Tag: Akcijų rinkos

  • „Ubisoft“ akcijos smigo po perspėjimo: „Assassin’s Creed“ kūrėja prognozuoja nuostolius

    „Ubisoft“ akcijos smigo po perspėjimo: „Assassin’s Creed“ kūrėja prognozuoja nuostolius

    Prancūzijos vaizdo žaidimų leidėjos „Ubisoft“ akcijos smarkiai krito po to, kai bendrovė perspėjo dėl silpnesnių šių metų rezultatų ir tikėtinų veiklos nuostolių. Investuotojų reakcija buvo aštri, nes įmonė signalizavo, kad artimiausi mėnesiai gali tapti vienu sudėtingiausių etapų pastaraisiais metais.

    Bendrovė nurodė, kad 2026 finansiniais metais patyrė apie 1,3 mlrd. eurų veiklos nuostolį. Tuo pat metu grynieji užsakymai sudarė 1,5 mlrd. eurų ir buvo 17,4 proc. mažesni nei metais anksčiau, o tai rodo susilpnėjusį žaidimų pardavimų tempą ir įtaką išleidimų kalendoriui.

    „Šie finansiniai metai turėtų tapti žemiausiu tašku mūsų laisvųjų pinigų srautų trajektorijoje dėl silpnesnio išleidimų plano ir restruktūrizavimo sąnaudų“, – sakė „Ubisoft“ vadovas ir bendraįkūrėjas Yvesas Guillemot.

    Įmonė prognozuoja, kad per visus metus grynieji užsakymai gali mažėti dideliu vienženkliu procentu, o veiklos rezultatas išlikti neigiamas, su vienženkle veiklos nuostolio marža. Tokios gairės rinkoje paprastai vertinamos kaip signalas, kad atsigavimas bus lėtesnis, nei tikėtasi.

    Restruktūrizavimas ir atidėjimai

    „Ubisoft“ jau kurį laiką bando stabilizuoti veiklą po pandemijos laikotarpiu išaugusių lūkesčių ir vėlesnio žaidimų rinkos atvėsimo. Bendrovė pripažino, kad restruktūrizavimo kontekste nutraukė septynis projektus ir atidėjo dar šešis, siekdama susikoncentruoti į prioritetines franšizes ir sumažinti riziką.

    Fiksuotų sąnaudų mažinimas įvardijamas kaip vienas svarbiausių tikslų. Bendrovė skelbia, kad ankstesnė kaštų mažinimo programa buvo įgyvendinta metais anksčiau nei planuota, o 2026 finansiniais metais fiksuotos sąnaudos siekė 1,4 mlrd. eurų.

    Be to, „Ubisoft“ siekia iki 2028 metų kovo mėnesio papildomai sumažinti sąnaudų bazę beveik 200 mln. eurų. Tokie sprendimai paprastai reiškia griežtesnę projektų atranką, komandos struktūros peržiūras ir didesnį dėmesį pelningumui, o ne vien augimui.

    Kodėl tai svarbu rinkai

    Pastaraisiais metais žaidimų industrija susiduria su išaugusiomis kūrimo sąnaudomis, ilgesniais gamybos ciklais ir didesne konkurencija dėl žaidėjų dėmesio. Didžiųjų leidėjų rezultatus vis dažniau lemia keli stambūs leidimai, todėl kiekvienas atidėjimas ar silpnesnės pardavimų prognozės turi tiesioginį poveikį akcijų kainai.

    „Ubisoft“ atvejis taip pat išryškina platesnę tendenciją, kai leidėjai peržiūri portfelius, atsisako dalies projektų ir stengiasi mažinti fiksuotas išlaidas. Rinkai svarbu, ar bendrovei pavyks suderinti kaštų mažinimą su naujų aukštos kokybės žaidimų leidimais, kurie galėtų atkurti pardavimų augimą.

    Įmonės akcijų kritimą sustiprina ir tai, kad investuotojai pastaruoju metu itin jautriai vertina ateities gaires. Kai bendrovė nurodo galimus veiklos nuostolius ir silpnesnį išleidimų planą, rinka paprastai perskaičiuoja tikėtiną pelningumą ir pinigų srautus, o tai spaudžia vertinimą.
  • „SpaceX“ IPO gali išsiurbti kapitalą: analitikai perspėja, kas laukia Europos biržų

    „SpaceX“ IPO gali išsiurbti kapitalą: analitikai perspėja, kas laukia Europos biržų

    Artėjantis „SpaceX“ pirminis viešas akcijų siūlymas gali tapti didžiausiu akcijų debiutu istorijoje ir laikinai perbraižyti viso IPO sektoriaus dėmesio bei kapitalo srautus. Rinkos dalyviai perspėja, kad tokio masto sandoris gali sumažinti investuotojų apetitą kitoms naujoms emisijoms, ypač Europoje.

    Kapitalo rinkų stebėtojai atkreipia dėmesį, kad Europos IPO rinka pastaruoju metu sunkiai įgauna pagreitį, o JAV biržose aktyvumas išlieka gerokai didesnis. Ši disproporcija reiškia, kad naujiems listinguojamiems emitentams Europoje konkuruoti dėl kapitalo tampa dar sudėtingiau.

    „Yra tikimybė, kad tai gali tapti neigiamu veiksniu visai pasaulinei IPO rinkai“, – sakė „Mergermarket“ pasaulinis akcijų kapitalo rinkų vadovas Samuelis Kerr.

    Jo vertinimu, „SpaceX“ sandorio mastas gali „išsiurbti visą deguonį iš kambario“ kitiems planuojamiems debiutams, nes dauguma investuotojų trumpuoju laikotarpiu koncentruos dėmesį ir pavedimus būtent į šį pasiūlymą. Praktikoje tai reikštų, kad kiti emitentai gali vengti eiti į rinką tuo pačiu metu arba būti priversti taikytis prie prastesnių kainodaros sąlygų.

    Rinkoje dažnai siekiama, kad paklausa prieš nustatant galutinę kainą kelis kartus viršytų siūlomų akcijų apimtį. Dėl to itin dideli IPO paprastai reikalauja ne tik milžiniško absoliutaus investuotojų susidomėjimo, bet ir laisvos likvidumo erdvės portfeliuose, kurią neretai tenka sukurti parduodant kitus aktyvus.

    Europos IPO spaudžia palūkanos

    Įtampą Europos IPO aplinkai didina ir makroekonominiai veiksniai: obligacijų rinkų svyravimai, lūkesčiai dėl palūkanų normų krypties bei energetikos kainų rizikos. Kai skolinimosi kaina aukšta arba neapibrėžta, įmonėms tampa sunkiau pagrįsti ambicingus vertinimus, o investuotojai dažniau renkasi mažiau rizikingas alternatyvas.

    Papildomai spaudžia ir ankstesnių metų patirtis, kai dalis naujai listinguotų Europos bendrovių nuvylė rezultatais po įtraukimo į biržą. Tai mažina pasitikėjimą naujomis emisijomis ir verčia rinkos dalyvius reiklesniais kainai, pelningumo perspektyvoms ir skaidrumui.

    Mega IPO gali laikinai sausinti likvidumą

    „Fidelity International“ pasaulinis makro ir strateginio turto paskirstymo vadovas Salmanas Ahmedas perspėjo, kad mega IPO banga gali laikinai nusausinti likvidumą platesnėse akcijų rinkose. Jo teigimu, kai į rinką ateina keli labai dideli siūlymai, portfelių valdytojai dažnai priversti perbalansuoti pozicijas, o tai gali sukelti trumpalaikį kainų nepastovumą.

    „Jiems teks įsiurbti daug kapitalo iš sistemos, todėl turime būti atsargūs dėl dabartinių laimėtojų, nes būtent iš ten kapitalas gali būti paimtas šiems mega IPO finansuoti“, – sakė Salmanas Ahmedas.

    Rinkos dalyviai taip pat laukia, kada „SpaceX“ pateiks prospektą ir detalesnes siūlymo sąlygas. Nuo jų priklausys ir tai, kiek agresyviai investuotojai bus linkę perkelti kapitalą iš kitų rinkų segmentų, taip paveikdami tiek Europos, tiek JAV naujų listinguojamų bendrovių planus.

  • Naftos kaina šauna į viršų: D. Trumpas grūmoja Iranui, rinkose – nervai ir kritimai

    Naftos kaina šauna į viršų: D. Trumpas grūmoja Iranui, rinkose – nervai ir kritimai

    Pirmadienį naftos kainos kilo, o Europos akcijų rinkos prekybą pradėjo smukimu po to, kai JAV prezidentas Donaldas Trumpas socialiniame tinkle „Truth Social“ paskelbė naują griežtą žinutę Iranui. Investuotojai baiminasi, kad konfliktas Artimuosiuose Rytuose gali dar labiau išplėsti rizikas energijos tiekimui ir infliacijai.

    Tarptautinis etalonas „Brent“ pabrango iki maždaug 103 eurų už barelį, o JAV „WTI“ kilo iki maždaug 100 eurų už barelį. Kainų šuolį kurstė ne tik politiniai pareiškimai, bet ir nuogąstavimai dėl naujų incidentų regione.

    „Iranui laikas senka, jie turi judėti greitai, kitaip jiems nieko neliks“, – sakė Donaldas Trumpas.

    Rinkos jautriai reaguoja į bet kokius signalus apie galimą eskalaciją, nes Artimieji Rytai išlieka vienu svarbiausių pasaulio naftos tiekimo mazgų. Prekybininkai į kainą įskaičiuoja rizikos priedą, ypač kai kyla grėsmė infrastruktūrai ar laivybai.

    Papildomą nerimą savaitgalį sustiprino pranešimai apie drono smūgį netoli Jungtinių Arabų Emyratų branduolinės energetikos objekto, sukėlusį gaisrą. Nors tokie incidentai ne visada tiesiogiai sutrikdo tiekimą, jie didina neapibrėžtumą ir skatina staigius kainų judesius.

    Azijoje – mišri prekyba

    Azijos ir Ramiojo vandenyno biržose vyravo atsargesnės nuotaikos. Tokijo „Nikkei 225“ indeksas smuko, o technologijų sektoriaus akcijos, anksčiau kilusios dėl DI plėtros, patyrė didesnį spaudimą.

    Japonijos 10 metų obligacijų pajamingumas pakilo iki aukščiausio lygio nuo praėjusio amžiaus paskutinio dešimtmečio, rinkoms vertinant griežtėjančią pinigų politiką ir energijos brangimo poveikį infliacijos lūkesčiams. Obligacijų pajamingumų šuoliai dažnai reiškia brangesnį skolinimąsi įmonėms ir vartotojams.

    Volstrite – korekcijos nuotaikos

    JAV biržose po rekordų fiksuotas kritimas, o ateities sandoriai rodė prekybą be aiškios krypties. Rinkos dalyviai atidžiai stebi, ar brangesnė nafta neperduos naujo impulso infliacijai, kuris galėtų išlaikyti aukštesnes palūkanų normas ilgiau, nei tikėtasi.

    Didžiausią smūgį patyrė technologijų įmonės, kurios pastaruoju metu kilo dėl DI bumo, tačiau dabar susiduria su pelnų realizavimu ir didesniu jautrumu palūkanų normų pokyčiams. Tarp labiau kritusių buvo „Nvidia“ ir „Micron Technology“ akcijos, kurios prieš tai buvo tapusios vienomis ryškiausių šio ciklo lyderių.

    „Matome, kad rinka buvo priartėjusi prie perkaitimo ribos, todėl disciplina dabar svarbesnė už viltį“, – sakė Annex Wealth Management strategas Brianas Jacobsenas.

    Analitikai pabrėžia, kad naftos brangimas dažniausiai veikia keliais kanalais: didina transporto ir gamybos kaštus, spaudžia vartotojų perkamąją galią ir gali keisti centrinių bankų sprendimus. Todėl investuotojų akiratyje artimiausiu metu bus geopolitikos naujienos, naftos tiekimo signalai ir infliacijos duomenys.

  • Naujasis FED vadovas patvirtintas vos 54 balsais: įtampa kyla ir dėl Trumpo susitikimo Pekine

    Naujasis FED vadovas patvirtintas vos 54 balsais: įtampa kyla ir dėl Trumpo susitikimo Pekine

    Istoriškai artimas balsavimas Senate

    JAV Senatas patvirtino Keviną Warshą naujuoju Federalinio rezervo sistemos vadovu, o sprendimas priimtas minimalia persvara. Tai vienas artimiausių balsavimų modernioje istorijoje, signalizuojantis, kad naujajam vadovui teks dirbti didelės politinės įtampos fone.

    Warshas anksčiau buvo Federalinio rezervo valdytojas ir viešai kritikavo JAV pinigų politikos kryptį, ragindamas pokyčių. Rinkos dalyviams svarbiausias klausimas dabar yra tai, kiek jis sugebės sutelkti Federalinio rezervo komitetą bendriems sprendimams, ypač jei infliacijos spaudimas išliks.

    Trumpas Pekine: derybų darbotvarkė plati

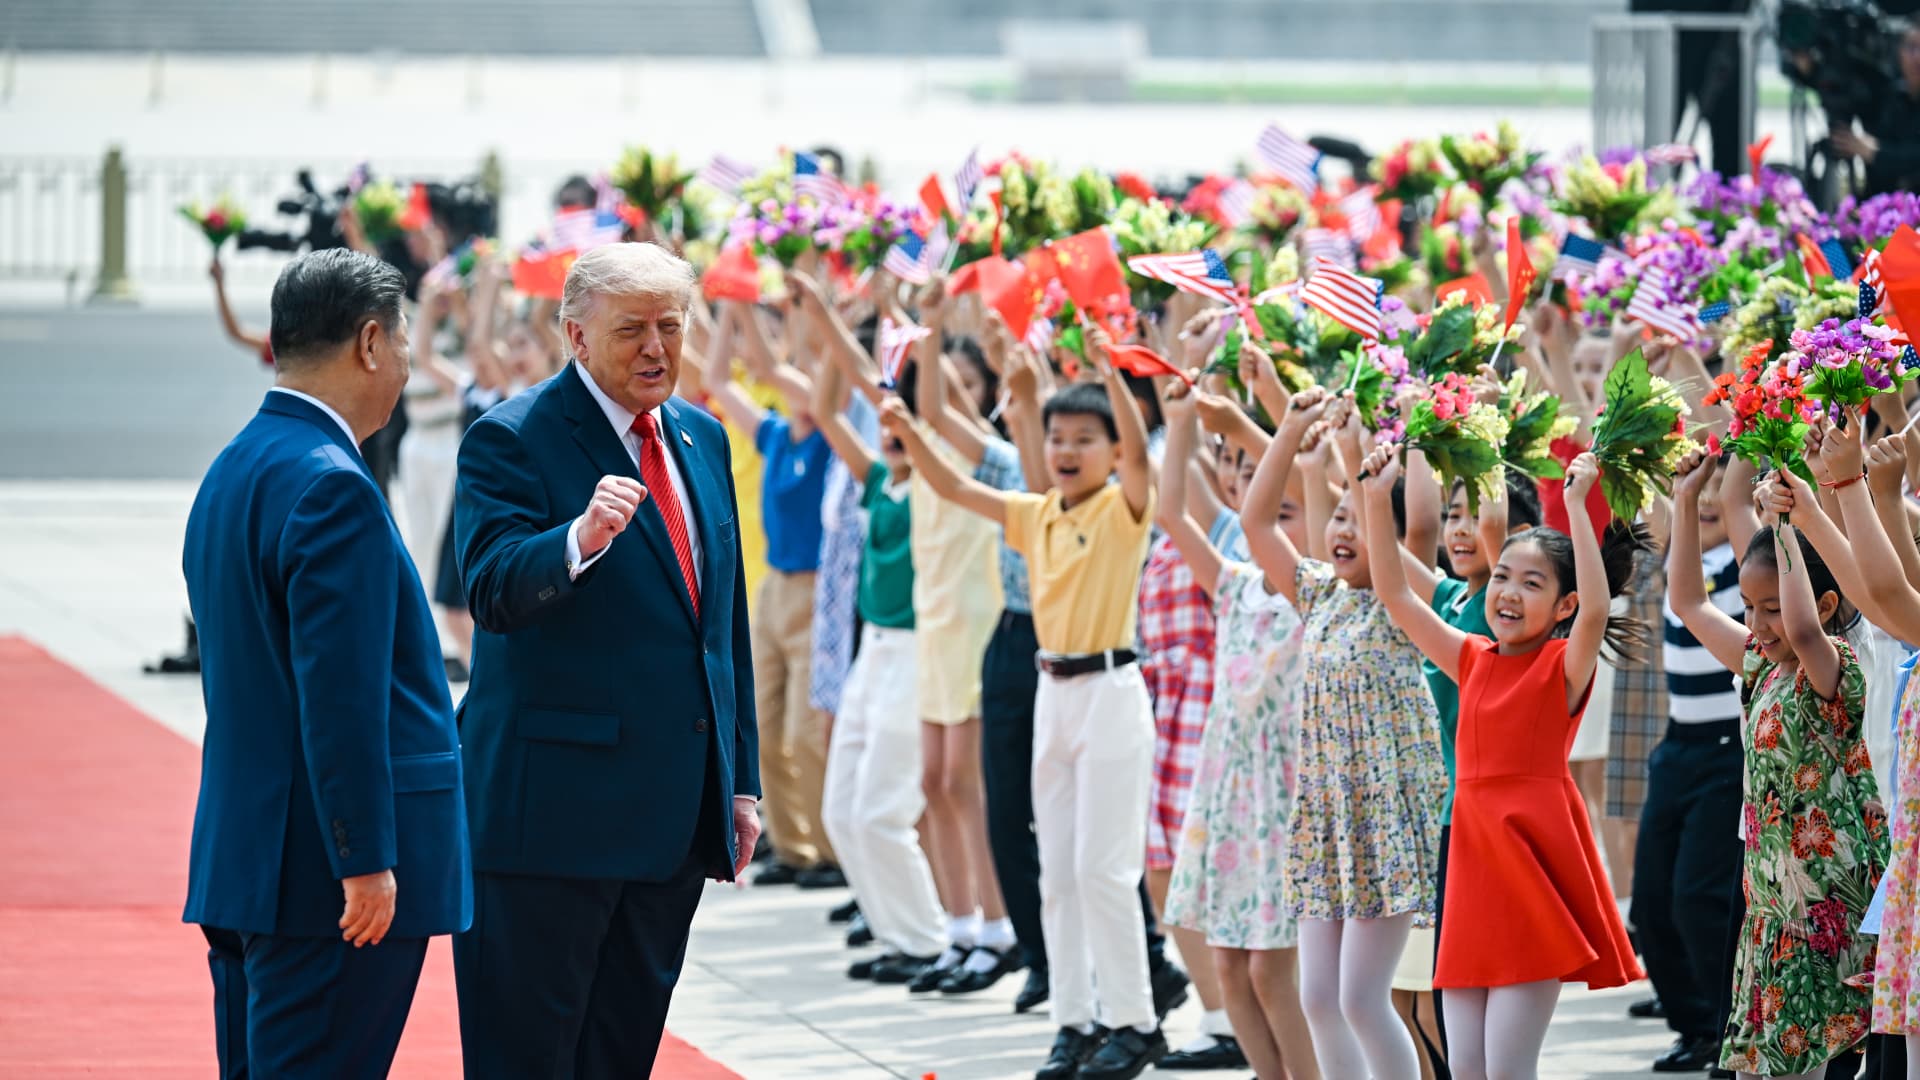
    Tuo pat metu pasaulio dėmesys krypsta į JAV prezidento Donaldo Trumpo susitikimą Pekine su Kinijos prezidentu Xi Jinpingu. Skelbiama, kad pokalbiuose aptarti geopolitiniai klausimai, prekyba ir technologijos, o taip pat jautrūs saugumo klausimai, įskaitant Taivaną.

    Viešai akcentuota ir būtinybė mažinti rizikas globaliose tiekimo grandinėse bei užtikrinti stabilumą strategiškai svarbiuose regionuose. Tokie susitikimai paprastai turi tiesioginį poveikį rinkų lūkesčiams, ypač energetikos kainoms, muitams ir puslaidininkių bei kitų aukštųjų technologijų sektoriams.

    „Pagrindinė užduotis dabar yra nustatyti aiškias taisykles ir apsaugas, kad pažangios technologijos nepatektų į netinkamas rankas“, – sakė JAV iždo sekretorius Scottas Bessentas.

    Rinkos: rekordai, bet infliacijos signalai aštrėja

    JAV akcijų rinkos fone matyti paradoksas: indeksai artėjo prie rekordų, nors didelė dalis įmonių sesiją baigė su minusu. Investuotojai daugiausia rėmėsi technologijų sektoriaus kilimu, tačiau tuo pat metu didesni nei tikėtasi infliacijos rodikliai priminė, kad palūkanų mažinimas gali būti sudėtingesnis.

    Padidėję gamintojų kainų rodikliai rodo, kad kainų spaudimas gali persiduoti į galutines vartotojų kainas, todėl Federaliniam rezervui sprendimų laisvė išlieka ribota. Dėl to rinkos jautriai reaguoja į bet kokius signalus apie būsimą pinigų politiką, ypač artėjant naujojo vadovo darbo pradžiai.

    „Cisco“ rezultatai ir atleidimai

    Tarp ryškiausių verslo naujienų išsiskyrė „Cisco“ ketvirčio rezultatai, kurie pranoko Volstrito lūkesčius ir paskatino akcijų šuolį prekyboje po biržos uždarymo. Bendrovė taip pat pranešė apie planuojamą darbuotojų skaičiaus mažinimą, kas rodo, kad net ir augant pajamoms įmonės toliau optimizuoja kaštus.

    „Cisco“ teigė šiemet jau sukaupusi reikšmingą užsakymų portfelį, susijusį su DI sprendimais ir duomenų centrų infrastruktūra. Tai atitinka bendrą rinkos tendenciją, kai įmonės investuoja į tinklų pajėgumus, kibernetinį saugumą ir skaičiavimo resursus, reikalingus DI projektams.

    Vartojimas lėtėja: mažiau perkama alaus

    Kitoje ekonomikos pusėje matyti vartotojų nuotaikų atsargumas: JAV mažėjo alaus ir panašių gėrimų pardavimo apimtys, ypač degalinių ir mažų parduotuvių kanale. Analitikai tai sieja su išaugusiomis degalų kainomis ir bendru pragyvenimo brangimu, kai dalis pirkinių krepšelio tampa lengviau atsisakoma.

    Tokie pokyčiai dažnai laikomi ankstyvu signalu, kad namų ūkių biudžetai patiria spaudimą. Jei tendencija tęsis, ji gali persikelti ir į kitus nebūtinųjų prekių segmentus, o tai svarbu vertinant ekonomikos augimo perspektyvas.

  • DI euforija baigėsi? „Qualcomm“ smuko 11 proc., krenta ir „Intel“ – kas nutiko rinkose

    DI euforija baigėsi? „Qualcomm“ smuko 11 proc., krenta ir „Intel“ – kas nutiko rinkose

    Antradienį JAV puslaidininkių sektorius staigiai pasuko žemyn po įspūdingo DI bangos sukelto ralio, kuris pastarosiomis savaitėmis buvo iškėlęs daugelį lustų gamintojų akcijų į rekordus. Daugiausia dėmesio sulaukė „Qualcomm“, kurios akcijos prekybos metu smuko daugiau nei 11 proc. ir fiksavo vieną prasčiausių dienų nuo 2020 metų.

    Kartu krito ir kitos rinkos žvaigždėmis tapusios bendrovės: „Intel“ neteko apie 7 proc., „Skyworks Solutions“ smuko daugiau nei 5 proc., o „Marvell Technology“ prarado apie 4 proc. Visą sektoriaus nuotaiką atspindintis „iShares Semiconductor ETF“ leidosi maždaug 3 proc., signalizuodamas platesnį rizikos mažinimą.

    Kodėl investuotojai staiga traukėsi?

    Pagrindiniu katalizatoriumi tapo didesnė nei prognozuota infliacija, kuri sustiprino rinkos lūkesčius, kad palūkanų normos gali išlikti aukštos ilgiau. Tokiais momentais investuotojai dažnai mažina pozicijas rizikingesniuose aktyvuose, o ypač tuose, kurių kainas neseniai kilstelėjo lūkesčiai dėl ateities augimo.

    Papildomos įtampos įnešė ir geopolitiniai veiksniai, kurie stumia aukštyn naftos kainas ir didina neapibrėžtumą dėl vartotojų bei įmonių išlaidų. Tokia aplinka paprastai nepalanki sparčiai brangusioms akcijoms, nes jų vertinimai jautresni palūkanų normų ir ekonomikos ciklo pokyčiams.

    DI ralis išsiplėtė už „Nvidia“ ribų

    Pastaruoju metu DI tema rinkoje išsiplėtė nuo „Nvidia“ į platesnį lustų ir komponentų gamintojų ratą. Investuotojai vis dažniau statė ne tik už vaizdo plokštes ir didelio našumo skaičiavimus, bet ir už platesnę infrastruktūrą, reikalingą DI plėtrai duomenų centruose ir įrenginiuose.

    Rinkos dalyviai vis dažniau kalba apie perėjimą nuo DI modelių apmokymo prie praktinių pritaikymų, įskaitant DI agentus, kurie gali vykdyti užduotis, planuoti veiksmus ir integruotis į verslo procesus. Tai kelia lūkesčius, kad augs paklausa ne vien pažangiausiems procesoriams, bet ir atminties, ryšio, energijos valdymo bei kitoms lustų kategorijoms.

    Atminties lustai ir tiekimo įtampa

    Ryški DI plėtros kryptis yra didėjantis atminties lustų poreikis, nes dideli modeliai ir jų naudojimas reikalauja daugiau atminties bei pralaidumo. Dėl to rinkoje fiksuojamas pasiūlos ir paklausos disbalansas, o kai kurie gamintojai kelia kainas, siekdami atspindėti suaktyvėjusią paklausą ir ribotą pasiūlą.

    Tarp kritusių bendrovių buvo ir „Micron Technology“, kurios akcijos smuko apie 4 proc. Tuo metu „Sandisk“ krito apie 6 proc., nors nuo metų pradžios jos akcijų kaina buvo pašokusi daugiau nei šešis kartus, todėl daliai investuotojų tai tapo proga fiksuoti pelną.

    Analitikų vertinimu, tokie svyravimai po staigaus kilimo nėra neįprasti, ypač kai rinkos nuotaikas formuoja ir makroekonominiai rodikliai. Tolimesnę puslaidininkių sektoriaus kryptį lems ne tik DI užsakymų dinamika, bet ir palūkanų normų trajektorija, įmonių rezultatų sezonas bei signalai apie realų DI projektų atsiperkamumą.

  • Hedžų fondai atsitiesė po Artimųjų Rytų šoko: trys tendencijos, kurios apvertė rinką

    Hedžų fondai atsitiesė po Artimųjų Rytų šoko: trys tendencijos, kurios apvertė rinką

    Po kovo mėnesį patirtų ryškių nuostolių, kuriuos paskatino įtampa Artimuosiuose Rytuose ir naftos kainų šuoliai, hedžų fondų rezultatai balandį staigiai pagerėjo. Remiantis „Hedge Fund Research“ duomenimis, vidutiniškai industrija per mėnesį paaugo apie 3 proc.

    Didžiausią indėlį į šį atšokimą davė akcijomis besiremiančios strategijos, kai fondų valdytojai vienas akcijas perka, o kitas parduoda skolintomis, tikėdamiesi kainų kritimo. Ši kryptis balandį investuotojams uždirbo 5,43 proc., atsitiesusi po kovo 4,33 proc. smukimo.

    „Balandį matėme istorinį rezultatų atsigavimą po istoriškai silpno kovo“, – sakė „Hedge Fund Research“ vadovas Kennethas Heinzas.

    Kas pastūmėjo atšokimą?

    Pasak K. Heinzo, pirmasis veiksnys buvo rinkų ralį paskatinusios žinios apie balandžio 8 dieną pasiektas paliaubas regione, kurios sumažino geopolitinę riziką. Investuotojų nuotaikos greitai pasikeitė, o rizikingesnis turtas vėl sulaukė paklausos.

    Antrasis impulsas – sugrįžęs susidomėjimas technologijų sektoriumi ir DI tema. Po ankstesnių mėnesių nerimo, kad DI gali mažinti kai kurių verslų pajamas ar ardyti nusistovėjusius verslo modelius, balandį rinkoje dominavo priešinga logika: investuotojai vėl ieškojo galimų laimėtojų.

    Trečias veiksnys siejamas su lūkesčiais, kad artimiausiais mėnesiais suaktyvės pirminiai viešieji akcijų siūlymai. Tokia aplinka dažnai palanki įvykių valdomoms strategijoms, kurios siekia uždirbti iš kainodaros netikslumų per įmonių sandorius, restruktūrizacijas ar į biržą žengiančių bendrovių istorijas.

    Indeksai rodo platesnį pagerėjimą

    Prekiaujamas „HFRX Global Hedge Fund Index“, apimantis skirtingas strategijas, balandį pakilo 2,98 proc., kai kovą buvo smukęs 2,95 proc. Tai rodo, kad atšokimas neapsiribojo viena niša ir apėmė platesnę fondų strategijų įvairovę.

    Papildomu palaikymu tapo ir naftos kainų kritimas, sumažinęs spaudimą infliacijos lūkesčiams bei įmonių sąnaudoms. K. Heinzas pažymėjo, kad bent trumpuoju laikotarpiu įtampa iš karinių veiksmų persikelia į ekonominę plotmę, susijusią su tiekimo grandinių ir energetikos rinkų rizikomis.

    Išsiskyrė besivystančios rinkos

    Balandį itin stipriai pasirodė besivystančių rinkų strategijos. „HFRX Emerging Markets“ indeksas pakilo 7,33 proc. ir pasiekė geriausią mėnesio rezultatą nuo 2020 metų balandžio, kai finansų rinkos reagavo į pirmąją pandemijos bangą.

    Toks šuolis paprastai rodo, kad investuotojai vėl linkę prisiimti daugiau rizikos ir ieško grąžos ten, kur svyravimai didesni. Vis dėlto šio segmento rezultatai istoriškai yra labiau nepastovūs, todėl tolimesnę kryptį lems geopolitika, žaliavų kainos ir centrinių bankų politika.

  • Jimas Crameris įspėja: DI bumas dar nesibaigė – būtent jis gali išlaikyti ekonomiką ant bangos

    Jimas Crameris įspėja: DI bumas dar nesibaigė – būtent jis gali išlaikyti ekonomiką ant bangos

    JAV finansų rinkoms po įspūdingo kilimo pristabdžius, televizijos laidų vedėjas ir investuotojų nuomonės formuotojas Jimas Crameris teigia, kad tai – labiau sveika pauzė nei ilgalaikio nuosmukio pradžia. Jo vertinimu, pagrindinis šio ciklo variklis išlieka DI bumas, galintis toliau palaikyti akcijų brangimą ir ekonomikos augimą.

    Jis tai komentavo po sesijos, kai visi trys pagrindiniai JAV akcijų indeksai užsidarė minuse. Pasak Cramerio, daliai su DI susijusių bendrovių akcijų pastaruoju metu fiksuotas pernelyg staigus šuolis, todėl trumpas atvėsimas yra tikėtinas ir netgi naudingas.

    „Mums reikia šiek tiek poilsio. Norime, kad akcijos atvėstų“, – sakė J. Crameris.

    Cramerio argumentas remiasi tuo, kad DI plėtra jau seniai nebeapsiriboja vien programine įranga ar keliomis technologijų milžinėmis. Tam reikia skaičiavimo lustų, duomenų centrų, debesijos infrastruktūros, ryšio įrangos, kibernetinio saugumo bei didesnių elektros pajėgumų, todėl nauda išsiskaido per daug platesnę pramonės grandinę.

    Laidoje jis DI vadino tuo, ką „Nvidia“ vadovas Jensenas Huangas yra įvardijęs ketvirtąja pramonės revoliucija. Tokia kryptis, anot Cramerio, gali veikti kaip didelio masto investicijų ir darbo vietų kūrimo impulsas, net jei trumpuoju laikotarpiu rinkas spaudžia vartojimo lėtėjimo, silpnesnio samdymo ar geopolitinės įtampos ženklai.

    „Kiekvienas iš šių sluoksnių yra tarsi milžiniška amerikietiškų darbo vietų programa. Visi kartu jie turi galią išlaikyti šalies ekonomiką veikiančią“, – teigė J. Crameris.

    Kartu jis pripažino, kad po stipraus ralio rinkoje gali būti daugiau trumpalaikio silpnumo epizodų. Vis dėlto, jo nuomone, pagrindinis klausimas investuotojams yra ne vienos dienos indeksų svyravimai, o tai, ar DI infrastruktūros statybos ir įmonių kapitalo išlaidos išlieka kryptingos.

    Pastaraisiais metais DI proveržį vis labiau riboja ne vien technologiniai, bet ir fiziniai ištekliai: elektros energijos pasiūla, tinklų pralaidumas, duomenų centrų statybų tempas, aušinimo sprendimai ir lustų tiekimo grandinės. Dėl to dalis rinkos dalyvių DI temą sieja ne tik su programinės įrangos kūrėjais, bet ir su energetikos, pramonės bei infrastruktūros bendrovėmis.

    Cramerio logika paprasta: jei DI paklausa ir toliau skatins realias investicijas į pajėgumus, tai gali palaikyti įmonių pajamas ir platesnį ekonomikos aktyvumą net ir esant kintančiam palūkanų normų ar vartotojų nuotaikų fonui. Tačiau jis perspėja, kad po staigių kainų šuolių investuotojams svarbu vertinti riziką ir neignoruoti rinkos cikliškumo.

  • Naftos kaina krenta: Brent nukrito žemiau 100 dolerių, biržos atsargiai reaguoja optimizmu banga

    Žaliavų rinkose ketvirtadienio rytą fiksuotas ryškesnis atoslūgis: „Brent“ naftos kaina nusileido žemiau psichologiškai svarbios 100 dolerių už barelį ribos, o JAV etalonas WTI laikėsi kiek virš 93 dolerių. Tai juntamas pokytis, palyginti su laikotarpiu prieš kelias savaites, kai „Brent“ buvo pakilusi virš 111 dolerių.

    Tokios korekcijos dažniausiai atspindi ne vien paklausos ir pasiūlos balansą, bet ir geopolitinių rizikų „priemoką“ kainoje. Šį kartą rinkos reagavo į signalus iš Artimųjų Rytų apie galimą derybų pažangą, kuri sumažintų grėsmę vienam svarbiausių pasaulio energetikos „kamščių“ taškų – Hormūzo sąsiauriui.

    Kas keičia naftos kainą?

    Hormūzo sąsiauris yra kritinis maršrutas Persijos įlankos naftai ir daliai suskystintų gamtinių dujų, todėl bet koks jo sutrikdymo scenarijus akimirksniu kelia draudimo, logistikos ir tiekimo kaštus. Pastaruoju metu būtent ši rizika buvo vienas veiksnių, palaikiusių aukštesnes naftos kainas ir stiprinusių infliacinį spaudimą energijai jautriose ekonomikose.

    Rinkos dalyviai taip pat įvertino politinius pareiškimus, jog susitarimas galėtų būti pasiektas artimiausiu metu. Tokie signalai neretai išprovokuoja staigius kainų judesius, nes algoritminė prekyba ir fondų pozicijų perbalansavimas vyksta greitai, o likvidumas konkrečiais momentais gali būti ribotas.

    Biržos kyla, bet euforija ribota

    Pingant naftai, investuotojams paprastai lengviau tikėtis mažesnio spaudimo infliacijai ir švelnesnės palūkanų normų trajektorijos. Tai palaiko akcijų rinkas, ypač sektorius, kurių kaštų struktūroje energija ir logistika sudaro reikšmingą dalį.

    Vis dėlto optimizmas išlieka atsargus: įtampa regione nėra dingusi, o bet koks netikėtas incidentas gali greitai sugrąžinti rizikos „priemoką“ į energijos kainas. Dėl to trumpalaikiai naftos svyravimai išlieka tikėtini, o investuotojai toliau seka tiek politinius pranešimus, tiek realius tiekimo srautų pokyčius.

    Auksas ir valiutos laukia aiškumo

    Valiutų rinkoje ryškesnių judesių paprastai prireikia aiškaus politinio patvirtinimo arba materialaus pokyčio tiekime, todėl prekyba išlieka santūri. Tuo metu auksas, dažnai laikomas „saugia užuovėja“, išlaiko aukštesnius lygius, rodydamas, kad dalis kapitalo vis dar draudžiasi nuo derybų žlugimo ar konflikto eskalacijos.

    Tokioje aplinkoje rinka vienu metu „perka“ geresnį scenarijų akcijoms ir „draudžia“ blogesnį scenarijų per saugesnius aktyvus. Artimiausioms dienoms ir savaitėms didžiausia įtaka išliks naujienų srautas iš regiono bei realūs signalai apie tanklaivių judėjimą ir draudimo įmokų pokyčius.

  • „Stellantis“ šokas biržoje: pelnas šovė į viršų, bet akcijos krito iki 10 proc. – kas nutiko?

    „Stellantis“ šokas biržoje: pelnas šovė į viršų, bet akcijos krito iki 10 proc. – kas nutiko?

    Automobilių gamintojo „Stellantis“ akcijos ketvirtadienį smuko iki 10 proc. po pirmojo ketvirčio rezultatų paskelbimo, nors bendrovė pranešė apie gerokai išaugusį pakoreguotą veiklos pelną. Rinkos reakcija rodo, kad investuotojams neužtenka vien antraščių skaičių, kai išlieka daug neaiškumų dėl pelno kokybės ir ateities rizikų.

    „Stellantis“, valdanti tokius prekės ženklus kaip „Jeep“, „Dodge“, „Fiat“, „Chrysler“ ir „Peugeot“, pranešė, kad pakoreguotos veiklos pajamos pirmąjį ketvirtį siekė 960 milijonų eurų. Tai gerokai viršijo analitikų prognozes, kurios buvo apie 568 milijonus eurų, ir reiškė 194 proc. augimą, palyginti su 327 milijonais eurų prieš metus.

    Bendrovės grynosios pajamos per ketvirtį pasiekė 38,1 milijardo eurų ir buvo 6 proc. didesnės nei tuo pačiu laikotarpiu prieš metus. Grynas pelnas sudarė 377 milijonus eurų, kai prieš metus pirmąjį ketvirtį buvo fiksuotas 387 milijonų eurų nuostolis.

    Kodėl akcijos krito, nors pelnas augo?

    Finansų rinkose tokie atvejai nėra reti: kainą lemia ne vien faktas, kad rezultatai viršijo prognozes, bet ir tai, kaip tvariai jie atrodo ateityje. „Stellantis“ atveju investuotojai vertino ne tik pelno šuolį, bet ir tai, kiek jį galėjo lemti vienkartiniai veiksniai, atidėjiniai bei tarifų ir reguliavimo pokyčių rizika skirtinguose regionuose.

    Analitikai akcentavo, kad skaičiai atrodo geriau už lūkesčius, tačiau pateiktas vaizdas išlieka nevienalytis, o regioninis pelningumas gali būti jautrus svyravimams. Taip pat atkreiptas dėmesys į laisvųjų pinigų srautų situaciją, kuri investuotojams dažnai yra ne mažiau svarbi nei apskaitinis pelnas.

    Nauja tvarka ir planai 2026 metams

    Šis ketvirtis reikšmingas ir dėl to, kad „Stellantis“ pradėjo skelbti ketvirtines pelno ataskaitas, nors anksčiau finansinius rezultatus pateikdavo kas pusmetį. Dažnesnis atsiskaitymas rinkai paprastai reiškia ir didesnį investuotojų jautrumą trumpalaikiams pokyčiams bei didesnį svyravimą po publikacijų.

    „Pradėdami ketvirtinį atskaitomumą, pirmi 2026 metų mėnesiai rodo ankstyvus mūsų veiksmų rezultatus siekiant tvaraus, pelningo augimo“, – sakė „Stellantis“ vadovas Antonio Filosa.

    Pasak bendrovės, 2025 metais pristatyti modeliai buvo palankiai sutikti, o 2026 metais planuojama pristatyti 10 naujų automobilių. Rinkai svarbu, ar šie nauji modeliai padės stabilizuoti maržas, ypač pagrindinėse rinkose, ir sumažins spaudimą, kurį kelia konkurencija bei galimi prekybos ribojimai.

  • Volstritas apsisuko: DI ne griauna, o kelia kibernetinio saugumo akcijas – kas laimi labiausiai

    Volstritas apsisuko: DI ne griauna, o kelia kibernetinio saugumo akcijas – kas laimi labiausiai

    Volstrito analitikai vis dažniau kartoja mintį, kuri dar prieš metus atrodė prieštaringa: dirbtinis intelektas kibernetinio saugumo bendrovėms yra ne grėsmė, o papildomas augimo variklis. Tai ypač akivaizdu vertinant „CrowdStrike“ ir „Palo Alto Networks“, kurios įvardijamos kaip vienos ryškiausių DI eros naudos gavėjų.

    Naujausių analitikų įžvalgų fone „CrowdStrike“ akcijos šoktelėjo po to, kai „Mizuho“ pagerino rekomendaciją ir padidino tikslinę kainą. Bankas teigė, kad rinkos patikrinimai rodo tvirtą paklausą visoje platformoje, o DI saugumo sprendimų pasiūla esą yra viena stipriausių sektoriuje.

    „JPMorgan“ tuo pat metu pabrėžė, kad spartėjanti grėsmių dinamika, susijusi su pamatiniais modeliais ir agentiniais sprendimais, kuria papildomą poreikį apsaugai. Banko vertinimu, platformos, turinčios nuosavus duomenis ir gilią kompetenciją, gali geriausiai apsaugoti įmones, kai DI plečia atakų paviršių tapatybės ir debesijos aplinkose.

    DI didina atakų mastą

    Rinkoje vis dar juntamas ankstesnis nerimas, kad DI „atimtų“ dalį programinės įrangos tiekėjų pajamų, todėl sektorius buvo įtrauktas į platesnį išpardavimą. Tačiau pastarojo meto atšokimas rodo besikeičiantį požiūrį: kuo pajėgesni modeliai, tuo daugiau saugumo reikia, nes didėja automatizuotų atakų greitis, apimtis ir personalizavimo lygis.

    Kibernetinio saugumo specialistai išskiria kelias kryptis, kurios tampa ypač aktualios: darbuotojų tapatybės apsauga, debesijos konfigūracijų klaidos, duomenų nutekėjimo rizika ir tiekimo grandinės pažeidžiamumai. DI įrankiai palengvina socialinę inžineriją ir kenkėjiško turinio kūrimą, todėl organizacijos vis dažniau investuoja į prevenciją ir greitą reagavimą.

    Partnerystės ir platformos strategija

    „Mizuho“ taip pat atkreipė dėmesį į „CrowdStrike“ prenumeratos modelio sprendimus, tokius kaip „Falcon Flex“, kurie įmonėms leidžia lanksčiau naudotis saugumo įrankiais. Analitikų vertinimu, tokie paketai mažina diegimo barjerus ir padeda greičiau išplėsti naudojimą skirtingose organizacijos komandose.

    Rinkoje stebimos ir naujos koalicijos bei partnerystės, skirtos DI saugumui, kurios gali tapti papildomais komerciniais katalizatoriais. Investuotojai dažnai vertina tokius susitarimus kaip signalą, kad didieji DI ekosistemos dalyviai pripažįsta: pažangūs modeliai be patikimos apsaugos yra ne tik rizika, bet ir kliūtis platesniam diegimui.

    Investuotojų dėmesys grįžta

    Po kelių mėnesių vertinimų susitraukimo analitikai taip pat vis dažniau mini, kad kainodara tapo patrauklesnė, palyginti su ankstesniais pikais. Dėl to bet kokie paklausos signalai ar stipresnės prognozės gali greičiau atsispindėti akcijų kainose, ypač jei bendrovės įrodo, kad DI ne mažina, o didina jų sprendimų reikalingumą.

    „Be saugumo DI neįmanomas“, – sakė „CrowdStrike“ vadovas George’as Kurtzas.

    Jo teigimu, viena iš priežasčių, kodėl dalis organizacijų DI diegia atsargiai, yra saugumo klausimai, o pažangesni modeliai tik didina atakų intensyvumą ir sutrumpina laiką reakcijai. Rinka šią logiką vis dažniau priima kaip naują bazinę prielaidą: saugumas tampa ne išlaida, o būtina sąlyga DI plėtrai.