Tag: Akcijų rinkos

  • Naftos kainos šauna aukštyn: įtampa dėl Hormuzo sąsiaurio purto akcijas ir obligacijas

    Naftos kainos šauna aukštyn: įtampa dėl Hormuzo sąsiaurio purto akcijas ir obligacijas

    Antradienį tarptautinės naftos kainos kilo toliau, o rinkas papildomai sukrėtė augantys vyriausybių obligacijų pajamingumai. Investuotojai vertina didėjančią riziką, kad sutrikimai Artimuosiuose Rytuose vėl pakurstys infliaciją ir privers centrinius bankus ilgiau laikyti aukštas palūkanas.

    Didžiausias nerimo šaltinis išlieka derybos tarp JAV ir Irano bei neapibrėžtumas dėl Hormuzo sąsiaurio, per kurį keliauja reikšminga pasaulinės naftos ir naftos produktų dalis. Bet kokie trikdžiai šiame maršrute paprastai greitai persiduoda į degalų, transporto ir draudimo kaštus, o galiausiai ir į vartotojų kainas.

    „Kol nėra aiškaus susitarimo dėl laivybos saugumo Hormuzo sąsiauryje, nafta išliks jautri bet kokioms žinutėms iš derybų“, – sakė rinkų analitikai.

    „Brent“ rūšies nafta prekybos metu brango beveik 2 proc. ir perkopė 107 JAV dolerių už barelį ribą, o JAV WTI kilo apie 1,8 proc. iki daugiau nei 94 JAV dolerių. Perskaičiavus, tai atitinka maždaug 98 eurus už „Brent“ barelį ir apie 86 eurus už WTI barelį, jei taikomas apytikris 0,92 euro už JAV dolerį kursas.

    Naftos brangimas atgaivino infliacijos baimes ir sustiprino lūkesčius, kad JAV Federalinis rezervų bankas gali dar kartą kelti palūkanas. Dėl to rinkose fiksuotas ryškus obligacijų išpardavimas, kuris automatiškai kelia pajamingumus ir brangina skolinimąsi.

    JAV 10 metų iždo obligacijų pajamingumas buvo pakilęs virš 5,27 proc., pasiekdamas aukščiausią lygį per beveik du dešimtmečius. Dvejų metų JAV obligacijų pajamingumas taip pat šoktelėjo arti 5 proc., o Vokietijos 10 metų obligacijų pajamingumas priartėjo prie 3,62 proc., aukščiausio lygio nuo 2009 metų vasaros.

    Brangesnis skolinimasis ir spaudimas akcijoms

    Obligacijų pajamingumai yra vienas svarbiausių orientyrų, nuo kurių priklauso paskolų kaina visoje ekonomikoje. Kylant pajamingumams, brangsta būsto paskolos, įmonių finansavimas ir valstybių skolinimasis, todėl augimo perspektyvos tampa trapesnės.

    Tuo pat metu didesnės palūkanos mažina akcijų patrauklumą, nes investuotojai gali gauti didesnę grąžą iš mažesnės rizikos instrumentų. Būtent todėl akcijų rinkos pastaruoju metu jautriai reaguoja į kiekvieną duomenų publikaciją apie infliaciją ir darbo rinką.

    Europoje prekybos pradžia buvo nevienareikšmė: „Euro Stoxx 50“ beveik nekito, o platesnis „Stoxx 600“ kiek kilo. Tuo metu Prancūzijos CAC 40 ir Vokietijos DAX indeksai smuko apie 0,5 proc., atspindėdami didesnį jautrumą palūkanų normų lūkesčiams.

    Azija ir centrinių bankų signalai

    Azijos biržose vyravo nuosaikesnės nuotaikos: Japonijos „Nikkei 225“ krito apie 1,3 proc., Pietų Korėjos „Kospi“ leidosi apie 0,9 proc., o Honkongo „Hang Seng“ smuko apie 0,6 proc. Investuotojai regione vertino ir pasaulinių palūkanų trajektoriją, ir energijos kainų poveikį importuojančioms ekonomikoms.

    Australijos centrinis bankas antradienį padidino bazinę palūkanų normą 0,25 procentinio punkto iki 4,6 proc., aukščiausio lygio per 15 metų. Bankas atkreipė dėmesį, kad brangstantys degalai kelia kainas plačiu mastu, o infliacijos spaudimas išlieka atkaklus.

    Investuotojai artimiausiomis dienomis laukia naujų JAV infliacijos ir užimtumo rodiklių, kurie gali nulemti tolimesnius Federalinio rezervų banko sprendimus. Jei duomenys patvirtins, kad kainų augimas vėl stiprėja, rinkose gali išlikti padidėjęs svyravimas tiek obligacijose, tiek akcijose, o energijos kainos gali dar labiau išauginti spaudimą vartotojų biudžetams.
  • Nafta smuko žemiau 90 eurų: D. Trumpo žinia apie pokalbius su Iranu supurtė rinkas

    Nafta smuko žemiau 90 eurų: D. Trumpo žinia apie pokalbius su Iranu supurtė rinkas

    Rinkos sureagavo į signalus iš Niujorko

    Trečiadienį naftos kainos smuko, kai JAV prezidentas Donaldas Trumpas pranešė, kad Jungtinių Tautų metu JAV ir Irano atstovai surengė derybas. Jo teigimu, susitikimas truko apie tris valandas ir buvo „labai produktyvus“, o netrukus planuojamas dar vienas kontaktas.

    Tarptautiniu etalonu laikomos „Brent“ naftos kaina Europos ryte siekė apie 87 eurus už barelį, o JAV etalonas WTI buvo apie 79 eurai už barelį. Kainų kritimas rodo, kad bent trumpuoju laikotarpiu dalis geopolitinės rizikos premijos iš kainų buvo „ištrinta“.

    Diplomatija mažina įtampą, bet grėsmės niekur nedingo

    Naftos rinka pastaraisiais mėnesiais jautriai reaguoja į Artimųjų Rytų konflikto eskalacijos riziką, ypač dėl tiekimo maršrutų. Viena svarbiausių arterijų yra Hormūzo sąsiauris, kuriuo tradiciškai gabenama reikšminga pasaulinės naftos ir suskystintų dujų dalis, todėl bet kokie sutrikimai greitai persiduoda kainoms.

    Šiame kontekste signalas apie dialogą su Iranu investuotojams tapo ženklu, kad gali atsirasti daugiau erdvės deeskalacijai. Vis dėlto rinkos dalyviai pabrėžia, kad realus proveržis priklausys nuo konkrečių sprendimų dėl sankcijų, laivybos saugumo ir regioninių konfliktų dinamikos.

    „Šis susitikimas keičia rinkos nuotaiką nuo vien eskalacijos kainodaros prie tikro diplomatinio proceso, nors galutinis susitarimas vis dar atrodo tolimas“, – sakė „Quintex Intel“ analitikas Stephenas Innesas.

    Saudo Arabijos vamzdynas taip pat nusvėrė kainas

    Kainų spaudimą sustiprino ir pranešimai, kad Saudo Arabija atnaujina veiklą Rytų–Vakarų vamzdynu, leidžiančiu žaliavai pasiekti Raudonąją jūrą neplaukiant per Hormūzo sąsiaurį. Šis maršrutas laikomas svarbia alternatyva, kai kyla rizika Persijos įlankoje.

    Pasak žiniasklaidos cituojamų šaltinių, karalystė tikisi atnaujinti eksporto srautus artimiausiomis dienomis, o „Saudi Aramco“ esą informavo dalį Azijos perdirbėjų apie galimybę atsiimti naftą iš Janbu uosto. Tuo pat metu Europos pirkėjams signalai gali būti griežtesni, nes tiekimas pagal dalį spalio susitarimų gali būti ribojamas.

    Biržos kilo, investuotojai laukia naujų susitikimų

    Žaliavos pigimas prisidėjo prie ramesnių nuotaikų ir akcijų rinkose, nors Europos indeksai atsidarymo metu judėjo nevienodai. JAV rinkose investuotojai taip pat stebėjo obligacijų pajamingumus, kurie jautriai reaguoja į energijos kainas ir infliacijos lūkesčius.

    Artimiausiomis dienomis dėmesio centre išliks geopolitiniai susitikimai ir pareiškimai, nes jie gali tiesiogiai veikti tiekimo riziką, draudimo kaštus laivybai ir pasaulinę infliaciją. Energetikos rinkoms tai reiškia vieną dalyką: kainų svyravimai greičiausiai išliks dideli.

  • Obligacijų pajamingumai šauna į viršų, bet akcijos laikosi: kas vyksta rinkose?

    Obligacijų pajamingumai šauna į viršų, bet akcijos laikosi: kas vyksta rinkose?

    Pasaulio obligacijų rinkose pajamingumai kyla iki lygių, kurie daugeliui investuotojų primena laikotarpį prieš 2008 metų finansų krizę. JAV 30 metų iždo obligacijų pajamingumas išsilaiko virš 5 proc., o Vokietijoje, Japonijoje ir Jungtinėje Karalystėje skolinimosi kaina priartėjo prie kelių dešimtmečių aukštumų.

    Įprastai toks šuolis turėtų smogti akcijoms, nes brangsta įmonių skolinimasis, didėja vadinamoji diskonto norma ir obligacijos tampa patrauklesne alternatyva rizikingesnėms investicijoms. Tačiau 2026 metais vaizdas kitoks: JAV S&P 500 indeksas yra pakilęs apie 13 proc., Europos STOXX 600 augo apie 9,5 proc., o Japonijos Nikkei 225 šoktelėjo daugiau nei 27 proc.

    Kas kelia pajamingumus?

    Skirtumą lemia ne vien pajamingumų lygis, o priežastys, kodėl jie kyla. Niujorko federalinio rezervo banko vadovas Johnas Williamsas viešai akcentavo, kad ilgalaikių pajamingumų kilimą šiuo metu labiau stumia ekonomikos stiprumas ir didelės investicijos į DI, duomenų centrus bei technologinę infrastruktūrą.

    „Tai daugiausia lemia stipri JAV ekonomika ir tvirtos perspektyvos, kurias maitina didelės investicijos į DI ir duomenų centrus“, – sakė Johnas Williamsas.

    Tokia logika investuotojams svarbi: jei pajamingumai kyla dėl gerėjančių augimo lūkesčių, įmonės gali generuoti didesnes pajamas, o pelno augimas kompensuoja dalį brangesnio finansavimo poveikio. Kitaip tariant, akcijas spaudžia palūkanos, bet palaiko gerėjantys rezultatai.

    Akcijoms padeda rekordiniai pelnai

    Dar vienas atsparumo paaiškinimas yra įmonių finansiniai rezultatai. Remiantis „FactSet“ skelbta apžvalga, kai ataskaitas buvo pateikusios beveik visos S&P 500 bendrovės, maždaug 86 proc. viršijo pelno prognozes, o apie 77 proc. pranoko pajamų lūkesčius.

    „FactSet“ duomenimis, vadinamasis mišrusis pelno augimas siekė apie 52 proc. ir tai būtų sparčiausias tempas nuo 2021 metų antrojo ketvirčio. Tuo pat metu pajamos augo apie 15,5 proc., o grynojo pelno marža pakilo iki maždaug 17 proc., aukščiausio lygio nuo 2009 metų, kai pradėta nuosekliai sekti šį rodiklį.

    Riba, kurios rinkos vis dar neperžengė

    Investuotojų diskusijose vis dažniau minima, kad 10 metų JAV obligacijų pajamingumas dar telpa į istoriškai pažįstamą 4–5 proc. intervalą, kuris kai kurių ekonomistų vadinamas senuoju normaliu režimu. Kol pajamingumai kyla kartu su augimu ir nesukelia staigaus ekonomikos lėtėjimo, akcijų rinka gali išlikti stabili.

    „Dėl valdžios skolos pradėsime rimtai nerimauti tada, kai rimtai sunerims obligacijų rinkos“, – yra pabrėžęs ekonomistas Edas Yardeni.

    Vis dėlto rizika niekur nedingsta: blogiausias scenarijus akcijoms būtų toks, kai pajamingumai toliau kyla, o ekonomikos augimas silpsta, pelno prognozės prastėja ir didėja infliacijos lūkesčiai. Tuomet susidėtų du smūgiai iš karto: brangesni pinigai ir mažėjantis pelnas.

    Artimiausios savaitės rinkoms svarbios todėl, kad investuotojai lauks centrinių bankų signalų dėl palūkanų krypties ir vertins, ar dabartinis pajamingumų šuolis iš tiesų atspindi stiprią ekonomiką, ar jau tampa griežtėjančių finansinių sąlygų požymiu. Nuo šio atsakymo priklausys, kiek ilgai akcijos galės ignoruoti brangstančias obligacijas.

  • Varšuvos birža vėl taikosi į rekordą: WIG20 priartėjo prie 4 000, investuotojai nepraranda optimizmo

    Varšuvos vertybinių popierių birža ketvirtadienį prekybą pradėjo nedideliais pagrindinių indeksų prieaugiais, o investuotojų dėmesio centre vėl atsidūrė WIG20 bandymas sugrįžti prie istorinių aukštumų. Sesijos pradžioje indeksas siekė apie 3 992 punktus ir per pirmąsias minutes pamažu artėjo prie psichologiškai svarbios 4 000 punktų ribos.

    Platesnės rinkos indeksas WIG taip pat fiksavo augimą ir laikėsi apie 151 086 punktų. Tokia dinamika signalizuoja, kad rinkoje išlieka tikėjimas vasaros ralio tęstinumu, nors pastarosiomis dienomis matėsi ir ryškesnių pelnų realizavimo epizodų.

    Kas labiausiai judina WIG20?

    Ankstyvoje prekybos fazėje WIG20 sudėtyje matėsi apylygė jėgų pusiausvyra: dalis bendrovių brango, dalis pigo. Tarp labiau stebimų pozicijų išliko žaliavų ir energetikos sektoriaus atstovai, kurie dėl savo svorio gali reikšmingai paveikti viso indekso kryptį.

    Rinkoje išsiskyrė KGHM ir Orlen, kurių kainų pokyčiai dažnai tampa barometru platesnėms nuotaikoms. Ankstesnėje sesijoje WIG20 trumpam buvo perkopęs 4 000 punktų ribą, tačiau dienos eigoje, aktyviau parduodant instituciniams investuotojams, dalis augimo buvo ištrinta.

    Žaliavos ir lūkesčiai dėl rezultatų

    KGHM akcijoms papildomo impulso suteikia žaliavų rinkos: investuotojai vertina vario ir aukso kainų kryptį, kuri dažnai persiduoda kasybos bendrovių vertinimams. Esant brangesnėms žaliavoms, rinkoje auga lūkestis dėl geresnių pajamų ir pelningumo perspektyvos, nors kartu didėja ir jautrumas kainų svyravimams.

    Orlen atveju svarbus veiksnys – įmonės finansinių rezultatų laukimas. Tokiais periodais prekyboje dažnai matomas didesnis aktyvumas, nes dalis investuotojų bando „užbėgti už akių“ ataskaitoms, o dalis, priešingai, mažina riziką iki paskelbimo.

    Ką stebėti artimiausiomis dienomis?

    WIG20 artėjimas prie 4 000 punktų ribos rinkoje veikia kaip nuotaikų testas: sėkmingas įsitvirtinimas aukščiau dažnai pritraukia papildomą kapitalą, tačiau nesėkmė gali paskatinti greitesnę korekciją. Investuotojams tenka vertinti ne tik pavienių bendrovių pelnus, bet ir platesnį foną, įskaitant žaliavų kainų pokyčius bei pinigų srautų kryptį regione.

    Trumpuoju laikotarpiu didžiausią įtaką gali turėti stambiųjų WIG20 bendrovių rezultatų sezonas ir rinkos reakcija į naujus skaičius. Jei lūkesčiai bus pateisinti, optimizmas gali išlikti, tačiau bet koks nusivylimas dažnai suveikia kaip katalizatorius pelnų realizavimui.

  • Milijonierių bumas Europoje: „Capgemini“ skaičiuoja milijonus naujų turtuolių – kas juos augina?

    Milijonierių bumas Europoje: „Capgemini“ skaičiuoja milijonus naujų turtuolių – kas juos augina?

    2025 metais pasaulyje ženkliai padaugėjo didelės grynosios vertės žmonių, o jų sukauptas turtas pasiekė naują rekordą. „Capgemini“ World Wealth Report skaičiuoja, kad per metus prie turtingiausiųjų prisijungė beveik 2 000 000 žmonių, o bendra jų turto vertė išaugo 8,7 proc.

    Ataskaitoje didelės grynosios vertės asmenimis laikomi tie, kurie turi daugiau nei apie 850 000 eurų investuojamo turto, neįskaičiuojant pagrindinio būsto. Ši riba svarbi todėl, kad ji parodo ne nekilnojamojo turto, o finansinių investicijų ir kapitalo koncentraciją.

    Europoje milijonierių gretos taip pat augo, tačiau tendencijos skiriasi pagal šalis ir ekonomikos struktūrą. „Capgemini“ vertinimu, Europoje yra apie 6 000 000 didelės grynosios vertės asmenų, o jų turto augimas 2025 metais paspartėjo iki 8,0 proc., kai metais anksčiau siekė 0,7 proc.

    Ryškiausi pokyčiai fiksuojami šalyse, kurios pasižymi palankesne investicine ir mokestine aplinka bei stipriais finansų sektoriais. Ataskaitoje išskiriamas Liuksemburgas, kur milijonierių skaičius augo 13,5 proc., Vokietija – 11,1 proc., Belgija – 9,0 proc., o Prancūzijoje ir Jungtinėje Karalystėje augimas buvo gerokai nuosaikesnis.

    Kas iš tikrųjų didina turtą?

    Ekspertai pabrėžia, kad turto šuolį dažnai lemia finansų rinkų ciklai ir investicijų grąža, o ne vien atlyginimų augimas. Kai akcijų ir obligacijų rinkos kyla, didesnę investicinę bazę turintys žmonės turtėja sparčiau, todėl atotrūkis nuo vidutinių pajamų gyventojų gali didėti.

    „Matėme aiškų poslinkį link akcijų ir fiksuotos grąžos priemonių, o grynųjų dalis portfeliuose mažėjo“, – sakė „Capgemini“ vykdomasis viceprezidentas Gareth Wilson.

    Pasak jo, grynųjų mažėjimas rodo didesnį norą siekti grąžos net prisiimant daugiau rizikos. Tokie sprendimai gali skatinti kapitalo patekimą į įmones, inovacijas ir projektus, tačiau kartu didina priklausomybę nuo rinkų svyravimų.

    Kodėl tai svarbu ne milijonieriams?

    Milijonierių skaičiaus augimas dažnai sutampa su investicijų aktyvėjimu, o tai gali prisidėti prie įmonių plėtros, darbo vietų kūrimo ir technologinės pažangos. Kita vertus, visuomenėse auga klausimai dėl nelygybės, būsto įperkamumo ir to, ar ekonomikos augimo vaisiai pasiskirsto pakankamai plačiai.

    Europa pastaraisiais metais patyrė didesnį spaudimą išlaidoms dėl gynybos, energetikos ir pramonės transformacijos, todėl kapitalo srautai vis dažniau krypsta į sektorius, kuriuos stipriai veikia geopolitika ir valstybės prioritetai. „Capgemini“ aptariamame kontekste išskiriama, kad rinkos impulsų gali suteikti ir centrinio banko sprendimai, kai palūkanų normų politika sukuria daugiau stabilumo investicijoms.

    Ataskaita leidžia daryti išvadą, kad 2025 metais turto augimas buvo ne tik statistinis reiškinys, bet ir signalas apie investavimo elgsenos pokyčius. Kuo daugiau kapitalo nukreipiama į rinkas, tuo labiau bendras ekonomikos pulsas priklauso nuo jų dinamikos, o tai aktualu ir tiems, kurie patys milijono dar neturi.

  • Naftos kainos šovė beveik 4 proc.: įtampa Hormūzo sąsiauryje vėl gąsdina rinkas

    Naftos kainos šovė beveik 4 proc.: įtampa Hormūzo sąsiauryje vėl gąsdina rinkas

    Pasaulinėse rinkose pirmadienį brango nafta, atsinaujinus įtampai dėl Hormūzo sąsiaurio ir galimų tiekimo sutrikimų. „Brent“ rūšies naftos kaina pakilo 3,9 proc. iki maždaug 73 eurų už barelį, o JAV etalonas pabrango apie 4 proc. iki maždaug 69 eurų.

    Kainų šuolis įvyko po pranešimų apie JAV smūgių bangas Iranui ir Teherano atsaką regione. Prieš tai naftos kainos buvo nusileidusios iki lygių, fiksuotų iki konflikto eskalacijos, kai laivybos srautai sąsiauryje buvo atsinaujinę.

    Hormūzo sąsiauris vėl dėmesio centre

    Hormūzo sąsiauris yra vienas svarbiausių pasaulio energetikos „butelio kakliukų“: per jį keliauja didelė dalis jūromis gabenamos žalios naftos ir naftos produktų. Net ir riboti incidentai ar grasinimai riboti laivybą paprastai iškart didina rizikos priedą naftos kainoje.

    Analitikų vertinimu, rinka jautriausiai reaguoja ne į pačius trumpalaikius kainų pokyčius, o į tiekimo grandinės stabilumą ir draudimo bei transportavimo kaštus. Bet koks laivybos trikdymas gali branginti ne tik žaliavą, bet ir jos pristatymą į Europą bei Aziją.

    Akcijų rinkos: Azija smuko, Europa beveik nejudėjo

    Įtampos fone Azijos biržose dominavo nuosmukis: Tokijo „Nikkei 225“ krito 1,1 proc., Seulo „Kospi“ smuko 5,6 proc. Europoje pagrindiniai indeksai daugiausia svyravo nežymiai, investuotojams vertinant geopolitines rizikas ir infliacijos perspektyvas.

    JAV ateities sandoriai rodė prastesnes nuotaikas: „S&P 500“ kontraktai smuko apie 0,4 proc., „Dow Jones“ apie 0,3 proc., o „Nasdaq“ apie 1 proc. Rinkos dalyviai nerimauja, kad brangesnė nafta gali apsunkinti infliacijos mažėjimą ir ilgiau išlaikyti aukštas palūkanų normas.

    DI bumas ir artėjantis rezultatų sezonas

    Praėjusios savaitės pabaigoje JAV akcijas dar rėmė DI tematikos optimizmas, tačiau rizikos apetitas išlieka trapus dėl didelių vertinimų ir staigių kainų svyravimų. „Nvidia“ buvo viena stipriausių „S&P 500“ kilimą tempusių bendrovių, jos akcijos kilo 4 proc.

    Šią savaitę dėmesys persikelia į įmonių rezultatų sezoną, ypač didžiuosius JAV bankus. Investuotojai tikisi, kad pelnų augimas pateisins aukštas akcijų kainas, o naftos brangimas netaps dar vienu veiksniu, skatinančiu infliaciją ir ilgesnį griežtų palūkanų laikotarpį.

  • DI bumas kelia akcijas į rekordus, bet BIS perspėja: taip gali prasidėti kitas krachas

    DI bumas kelia akcijas į rekordus, bet BIS perspėja: taip gali prasidėti kitas krachas

    Tarptautinių atsiskaitymų bankas (BIS), dažnai vadinamas centrinių bankų banku, perspėja, kad sparčiai augančios investicijos į dirbtinį intelektą gali kaupti rizikas, kurios finansų rinkas paverstų jautrias bet kokiam sukrėtimui. Metinėje ekonominėje ataskaitoje pabrėžiama, jog euforija technologijų sektoriuje gali persimesti į platesnę ekonomiką.

    BIS teigimu, per pastaruosius metus DI investicijos prisidėjo prie augimo ir akcijų rinkų rekordų, tačiau kartu didino ir finansinį pažeidžiamumą. Reguliuotojams signalizuojama, kad delsiant, vėlesnis prisitaikymas gali būti skausmingesnis tiek bendrovėms, tiek vartotojams.

    „Žinutė yra skubi: politikos formuotojai turėtų veikti dar prieš apsisukimą, nes vėliau prisitaikymas bus skausmingesnis“, – sakė BIS generalinis direktorius Pablo Hernández de Cos.

    Ataskaitoje išskiriamas investicijų mastas. BIS skaičiuoja, kad penki didžiausi vadinamieji hiperskalės debesijos ir technologijų žaidėjai 2025 ir 2026 metais gali įsipareigoti DI infrastruktūrai skirti daugiau nei 878 mlrd. eurų, o tempas kai kuriais atvejais lenkia uždirbamą pelną ir laisvus pinigų srautus.

    BIS aiškina, kad šias išlaidas skatina nuostata, jog rinkoje ilgainiui dominuos tik keli nugalėtojai, todėl bendrovės lenktyniauja investuodamos į projektus, kurių grąža išlieka neaiški. Tokia dinamika primena ankstesnes technologines manijas, kai proveržis buvo realus, bet kapitalo srautas pranokdavo komercinę logiką.

    Istorinės paralelės ir naujos rizikos

    BIS lygina dabartinį DI pakilimą su praeities investiciniais bumais, tokiais kaip XIX amžiaus kanalų ir geležinkelių karštinės, XX amžiaus elektrifikacijos šuolis ar vėliau sprogęs dotkomų burbulas. Bendras bruožas, anot ataskaitos, tas, kad investicijos augdavo sparčiau nei realiai pagrįsta grąža, o vėliau sekdavo staigesnis atoslūgis.

    Papildomą grėsmę, BIS vertinimu, kelia įtempti akcijų įverčiai ir sudėtingesni finansavimo modeliai. Ataskaitoje minimas ir vadinamasis žiedinis finansavimas, kai lustų gamintojai ar debesijos tiekėjai investuoja į DI laboratorijas, o šios vėliau įsipareigoja pirkti jų skaičiavimo resursus, taip tarsi perkeliančios pinigus atgal į pirminius finansuotojus per pajamas.

    Kita problema, anot BIS, yra tai, kad dalis kapitalo keliauja per mažiau prižiūrimus ne bankų kanalus, įskaitant rizikos fondus ir privataus kredito rinką. Tokia struktūra, BIS vertinimu, gali lemti greitesnį ir aštresnį nuosmukį, jei DI lūkesčiai pradėtų griūti.

    Duomenų centrų kaina ir infliacijos pavojus

    Rizikos matomos ne vien rinkose. Diskusijose vis dažniau akcentuojama, kad DI plėtra turi ir paslėptą kainą, kuri atsispindi bendrovių apskaitoje bei vartotojų kainose, ypač dėl duomenų centrų statybų, elektros poreikio ir specializuotos įrangos atnaujinimo.

    Viena iš įvardijamų sričių yra duomenų centrų įrangos nusidėvėjimo prielaidos. Jei bendrovės daro prielaidą, kad brangi įranga tarnaus ilgiau, sąnaudos paskirstomos per daugiau metų, o trumpuoju laikotarpiu pelningumas gali atrodyti geresnis, nei rodo realus pinigų deginimas ir poreikis nuolat atnaujinti specializuotus lustus.

    Kolumbijos universiteto ekonomistas Stijn Van Nieuwerburgh yra nurodęs, kad per artimiausius šešerius metus bendra DI infrastruktūros plėtra galėtų kainuoti apie 7 trln. eurų. BIS atkreipia dėmesį, kad dalis tokių projektų gali būti finansuojami ir ne visuomet aiškiai matomomis struktūromis, kas nuosmukio atveju didintų netikėtumo riziką.

    Be to, vis garsiau kalbama apie infliacinį poveikį, kai didelė paklausa DI serveriams ir jų komponentams perskirsto tiekimo grandines, o brangstant atminties ir saugyklų sprendimams spaudimas gali persiduoti ir vartotojų elektronikai. BIS pabrėžia, kad elektros sąnaudų augimas ir duomenų centrų apetitas energijai taip pat gali tapti kainas didinančiu veiksniu.

    Kartu ataskaitoje pripažįstama ir priešinga galimybė: jei DI realiai pakels produktyvumą, ilgainiui jis gali veikti ir kaip infliaciją mažinantis veiksnys. Tačiau BIS akcentas aiškus: kol grąža neapibrėžta, o investicijos milžiniškos, finansų sistemos atsparumą būtina vertinti iš anksto, o ne po to, kai burbulas ima leistis.

  • 2026-ųjų pusmečio investicijų šokas: DI laimėtojai šovė į viršų, auksas ir bitkoinas krito

    2026-ųjų pusmečio investicijų šokas: DI laimėtojai šovė į viršų, auksas ir bitkoinas krito

    Pirmasis 2026 metų pusmetis pasaulio rinkose atnešė aiškią žinutę: daugiausia uždirbo tie, kurie statė ne ant pažadų, o ant DI infrastruktūros. Tuo metu dalis tradicinių saugių prieglobsčių ir populiarių spekuliacinių aktyvų investuotojus nuvylė, nors geopolitinė įtampa niekur nedingo.

    Fone vyravo karas Artimuosiuose Rytuose, politinis neapibrėžtumas ir naftos kainų šuoliai, tačiau kai kurių regionų akcijų indeksai vis tiek pasiekė naujas aukštumas. Rinkos dalyviai vis dažniau vertino ne emocijas, o pinigų srautus, palūkanų normų kryptį ir tai, kur realiai keliauja didžiųjų technologijų bendrovių kapitalo išlaidos.

    Kas kilo: atmintis, lustai ir duomenų centrai

    Ryškiausia metų pradžios žvaigždė buvo ne pati matomiausia technologijų sritis, o atminties ir duomenų saugyklų gamintojai. DI modelių mokymui ir veikimui reikia milžiniškų didelės spartos atminties bei kaupiklių apimčių, o paklausai susidūrus su ribota pasiūla kainos šoktelėjo kartu su akcijomis.

    Tarp JAV biržų lyderių minimos bendrovės, susijusios su atminties ir duomenų saugojimo grandine: „SanDisk“ per pusmetį augo daugiau kaip 850 proc., o „Western Digital“, „Micron Technology“ ir „Seagate Technology“ vertė per tą patį laikotarpį daugiau nei patrigubėjo. Tokie tempai įprastai būtų siejami su kelerių metų ciklu, o ne su šešiais mėnesiais.

    DI investicijų banga kilstelėjo ir kitus JAV technologijų vardus, kurių veikla tiesiogiai susijusi su aparatine įranga ar gamybos grandine. Tarp stipriausiai brangusių minimos „Intel“, „Dell“, „Advanced Micro Devices“ ir „Applied Materials“, kurių akcijų pokytis nuo metų pradžios siekė maždaug 150–280 proc.

    Banga persimetė ir į Aziją bei besiformuojančias rinkas, kur puslaidininkių ekosistema turi didelį svorį indeksuose. Minima, kad Pietų Korėjos KOSPI per pusmetį padvigubėjo, Japonijos Nikkei 225 pakilo apie 40 proc., o MSCI Emerging Markets indeksas ūgtelėjo maždaug 27 proc.

    Europoje vaizdas buvo ramesnis: FTSE 100 per pusmetį pakilo 7 proc., Prancūzijos CAC 40 augo 5 proc., Vokietijos DAX pridėjo 2 proc. Tuo pat metu MSCI India indeksas smuko 5 proc., o Honkongo Hang Seng krito 6 proc., atspindėdamas skirtingas kapitalo srautų kryptis ir investuotojų rizikos apetitą.

    Vis dėlto dalis įspūdingų technologijų prieaugių ėmė braškėti metų viduryje, kai rinkoje sustiprėjo išpardavimas technologijų sektoriuje. Tai priminė, kad DI temoje kainų svyravimai gali būti itin staigūs, o pelnai dažnai realizuojami tada, kai lūkesčiai tampa pernelyg vienpusiai.

    Kas nuvylė: vakarykščiai favoritai ir saugūs prieglobsčiai

    Kita medalio pusė buvo skausminga vakarykščiams lyderiams. Minima, kad buvusios DI rinkos numylėtinės „Meta“ ir „Microsoft“ pagal bendrą grąžą atsiliko, atitinkamai smukdamos 14 proc. ir 24 proc., nes didelės investicijos į DI infrastruktūrą padidino kapitalo poreikį, o investuotojai ėmė skeptiškiau vertinti aukštus įkainojimus.

    Geopolitinės įtampos sąlygomis dalis investuotojų tikėjosi aukso renesanso, tačiau kryptis pasirodė priešinga. Straipsnyje minimas rekordinis kainos pikas metų pradžioje ir vėlesnis maždaug 28 proc. kritimas nuo viršūnės, o pagrindiniu spaudimo veiksniu įvardijamos didesnės obligacijų pajamingumo ir grynųjų palūkanų normos, nes auksas pats pajamų negeneruoja.

    Dar labiau nuvylė bitkoinas, kuris per pirmąjį pusmetį, kaip nurodoma, krito apie 28 proc. Rinkos nuotaiką čia slopino kapitalo rotacija į su DI susijusias akcijas ir vėstantis rizikos apetitas kriptoturtui, kai investuotojai pradėjo griežčiau vertinti nepastovumo kainą.

    Perkainojimas ir atvėsusios temos

    Jungtinėje Karalystėje nemažą dalį judėjimo generavo įsigijimų ir perėmimų lūkesčiai, o kai kurios FTSE 100 bendrovės sulaukė pirkėjų dėmesio. Tai signalizavo, kad net ir po ilgesnio įkainių persitvarkymo dalis tarptautinių investuotojų vis dar mato vertę britų biržos flagmanuose.

    Tuo pat metu nekilnojamojo turto rinkos vangumas smogė daliai statytojų, o kai kurios su technologijomis susijusios bendrovės atsidūrė po padidinamuoju stiklu dėl DI galimos konkurencijos. Investuotojai vis dažniau klausia, kurios verslo nišos taps DI laimėtojomis, o kurios bus priverstos skubiai keisti modelį.

    Išskirtinai atvėso gynybos sektoriaus sandoris: po stiprių 2025 metų dalis gynybos bendrovių akcijų traukėsi, nes augantys karinių biudžetų lūkesčiai, panašu, buvo jau įskaičiuoti į kainas. Tai dar kartą parodė, kad net ir akivaizdžiai palankios tendencijos rinkoje gali būti įkainotos anksčiau, nei pasimato realūs finansiniai rezultatai.

    Šis tekstas yra informacinio pobūdžio ir nėra investavimo rekomendacija. Prieš priimant sprendimus verta įvertinti riziką, diversifikaciją ir tai, kaip palūkanų normos, žaliavų kainos bei DI investicijų ciklas gali paveikti skirtingas turto klases.

  • „Ferrari“ pristatė 550 000 eurų elektromobilį: internete juokiasi, akcijos krito 7,8 proc.

    „Ferrari“ pristatė 550 000 eurų elektromobilį: internete juokiasi, akcijos krito 7,8 proc.

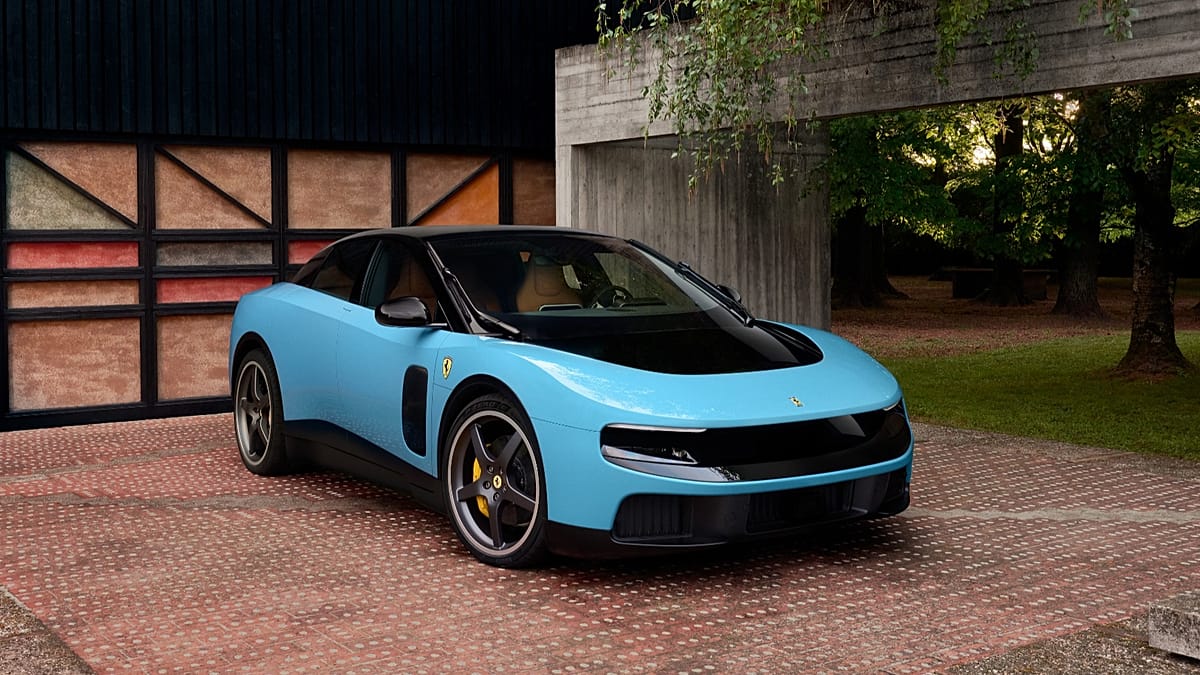
    „Ferrari“ pirmadienį Romoje pristatė pirmąjį visiškai elektrinį savo automobilį „Luce“. Penkiavietis modelis, kurio kaina siekia apie 550 000 eurų, iškart tapo vienu brangiausių serijinių elektromobilių rinkoje.

    Tačiau džiaugsmą netrukus pakeitė kritika: socialiniuose tinkluose automobilio dizainas pradėtas lyginti su „Nissan Leaf“ ir pigesniais „Toyota“ modeliais. Investuotojų reakcija taip pat buvo aštri: prekybos Milane metu „Ferrari“ akcijos buvo smukusios iki 7,8 proc.

    Interneto verdiktas ir politika

    Kritika apsiribojo ne vien anoniminiais komentarais. Buvęs Italijos pramonės ministras Carlo Calenda, kadaise dirbęs „Ferrari“, naujieną pavertė platesne ataka prieš įmonės vadovą Johną Elkanną ir jo sprendimus.

    Politikas teigė, kad „Luce“ esą yra įžeidimas markės gerbėjams ir kartu simbolizuoja, kaip silpnėja Italijos pramonės pamatai. Tokie pasisakymai greitai išplito, o diskusija persimetė nuo dizaino prie strategijos ir identiteto klausimų.

    Ką žada „Luce“ technika

    Techninė pusė, sprendžiant iš pristatymo, skirta nutildyti skeptikus. „Ferrari“ nurodo, kad „Luce“ turi keturis elektros variklius, po vieną kiekvienam ratui, o bendra galia viršija 1 000 arklio galių.

    Skelbiama, kad automobilis iki 100 kilometrų per valandą įsibėgėja per 2,5 sekundės, o maksimalus greitis viršija 310 kilometrų per valandą. Taip pat akcentuojamas praktiškumas: penkios sėdimos vietos ir 600 litrų bagažinė, kas „Ferrari“ pasaulyje nėra įprastas prioritetas.

    Kas slypi už dizaino ir garso

    „Luce“ dizainas kurtas bendradarbiaujant su buvusiu „Apple“ dizaino vadovu Jony Ive ir jo kolektyvu „LoveFrom“. Glotnus, stikliškas kėbulas ryškiai nutolsta nuo tradiciškai raumeningų „Ferrari“ siluetų, todėl daliai gerbėjų jis tapo sunkiai atpažįstamas.

    Gamintojas bandė iš anksto suvaldyti ir kitą jautrią temą, elektromobilių skleidžiamą garsą. „Ferrari“ teigia penkerius metus kūrusi akustinę sistemą, kuri fiksuoja ir sustiprina elektros pavaros skleidžiamą ūžesį, vietoj to, kad dirbtinai imituotų vidaus degimo variklio riaumojimą.

    „„Ferrari Luce“ nėra atsakas į pokyčius. Tai sąmoningas sprendimas vesti į priekį tai, kas ateina“, – sakė Johnas Elkannas.

    Užsakymai, kaip skelbiama, pradėti priimti nuo pirmadienio, o pirmieji pristatymai planuojami dar iki metų pabaigos. Rinkoje, kur prestižiniai gamintojai vis aktyviau elektrifikuoja modelių gamą, „Ferrari“ žingsnis gali tapti lūžio tašku, tačiau pirmosios reakcijos rodo, kad kova vyks ne tik dėl technologijų, bet ir dėl prekės ženklo įvaizdžio.

  • „BP“ akcijos smigo: valdyba netikėtai pašalino pirmininką Albertą Manifoldą dėl elgesio

    „BP“ akcijos smigo: valdyba netikėtai pašalino pirmininką Albertą Manifoldą dėl elgesio

    Didžiosios Britanijos energetikos milžinės „BP“ akcijos smarkiai krito po to, kai bendrovės valdyba netikėtai atleido valdybos pirmininką Albertą Manifoldą. Rinka į šią žinią sureagavo nervingai, o Londono biržoje kotiruojamų akcijų vertė prekybos metu buvo nusmukusi iki maždaug 9 proc.

    „BP“ pranešė, kad sprendimas įsigalioja nedelsiant ir siejamas su rimtais nuogąstavimais dėl valdysenos standartų, priežiūros ir elgesio. Bendrovė plačiau detalių neatskleidė, tačiau pabrėžė, kad valdyba į situaciją sureagavo ryžtingai.

    „Albertas padėjo suteikti daugiau tempo „BP“ transformacijai, tačiau valdybą nustebino ir nuvylė su priežiūra ir elgesiu susiję klausimai, kuriuos ji laiko nepriimtinais“, – sakė „BP“ vyresnioji nepriklausoma direktorė Amanda Blanc.

    Laikinuoju valdybos pirmininku paskirtas Ianas Tyleris, o nuolatinio vadovo atrankos procesas, anot įmonės, bus pradėtas artimiausiu metu. „BP“ taip pat tvirtina nekeičianti strateginės krypties ir akcentuoja finansinę drausmę bei siekį didinti akcininkų grąžą.

    Šis sprendimas priimtas įtemptame kontekste: Albertas Manifoldas pirmininko pareigas ėjo tik nuo spalio, o visai neseniai akcininkų susirinkime sulaukė mažesnio nei įprasta palaikymo. Už jo kandidatūrą balsavo 81,8 proc. akcininkų, nors tokiose procedūrose valdybos nariai dažnai gauna gerokai artimesnį 100 proc. pritarimą.

    Vadovų ir valdysenos klausimai „BP“ pastaraisiais metais tapo itin jautrūs, ypač investuotojams keliant reikalavimus dėl skaidrumo, rizikų kontrolės ir aiškesnio strategijos vykdymo. Analitikų vertinimu, netikėti pokyčiai valdybos viršuje trumpuoju laikotarpiu didina neapibrėžtumą ir gali didinti akcijos kainos svyravimus.

    Pokyčiai sutampa ir su bendrovės strategijos persiorientavimu: „BP“ viešai skelbė grįžtanti prie pagrindinio naftos ir dujų verslo, daugiau dėmesio skirdama kapitalo disciplinai. Tuo pat metu pasikeitė ir vykdomoji vadovybė, todėl investuotojai atidžiai stebi, ar nauja komanda sugebės stabilizuoti valdyseną ir įtikinti rinką dėl pasirinkto kurso.

    Į situaciją dėmesį atkreipė ir Jungtinės Karalystės institucijos: žiniasklaida pranešė, kad užklausos buvo pateiktos Sunkių nusikaltimų tyrimo tarnybai ir Londono Metropoliteno policijai. Kol kas viešų institucijų komentarų dėl galimo tyrimo ar jo krypties nėra.