Tag: Auksas

  • Irake atverti Asirijos karalienių kapai: aukso lobiai prilygsta Tutanchamono radiniams

    Irake atverti Asirijos karalienių kapai: aukso lobiai prilygsta Tutanchamono radiniams

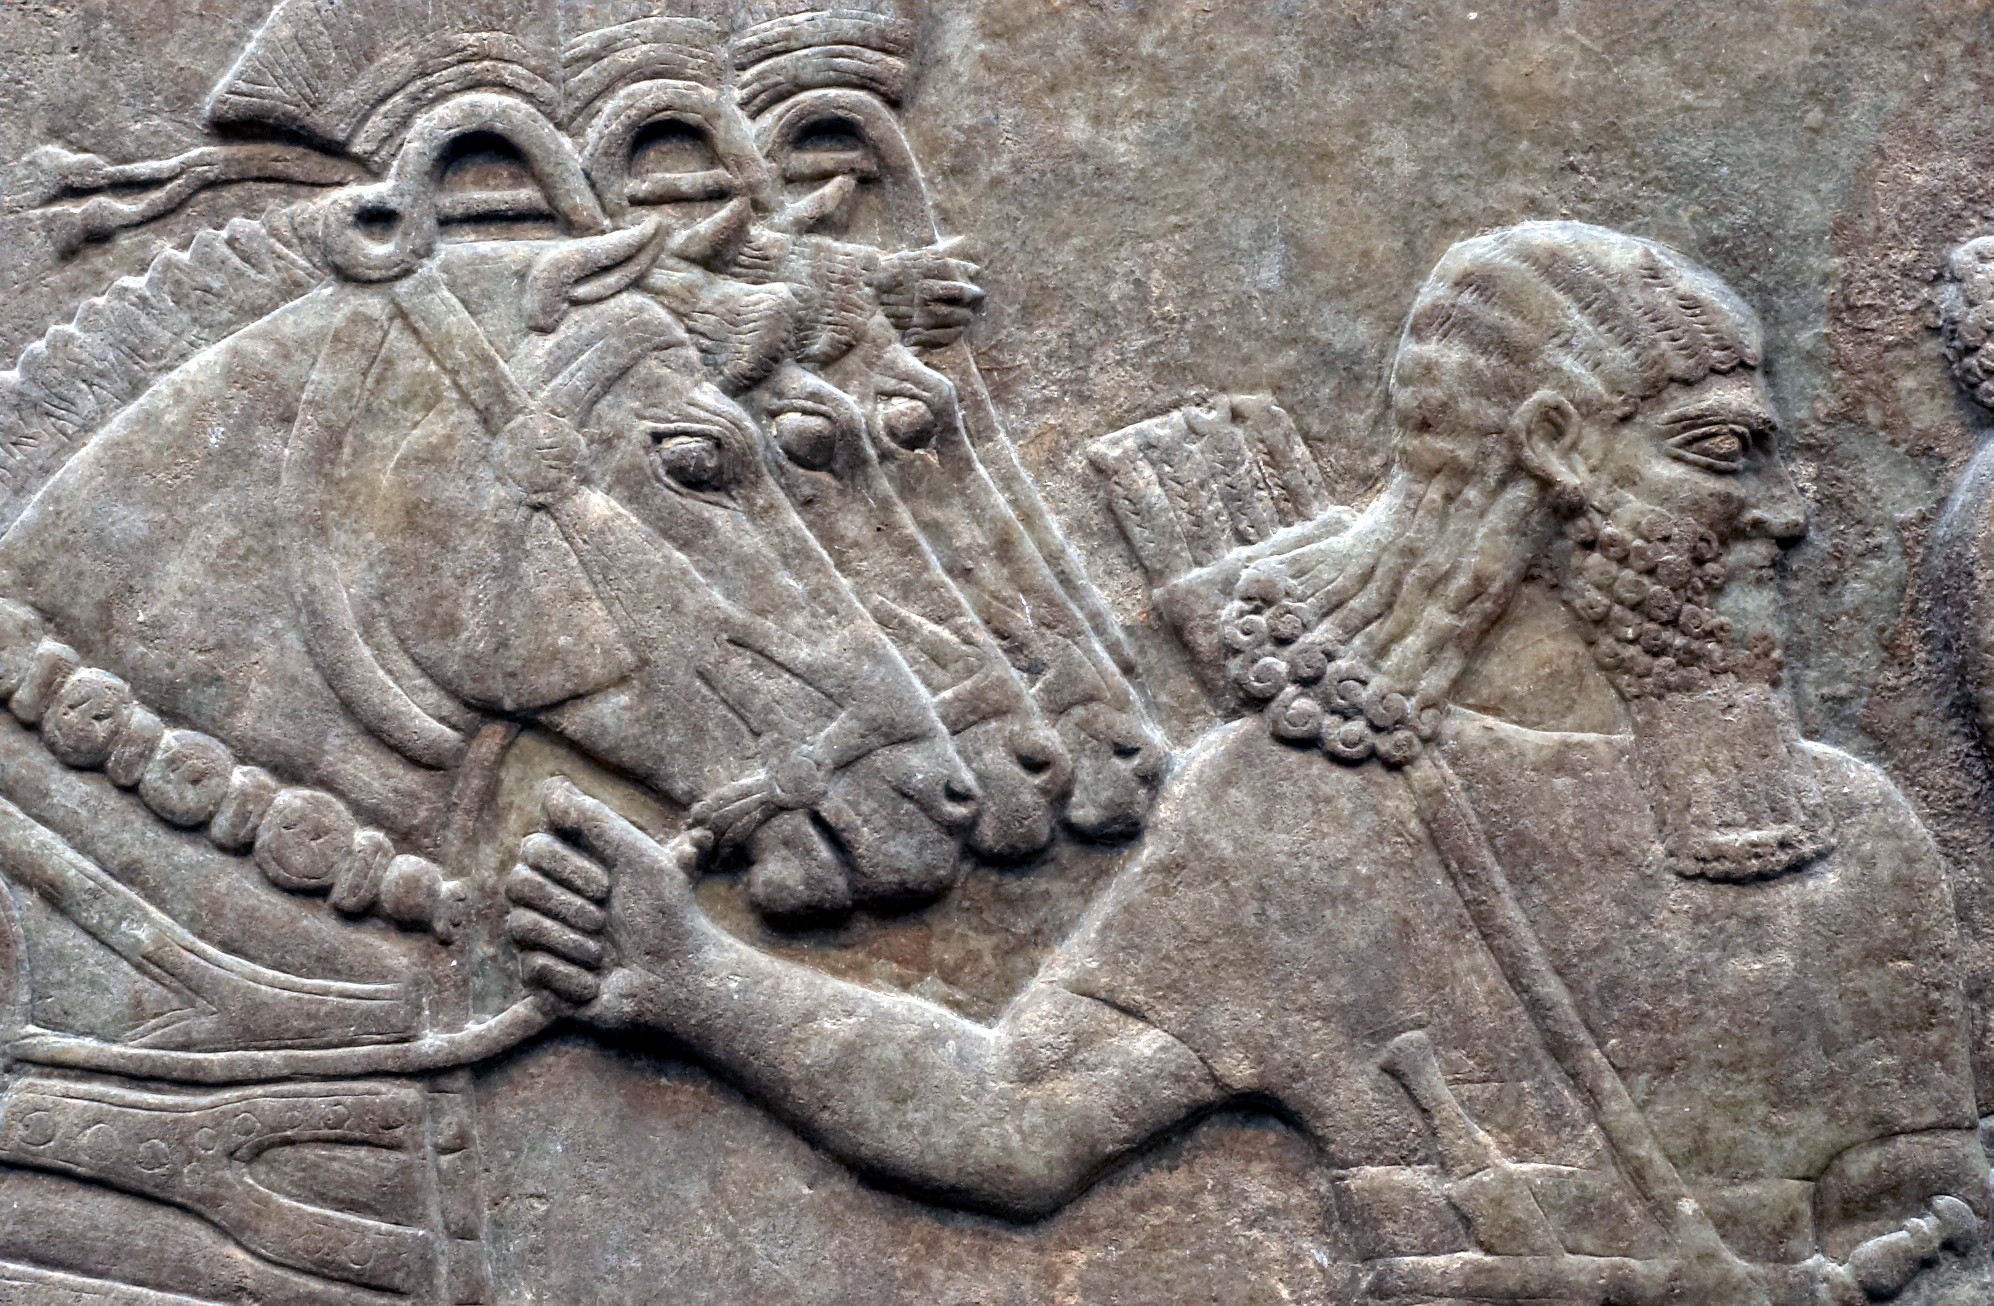
    Šiaurės Irake, Nimrude, senovės Asirijos sostinėje Kalchu, archeologai dar praėjusio amžiaus pabaigoje aptiko karališkuosius kapus, kuriuose buvo sukrautos įspūdingos aukso brangenybės. Po rūmų patalpomis slėptose laidojimo kamerose rasti karališkajai šeimai priklausiusių moterų palaikai ir itin turtingas įkapių rinkinys.

    Kaip skelbta apie tyrimus, kapai buvo atidengti 1988 metais, kai Irako archeologai kasinėjo Ašurnasirpalo II rūmus. Radiniai patraukė dėmesį ne tik gausa, bet ir meistryste, kuri neretai lyginama su garsiausiais Egipto karališkųjų kapaviečių atradimais.

    Kape, tyrėjų įvardijamame kaip antrasis, rasta karūnų, diademų, vėrinių, auskarų, apyrankių, žiedų ir drabužių puošmenų iš aukso. Be to, aptikta dirbinių su lazuritu, karneoliu, agatu ir kitomis vertingomis medžiagomis, o ornamentikoje kartojosi rozetės, stilizuoti medžiai ir religinės simbolikos motyvai.

    Dalį įkapių pavyko susieti su konkrečiomis Asirijos valdovių vardais, minimais ir įrašuose ant daiktų. Tarp jų minimos Yabâ, siejama su Tiglatpilesaru III, Banītu, siejama su Salmanasaru V, ir Ataliya, siejama su Sargonu II.

    Vis dėlto laidojimo aplinkybės pasirodė sudėtingesnės, nei tikėtasi iš pradžių. Vienoje kameroje aptikti dviejų moterų palaikai, o ant įkapių iškalti skirtingų karalienių vardai leidžia manyti, kad dalis brangenybių galėjo būti perduodamos iš kartos į kartą ir tik vėliau pateko į tą patį kapą.

    Ypatingą tyrėjų dėmesį patraukė su Yabâ siejama įspėjamoji įrašų formuluotė, skirta apsaugoti kapą nuo išniekinimo ir nuo bandymų jame laidoti kitą asmenį. Tokios detalės, archeologų vertinimu, padeda geriau suprasti neoasirų požiūrį į mirtį, atminimą ir karališkųjų kapų neliečiamumą.

    Palyginimai su Tutanchamono kapu atsiranda ne atsitiktinai, nes aukso kiekis ir juvelyrikos kokybė Nimrude išties išskirtiniai. Tačiau šie radiniai atveria kitą pasaulį: ne faraonų, o imperijos elito moterų, kurių vaidmuo rašytiniuose šaltiniuose dažnai lieka šešėlyje, todėl archeologija čia tampa esminiu žinių šaltiniu.

    Ne mažiau dramatiška ir šių vertybių naujųjų laikų istorija. Pranešta, kad reikšmingiausi dirbiniai buvo saugomi Irako centrinio banko saugyklose ir išliko per karus, taip pat per 2003 metais vykusį Irako muziejaus Bagdade apiplėšimą.

    Pats Nimrudas patyrė didžiulių nuostolių 2015 metais, kai senovės miesto dalis sunaikino Islamo valstybės kovotojai. Vis dėlto Nimrudo karalienių lobiai išliko vienu ryškiausių neoasirų dvaro prabangos, amatų ir simbolikos liudijimų.
  • „JPMorgan“: jei sumažės ETF apsidraudimas, bitkoinas gali sulaukti daugiau palaikymo nei auksas

    „JPMorgan“: jei sumažės ETF apsidraudimas, bitkoinas gali sulaukti daugiau palaikymo nei auksas

    „JPMorgan“ analitikai teigia, kad bitkoino kainą artimiausiu metu gali labiau palaikyti investuotojų elgsena ETF rinkoje, o ne aukso dinamika. Banko vertinimu, jei sumažėtų poreikis apsidrausti nuo bitkoino svyravimų per opcionus ir kitas priemones, kriptovaliuta galėtų pasirodyti tvirčiau nei auksas.

    Analitikai atkreipia dėmesį, kad po JAV centrinio banko posėdžio liepos pabaigoje tiek bitkoino, tiek aukso ETF fiksavo įplaukas. Tuomet rinkose vėl sustiprėjo vadinamasis apsidraudimo nuo valiutos nuvertėjimo motyvas, kai dalis investuotojų ieško turto, galinčio išlaikyti vertę infliacijos ir fiskalinio neapibrėžtumo laikotarpiais.

    Vis dėlto pastarosiomis dienomis šis impulsas, pasak „JPMorgan“, priblėso: kilo infliacijai koreguotos obligacijų pajamingumo normos, o JAV Senate nebuvo pažengta su kriptoturto reguliavimo iniciatyva, kuri rinkai būtų suteikusi daugiau aiškumo. Toks fonas paprastai mažina rizikingesnio turto patrauklumą ir skatina investuotojus grįžti prie konservatyvesnių instrumentų.

    Banko analizė rodo, kad aukso ETF paklausa atsigavo sparčiau: šie fondai, „JPMorgan“ vertinimu, jau atstatė visus anksčiau metų eigoje patirtus grynuosius nutekėjimus. Tuo metu bitkoino ETF, pasak analitikų, yra susigrąžinę tik maždaug pusę ankstesnių išėjimų, o pastaruoju metu paklausa buvo kiek sumažėjusi.

    „JPMorgan“ pažymi, kad ateities sandorių pozicijos tiek aukse, tiek bitkoine išlieka aukštos, o tai signalizuoja institucinių investuotojų aktyvumą abiejose rinkose. Tačiau ryškiausias skirtumas, analitikų teigimu, matomas ETF rinkos apsidraudimo ir „trumpųjų“ pozicijų paveiksle.

    Pasak banko, „BlackRock“ „iShares Bitcoin Trust“ (IBIT) trumpųjų pozicijų apimtis išlieka arti šių metų aukštumų. Tuo metu „SPDR Gold Shares“ (GLD) atveju trumpųjų pozicijų lygis yra žemiau istorinio vidurkio, todėl aukso ETF pozicionavimas atrodo mažiau skeptiškas.

    „Šis kontrastas rodo, kad bitkoinas vis dar susiduria su skeptiškesniu pozicionavimo fonu nei auksas, tikėtina dėl didesnio apsidraudimo poreikio, nepaisant nesenų įplaukų ir išaugusių ateities sandorių pozicijų“, – sakė „JPMorgan“ analitikai.

    Dar vienas banko akcentuojamas signalas yra opcionų rinkos rodikliai: IBIT atveju, pasak „JPMorgan“, pardavimo ir pirkimo opcionų atvirų pozicijų santykis yra didesnis nei GLD. Tai reiškia, kad investuotojai bitkoino ETF dažniau naudoja apsidraudimui nuo galimo kritimo, o ne vien tik kainos kilimo statymui.

    „JPMorgan“ išvada tokia: jeigu ETF apsidraudimo paklausa sumažėtų, dabartinis didesnis „trumpųjų“ pozicijų ir apsidraudimo lygis bitkoine galėtų virsti papildomu palaikymu kainai. Kitaip tariant, palankesnių naujienų ar stabilizuojantis makrofonui, bitkoinas gali turėti daugiau erdvės atsitiesti nei auksas būtent dėl pozicionavimo struktūros.

    Tuo pačiu bankas pabrėžia, kad bitkoino ir aukso trajektorijas lems ne vien ETF ir opcionų statistika. Makroekonominiai duomenys, palūkanų normų lūkesčiai, reguliavimo kryptis JAV ir rizikos apetitas pasaulio rinkose išliks pagrindiniai veiksniai, galintys greitai pakeisti investuotojų nuotaikas.

  • Bitcoin ir aukso koreliacija šoktelėjo į šešerių metų aukštumas: ar atotrūkis nuo akcijų išsilaikys?

    Pastarosiomis savaitėmis bitkoinas ir auksas rinkose judėjo neįprastai sinchroniškai: jų 90 dienų koreliacija pasiekė beveik šešerių metų aukštumas. Tai išryškėjo per obligacijų rinkos išpardavimą, kai investuotojai jautriau reagavo į ilgalaikių JAV iždo obligacijų pajamingumo kilimą.

    Duomenis apibendrinusi „Bitwise“ teigė, kad suaktyvėję svyravimai obligacijose paskatino kapitalo persiskirstymą į vadinamuosius vertės saugotojus. Tuo pat metu akcijų rinkos rodė silpnesnę kryptį, o rizikos vertinimas trumpuoju laikotarpiu tapo labiau priklausomas nuo makroekonominių signalų.

    „Kai makro jėgos tampa dominuojančios, investuotojai vis mažiau skiria bitkoiną nuo aukso, vertindami valiutų nuvertėjimo riziką“, – sakė „Bitwise“ tyrimų vadovas Europoje André Dragosch.

    Panašus koreliacijos šuolis buvo matomas 2020 metais, kai po COVID-19 krizės sekė plataus masto fiskalinės ir monetarinės skatinimo priemonės. Dabartinėje fazėje papildomą foną kuria ir JAV dolerio kurso svyravimai: rinkoms svarbu, ar doleris išlaikys stiprumą, nes silpnesnis doleris dažnai palaiko tiek auksą, tiek bitkoiną.

    Trumpam atsiskyrė nuo akcijų

    Rinkos analitikai taip pat fiksavo, kad per rugpjūčio pabaigos ralį bitkoino 30 dienų koreliacija su JAV akcijų indeksu S&P 500 artėjo prie nulio. Tokie epizodai atgaivina diskusiją, ar bitkoinas gali tapti labiau panašus į auksą, o ne į rizikingą technologijų sektoriaus turtą.

    Vis dėlto „Glassnode“ įspėjo, kad staigūs atsiskyrimai per suverenių obligacijų išpardavimus istorijoje dažniausiai būdavo trumpalaikiai. Jų vertinimu, tai dažniau signalizuoja lokalią rinkos impulso išsikvėpimo fazę, o ne ilgalaikį struktūrinį režimo pokytį.

    Kainų lygiai ir investuotojų elgsena

    Kainų dinamika išliko audringa: bitkoinas rugpjūčio pabaigoje buvo perkopęs 80 000 JAV dolerių ribą, bet vėliau grįžo žemiau. Konvertuojant apytiksliai pagal pastarųjų metų vidutinį kursą, tai atitinka maždaug 73 000 eurų lygį, o vėlesnis smuktelėjimas iki 76 000 JAV dolerių būtų apie 70 000 eurų.

    „Glassnode“ nurodė, kad reikšmingas ilgalaikių turėtojų pasiūlos telkinys matomas maždaug 83 000–86 000 JAV dolerių ruože, o pagrindinė kaupimo zona išlieka žemiau, apie 62 000–65 000 JAV dolerių. Tai reiškia, kad rinka gali būti jautri tiek pelnų fiksavimui prie pasipriešinimo, tiek pirkėjų aktyvumui artėjant prie žemesnių palaikymo lygių.

    Dar vienas signalas ateina iš ETF segmento: spot bitkoino ETF įplaukos ralio piko metu siekė šimtus milijonų JAV dolerių per dieną, o prekybos apyvartos išliko labai didelės. Tai rodo, kad institucinė paklausa gali daryti įtaką trumpalaikei koreliacijai su tradiciniais aktyvais, tačiau klausimas lieka atviras, ar tai taps ilgalaikiu rinkos bruožu.

    Analitikų vertinimu, dabartinis bitkoino ir aukso suartėjimas labiausiai priklausys nuo to, kaip toliau vystysis obligacijų pajamingumai, infliacijos lūkesčiai ir dolerio kryptis. Jei makro įtampa išliks, bitkoinas gali ir toliau elgtis kaip labiau „sustiprintas“ aukso atitikmuo, bet istorinė patirtis primena, kad tokie režimai gali greitai pasikeisti.

  • Irano rialis sminga rekordais: doleris peržengė 2,1 mln., valdžia žada 1,7 mlrd. eurų

    Irano rialis sminga rekordais: doleris peržengė 2,1 mln., valdžia žada 1,7 mlrd. eurų

    Rialis krenta, doleris brangsta

    Irano laisvojoje rinkoje Jungtinių Valstijų doleris perkopė 2,1 mln. rialų ribą ir pasiekė naują rekordą. Palyginti su Irano kalendorinių metų pradžia kovo mėnesį, kai doleris siekė apie 1,35 mln. rialų, nacionalinė valiuta reikšmingai nusilpo.

    Vietos ekonomistai pažymi, kad tokie šuoliai paprastai tampa savaime stiprėjančiu reiškiniu: gyventojai ir verslas, bijodami dar didesnio nuvertėjimo, skuba pirkti užsienio valiutą ar auksą. Tai dar labiau didina paklausą ir kainą laisvojoje rinkoje.

    Blokada ir sankcijos spaudžia ekonomiką

    Rialio smukimas paspartėjo po to, kai vasarą buvo sugriežtintas spaudimas Irano prekybai, įskaitant laivybos ribojimus ir intensyvėjančias sankcijas. Sutrikus atsiskaitymams ir importo grandinėms, į šalį sunkiau patenka žaliavos, įranga ir vartojimo prekės, todėl infliacija dar labiau įsisiautėja.

    Rinką veikia ir tai, kad JAV iždas riboja Irano prieigą prie regioninių bankų, taip apsunkindamas užsienio valiutos įsigijimą bei importo apmokėjimą. Mažesnės pajamos iš eksporto ir sudėtingesnė logistika reiškia mažiau valiutinių įplaukų, kurios paprastai padeda stabilizuoti kursą.

    Euro ir aukso kainos taip pat rekordinės

    Ne mažiau įspūdingai brango ir euras, laisvojoje rinkoje pasiekęs apie 2,55 mln. rialų. Regioninių sandorių orientyru laikomas Jungtinių Arabų Emyratų dirhamas pirmą kartą peržengė 600 000 rialų ribą, o tai rinkoje dažnai vertinama kaip signalas apie tolesnį spaudimą kursui.

    Gyventojai taupymui vis dažniau renkasi auksą: 18 karatų aukso gramas pakilo virš 225,7 mln. rialų, o vadinamoji Imami aukso moneta laisvojoje rinkoje kainavo apie 2,26 mlrd. rialų. Tokie skaičiai rodo ne tik valiutos nuvertėjimą, bet ir augančią paklausą saugesnėms turto formoms.

    Dvi valiutų rinkos ir auganti atskirtis

    Iranas taiko dvigubo kurso sistemą: yra oficialus kursas, kurį nustato centrinis bankas ir kuris taikomas daliai valstybinių atsiskaitymų bei subsidijuojamam būtiniausių prekių importui. Tačiau kasdieniams pirkimams, verslo operacijoms ir santaupoms gyventojai dažniausiai remiasi laisvąja rinka, kur kursas yra gerokai prastesnis.

    Skirtumas tarp oficialaus ir laisvojo kurso per pastaruosius mėnesius dar labiau išaugo, o laisvosios rinkos kursas viršijo oficialų daugiau nei du kartus. Toks atotrūkis didina šešėlinės rinkos rizikas ir apsunkina kainų stabilumą, nes importuotojai bei gamintojai sąnaudas skaičiuoja pagal realiai prieinamą valiutą.

    Centrinis bankas žada intervenciją

    Irano centrinio banko vadovas Abdolnaseris Hemmati pareiškė, kad institucija yra pasirengusi įlieti apie 1,7 mlrd. eurų į valiutų rinką, siekdama stabilizuoti rialį. Jis teigė, kad dalį kurso šuolio lemia ne ekonominiai pagrindai, o lūkesčiai ir emocijos.

    „Rinkoje kilusios dulkės nusės, o pastarąjį kursų kilimą labiau lemia psichologiniai, o ne realūs ekonominiai veiksniai“, – sakė Abdolnaseris Hemmati.

    Jis pripažino, kad infliacija smarkiai spaudžia namų ūkius, tačiau tvirtino, jog centrinis bankas naudoja pinigų politikos ir priežiūros priemones augimui pristabdyti. Taip pat buvo atmesti teiginiai, esą Iranas neturi prieigos prie rezervų, nors detalių, kurios leistų patikrinti šiuos vertinimus, pateikta nedaug.

    Kasdienybėje dominuoja tomanas

    Nors oficiali valiuta yra rialis, dauguma gyventojų kasdienėje prekyboje naudoja tomaną, kuris prilygsta 10 rialų. Dėl įpročio kainos parduotuvėse, paslaugų sektoriuje ir nekilnojamojo turto skelbimuose dažnai pateikiamos būtent tomanais, todėl realus valiutos nuvertėjimas žmonėms juntamas labai tiesiogiai.

    Valdžia dar anksčiau buvo paskelbusi planus formaliai įtvirtinti tomaną ir pašalinti keturis nulius iš nominalų, tačiau šie pokyčiai iki šiol nėra pilnai įgyvendinti. Kol reformos stringa, o infliacija išlieka aukšta, rinka toliau ieško stabilumo doleriuose ir aukse.

  • Nyderlandų centrinis bankas perkelia 86 tonas aukso į Londoną: pasirengimas krizei ir greitesnė prieiga

    Kas nuspręsta ir kodėl

    Nyderlandų centrinis bankas DNB pranešė užbaigęs 86 tonų aukso rezervų perkėlimo operaciją iš JAV ir Kanados į Londoną. Pasak banko, sprendimą lėmė siekis krizės atveju turėti greičiau pasiekiamą ir lengviau valdomą aukso dalį.

    Londonas pasirinktas dėl to, kad čia veikia vienas didžiausių pasaulyje fizinio aukso rinkos centrų, o sandoriai ir atsiskaitymai paprastai vyksta greičiau. DNB pabrėžė, kad tokia struktūra didina rezervų likvidumą ir leidžia operatyviau reaguoti į rimtų sukrėtimų scenarijus.

    „Taip pagerinome prieigą prie savo aukso rezervų. Tikimės, kad jų niekada nereikės panaudoti, tačiau būtina stiprinti mūsų saugumą“, – sakė DNB vadovas Olafas Sleijpenas.

    Kaip pasikeitė aukso pasiskirstymas

    Bendri DNB aukso rezervai siekia 612,4 tonos. Iki operacijos reikšminga dalis buvo laikoma Niujorke ir Otavoje, taip pat Londone ir pačiuose Nyderlanduose.

    Po pokyčių didžiausia aukso dalis bus sutelkta Londone – 32,1 proc. Vis dar nemaža dalis išlieka Nyderlanduose – 30,8 proc., o JAV ir Kanada po šių korekcijų sudarys po 18,5 proc. kiekvienoje vietoje.

    Operacijos mechanika ir logistika

    DNB nurodė, kad dalis perkėlimo įgyvendinta ne vien fiziniu transportu, bet ir per pirkimo bei pardavimo sandorius, siekiant efektyviau „perkelti“ auksą į Londoną. Tokie sprendimai leidžia mažinti logistikos rizikas ir kaštus, ypač kai kalbama apie didelius kiekius.

    Fiziškai oru pervežta 27 tonos aukso, kurios iš pradžių buvo nugabentos į pagrindinę saugyklą Zeist mieste. Ten 2023 metais atidarytas DNB grynųjų pinigų centras, tapęs svarbiu banko grynųjų ir vertybių tvarkymo infrastruktūros elementu.

    Iš Zeist auksas etapais gabentas į Londoną, kad nereikėtų dalies luitų perlydyti ir būtų sumažintos visos operacijos išlaidos. DNB akcentavo, kad toks planavimas leido suderinti saugumą, rinkos reikalavimus ir praktinį įgyvendinimą.

    Platesnis kontekstas Europoje

    Pastaraisiais metais aukso vaidmuo centrinių bankų rezervuose vėl išaugo, ypač didėjant geopolitinėms įtampoms ir svyruojant finansų rinkoms. Dalis institucijų didina turimus aukso kiekius, kitos peržiūri laikymo geografiją, kad krizės metu rezervai būtų greičiau panaudojami kaip užtikrinimo priemonė.

    Tokiame kontekste DNB sprendimas labiau sutelkti auksą Londone rodo prioritetą ne tik saugojimui, bet ir operaciniam rezervų panaudojamumui. Tai svarbu tais atvejais, kai prireikia greitai pasiekiamų, tarptautinėje rinkoje lengvai realizuojamų aktyvų.

    Įdomu tai, kad pagal naujausius duomenis Lietuvos kaimynystėje esantis Lenkijos centrinis bankas taip pat reikšmingai didino aukso atsargas: jo rezervai siekė 640,2 tonos. Tai parodo, kad aukso politika regione tampa vis labiau strateginė.

  • Nyderlandai skubiai permestė 86 tonas aukso į Londoną: atskleidė, ko baiminasi

    Nyderlandai skubiai permestė 86 tonas aukso į Londoną: atskleidė, ko baiminasi

    Kas ir kodėl perkelta

    Nyderlandų centrinis bankas DNB pranešė trečiadienį dalį šalies aukso atsargų perkėlęs iš JAV ir Kanados į Londoną. Iš viso į Jungtinę Karalystę nukreiptos 86 tonos, kaip nurodoma, dėl augančios geopolitinės įtampos.

    DNB pabrėžė, kad Londone laikomas auksas yra lengviau ir greičiau realizuojamas tarptautinėje rinkoje nei atsargos Niujorke ar Otavoje. Banko teigimu, tai didina galimybes operatyviai panaudoti rezervą krizės atveju.

    „Šiuo žingsniu pagerinome aukso atsargų panaudojamumą. Tikimės, kad jo niekada neprireiks, tačiau privalome stiprinti atsparumą ir pasirengimą“, – sakė DNB prezidentas Olafas Sleijpenas.

    Kiek aukso turi Nyderlandai

    Pasak DNB, bendra Nyderlandų aukso atsargų apimtis 2025 metų pabaigoje siekė 612,4 tonos. Tuo metu jos buvo įvertintos 72,2 milijardo eurų verte.

    Iki sprendimo dalis aukso buvo laikoma JAV ir Kanadoje, o dalis Nyderlanduose ir Londone. Perkėlus 86 tonas, Londono dalis padidėjo iki 32,1 proc., o JAV ir Kanados dalys sumažėjo iki po 18,5 proc.

    Kaip vyko operacija

    DNB nurodė, kad aukso perkėlimas atliktas ne vien fiziniu transportavimu. Dalis pokyčio pasiekta derinant pirkimo ir pardavimo sandorius, taip sumažinant riziką, susijusią su didelių kiekių tauriųjų metalų gabenimu.

    Bankas taip pat paaiškino, kad daugiau nei 27 tonos fizinio aukso buvo perkelta iš JAV ir Kanados į Zeistą Nyderlanduose. Tokia pat apimtis iš Zeisto nukeliavo į Londoną, kad nereikėtų lydyti ir iš naujo formuoti aukso luitų.

    DNB teigimu, pasirinktas mišrus modelis leidžia išskaidyti logistikos ir saugumo rizikas, kartu išlaikant aukso atsargų standartizaciją. Londonas laikomas vienu svarbiausių pasaulio aukso prekybos ir atsiskaitymų centrų, todėl tokia vieta bankui suteikia daugiau lankstumo ekstremaliomis aplinkybėmis.

  • Bitcoin ir auksas juda koja kojon: ką investuotojams signalizuoja rekordinė koreliacija

    Bitcoin ir aukso kainų judėjimas pastaruoju metu vis dažniau sutampa, o kai kurie rodikliai rodo itin stiprų šių dviejų aktyvų ryšį. Analitikai tai sieja su vadinamąja pinigų nuvertėjimo strategija, kai investuotojai ieško prieglobsčio ribotos pasiūlos ar realiu turtu paremtuose aktyvuose.

    Vienas dažniausiai minimų matų yra Pearsono koreliacijos koeficientas, parodantis, kiek panašiai juda dviejų aktyvų kainos. Skelbiama, kad 90 dienų bitcoin ir aukso koreliacija pasiekė rekordines aukštumas, o 30 dienų rodiklis pakilo iki maždaug 0,8, kas rinkose laikoma labai aukšta reikšme.

    Šis pokytis svarbus ir dėl to, kaip bitcoin elgėsi didžiąją metų dalį. Rinkos stebėtojai atkreipia dėmesį, kad kriptovaliuta kurį laiką buvo linkusi kristi kartu su akcijų rinka, tačiau kylant akcijoms ne visada augdavo taip pat užtikrintai, todėl investuotojai ieškojo aiškesnių signalų.

    Kodėl stiprėja pinigų nuvertėjimo idėja?

    Pasakojimas apie pinigų nuvertėjimą remiasi prielaida, kad ilgainiui valiutos ir dalis vyriausybių išleidžiamų finansinių priemonių gali prarasti perkamąją galią. Tokiose aplinkybėse tradicinis pasirinkimas yra auksas, tačiau pastaraisiais metais prie šio „apsidraudimo“ vis dažniau priskiriamas ir bitcoin.

    Šį poslinkį sustiprino ir biržoje prekiaujami fondai, nes tiek aukso, tiek bitcoin fondai pritraukia didelį investuotojų dėmesį. Skaičiuojama, kad per vieną savaitę bitcoin ETF įplaukos siekė beveik 1 milijardą eurų, o metų pradžios įplaukos iš viso sudarė apie 1,74 milijardo eurų.

    Tarp atskirų fondų išsiskiria „BlackRock“ valdomas produktas, kurio metų įplaukos, remiantis viešai aptariamais skaičiais, siekia maždaug 1,10 milijardo eurų. Tokie srautai paprastai rodo, kad didesni investuotojai nori turėti reguliuojamą, biržoje prekiaujamą priėjimą prie bitcoin, o tai gali veikti ir kainą, ir rinkos nuotaikas.

    Ar tai ankstyvas bulių rinkos signalas?

    Istoriškai panašūs koreliacijos šuoliai buvo fiksuoti 2020 metų pabaigoje ir 2022 metų pabaigoje. Tuomet po koreliacijos sustiprėjimo bitcoin vėliau sekė reikšmingesnis kainos kilimas, todėl dalis analitikų tokius epizodus laiko galimu ankstyvu bulių rinkos indikatoriumi.

    Skaičiai, kuriuos cituoja rinkos apžvalgininkai, rodo, kad 2020 metais bitcoin po tokio epizodo buvo paaugęs apie 172 proc., o po 2022 metų pabaigos koreliacijos šuolio per maždaug 14 mėnesių fiksuotas beveik 350 proc. kilimas. Vis dėlto tai nėra garantija, nes koreliacija gali greitai keistis, o kriptovaliutų rinkoje kainoms įtaką daro ir reguliavimo sprendimai, ir likvidumo sąlygos, ir investuotojų rizikos apetitas.

    Nuotaikų foną papildo ir vadinamasis baimės ir godumo indeksas, vertinantis rinkos sentimentą 0–100 skalėje. Šiuo metu jis siekia apie 68 ir laikomas godumo zona, nors metų eigoje buvo pasiektas ir itin žemas, apie 5, lygis.

    Rinkos dalyviai pastebi, kad nors sentimentas pastebimai pagerėjo, tai nebūtinai primena euforiją, būdingą staigiems viršūnių periodams. Tai leidžia daliai investuotojų manyti, kad ciklas gali būti ankstyvesnėje fazėje, tačiau rizika išlieka didelė, ypač jei keistųsi palūkanų normų lūkesčiai ar pablogėtų makroekonominės prognozės.

  • „Binance“ įkūrėjas CZ: per kitą bulių rinką bitkoinas gali aplenkti auksą pagal vertę

    „Binance“ įkūrėjas CZ: per kitą bulių rinką bitkoinas gali aplenkti auksą pagal vertę

    „Binance“ bendraįkūrėjas Changpeng Zhao, plačiau žinomas kaip CZ, Honkonge vykusioje konferencijoje „Bitcoin Asia 2026“ teigė, kad per kitą kriptovaliutų augimo ciklą bitkoinas gali pralenkti auksą pagal rinkos vertę.

    Pasak jo, šiuo metu aukso kapitalizacija vis dar yra maždaug dešimt kartų didesnė nei bitkoino. CZ akcentavo, kad svarbiausias čia ne vien kainos šuolis, o platesnis investuotojų požiūrio į rezervinį turtą pasikeitimas.

    Kas lemia atotrūkį tarp aukso ir bitkoino

    Kalbėdamas apie galimą persilaužimą, CZ pabrėžė, kad valstybės dešimtmečiais kūrė vertinimo, saugojimo ir prekybos infrastruktūrą būtent aplink auksą. Dėl to perėjimas prie bitkoino, jo manymu, negali įvykti staiga ir greičiausiai bus laipsniškas.

    Jis taip pat išsakė prognozę, kad ilgainiui suverenių rezervų alokacijos gali labiau krypti į skaitmeninį turtą. CZ teigimu, tokioje strategijoje bitkoinas galėtų sudaryti daugiau nei 50 proc. kriptoturto dalies, šalia tokių projektų kaip „Ethereum“ ir BNB.

    Rinkos fonas: atšokimas kriptovaliutose ir brangstantis auksas

    Šie komentarai nuskambėjo po ryškesnio bitkoino atšokimo rinkoje. Straipsnyje nurodoma, kad bitkoinas per savaitę buvo pakilęs daugiau nei 25 proc., o ketvirtadienį siekė apie 79 700 Jungtinių Amerikos Valstijų dolerių, tai yra maždaug 73 300 eurų, ir per parą buvo ūgtelėjęs apie 1,5 proc.

    Tuo pat metu auksas, remiantis publikacijoje pateiktais skaičiais, buvo pakilęs virš 4 600 Jungtinių Amerikos Valstijų dolerių už unciją, tai yra apie 4 200 eurų. Tokia dinamika parodo, kad investuotojai vienu metu ieško tiek tradicinių, tiek alternatyvių vertės saugojimo priemonių.

    DI ir kriptovaliutos: pradžia gali būti nuo stabiliųjų monetų

    Konferencijoje CZ palietė ir DI temą, teigdamas, kad DI ir kriptovaliutų integracija greičiausiai prasidės nuo stabiliųjų monetų. Jo argumentas paprastas: jei sistema jau priima stabilų skaitmeninį atsiskaitymo vienetą, vėliau pridėti bitkoiną tampa gerokai lengviau.

    „Manau, kad tai greičiausiai prasidės nuo stabiliųjų monetų. Kai jau gali priimti stabilias monetas, pridėti bitkoiną bus labai paprasta“, – sakė Changpeng Zhao.

    Pasak CZ, DI pirmiau įsitvirtins prekyboje nei kasdieniuose mokėjimuose. Jis aiškino, kad prekyboje kritiškai svarbi itin greita informacijos analizė ir sprendimų vykdymas, o vartotojai kasdienius mokėjimus ir šiandien gana patogiai atlieka kortelėmis bei įprastais bankiniais kanalais.

    „Reikia labai greitai surinkti didžiulius informacijos kiekius, žaibiškai reaguoti į naujienas ir analizuoti grafikus. Nesvarbu, kaip prekiauji, DI gali padidinti efektyvumą dešimteriopai“, – sakė Changpeng Zhao.

  • Warsho pirmasis Jackson Hole: rekordinė JAV skola, iždo gelbėjimas ir įkyriai aukšta infliacija

    Warsho pirmasis Jackson Hole: rekordinė JAV skola, iždo gelbėjimas ir įkyriai aukšta infliacija

    JAV centrinio banko vadovas Kevinas Warshas penktadienį Jackson Hole simpoziume pirmą kartą sakys pagrindinę kalbą, kai ilgalaikės skolinimosi kainos išlieka padidėjusios, o infliacija vis dar negrįžta prie 2 proc. tikslo. Investuotojai iš šio pasirodymo tikisi aiškesnio signalo, ar Federalinis rezervų bankas pasirengęs griežtinti politiką.

    Jackson Hole simpoziumą nuo 1978 metais rengia Kanzaso miesto Federalinis rezervų bankas, o nuo 1982 metų jis vyksta Vajominge, Jackson Lake Lodge konferencijų centre. Į renginį susirenka apie 120 centrinių bankų vadovų, ekonomistų ir politikos formuotojų iš daugiau nei 70 valstybių, todėl bet koks tonas ar formuluotė gali paveikti rinkų lūkesčius.

    Šių metų tema skirta finansų inovacijoms, mokėjimams ir jų reikšmei politikai, tačiau kontekstas akivaizdžiai monetarinis. Jackson Hole tradiciškai vyksta tarp Federalinio atvirosios rinkos komiteto posėdžių, todėl pirmininko kalba tampa viena iš retų progų pakoreguoti rinkų „kompasą“ be oficialaus sprendimo dėl palūkanų.

    Warshas viešai pabrėžia, kad tikslas nesikeičia.

    „Nėra jokio minkšto infliacijos tikslo. Yra tikslas, ir jis yra 2 proc.“, – sakė K. Warshas.

    Tačiau rinkoms svarbiausia ne kryptis, o kelias. JAV centrinis bankas šiuo metu peržiūri savo veiklos principus ir komunikaciją, todėl pirmininkas vengia detalių išankstinių gairių, kurios anksčiau padėdavo sumažinti netikėtumus finansų rinkose.

    Naujausi duomenys spaudimą tik didina: asmeninio vartojimo išlaidų kainų indeksas, kurį Federalinis rezervų bankas laiko pagrindiniu rodikliu, liepą augo sparčiau nei tikėtasi, o metinis tempas išliko gerokai virš 2 proc. ribos. Bazinė infliacija taip pat laikosi aukščiau tikslo, todėl klausimas, ar palūkanos pakankamai riboja ekonomiką, išlieka atviras.

    Liepos mėnesį Federalinis atvirosios rinkos komitetas palūkanas paliko 3,50–3,75 proc. intervale, tačiau dalis regioninių bankų vadovų pasisakė už didinimą. Tuo pat metu išvestinių priemonių rinkoje matyti atsargesni lūkesčiai dėl griežtinimo, o šis skirtumas ir yra viena priežasčių, kodėl Jackson Hole kalba laikoma itin jautria.

    Obligacijų rinka tapo nervų centru

    Didžiausias testas persikėlė į ilgalaikių JAV valstybės obligacijų segmentą. JAV valstybės skola perkopė 40 trilijonų JAV dolerių, tai yra apie 36,8 trilijono eurų, o 10 ir 30 metų obligacijų pajamingumų šuoliai didina skolinimosi kainą visoje ekonomikoje nuo būsto paskolų iki verslo finansavimo.

    Ši dinamika privertė veikti JAV iždą. Iždo sekretorius Scottas Bessentas paskelbė ketinantis bent padvigubinti 10–30 metų trukmės obligacijų supirkimus antrinėje rinkoje nuo 1,8 milijardo eurų iki 3,7 milijardo eurų per operaciją, taip mažinant ilgalaikių vertybinių popierių pasiūlą ir siekiant numušti pajamingumus.

    Vis dėlto rinka sureagavo nevienareikšmiškai: pajamingumai vėliau vėl kilo, todėl Bessentas viešai leido suprasti, kad iždas, reikalui esant, galėtų įsikišti didesne apimtimi. Susidaro neįprasta įtampa, kai fiskalinė institucija bando slopinti ilgalaikių palūkanų kilimą, o centrinis bankas gali būti linkęs leisti rinkai „padaryti dalį darbo“ griežtinant finansines sąlygas.

    Aukso ir bitkoino šuolis siunčia signalą

    Kai investuotojai pradeda abejoti, ar skola gali būti valdoma be infliacijos „pagalbos“, rinkoje stiprėja vadinamoji valiutos nuvertėjimo logika, kai ieškoma aktyvų, kurių pasiūla nėra lengvai plečiama. Tokiose fazėse dažnai brangsta auksas, stiprėja kriptovaliutų paklausa, o valiuta patiria spaudimą.

    Rugpjūtį auksas pabrango apie 15 proc. ir fiksavo vieną stipriausių mėnesių per kelis dešimtmečius, o bitkoinas šoktelėjo daugiau nei 25 proc., pasiekdamas naujas aukštumas. Kartu JAV dolerio indeksas, lyginantis dolerį su šešiomis pagrindinėmis valiutomis, judėjo žemyn, o šių signalų kombinacija rinkoms dažnai reiškia tą patį: infliacijos rizika nėra iki galo suvaldyta.

    Kodėl tai svarbu Europai

    Jackson Hole dėmesingai stebės ir Europa, nes JAV palūkanų kryptis daro įtaką dolerio kursui, kapitalo srautams ir pasaulinėms finansavimo sąlygoms. Europos Centrinio Banko atstovai taip pat dalyvaus diskusijose, nors oficialiai akcentas šiemet nukreiptas į mokėjimų ateitį ir finansų inovacijas.

    Artimiausių sprendimų kalendorius sudėlioja papildomą įtampą: ECB skelbia savo posėdžių protokolus, o kitas sprendimas dėl palūkanų numatytas netrukus po to, kai rinka jau bus „suvirškinusi“ Warsho žinutes. Griežtesnis tonas Jackson Hole gali sustiprinti dolerį ir sugriežtinti globalias finansines sąlygas, o tai Europai reikštų sudėtingesnį balansą tarp augimo ir infliacijos.

    Dėl to penktadienio kalba nebėra vien tradicinis centrinio banko pasisakymas. Tai testas, ar Federalinis rezervų bankas gali įtikinti rinkas, kad 2 proc. infliacijos tikslas išlieka realus, o pasirinktas kelias yra pakankamai patikimas ir nuoseklus.

  • Auksas ir sidabras šauna į viršų: JAV skola perkopė 34,4 trln. eurų, rinkos dreba

    Auksas ir sidabras šauna į viršų: JAV skola perkopė 34,4 trln. eurų, rinkos dreba

    Rugpjūtį taurieji metalai tapo viena ryškiausių rinkų temų: auksas ir sidabras brango, investuotojams ieškant saugesnių užuovėjų. Šį judėjimą stiprino silpnėjantis JAV doleris, auganti JAV valstybės skola ir mažėjančios palūkanų kėlimo prognozės.

    Auksas po metų pradžios šuolio buvo patyręs ryškesnę korekciją, tačiau vasarą atsigavo, o didžioji dalis kilimo įvyko būtent rugpjūtį. Investuotojai paprastai palankiau vertina auksą, kai mažėja obligacijų pajamingumai, nes šis aktyvas neneša palūkanų.

    Sidabro kainų svyravimai buvo dar aštresni: po staigaus kritimo vasaros viduryje metalas smarkiai atšoko ir rugpjūtį demonstravo spartesnį kilimą nei auksas. Dalis rinkos dalyvių sidabrą vertina ir kaip pramoninį metalą, todėl jo kaina dažniau reaguoja į lūkesčius dėl ekonomikos ciklo.

    Skola peržengė 34,4 trln. eurų

    Impulsą tauriųjų metalų brangimui sustiprino žinios apie JAV iždo sprendimą didinti 10–30 metų trukmės skolos vertybinių popierių supirkimus antrinėje rinkoje. Vienos operacijos apimtis padidinta iki mažiausiai 3,4 mlrd. eurų, o tikslas – raminti įsitempusią obligacijų rinką.

    Beveik tuo pat metu paskelbta, kad JAV nacionalinė skola pirmą kartą viršijo 34,4 trln. eurų ribą. Toks derinys atgaivino diskusijas apie ilgalaikį skolos poveikį pasitikėjimui valiuta ir paskatino dalį investuotojų grįžti prie vadinamosios apsidraudimo nuo valiutos nuvertėjimo strategijos.

    Palūkanų lūkesčiai keičia kainas

    Rinkos nuotaikas pakeitė ir silpnesni JAV makroekonominiai rodikliai: darbo rinkos bei mažmeninės prekybos duomenys, taip pat nuosaikesnė infliacijos dinamika. Dėl to prekybininkai sumažino tikimybę, kad artimiausiame posėdyje JAV centrinis bankas dar kartą didins palūkanas.

    Krintant ilgalaikių obligacijų pajamingumams, didėja tauriųjų metalų patrauklumas, nes mažėja alternatyvių, palūkanas generuojančių investicijų grąža. Papildomą paklausą rinkoje palaiko ir institucinių investuotojų srautai, o centriniai bankai bei fondai pastaraisiais metais dažnai didino tauriųjų metalų dalį rezervuose.