Tag: Blokų grandinė

  • TRON DAO Vienoje su INTERPOL aptarė atitiktį ir DI grėsmes: ką ruošia blokų grandinei?

    TRON DAO Vienoje su INTERPOL aptarė atitiktį ir DI grėsmes: ką ruošia blokų grandinei?

    Diskusijos Vienoje: kas ir kodėl susirinko

    TRON DAO atstovai dalyvavo penktajame INTERPOL Naujosios technologijos forume, vykusiame Vienoje, Kompleksinių sistemų mokslo centre. Renginyje aptarta, kaip besikeičiančios technologijos veikia tyrimus, reguliavimą ir nusikalstamumo prevenciją decentralizuotose skaitmeninėse ekosistemose.

    Forume kartu dirbo teisėsaugos, tarptautinių organizacijų, akademinės bendruomenės ir technologijų sektoriaus atstovai. Pagrindinė tema sukosi apie naujos kartos tyrimus ir tai, kaip tyrėjams neatsilikti nuo sparčiai kintančių skaitmeninių įrankių.

    Skaidrumas prieš privatumą: kur brėžiama riba

    TRON DAO generalinis teisininkas Johnas Hurstonas dalyvavo diskusijoje apie decentralizuotų registrų ateitį ir jų įtaką teisėsaugai. Pokalbyje akcentuota, kad viešos blokų grandinės gali suteikti daugiau skaidrumo, tačiau tuo pat metu kyla klausimų dėl privatumo apsaugos.

    Pasak diskusijos dalyvių, per artimiausius penkerius metus svarbiausios bus dvi kryptys: efektyvesnės atitikties procedūros ir technologijos, leidžiančios saugoti jautrius duomenis neprarandant audituojamumo. Tai ypač aktualu, kai teisėsauga siekia greitesnių ir tikslesnių tyrimų priemonių, o rinkos dalyviai nori aiškesnių taisyklių.

    „Technologijos ir reguliavimas vystosi lygiagrečiai, o kai vis daugiau institucinių lėšų juda į viešas blokų grandines, saugumas ir atitiktis turi augti tuo pačiu tempu“, – sakė Johnas Hurstonas.

    Kvantinis atsparumas: kodėl tai tampa būtinybe

    Viena ryškiausių temų buvo pasirengimas ateities saugumo iššūkiams, tarp jų ir kvantinių kompiuterių pažangai. TRON DAO nurodė išbandžiusi galutinio taško kvantiniams išpuoliams atsparių skaitmeninių parašų palaikymą „Nile“ bandomajame tinkle.

    Kvantinių skaičiavimų pažanga vertinama kaip ilgalaikė, bet strategiškai svarbi rizika dabartinėms kriptografinėms schemoms. Dėl to vis daugiau infrastruktūros kūrėjų testuoja sprendimus, kurie ateityje galėtų sumažinti galimus pažeidžiamumus ir užtikrinti ilgaamžiškesnį saugumo modelį.

    TRON augimo signalai ir institucinis dėmesys

    TRON DAO teigimu, tinklas peržengė 30 trilijonų eurų kumuliacinę pervedimų apimtį. Organizacija taip pat pabrėžė, kad plečia institucinių dalyvių prieigą per naujus rinkos produktus, saugojimo sprendimus ir tokenizuotus fondus, vystomus TRON ekosistemoje.

    Šiame kontekste teisėsaugos ir reguliuotojų dialogas tampa ne tik reputaciniu klausimu, bet ir praktine būtinybe, kai auga realaus pasaulio mokėjimų bei atsiskaitymų panaudojimas. TRON DAO dalyvavimą forume pristatė kaip kryptingą pastangą derinti saugumą, atitiktį ir techninį pasirengimą tolimesnei plėtrai.
  • Justinas Sunas apie DI ir kvantinę grėsmę: ką „TRON“ ruošia stabiliosioms monetoms ir mokėjimams

    Justinas Sunas apie DI ir kvantinę grėsmę: ką „TRON“ ruošia stabiliosioms monetoms ir mokėjimams

    „TRON“ įkūrėjas Justinas Sunas Singapūre vykusiuose renginiuose TOKEN2049 ir „Blockworks“ DAS Asia daug dėmesio skyrė dviem temoms, kurios vis dažniau atsiranda kriptoturto rinkos darbotvarkėje: DI pagrįstiems atsiskaitymams ir pasirengimui kvantiniams skaičiavimams.

    Jo teigimu, stabiliosios monetos jau dabar tampa praktine infrastruktūra tarpvalstybiniams pervedimams, o artėjanti automatizuotų skaitmeninių paslaugų era didins poreikį greitiems, pigesniems ir patikimiau vykdomiems mokėjimams grandinėje.

    DI agentai ir mokėjimai

    Diskusijose Justinas Sunas akcentavo, kad DI agentai gali tapti svarbia finansinių operacijų dalimi: jie ne tik padės vartotojams valdyti paslaugas, bet ir patys inicijuos atsiskaitymus už skaitmenines prenumeratas, duomenų paslaugas ar kitus automatizuotus pirkimus.

    Tokia kryptis rinkoje siejama su platesne tendencija, kai skaitmeninės piniginės ir programiniai atsiskaitymai integruojami į kasdienes platformas, o stabiliosios monetos pasirenkamos dėl mažesnio kainų svyravimo nei įprastos kriptovaliutos.

    Kvantiniai skaičiavimai ir grandinių saugumas

    Kita svarbi tema buvo pasirengimas kvantinių kompiuterių pažangai. Kriptografija, kuri šiandien saugo daugumą blokų grandinių, teoriškai gali būti pažeidžiama, jei ateityje atsiras pakankamai galingi kvantiniai skaičiavimai, todėl dalis tinklų jau eksperimentuoja su naujos kartos, vadinamosios postkvantinės, apsaugos sprendimais.

    Justinas Sunas teigė, kad „TRON“ jau bando postkvantinius sprendimus bandomajame tinkle ir šią kryptį vertina kaip ilgalaikę investiciją į infrastruktūros atsparumą.

    Ką tai reiškia rinkai

    Rinkos dalyviams tokie pareiškimai signalizuoja, kad konkurencija tarp blokų grandinių vis labiau persikelia nuo vien tik operacijų kainos ar greičio prie patikimumo, saugumo ir integracijų su realiais mokėjimų scenarijais.

    Kartu tai rodo, kad stabiliosios monetos ir toliau išlieka viena aktyviausiai naudojamų kriptoturto kategorijų, o DI plėtra kuria naują paklausą automatizuotiems atsiskaitymams, kuriems reikės aiškių taisyklių, techninių standartų ir saugumo priemonių.

  • „Spiko“ pritraukė apie 78 mln. eurų: žada paprastinti verslo grynųjų valdymą ir grąžą

    „Spiko“ pritraukė apie 78 mln. eurų: žada paprastinti verslo grynųjų valdymą ir grąžą

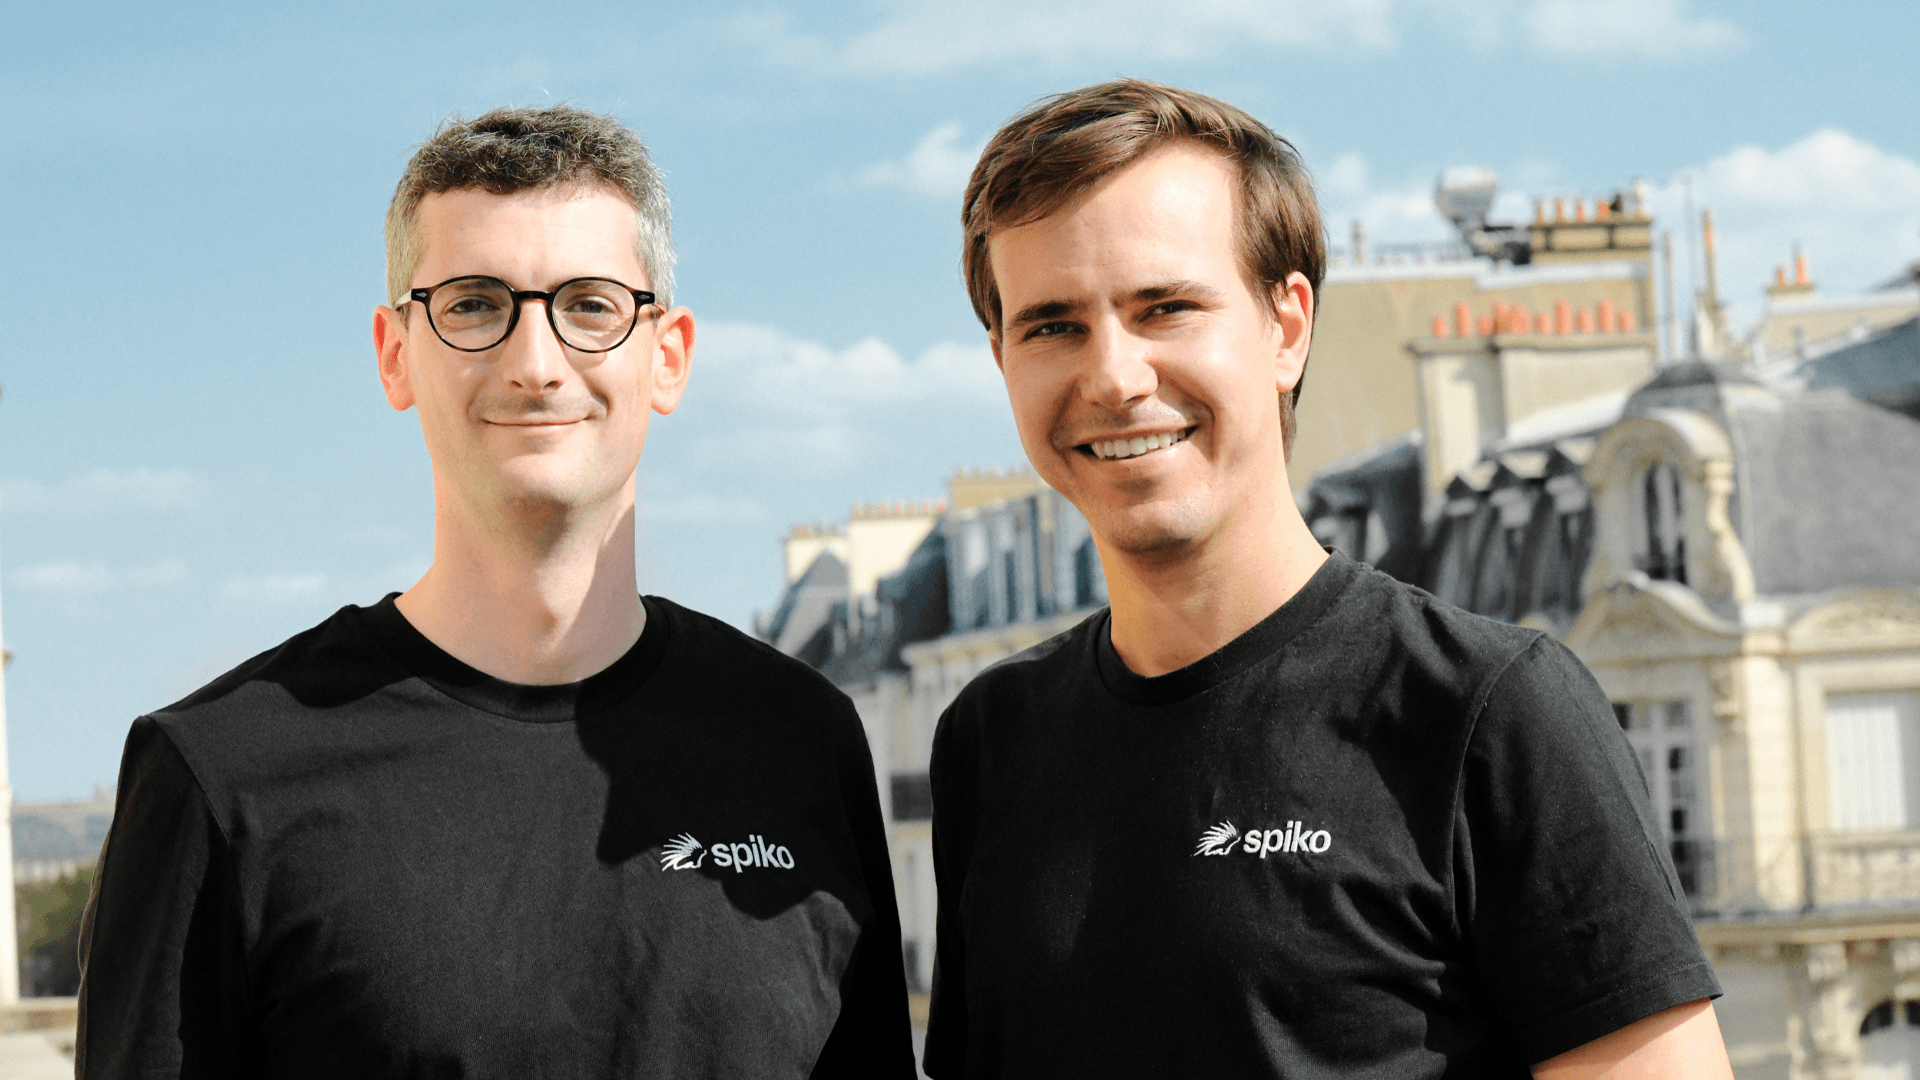
    Spiko, a provider of tokenised cash funds, has raised $90
    million in a Series B funding round led by New Enterprise Associates (NEA),
    bringing its total funding to $120 million. The round also included
    participation from Index Ventures, Speedinvest and White Star Capital,
    alongside angel investors including the founders of Qonto and Axel Weber,
    former president of the Bundesbank.

    Spiko was founded to broaden access to yield on cash.
    Europe and the United States hold around $50 trillion in cash and deposits,
    much of which earns little or no return. While banks and large institutions can
    access the wholesale financial system to generate yield on their cash, smaller
    businesses, entrepreneurs, nonprofits, and financial institutions often have
    more limited access to similar opportunities.

    Every person and every organisation holds cash, yet
    whether it earns anything still depends on who you are and how much you have.
    Yield should be universal. Our ambition is to make all cash earn by default,
    around the clock,

    said Paul-Adrien Hyppolite, co-founder and CEO of Spiko.

    The company develops its own range of regulated cash funds,
    from products offering sub-daily liquidity to fixed-term options. Businesses
    can access them through Spiko’s desktop and mobile app, while companies and
    financial platforms can integrate the products into their own services through
    an API.

    Its clients include startups, scaleups, research
    institutes, public institutions, venture capital funds and medical practices,
    with products available across the euro, US dollar, sterling and Swiss franc.

    Spiko is also developing its products around the growing
    need for cash to move continuously through software, rather than being
    constrained by traditional market, payment and accounting hours. Its funds
    currently offer instant withdrawals, with the company planning to introduce
    yield that accrues continuously.

    The funds are issued onchain, allowing them to operate on
    the same infrastructure as stablecoins and smart contracts. Spiko says it has
    become the world’s largest issuer of tokenised cash funds, ahead of BlackRock
    and Franklin Templeton.

    This infrastructure is designed to make cash programmable
    and automate treasury management. Companies can set rules determining how much
    cash remains in operating accounts for expenses such as payroll and supplier
    payments, automatically move excess funds into liquid products, and allocate
    cash that is not immediately needed to fixed-term funds. These rules can also
    be adjusted through Spiko’s API by treasury management systems or AI agents.

    Spiko will use the new funding to launch additional funds,
    enter new markets and expand its team. The company operates from hubs in Paris
    and London and is building local teams across Europe, including in Germany,
    Italy, Spain, the Netherlands and the Nordics.

  • ECB planas perkelti centrinių bankų pinigus į blokų grandinę: trys modeliai ir ko tikėtis rinkoms

    ECB planas perkelti centrinių bankų pinigus į blokų grandinę: trys modeliai ir ko tikėtis rinkoms

    Europos Centrinis Bankas (ECB) svarsto tris pagrindinius būdus, kaip centrinių bankų pinigus pritaikyti blokų grandinės (DLT) infrastruktūrai. Apie tai Londone vykusioje Anglijos banko konferencijoje Future of Money kalbėjo ECB vykdomosios valdybos narė Isabel Schnabel, pristatydama kryptį, kuria bankas juda kurdamas savo DLT projektus.

    ECB vertina scenarijų, kai atsargos būtų išleidžiamos tiesiogiai programuojamoje platformoje. Tai reikštų, kad centrinio banko pinigai nuo pat pradžių būtų naudojami technologinėje aplinkoje, kurioje galima automatizuoti atsiskaitymus ir taikyti iš anksto apibrėžtas taisykles.

    Antras modelis paliktų galioti dabartinę ECB realaus laiko atsiskaitymų infrastruktūrą, o su DLT platformomis ją sujungtų suderinamumo sluoksnis. Pagal šią logiką pačios atsargos nebūtų tokenizuojamos, tačiau abi sistemos būtų susiejamos techniniu ryšiu, leidžiančiu koordinuoti operacijas tarp tradicinės ir DLT aplinkos.

    Trečiasis kelias numato tokenizuoti ECB laikomas atsargas ir išleisti jomis visiškai padengtus atsiskaitymo žetonus. Šiuo atveju, kaip akcentuojama pristatyme, tai būtų privačios pretenzijos, paremtos centrinio banko atsargomis, o ne tiesiogiai centrinio banko išleistas instrumentas.

    ECB taip pat pabrėžia, kad nauja infrastruktūra turėtų išlaikyti šiandienę dviejų pakopų pinigų sistemos struktūrą. Centrinio banko pinigai ir toliau būtų atsiskaitymų branduolys, o komerciniai bankai išliktų pagrindiniai finansinių paslaugų teikėjai gyventojams ir verslui.

    Kam reikalingi keli keliai?

    Rinkoje sparčiai auga interesas tokenizacijai, kai finansinis turtas ir jo nuosavybės apskaita perkeliami į DLT aplinką. Tokia infrastruktūra gali leisti operacijas vykdyti programuojamai ir vadinamuoju atominiu principu, kai turto perleidimas ir apmokėjimas įvyksta kartu, sumažinant atsiskaitymo rizikas.

    Finansų institucijos tokenizacijoje dažniausiai mato praktinę naudą dėl greitesnių atsiskaitymų, efektyvesnio užstato valdymo ir likvidumo judėjimo. Kuo daugiau turto klasių persikelia į DLT, tuo aktualiau tampa klausimas, kokiu „pinigų sluoksniu“ tokiose rinkose bus atsiskaitoma.

    Pontes ir Appia projektai

    ECB teigia jau pradedantis taikyti pristatytą logiką praktikoje per vidinius projektus. Pontes iniciatyva orientuota į tokenizuotų centrinių bankų pinigų panaudojimą DLT pagrindu vykdomiems sandoriams, o Appia analizuoja, kokia architektūra būtų tinkamiausia tokenizuotoms rinkoms.

    Appia kontekste svarstomi keli variantai: vieningas registras, tarpusavyje sujungti tinklai arba keli bendri registrai. Šios kryptys iš esmės sprendžia tą patį klausimą, kaip suderinti inovacijų greitį su finansų rinkoms būtinais reikalavimais dėl patikimumo, saugumo ir reguliacinio aiškumo.

    ECB signalas rinkai aiškus: blokų grandinės sprendimai nebevertinami vien kaip eksperimentas, o kaip reali infrastruktūra, kuriai reikia centrinio banko pinigų suderinamumo. Kuri iš trijų krypčių taps dominuojančia, priklausys nuo to, kaip greitai bręs tokenizuotų aktyvų rinka ir kokius veikimo modelius pasirinks bankai bei rinkos infrastruktūros dalyviai.

  • TRON peržengė 30 trln. eurų sandorių ribą: tinklas įsitvirtina kaip stabiliųjų monetų lyderis

    TRON peržengė 30 trln. eurų sandorių ribą: tinklas įsitvirtina kaip stabiliųjų monetų lyderis

    Kriptovaliutų tinklas TRON paskelbė peržengęs 30 trilijonų eurų bendros sandorių apimties ribą. Šis rodiklis dažniausiai apibūdina visų laikų per blokų grandinę perleistą vertę ir yra vienas svarbiausių tinklo masto bei naudojimo intensyvumo indikatorių.

    TRON pastaraisiais metais ypač išsiskyrė kaip stabiliųjų monetų infrastruktūra, nes didelė dalis pasaulinių pervedimų atliekama naudojant „Tether“ (USDT) žetoną. Remiantis viešai prieinamais grandinės duomenimis, TRON yra viena pagrindinių platformų, kurioje cirkuliuoja USDT, o tai didina likvidumą ir pritraukia mokėjimų bei pervedimų scenarijus.

    Kas stumia augimą?

    Pagrindiniai TRON augimo veiksniai yra maži mokesčiai ir greiti pervedimai, todėl tinklas patrauklus tiek mažoms, tiek didelėms operacijoms. Dėl to jis dažnai pasirenkamas tarptautiniams pervedimams, prekybos platformų vidiniams atsiskaitymams ir kasdieniams mokėjimams, kur mokesčių dydis yra kritinis.

    Be to, stabiliųjų monetų rinka globaliai plečiasi, o jų naudojimas vis dažniau siejamas ne tik su prekyba kriptoturtu, bet ir su mokėjimais, taupymu bei verslo atsiskaitymais. Tai ypač matyti regionuose, kur vietos valiutos svyruoja, o greitas pervedimas į kitą šalį yra praktinis poreikis.

    Instituciniai kanalai ir reguliuojama rinka

    TRON ekosistema pabrėžia augantį institucinį dėmesį: pranešime minimi reguliuojamos prieigos elementai, tokie kaip biržoje prekiaujamas fondas ir saugojimo paslaugų plėtra. Tokie sprendimai paprastai laikomi tiltu į platesnę auditoriją, nes leidžia institucijoms dalyvauti rinkoje laikantis atitikties ir rizikos valdymo procedūrų.

    Institucinis dalyvavimas kriptoturto sektoriuje dažniausiai reiškia griežtesnius reikalavimus skaidrumui, turto saugojimui ir ataskaitoms. Dėl to tinklams, kurie tampa pagrindiniais atsiskaitymo sluoksniais, svarbu ne tik techninė sparta, bet ir ekosistemos patikimumas, duomenų prieinamumas bei reputacinė rizika.

    Ką reiškia 30 trln. eurų riba?

    30 trilijonų eurų sandorių apimtis savaime nereiškia, kad tiek vertės „įplaukė“ į tinklą kaip investicija, tačiau aiškiai rodo milžinišką pervedimų srautą. Šis rodiklis taip pat gali apimti pakartotinius pervedimus, arbitražą, atsiskaitymus tarp platformų ir kitą didelės apyvartos veiklą.

    TRON atvejis išryškina platesnę tendenciją: stabiliųjų monetų pervedimai tampa viena svarbiausių blokų grandinių taikomųjų sričių. Jei reguliuojama prieiga, saugojimas ir mokėjimų integracijos plėsis, konkurencija dėl stabiliųjų monetų „atsiskaitymo sluoksnio“ pozicijos artimiausiais metais tik aštrės.

  • IBM prijungė „Digital Asset Haven“ prie Swift blokų grandinės registro: kaip veiks tokenizuoti indėliai

    IBM prijungė „Digital Asset Haven“ prie Swift blokų grandinės registro: kaip veiks tokenizuoti indėliai

    IBM paskelbė, kad jos skaitmeninio turto valdymo ir apsaugos platforma „Digital Asset Haven“ gali būti sujungta su Swift kuriamu leidžiamuoju blokų grandinės pagrindu veikiančiu bendru registru. Tam pristatytas beta versijos pranešimų adapteris, leidžiantis finansų įstaigoms inicijuoti tokenizuotų indėlių operacijas naudojant įprastus ISO 20022 mokėjimo pranešimus.

    Praktikoje tai reiškia, kad bankai ir kitos reguliuojamos institucijos gali vykdyti nurodymus bendrame registre, nekeičiant savo pagrindinių pranešimų formatų ir daugumos operacinių procesų. IBM pabrėžia, kad sprendimas orientuotas į suderinamumą su esama mokėjimų infrastruktūra, o ne į atskirų blokų grandinių darbo eigų kūrimą nuo nulio.

    Kas yra tokenizuoti indėliai?

    Tokenizuoti indėliai yra banko išleisti skaitmeniniai įsipareigojimai, atspindintys kliento indėlį ir paprastai išliekantys banko balanse kaip indėlis. Skirtingai nei kriptovaliutos ar nereguliuojamos priemonės, tokie tokenai kuriami taip, kad atitiktų bankinę priežiūrą, o atsiskaitymas galėtų vykti per įprastas sistemas.

    IBM nurodo, kad Swift registras sukurtas taip, jog skaitmeninis turto judėjimas galėtų vykti visą parą, o galutinis atsiskaitymas būtų užbaigiamas per esamus tarpbankinius mechanizmus. Tokia architektūra siekia suderinti greitesnį skaitmeninio turto apdorojimą su teisiniu ir apskaitiniu aiškumu.

    Kaip veiks integracija su Swift registru?

    Pasak IBM, „Digital Asset Haven“ klientai galės jungtis ne tik prie Swift registro, bet ir prie kitų leidžiamųjų blokų grandinės tinklų. Pagrindinis naujovės akcentas yra ISO 20022 adapteris, leidžiantis tokenizuotų indėlių operacijas inicijuoti standartiniais mokėjimo pranešimais.

    Swift registras plačiau pristatytas Sibos 2025 renginyje, o prie jo projektavimo, viešai skelbiama, prisidėjo daugiau nei 40 finansų institucijų. IBM teigia, kad dalis programoje dalyvaujančių finansų įstaigų jau bandė tokenizuotų indėlių scenarijus registre, naudodamos „Digital Asset Haven“.

    Diegimas kliento duomenų centre

    Kartu IBM pranešė apie „Digital Asset Haven“ diegimo kliento infrastruktūroje beta versiją. Sprendimą planuojama diegti IBM Z ir IBM LinuxONE aplinkose, kad skaitmeninį turtą, įskaitant stabilias monetas ir tokenizuotus indėlius, būtų galima valdyti nepasikliaujant viešąja debesija.

    IBM akcentuoja, kad raktų valdymo sluoksnis ir platformos komponentai išlieka kliento valdomoje aplinkoje, o apsaugai pasitelkiami IBM Crypto Express aparatiniai saugumo moduliai. Toks modelis yra svarbus institucijoms, kurioms kritiška duomenų rezidavimo, prieigos kontrolės ir veiklos tęstinumo politika.

    „Finansų paslaugų sektorius žengia į erą, kai tokenizuotas ir tradicinis turtas turės judėti greta“, – sakė Tom McPherson, IBM Z ir IBM LinuxONE generalinis direktorius.

    „Prijungdama Swift bendrą registrą ir išplėsdama „IBM Digital Asset Haven“ diegimą kliento aplinkoje, IBM padeda klientams dalyvauti besiformuojančiuose skaitmeninio turto tinkluose, kartu išlaikant kontrolę kritiškiausioms finansinėms operacijoms“, – teigė jis.

  • „OpenZeppelin“ startuoja TRON tinkle: kūrėjams – audituotos bibliotekos ir saugesni išmaniųjų sutarčių atnaujinimai

    „OpenZeppelin“ startuoja TRON tinkle: kūrėjams – audituotos bibliotekos ir saugesni išmaniųjų sutarčių atnaujinimai

    „OpenZeppelin“ paskelbė integraciją su TRON tinklu, kuri atveria kelią TRON kūrėjams naudoti plačiai industrijoje taikomas, audituotas išmaniųjų sutarčių bibliotekas ir kūrimo įrankius. Bendrovė teigia, kad tikslas – sumažinti saugumo rizikas ir supaprastinti patikimų programų diegimą bei priežiūrą TRON ekosistemoje.

    Integracija apima „OpenZeppelin Contracts“ bibliotekas, saugius atnaujinimų mechanizmus ir „Contracts Wizard“ sprendimą, leidžiantį greičiau sugeneruoti dažniausiai naudojamus sutarčių šablonus. Tokie komponentai paprastai naudojami žetonams, prieigos kontrolei, valdymo (governance) modeliams ir sistemoms, kurias būtina atnaujinti nepažeidžiant saugumo.

    Ką tai keičia TRON kūrėjams?

    TRON komandoms tai reiškia galimybę remtis standartizuotais, jau daug kartų patikrintais blokais, o ne kurti kritiškai svarbias funkcijas nuo nulio. Praktikoje didžiausia nauda pasireiškia ten, kur klaidos kaina yra didelė: diegiant žetonus, leidimų sistemas, iždo valdymą ar protokolų atnaujinimus.

    „OpenZeppelin“ pabrėžia, kad sprendimai pritaikyti TRON specifikai, kad kūrėjai galėtų naudoti pažįstamus darbo principus, suderintus su šio tinklo standartais. Tai ypač aktualu projektams, kurie planuoja auginti vartotojų bazę ir ilgainiui prižiūrėti produktą, o ne tik paleisti vienkartinę sutartį.

    „Saugumas yra esminis dalykas plečiant tai, ką kūrėjai gali sukurti TRON ekosistemoje“, – sakė TRON DAO bendruomenės atstovas Samas Elfarra.

    Saugumas ir atnaujinimai – jautriausia vieta

    Viena rizikingiausių sričių išmaniųjų sutarčių pasaulyje yra atnaujinamumas: noras taisyti klaidas ar pridėti funkcijų neturint galimybės lengvai pakeisti jau tinkle veikiančio kodo. Tokiuose scenarijuose dažnai naudojami proxy tipo sprendimai, tačiau neteisingai sukonfigūruoti jie gali atverti kelią piktnaudžiavimui.

    „OpenZeppelin“ teigia, kad TRON tinkle siūlomi atnaujinimų įrankiai ir saugumo patikros padės komandoms nuosekliau laikytis gerosios praktikos. Bendrovė taip pat nurodo DI paremtą pagalbą kūrime, kuri skirta padėti greičiau identifikuoti rizikingas vietas ir sumažinti žmogiškų klaidų tikimybę.

    „Stiprus saugumas prasideda nuo pamatų. Kūrėjams reikia primityvų, kuriais galima pasitikėti tinkle, į kurį jie diegia sprendimus“, – sakė „OpenZeppelin“ inžinerijos vadovas Pepe Blasco.

    Kontekstas: TRON vaidmuo stabiliosioms monetoms

    TRON pastaraisiais metais tapo vienu svarbiausių tinklų stabiliosioms monetoms ir kasdieniams pervedimams, o tai didina spaudimą infrastruktūrai ir saugumo standartams. Pranešime teigiama, kad tinkle fiksuojami šimtai milijonų paskyrų ir trilijoninės apimtys pervedimų, todėl kūrėjų įrankių brandumas tampa ne tik patogumo, bet ir patikimumo klausimu.

    „OpenZeppelin“ integracija į TRON gali sumažinti barjerą komandoms, kurios jau turi patirties kituose tinkluose ir yra pripratusios prie šių bibliotekų. Tuo pačiu tai signalizuoja ir platesnę tendenciją: ekosistemos vis dažniau konkuruoja ne vien mokesčiais ar greičiu, bet ir tuo, kiek standartizuotų saugumo priemonių gali pasiūlyti kūrėjams.

  • Jungtinės Karalystės bankai atliko pirmuosius pervedimus su tokenizuotais indėliais: kas keičiasi?

    Jungtinės Karalystės bankai atliko pirmuosius pervedimus su tokenizuotais indėliais: kas keičiasi?

    Didžiausi Jungtinės Karalystės bankai pirmą kartą atliko tarpusavio pervedimus, naudodami tokenizuotus indėlius, tai yra įprastus banko indėlius, užfiksuotus blokų grandinėje. Finansų sektorius šį žingsnį vadina svarbiu lūžiu, nes realūs pinigai pajudėjo tarp konkuruojančių bankų bendroje infrastruktūroje.

    Bandymuose dalyvavo „Lloyds“, „NatWest“ ir „Barclays“, kurie įvykdė du būsto paskolų refinansavimo sandorius. Taip pat vyko atskiras modeliuotas pirkėjo ir pardavėjo atsiskaitymas, kuriame dalyvavo trijų bankų grupė, įskaitant „HSBC“, apie projektą pranešė UK Finance.

    Kas yra tokenizuotas indėlis

    Tokenizuotas indėlis yra tas pats banko sąskaitoje laikomas indėlis, tik jo apskaita vykdoma blokų grandinėje, o ne vien banko vidinėje sistemoje. Svarbiausia, kad toks indėlis išlaiko įprastą teisinį statusą ir apsaugas, tačiau atsiskaitymai gali vykti beveik akimirksniu.

    Ši technologija leidžia taikyti ir vadinamąjį programuojamą atsiskaitymą, kai pinigai pervedami tik įvykus aiškiai apibrėžtai sąlygai. Pavyzdžiui, refinansavimo scenarijuje lėšos tarp bankų buvo atlaisvintos automatiškai, kai buvo patvirtintas turto perleidimo faktas.

    Modeliuotame internetinės prekyvietės pirkime pirkėjo pinigai buvo laikinai „sulaikyti“ ir pervesti pardavėjui tik po to, kai patvirtintas pristatymas. Nors realių prekių judėjimo nebuvo, testas parodė, kaip tokie sprendimai galėtų sumažinti ginčų riziką ir paspartinti atsiskaitymus.

    Kodėl svarbus žodis tarpusavio

    Ekspertų vertinimu, reikšmingiausia čia tai, kad sandoriai buvo tarpusavio, tai yra atlikti tarp skirtingų bankų. Bankai blokų grandinės sprendimus bando jau daugiau nei dešimtmetį, tačiau dažnai kūrė uždaras sistemas, kurios tarpusavyje nesusikalbėdavo.

    Pilotas, žinomas kaip Great British Tokenised Deposit projektas, siekia sujungti skirtingus dalyvius į bendrą veikimo modelį. Jame dalyvauja „Barclays“, „HSBC“, „Lloyds“, „Monzo“, „NatWest“, „Nationwide“ ir „Santander“, o projektas turi ir institucinio palaikymo.

    Anglijos bankas viešai yra signalizavęs, kad tokio pobūdžio inovacijas vertina palankiau nei privačių bendrovių leidžiamas stabilias kriptovaliutas. Argumentas paprastas: bankų ir centrinio banko pinigai yra griežčiau reguliuojami, o rizikos valdymas ir vartotojų apsaugos mechanizmai jau įtvirtinti sistemoje.

    Europos kryptis išryškėjo dar labiau

    Šis Jungtinės Karalystės bandymas sutapo su ryškiais pokyčiais euro zonoje. Eurosistema pradėjo „Pontes“ iniciatyvą, kuri skirta tam, kad bankai galėtų atsiskaityti už tokenizuotą turtą, pasitelkdami centrinio banko pinigus, o dalis institucijų buvo pasirengusios startuoti iš karto.

    Tuo pat metu Europos Centrinis Bankas signalizavo siekį griežčiau valdyti stabilias kriptovaliutas ir riboti praktiką, kuri galėtų skatinti jų plitimą tradicinės bankininkystės sąskaita. Bendras Europos ir Jungtinės Karalystės sprendimų vardiklis yra aiškus: prioritetas teikiamas reguliuojamam bankų ir centrinių bankų pinigų pagrindui.

    JK bankai po bandymų planuoja steigti atskirą bendrovę ir parengti valdymo taisykles, kurios leistų sprendimą plėsti. Taip pat keliama ambicija 2027 metų pirmąjį ketvirtį išleisti tris skaitmenines obligacijas, kurias būtų galima prekiauti ir atsiskaityti naudojant tokenizuotus indėlius.

    Rinkai tai gali reikšti mažiau trinties sudėtinguose procesuose, tokiuose kaip turto perleidimas, refinansavimas ar tiekimo grandinių atsiskaitymai. Jei bandomieji modeliai bus perkeliami į kasdienę praktiką, didžiausias pokytis vartotojams gali būti greitesnis atsiskaitymų laikas ir mažiau tarpinių procedūrų, o bankams – efektyvesnis kapitalo ir rizikos valdymas.

  • Chainalysis: kripto ekonomika traukėsi tik 1,6 proc., nors rinkos vertė per metus smuko 2,1 trln. eurų

    Chainalysis: kripto ekonomika traukėsi tik 1,6 proc., nors rinkos vertė per metus smuko 2,1 trln. eurų

    Kripto ekonomikos aktyvumas per 12 mėnesių iki 2026 metų birželio 30 dienos sumažėjo tik 1,6 proc., nors bendra kriptoturto rinkos vertė per tą patį laiką krito apie 50 proc. Tokias išvadas pateikė blokų grandinės analizės bendrovė „Chainalysis“.

    Vertinant per pinigų srautus, „Chainalysis“ skaičiuojamas kripto ekonominis aktyvumas sumažėjo maždaug 93 mlrd. eurų iki 8,8 trln. eurų, kai prieš metus siekė apie 8,9 trln. eurų. Tuo metu rinkos kapitalizacijos nuosmukis buvo gerokai didesnis ir siekė apie 2,1 trln. eurų.

    Kur aktyvumas krito, o kur augo?

    Ataskaitoje pabrėžiama, kad pokyčiai skirtinguose kanaluose buvo nevienodi. Srautai į biržas, decentralizuoto finansavimo sprendimus ir kitas kripto paslaugas sumažėjo 4,3 proc. iki maždaug 8,3 trln. eurų.

    Tuo pačiu vietiniai tarpusavio pervedimai, kai lėšos siunčiamos tiesiogiai tarp žmonių ar smulkaus verslo, šoktelėjo 302,9 proc. iki maždaug 213 mlrd. eurų. „Chainalysis“ tai sieja su kasdieniais atsiskaitymais ir tuo, kad dalis vartotojų tokius pervedimus renkasi kaip alternatyvą tradicinei bankininkystei.

    Stabiliosios kriptovaliutos tampa praktiniu įrankiu

    Tarpvalstybiniai stabiliosiomis kriptovaliutomis grįsti pervedimai, anot „Chainalysis“, augo 77,5 proc. ir pasiekė apie 205 mlrd. eurų. Bendrovė nurodo, kad tai konservatyvus įvertis, nes ne visi pervedimai įtraukiami, kai neįmanoma patikimai nustatyti abiejų šalių.

    „Šį augimą daugiausia lemia maždaug 2 800 eurų dydžio mokėjimai: tai per maža suma instituciniams sandoriams, tačiau ji atitinka kasdienius atvejus“, – sakė „Chainalysis“.

    Pasak ataskaitos, tai labiau primena realius naudojimo scenarijus, kai žmogus atsiskaito su tiekėju, siunčia pinigus šeimai į kitą šalį arba perkelia santaupas iš valiutos, kuria nepasitiki. Tokie pervedimai pastaraisiais metais dažniau siejami su stabiliosiomis kriptovaliutomis dėl mažesnio kainos svyravimo.

    Balansai grandinėje smuko, bet stabiliosios laikėsi

    „Chainalysis“ taip pat fiksavo, kad bendra kripto turto vertė grandinėje sumažėjo nuo maždaug 800 mlrd. eurų 2025 metų rugsėjį iki apie 409 mlrd. eurų 2026 metų birželį. Tuo metu stabiliosiomis kriptovaliutomis laikomos lėšos išliko palyginti stabilios ir svyravo apie 91–101 mlrd. eurų.

    Toks skirtumas rodo, kad nuosmukio laikotarpiu dalis rinkos dalyvių traukėsi iš labiau rizikingų aktyvų, tačiau liko kripto infrastruktūroje, rinkdamiesi stabilesnes priemones atsiskaitymams ar lėšų laikymui. Dėl to bendras aktyvumas galėjo kristi mažiau nei kainos ir rinkos kapitalizacija.

    Kartu „Chainalysis“ pristatė atnaujintą 2026 metų pasaulinį kripto įsisavinimo indeksą, kurio metodika remiasi keturiomis kryptimis: srautais į paslaugas, vietiniais tarpusavio pervedimais, tarpvalstybiniais srautais ir grandinėje laikomais balansais. Bendrovė teigia, kad toks pjūvis geriau parodo realų kripto naudojimą, o ne vien kainų ciklus.

  • „SoFi“ pradėjo atsiskaitymus stabilia moneta „SoFiUSD“ „Mastercard“ tinkle: siekia 23 mlrd. eurų

    „SoFi“ pradėjo atsiskaitymus stabilia moneta „SoFiUSD“ „Mastercard“ tinkle: siekia 23 mlrd. eurų

    „SoFi Bank“ pradėjo atsiskaityti už debeto ir kredito kortelių operacijas „Mastercard“ tinkle naudodama savo stabilios vertės monetą „SoFiUSD“. Bankas skelbia, kad į blokų grandine paremtą atsiskaitymų modelį perkeliamas visas jo kortelių programos apdorojimas.

    „SoFi“ teigimu, šis sprendimas turėtų apimti daugiau kaip 25 mlrd. JAV dolerių metinę apyvartą, tai yra apie 23 mlrd. eurų. Bendrovė taip pat tikina esanti pirmasis bankas, realiai pradėjęs stabilios monetos atsiskaitymus per „Mastercard“ pasaulinį mokėjimų tinklą.

    Ką tai keičia prekybininkams?

    Pagal „SoFi“ pateiktą informaciją, prekybininkams nereikia laikyti „SoFiUSD“ ar keisti esamų mokėjimų sistemų, kad galėtų naudotis nauju atsiskaitymo būdu. Lėšos gali būti įskaitomos į „SoFi Bank“ sąskaitą iškart, o jas išsigryninti ar pervesti galima bet kuriuo paros metu.

    „Per šešis mėnesius „SoFi“ ir „Mastercard“ stabilios monetos atsiskaitymus pavertė realiai veikiančiu produktu, kuris iš esmės pagerina, kaip įmonėms juda pinigai“, – sakė „SoFi“ generalinis direktorius Anthony Noto.

    „Stabilios monetos tampa prasmingos tada, kai išsprendžia realias problemas, su kuriomis įmonės susiduria kasdien. Su „SoFi“ pereiname nuo bandymų prie įgyvendinimo ir įdiegiame reguliuojamus stabilios monetos atsiskaitymus realioje aplinkoje, išlaikydami pasitikėjimą, mastą ir saugiklius, kurių tikimasi iš „Mastercard“, – sakė „Mastercard“ pasaulinė skaitmeninės komercializacijos vadovė Sherri Haymond.

    „SoFiUSD“ ir reguliavimas

    „SoFiUSD“ leidėjas yra „SoFi Bank“, nacionalinį banko statusą turinti ir JAV valiutos kontrolieriaus tarnybos prižiūrima finansų įstaiga. „SoFi“ nurodo, kad „SoFiUSD“ išperkama santykiu 1 prie 1 JAV doleriui, o rezervą daugiausia sudaro grynieji pinigai.

    Stabilių monetų atsiskaitymai finansų sektoriuje vis dažniau pristatomi kaip priemonė sutrumpinti lėšų įskaitymo laiką ir išplėsti atsiskaitymus ne darbo valandomis, savaitgaliais ar švenčių dienomis. Toks modelis aktualus prekybininkams, kuriems svarbus greitas apyvartinių lėšų pasiekimas ir mažesnė priklausomybė nuo kelių dienų trunkančių tarpbankinių ciklų.

    „Mastercard“ plėtra ir kas toliau

    „SoFiUSD“ šiuo metu veikia „Ethereum“ ir „Solana“ tinkluose. Tuo metu „Mastercard“ viešai skelbia plečianti stabilios monetos atsiskaitymų galimybes per kelias blokų grandines ir įtraukianti daugiau reguliuojamų stabilių monetų, kad atsiskaitymai būtų prieinami ir dienos metu, ir ne darbo laiku.

    „SoFi“ taip pat nurodo, kad jau kalbasi su dideliais JAV prekybininkais dėl tokių atsiskaitymų, įvardijami tarptautiniai mažmenininkai ir technologinių paslaugų platformos, tačiau konkretūs pavadinimai neatskleidžiami. Ateityje įmonės svarsto „SoFiUSD“ panaudojimą tarpvalstybiniams mokėjimams ir perlaidoms.