Tag: Blokų grandinės

  • „Moody’s“ ir „Chainlink“ išbandė kredito reitingų platinimą per kelis blokų grandinių tinklus

    „Moody’s“ ir „Chainlink“ išbandė kredito reitingų platinimą per kelis blokų grandinių tinklus

    Reitingų agentūra „Moody’s Ratings“ kartu su „Chainlink“ pademonstravo, kaip kredito reitingų įžvalgos galėtų būti paskirstomos per kelis skirtingus blokų grandinių tinklus.

    Pilotas buvo atliktas bandomajame tinkle (testnet) naudojant reprezentatyvius duomenis – tikrų reitingų į blokų grandinę nebuvo publikuota, taip pat nebuvo įjungti realūs „gyvo“ platinimo procesai.

    Bandymo tikslas – parodyti, kaip reitingų informacija galėtų tapti pasiekiama su tokenizuotais aktyvais susietiems produktams skirtingose infrastruktūrose, kai rinka nėra sutelkta vienoje blokų grandinėje ar vienoje platformoje.

    Sprendimas buvo paremtas „Chainlink“ Cross-Chain Interoperability Protocol (CCIP) – protokolu, skirtu skirtingų tinklų tarpusavio sąveikai, o „Moody’s“ pusėje naudotas „Token Integration Engine“, leidžiantis vienu metu paskirstyti kredito įžvalgas keliuose tinkluose.

    Kas buvo pademonstruota pilote

    „Moody’s“ ir „Chainlink“ teigimu, pilotas parodė galimybę vienu metu pateikti kredito įžvalgas tiek leidžiamuose (permissioned), tiek viešuose (permissionless) tinkluose, išlaikant įprastus reitingų publikavimo ir valdymo procesus.

    Įmonės akcentuoja, kad tokiu būdu reitingų informacija teoriškai galėtų būti pasiekiama skirtingose blokų grandinėse veikiančioms tokenizuotoms priemonėms, nesiejant jos su viena konkrečia technologine aplinka.

    „Moody’s“ skaitmeninės ekonomikos vadovas Fabianas Asticas teigė, kad tokenizuotų finansų ateitis greičiausiai nebus sutelkta vienoje blokų grandinėje, o investuotojai tikėsis prieigos prie reitingų nepriklausomai nuo to, kokia technologija paremia konkretų aktyvą.

    „Moody’s“ žingsniai „onchain“ kryptimi

    Šių metų pradžioje „Moody’s“ pristatė tokenų variklį, kuriuo siekiama perkelti kredito analizę į blokų grandinę, startuojant su „Canton Network“.

    Pačioje pilotinėje demonstracijoje pabrėžta, kad tai buvo tik testavimo aplinka: nebuvo skelbiami realūs reitingai „onchain“ formatu ir nebuvo vykdomas tikras reitingų platinimas rinkai.

    Platesnis kontekstas rinkoje

    „Moody’s“ nurodo, kad nuo 2017 metų sausio iki 2026 metų spalio agentūra įvertino arba įvertinimui priskyrė daugiau nei 70 skaitmeninių emisijų, įskaitant skaitmenines obligacijas ir tokenizuotus fondus.

    Tuo metu „Chainlink“ taip pat plečia bendradarbiavimą su kitais rinkos dalyviais – paminėta, kad bendrovė neseniai išplėtė ryšius su „S&P Global Ratings“, siekdama perkelti tam tikrus rizikos vertinimus į blokų grandinę.
  • NYSE planuoja 24/7 prekybos platformą: tokenizuotų akcijų atsiskaitymai vyktų „Avalanche“

    NYSE planuoja 24/7 prekybos platformą: tokenizuotų akcijų atsiskaitymai vyktų „Avalanche“

    Niujorko vertybinių popierių birža (NYSE) planuojamai visą parą veikiančiai tokenizuotų vertybinių popierių platformai atsiskaitymams pasirinko „Avalanche“ blokų grandinę.

    Kaip pirmadienį pranešė „Ava Labs“, būtent „Avalanche“ turėtų tapti pagrindine apskaitos (ledger) technologija, kurioje būtų registruojami ir užbaigiami sandoriai – t. y. vykdomas kliringas ir atsiskaitymas.

    Pasak bendrovės, pati platforma kuriama taip, kad leistų prekiauti, vykdyti kliringą ir atsiskaitymus 24/7 režimu, tačiau toks startas dar priklausys nuo reguliuotojų pritarimo.

    „The Wall Street Journal“ nurodo, kad projektas taikosi į startą ketvirtąjį metų ketvirtį, o sandorių suderinimui (matchinimui) būtų naudojama esama NYSE technologija.

    Kaip veiktų tokenizuotų akcijų atsiskaitymai

    „Ava Labs“ vadovas Eminas Gün Sireris teigia, kad „Avalanche“ infrastruktūra turėtų patenkinti platformos „atominių“ 24/7 atsiskaitymų poreikį, užtikrinant nuspėjamą našumą ir kaštus.

    Jo teigimu, svarbi ir galimybė valdyti, kas gali dalyvauti tinkle – tai reikalinga atitikti reguliacinius ir operacinius reikalavimus.

    NYSE atstovai anksčiau yra akcentavę, kad atsiskaitymų registrui būtinas greitis, patikimumas, nuspėjami kaštai ir kontrolė dėl dalyvių.

    Testavimas truko apie metus

    Sprendimas dėl „Avalanche“ priimtas po maždaug metus trukusio testavimo. „Ava Labs“ prezidentas Charley Cooperis rugsėjį „The Block“ sakė, kad NYSE tuo metu jau buvo praleidusi metus bandydama „Avalanche“ ir derindama, kaip ši technologija galėtų įsilieti į biržos sistemas.

    Tuomet jis nurodė, kad buvo vertinama ir projekto ekonomika bei technologiniai sprendimai, tačiau iki šiol konkreti pasirinkta grandinė nebuvo aiškiai patvirtinta.

    Prie projekto palaikymo jungiasi ir daugiau partnerių: NYSE skelbė susitarimus su „Broadridge Financial Solutions“, „Computershare“, „Equiniti“ ir „Superstate“ dėl emitentų remiamų tokenizuotų vertybinių popierių ir perleidimo agento funkcijų.

    Taip pat nurodoma, kad tarp partnerių jau buvo įvardytos „Securitize“ ir „tZERO“.

    Platforma turėtų palaikyti kelias blokų grandines

    Nors atsiskaitymų registrui numatyta „Avalanche“, pati prekybos vieta, anot NYSE, turėtų palaikyti akcijas, išleistas keliose skirtingose blokų grandinėse.

    Tai reiškia, kad platforma būtų kuriama kaip kelioms technologijoms atvira infrastruktūra, o konkreti grandinė atsiskaitymams parenkama pagal operacinius ir reguliacinius poreikius.

  • Initia sustabdė tinklą po saugumo incidento: įsilaužėlis galėjo prisiminti žetonų už milijonus eurų

    Initia sustabdė tinklą po saugumo incidento: įsilaužėlis galėjo prisiminti žetonų už milijonus eurų

    Blokų grandinės projektas Initia penktadienį sustabdė savo pirmojo sluoksnio tinklą ir susijusius sprendimus po užfiksuoto saugumo incidento. Komanda teigia tirianti atakos mastą kartu su saugumo specialistais, validatoriais ir biržomis.

    Pasak vieno iš projekto įkūrėjų Ezaano Mangalji, kuris viešai prisistato slapyvardžiu Zon, pirminiai duomenys rodo iki tol nežinomą klaidą tinklo MoveVM įgyvendinime, veikiančiame su Cosmos SDK. Būtent ši spraga, anot jo, galėjo sudaryti sąlygas neautorizuotam žetonų prisiminimui.

    „Pirminės išvados rodo anksčiau nežinomą Day 0 tipo klaidą, kuri leido neautorizuotai prisiminti žetonų, tačiau ji netaikoma vietiniams INIT žetonams“, – sakė Ezaanas Mangalji.

    Kriptovaliutų tyrėjas Spreek viešai nurodė, kad galėjo būti įmanomas neribotas žetonų prisiminimas, o dalis turto esą buvo išvesta per tiltus į kitas grandines. Jo vertinimu, įsilaužėlis galėjo prisiminti ir išsigryninti maždaug 2 400 000 eurų vertės turto, o dar dalis lėšų galėjo būti „kelyje“.

    Skaičiai gali keistis, nes Initia kol kas oficialiai nepatvirtino galutinės žalos sumos. Projekto atstovai taip pat pabrėžė, kad tyrimas vyksta, o tinklo stabdymas buvo pasirinktas kaip priemonė apriboti galimus tolesnius nuostolius ir suteikti laiko incidento analizei.

    Rinkos reakcija buvo greita: INIT žetono kaina iškart po pranešimų apie ataką trumpam smuko, tačiau vėliau dalį kritimo atšoko. Tokie svyravimai po saugumo incidentų yra įprasti, nes investuotojai vertina riziką, laukia aiškesnių duomenų apie nuostolius ir spragos pašalinimą.

    Kol kas aišku viena: panašūs incidentai dar kartą primena, kad net ir plačiai naudojamos ekosistemos, virtualios mašinos bei tiltai tarp grandinių išlieka vieni jautriausių infrastruktūros taškų. Tolimesnė Initia komunikacija ir techninės detalės lems, ar incidentas bus priskirtas ribotam pažeidžiamumui, ar platesnei architektūrinei problemai.

  • TRON tinklo Q3 ataskaita: stabilkoinų atsiskaitymai siekė 2,1 trln. eurų, auga aktyvumas

    TRON tinklo Q3 ataskaita: stabilkoinų atsiskaitymai siekė 2,1 trln. eurų, auga aktyvumas

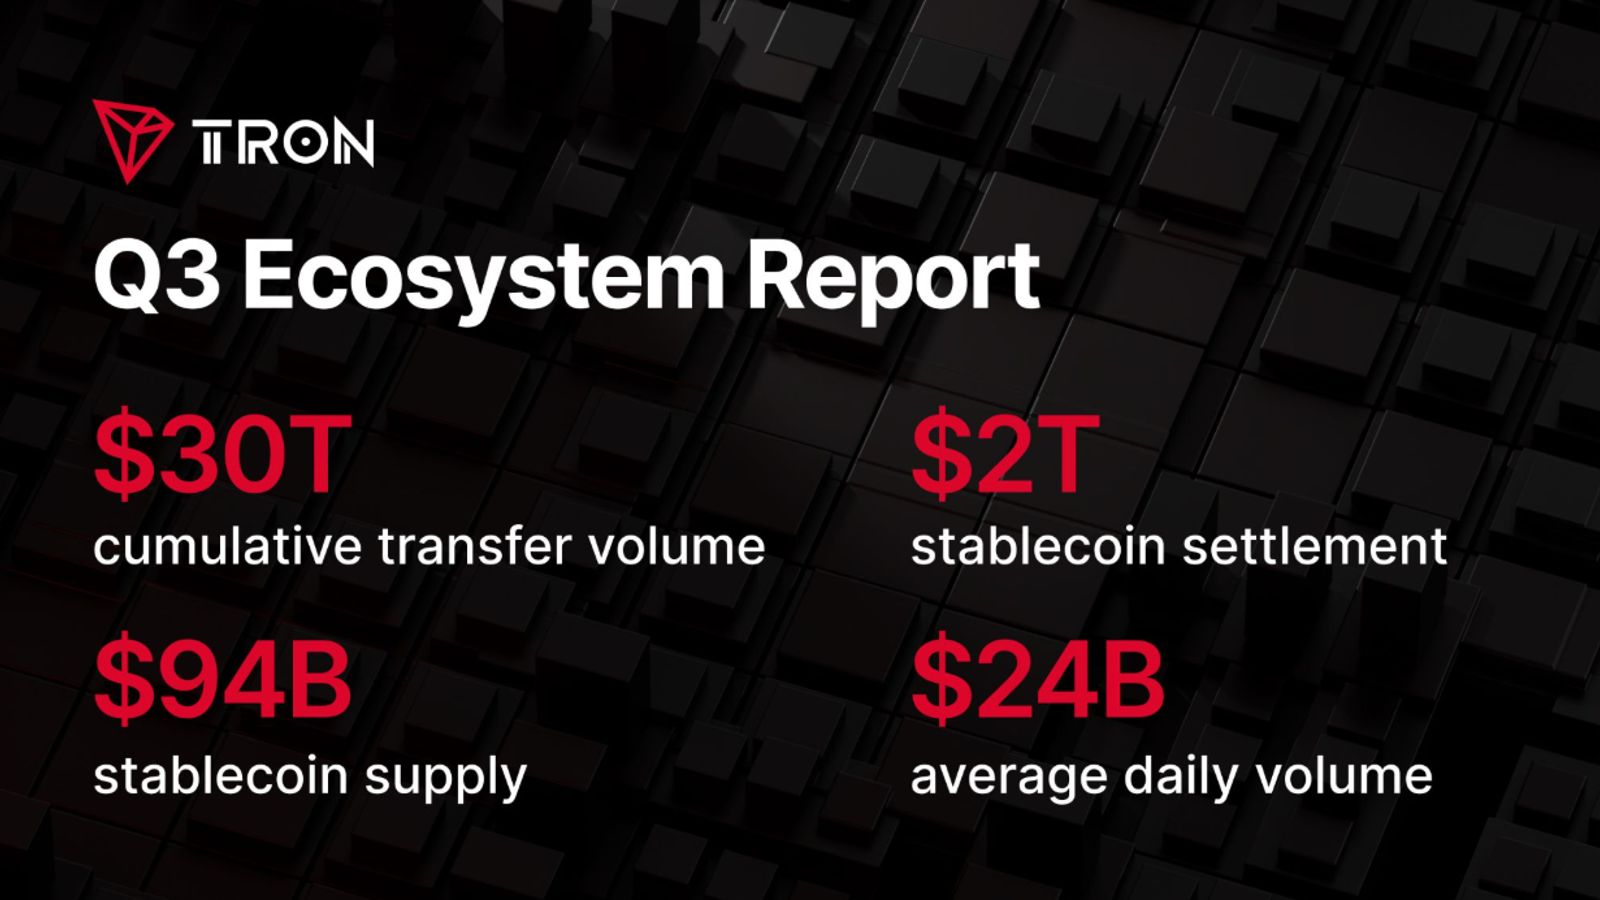
    TRON tinklo 2026 metų trečiojo ketvirčio ekosistemos ataskaita rodo, kad stabilkoinų atsiskaitymų apimtis pasiekė apie 2,1 trln. eurų. Kartu fiksuotas ir augantis tinklo naudojimas, o pati TRON infrastruktūra išlieka viena pagrindinių stabilkoinų pervedimų grandinių.

    Ataskaitoje pažymima, kad stabilkoinų pasiūla TRON tinkle per ketvirtį padidėjo 5,5 proc. ir ketvirčio pabaigoje siekė apie 82,6 mlrd. eurų. Šis augimas siejamas su nuolatiniu stabilkoinų naudojimu mokėjimams, perlaidoms ir prekybai kriptoturto rinkose.

    Per tą patį laikotarpį mėnesio aktyvių adresų skaičius augo 9,8 proc. iki 18 mln. Tai signalizuoja platesnę naudotojų bazę ir didesnį kasdienį tinklo naudojimą, ypač ten, kur stabilkoinai pasirenkami kaip greitesnė alternatyva tradiciniams tarptautiniams pervedimams.

    Tuo pačiu tinklo mokesčiai, skaičiuojant vidutiniškai per dieną, sumažėjo 4,0 proc. iki maždaug 7,1 mln. eurų. Mažesni kaštai vartotojams paprastai reiškia patrauklesnę aplinką smulkesniems pervedimams ir dažnesniems atsiskaitymams.

    TRON taip pat pranešė perkopęs 30 trln. eurų bendrą sukauptą sandorių vertę nuo tinklo veiklos pradžios. Tokie mastai rodo, kad daliai rinkos TRON tampa technine infrastruktūra, kurioje stabilkoinai naudojami ne tik kaip investavimo ar prekybos priemonė, bet ir kaip atsiskaitymų sluoksnis.

    Ataskaitoje išskiriamos ir naujos integracijos su kriptoturto paslaugų teikėjais bei kūrėjams skirta infrastruktūra. Praktikoje tai reiškia daugiau įrankių piniginėms, saugojimui, mokėjimams ir decentralizuotoms finansų paslaugoms, kurios gali didinti TRON pasiekiamumą tiek mažmeniniams, tiek instituciniams naudotojams.

    Nors tokie rodikliai dažnai pristatomi kaip ekosistemos stiprybės įrodymas, investuotojams ir naudotojams svarbu vertinti ir rizikas, būdingas kriptoturto rinkai: reguliavimo pokyčius, technologines klaidas, saugumo incidentus bei likvidumo svyravimus. Stabilkoinų atsiskaitymų augimas rodo paklausą, tačiau pats jis negarantuoja atskirų žetonų vertės stabilumo ar investicinės grąžos.

    TRON trečiojo ketvirčio rezultatai išryškina dvi paralelines tendencijas: augančią stabilkoinų ekonomiką ir konkuruojančių blokų grandinių kovą dėl pigesnių, greitesnių pervedimų. Ketvirtajame ketvirtyje dėmesys greičiausiai kryps į tai, ar aktyvumo augimą pavyks išlaikyti, o integracijos virs realiu naudojimu mokėjimuose ir finansinėse paslaugose.

  • „Solana“ konsensuso lūžis: „Anza“ paleido „Alpenglow“, sandorių galutinumas – apie 150 ms

    „Solana“ konsensuso lūžis: „Anza“ paleido „Alpenglow“, sandorių galutinumas – apie 150 ms

    „Solana“ tinkle įvyko reikšmingas techninis atnaujinimas: validuotojai gyvai pakeitė iki šiol naudotą konsensuso mechanizmą į „Anza“ kurtą „Alpenglow“. Pasak kūrėjų, po šio pokyčio sandorių galutinumas sutrumpėjo iki maždaug 150 milisekundžių, o tai ypač svarbu biržoms ir mokėjimų priėmėjams.

    „Anza“ nurodė, kad „Alpenglow“ pasiekė „mainnet-beta“ etapą konkrečiame tinklo „slot“ taške, o kartu iš naudojimo pasitraukė „TowerBFT“ – konsensuso protokolas, su kuriuo „Solana“ veikė nuo 2020 metais įvykusio starto. Atnaujinimas keičia pačią patvirtinimo logiką: vietoje ankstesnio dviejų žingsnių patvirtinimo pereinama prie vieno, todėl galutinumas pasiekiamas ženkliai greičiau.

    Toks greitis praktikoje reiškia, kad paslaugos, kurios privalo sulaukti galutinio patvirtinimo prieš įskaitydamos įnašus ar įvykdydamos mokėjimą, gali sutrumpinti laukimą nuo sekundžių iki milisekundžių. Tai aktualu ir prekybininkams, ir platformoms, kuriose didelė dalis veikimo kaštų yra susiję su vėlavimu, rizikos valdymu bei operacijų atšaukimo tikimybe.

    „Tai didžiausias ir ambicingiausias blokų grandinės atnaujinimas nuo „The Merge“, o „Anza“ jį nuo „white paper“ iki veikimo pagrindiniame tinkle įgyvendino per mažiau nei 18 mėnesių“, – sakė „Anza“ vadovas Brennanas Wattas.

    „Anza“ teigimu, prieš diegimą buvo atlikti vieši testavimai ir saugumo patikros, įskaitant „red team“ pratimus, įsiskverbimo testus, pakartotines migracijos repeticijas ir saugumo konkursą. Tokia praktika rinkoje laikoma vienu svarbiausių kriterijų, kai keičiamos konsensuso dalys, nes klaidos šiame sluoksnyje gali sukelti tinklo nestabilumą ar saugumo spragas.

    Kartu bendrovė užsiminė apie tolesnius protokolo patobulinimus, nors konkrečių datų kol kas neįvardijo. Tarp planų minimas „Rotor“, kuris turėtų pakeisti blokų duomenų sklidimo per tinklą principus, bei geografiškai jautresnė lyderių rotacija, skirta mažinti delsą tarp skirtingose vietose esančių blokų gamintojų.

    Atskirai aptariamas ir tyrimų krypties projektas „Quantumglow“, kuriuo būtų siekiama ateityje pereiti prie maiša paremtų parašų, kad tinklas būtų atsparesnis po kvantinės eros grėsmėms, išlaikant labai greitą galutinumą. Nors tai kol kas nėra patvirtintas įgyvendinimo planas, tokios iniciatyvos rodo, kad dalis rinkos jau dabar modeliuoja ilgalaikę kriptografijos riziką.

    Tuo pat metu ekosistemoje tęsiamos diskusijos ir dėl našumo ribų. Anksčiau „Jump Crypto“ komanda, dirbanti su „Firedancer“, siūlė peržiūrėti fiksuotą bloko skaičiavimo vienetų limitą, kad tinklo pralaidumas galėtų labiau priklausyti nuo validuotojų naudojamos aparatinės įrangos, o ne nuo griežtai nustatytos viršutinės ribos.

  • „Circle“ atskleidė USDC pajamų dalybas: 819 mln. eurų per pusmetį atiteko partneriams ir kaštams

    „Circle“ atskleidė USDC pajamų dalybas: 819 mln. eurų per pusmetį atiteko partneriams ir kaštams

    Stabiliąja kriptovaliuta USDC valdanti bendrovė „Circle“ paskelbė detales apie tai, kaip pasiskirsto pajamos, gaunamos iš šio skaitmeninio dolerio ekosistemos. Įmonės teigimu, 2026 metų pirmąjį pusmetį „Circle“ gavo apie 1,4 mlrd. eurų pajamų.

    Didžiausia dalis, 819 mln. eurų, buvo skirta USDC platinimo partneriams ir sandorių kaštams. Likusi reikšminga dalis, apie 473 mln. eurų, pasak „Circle“, buvo nukreipta į infrastruktūrą, atitiktį reguliavimui ir produktų plėtrą.

    Kur dingsta USDC pajamos?

    „Circle“ savo įraše pabrėžė, kad didelės išlaidos nėra vien administracinė našta, o būtina sąlyga, kad USDC galėtų veikti kaip plačiai naudojama skaitmeninė atsiskaitymo priemonė. Bendrovė akcentuoja nuolatinį išperkamumą, ryšius su reguliuojamomis finansų įstaigomis ir veikimą skirtingose blokų grandinėse.

    „Tai nėra administracinės išlaidos. Tai yra tai, kas padaro USDC naudingą, ir atspindi daugiau nei 8 metų kūrimą“, – sakė „Circle“ operacijų vadovas Kashas Razzaghi.

    Bendrovė taip pat nurodė išlaikiusi maždaug 7 euro centus grynojo pelno iš kiekvieno pajamų euro. Tai reiškia, kad reikšminga uždarbio dalis, ypač platinimo grandinėje, atitenka partneriams, kurie padeda užtikrinti USDC prieinamumą biržose, platformose ir kituose kanaluose.

    Augantis USDC vaidmuo rinkoje

    „Circle“ duomenimis, USDC per blokų grandines apdorotas pervedimų srautas viršijo 36 trln. eurų. Bendrovė taip pat teigė, kad birželį USDC sudarė apie 77 proc. pasaulinės stabiliųjų kriptovaliutų pervedimų apimties, kai prieš metus šis rodiklis siekė apie 60 proc.

    Platesniame kontekste stabiliųjų kriptovaliutų rinka išlieka viena aktyviausių kriptoturto dalių, nes jos naudojamos atsiskaitymams, prekybai biržose, perlaidoms ir likvidumui decentralizuotose finansų paslaugose. Bankų ir reguliuotojų dėmesys šiai sričiai didėja, o tai verčia emitentus daugiau investuoti į atitiktį ir rizikų kontrolę.

    Kas toliau „Circle“ investuotojams?

    „Circle“ teigimu, viešai paaiškintos USDC ekonomikos detalės yra atsakas į rinkoje stiprėjančią konkurenciją. Nauji stabiliųjų kriptovaliutų leidėjai vis dažniau tvirtina, kad dabartiniai modeliai esą per brangūs arba per daug pelno palieka emitentams.

    Bendrovė taip pat priminė, kad kitų finansinių rezultatų paskelbimas numatytas lapkričio 4 dieną, kai turėtų būti pateikti trečiojo ketvirčio duomenys. Investuotojams tai bus proga įvertinti, ar USDC augimas ir sąnaudų struktūra išlieka tvari didėjant reguliavimo ir infrastruktūros reikalavimams.

  • Per 10 metų visos biržos turės pereiti prie viešos blokų grandinės infrastruktūros, teigia „Hyperliquid“

    Per 10 metų visos biržos turės pereiti prie viešos blokų grandinės infrastruktūros, teigia „Hyperliquid“

    Biržoms per artimiausią dešimtmetį teks integruoti viešos blokų grandinės infrastruktūrą, jei jos nori išlikti konkurencingos, teigia „Hyperliquid“ Politikos centro vadovas Jake Chervinsky. Jo vertinimu, tai palies ir kriptovaliutų platformas, ir tradicines rinkas, tokias kaip ICE ar CME.

    Kalbėdamas konferencijoje Singapūre, jis pabrėžė, kad „Hyperliquid“ jo akimis nėra birža įprasta prasme. Tai technologinė infrastruktūra, kurią gali naudoti skirtingi rinkos dalyviai, įskaitant veikiančius Jungtinėse Valstijose.

    Infrastruktūra, o ne dar viena birža

    Chervinsky lygino viešas blokų grandines su tokiais tinklais kaip „Bitcoin“, „Ethereum“ ar „Solana“ ir aiškino, kad pati technologija neturi priežasties registruotis kaip birža. Esminė mintis ta, kad biržos gali veikti viename sluoksnyje, o atsiskaitymų ir prekybos įrašų logika persikelia į žemiau esantį infrastruktūros sluoksnį.

    Pasak jo, „Hyperliquid“ netaiko savo strategijos kaip tiesioginės konkurencijos tokiems vardams kaip „Coinbase“ ar CME. Vietoje to jis siūlomas kaip pagrindas, kuris leistų pagerinti produktus: padidinti greitį, sumažinti kaštus ir suteikti daugiau skaidrumo.

    Kodėl reguliavimas tampa lemiamas?

    Chervinsky teigė, kad „onchain“ rinkoms vien technologijos nepakanka, jos turi patekti į JAV reguliacinį perimetrą. Jo vertinimu, tai gali įvykti artimiausiu metu, nes reguliuotojai esą ieško būdų, kaip tokius modelius įdiegti metodiškai ir atsargiai.

    „Neabejoju, kad reguliuotojai labai intensyviai dirba, kad „onchain“ rinkos ateitų į Jungtines Valstijas. Tai daroma apgalvotai ir atsargiai, nes tai nėra paprasta“, – sakė Jake Chervinsky.

    Jo argumentas remiasi tuo, kad viešas, bendrai matomas registras gali sustiprinti rinkos atsparumą ir kontrolę, o decentralizuota architektūra sumažina vieno gedimo taško riziką. Tuo pat metu jis pripažino, kad tokiai integracijai reikia aiškių taisyklių, atsakomybių ir priežiūros mechanizmų.

    Perpetual sandoriai ir ginčas dėl klasifikavimo

    Interviu kontekste minėtas ir reguliuojamų neterminuotų ateities sandorių, dažnai vadinamų perpetual, plėtros klausimas. Chervinsky nurodė, kad kitas etapas galėtų būti tokių produktų pritaikymas platesniam bazinių aktyvų ratui, įskaitant energijos išteklius, metalus ar žemės ūkio žaliavas.

    Jis taip pat komentavo CME Group ginčą su JAV Prekių ateities sandorių komisija, kuriame keliama produktų klasifikavimo dilema, ar tokie instrumentai turėtų būti laikomi ateities sandoriais, ar apsikeitimo sandoriais. Chervinsky teigimu, tikimybė laimėti bylą yra nedidelė, o konfliktas gali būti labiau susijęs su bandymu sulėtinti pokyčius nei su realia vartotojų apsauga.

    „Jeigu pasirenki nekonkuruoti, negali skųstis konkurencija, iš kurios pats sąmoningai pasitrauki“, – sakė Jake Chervinsky.

    Jo vertinimu, neterminuoti sandoriai nebūtinai „atimtų“ apimtis iš tradicinių terminuotų instrumentų, nes tai gali būti atskira rinka su kitu dalyvių profiliu. Tuo pat metu jis atmetė aiškinimą, kad kai kurie 24 valandas per parą prekybos planai stringa vien dėl personalo, ir siejo tai su realios paklausos įsivertinimu.

    Chervinsky prognozė iš esmės žymi platesnę kryptį: rinkos infrastruktūros modernizavimą, kai vieša blokų grandinė tampa techniniu pagrindu, o tradicinės institucijos prisitaiko prie naujo greičio, skaidrumo ir priežiūros standartų.

  • „Spiko“ pritraukė 90 mln. eurų: plečia tokenizuotus pinigų rinkos fondus ir žengia į naujas rinkas

    „Spiko“ pritraukė 90 mln. eurų: plečia tokenizuotus pinigų rinkos fondus ir žengia į naujas rinkas

    Tokenizuotų pinigų rinkos fondų leidėja „Spiko“ paskelbė pritraukusi 90 mln. eurų B serijos investicijų raunde. Bendrovė teigia, kad po šio sandorio bendra pritraukta suma siekia 120 mln. eurų, o valdomas turtas išaugo iki 2,7 mlrd. eurų.

    Raundui vadovavo „New Enterprise Associates“, taip pat prisidėjo „Index Ventures“, „Bpifrance“, „Speedinvest“ ir „Wintermute Ventures“. Pasak įmonės, naujos lėšos bus skirtos naujų fondų paleidimui, veiklai papildomose rinkose ir komandos plėtrai.

    Plėtra Europoje ir vietinės komandos

    „Spiko“ planuoja stiprinti pozicijas keliuose Europos regionuose, kurti vietines operacijas ir didinti komandas. Įmonė nurodo, kad prioritetas bus tokios rinkos kaip Vokietija, Italija, Ispanija, Nyderlandai ir Šiaurės šalys.

    Bendrovės modelis remiasi reguliuojamais grynųjų pinigų fondais, kuriuos klientai pasiekia per internetines ir mobilias programėles. Kita kryptis skirta finansų bendrovėms, kurios gali integruoti fondus į savo produktus per programavimo sąsają.

    Kas yra tokenizuoti pinigų fondai?

    Tokenizacija reiškia, kad fondo vienetai atvaizduojami blokų grandinėje, o sandoriai gali vykti skaitmeniniu būdu, naudojant išmaniąsias sutartis. „Spiko“ teigia, kad tokia infrastruktūra leidžia fondams veikti panašioje aplinkoje kaip stabilios vertės kriptovaliutos ir kiti skaitmeniniai atsiskaitymo sprendimai.

    Praktikoje tai gali leisti įmonėms nustatyti taisykles, kada laisvos apyvartinės lėšos automatiškai pervedamos į fondą, o kada pinigai paliekami kasdieniams mokėjimams, pavyzdžiui, darbo užmokesčiui ar tiekėjams. Tokie sprendimai pastaraisiais metais vis dažniau pristatomi kaip būdas suderinti likvidumą ir potencialią grąžą.

    Rinka auga, dėmesys krypsta į reguliavimą

    Tokenizuoto realaus turto rinka plečiasi, nes finansų sektorius ieško efektyvesnių atsiskaitymo ir turto platinimo modelių. Kartu didėja ir reguliavimo svarba, nes investuotojams aktualūs aiškūs apsaugos mechanizmai, turto saugojimas ir skaidrumas.

    „Spiko“ nurodo, kad jos tokenizuotų grynųjų pinigų fondų asortimentas pagal vieną rinkos stebėsenos šaltinį yra didesnis nei kai kurių pasaulinių valdytojų tokenizuotų pinigų fondų pasiūla. Toks palyginimas taikomas būtent tokenizuotų pinigų fondų segmentui, o ne visam turto valdymo mastui.

  • ECB pristatė „Pontes“: bankams atveriamas kelias į tokenizuotus sandorius centrinių bankų pinigais

    ECB pristatė „Pontes“: bankams atveriamas kelias į tokenizuotus sandorius centrinių bankų pinigais

    Euro zonos centrinių bankų sistema pradėjo veikti su „Pontes“ – nauja infrastruktūra, leidžiančia atsiskaityti už tokenizuotą turtą centrinių bankų pinigais. Europos Centrinis Bankas (ECB) šį žingsnį įvardija kaip vieną pirmųjų praktinių sprendimų, padedančių finansų rinkai prisitaikyti prie skaitmeninės eros.

    Tokenizuotas turtas – tai akcijos, obligacijos ir kiti instrumentai, kurie registruojami kaip skaitmeniniai žetonai paskirstytose registrų sistemose. Iki šiol vienas didžiausių šios rinkos stabdžių buvo atsiskaitymo „be rizikos“ trūkumas, nes sandoriai dažnai vykdavo komercinių bankų pinigais ar stabiliosiomis kriptovaliutomis.

    „Eurosistema siekia sudaryti sąlygas labiau integruotai, inovatyviai ir atspariai Europos finansų rinkai skaitmeniniame amžiuje“, – sakė ECB prezidentė Christine Lagarde.

    „Pontes“ sukurta taip, kad didmeniniuose sandoriuose atsiskaitymas vyktų centriniame banke laikomomis atsargomis, kurios laikomos saugiausia pinigų forma finansų sistemoje. Tokia schema mažina kredito riziką ir gali padėti pritraukti didžiuosius rinkos dalyvius, kurie atsargiai vertina atsiskaitymą privačiais pinigais.

    ECB skelbia, kad prie sistemos jau pasirengė jungtis 13 institucijų, tarp jų „Deutsche Bank“, „Santander“, „Société Générale“, KfW ir Europos investicijų bankas. Taip pat dalyvauja keli paskirstytų registrų operatoriai, įskaitant „Clearstream“.

    Reguliuotojas planuoja tapti ir sistemos naudotoju. ECB pranešė pradėjęs parengiamuosius darbus, kad nedidelę savo lėšų portfelio dalį investuotų į tokenizuotus vertybinius popierius, o pirkimų atsiskaitymas vyktų per „Pontes“.

    Pradinis dėmesys, anot banko, bus skiriamas eurais denominuotoms skolos priemonėms, kurias leidžia euro zonos vyriausybės, regionų institucijos, agentūros ir Europos viršnacionalinės institucijos. Šis portfelis nėra susijęs su pinigų politika ir paprastai naudojamas ECB veiklos sąnaudoms padengti iš investicinės grąžos.

    Rinkos dalyviai pabrėžia ir platesnę reikšmę: atsiskaitymas centrinių bankų pinigais gali tapti trūkstama grandimi, kuri leistų tokenizacijai išeiti už bandomųjų projektų ribų. Vis dėlto kol kas „Pontes“ planuojama eksploatuoti pagal įprastas rinkos darbo valandas, o pilnesnės funkcijos, įskaitant ilgesnį veikimo laiką, turėtų atsirasti iki 2028 metais.

    Tuo pat metu JAV rinka juda kitu keliu: ten daugiau dėmesio skiriama privačioms iniciatyvoms ir prekybai beveik visą parą. Europoje kryptis kitokia – Frankfurte akcentuojama, kad skaitmeninėje finansų sistemoje centrinio banko pinigai turi išlikti atsiskaitymo ašimi, ypač kai kalbama apie sisteminės svarbos rinkas.

    Svarbu atskirti, kad „Pontes“ skirta bankams ir finansų infrastruktūrai, o ne vartotojams. Mažmeninei rinkai numatomas skaitmeninis euras būtų atskiras projektas, leisiantis gyventojams kasdieniams atsiskaitymams naudoti centrinių bankų pinigus skaitmenine forma.

    Skaitmeninio euro teisėkūros procesas, ECB teigimu, vis dar tęsiasi: Europos Parlamento pozicija jau patvirtinta, o derybos su valstybėmis narėmis turėtų lemti galutinį reguliavimą. Jei teisės aktai būtų priimti pagal planą, bandomasis etapas su mokėjimo paslaugų teikėjais galėtų startuoti 2027 metais, o pirmoji emisija realistiškai būtų svarstoma vėliau, apie 2029 metais.

  • Avalanche vadovas įspėja: DI agentai gali „užkimšti“ L1 blokų vietą ir pakeisti rinkų žaidimo taisykles

    Avalanche vadovas įspėja: DI agentai gali „užkimšti“ L1 blokų vietą ir pakeisti rinkų žaidimo taisykles

    Kriptoturto sektoriuje ilgai kartotas argumentas, kad blokų vietos (angl. blockspace) grandinėse beveik visada užteks, gali greitai susidurti su realybe. „Avalanche Treasury Company“ vadovas Bartas Smithas teigia, kad augantis DI agentų naudojimas finansų rinkose gali staigiai padidinti automatizuotų operacijų srautus ir taip išbandyti pirmojo sluoksnio (L1) tinklų pajėgumus.

    Jo vertinimu, net ir santykinai konservatyvūs scenarijai reikštų, kad dalis agentinės veiklos persikels į blokų grandines, kur operacijos konkuruoja dėl ribotos vietos blokuose. Tai gali lemti didesnius mokesčius, ilgesnį patvirtinimo laiką ir ryškesnius skirtumus tarp skirtingų L1 architektūrų.

    Kas yra blokų vieta ir kodėl jos gali pritrūkti?

    Blokų vieta iš esmės yra tinklo pralaidumas: kiek operacijų per tam tikrą laiką gali būti įtraukta į blokus, išlaikant saugumą ir decentralizaciją. Kai paklausa viršija pasiūlą, tinklai paprastai pradeda „aukcioną“ per mokesčius: kas moka daugiau, tas patenka greičiau.

    DI agentų logika finansuose skiriasi nuo žmogaus elgesio: jie gali vykdyti tūkstančius mažų veiksmų, nuolat stebėti kainas, vykdyti arbitražą, perbalansuoti portfelius ar valdyti riziką realiu laiku. Jei reikšminga šių veiksmų dalis būtų vykdoma grandinėje, bendras operacijų skaičius galėtų augti greičiau nei tinklų atnaujinimai.

    Kodėl L1 skirtumai gali tapti svarbesni?

    B. Smithas pabrėžia, kad šiandien daugeliui vartotojų tinklų skirtumai atrodo teoriniai, nes pajėgumų dažnai pakanka, o alternatyvų pasirinkimas priklauso nuo ekosistemos ar likvidumo. Tačiau esant nuolatinei perkrovai, į pirmą planą gali išeiti tokie dalykai kaip sandorių finalumas, stabilus pralaidumas, mokesčių nuspėjamumas, saugumo modelis ir tinklo atsparumas šuoliams.

    Jo teigimu, tokioje aplinkoje daugiau reikšmės įgytų ir tinklų specializacija, pavyzdžiui, sprendimai, kurie geriau atitinka verslo poreikius, susijusius su saugumu bei privatumu. Praktikoje tai reiškia, kad dalis rinkos gali rinktis skirtingas grandines ne dėl mados ar bendruomenės, o dėl konkrečių techninių ribų.

    24/5 prekyba ir infrastruktūros posūkis

    Vadovas taip pat kelia mintį, kad tradicinės rinkos artėja prie modelio, kai prekyba vyksta 24 valandas per parą penkias dienas per savaitę. Jo nuomone, dabartinė finansų infrastruktūra nebus lengvai pritaikoma nuolatiniam režimui, ypač jei rinkose daugės automatizuotų dalyvių, kuriems reikia greitos, nuoseklios ir programiškai pasiekiamos vykdymo aplinkos.

    Šiame kontekste blokų grandinės įvardijamos kaip kandidatas naujai infrastruktūrai, nes leidžia kurti atvirus, automatizuotus atsiskaitymo ir vykdymo sluoksnius. Vis dėlto pagrindinė sąlyga išlieka ta pati: jei agentų aktyvumas augs, tinklams teks spręsti pajėgumo klausimą, kad „blockspace“ netaptų butelio kakleliu.

    Rinkai tai siunčia aiškią žinutę: technologiniai pasirinkimai, atrodę antraeiliai, gali tapti lemiami, kai automatizacija pradės generuoti didžiąją dalį operacijų srauto. Kartu tai didina spaudimą L1 kūrėjams greitinti atnaujinimus, optimizuoti mokesčių mechanizmus ir ieškoti būdų išlaikyti stabilų veikimą net esant dideliems šuoliams.