Tag: CAC 40

  • Europos biržos smunka po JAV lustų akcijų išpardavimo: nerimą kelia DI duomenų centrai

    Europos biržos smunka po JAV lustų akcijų išpardavimo: nerimą kelia DI duomenų centrai

    Europos akcijų rinkos penktadienį atsidarė smukimu, investuotojams reaguojant į staigų JAV lustų sektoriaus akcijų išpardavimą, kuris persimetė ir į Aziją. Pagrindinis Europos indeksas „Stoxx Europe 600“ ankstyvoje prekyboje krito 1,2 proc.

    Žemyn judėjo ir didžiosios Europos biržos: Vokietijos DAX smuko 1,6 proc., Prancūzijos CAC 40 ir Londono FTSE 100 – po 1,4 proc. Apie rinkų nuotaikas pranešė „Euronews“.

    Tuo metu Azijoje MSCI AC Asia indeksas krito daugiau nei 4 proc., nes iš JAV atėjusi banga stipriai kirto su DI ir lustais siejamoms bendrovėms. Vis dėlto JAV ateities sandoriai rodė galimą pertrauką išpardavime – apie 10.15 val. Vidurio Europos laiku „Nasdaq-100“ ateities sandoriai kilo 1,5 proc.

    Rinkos dalyviai taip pat vertina, ar Demokratų sėkmė šią savaitę vykusiuose JAV kadencijos vidurio rinkimuose gali reikšti griežtesnes taisykles naujiems duomenų centrams. Dalis laimėjusių kandidatų žadėjo lėtinti arba stabdyti tokių projektų plėtrą, o tai didina neapibrėžtumą dėl investicijų į DI infrastruktūrą.

    Duomenų centrų plėtra – po didinamuoju stiklu

    Rinkos žvalgybos bendrovės „Cleanview“ vertinimu, apie 40 proc. planuojamų JAV duomenų centrų pajėgumų yra valstijose, kuriose gubernatoriai ar išrinktieji gubernatoriai jau paskelbė arba žada pauzę naujiems projektams.

    Anksčiau šiais metais JAV senatorius Bernie Sandersas ir Atstovų Rūmų narė Alexandria Ocasio-Cortez siūlė federaliniu lygmeniu paskelbti moratoriumą. Tokie signalai papildo investuotojų klausimus, kada įmonės sulauks grąžos iš į DI nukreiptų šimtų milijardų investicijų.

    Prie nerimo prisideda ir aukštesnės skolinimosi sąnaudos: kuo brangiau skolintis, tuo sunkiau sparčiai finansuoti didelio masto duomenų centrų statybas. Lėtesnė plėtra galėtų slopinti paklausą tiek lustams, tiek elektrai.

    JAV lustų sektorius patyrė prasčiausią dieną nuo 2020-ųjų

    Filadelfijos puslaidininkių indeksas ketvirtadienį krito 12,2 proc. – tai didžiausias vienos dienos nuosmukis nuo 2020 metų. Per savaitę iki ketvirtadienio uždarymo indeksas buvo nusiritęs apie 16 proc.

    Smūgį pajuto ir platesnė JAV rinka: „Nasdaq Composite“ krito 5,5 proc., S&P 500 – 4,4 proc., o „Dow Jones Industrial Average“ – 3,4 proc. Tai buvo didžiausi šių indeksų dienos procentiniai kritimai nuo tada, kai JAV prezidentas Donaldas Trumpas 2025 metų balandį paskelbė plataus masto tarifus.

    Portfelio valdytojas Stuartas Clarkas („Quilter“) teigė, kad staigūs kritimai išryškino, kiek „Nasdaq“ ir S&P 500 priklauso nuo kelių didžiųjų technologijų ir lustų bendrovių – jų akcijoms smunkant, indekso nuosmukis gali greitai įsibėgėti.

    Išpardavimas persimetė į Aziją, investuotojai ieško saugumo

    Tokijuje „Nikkei 225“ sesijos pabaigoje buvo nukritęs 6 proc. Prekybos metu „Kioxia“ ir „SoftBank“ buvo smukusios daugiau nei 10 proc., o užsidarė atitinkamai 8,7 proc. ir apie 11 proc. minuse, „Advantest“ taip pat krito daugiau nei 8 proc.

    Pietų Korėjos Kospi indeksas užsidarė 6 proc. žemiau, nors dienos metu kritimas siekė 8,8 proc. ir buvo trumpam sustabdyta prekyba. Lustų gamintoja SK Hynix prarado 10,4 proc., „Samsung Electronics“ – 6,4 proc.

    Tuo pat metu investuotojai rinkose ieškojo saugesnių užuovėjų: vyriausybių obligacijos brango, o JAV 10 metų iždo pajamingumas krito 6 baziniais punktais iki 4,84 proc. Prancūzijos 10 metų pajamingumas smuko iki 4,77 proc., Vokietijos – iki 3,22 proc.

    Valiutų rinkoje doleris stiprėjo jenos atžvilgiu, o euras prieš dolerį silpo 0,4 proc. iki 1,1174 JAV dolerio. Aukso kaina taip pat krito – iki 4 089,90 JAV dolerio už unciją.
  • Europos biržos raudonuoja: Prancūzijos riaušių sąskaita šokiruoja verslą ir rinkas

    Europos biržos raudonuoja: Prancūzijos riaušių sąskaita šokiruoja verslą ir rinkas

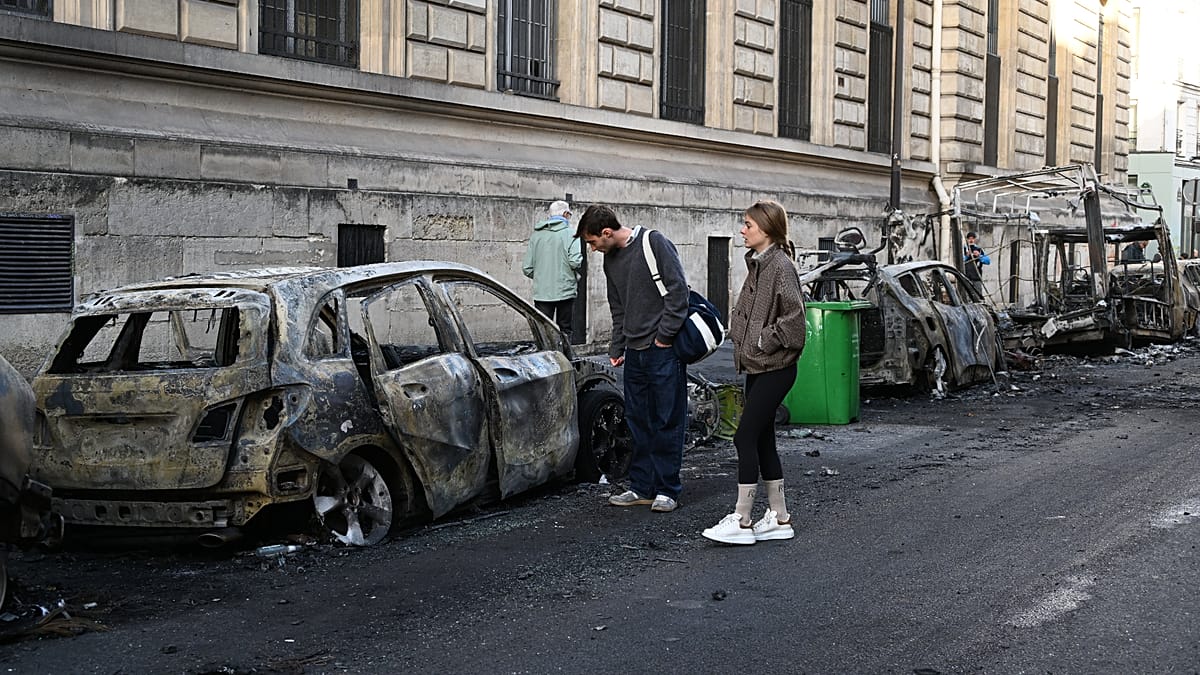
    Pirmadienį Europos akcijų biržos prekybą pradėjo smukimu, investuotojams vertinant Prancūziją sukrėtusių riaušių žalą ir augančią politinę įtampą. Rinkos jautriai reagavo tiek į pranešimus apie niokojamas parduotuves, tiek į signalus, kad šalies skolinimosi kaina gali kilti toliau.

    Platesnis Europos akcijų indeksas „Stoxx 600“ sesijos pradžioje buvo nusileidęs daugiau nei 0,6 proc., o „Euro Stoxx 50“ smuko apie 0,1 proc. Prancūzijos „CAC 40“ taip pat judėjo žemyn, investuotojams vertinant tiesioginę žalą mažmeninės prekybos ir paslaugų sektoriams.

    Vienas ryškiausių pavyzdžių – mažmeninės prekybos grupė „Carrefour“, pranešusi, kad taikiniais tapo apie 50 jos parduotuvių, o akcijos dėl to krito daugiau nei 2 proc. Verslo atstovai kalba ne tik apie išdaužytus langus ar išgrobstytas prekes, bet ir apie sutrikusias tiekimo grandines, prastovas bei didėjančias draudimo išlaidas.

    Skolinimosi kaina kyla, nervai įtempti

    Įtampos daugėjo ir obligacijų rinkoje: Prancūzijos 10 metų Vyriausybės obligacijų pajamingumas buvo pakilęs iki maždaug 4,86 proc., o tai investuotojams signalizuoja didesnę riziką ir brangesnį valstybės finansavimą. Rinkos dalyviai atidžiai stebi politines diskusijas dėl biudžeto, nes fiskalinė disciplina dabar tampa vienu svarbiausių euro zonos stabilumo klausimų.

    Rizikos barometru laikomas pajamingumų skirtumas su Vokietijos skola siekė apie 143,5 bazinio punkto. Anksčiau spalio pradžioje jis buvo perkopęs 150 bazinių punktų ribą, o tokie lygiai paprastai rodo išaugusį investuotojų nerimą dėl šalies gebėjimo suvaldyti deficitą ir skolą.

    Papildomą įtampą kuria ir kredito reitingų agentūrų sprendimų laukimas: „Moody’s“ šią savaitę peržiūri Prancūzijos kredito reitingą, kuriam šiuo metu taikoma neigiama perspektyva. Tokios peržiūros rinkose dažnai tampa katalizatoriumi obligacijų pajamingumams ir valiutai, nes nuo reitingų priklauso dalies institucinių investuotojų investavimo taisyklės.

    Verslas skaičiuoja žalą po riaušių

    Prancūzijos institucijos skelbė, kad į protesto eitynes visoje šalyje susirinko apie 550 000 žmonių, tačiau dalyje miestų demonstracijos virto riaušėmis ir plėšimais. Pranešta apie 2 400 sulaikytų asmenų, o pareigūnų ir gelbėtojų sužeistųjų skaičius, skirtingais vertinimais, siekė nuo kelių šimtų iki beveik 1 000.

    Vidaus reikalų ministras Laurent Nuñez pripažino, kad kai kuriose vietose pritrūko pasirengimo ir kontrolės, bei siūlė atsistatydinti, tačiau prezidentas Emmanuelis Macronas atsistatydinimo nepriėmė. Sprendimas motyvuotas tuo, kad saugumo struktūroms reikia nepertraukiamos vadovavimo grandies, kol situacija stabilizuojama.

    Prekybos sektorius skaičiuoja šimtus milijonų eurų galinčius siekti nuostolius: pasak Prancūzijos mažmeninės prekybos federacijai vadovaujančio „Carrefour“ vadovo Alexandre’o Bompard’o, nuo plėšimų ir niokojimo nukentėjo apie 1 500 parduotuvių. Jis pabrėžė, kad valstybė privalo užtikrinti prekybininkų ir darbuotojų saugumą.

    „Vien „Carrefour“ atveju remonto kaina viršys dešimt milijonų eurų“, – sakė Alexandre’as Bompard’as.

    Į viešus raginimus reaguoti nedelsiant įsitraukė ir kiti prekių ženklai: drabužių gamintojo „Lacoste“ vadovas Thierry Guibert teigė, kad būtina skubiai stiprinti apsaugą ir užtikrinti darbuotojų saugumą. Mažesnių verslų atstovai situaciją apibūdino dar aštriau, kalbėdami apie uždelstą policijos reakciją ir jausmą, kad jie palikti tvarkytis vieni.

    Politiniu lygmeniu Paryžiuje planuoti krizės valdymo susitikimai su verslo asociacijomis, bankais ir draudikais, o profsąjungos paskelbė kvietimą nacionaliniam streikui lapkričio 5 dieną. Investuotojai tokias žinias vertina kaip papildomą riziką vartojimui ir ekonomikos augimui, ypač jei neramumai persikeltų į ilgesnį laikotarpį.

    Kitose Europos rinkose nuotaikos taip pat buvo niūrios: Jungtinės Karalystės, Italijos ir Ispanijos pagrindiniai indeksai prekybos pradžioje fiksavo apie 0,4–0,6 proc. kritimą, o Vokietijos „DAX“ smuko dar ryškiau. Valiutų rinkoje euras silpnėjo JAV dolerio ir Jungtinės Karalystės svaro atžvilgiu, o dėmesys krypo ir į artėjantį Europos Centrinio Banko posėdį, kuris suplanuotas spalio 29 dieną.

  • Prancūzijos skolinimosi kaina šauna į viršų: 10 metų palūkanos beveik 5 proc., skirtumas su Vokietija auga

    Prancūzijos skolinimosi kaina šauna į viršų: 10 metų palūkanos beveik 5 proc., skirtumas su Vokietija auga

    Palūkanos – aukščiausiame taške per dešimtmečius

    Prancūzijos 10 metų obligacijų pajamingumas spalio 1 dieną priartėjo prie 5 proc. ribos ir pasiekė lygį, kurio rinka nematė nuo 2002 metų. Toks šuolis signalizuoja augantį investuotojų nervingumą dėl šalies viešųjų finansų ir didėjančios skolos.

    Rinkos duomenys rodo, kad per pastarąjį ketvirtį palūkanos kilo sparčiausiai per beveik keturis dešimtmečius, o mėnesio augimas buvo ryškiausias nuo 2022 metų. Didesnės skolinimosi sąnaudos reiškia brangesnį naujų obligacijų platinimą ir didesnį spaudimą biudžetui.

    Biudžetas ir politika didina įtampą

    Šis palūkanų šuolis sutapo su Vyriausybės pristatomais būsimo valstybės biudžeto metmenimis, kai investuotojai ypač jautriai vertina bet kokius ženklus, ar skola bus stabilizuojama. Prancūzija subalansuoto biudžeto nėra turėjusi nuo 1973 metų, todėl pasitikėjimas viešųjų finansų kryptimi tampa kritiniu veiksniu.

    Papildomą rizikos priedą rinka paprastai įkainoja politinio neapibrėžtumo laikotarpiais, ypač artėjant prezidento rinkimams. Tokiu metu bet koks signalas apie galimus mokesčių, išlaidų ar skolos valdymo pokyčius gali akimirksniu atsispindėti obligacijų kainose.

    „Kuo daugiau mokame palūkanų, tuo mažiau lieka šalies prioritetams. Ši realybė galioja visiems: Vyriausybei, parlamentui ir kandidatams“, – sakė premjeras Sébastien Lecornu.

    Skirtumas su Vokietija – aukščiausias per 14 metų

    Situacijos rimtumą parodo ir didėjantis skirtumas su Vokietija, kurios 10 metų obligacijų pajamingumas Europoje laikomas pagrindiniu atskaitos tašku. Tą pačią dieną Vokietijos rodiklis siekė apie 3,6 proc., maždaug 1,3 procentinio punkto mažiau nei Prancūzijos.

    Šis vadinamasis Prancūzijos ir Vokietijos pajamingumų skirtumas išsiplėtė iki didžiausio lygio per 14 metų. Praktikoje tai reiškia, kad rinka Prancūzijai priskiria didesnę riziką ir reikalauja didesnės grąžos už skolinimą.

    Įtampa persimetė ir į akcijų rinkas: Europos biržose fiksuotas kritimas, o Paryžiaus CAC 40 dienos pradžioje smuko daugiau nei 1 proc. Tokiais momentais investuotojai dažniau mažina rizikingesnių aktyvų dalį portfeliuose.

    Skola – 3 596 000 000 000 eurų

    Prancūzijos viešoji skola pasiekė 3 596 000 000 000 eurų ir sudaro apie 119 proc. bendrojo vidaus produkto. Tokie skaičiai didina spaudimą valdžiai ieškoti taupymo priemonių, nes palūkanų išlaidos, kylant rinkos normoms, ilgainiui tampa vis reikšmingesne biudžeto eilute.

    Rinkoms svarbu ne tik skolos dydis, bet ir aiškus planas, kaip bus mažinamas deficitas bei stabilizuojamas skolos santykis su ekonomikos dydžiu. Tai ypač aktualu euro zonoje, kur investuotojai lygina valstybes tarpusavyje, o palūkanų skirtumai tampa pasitikėjimo barometru.

    Finansų institucijų vertinimu, šalies skolos vertybiniai popieriai priklauso plačiam investuotojų ratui: dalį turi Prancūzijos investuotojai, dalį euro zonos dalyviai, dalį investuotojai už euro zonos ribų, o reikšminga dalis laikoma nacionalinio centrinio banko balanse, susijusiame su euro zonos pinigų politikos priemonėmis.

    Analitikai pabrėžia, kad palūkanų kreivę šiuo metu veikia keli veiksniai vienu metu: infliacijos ir augimo perspektyvos, Europos Centrinio Banko politikos kryptis, energijos kainų svyravimai ir fiskalinės drausmės patikimumas. Kuo ilgiau išlieka neapibrėžtumas, tuo didesnė tikimybė, kad skolinimosi kaina gali išlikti padidėjusi.

  • Europos akcijos rugpjūtį dažnai krenta: ar 2026-aisiais griūties scenarijus nebesuveiks?

    Europos akcijos rugpjūtį dažnai krenta: ar 2026-aisiais griūties scenarijus nebesuveiks?

    Rugpjūtis Europos biržoms istoriškai turi prastą reputaciją, tačiau 2026 metų pradžia rodo priešingą vaizdą. Pagrindiniai indeksai, įskaitant EURO STOXX 50 ir Vokietijos DAX, mėnesį pasitiko arti rekordų, o Prancūzijos CAC 40 išliko netoli piko.

    Tokia dinamika atgaivino seną investuotojų posakį apie sezoninį atsargumą vasaros pabaigoje. Vis dėlto vien kalendorius nepaaiškina, kodėl rugpjūtis laikomas rizikingesniu mėnesiu nei kiti.

    Vidurkis klaidina, o mediana ramina

    Ilgalaikiai duomenys rodo, kad rugpjūčio mėnesio vidutinė grąža Europos akcijų rinkose dažnai būna neigiama, tačiau šį skaičių stipriai iškreipia keli išskirtiniai nuosmukiai. DAX istorijoje nuo 1970 metų rugpjūtis vidutiniškai buvo silpnas, o dar prastesnis dažniausiai pasirodydavo rugsėjis.

    Analizuojant ne vidurkį, o medianą matyti kitoks vaizdas: tipinis rugpjūtis dažnai būna artimas nuliui. Tai reiškia, kad daugumoje metų rinka rugpjūtį nekrenta dramatiškai, o reputaciją formuoja retai pasikartojantys, bet labai dideli smūgiai.

    Keli rugpjūčiai sukūrė blogą vardą

    Istoriškai didžiausi rugpjūčio kritimai sutapo su globaliais sukrėtimais, kurie nebūtinai buvo susiję su pačiu mėnesiu. Tarp jų minimi Rusijos finansų krizės epizodai 1998 metais, įtampos Artimuosiuose Rytuose eskalacija 1990 metais, euro zonos skolų krizės paaštrėjimas 2011 metais, Azijos finansų krizės banga 1997 metais ir Kinijos valiutos devalvacijos sukeltas šokas 2015 metais.

    Pašalinus šiuos kraštutinius laikotarpius, bendras rugpjūčio rezultatas istoriškai tampa gerokai švelnesnis, o kai kuriais skaičiavimais net persiverčia į nedidelį teigiamą. Tai sustiprina išvadą, kad rugpjūtis nėra nuolat blogas, jis tiesiog jautresnis netikėtoms naujienoms.

    Kodėl vasarą rinka tampa jautresnė?

    Rugpjūtį Europoje tradiciškai sumažėja prekybos aktyvumas, nes dalis rinkos dalyvių atostogauja, o likvidumas tampa plonesnis. Tai savaime nereiškia kritimo, bet gali sustiprinti kainų svyravimus, jei įvyksta netikėtas neigiamas įvykis.

    Prie to prisideda ir centrinių bankų kalendorius, kai vasarą būna mažiau suplanuotų sprendimų dėl palūkanų ar komunikacijos, galinčios stabilizuoti lūkesčius. Vasaros pabaigoje dėmesys dažnai krypsta į JAV Federalinio rezervo konferenciją Džekson Hole, kurios signalai rinkoms neretai tampa svarbūs.

    Kas 2026 metais gali būti kitaip?

    2026 metais Europos akcijos į rugpjūtį įžengė stipresnėje pozicijoje, nes investuotojai rėmėsi geresnėmis įmonių pelnų prognozėmis ir išlikusiu apetitu rizikai. Tokia aplinka paprastai mažina tikimybę, kad mėnuo automatiškai baigsis nuosmukiu vien dėl sezoniškumo.

    Vis dėlto rizikų paketas neišnyko: energijos kainų šuoliai, geopolitinė įtampa ir infliacijos trajektorija euro zonoje gali greitai pakeisti nuotaikas. Jei toks šokas pasiektų rinkas plonesnio likvidumo metu, rugpjūčio statistinė reputacija galėtų vėl suveikti kaip stiprintuvas, o ne kaip priežastis.

    Istorija labiau perspėja ne apie neišvengiamą kritimą, o apie pažeidžiamumą, kai netikėtumas sutampa su vasaros sąlygomis rinkoje. Todėl investuotojams svarbiausia ne spėti mėnesio kryptį, o įvertinti, ar portfelis pasiruošęs staigesniems svyravimams.