Tag: Eismo įvykiai

  • Modenoje automobilis rėžėsi į minią: sužeisti mažiausiai 8 žmonės, vairuotojas sulaikytas

    Modenoje automobilis rėžėsi į minią: sužeisti mažiausiai 8 žmonės, vairuotojas sulaikytas

    Šiaurės Italijos Modenos miesto centre automobilis įvažiavo į pėsčiuosius ir sužeidė mažiausiai aštuonis žmones, keturių jų būklė įvardijama kaip sunki. Apie tai Italijos žiniasklaidai pranešė Modenos meras Massimo Mezzetti, o vairuotojas buvo sulaikytas.

    Pasak mero, dalis nukentėjusiųjų patyrė itin rimtas traumas, o vienai moteriai, prispaustai prie parduotuvės vitrinos, gali prireikti abiejų kojų amputacijos. Du sunkiai sužeisti asmenys išgabenti į Maggiore ligoninę Bolonijoje, dar du – į Modenos ligoninę.

    Sulaikytas vairuotojas – 31 metų Italijos pilietis, kilęs iš Maroko, gyvenantis Modenos provincijoje, anksčiau neteistas. Teisėsauga aiškinasi, ar jis galėjo būti apsvaigęs nuo medžiagų, ar veiksmai buvo tyčiniai.

    Pirminiai liudininkų pasakojimai rodo, kad automobilis nukrypo į šaligatvį, kliudė dviratį, o vėliau trenkėsi į moterį ir nuslydo į parduotuvės vitriną. Meras teigė, kad žmonės taip pat pranešė matę vairuotojo rankoje ginklą, tačiau jis, anot turimos informacijos, nespėjo nieko subadyti.

    Vyriausybė seka situaciją

    Italijos vyriausybė, remiantis parlamento šaltiniais, atidžiai stebi įvykius Modenoje. Skelbiama, kad ministrė pirmininkė Giorgia Meloni palaiko ryšį su vidaus reikalų ministru Matteo Piantedosi ir už šalies saugumą atsakingais pareigūnais, kad gautų naujausią informaciją apie apklausą ir tyrimo eigą.

    „Tai, kas šiandien įvyko Modenoje, yra itin rimta. Reiškiu solidarumą sužeistiesiems ir jų artimiesiems, dėkoju žmonėms, kurie įsikišo, ir pareigūnams už veiksmus“, – sakė Giorgia Meloni.

    Modenos meras padėkojo gyventojams, kurie, jo žodžiais, parodė drąsą ir pilietiškumą, ir pabrėžė, kad svarbiausia dabar yra nustatyti tikrąsias įvykio priežastis. Kol kas pareigūnai nekomentuoja, ar incidentas laikomas tyčine ataka, ar nelaimingu atsitikimu, tačiau pabrėžia, kad vertinamos visos versijos.
  • „Szkoda całkowita“ istorijoje? Štai ką tai reiškia ir kada draudikas gali bandyti jus pergudrauti

    „Szkoda całkowita“ istorijoje? Štai ką tai reiškia ir kada draudikas gali bandyti jus pergudrauti

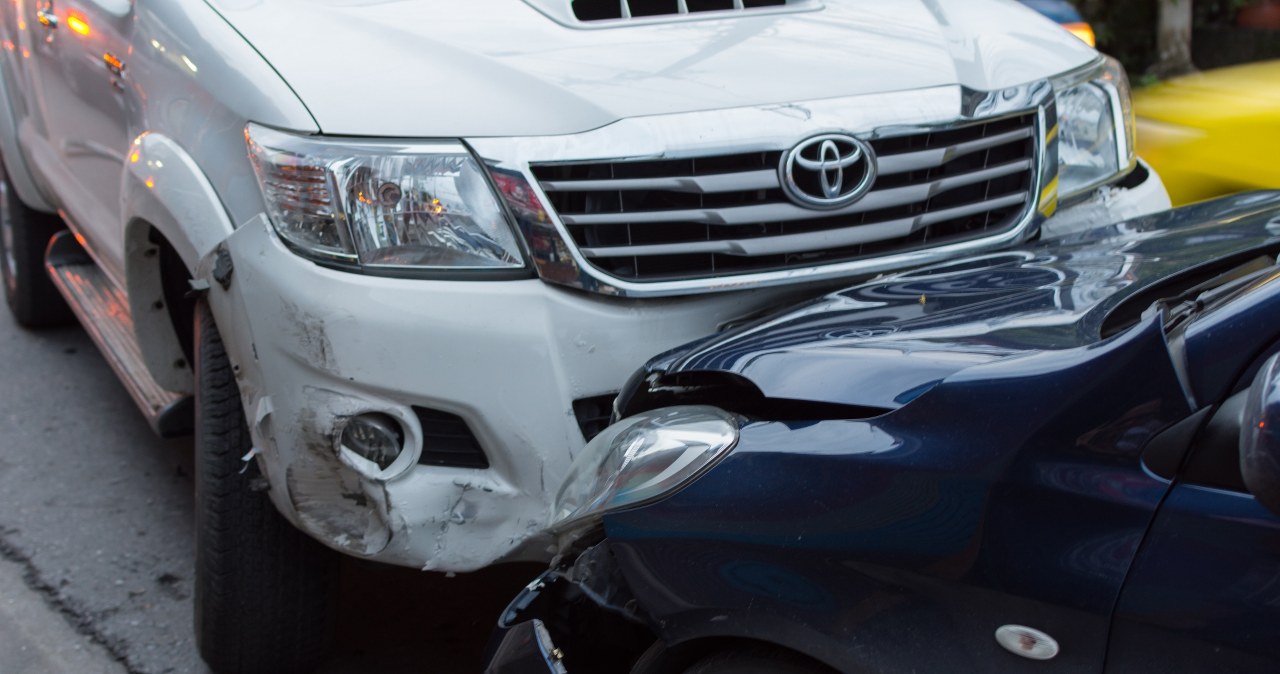
    Perkant naudotą automobilį istorijoje kartais atsiranda įrašas „szkoda całkowita“, lietuviškai dažniausiai vadinamas visiška žala. Tai nereiškia, kad automobilis automatiškai turėjo keliauti į metalo laužą, tačiau signalas rimtas: draudikas kadaise pripažino, jog remonto kaštai tampa neproporcingi.

    Praktikoje visiška žala siejama su situacija, kai preliminarūs remonto darbai viršija automobilio vertę iki įvykio arba pasiekia sutartyje numatytą ribą. KASKO draudime tokios ribos dažnai apibrėžiamos sutarties sąlygomis, o civilinės atsakomybės atveju ginčai kyla dažniau, nes vertinimas remiasi metodikomis ir rinkos kainomis.

    Kaip nustatoma visiška žala

    Vertinant žalą paprastai skaičiuojama automobilio vertė iki eismo įvykio ir numatoma remonto sąmata, parengta pagal servisų įkainius, darbų apimtį ir detalių kainas. Tam dažnai naudojamos specializuotos vertinimo sistemos, pavyzdžiui, „Audatex“ ar „Eurotax“, kurios padeda standartizuoti skaičiavimus.

    Problema ta, kad skaičiavimo prielaidos gali smarkiai pakeisti rezultatą. Jeigu remonto sąmata sudaroma pagal naujų originalių detalių kainas ir didelius įkainius, bendras skaičius gali „perlipti“ ribą, nuo kurios draudikui patogiau skelbti visišką žalą, o ne finansuoti remontą.

    Kaip apskaičiuojama išmoka

    Visiškos žalos atveju išmoka dažnai nustatoma pagal skirtumo principą: nuo automobilio vertės iki įvykio atimama likutinė vertė, t. y. kiek rinkoje vertas sudaužytas automobilis ar jo liekanos. Dėl likutinės vertės taip pat neretai kyla ginčų, nes ji priklauso nuo paklausos, komplektacijos, pažeidimų pobūdžio ir pardavimo kanalo.

    Svarbu suprasti, kad išmoka neturi virsti nepagrįstu praturtėjimu, tačiau nukentėjusysis taip pat turi teisę gauti pagrįstą kompensaciją. Jei kyla įtarimų, kad automobilio vertė iki įvykio buvo sumažinta, o remonto sąmata dirbtinai išpūsta, verta prašyti detalaus skaičiavimo ir lyginti su nepriklausomu vertinimu.

    Ar toks automobilis gali grįžti į kelią?

    Įrašas apie visišką žalą pats savaime paprastai neuždraudžia automobiliui grįžti į eismą, jei jis sutvarkytas ir atitinka techninius reikalavimus. Lemiamas momentas yra reali techninė būklė, remonto kokybė ir tai, ar automobilis sėkmingai praeina privalomą techninę apžiūrą.

    Vis dėlto pirkėjui toks įrašas reiškia didesnę riziką: galimi paslėpti geometrijos pažeidimai, nekokybiškai atkurta pasyvaus saugumo sistema ar neaiškios kilmės detalės. Todėl prieš pasirašant sutartį racionalu atlikti išsamią apžiūrą servise, patikrinti kėbulo matavimus ir paprašyti remonto dokumentų.

    Jei draudikas jau pripažino visišką žalą ir jūs nesutinkate su išvada, dažnai galima pateikti pretenziją draudimo bendrovei. Tokiais atvejais svarbiausia turėti faktinį pagrindą: alternatyvią remonto sąmatą, nepriklausomo eksperto išvadą ir argumentus dėl automobilio rinkos vertės iki įvykio.

  • Už 90 eurų nusipirkta privaloma polisa išgelbėjo nuo 75 000 eurų skolos: štai kas nutiko

    Už 90 eurų nusipirkta privaloma polisa išgelbėjo nuo 75 000 eurų skolos: štai kas nutiko

    Privalomasis vairuotojų civilinės atsakomybės draudimas skirtas ne tik įvykdyti įstatymo reikalavimą. Jis realiai apsaugo nuo situacijų, kai po menkos avarijos tenka padengti milžiniškas remonto ar žalos atlyginimo sąskaitas iš savo kišenės.

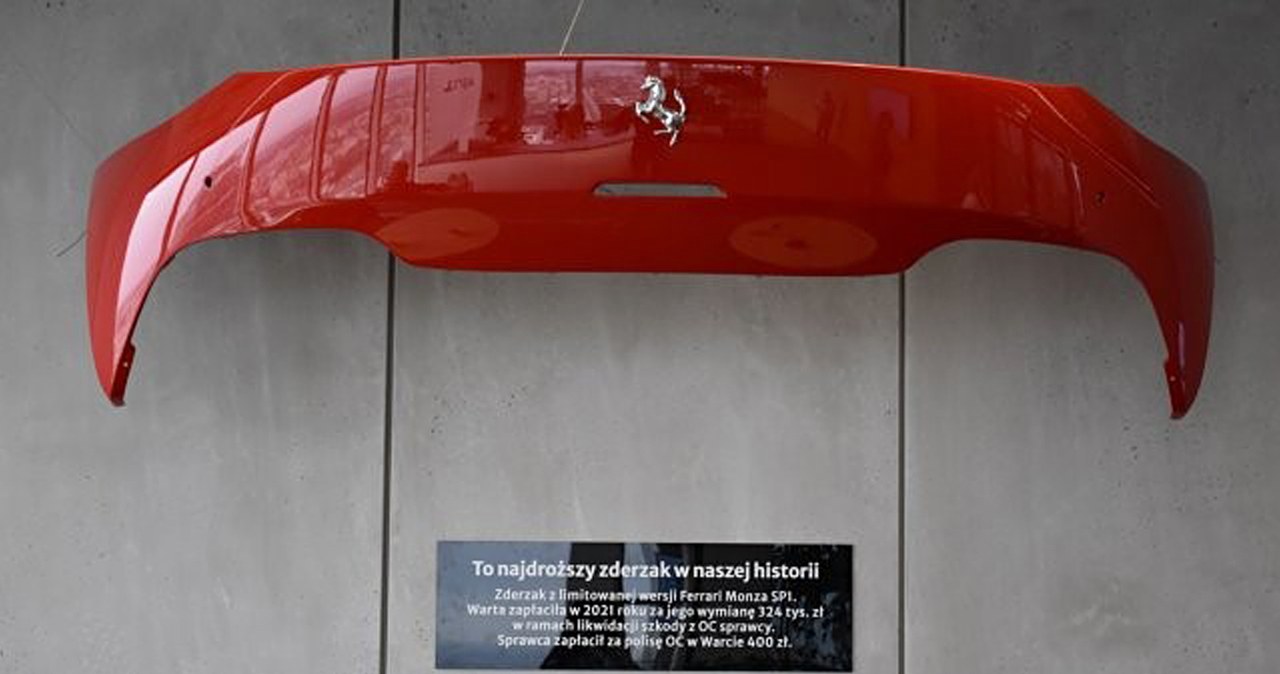
    Vienoje istorijoje vairuotojas nežymiai apgadino kito automobilio bamperį. Tačiau paaiškėjo, kad tai buvo riboto leidimo „Ferrari Monza SP1“, o remontą oficialus gamintojo servisas įvertino 324 000 Lenkijos zlotų, tai yra maždaug 75 000 eurų.

    Žala buvo atlyginta iš kaltininko privalomojo draudimo, už kurį jis buvo sumokėjęs 400 Lenkijos zlotų, arba apie 90 eurų. Tokie atvejai primena, kad net ir smulkus kontaktas mieste gali kainuoti tiek, kiek vidutinės klasės automobilis.

    Istoriją paviešinusi draudimo bendrovė „Warta“ teigė, kad apgadinta detalė tapo savotišku simboliu, primenančiu apie didžiausias išmokas. Bendrovės praktikoje būta ir daugiau panašių atvejų, kai žalų dydžiai siejosi su prabangiais „Ferrari“ modeliais.

    Kitu epizodu minimas automobilvežis, gabenęs du „Ferrari“ klientui iš Dubajaus: pakrovimo metu vienas automobilis buvo per žemas platformai ir buvo pažeista kėbulo dalis. Tuomet nuostoliai siekė apie 90 000 Lenkijos zlotų, arba maždaug 21 000 eurų, ir be draudimo tokia suma vežėjui galėjo tapti rimtu finansiniu smūgiu.

    Draudikai nuolat pabrėžia, kad didžiausios rizikos kyla ne dėl detalių remonto, o dėl sužalotų žmonių. Kai eismo įvykyje nukenčia sveikata, kompensacijos už gydymą, reabilitaciją, netektas pajamas ir neturtinę žalą gali siekti dešimtis ar šimtus tūkstančių eurų, todėl atsakomybės draudimas tampa kritiškai svarbiu finansiniu saugikliu.

    Ekspertai pataria vairuotojams neapsiriboti vien mažiausia kaina. Svarbu įsivertinti, kas įskaičiuota į sutartį, kaip greitai administruojamos žalos, ar siūlomos papildomos paslaugos, pavyzdžiui, pagalba kelyje, nes reali vertė dažnai paaiškėja tik įvykus eismo įvykiui.