Tag: Etf Fondai

  • Robotas bumo auksas slysta iš rankų: kodėl smulkieji investuotojai lieka už borto

    Robotas bumo auksas slysta iš rankų: kodėl smulkieji investuotojai lieka už borto

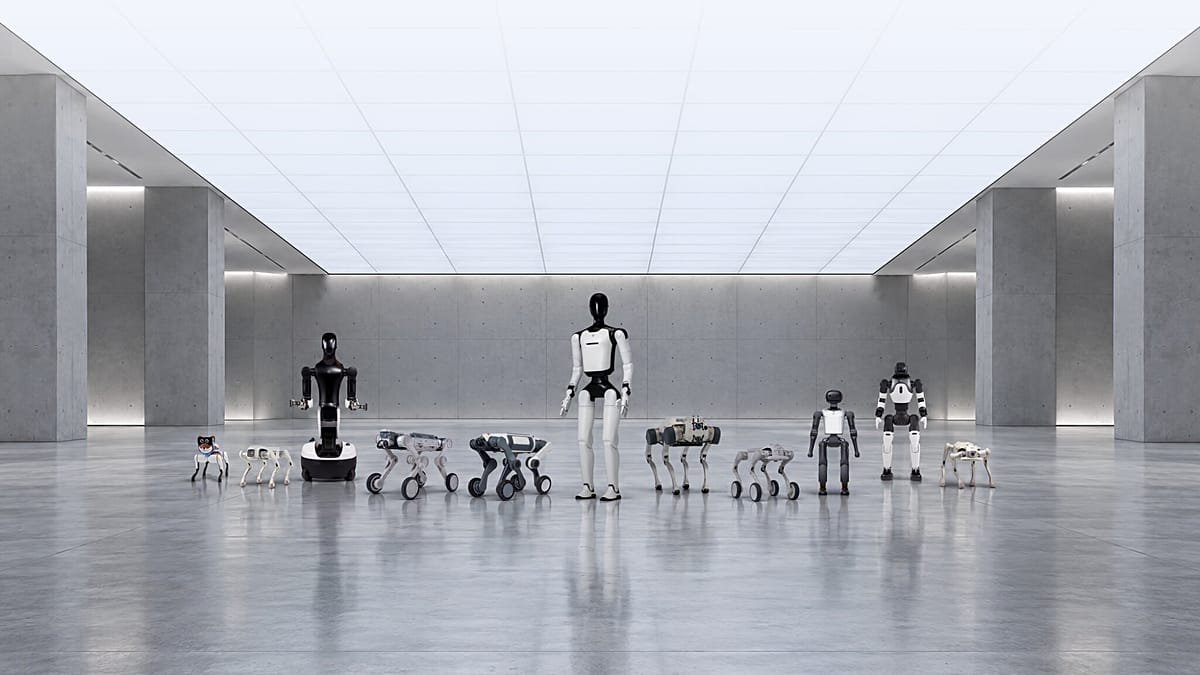
    Robotikos bumas pasaulyje įgauna pagreitį, tačiau daugeliui smulkiųjų investuotojų jis lieka sunkiai pasiekiamas. Priežastis paprasta: dauguma sparčiausiai augančių robotikos startuolių vis dar yra privačios bendrovės, kurių akcijų biržoje nenusipirksi.

    Todėl viešose rinkose dažniausiai tenka rinktis kompromisus: pirkti automobilių gamintoją, kuris tik žada robotus, investuoti į pramonės konglomeratus, kur robotika tėra dalis pajamų, arba mokėti brangiai už fondus, suteikiančius netiesioginę prieigą.

    Tesla kelias į robotiką

    Vienas garsiausių pasirinkimų išlieka „Tesla“, nes bendrovė viešai vysto humanoidinį robotą „Optimus“ ir lygiagrečiai kuria robotaksių viziją. Pats Elonas Muskas yra teigęs, kad ateityje didelė bendrovės vertės dalis gali būti susieta būtent su robotika, tačiau tai kol kas labiau pažadas nei įrodytas verslas.

    Realybėje „Tesla“ šiandien daugiausia išlieka automobilių gamintoja: 2026 metų antrąjį ketvirtį apie tris ketvirtadalius pajamų ji gavo iš automobilių verslo, o „Optimus“ pardavimų dar nefiksuoja. Tai reiškia, kad investuotojas perka dabartinį automobilių ciklą ir kartu apmoka rizikingą ateities statymą.

    „Iki kitų metų pabaigos, manau, pardavinėsime humanoidinius robotus visuomenei“, – sakė Elonas Muskas.

    Vis dėlto gamybos startas gali būti lėtas: humanoidiniai robotai reikalauja naujų tiekimo grandinių, saugos sprendimų ir patikimumo bandymų. Tokios rizikos tiesiogiai atsispindi ir rinkos kainodaroje, nes investuotojai už augimo istoriją neretai moka gerokai iš anksto.

    Humanoidų triukšmas ir pramonės realybė

    Nors viešojoje erdvėje dominuoja humanoidiniai robotai, pramonės robotikos rinka daug labiau remiasi klasikiniais sprendimais: manipuliatoriais, sandėlių automatizacija, suvirinimo, surinkimo ir logistikos robotais. Tarptautinės robotikos federacijos duomenimis, 2025 metais pramonėje ir profesionaliam naudojimui visame pasaulyje parduota apie 7 000 humanoidinių robotų, kai pramoninių robotų įdiegta apie 603 000.

    Didžiausi pramonės žaidėjai dažnai nėra „gryna“ robotikos investicija. Pavyzdžiui, Japonijos „Fanuc“ robotikos segmentas sudaro reikšmingą pardavimų dalį, tačiau kitose grupėse robotika konkuruoja su energetikos, elektros įrangos ar automatizavimo sprendimais, todėl investuotojas gauna išskaidytą, o ne vien robotikai skirtą rezultatą.

    Papildomą neapibrėžtumą kuria ir tai, kad kai kurie stiprūs robotikos vardai pasitraukė iš biržos. Vokietijos „KUKA“ nebeliko listinguojama po kontrolės perėmimo, o kai kurios korporacijos vietoje atskiro robotikos verslo listingo renkasi pardavimo ar restruktūrizavimo scenarijus.

    Fondai, žadantys prieigą prie privačių startuolių

    Nauja kryptis investuotojams tapo fondai, kurie perka privačių robotikos įmonių dalis, o patys yra listinguojami biržoje. Vienas tokių pavyzdžių yra „RoboStrategy“, Nasdaq biržoje prekiaujamas fondas, deklaruojantis investicijas į privačius robotikos startuolius.

    Tačiau už tokią prieigą dažnai mokama dvigubai: per metinius mokesčius ir per vadinamąją deficito priemoką, kai fondo akcijos biržoje kainuoja gerokai daugiau nei jo turto vertė. 2026 metų spalio pradžioje „RoboStrategy“ akcijos kainavo apie 24 eurus, nors grynoji turto vertė rugpjūčio pabaigoje siekė maždaug 10 eurų už akciją, tad priemoka viršijo du kartus.

    Tokios priemokos gali greitai išnykti, net jei fondo turimų aktyvų vertė auga, todėl investuotojas rizikuoja prarasti dalį pinigų vien dėl kainos ir turto vertės suartėjimo. Situaciją apsunkina ir tai, kad privačių įmonių vertinimai remiasi modeliais bei prielaidomis, o ne kasdieniu rinkos sandorių kainodaros mechanizmu.

    „Svarbu suprasti, ką tiksliai investuotojas gauna už savo pinigus, ir įvertinti, ar nemoka daugiau, nei reali turto vertė“, – sakė AJ Bell rinkų vadovas Danas Coatsworthas.

    ETF: paprasčiau, bet ne visada tiksliai

    Kita alternatyva yra robotikos ir automatizavimo ETF, kurie paprastai prekiauja arčiau grynosios turto vertės. Vis dėlto jų sudėtis dažnai reiškia, kad portfelyje dominuoja didelės listinguojamos bendrovės, kur robotika persipina su kitomis veiklomis, o „grynų“ robotikos startuolių ekspozicija lieka ribota.

    Dar viena kliūtis yra regioniniai apribojimai. Net kai robotikos gamintojai listinguojami, dalis jų gali debiutuoti biržose, kur užsienio investuotojams taikomi papildomi reikalavimai ar prieigos ribojimai, todėl reali galimybė pirkti akcijas priklauso nuo investuotojo tarpininko ir licencijų.

    Kol daugiau robotikos lyderių nepasieks viešųjų rinkų, smulkiesiems investuotojams dažniausiai teks rinktis tarp netiesioginių statymų, aukštų įkainių ir padidintos kainos rizikos. Robotikos istorija gali būti įspūdinga, tačiau kelias į ją biržoje dažnai būna brangesnis ir labiau vingiuotas, nei tikisi daugelis.

    Ši informacija nėra finansinė konsultacija. Prieš priimant sprendimus verta įvertinti riziką, mokesčius ir tai, ar investicijos kaina neatsiplėšusi nuo realios turto vertės.
  • „Ark Invest“ įsigijo „Block“ akcijų už 32 mln. eurų: ką signalizuoja Cathie Wood statymas?

    „Ark Invest“ įsigijo „Block“ akcijų už 32 mln. eurų: ką signalizuoja Cathie Wood statymas?

    Investicijų valdytoja „Ark Invest“ pranešė nupirkusi „Block“ akcijų už maždaug 32 mln. eurų, pasinaudodama kainos smuktelėjimu prekybos sesijos pradžioje. Pirkimas atliktas keliuose bendrovės valdomuose biržoje prekiaujamuose fonduose (ETF), kurie orientuojasi į inovacijas ir skaitmeninę ekonomiką.

    Pagal viešai skelbiamus prekybos duomenis, „Ark Invest“ įsigijo 456 059 „Block“ akcijas per „Ark Innovation ETF“, „Ark Next Generation Internet ETF“ ir „Ark Blockchain & Fintech Innovation ETF“. „Block“ vadovauja Jackas Dorsey, o pati bendrovė veikia mokėjimų, finansinių paslaugų ir prekybininkų sprendimų sektoriuje.

    ETF portfeliuose „Ark Invest“ taiko diversifikavimo taisyklę: atskira pozicija negali viršyti 10 proc. fondo portfelio vertės. Tokia praktika padeda riboti riziką, kai vienos įmonės akcijų kainos svyravimai galėtų neproporcingai paveikti viso fondo rezultatą.

    Kodėl pirkimas patraukė dėmesį?

    Rinka į šį žingsnį sureagavo kaip į dar vieną signalą, kad „Ark Invest“ išlaiko pasitikėjimą „Block“ strategija, nepaisant trumpalaikių svyravimų. „Block“ akcijos sesijos metu smuko 1,85 proc., todėl pirkimas sutapo su kainos korekcija, kuri dažnai išnaudojama pozicijoms didinti.

    Šis sandoris nėra pirmas tokio tipo: „Ark Invest“ anksčiau taip pat didino „Block“ poziciją po bendrovės ketvirčio rezultatų, kai buvo pakoreguotos metinės prognozės. Tokie pirkimai paprastai vertinami kaip ilgalaikio požiūrio demonstravimas, o ne trumpalaikė spekuliacija.

    Pelningumo lūkesčiai ir išlaidų spaudimas

    Nors bendrovė buvo paskelbusi geresnes nei dalies analitikų lauktas pajamas, rinkoje išlieka diskusija dėl kaštų kontrolės. Analitikai yra atkreipę dėmesį, kad veiklos sąnaudos gali augti net ir po reikšmingų darbuotojų skaičiaus mažinimo anksčiau šiais metais.

    „Block“ pastaruoju metu akcentuoja kryptį į DI sprendimus, o tokia transformacija dažnai reiškia didesnes investicijas į infrastruktūrą, produktų kūrimą ir talentus. Investuotojams tai kelia klausimą, ar didesnės išlaidos atsipirks per spartesnį augimą ir efektyvesnes maržas artimiausiais ketvirčiais.

    „Ark Invest“ papildomai pirko ir „Circle“

    Kartu „Ark Invest“ įsigijo ir 35 192 „Circle Internet Group“ akcijas, kurių vertė siekė apie 2,9 mln. eurų. „Circle“ akcijų kaina tą pačią dieną kilo 9,65 proc., taip atšokdama po ankstesnio kritimo, o per pastarąjį mėnesį bendrovės akcijos buvo stipriai pabrangusios.

    Analitikų vertinimuose „Circle“ dažniau minima dėl stabiliosios kriptovaliutos mokėjimų panaudojimo plėtros ir platesnių skaitmeninių atsiskaitymų scenarijų. Vis dėlto tiek „Circle“, tiek „Block“ atveju investuotojai išlieka jautrūs reguliacinei aplinkai, palūkanų normų lūkesčiams ir rizikos apetito pokyčiams rinkose.

    Pastaba: ši informacija yra žurnalistinio pobūdžio ir nėra investavimo rekomendacija. Investuojant vertybinių popierių rinkose svarbu įvertinti riziką, tikslus ir galimus kainų svyravimus.

  • Bitcoin ir auksas juda koja kojon: ką investuotojams signalizuoja rekordinė koreliacija

    Bitcoin ir aukso kainų judėjimas pastaruoju metu vis dažniau sutampa, o kai kurie rodikliai rodo itin stiprų šių dviejų aktyvų ryšį. Analitikai tai sieja su vadinamąja pinigų nuvertėjimo strategija, kai investuotojai ieško prieglobsčio ribotos pasiūlos ar realiu turtu paremtuose aktyvuose.

    Vienas dažniausiai minimų matų yra Pearsono koreliacijos koeficientas, parodantis, kiek panašiai juda dviejų aktyvų kainos. Skelbiama, kad 90 dienų bitcoin ir aukso koreliacija pasiekė rekordines aukštumas, o 30 dienų rodiklis pakilo iki maždaug 0,8, kas rinkose laikoma labai aukšta reikšme.

    Šis pokytis svarbus ir dėl to, kaip bitcoin elgėsi didžiąją metų dalį. Rinkos stebėtojai atkreipia dėmesį, kad kriptovaliuta kurį laiką buvo linkusi kristi kartu su akcijų rinka, tačiau kylant akcijoms ne visada augdavo taip pat užtikrintai, todėl investuotojai ieškojo aiškesnių signalų.

    Kodėl stiprėja pinigų nuvertėjimo idėja?

    Pasakojimas apie pinigų nuvertėjimą remiasi prielaida, kad ilgainiui valiutos ir dalis vyriausybių išleidžiamų finansinių priemonių gali prarasti perkamąją galią. Tokiose aplinkybėse tradicinis pasirinkimas yra auksas, tačiau pastaraisiais metais prie šio „apsidraudimo“ vis dažniau priskiriamas ir bitcoin.

    Šį poslinkį sustiprino ir biržoje prekiaujami fondai, nes tiek aukso, tiek bitcoin fondai pritraukia didelį investuotojų dėmesį. Skaičiuojama, kad per vieną savaitę bitcoin ETF įplaukos siekė beveik 1 milijardą eurų, o metų pradžios įplaukos iš viso sudarė apie 1,74 milijardo eurų.

    Tarp atskirų fondų išsiskiria „BlackRock“ valdomas produktas, kurio metų įplaukos, remiantis viešai aptariamais skaičiais, siekia maždaug 1,10 milijardo eurų. Tokie srautai paprastai rodo, kad didesni investuotojai nori turėti reguliuojamą, biržoje prekiaujamą priėjimą prie bitcoin, o tai gali veikti ir kainą, ir rinkos nuotaikas.

    Ar tai ankstyvas bulių rinkos signalas?

    Istoriškai panašūs koreliacijos šuoliai buvo fiksuoti 2020 metų pabaigoje ir 2022 metų pabaigoje. Tuomet po koreliacijos sustiprėjimo bitcoin vėliau sekė reikšmingesnis kainos kilimas, todėl dalis analitikų tokius epizodus laiko galimu ankstyvu bulių rinkos indikatoriumi.

    Skaičiai, kuriuos cituoja rinkos apžvalgininkai, rodo, kad 2020 metais bitcoin po tokio epizodo buvo paaugęs apie 172 proc., o po 2022 metų pabaigos koreliacijos šuolio per maždaug 14 mėnesių fiksuotas beveik 350 proc. kilimas. Vis dėlto tai nėra garantija, nes koreliacija gali greitai keistis, o kriptovaliutų rinkoje kainoms įtaką daro ir reguliavimo sprendimai, ir likvidumo sąlygos, ir investuotojų rizikos apetitas.

    Nuotaikų foną papildo ir vadinamasis baimės ir godumo indeksas, vertinantis rinkos sentimentą 0–100 skalėje. Šiuo metu jis siekia apie 68 ir laikomas godumo zona, nors metų eigoje buvo pasiektas ir itin žemas, apie 5, lygis.

    Rinkos dalyviai pastebi, kad nors sentimentas pastebimai pagerėjo, tai nebūtinai primena euforiją, būdingą staigiems viršūnių periodams. Tai leidžia daliai investuotojų manyti, kad ciklas gali būti ankstyvesnėje fazėje, tačiau rizika išlieka didelė, ypač jei keistųsi palūkanų normų lūkesčiai ar pablogėtų makroekonominės prognozės.

  • „BlackRock“ atstovas: bitcoin ilgainiui labiau panašus į saugų prieglobstį nei rizikingą turtą

    „BlackRock“ atstovas: bitcoin ilgainiui labiau panašus į saugų prieglobstį nei rizikingą turtą

    „BlackRock“ skaitmeninio turto padalinio vadovas Robbie Mitchnick teigia, kad pastarasis bitkoino brangimas sustiprino jo, kaip portfelio diversifikatoriaus, argumentą. Jo vertinimu, rinkai konsoliduojantis ties maždaug 80 000 JAV dolerių riba, ilgalaikėje perspektyvoje verta labiau akcentuoti bitkoino „rizikos mažinimo“ istoriją.

    Mitchnick aiškino, kad trumpuoju laikotarpiu bitkoinas gali elgtis kaip rizikingas aktyvas dėl didelio kainos svyravimo, naujumo efekto ir spekuliacinės prekybos, įskaitant svertą. Vis dėlto, pasak jo, esminiai bitkoino grąžos ir rizikos veiksniai nebūtinai sutampa su akcijų ar kitų tradicinių finansų instrumentų dinamika.

    „Pastarosiomis savaitėmis į pirmą planą sugrįžo mintis, kad bitkoinas gali veikti kaip rizikos mažinimo priemonė. Ilguoju laikotarpiu būtent tai yra pasakojimas, į kurį verta statyti“, – sakė Robbie Mitchnick.

    Jis pabrėžė, kad taip šį turtą neretai vertina ir ilgalaikiai instituciniai investuotojai, su kuriais dirba „BlackRock“. Mitchnick bitkoiną apibūdino kaip globaliai ribotą, decentralizuotą ir kaip alternatyvą besiformuojančiam piniginiam modeliui, o pastarojo meto aukso bei bitkoino stiprėjimą akcijoms patiriant spaudimą siejo su šia logika.

    Rinkoje svarbus vaidmuo tenka ir biržoje prekiaujamiems fondams, kurie investuoja į bitkoiną. „BlackRock“ valdoma „iShares Bitcoin Trust“ (IBIT) yra didžiausias neatidėliotinas bitkoino ETF pagal valdomą turtą, o jo mastas dažnai įvardijamas kaip vienas iš institucinio susidomėjimo indikatorių.

    Bitkoino kaina pastaruoju metu buvo staigiai atšokusi nuo maždaug 60 000 JAV dolerių zonos ir trumpam buvo peržengusi 81 000 JAV dolerių lygį. Pasak Mitchnick, investuotojų nerimas dėl augančios valstybių skolos ir deficito temų niekur nedingsta, o joms sugrįžus į antraštes dažniau laimi tokie aktyvai kaip auksas ir bitkoinas.

    Šią kryptį papildo ir platesnės rinkos tendencijos: dalis analitikų pažymi stiprėjančius grynuosius įplaukimus į neatidėliotinus bitkoino ETF, kurie gali prisidėti prie paklausos stabilizavimo. Kartu pabrėžiama, kad vadinamoji manijos fazė, būdinga vėlyvam bulių ciklo etapui, dar gali būti nepasiekta, todėl svyravimai išlieka tikėtini.

    Trumpuoju laikotarpiu rinkos dalyviai dažnai stebi 80 000–83 000 JAV dolerių zoną kaip svarbų techninį intervalą. Jei kainai nepavyktų išsilaikyti aukščiau, dėmesys galėtų persikelti į žemesnius palaikymo lygius, o tolesnį toną diktuotų palūkanų normų lūkesčiai, JAV dolerio kryptis ir institucinė paklausa.

    Mitchnick taip pat atkreipė dėmesį, kad reguliavimo pokyčiai, jo manymu, bitkoinui yra mažiau kritiški nei platesnei kriptoturto rinkai. Vis dėlto rinkos nuotaikos dėl reguliavimo aiškumo dažnai vertinamos kaip galimas papildomas teigiamas veiksnys, o ne tai, į ką investuotojai jau būtų pilnai „įskaičiavę“ baziniuose scenarijuose.

    Investuotojams tai reiškia, kad bitkoino vaidmuo portfelyje vis dažniau aptariamas ne tik kaip spekuliacinė pozicija, bet ir kaip galimas apsidraudimo nuo makroekonominių rizikų instrumentas. Tačiau dėl išskirtinio kintamumo ir cikliškumo sprendimai paprastai priimami vertinant rizikos toleranciją ir laiko horizontą.

  • Nauja OKI schema Lenkijoje: iki 23 000 eurų be kapitalo prieaugio mokesčio, bet yra svarbi sąlyga

    Lenkijos valdžia siekia pakeisti gyventojų taupymo įpročius ir didesnę santaupų dalį nukreipti į kapitalo rinką. Tam kuriama nauja priemonė – Asmeninė investavimo sąskaita (OKI), kuri turėtų skatinti investuoti ne tik į indėlius, bet ir į akcijas, ETF fondus bei obligacijas.

    Finansų ministerija skaičiuoja, kad per kelerius metus į biržą galėtų būti nukreipta iki maždaug 23 000 000 000 eurų vertės gyventojų lėšų. Vis dėlto pabrėžiama, kad tai daugiausia būtų ne naujai sutaupyti pinigai, o perkelta dalis jau esamų indėlių ir santaupų.

    Kaip veiktų OKI

    Pagrindinė OKI idėja – investicijoms suteikti mokesčių lengvatą iki 100 000 Lenkijos zlotų, tai yra apie 23 000 eurų, jei tai būtų naujai įneštos lėšos. Tokiu atveju investicijų pelnas iki šios ribos būtų atleidžiamas nuo kapitalo prieaugio apmokestinimo, kuris Lenkijoje dažniausiai siejamas su vadinamuoju Belkos mokesčiu.

    OKI būtų kuriama kaip lanksti sąskaita, leidžianti įmokas ir išmokas atlikti bet kada, nelaukiant pensinio amžiaus. Tokia struktūra išskirtų ją iš seniau veikiančių ilgalaikių taupymo ir kaupimo priemonių, kurios dažnai turi griežtesnes išėmimo taisykles.

    Per OKI planuojama sudaryti galimybę įsigyti akcijų, ETF fondų, investicinių fondų bei obligacijų. Taip pat numatoma atskira taupymo dalis, kurioje galėtų atsirasti indėliai ar taupymo obligacijos, tačiau jai būtų taikoma mažesnė riba.

    Esminė sąlyga – tik naujos lėšos

    Didžiausias praktinis ribojimas atsiranda iš karto: lengvata būtų taikoma tik naujai įneštoms lėšoms. Tai reiškia, kad žmogus, kuris jau turi akcijų ar ETF fondų įprastoje brokerio sąskaitoje, jų paprastai negalėtų paprastai perkelti į OKI.

    Kad seniau įsigyti vertybiniai popieriai atsidurtų OKI, investuotojui tektų juos parduoti ir vėl įsigyti jau per naują sąskaitą. Tai gali reikšti, kad daliai žmonių tektų iš anksto susimokėti mokestį už anksčiau sukauptą pelną, jei jis būtų realizuojamas pardavimo metu.

    Tokiu būdu OKI labiau skatina naują investavimą ar santaupų perkėlimą iš indėlių, o ne esamų portfelių perkrovimą be pasekmių. Būtent todėl valdžia ir kalba apie galimą indėlių dalies migraciją į kapitalo rinką.

    Kada OKI gali būti naudingiausia

    Didžiausią naudą iš mokesčio netaikymo paprastai gauna ilgalaikiai investuotojai, ypač tie, kurie reinvestuoja uždirbtą grąžą. Ilguoju laikotarpiu tai leidžia didesnei kapitalo daliai dirbti rinkoje ir sustiprina sudėtinių palūkanų efektą.

    Kartu OKI nėra automatiškai geriausias pasirinkimas visiems. Riba iki maždaug 23 000 eurų yra aiški, tačiau viršijus ją būtų numatoma papildoma įmoka ar mokestis, kurio dydis siejamas su Lenkijos centrinio banko bazine palūkanų norma, todėl bendra nauda priklausytų ir nuo palūkanų aplinkos.

    Tokios konstrukcijos pasekmė – investuotojui reikėtų vertinti ne tik savo portfelio grąžą, bet ir tai, kiek kainuoja laikyti didesnę sumą OKI. Esant mažesnei rinkos grąžai, papildomas mokestis už viršytą ribą teoriškai gali sumažinti OKI patrauklumą, lyginant su įprastu apmokestinimu nuo realiai uždirbto pelno.

    Kodėl tai svarbu kapitalo rinkai

    Lenkijos kapitalo rinka ilgą laiką susiduria su iššūkiu pritraukti daugiau vietinio, smulkiųjų investuotojų kapitalo. Didelė namų ūkių santaupų dalis iki šiol laikoma bankuose, todėl verslui ir biržai trūksta vietinių pinigų, kurie galėtų finansuoti augimą per akcijas ir obligacijas.

    Jei OKI paskatintų platesnį investavimą, biržai tai reikštų didesnį likvidumą, o įmonėms – potencialiai lengvesnį priėjimą prie kapitalo. Valdžios tikslas šiuo atveju nėra vien mokesčių lengvata – siekiama ilgainiui pakeisti visuomenės požiūrį į investavimo riziką ir diversifikaciją.

    Vis dėlto galutinis OKI efektyvumas priklausys nuo to, ar gyventojai bus pasirengę prisiimti didesnius kainų svyravimus nei laikant pinigus indėlyje. Praktikoje tai lems ne tik mokesčių paskata, bet ir rinkų situacija, palūkanų normos, finansinis raštingumas bei pasitikėjimas kapitalo rinkos taisyklėmis.

  • Londono birža ruošia beveik visą parą veikiančią prekybą: platforma LSE24 startuos 2027 metais

    Londono vertybinių popierių biržos grupė (LSE) planuoja 2027 metais pradėti veikti naują platformą LSE24, kuri leistų prekiauti dalimi biržoje listinguojamų produktų ir po įprastų prekybos valandų. Sprendimas siejamas su augančiu privačių investuotojų poreikiu sudaryti sandorius beveik bet kuriuo metu.

    Pasak LSE, pradiniame etape dėmesys būtų sutelktas į fondus, kurie atkartoją Jungtinės Karalystės arba JAV akcijų rinkų rezultatus, pavyzdžiui, indeksus sekančius fondus. Tokie produktai dažnai pasirenkami kaip paprastesnis būdas diversifikuoti investicijas, todėl jie laikomi logišku startu plečiant prekybos laiką.

    „Ateityje LSE24 galėtų būti prekiaujama ir kitais vertybiniais popieriais, įskaitant akcijas; tai būtų kitas žingsnis“, – sakė LSE vadovė Julia Hoggett.

    Pagal svarstomą modelį LSE24 veiktų atskirai nuo pagrindinės Londono biržos prekybos sesijos ir darbo dienomis apimtų vakarinį bei naktinį laiką. Tokia struktūra leistų išlaikyti įprastą pagrindinio rinkos segmento ritmą, kartu suteikiant papildomą langą investuotojams, kuriems tradicinės valandos nepatogios.

    Pokytį skatina ir pasaulinė konkurencija: investuotojai vis dažniau tikisi greitos reakcijos į naujienas, ypač kai svarbūs pranešimai pasirodo JAV prekybos metu arba Azijos laiko juostoje. Dėl to tradicinėms biržoms tenka varžytis su skaitmeninėmis platformomis ir alternatyviomis prekybos sistemomis, kurios pabrėžia lankstumą ir prieinamumą.

    Panašias iniciatyvas skelbia ir kiti rinkos dalyviai: JAV technologijų birža „Nasdaq“ yra pranešusi apie planus reikšmingai prailginti prekybos laiką darbo dienomis. Tai rodo platesnę tendenciją, kai didžiosios biržos peržiūri nusistovėjusius grafikus, siekdamos išlaikyti likvidumą ir neprarasti aktyviausių klientų.

    Vis dėlto ilgesnė prekyba kelia ir praktinių klausimų: ar naktį bus pakankamas likvidumas, kokie bus kainų svyravimai retesnės prekybos metu, kaip bus užtikrinama rinkos priežiūra ir technologinis atsparumas. LSE24 sėkmė priklausys nuo to, ar pavyks pritraukti pakankamai dalyvių ir pasiūlyti konkurencingas sąlygas, neaukojant patikimumo bei vykdymo kokybės.

  • DI karštinė smogia atminties lustams: „Roundhill“ DRAM ETF per 43 dienas pasiekė 9 mlrd.

    DI karštinė smogia atminties lustams: „Roundhill“ DRAM ETF per 43 dienas pasiekė 9 mlrd.

    Su dirbtinio intelekto plėtra siejamas atminties lustų bumas finansų rinkose sukūrė neregėtą reiškinį ETF segmente. „Roundhill Memory ETF“ (DRAM) per 43 dienas pritraukė apie 9,1 mlrd. eurų valdomo turto ir, remiantis TMX VettaFi duomenimis, tapo sparčiausiai iki tokio masto užaugusiu biržoje prekiaujamu fondu.

    Fondo šuolis aiškinamas tuo, kad didelio pralaidumo atmintis (HBM) ir DRAM lustai tapo vienu svarbiausių komponentų sparčiai plečiant duomenų centrus, kurie aptarnauja DI mokymą ir veikimą. Rinkoje tokių lustų tiekėjų yra nedaug, todėl investuotojai tikisi, kad paklausa ilgiau viršys pasiūlą.

    Atminties lustai tapo butelio kakleliu

    „Roundhill Investments“ vadovas Dave’as Mazza CNBC laidai aiškino, kad didžiausia DI infrastruktūros plėtros kliūtis šiandien yra būtent atminties lustai. Pasak jo, ryškus pasiūlos ir paklausos disbalansas yra viena priežasčių, kodėl šio sektoriaus akcijos demonstravo itin stiprią grąžą.

    „Investuotojai atsimerkia ir supranta, kad didžiausias butelio kaklelis DI plėtroje iš tiesų yra atminties lustai“, – sakė Dave’as Mazza.

    Istoriškai atminties rinka buvo labai cikliška, nes DRAM naudojama beveik visur – nuo televizorių ir telefonų iki automobilių. Tačiau pastaraisiais metais struktūra keičiasi: didžiausią naujos paklausos dalį generuoja duomenų centrai ir vadinamieji hiperskalės operatoriai, agresyviai plečiantys DI pajėgumus.

    Kodėl teminiai ETF vėl įkaista

    TMX VettaFi tyrimų ir redakcinės veiklos vadovas Toddas Rosenbluthas komentare pažymėjo, kad tokio greičio ETF įsitvirtinimas jį nustebino, nes paklausa atminties akcijų ekspozicijai per fondą nebuvo akivaizdžiai „susikaupusi“ kaip, pavyzdžiui, kriptoturto rinkoje ankstesniais metais. Vis dėlto, jo vertinimu, teminiai ETF išlieka patrauklūs, nes leidžia investuotojams greitai gauti prieigą prie sparčiai augančių segmentų.

    „Esu šokiruotas tokio greito ETF prigijimo, nes paklausa atminties akcijoms per ETF nebuvo tokia akivaizdžiai susikaupusi“, – rašė Toddas Rosenbluthas.

    „Citi Research“ atstovas Drew Pettit pabrėžė, kad rinkos kainų kilimą šiuo atveju palaiko ir pelno lūkesčių gerėjimas. Jo teigimu, analitikų pelno prognozių peržiūros atminties ir susijusiuose segmentuose šiemet buvo vienos stipriausių tiek JAV, tiek pasauliniu mastu.

    Ko tikisi rinka artimiausiais metais

    Pasak D. Mazzos, pasiūlos ir paklausos neatitikimas gali išlikti iki 2028 metų, jei DI paklausa ir duomenų centrų plėtra nemažės. Tokia prielaida reiškia, kad atminties gamintojai ir tiekimo grandinė gali ilgiau išlaikyti kainodaros galią, tačiau kartu didėja rizika, jog investuotojų lūkesčiai bus pernelyg optimistiniai.

    DRAM fondas vieną dieną gali svyruoti kartu su rinkomis, tačiau nuo veiklos pradžios jo vertė, remiantis straipsnyje pateikta informacija, buvo pakilusi daugiau nei 80 proc. Analitikai atkreipia dėmesį, kad teminės investicijos ypač jautrios ciklams, todėl investuotojams svarbu vertinti ne tik DI naratyvą, bet ir realius užsakymus, gamybos plėtros tempus bei konkurencijos augimą.

  • Ne tik nekilnojamasis turtas: ekspertas įvardijo, kur šiandien ieškoti grąžos investuotojams

    Nuomos grąža nebeatrodo savaime suprantama

    Daugelį metų investicija į būstą atrodė kaip patikimiausias būdas auginti santaupas: turtas apčiuopiamas, o nuoma gali generuoti pastovias pajamas. Tačiau išaugus kainoms, palūkanoms ir sugriežtėjus skolinimosi sąlygoms, daliai pirkėjų skaičiai nebėra tokie palankūs.

    Finansų rinkų atstovai vis dažniau akcentuoja, kad nuomojamas būstas šiandien neretai tampa ne pasyviu investavimu, o aktyvia veikla su rizikomis ir papildomais kaštais. Prie nuomos pajamų tenka pridėti remontus, prastovas be nuomininkų, draudimą, administravimą ir mokesčius.

    „Esant dabartiniams būsto kainų, nuomos ir palūkanų lygiams, nuomos pelningumas suprastėjo“, – sakė Pawełas Szczerbakas iš Finax.

    Eksperto pateiktame pavyz modelinis butas Varšuvoje kainuoja apie 161 000 eurų ir yra finansuojamas 80 proc. paskola. Po mokesčių nuoma generuoja maždaug 685 eurus per mėnesį, tačiau paskolos įmoka siekia apie 783 eurus, todėl mėnesio balansas tampa neigiamas ir sudaro apie 98 eurus.

    Tokia matematika nereiškia, kad nekilnojamasis turtas nebeturi prasmės, tačiau pabrėžia svarbiausią pokytį: vien nuomos pajamos ne visada padengia finansavimo kainą. Dėl to investuotojai dažniau vertina ir alternatyvas, kurios leidžia paprasčiau diversifikuoti riziką.

    ETF: diversifikacija ir likvidumas vietoje vieno objekto

    Kaip vieną iš alternatyvų ekspertas išskiria ETF – biržoje prekiaujamus fondus, kurie leidžia investuoti į plačius akcijų ar obligacijų indeksus. Tokie fondai paprastai pasižymi mažesniais administravimo kaštais nei aktyviai valdomi fondai ir suteikia galimybę išskaidyti investiciją per daugybę įmonių ar net skirtingus regionus.

    Dar vienas ETF pranašumas – likvidumas: investiciją, priklausomai nuo rinkos sąlygų, dažniausiai galima parduoti greičiau nei nekilnojamąjį turtą. Ilgalaikėms strategijoms tai tampa svarbu, kai investuotojas nori lanksčiau reaguoti į gyvenimo pokyčius ar rinkos ciklus.

    Kartu pabrėžiama, kad ETF, kaip ir kitos kapitalo rinkų priemonės, nėra garantuotas pelnas. Vertė gali svyruoti, todėl rezultatas labai priklauso nuo investavimo laikotarpio, rizikos tolerancijos ir to, ar investuojama nuosekliai, o ne bandant „pagauti“ geriausią momentą.

    Auksas: gali padėti, bet neturėtų būti pagrindas

    Kaip papildomą portfelio dalį ekspertas mini auksą, kuris 2025 metais demonstravo įspūdingą kainos šuolį ir, skaičiuojant metų pokytį, buvo išaugęs apie 60 proc. Vis dėlto pabrėžiama, kad aukso kainai būdingi staigūs ciklai: po spartaus kilimo gali sekti ryškesnės korekcijos.

    Dėl to auksas dažniau vertinamas kaip diversifikavimo priemonė, o ne pagrindinis pasirinkimas siekiant ilgalaikės grąžos. Priklausomai nuo investuotojo profilio, jo dalis portfelyje paprastai apsiribojama keliomis procentinėmis dalimis, kad sumažintų bendrą svyravimų riziką.

    Bendra žinutė paprasta: laikais, kai nekilnojamojo turto finansavimo kaina aukšta, o nuomos grąža spaudžiama, vis daugiau žmonių pradeda ieškoti mišraus sprendimo. Diversifikuotas portfelis, kuriame derinami skirtingi instrumentai, gali padėti geriau suvaldyti neapibrėžtumą.

  • „21Shares“ Hyperliquid ETF sulaukė rekordinio dėmesio: įplaukos apie 4,6 mln. eurų per dieną

    „21Shares“ Hyperliquid ETF sulaukė rekordinio dėmesio: įplaukos apie 4,6 mln. eurų per dieną

    „21Shares“ neseniai pristatytas su „Hyperliquid“ ekosistema siejamas biržoje prekiaujamas fondas (ETF) fiksavo iki šiol geriausią dieną pagal investuotojų susidomėjimą: prekybos apyvarta šoktelėjo, o grynosios įplaukos siekė apie 4,6 mln. eurų.

    Rinkos dalyviai tokį suaktyvėjimą sieja su tuo, kad „Coinbase“ tapo oficialiu „Hyperliquid“ iždo lėšų diegėju, o tai sustiprino pasitikėjimą platformos infrastruktūra ir jos stabiliosios monetos ekosistema.

    Kodėl įplaukos išaugo būtent dabar?

    Pasak „21Shares“ atstovų, aktyvumą galėjo lemti keli veiksniai vienu metu: pagerėjęs informacinis fonas, didesnis matomumas po „Coinbase“ sprendimo ir tuo pačiu metu brangęs su „Hyperliquid“ siejamas žetonas HYPE.

    Rinkoje įprasta, kad stiprūs kainos judėjimai trumpuoju laikotarpiu padidina ETF apyvartą, nes investuotojai ieško patogesnių būdų gauti ekspoziciją neperkant paties kriptoturto ir nesirūpinant jo saugojimu.

    Ką investuotojams duoda toks ETF?

    Tokio tipo fondai leidžia investuotojams įsigyti reguliuojamą biržos instrumentą ir taip gauti ekspoziciją pasirinktai kriptoekosistemai per tradicinės rinkos „apvalkalą“.

    „Hyperliquid“ yra viena didžiausių „onchain“ amžinųjų sandorių decentralizuotų biržų, o tai reiškia, kad rinkos dalyviai čia aktyviai prekiauja išvestinėmis priemonėmis, kurioms būdingas didesnis kintamumas ir rizika.

    Konkurencija auga, o skaičiai stebimi atidžiai

    Tą pačią savaitę pasirodė ir dar vienas panašus produktas: „Bitwise“ pristatė savo „Hyperliquid“ krypties ETF, taip dar labiau pakurstydamas konkurenciją dėl investuotojų srautų.

    Abiejų fondų bendrai sukauptos grynosios įplaukos, remiantis rinkos duomenų suvestinėmis, priartėjo prie maždaug 7,6 mln. eurų, o tai rodo, kad teminiai kripto ETF investuotojams išlieka patrauklus būdas dalyvauti rinkoje.

  • Bitcoin kilimas priblėso: darbo rinka JAV stipri, bet įtampą kelia Hormuzo sąsiauris ir ETF nutekėjimai

    Bitcoin kilimas priblėso: darbo rinka JAV stipri, bet įtampą kelia Hormuzo sąsiauris ir ETF nutekėjimai

    Bitcoin penktadienį smuko žemiau 80 000 JAV dolerių ribos, kai nutrūko penkių dienų iš eilės teigiamų spot ETF srautų serija. Rinkos dalyviai vertino, kad kilimą pastaruoju metu labiau palaikė instituciniai pirkimai, o ne mažmeninių investuotojų grįžimas.

    Makroekonominį foną papildė balandžio JAV darbo rinkos duomenys, kurie buvo stipresni už prognozes, tačiau neišsklaidė kitų rizikų. Investuotojai toliau stebi infliacijos dinamiką ir energijos kainų šuolių įtaką centrinių bankų politikai.

    ETF srautai apsivertė

    Duomenys rodo, kad spot bitcoin ETF fiksavo apie 256 milijonų eurų grynąjį nutekėjimą per vieną dieną po kelių iš eilės buvusių įplaukų. Tuo pačiu metu spot ether ETF taip pat patyrė nutekėjimų, o tai signalizavo platesnį rizikos mažinimą kriptoturto segmente.

    Tokie apsivertimai dažnai sustiprina trumpalaikį nepastovumą, nes dalis investuotojų ETF srautus naudoja kaip nuotaikų indikatorių. Rinkoje tai sutapo su atsargesniu pozicionavimu prieš naujus makro ir geopolitikos pranešimus.

    Hormuzo sąsiauris ir nafta

    Papildomą įtampą sukėlė nauji pranešimai apie trapias paliaubas tarp Irano ir JAV bei incidentus netoli Hormuzo sąsiaurio. Įtampos regione atsinaujinimas kilstelėjo naftos kainas ir grąžino dalį anksčiau matyto kritimo, kuris buvo palankus rizikingesniam turtui.

    Energetikos kainos investuotojams svarbios ne tik dėl geopolitinės rizikos, bet ir dėl infliacijos. Jei energijos brangimas įsitvirtina, centriniams bankams sunkiau pereiti prie palūkanų mažinimo, o tai paprastai slopina rizikingų aktyvų, įskaitant kriptovaliutas, apetitą.

    Darbo rinka stipri, bet riba lieka

    JAV Darbo statistikos biuro duomenimis, balandį sukurta 115 000 naujų darbo vietų, o nedarbo lygis siekė 4,3 proc. Stipresnis rodiklis pagerino trumpalaikę nuotaiką, bet kartu priminė, kad ekonomika vis dar pakankamai atspari, todėl palūkanų mažinimas gali būti atidedamas.

    Rinkos komentatoriai atkreipė dėmesį, kad bitcoin kilimo struktūra išlieka trapi, nes ją labiau palaikė instituciniai pirkimai ir trumpųjų pozicijų uždarymai. Jei mažmeninė paklausa neatsinaujins, korekcijos link 75 000–78 000 JAV dolerių zonos gali išlikti realus scenarijus.

    Po darbo rinkos ataskaitos bitcoin kaina svyravo apie 79 700 JAV dolerių, o ether apie 2 270 JAV dolerių. Perskaičiavus į eurus, tai sudaro maždaug 74 000 eurų už bitcoin ir apie 2 100 eurų už ether, priklausomai nuo dienos valiutų kursų.