Tag: Europos centrinis bankas

  • ECB palūkanų nekeitė, o energijos kainos kelia nerimą: ką tai gali reikšti kredito įmokoms

    Europos Centrinis Bankas nusprendė palūkanų normų euro zonoje nekeisti. Pagrindinė indėlių palūkanų norma palikta 2,5 proc., pagrindinių refinansavimo operacijų norma siekia 2,65 proc., o ribinio skolinimosi galimybės norma – 2,9 proc.

    Tokio sprendimo daugiausia tikėjosi ir finansų rinkos, nors infliacijos rodikliai euro zonoje pastaruoju metu vėl paspartėjo. Rugsėjį metinė infliacija, palyginti su rugpjūčiu, pakilo iki 3,8 proc., kai ECB tikslas išlieka 2 proc.

    Didžiausias klausimas – energija

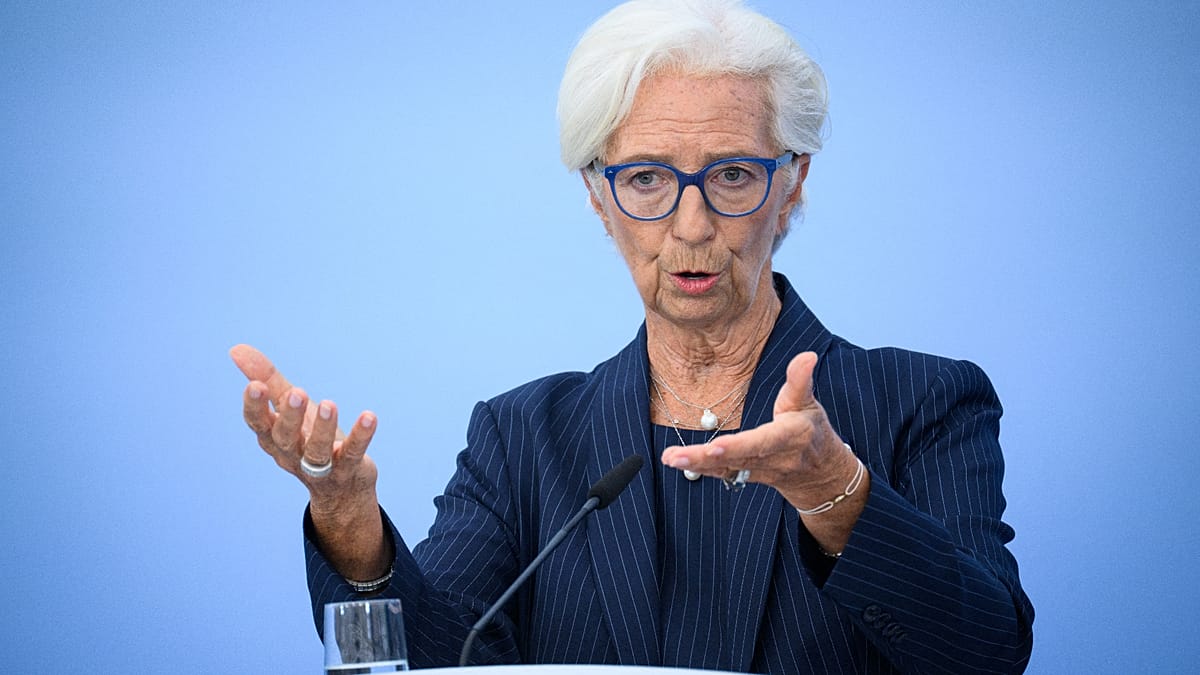
    ECB vadovė Christine Lagarde po posėdžio pabrėžė, kad aukštos energijos kainos didina riziką infliacijai, o kartu gali slopinti ekonomikos augimą. Tai vienas svarbiausių veiksnių, kodėl palūkanų trajektorija artimiausiais mėnesiais išlieka neapibrėžta.

    Banko vertinimu, energijos kainos pastaruoju metu kilo labiau, nei buvo numatyta ankstesnėse prognozėse. Tokia dinamika paprastai persiduoda į platesnį kainų lygį per transporto, gamybos ir paslaugų sąnaudas, todėl infliacija gali užsitęsti ilgiau.

    „Energijos kainos ir toliau kyla, o tai didina infliacijos augimo ir ekonomikos sulėtėjimo riziką“, – sakė Christine Lagarde.

    ECB taip pat atkreipė dėmesį, kad nuo paskutinio posėdžio sugriežtėjo skolinimosi sąlygos. Praktikoje tai reiškia, kad kreditavimas brangsta ir tampa sunkiau prieinamas, o tai ilgainiui mažina paklausą ir padeda slopinti kainų augimą, bet kartu didina riziką lėtesniam augimui.

    Kodėl tai svarbu paskolų įmokoms?

    ECB sprendimai lemia trumpalaikių palūkanų lygį euro zonoje, o jis tiesiogiai veikia EURIBOR rodiklius. Būtent nuo jų priklauso didelės dalies būsto paskolų su kintamomis palūkanomis įmokos, todėl palūkanų „pauzė“ rinkai yra signalas, kad staigių pokyčių artimiausiu metu gali ir nebūti.

    Vis dėlto energijos kainų šuoliai išlieka kertine rizika: jei jie išprovokuotų naują infliacijos bangą, ECB galėtų būti priverstas ilgiau išlaikyti aukštesnes palūkanas. Tokiu atveju skolinimosi kaina namų ūkiams ir verslui išliktų didesnė, o daliai gyventojų tai reikštų lėtesnį finansinės naštos mažėjimą.

    Kitos datos ir platesnis fonas

    Kitas ECB posėdis numatytas gruodžio 16–17 dienomis, kai taip pat tikimasi atnaujintų ekonominių vertinimų ir prognozių. ECB ir toliau kartoja principą, kad palūkanų sprendimai priklausys nuo gaunamų duomenų, o iš anksto įsipareigojimų dėl palūkanų kelio nebus.

    Rinkoms tai svarbu ne tik euro zonoje: ECB tonas ir sprendimai dažnai tampa orientyru ir kitų Europos šalių diskusijoms apie palūkanų kryptį, ypač kai infliaciją vėl pradeda kelti energijos kainų svyravimai.

  • „Google“ motinę „Alphabet“ supurtė rezultatai: akcijos krito, rinkos laukia centrinių bankų žinių

    „Google“ motinę „Alphabet“ supurtė rezultatai: akcijos krito, rinkos laukia centrinių bankų žinių

    Ketvirtadienį prieš Europos biržų atsidarymą rinkose vyravo mišrios nuotaikos: Azijos akcijų indeksai ir JAV ateities sandoriai svyravo po to, kai „Google“ motininės bendrovės „Alphabet“ paskelbti rezultatai nuvylė investuotojus.

    Po prekybos valandų „Alphabet“ akcijos smuko apie 10 proc. Investuotojus nuvylė ketvirčio pajamos ir kilo daugiau klausimų, ar bendrovė sugebės pakankamai sparčiai didinti pardavimus, kad pateisintų dideles investicijas į DI.

    Tuo metu „Microsoft“ akcijos po prekybos valandų brango beveik 3 proc., nes bendrovė paskelbė geresnius nei tikėtasi rezultatus. Skirtingos technologijų gigantų ataskaitos priminė, kad DI bumas kelia itin aukštus lūkesčius, o bet koks nukrypimas nuo prognozių iškart atsiliepia akcijų kainoms.

    Naftos kainos traukėsi

    Žaliavų rinkoje naftos kainos ketvirtadienio rytą smuko daugiau nei 1 proc. „Brent“ rūšies nafta atpigo iki maždaug 101 euro už barelį, o JAV etaloninė nafta nusileido iki apie 93 eurų už barelį.

    Rinkos dalyviai vertino ir geopolitines rizikas, kurios pastaraisiais mėnesiais palaikė aukštesnį energijos išteklių kainų lygį. Analitikai atkreipia dėmesį, kad naftos kainoms didelę įtaką daro tiek faktiniai pasiūlos pokyčiai, tiek lūkesčiai dėl galimų trikdžių.

    Investuotojai stebi palūkanas

    Obligacijų rinkoje 10 metų JAV iždo obligacijų pajamingumas kiek sumažėjo ir laikėsi žemiau 5,00 proc. Lūkesčius veikė ir naujausi signalai iš JAV centrinio banko, investuotojams vertinant, kada galėtų būti kitas palūkanų normų žingsnis.

    Ketvirtadienį dėmesys krypo ir į Europos Centrinio Banko sprendimus, o Japonijos banko posėdžio pabaigos laukiama penktadienį. Šių institucijų komunikacija rinkoms svarbi dėl skolinimosi kainos, valiutų kursų ir investuotojų apetito rizikai.

    Azijoje krito technologijų vardai

    Azijos biržose indeksai judėjo skirtingomis kryptimis: Japonijos „Nikkei 225“ nežymiai kilo, o Pietų Korėjos „Kospi“ smuko daugiau nei 2 proc. Taivano rinka taip pat leidosi žemyn, nors pastaruoju metu buvo gavusi postūmį iš DI tematikos.

    Pietų Korėjoje „Samsung Electronics“ akcijos krito daugiau nei 5 proc. nepaisant stiprių ketvirčio rezultatų, nes dalį investuotojų nuvylė akcininkų grąžos planai. Honkonge ir Kinijoje nuotaikos buvo santūrios, o Australijos rinka fiksavo kilimą.

  • ECB bomba: Christine Lagarde traukiasi anksčiau – kas perims vadžias ir ką tai reikš eurui?

    ECB bomba: Christine Lagarde traukiasi anksčiau – kas perims vadžias ir ką tai reikš eurui?

    Europos Centrinis Bankas pranešė, kad jo prezidentė Christine Lagarde iš pareigų pasitrauks 2027 metų vasario 7 dieną. Tai įvyks maždaug devyniais mėnesiais anksčiau, nei turėjo baigtis jos aštuonerių metų kadencija.

    Žinia paskelbta tą pačią dieną, kai ECB turėjo skelbti naujausią sprendimą dėl palūkanų normų. Rinkoms tai svarbu, nes centrinio banko vadovo kaita gali paveikti lūkesčius dėl tolesnės pinigų politikos krypties euro zonoje.

    ECB nurodė, kad apie sprendimą informuota Valdančioji taryba ir Europos Vadovų Tarybos pirmininkas António Costa. Kodėl prezidentė nusprendė pasitraukti anksčiau, nei baigtųsi kadencija, nei ECB, nei pati C. Lagarde nepaaiškino.

    „Išeinu jausdama, kad darbas atliktas, o ECB yra pasirengęs ateičiai“, – sakė Christine Lagarde.

    Į sprendimą sureagavo ir Europos Komisijos pirmininkė Ursula von der Leyen, pabrėžusi, kad C. Lagarde vadovavimas padėjo išlaikyti stabilumą nuo pandemijos iki Rusijos karo prieš Ukrainą sukelto sukrėtimo. António Costa taip pat padėkojo ir pranešė, kad įpėdinio skyrimo procedūra pradedama nedelsiant.

    Kaip skiriamas ECB vadovas

    Pagal Europos Sąjungos taisykles ECB prezidentą skiria Europos Vadovų Taryba, spręsdama kvalifikuota balsų dauguma. Sprendimas priimamas remiantis euro zonos finansų ministrų rekomendacija ir pasikonsultavus su Europos Parlamentu bei ECB Valdančiąja taryba.

    Praktiškai tai reiškia, kad kandidatūros paprastai derinamos politiškai, ieškant pusiausvyros tarp didžiųjų valstybių ir regioninių interesų. Dėl to procesas dažnai apima ne vieną postą, o platesnį susitarimų paketą.

    Kodėl pasitraukimas kelia klausimų

    Nors oficialios priežastys neįvardytos, pastaraisiais mėnesiais viešojoje erdvėje daugėjo spėlionių, kad C. Lagarde gali trauktis anksčiau. Vienas dažniausiai minėtų motyvų – noras, kad įpėdinis būtų parinktas dar iki Prancūzijos prezidento rinkimų, galinčių pakeisti politines jėgų pusiausvyras.

    Ankstesnė vadovo kaita taip pat suteikia daugiau laiko sklandžiam perėjimui, kai finansų rinkos jautriai reaguoja į bet kokius signalus dėl infliacijos ir palūkanų trajektorijos. ECB vadovo reputacija ir komunikacijos stilius gali daryti įtaką tam, kaip greitai ir kokiu mastu keičiasi rinkos lūkesčiai.

    Pagrindiniai kandidatai ir platesnė rotacija

    Viešai dažniausiai minimi du realiausi kandidatai perimti ECB vadovavimą. Tarp favoritų įvardijamas buvęs Ispanijos centrinio banko vadovas Pablo Hernández de Cos, nuo 2025 metų vadovaujantis Tarptautinių atsiskaitymų bankui Bazelyje.

    Kitas dažnai minimas pretendentas – Klaas Knot, vadovavęs Nyderlandų centriniam bankui 2011–2025 metais. Jis laikomas patyrusiu derybininku, kuris anksčiau garsėjo griežtesne pozicija infliacijos atžvilgiu, tačiau vėliau buvo vertinamas kaip gebantis telkti konsensusą.

    Diskusijas kaitina ir tai, kad 2027 metais turėtų keistis dalis ECB Vykdomosios valdybos sudėties. Tai reiškia, kad sostinės gali derėtis ne tik dėl prezidento posto, bet ir dėl kitų įtakingų portfelių, kurie formuoja kasdienę ECB veiklą.

    Kol kas rinkos akys krypsta į tai, ar vadovo kaita nepakeis ECB kurso, kai sprendimai dėl palūkanų ir komunikacijos tiesiogiai veikia vartojimo paskolų bei būsto kreditų kainą, verslo finansavimą ir euro kurso lūkesčius.

  • Prancūzijos obligacijų panika kelia įtampą: ar ECB posėdyje nuskambės netikėtas sprendimas?

    Prancūzijos obligacijų panika kelia įtampą: ar ECB posėdyje nuskambės netikėtas sprendimas?

    Prieš artėjantį Europos Centrinio Banko posėdį rinkų dėmesys krypsta į Prancūziją: sparčiai kylant šalies obligacijų pajamingumams brangsta skolinimasis ne tik Paryžiui, bet ir platesnei euro zonai. Dėl to investuotojai vis garsiau svarsto, ar įtampa neprivers ECB persvarstyti planų dėl palūkanų normų.

    Rinkose vyrauja lūkestis, kad ECB palūkanų normų nekeis, nes dalį griežtinimo efekto jau atlieka pati obligacijų rinka. Kylant ilgalaikėms palūkanoms brangsta paskolos verslui ir gyventojams, o tai vėsina ekonomiką net ir be papildomo sprendimo Frankfurte.

    Prancūzijos 10 metų obligacijų pajamingumas šią savaitę buvo pakilęs virš 5 proc. ir pasiekė aukštumas, nematytas nuo 2002 metų. Tuo pat metu išaugo skirtumas su Vokietijos obligacijomis, kurios laikomos saugiausiu euro zonos etalonu, o tai signalizuoja apie padidėjusią rizikos premiją Prancūzijai.

    Įtampos ženklas matomas ir iš kredito rizikos draudimo sandorių: 5 metų kredito įsipareigojimų neįvykdymo apsikeitimo sandorių kaina buvo perkopusi 100 bazinių punktų ribą. Tokie lygiai dažniau siejami su nervingumu dėl viešųjų finansų tvarumo, ypač kai politinis fonas komplikuoja sprendimų priėmimą.

    Investuotojų nerimą didina ir politinė aklavietė dėl kitų metų biudžeto: planuojami maždaug 43 milijardų eurų išlaidų mažinimai bei papildomos pajamos, tačiau valdžiai trūksta stabilios daugumos. Papildomą riziką kursto ir laukiamas reitingų agentūros „Moody’s“ vertinimas, nes rinkoje plačiai tikimasi reitingo sumažinimo.

    ECB vadovė Christine Lagarde viešai signalizuoja, kad pagrindiniai sprendimai turi būti priimti Prancūzijoje, o ne centrinio banko būstinėje. Tokia pozicija atspindi principą, kad fiskalinės problemos pirmiausia sprendžiamos biudžeto politika, o ECB mandatą riboja kainų stabilumo tikslas ir draudimas finansuoti valstybių skolas.

    „Pirmasis ir svarbiausias sprendimas turi ateiti iš Prancūzijos, ir jis susijęs su fiskaline politika“, – sakė Christine Lagarde.

    Rinkos dalyviai kartu stebi, ar įtampa netampa visos euro zonos problema. Jei obligacijų pardavimas pradėtų kelti grėsmę vieningos pinigų politikos perdavimui skirtingose šalyse, teoriškai galėtų būti svarstomos ECB priemonės, tokios kaip 2022 metais sukurta Perdavimo apsaugos priemonė, kuri iki šiol nebuvo panaudota.

    Vis dėlto tokios intervencijos kartelė yra aukšta, nes šalys turi atitikti tam tikras sąlygas, įskaitant patikimą fiskalinę trajektoriją. Prancūzijos skolos ir bendrojo vidaus produkto santykis siekia apie 119,1 proc., o tai apsunkina argumentą, kad skolinimosi brangimas yra vien tik nepagrįsta rinkos reakcija.

    Rinkų įtampą didina ir socialinė situacija: laukiami protestai, o verslams Paryžiuje rekomenduojama ruoštis papildomoms saugumo priemonėms. Toks fonas didina neapibrėžtumą dėl biudžeto sprendimų ir ekonomikos augimo perspektyvų, todėl obligacijų rinka toliau jautriai reaguoja į bet kokius signalus.

    Tuo pat metu euro zonoje infliacija išlieka padidėjusi, o ją pastaruoju metu vėl kelia energijos kainos, todėl diskusija dėl palūkanų normų nėra uždaryta. Dalis ekonomistų prognozuoja, kad ECB gali laukti atnaujintų prognozių ir tik vėliau spręsti, ar reikalingi papildomi žingsniai, o artimiausias posėdis gali būti ramus veiksmais, bet svarbus retorika.

  • Vokietijoje būsto paskolos brangiausios nuo 2009-ųjų: karas su Iranu kelia naują bangą

    Vokietijoje būsto paskolos brangiausios nuo 2009-ųjų: karas su Iranu kelia naują bangą

    Vokietijoje būsto paskolos tapo brangiausios nuo 2009 metų finansų krizės laikų: vidutinės 10 metų fiksuotos palūkanos priartėjo prie 4,5 proc. Tai skelbia Miunchene įsikūręs hipotekos brokeris „Interhyp“, fiksuojantis spartų skolinimosi kaštų šuolį.

    „Interhyp“ duomenimis, dar gegužę tokio tipo paskolų vidurkis siekė apie 3,9 proc., tačiau per kelis mėnesius kreivė staigiai pasisuko į viršų. Naujausioje apklausoje bankai signalizuoja, kad artimiausius porą mėnesių pokyčiai gali nurimti, bet prognozės išlieka nevienodos.

    Vokietijos centrinio banko Bundesbank bei Europos Centrinio Banko (ECB) statistika rodo tą pačią tendenciją: palūkanos šiuo laikotarpiu yra aukščiausios per daugiau nei dešimtmetį. ECB duomenys taip pat primena, kaip smarkiai per ciklą svyravo kainodara: nuo itin žemų lygių po pandemijos iki daugiau kaip 4 proc. 2023 metų pabaigoje.

    Kas kelia palūkanas?

    „Interhyp“ vadovas Jörgas Utechtas paskutinį brangimo etapą daugiausia sieja su infliacijos baimėmis, kurias pakurstė karas su Iranu ir su juo susijęs neapibrėžtumas žaliavų bei energijos rinkose. Tokie sukrėtimai dažniausiai persikelia į obligacijų pajamingumus, o jie tiesiogiai veikia fiksuotų palūkanų būsto paskolas.

    ECB šiemet jau du kartus didino palūkanų normas ir pagrindinę indėlių palūkanų normą pakėlė iki 2,5 proc. Rinkoje tai vertinama kaip signalas, kad kova su infliacija dar nėra baigta, todėl bankai perskaičiuoja skolinimo kainą.

    „Kainos reikšmingai kris tik tuomet, kai konfliktas bus išspręstas visam laikui“, – sakė Jörgas Utechtas.

    Ką tai reiškia gyventojams?

    Pasak „Interhyp“, vidutinei būsto paskolai vien pastarasis palūkanų šuolis gali pridėti apie 200 eurų prie mėnesio įmokos, priklausomai nuo paskolos dydžio ir termino. Dalis pirkėjų dėl to atideda sprendimus, o bankai griežčiau vertina riziką ir klientų finansinį rezervą.

    Nors skolinimasis brangsta, kainų dinamika išlieka įtempta: Vokietijos statistikos tarnyba Destatis skelbė, kad antrąjį šių metų ketvirtį būsto kainos, palyginti su tuo pačiu laikotarpiu prieš metus, paaugo 0,6 proc. Jos yra daugiau nei 5 proc. virš 2024 metų žemumų, tačiau vis dar apie 8,2 proc. žemiau 2022 metų piko.

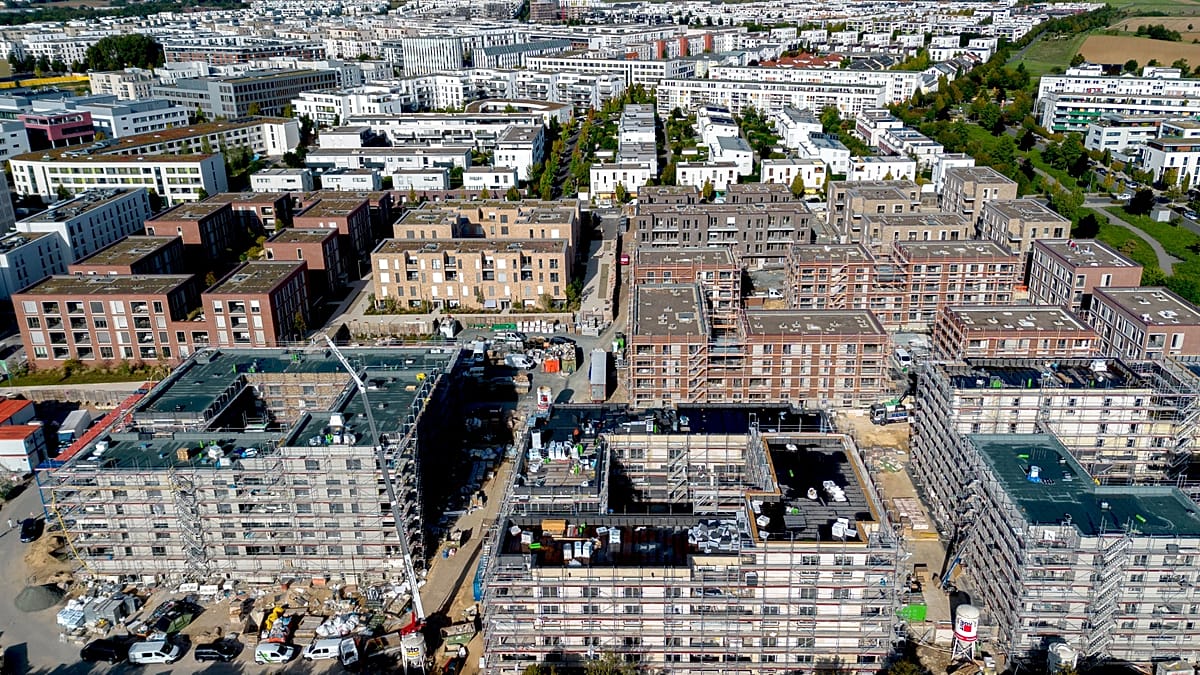
    Tuo pat metu naujų būsto paskolų apimtys mažėja: per sausio–liepos mėnesius naujas skolinimas buvo daugiau nei 1,5 proc. mažesnis. Analitikai pabrėžia, kad rinką „laiko“ struktūrinė problema: chroniškas būsto pasiūlos trūkumas ir vangios gyvenamosios statybos, todėl kainos nekrenta taip, kaip būtų galima tikėtis esant aukštoms palūkanoms.

    Artimiausias svarbus orientyras skolintojams ir pirkėjams bus ECB sprendimas dėl palūkanų normų, kurį bankas turi paskelbti spalio 29 dieną. Nuo to, kokį toną pasirinks ECB ir kaip keisis infliacijos lūkesčiai, priklausys, ar palūkanos stabilizuosis, ar brangimo banga tęsis.

  • Prancūzijos skola kaista: obligacijų palūkanos kyla, ekspertai įspėja dėl smūgio Italijai

    Prancūzijos skola kaista: obligacijų palūkanos kyla, ekspertai įspėja dėl smūgio Italijai

    Prancūzijos skolos problemos vėl atsidūrė investuotojų dėmesio centre: augant politinei įtampai ir socialiniams neramumams, rinkos reikalauja didesnės grąžos už šalies skolinimąsi. Ekonomistai perspėja, kad stiprus sukrėtimas obligacijų rinkoje galėtų persimesti ir į kitas daug skolų turinčias euro zonos valstybes, ypač Italiją.

    Spalio 19 dieną Prancūzijos 10 metų valstybės obligacijų pajamingumas svyravo apie 4,9 proc. Tai vienas aukščiausių lygių per daugiau nei du dešimtmečius, rodantis, kad investuotojai įskaičiuoja didesnę riziką ir prašo didesnės palūkanų premijos.

    Padėtį paaštrino savaitgalį vykę protestai, kuriuose reikalauta sprendimų dėl pragyvenimo brangimo ir prastėjančių viešųjų paslaugų, įskaitant švietimą. Tuo pat metu vyriausybei tenka užduotis parlamente prastumti 2027 metų biudžetą, kai Nacionalinė Asamblėja yra susiskaldžiusi.

    Kas kelia investuotojų nerimą

    Pagal Prancūzijos statistikos tarnybos INSEE duomenis, šalies viešoji skola siekia apie 119 proc. bendrojo vidaus produkto. Tai vienas aukščiausių rodiklių Europos Sąjungoje ir jis riboja valdžios galimybes reaguoti į socialinius reikalavimus didinant išlaidas.

    Prancūzija taip pat prognozuoja 5,4 proc. bendrojo vidaus produkto deficitą 2026 metais. INSEE skelbė, kad 2026 metų birželio pabaigoje viešoji skola sudarė 3 596 000 000 000 eurų, o didelė jos dalis turi būti refinansuojama jau aukštesnėmis palūkanomis.

    Ypač ryškiai auga skolos aptarnavimo kaina. Vyriausybės prognozėse nurodoma, kad palūkanų mokėjimai 2027 metais gali siekti apie 91 000 000 000 eurų, kai 2026 metais jie vertinami apie 79 200 000 000 eurų, tai yra beveik 12 000 000 000 eurų daugiau.

    Infliacijos šuoliai ir menkas augimas dar labiau komplikuoja vaizdą, nes silpnesnis ekonomikos tempas gali mažinti biudžeto pajamas. Dėl to kiekvienas papildomas išlaidų paketas rinkose vertinamas jautriai, o valdžia turi mažiau erdvės kartoti pandemijos laikų sprendimus, kai išlaidos buvo didinamos itin agresyviai.

    Kaip Prancūzijos krizė galėtų paliesti Italiją

    Analitikų vertinimu, Prancūzijos problemos gali sukelti užkrato efektą: kylant vienos didelės euro zonos ekonomikos skolinimosi kainai, investuotojai dažnai pervertina riziką ir kitose šalyse. Konsultacijų bendrovė Oxford Economics modeliuodama scenarijus pabrėžė, kad Italija būtų viena pažeidžiamiausių, nes jai būdingas lėtesnis augimas, didelė skola ir jautrios investicijos, kurios smarkiau reaguoja į finansinių sąlygų griežtėjimą.

    Vienas svarbiausių rinkos termometrų yra skirtumas tarp šalies ir Vokietijos 10 metų obligacijų pajamingumo, vadinamasis skirtumas. Prancūzijos skirtumas iki maždaug 145 bazinių punktų rodo, kad investuotojai už Prancūzijos riziką prašo ženkliai didesnės grąžos nei už Vokietijos, tačiau tai vis dar žemiau kai kurių ankstesnių šio mėnesio pikų.

    Oxford Economics pateikė bazinį ir du nepalankius scenarijus. Baziniame variante daroma prielaida, kad Prancūzijos skirtumas neperžengs 200 bazinių punktų ribos iki 2027 metų pavasarį vyksiančių prezidento rinkimų ir vėliau mažės, todėl skolos krizė nelaikoma pagrindiniu scenarijumi, nors pripažįstama kaip potencialiai labai žalinga.

    Neigiamuose scenarijuose derinami du veiksniai: didesnės skolinimosi palūkanos ir pasitikėjimo smukimas. Vidutiniame scenarijuje Prancūzijos skirtumas didėtų iki 250 bazinių punktų, o sunkiame pasiektų 400 bazinių punktų lygį.

    Sunkiame variante, konsultantų vertinimu, 2027 metais į recesiją galėtų smukti tiek Prancūzija, tiek Italija. Belgijos skolinimosi kaina taip pat šokteltų, o Ispanija, Portugalija ir Graikija patirtų mažesnę ekonominę žalą, nors jų obligacijų pajamingumai irgi kiltų.

    Capital Economics vyriausiasis Europos ekonomistas Andrew Kenninghamas pabrėžė, kad 400 bazinių punktų skirtumas yra tikėtinas nepalankus scenarijus, prilygstantis Italijos situacijai 2012 metais.

    „Tokiu atveju spaudimas kitoms daug skolų turinčioms ekonomikoms, įskaitant Italiją, būtų labai didelis“, – sakė A. Kenninghamas.

    Jis taip pat atkreipė dėmesį, kad dabartinė padėtis skiriasi nuo 2010-ųjų pradžios, nes Europos Centrinis Bankas turi papildomų priemonių mažinti nepagrįstą skolinimosi kaštų išsiskyrimą tarp šalių. Viena jų yra Perdavimo apsaugos priemonė, kuri leistų centriniam bankui pirkti obligacijas, jei šalis atitinka nustatytas sąlygas.

    Vis dėlto lūkesčiai, kad Europos Centrinis Bankas automatiškai gesins būtent Prancūzijos problemą, yra riboti. Europos Centrinio Banko vadovė Christine Lagarde pastaruoju metu yra pabrėžusi, kad priemonės stabdyti skolinimosi kaštų kilimą pirmiausia turi būti randamos pačioje Prancūzijoje, priimant biudžeto sprendimus, kurie įtikintų investuotojus.

    Ką Prancūzija gali padaryti

    Ekonomistai sutaria, kad artimiausias testas yra patikimas 2027 metų biudžetas ir aiški vidutinės trukmės fiskalinė trajektorija. Rinkos paprastai vertina ne vien skaičius, bet ir tai, ar politinė sistema pajėgi nuosekliai įgyvendinti pažadus, ypač kai reikalingi nepopuliarūs sprendimai.

    Oxford Economics nurodo, kad rinkoms galėtų padėti kelių metų išlaidų augimo ribojimas ir tvirti teisiniai įsipareigojimai, įskaitant ilgai ginčijamas reformas, susijusias su pensiniu amžiumi. Tačiau perspėjama, kad mažumos vyriausybei gali būti sunku patikimai užtikrinti ilgalaikį konsolidavimo planą, todėl didelė atsakomybė gali tekti būsimai administracijai.

    Artėjant 2027 metų prezidento rinkimams, politinė konkurencija didina neapibrėžtumą, o tai obligacijų rinkose paprastai reiškia aukštesnę rizikos kainą. Todėl Prancūzijos finansų kryptis, valdžios gebėjimas mažinti deficitą ir išlaikyti augimą taps vienu svarbiausių euro zonos stabilumo veiksnių artimiausiais metais.
  • Europos biržos raudonuoja: Prancūzijos riaušių sąskaita šokiruoja verslą ir rinkas

    Europos biržos raudonuoja: Prancūzijos riaušių sąskaita šokiruoja verslą ir rinkas

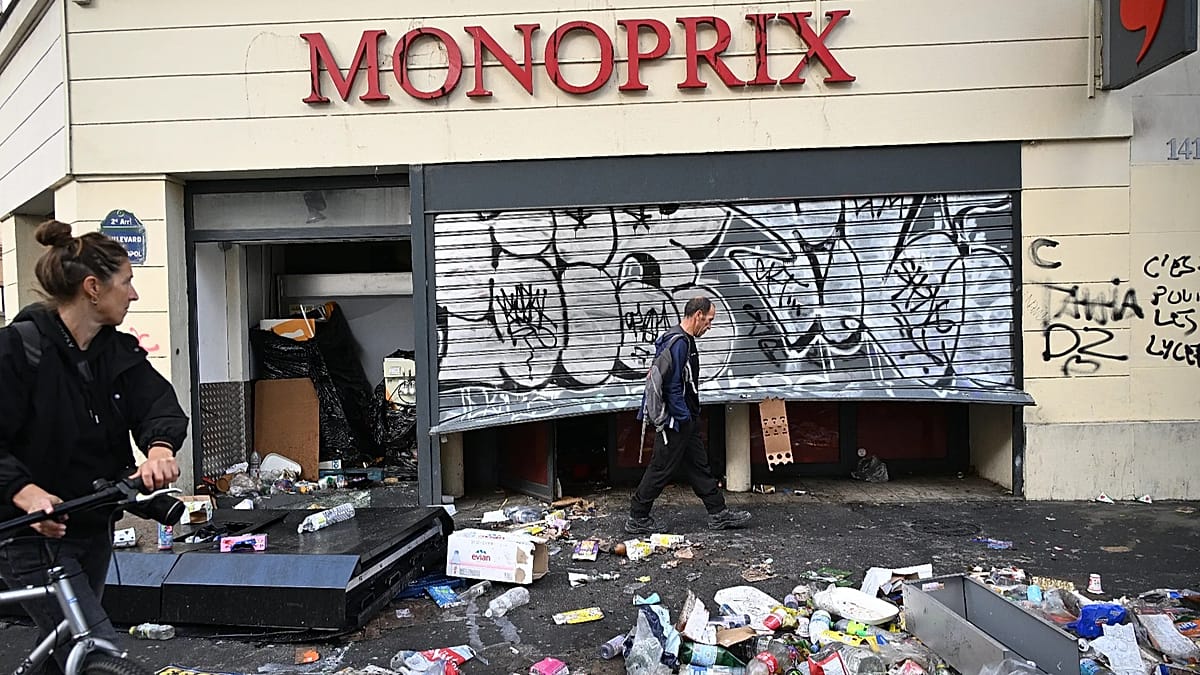
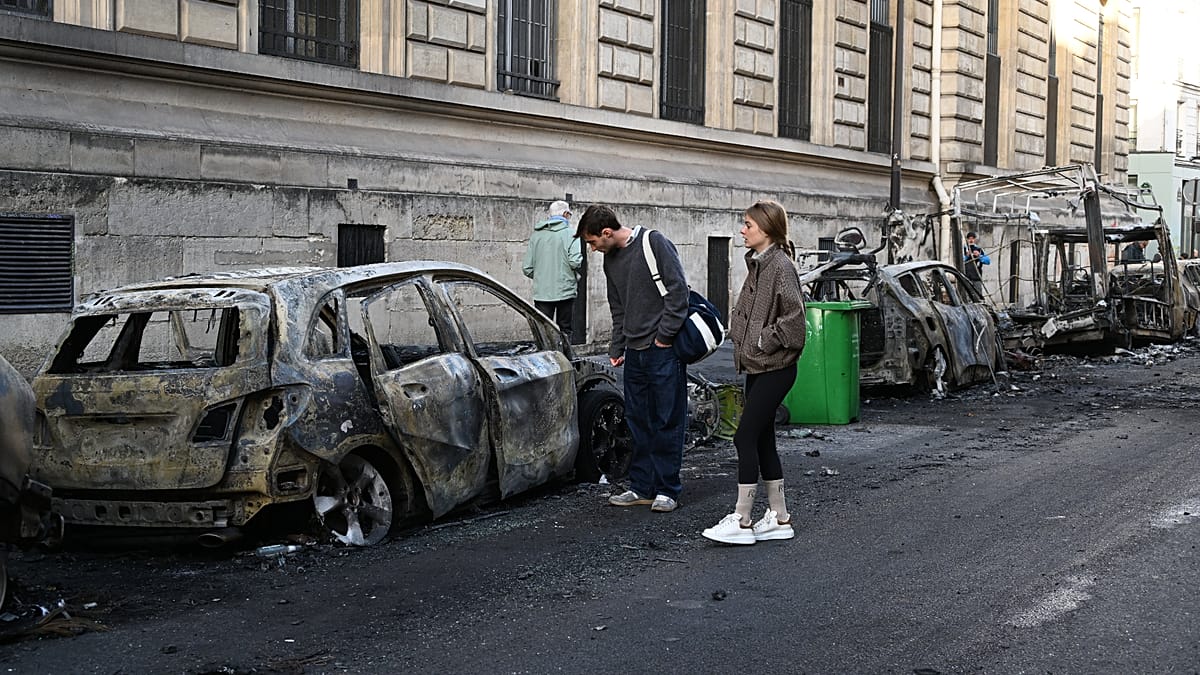
    Pirmadienį Europos akcijų biržos prekybą pradėjo smukimu, investuotojams vertinant Prancūziją sukrėtusių riaušių žalą ir augančią politinę įtampą. Rinkos jautriai reagavo tiek į pranešimus apie niokojamas parduotuves, tiek į signalus, kad šalies skolinimosi kaina gali kilti toliau.

    Platesnis Europos akcijų indeksas „Stoxx 600“ sesijos pradžioje buvo nusileidęs daugiau nei 0,6 proc., o „Euro Stoxx 50“ smuko apie 0,1 proc. Prancūzijos „CAC 40“ taip pat judėjo žemyn, investuotojams vertinant tiesioginę žalą mažmeninės prekybos ir paslaugų sektoriams.

    Vienas ryškiausių pavyzdžių – mažmeninės prekybos grupė „Carrefour“, pranešusi, kad taikiniais tapo apie 50 jos parduotuvių, o akcijos dėl to krito daugiau nei 2 proc. Verslo atstovai kalba ne tik apie išdaužytus langus ar išgrobstytas prekes, bet ir apie sutrikusias tiekimo grandines, prastovas bei didėjančias draudimo išlaidas.

    Skolinimosi kaina kyla, nervai įtempti

    Įtampos daugėjo ir obligacijų rinkoje: Prancūzijos 10 metų Vyriausybės obligacijų pajamingumas buvo pakilęs iki maždaug 4,86 proc., o tai investuotojams signalizuoja didesnę riziką ir brangesnį valstybės finansavimą. Rinkos dalyviai atidžiai stebi politines diskusijas dėl biudžeto, nes fiskalinė disciplina dabar tampa vienu svarbiausių euro zonos stabilumo klausimų.

    Rizikos barometru laikomas pajamingumų skirtumas su Vokietijos skola siekė apie 143,5 bazinio punkto. Anksčiau spalio pradžioje jis buvo perkopęs 150 bazinių punktų ribą, o tokie lygiai paprastai rodo išaugusį investuotojų nerimą dėl šalies gebėjimo suvaldyti deficitą ir skolą.

    Papildomą įtampą kuria ir kredito reitingų agentūrų sprendimų laukimas: „Moody’s“ šią savaitę peržiūri Prancūzijos kredito reitingą, kuriam šiuo metu taikoma neigiama perspektyva. Tokios peržiūros rinkose dažnai tampa katalizatoriumi obligacijų pajamingumams ir valiutai, nes nuo reitingų priklauso dalies institucinių investuotojų investavimo taisyklės.

    Verslas skaičiuoja žalą po riaušių

    Prancūzijos institucijos skelbė, kad į protesto eitynes visoje šalyje susirinko apie 550 000 žmonių, tačiau dalyje miestų demonstracijos virto riaušėmis ir plėšimais. Pranešta apie 2 400 sulaikytų asmenų, o pareigūnų ir gelbėtojų sužeistųjų skaičius, skirtingais vertinimais, siekė nuo kelių šimtų iki beveik 1 000.

    Vidaus reikalų ministras Laurent Nuñez pripažino, kad kai kuriose vietose pritrūko pasirengimo ir kontrolės, bei siūlė atsistatydinti, tačiau prezidentas Emmanuelis Macronas atsistatydinimo nepriėmė. Sprendimas motyvuotas tuo, kad saugumo struktūroms reikia nepertraukiamos vadovavimo grandies, kol situacija stabilizuojama.

    Prekybos sektorius skaičiuoja šimtus milijonų eurų galinčius siekti nuostolius: pasak Prancūzijos mažmeninės prekybos federacijai vadovaujančio „Carrefour“ vadovo Alexandre’o Bompard’o, nuo plėšimų ir niokojimo nukentėjo apie 1 500 parduotuvių. Jis pabrėžė, kad valstybė privalo užtikrinti prekybininkų ir darbuotojų saugumą.

    „Vien „Carrefour“ atveju remonto kaina viršys dešimt milijonų eurų“, – sakė Alexandre’as Bompard’as.

    Į viešus raginimus reaguoti nedelsiant įsitraukė ir kiti prekių ženklai: drabužių gamintojo „Lacoste“ vadovas Thierry Guibert teigė, kad būtina skubiai stiprinti apsaugą ir užtikrinti darbuotojų saugumą. Mažesnių verslų atstovai situaciją apibūdino dar aštriau, kalbėdami apie uždelstą policijos reakciją ir jausmą, kad jie palikti tvarkytis vieni.

    Politiniu lygmeniu Paryžiuje planuoti krizės valdymo susitikimai su verslo asociacijomis, bankais ir draudikais, o profsąjungos paskelbė kvietimą nacionaliniam streikui lapkričio 5 dieną. Investuotojai tokias žinias vertina kaip papildomą riziką vartojimui ir ekonomikos augimui, ypač jei neramumai persikeltų į ilgesnį laikotarpį.

    Kitose Europos rinkose nuotaikos taip pat buvo niūrios: Jungtinės Karalystės, Italijos ir Ispanijos pagrindiniai indeksai prekybos pradžioje fiksavo apie 0,4–0,6 proc. kritimą, o Vokietijos „DAX“ smuko dar ryškiau. Valiutų rinkoje euras silpnėjo JAV dolerio ir Jungtinės Karalystės svaro atžvilgiu, o dėmesys krypo ir į artėjantį Europos Centrinio Banko posėdį, kuris suplanuotas spalio 29 dieną.

  • Patikrinkite piniginę: kai kurios 2 eurų monetos dėl retumo ar klaidų gali kainuoti šimtus

    Patikrinkite piniginę: kai kurios 2 eurų monetos dėl retumo ar klaidų gali kainuoti šimtus

    Kasdien gaunamas smulkus grąžos pinigas dažniausiai keliauja tiesiai į piniginę, jo neapžiūrint. Tačiau numizmatikos rinkoje kai kurios 2 eurų monetos vertinamos gerokai brangiau nei jų nominali vertė, ypač jei tai retos proginės laidos arba monetų kalybos klaidos.

    Svarbu suprasti, kad vien „kitoks“ dizainas pats savaime dar nereiškia vertės šuolio. Kolekcinę kainą dažniausiai lemia aiškūs kriterijai: labai mažas tiražas, paklausa tarp kolekcininkų, monetos būklė ir autentiškai patvirtintos gamybos klaidos.

    Retos proginės laidos

    Vienas žinomiausių pavyzdžių Europoje – Monako 2007 metais išleista proginė 2 eurų moneta, skirta princesės Gracijos Patricijos, geriau žinomos kaip Grace Kelly, mirties metinėms. Europos Centrinio Banko duomenimis, tiražas siekė 20 001 vienetą, todėl tokia moneta kolekcininkų itin medžiojama.

    Rinkoje jos vertė dažnai minima apie 3 100 eurų, tačiau reali pardavimo suma priklauso nuo būklės ir to, ar moneta turi kilmę patvirtinančius dokumentus. Vis dėlto tikimybė tokią monetą rasti kasdienėje apyvartoje yra labai maža, nes ji buvo platinta daugiausia kolekcininkams.

    Kai vertę sukuria klaida

    Daug realesnis scenarijus – netikėtai aptikta monetų kalybos klaida. Kolekcininkus domina atvejai, kai monetos pusės yra pastebimai pasisukusios viena kitos atžvilgiu, kai moneta nukaldinta ant netinkamo ruošinio, arba kai dviejų metalų jungtis suformuota netiksliai.

    Vokietijos leidinys „WirtschaftsWoche“ nurodo, kad tam tikrų tipų klaidos rinkoje gali būti vertinamos skirtingai: kai kurie ryškūs defektai gali kainuoti iki 100 eurų, pasuktų štampų atvejai – iki 200 eurų, o nukaldinimas ant netinkamo ruošinio kartais siekia ir apie 650 eurų.

    Tokios klaidos atsiranda monetų gamybos procese, kai skirtingų metalų dalys sujungiamos ir stipriai presuojamos. Nors technologijos ir kontrolė yra tikslios, pavieniai brokuoti vienetai vis tiek kartais patenka į apyvartą.

    Minimas ir konkretus pavyzdys: Vokietijos proginė 2 eurų moneta, susijusi su Saksonija-Anhaltu, nukaldinta ant 1 euro ruošinio. Tokiu atveju spalvos atrodo „apverstos“, o svoris gali skirtis, pavyzdžiui, apie 7,50 gramo vietoje įprastų 8,50 gramo.

    Monetų prekiautojai už panašias klaidas kartais prašo apie 1 200 eurų, tačiau galutinę vertę nustato paklausa ir patikra. Praktikoje pirkėjai itin atsargiai vertina pasiūlymus, todėl be eksperto išvados tokios sumos dažnai lieka tik teorinės.

    Ką verta žinoti prieš perkant ar parduodant

    Internete nuolat atsiranda skelbimų, kuriuose „sensacija“ pristatomos įprastos monetų atmainos. Pavyzdžiui, graikiškose monetose kartais pastebima maža raidė S vienoje iš žvaigždžių, tačiau specialistai aiškina, kad tai žymėjimas Suomi ir reiškia, jog dalis monetų buvo kaldinama Suomijoje.

    Numizmatų vertinimu, tokia atmaina nėra reta, nes tiražas siekė apie 70 000 000 vienetų. Todėl vien raidė S pati savaime nepadaro monetos išskirtinės vertės radiniu, nors skelbimuose ji neretai pateikiama kaip „kalybos klaida“.

    Jei įtariate, kad turite vertingą 2 eurų monetą, pirmiausia verta tiksliai identifikuoti šalį, metus ir motyvą, o proginėms 2 eurų laidoms pasitikrinti oficialiuose sąrašuose. Po to geriausia kreiptis į monetų prekybininką ar aukcionų namus, kurie gali įvertinti autentiškumą ir būklę.

    Specialistai taip pat primena neskubėti „pagerinti“ radinio išvaizdos. Monetos valymas ar poliravimas dažnai sumažina jos vertę, nes pažeidžiamas paviršius ir dingsta originalus kaldinimo blizgesys, kurį kolekcininkai vertina ypač griežtai.

  • „UniCredit“ gavo ECB leidimą perimti „Commerzbank“: sandoris gali baigtis metų pabaigoje

    „UniCredit“ gavo ECB leidimą perimti „Commerzbank“: sandoris gali baigtis metų pabaigoje

    ECB atvėrė kelią sandoriui

    Italijos bankas „UniCredit“ pranešė gavęs Europos Centrinio Banko leidimą viršyti 30 proc. Vokietijos „Commerzbank“ akcijų ribą ir didinti savo dalį be iš anksto nustatytos viršutinės ribos. Toks sprendimas laikomas vienu svarbiausių žingsnių siekiant perimti kontrolę viename didžiausių Vokietijos komercinių bankų.

    „UniCredit“ nurodė, kad likusios reguliacinės procedūros ir sandorio sąlygos turėtų būti įvykdytos iki metų pabaigos. Tuomet bankas tikisi turėti apie 50 proc. balsavimo teisių ir galėti faktiškai perimti „Commerzbank“ kontrolę.

    Ką reiškia 30 proc. riba

    Daugelyje Europos jurisdikcijų 30 proc. balsavimo teisių slenkstis laikomas riba, nuo kurios investuotojui gali atsirasti papildomų pareigų, įskaitant privalomą oficialų pasiūlymą kitiems akcininkams, priklausomai nuo konkrečių taisyklių. ECB leidimas viršyti šią ribą signalizuoja, kad priežiūros institucija vertina „UniCredit“ pasirengimą vykdyti sandorį ir valdyti rizikas.

    Bankas sprendimą įvardijo kaip esminį etapą, rodantį ECB pasitikėjimą sandoriu ir „UniCredit“ finansiniu tvirtumu. Tai ypač svarbu euro zonos bankams, kurių didesnius įsigijimus vertina bendra priežiūros sistema.

    „Sprendimas pabrėžia Europos Centrinio Banko teigiamą sandorio vertinimą ir pasitikėjimą tvirtais „UniCredit“ pagrindais“, – sakoma banko pareiškime.

    Vokietijos interesai ir politinė įtampa

    „UniCredit“ siekis įsigyti „Commerzbank“ susidūrė su pasipriešinimu tiek pačiame Vokietijos banke, tiek Berlyne, nes „Commerzbank“ laikomas svarbiu šalies ekonomikos finansuotoju. Pranešama, kad Vokietijos valstybė vis dar valdo apie 12 proc. banko akcijų, todėl valstybės interesas išlieka reikšmingas.

    Pastaraisiais metais „Commerzbank“ ėmėsi kaštų mažinimo ir darbo vietų optimizavimo, taip pat kėlė finansinius tikslus, siekdamas sustiprinti akcininkų paramą nepriklausomam keliui. Vis dėlto artėjant kontrolės perėmimui, banko vadovybė viešai signalizavo norą pereiti prie konstruktyvesnio dialogo su potencialiu pirkėju.

    Kodėl Europa stumia konsolidaciją

    Sandoris vyksta platesniame Europos bankų sektoriaus kontekste, kuriame vis dažniau kalbama apie konsolidaciją ir masto ekonomiją. Europos bankų rinka laikoma fragmentuota, o didesni, tarpvalstybiniai bankai matomi kaip būdas didinti efektyvumą, investuoti į technologijas ir konkuruoti su dideliais Jungtinių Valstijų finansų rinkos žaidėjais.

    „UniCredit“ argumentuoja, kad „Commerzbank“ integravimas sustiprintų banko pozicijas Europoje ir prisidėtų prie konkurencingesnio sektoriaus formavimo. Vis dėlto galutinė sandorio sėkmė priklausys nuo likusių reguliacinių sprendimų, sąlygų įgyvendinimo ir to, kokias garantijas Vokietijos pusė sieks užsitikrinti dėl banko vaidmens finansuojant realią ekonomiką.

  • TVF pakėlė 2026 metų prognozę: DI investicijos kelia augimą, bet energijos kainos gelia

    TVF pakėlė 2026 metų prognozę: DI investicijos kelia augimą, bet energijos kainos gelia

    Pasaulio ekonomika atsparesnė, nei manyta

    Tarptautinis valiutos fondas antradienį paskelbė atnaujintas 2026 metų pasaulio ekonomikos prognozes ir padidino numatomą augimą iki 3,1 proc. TVF teigimu, į priekį stumia pažangių ekonomikų atsparumas ir spartesnės investicijos į DI.

    Vis dėlto fondas pabrėžia, kad augimas 2026 metais turėtų sulėtėti, palyginti su 2025 metais, kai, prognozuojama, pasaulio ūkis paaugs 3,5 proc. Didžiausia rizika įvardijamos brangstančios energijos žaliavos ir geopolitiniai sukrėtimai.

    Eurozonai – lėtesnis tempas ir infliacijos rizikos

    TVF vertinimu, eurozonos ekonomika 2026 metais turėtų augti 1,1 proc., o aukštos energijos sąnaudos ir silpnas vartotojų pasitikėjimas toliau slopins paklausą. Nors kai kuriose šalyse fiksuojami atsigavimo ženklai, bendras vaizdas išlieka trapus.

    Fondas atkreipia dėmesį, kad infliacijos rizikos euro zonoje gali išlikti ir 2027 metais, o kainų augimas vis dar būtų virš Europos Centrinio Banko 2 proc. tikslo. Tai reikštų, kad palūkanų normos gali ilgiau išlikti ribojančios vartojimą ir investicijas.

    TVF prognozuoja, kad euro zonos bendrojo vidaus produkto augimas 2027 metais galėtų siekti apie 1,2 proc. Tačiau galutinis rezultatas labai priklausys nuo energijos kainų, tiekimo grandinių stabilumo ir vartotojų nuotaikų.

    Karai ir energijos šokas keičia prognozes

    Ataskaitoje teigiama, kad įtampa Artimuosiuose Rytuose ir besitęsiantis Rusijos karas prieš Ukrainą didina naftos bei gamtinių dujų kainas. Dėl to labiausiai pažeidžiamos tampa energiją importuojančios ekonomikos, ypač tos, kurios neturi tiesioginės naudos iš DI investicijų bangos.

    TVF įspėja, kad kai kuriose Europos dalyse dujų atsargos išlieka mažesnės nei įprasta šiam sezonui, todėl rinka jautriau reaguoja į nepalankius orus prieš šildymo sezoną. Tokia situacija gali vėl pakurstyti infliaciją ir sumažinti namų ūkių perkamąją galią.

    Skirtingi regionų tempai ir Kinijos lėtėjimas

    Pažangios ekonomikos, TVF vertinimu, 2026 metais vidutiniškai augs 2,1 proc., tačiau didesnį pagreitį gali demonstruoti DI tiekimo grandinėse dalyvaujančios šalys. Tuo pat metu daliai besivystančių valstybių išlieka rizika atsilikti dėl brangesnės energijos ir riboto kapitalo.

    Kinijai prognozuojamas augimo lėtėjimas iki 4,5 proc., o pagrindine priežastimi įvardijama silpnesnė vidaus paklausa. TVF vertinimu, pasaulinė infliacija 2026 metais gali paspartėti iki 4,7 proc., prie to prisidedant ir energijos šokams, ir investicijų bumui.

    TVF ragina veikti: tikslinė parama ir kainų stabilumas

    TVF vyriausioji ekonomistė Silvana Tenreyro perspėjo, kad reikia skubių veiksmų, nes neigiamų scenarijų rizika išlieka didelė. Fondo nuomone, valdžios institucijos turėtų rinktis laikiną ir tikslinę paramą gyventojams, kad būtų mažinama aukštų energijos kainų našta.

    „Ekonomika buvo atspari, tačiau šis atsparumas artėja prie ribų“, – sakė Silvana Tenreyro.

    TVF pabrėžia, kad pinigų politika turi išlikti orientuota į kainų stabilumą, o fiskalinės priemonės neturėtų tapti nuolatinėmis. Pasak fondo, užduotis artimiausiais metais yra pereiti nuo krizių valdymo prie atkūrimo, didinant ekonomikos atsparumą ir atlaisvinant viešųjų finansų erdvę.