Tag: Europos centrinis bankas

  • ECB: DI bumas primena „dot-com“ burbulą – technologijų milžinai vis labiau skolinasi

    ECB: DI bumas primena „dot-com“ burbulą – technologijų milžinai vis labiau skolinasi

    Europos Centrinis Bankas (ECB) perspėja, kad dirbtinio intelekto (DI) bumas vis labiau primena „dot-com“ laikų euforiją, o rinkos gali tapti pažeidžiamos staigiam išsipardavimui.

    Savo dukart per metus skelbiamoje Finansinio stabilumo apžvalgoje ECB pabrėžia, kad šį optimizmą lydintis įmonių veržimasis į biržas ir spartėjantis technologijų milžinų skolinimasis didina rizikas.

    ECB viceprezidentas Borisas Vujčičius teigia, kad euro zonos finansinio stabilumo rizikos „išlieka padidėjusios“ dėl užsitęsusio geoekonominio neapibrėžtumo ir augančios ekspozicijos DI sektoriui.

    Nors bankas pripažįsta, kad Europos ekonomika, Europos Komisijos vertinimu, energijos šoką po karo su Iranu atlaikė geriau nei tikėtasi, kartu įspėja: DI entuziazmas, kuris padeda ekonomikai, pats savaime gali tapti rizikos šaltiniu.

    DI akcijų kainoms keliami lūkesčiai

    ECB atkreipia dėmesį, kad DI bendrovių akcijų kainas palaiko „ypač stiprūs pelno lūkesčiai“, kuriuos įgyvendinti gali būti sunku. Papildomu iššūkiu įvardijami ir pigesni DI modeliai, galintys spausti šiandienos rinkos lyderius.

    Dar viena tendencija – DI investicijos jau viršija pinigų srautus, kuriuos šios įmonės sugeneruoja iš veiklos. Dėl to JAV technologijų milžinės skolinasi rekordiniu tempu, vis dažniau leisdamos skolą eurais, o tai didina Europos investuotojų ekspoziciją.

    ECB skaičiuoja, kad 2026 metų antrojo ketvirčio pabaigoje didžiosios technologijų bendrovės buvo sukaupusios daugiau nei 4 trln. JAV dolerių (apie 3,63 trln. eurų) nebalansinių įsipareigojimų – į skolą panašių įsipareigojimų, kurie apskaitoje nėra registruojami kaip įsipareigojimai.

    Nors ECB oficialiai DI pakilimo burbulu nevadina, teigia, kad toks greitas poslinkis į skolą neišvengiamai kelia asociacijas ir su „dot-com“, ir su 2000-ųjų pradžios antrinės būsto paskolų burbulu.

    IPO bumas ir „mažiau informuoti“ investuotojai

    Centrinis bankas taip pat įspėja, kad staigus viešųjų akcijų siūlymų (IPO) suaktyvėjimas gali signalizuoti vėlyvo ciklo euforiją. ECB teigimu, tokie sąjūdžiai istorijoje neretai sutapdavo su rinkų viršūnėmis.

    ECB vertinimu, 2026 metais JAV IPO rinkoje gali būti pritraukta apie 212 mlrd. JAV dolerių (apie 192 mlrd. eurų), kai 2025 metais ši suma siekė maždaug 44 mlrd. JAV dolerių (apie 40 mlrd. eurų).

    Kaip pavyzdžiai minimi „SpaceX“ rekordinis IPO birželį, o DI modelių „Claude“ kūrėjos „Anthropic“ atveju tikimasi, kad jos IPO kaina bus nustatyta trečiadienį, o prekyba „Nasdaq“ prasidės ketvirtadienį.

    ECB perspėja, kad dideli vieši platinimai gali perkelti „neįvertintą riziką“ mažiau informuotiems pirkėjams, įskaitant mažmeninius investuotojus.

    Įtampa didėja ir valstybės skolose

    Finansinio stabilumo apžvalgoje ECB taip pat akcentuoja viešųjų finansų trapumą didžiosiose išsivysčiusiose ekonomikose: tai, banko vertinimu, gali sukelti pasaulinį valstybės skolų perkainojimą.

    Kai kuriose šalyse ilgalaikio skolinimosi kaštai pasiekė aukščiausius lygius per daugiau nei du dešimtmečius, o euro zonoje vyriausybės, ECB vertinimu, už skolinimąsi moka daugiausia nuo 2012 metų skolų krizės.

    ECB atkreipia dėmesį, kad euro zonos šalys skolos vertybinių popierių išleidžia daugiausiai nuo pandemijos laikų, o pagrindiniu veiksniu įvardijamos Vokietijos išlaidos gynybai ir infrastruktūrai.

    Bankas priduria, kad ECB nebeperkant vyriausybių obligacijų pagal skatinamąsias programas, didesnė jų dalis atitenka užsienio investuotojams ir rizikos fondams, kurie krizės metu gali būti „nepastovesni“ ir sustiprinti išsipardavimą.

    Bankai stiprūs, pažeidžiamumų daugiau ne bankuose

    ECB teigimu, bankų sektorius šiuo metu atrodo gerai pasirengęs sugerti sukrėtimus: pelningumas – didžiausias per dešimtmetį, o neveiksnių paskolų dalis rugsėjį siekė rekordiškai žemus 2,2 proc.

    Vis dėlto didesnės pažeidžiamumo vietos, ECB vertinimu, matomos dalyje ne bankų sektoriaus – investiciniuose ir rizikos fonduose, kur apsaugos priemonės mažiau išplėtotos. Skaičiuojama, kad JAV technologijų ir su DI susijusios įmonės sudaro nuo 16 proc. iki 26 proc. euro zonos ne bankų turimų akcijų investicijų.

    ECB taip pat primena liepos mėnesį beveik žlugusį JAV rizikos fondą „Situational Awareness“, kurio valdomas turtas sumažėjo nuo maždaug 45 mlrd. JAV dolerių (apie 40,9 mlrd. eurų) iki 10 mlrd. JAV dolerių (apie 9 mlrd. eurų) po nesėkmingų svertinių statymų, susijusių su DI.

    Galiausiai įspėjama, kad didesnės energijos kainos gali dar labiau apsunkinti namų ūkių ir įmonių įmokų vykdymą, o blogų paskolų augimas po energijos šoko neretai pasimato tik po kelerių metų.

    Kova dėl posto po Christine Lagarde

    ECB ataskaita pasirodė tuo metu, kai ES sostinėse artėjama prie susitarimų dėl ECB vadovybės. Vokietijos finansų ministerija antradienį pranešė siekianti vyriausiojo ekonomisto pareigų Prinstono universiteto profesoriui Markusui Brunnermeieriui.

    Tuo pat metu Berlynas, kaip pranešama, mainais remia buvusį Ispanijos centrinio banko vadovą Pablo Hernándezą de Cosą kaip kandidatą pakeisti Christine Lagarde ECB prezidento poste.
  • ECB įspėja: susvyravus pasitikėjimui DI, akcijų ralis gali baigtis staigiu „pervertinimu“

    ECB įspėja: susvyravus pasitikėjimui DI, akcijų ralis gali baigtis staigiu „pervertinimu“

    Europos Centrinis Bankas (ECB) perspėja, kad investuotojai gali patirti didelių nuostolių, jei susilpnėtų pasitikėjimas dirbtinio intelekto (DI) sektoriaus augimu.

    Kaip skelbia „Euronews“, pirmadienį Frankfurte ECB viceprezidentas Borisas Vujčićas teigė, jog spartus DI plėtros tempas euro zonoje kuria naujų finansinio stabilumo iššūkių.

    Pasak jo, rinka gali staigiai „pervertinti“ DI istoriją – tai reikštų greitą kainų korekciją ir reikšmingus įmonių vertės kritimus.

    ECB dėmesį atkreipia ir tai, kad aktyvumas per pirminius viešuosius akcijų siūlymus JAV, lyginant su šalies ekonomikos dydžiu, artėja prie vėlyvųjų 1990-ųjų „dot-com“ burbulo piko.

    Euro zonos fondai – labiau pažeidžiami

    B. Vujčićas pabrėžė, kad staigus DI bendrovių vertinimų smukimas smogtų euro zonai, nes regiono investiciniai fondai yra tapę labiau veikiami šio sektoriaus svyravimų.

    Rinkos nuotaikas pastaruoju metu, anot jo, jau veikė keli sukrėtimai – tarp jų ir „Nvidia“ vadovo Jenseno Huango atsistatydinimas po skandalo bei JAV vidurio kadencijos rinkimai.

    ECB taip pat atkreipė dėmesį į prognozes, kad didžiosios JAV technologijų bendrovės iki 2030 metų kapitalo investicijoms kartu gali skirti 5,5 trilijono JAV dolerių. Tai didina riziką, kad investuotojų lūkesčiai gali tapti pernelyg optimistiniai.

    Kitos trys rizikos: skolos, fondai ir „šešėlinis“ finansavimas

    Be DI vertinimų, ECB įvardijo ir dar dvi galimas grėsmes finansiniam stabilumui: didelę kai kurių euro zonos šalių viešąją skolą bei silpnesnę jų viešųjų finansų būklę.

    Augant ilgalaikėms skolinimosi sąnaudoms, investuotojai gali netikėtai pareikalauti gerokai didesnės grąžos už valstybės obligacijas. ECB pabrėžė, kad nors rizikos draudimo fondai padeda palaikyti sklandžią obligacijų prekybą, streso metu jie gali greitai „susitraukti“ ir mažinti pozicijas.

    Trečia rizika siejama su sparčiai augančiais privačiais skolintojais ir investiciniais fondais. ECB teigimu, dalis tokių rinkos dalyvių gali daug skolintis, būti sunkiau prižiūrimi ir glaudžiai susiję su likusia finansų sistema, todėl sukrėtimai gali sustiprėti.

    Ko siekia ECB ir ką sako apie bankus

    ECB ragina peržiūrėti fondų išpirkimų (lėšų atsiėmimo) taisykles, kad jos geriau atspindėtų, kaip greitai fondai iš tiesų gali parduoti turimą turtą.

    Taip pat siūloma svarstyti ribas, kiek rizikos draudimo fondai gali skolintis, kad sumažėtų galimų staigių „išsipardavimų“ poveikis rinkoms.

    B. Vujčićas įspėjo, kad visos trys rizikos – DI vertinimų korekcija, valstybės skolų įtampa ir nebankinių finansuotojų sukrėtimai – gali pasireikšti vienu metu. Tuo metu euro zonos bankų kapitalo ir likvidumo padėtis, jo teigimu, išlieka stipri.

  • Prancūzija ir Vokietija arti susitarimo: favoritui De Cos – ECB vadovo postas

    Prancūzija ir Vokietija arti susitarimo: favoritui De Cos – ECB vadovo postas

    Prancūzija ir Vokietija artėja prie susitarimo dėl būsimo Europos Centrinio Banko (ECB) vadovo – favoritų gretose minimas ispanas Pablo Hernández de Cos.

    Kaip skelbia „Euronews“, ES pareigūnas penktadienį patvirtino, kad pateiktos dvi kandidatūros pakeisti Christine Lagarde, o ES lyderiai dėl šio klausimo rinkosi neformaliame susitikime Dubline.

    Nors pareigūnas kandidatų pavardžių neįvardijo, anksčiau buvo skelbta, kad varžosi P. H. de Cos ir buvęs Nyderlandų centrinio banko vadovas Klaas Knot. Praėjusią savaitę abi nominacijas patvirtino euro zonos finansų ministrų grupė (Eurogrupė).

    Tuo pat metu pranešta, kad Paryžius ir Berlynas derina visą paketą – ne tik ECB prezidento postą, bet ir kitas dvi svarbias vietas šešių narių Vykdomojoje valdyboje, kuri kasdien valdo banko veiklą.

    Derinamas visas ECB postų paketas

    ES pareigūno teigimu, Europos Vadovų Tarybos pirmininkas António Costa penktadienio rytą informavo lyderius ir siekia pradėti konsultacijas su Europos Parlamentu bei ECB Valdančiąja taryba per ES viršūnių susitikimą lapkričio 26 dieną.

    Kartu nustatytas naujas terminas – iki lapkričio 18 dienos pateikti kandidatūras į dar dvi laisvas vietas Vykdomojoje valdyboje. Šie postai – vyriausiasis ekonomistas ir rinkos operacijų vadovas – laikomi vienais reikšmingiausių banko vadovybės struktūroje.

    Vokietijos kancleris Friedrichas Merzas Dubline žurnalistams sakė, kad susitarimai jau „matosi“, tačiau galutinio sprendimo dar nėra – esą reikia kelių dienų pasitarti su koalicijos partneriais prieš pristatant Vokietijos siūlymą kitą savaitę.

    Kas yra favoritas ir kokie galimi mainai

    Ispanijos dienraštis „El País“ pranešė, kad Prancūzija labiau remia P. H. de Cos – buvusį Ispanijos banko vadovą, kurio nuosaikesnė pinigų politikos laikysena, anot leidinio, būtų palankesnė fiskalinį spaudimą patiriančiai Prancūzijai.

    Jei P. H. de Cos būtų paskirtas, jis taptų pirmuoju ispanų ekonomistu, vadovaujančiu ECB.

    Vokietijos verslo dienraštis „Handelsblatt“ rašė, kad pagal svarstomą susitarimą Berlynui galėtų atitekti vyriausiojo ekonomisto postas, o Paryžiui – vieta, kuri šiuo metu siejama su rinkos operacijų portfeliu. Minima, kad F. Merzo biuras šiai pozicijai mato Prinstono universiteto ekonomistą Markusą Brunnermeierį.

    Jeigu vis dėlto prezidento postą laimėtų K. Knot, „Handelsblatt“ teigimu, scenarijus keistųsi: Prancūzija tuomet pretenduotų į vyriausiojo ekonomisto pareigas, o Vokietija išlaikytų rinkos operacijų portfelį. Bet kuriuo atveju toks Prancūzijos ir Vokietijos susitarimas greičiausiai reikštų, kad abi svarbiausios pareigos atitektų dviem didžiausioms euro zonos ekonomikoms.

    Grandininis efektas Bazelyje

    P. H. de Cos paskyrimas turėtų pasekmių ir už ECB ribų. Nuo 2025 metų liepos 1 dienos jis yra Tarptautinių atsiskaitymų banko (BIS) generalinis direktorius, tad išvykimas atvertų ir šį postą Bazelyje (Šveicarija).

    BIS dažnai vadinamas „centrinių bankų centriniu banku“ – jį valdo įvairių šalių centriniai bankai, o naują vadovą skiria BIS direktorių valdyba.

    Situaciją dar labiau skubina tai, kad Isabel Schnabel turėtų palikti ECB sausio 3 dieną ir pereiti dirbti į Tarptautinį valiutos fondą (TVF). Tai reiškia, kad per mažiau nei penkis mėnesius iš Vykdomosios valdybos pasitrauktų trys iš šešių narių, todėl vyriausybės postus derina kaip vieną paketą.

  • ECB: Christine Lagarde pasitraukimas nesustabdys skaitmeninio euro – pilotas jau kitąmet

    ECB: Christine Lagarde pasitraukimas nesustabdys skaitmeninio euro – pilotas jau kitąmet

    Europos Centrinio Banko (ECB) atstovai tikina, kad Christine Lagarde ankstesnis pasitraukimas iš prezidentės pareigų nesutrukdys skaitmeninio euro projektui.

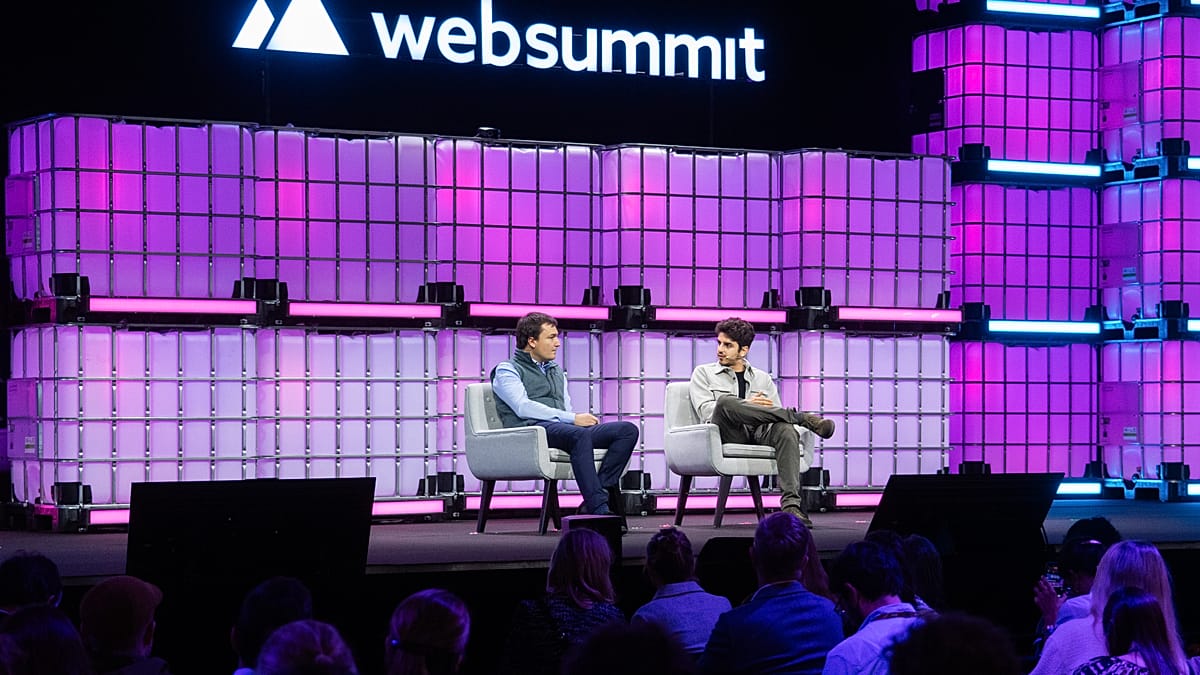
    Apie tai Lisabonoje vykusioje technologijų konferencijoje „Web Summit“ kalbėjo Alessandro Giovannini, patariantis skaitmeninio euro programos vadovui. Jo teigimu, projektas jau įžengė į stadiją, kai techninis pasirengimas juda pirmyn nepriklausomai nuo vadovų kaitos.

    ECB atstovas pabrėžė, kad pilotas turėtų prasidėti kitais metais, o Europos Sąjungos (ES) įstatymų leidėjai yra įsipareigoję iki 2026 metų pabaigos susitarti dėl skaitmeninį eurą reglamentuojančio teisės akto.

    Christine Lagarde praėjusį mėnesį pranešė pasitrauksianti 2027 metų vasario 7 dieną – beveik devyniais mėnesiais anksčiau nei baigtųsi jos kadencija.

    Paskutinė derybų atkarpa Briuselyje

    Kovo mėnesį ES lyderiai paragino derybas dėl skaitmeninio euro teisės akto užbaigti iki šių metų pabaigos. Tai turėtų atverti kelią tolesniems praktiniams projekto etapams.

    Europos Parlamentas ir ES valstybių vyriausybės dėl teisės akto derasi triloguose – tai paskutinė ES teisėkūros stadija, kurioje dalyvauja ir Europos Komisija. Pasak tekste cituojamų šaltinių, Airija, pirmininkaujanti deryboms valstybių narių vardu, siekia susitarimo 2026 metų lapkričio 18 dieną.

    Vienas iš iki šiol neišspręstų klausimų – kaip bus skaičiuojami mokesčiai, kuriuos prekybininkai mokės už atsiskaitymus skaitmeniniu euru. Tai laikoma svarbia viso projekto verslo modelio dalimi.

    Tuo pat metu ECB tikslas – būti pasirengus pirmajai skaitmeninio euro emisijai 2029 metais, o techniniai darbai, kaip pabrėžiama, vyksta lygiagrečiai politinėms deryboms.

    Pilotas ir projekto kaina

    2026 metų liepą ECB atrinko 36 bankus ir mokėjimų bendroves 12 mėnesių pilotui, kuris turėtų startuoti 2027 metų antroje pusėje. Vėliau parinkti ir tinklo paslaugų teikėjai, kurie bus jungiami prie ECB platformos.

    A. Giovannini teigė, kad pirmieji bandomieji sandoriai turėtų įvykti „per mažiau nei vienerius metus“. Jis taip pat akcentavo, kad sistemą kuriančios įmonės yra europinės ir valdomos Europos kapitalo.

    ECB atstovas aiškino, kad bankai už bendrą infrastruktūrą nemokės – ją apmokės pats ECB ir pasiūlys visiems nemokamai. ECB yra įvertinęs, jog kūrimas iki pirmosios emisijos kainuotų apie 1,3 mlrd. eurų, o sistemos palaikymas nuo 2029 metų – apie 320 mln. eurų per metus.

    Privatumo baimės ir kaip veiktų atsiskaitymai

    Kritikai neretai teigia, kad centrinio banko skaitmeninė valiuta galėtų sudaryti prielaidas valstybės kontrolei ar gyventojų išlaidų stebėjimui. A. Giovannini su tuo nesutiko ir teigė, kad projekte numatyti sprendimai turėtų apsaugoti privatumą.

    Pasak jo, atsiskaitymai neprisijungus prie interneto – kai telefonai „priglaudžiami“ vienas prie kito – būtų panašūs į grynųjų perdavimą: sistema tik patikrintų žetono autentiškumą, nepalikdama skaitmeninio pėdsako, kas kam perdavė lėšas.

    Tiesa, tokie atsiskaitymai būtų ribojami – ribos derinamos derybose siekiant mažinti pinigų plovimo ir terorizmo finansavimo rizikas. O atsiskaitant internetu, kaip ir dabar, bankai matytų, kas kam moka, tačiau ECB, teigiama, matytų tik pseudonimizuotus duomenis.

  • Lenktynės dėl ECB vadovo posto: euro zonos šalys iki penktadienio teiks kandidatus vietoj Lagarde

    Lenktynės dėl ECB vadovo posto: euro zonos šalys iki penktadienio teiks kandidatus vietoj Lagarde

    Kova dėl Europos Centrinio Banko (ECB) vadovo posto oficialiai prasidėjo: euro zonos šalys turi iki šio penktadienio pateikti kandidatus, kas pakeis Christine Lagarde.

    Kaip „Euronews“ nurodė Eurogrupės atstovas, finansų ministrai gautas kandidatūras aptars lapkričio 9 dieną vyksiančiame posėdyje.

    Procedūra pradėta po to, kai C. Lagarde praėjusią savaitę laišku Europos Vadovų Tarybos pirmininkui António Costa pranešė apie ketinimą pasitraukti anksčiau laiko.

    ECB prezidentą skiria Europos Vadovų Taryba, sprendimą priimdama remdamasi ES Tarybos rekomendacija. Šią rekomendaciją svarsto tik euro zonos valstybės, todėl kandidatūros pirmiausia aptariamos Eurogrupėje.

    Kandidatui prireiks bent 16 iš 21 euro zonos šalių paramos, atstovaujančios mažiausiai 65 proc. bloko gyventojų. Galutinį sprendimą ES vadovai priims gavę Europos Parlamento ir ECB Valdančiosios tarybos nuomones.

    Eurogrupės pirmininkas, Graikijos finansų ministras Kyriakos Pierrakakis, valstybes nares paragino kandidatūras pateikti iki penktadienio, lapkričio 6 dienos.

    Kodėl C. Lagarde traukiasi anksčiau

    C. Lagarde paskelbė, kad pareigas paliks 2027 metų vasario 7 dieną – beveik devyniais mėnesiais anksčiau, nei baigtųsi jos aštuonerių metų kadencija.

    Vėliau Frankfurte žurnalistams ji aiškino, jog pasitraukimas suteiktų daugiau laisvės viešai kalbėti ne vien apie pinigų politiką.

    „Manau, kad negaliu išlikti neutrali. Man rūpi tiesa, o matau, kad tiesa labai dažnai yra žalojama, jai prieštaraujama klaidinančiais pateikimais“, – sakė C. Lagarde.

    Ji neatsakė, ar remtų kurį nors kandidatą Prancūzijos prezidento rinkimuose, numatytuose 2027 metų balandį.

    Tą pačią dieną ECB indėlių palūkanų normą paliko 2,5 proc. C. Lagarde dar pirmininkaus dviem palūkanų sprendimų posėdžiams – gruodį ir vasarį.

    Pagrindiniai vardai ir platesnės derybos

    Tekste minimi du ryškiausi kandidatai, kuriuos jų vyriausybės viešai parėmė dar rugsėjį, prieš C. Lagarde pranešimą.

    Vienas jų – Pablo Hernández de Cos, Tarptautinių atsiskaitymų banko (BIS) generalinis direktorius ir buvęs Ispanijos banko vadovas (2018–2024). Ispanijos premjeras Pedro Sánchez jį parėmė rugsėjo 23 dieną.

    Kitas – Klaas Knot, 14 metų vadovavęs Nyderlandų centriniam bankui iki 2025 metų. Nyderlandų premjeras Rob Jetten yra sakęs, kad jis daugeliui šalių būtų „tobulas pasirinkimas“.

    Minimos ir prognozių rinkos, kurios taip pat rodo dviejų kandidatų varžybas, tačiau pažymima, kad lažybų sumos jose nėra didelės.

    ECB prezidento skyrimas, tikėtina, bus tik dalis platesnių derybų. Per artimiausius mėnesius keisis ir dalis šešių narių Vykdomosios valdybos: Vokietijos atstovė Isabel Schnabel sausio 3 dieną išvyksta į TVF, o Airijos vyriausiojo ekonomisto Philip Lane kadencija baigsis kitų metų gegužės pabaigoje.

    Dėl to euro zonos sostinės gali derėtis dėl kelių postų paketo. Tekste teigiama, kad Paryžius greičiau taikytųsi į vyriausiojo ekonomisto pareigas, o Madridas siektų grįžti į valdybą po to, kai šiemet prarado viceprezidento postą.

  • Infliacija didžiosiose euro zonos ekonomikose išsiskyrė: kur kainos šovė, o kur krito?

    Infliacija didžiosiose euro zonos ekonomikose išsiskyrė: kur kainos šovė, o kur krito?

    Spalį keturios didžiausios euro zonos ekonomikos paskelbė naujus infliacijos duomenis, kurie parodė ryškius skirtumus tarp šalių. Italijoje metinis kainų augimas pasiekė 5,4 proc., Ispanijoje siekė 4,9 proc., Prancūzijoje – 3,4 proc., o Vokietijoje sulėtėjo iki 2,8 proc.

    Vien skaičiai neatskleidžia visos situacijos, nes svarbiausia tampa kryptis. Italijoje ir Prancūzijoje infliacija paspartėjo, Ispanijoje išliko stabili, o Vokietijoje sumažėjo, nors visos šalys susiduria su panašiu energijos kainų spaudimu.

    Italija: energija smogė stipriausiai

    Italijoje infliacija šoktelėjo po kelių mėnesių lėtesnio kainų augimo, o pagrindiniu veiksniu tapo energija. Nacionalinė statistikos tarnyba ISTAT nurodė, kad energijos kainos per metus ūgtelėjo 31,4 proc., o reguliuojami tarifai brango dar sparčiau.

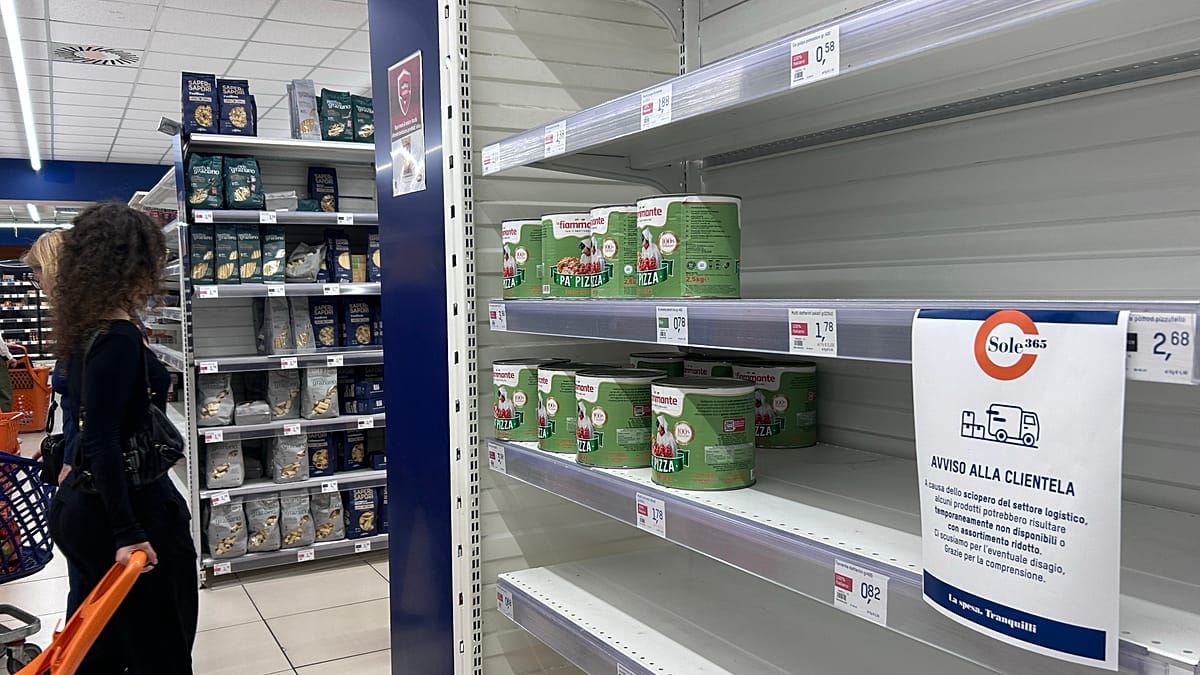
    Brangimas persimetė ir į kasdienes išlaidas: dažniausiai perkamo vartojimo krepšelio, kuriame vyrauja maistas, buities ir asmens higienos prekės, kainos kilo greičiau nei anksčiau. Tuo pat metu šalies ekonomika trečiąjį ketvirtį iš esmės neaugo, todėl namų ūkiams kainų šuolis tapo ypač skausmingas.

    Ispanija ir Prancūzija: skirtingi scenarijai

    Ispanijoje metinė infliacija spalį išsilaikė ties 4,9 proc., o mėnesinis kainų augimas sudarė 0,6 proc. Kainų dinamiką švelnino palankesnis kuro kainų palyginamasis efektas, tačiau dalį atokvėpio kompensavo didesni dujų tarifai ir paslaugų brangimas.

    Prancūzijoje infliacija pakilo iki 3,4 proc. ir pasiekė aukščiausią lygį per ilgesnį laiką, o energijos kainos per metus augo dviženkliu tempu. Kartu fiksuotas ir ekonomikos susitraukimas trečiąjį ketvirtį, todėl ekonomistai vis dažniau kalba apie stagfliacines rizikas, kai kainos kyla, o ekonomika stagnuoja.

    Vokietija: infliaciją prislopino laikinas sprendimas

    Vokietija išsiskyrė tuo, kad metinė infliacija sumažėjo iki 2,8 proc., o vartotojų kainos, palyginti su rugsėju, net šiek tiek smuktelėjo. Viena svarbiausių priežasčių – nuo spalio 1 dienos įsigaliojęs laikinas kuro mokesčių sumažinimas, taikomas iki metų pabaigos.

    Vis dėlto analitikai įspėja, kad šis efektas gali būti trumpalaikis. Jei mokesčiai vėliau būtų didinami arba energijos kainos tarptautinėse rinkose vėl smarkiau kilsteltų, infliacijos spaudimas galėtų sugrįžti jau žiemą.

    Ką tai reiškia euro zonai ir ECB?

    Skirtinga didžiųjų ekonomikų infliacijos trajektorija stiprina įtampą Europos Centriniam Bankui, kuris siekia 2 proc. infliacijos tikslo. Energetikos šokas išlieka pagrindiniu kainų varikliu, tačiau vis daugiau dėmesio skiriama tam, ar brangimas neplinta į vadinamuosius lipnius komponentus, ypač paslaugas ir kasdienes prekes.

    Europos Centrinis Bankas naujausiame posėdyje indėlių palūkanų normą paliko 2,5 proc., tačiau rinkose išliko lūkestis, kad gruodį sprendimas gali keistis. Situaciją papildomai komplikuoja ir neapibrėžtumas dėl ECB vadovybės kaitos, nes tai gali didinti finansų rinkų jautrumą bet kokiems signalams apie tolesnę pinigų politikos kryptį.

  • Lagarde traukiasi iš ECB anksčiau: atvirai įvardijo priežastį ir pasiuntė signalą dėl palūkanų

    Lagarde traukiasi iš ECB anksčiau: atvirai įvardijo priežastį ir pasiuntė signalą dėl palūkanų

    Europos Centrinio Banko (ECB) prezidentė Christine Lagarde pranešė pasitrauksianti iš pareigų anksčiau laiko – 2027 metų vasario 7 dieną, maždaug devyniais mėnesiais iki kadencijos pabaigos. Frankfurtе ji teigė, kad nebegali išlaikyti neutralumo, kurio iš centrinių bankų vadovų tikimasi.

    „Nemanau, kad galiu likti neutrali“, – sakė Christine Lagarde.

    Pasak jos, viešojoje erdvėje vis dažniau iškraipoma informacija, o jai tampa nepriimtina likti nuošalyje ir tylėti. Lagarde leido suprasti, kad pasitraukimas suteiks daugiau laisvės kalbėti ir veikti temomis, kurios peržengia pinigų politikos ribas.

    Tą pačią dieną ECB nusprendė nekeisti pagrindinių palūkanų normų, o indėlių palūkanų norma liko 2,5 proc. Vis dėlto Lagarde atskleidė, kad Valdančioji taryba rimtai svarstė ir palūkanų didinimo scenarijų, nors galiausiai sprendimas palikti jas nepakeistas buvo priimtas vienbalsiai.

    Kodėl buvo svarstytas didinimas?

    Lagarde aiškino, kad nuo paskutinių ECB prognozių pasikeitė du svarbūs veiksniai. Pirmasis – energijos kainos, kurios vėl kilo, o tai sustiprino infliacinį spaudimą euro zonoje.

    ECB vadovė nurodė, kad euro zonos infliacija rugsėjo mėnesį pasiekė 3,8 proc., o energijos kainos per metus buvo pakilusios 18,9 proc. Tokia dinamika centrinio banko akimis didina riziką, kad kainų augimas gali užsitęsti ilgiau, nei tikėtasi.

    Antrasis veiksnys – brangstantis ilgalaikis skolinimasis. Pasak Lagarde, vidutinis 10 metų euro zonos vyriausybių obligacijų pajamingumas nuo rugsėjo prognozių skaičiavimo laikotarpio pabaigos pakilo maždaug 0,35 procentinio punkto.

    Šis pokytis svarbus, nes aukštesni obligacijų pajamingumai paprastai per finansų sistemą persiduoda į brangesnes būsto paskolas ir verslo kreditus, taip lėtindami ekonomiką. Lagarde taip pat minėjo, kad būsto paskolų palūkanos rugpjūtį pakilo iki 3,8 proc. nuo 3,5 proc. liepą, o bankai griežtino skolinimo sąlygas įmonėms.

    „Jei sujungi šiuos du veiksnius, Valdančioji taryba diskutavo, ar palūkanų didinimas būtų tinkamas“, – sakė Christine Lagarde.

    Ar gruodį palūkanos gali kilti?

    Nors ECB tradiciškai pabrėžia, kad sprendimus priima kiekvieno posėdžio metu, Lagarde leido suprasti, kad pauzė gali būti laikina. Ji išvardijo du būsimus infliacijos duomenų paskelbimus, ekonomikos augimo ir atlyginimų rodiklius, kurie bus įvertinti prieš gruodžio posėdį.

    Lagarde užsiminė, kad, jei neįvyks reikšmingų netikėtumų, bendra kryptis centriniam bankui yra aiški. Ji pridūrė, kad ypač daug dėmesio bus skiriama bazinei infliacijai, kuri paprastai vertinama kaip tvaresnių kainų tendencijų rodiklis.

    Prancūzijos obligacijos ir rinkų įtampa

    Rinkose daug dėmesio skirta Prancūzijai, kurios 10 metų skolinimosi kaina buvo perkopusi 5 proc. ribą pirmą kartą nuo 2002 metų, o skirtumas su Vokietijos obligacijomis išaugo iki aukščiausių lygių nuo ankstesnių euro zonos įtampos etapų. Lagarde tiesiogiai Prancūzijos neminėjo, tačiau pripažino, kad didesnį skolų lygį turinčioms šalims aukštesnės palūkanos yra ypač jautrios.

    Ji pabrėžė, kad obligacijų pajamingumų kilimas yra globalus reiškinys ir siejamas su infliacijos lūkesčiais, palūkanų normų trajektorija bei didesne obligacijų pasiūla. Lagarde taip pat akcentavo, kad valstybės turi planuoti laikotarpį, kai palūkanų normos gali išlikti didesnės, ir laikytis Europos fiskalinių taisyklių.

    Paklausta apie galimą užkrato riziką kitoms šalims, Lagarde priminė, kad ECB turi priemonių reaguoti, jei rinkų judėjimai taptų nepagrįsti ir chaotiški bei trukdytų pinigų politikos perdavimui ekonomikai. Ji taip pat priminė, kad ECB jau yra įsikišęs krizių metu, o 2022 metais sukurta Perdavimo apsaugos priemonė iki šiol nebuvo panaudota.

    Iki pasitraukimo Lagarde dar pirmininkaus dviem ECB posėdžiams – gruodį ir 2027 metų vasarį. Rinkoms tai reiškia ne tik galimą permainą dėl palūkanų sprendimų, bet ir didesnį neapibrėžtumą dėl to, kas perims ECB vairą, kai infliacijos ir obligacijų rinkų spaudimas vis dar išlieka aktualūs.

  • ECB paliko 2,5 proc. palūkanas, bet Lagarde traukiasi anksčiau: kas laukia euro zonos?

    ECB paliko 2,5 proc. palūkanas, bet Lagarde traukiasi anksčiau: kas laukia euro zonos?

    ECB sprendimas ir netikėta žinia

    Europos Centrinis Bankas spalio 29 dieną paliko pagrindinę indėlių palūkanų normą ties 2,5 proc. Sprendimas priimtas didelio neapibrėžtumo fone, kai euro zonoje vėl sustiprėjo infliacinis spaudimas.

    Tą pačią dieną ECB vadovė Christine Lagarde pranešė, kad iš pareigų pasitrauks 2027 metų vasario 7 dieną, nors jos kadencija turėjo baigtis vėliau. Rinkos dalyviai tai vertina kaip papildomą rizikos veiksnį, galintį paveikti lūkesčius dėl palūkanų politikos.

    Infliacija vėl viršija tikslą

    ECB sprendimą lydėjo aiški žinutė apie energijos kainas: jos toliau kyla ir didina infliacijos riziką, kartu silpnindamos augimo perspektyvas. Euro zonoje infliacija rugsėjį, remiantis oficialiais rodikliais, siekė 3,8 proc., kai ECB tikslas yra 2 proc.

    Bankas taip pat pabrėžė, kad bazinė infliacija kol kas iš esmės išlieka stabili, o darbo užmokesčio dinamika dar nerodo ryškaus pagreitėjimo. Vis dėlto ECB įspėjo, kad energijos šoko mastas ir trukmė gali reikšmingai kelti kainas ir slopinti ekonominę veiklą.

    Prancūzijos skola ir rinkų spaudimas

    Sprendimas priimtas tuo metu, kai euro zoną pasiekė Prancūzijos obligacijų išpardavimo banga, didinanti skolinimosi kainą ir kitoms šalims. Pranešama, kad Prancūzijos 10 metų obligacijų pajamingumas buvo pakilęs virš 5 proc., o skirtumas, palyginti su Vokietijos skola, išaugo iki maždaug 155 bazinių punktų.

    ECB pripažino, kad finansavimo sąlygos nuo ankstesnio posėdžio sugriežtėjo, o tai gali mažinti tiek infliaciją, tiek augimą. Kartu bankas pakartojo, jog iš anksto neįsipareigoja konkrečiai palūkanų normų trajektorijai, todėl sprendimai ir toliau priklausys nuo duomenų.

    Lagarde pasitraukimas ir kova dėl posto

    ECB neįvardijo Lagarde sprendimo priežasčių, tačiau viešojoje erdvėje minimos prielaidos, kad tai gali būti susiję su Prancūzijos vidaus politika ir 2027 metų prezidento rinkimų laikotarpiu. Bet kokiu atveju ankstyvas pasitraukimas reiškia, kad euro zonos pinigų politikos kryptis gali tapti dar labiau priklausoma nuo naujos vadovybės prioriteto.

    „Išeinu iš šios institucijos jausdama, kad darbas atliktas gerai, o ECB yra pasirengęs ateičiai“, – sakė Christine Lagarde.

    Prasidėjęs procesas atveria kelią naujam vadovui, o kartu didina spekuliacijas dėl galimos politikos tonacijos, ypač jei infliacija užsitęstų, o ekonomikos augimas silpnėtų. Papildomą įtampą kelia ir tai, kad artimiausiu metu turėtų atsilaisvinti ir kitos svarbios vietos ECB vykdomojoje valdyboje.

    ECB taip pat priminė, kad prireikus gali būti naudojamas jo turimas instrumentas, skirtas kovoti su nepagrįstais ir netvarkingais rinkų svyravimais, kurie trukdytų pinigų politikos perdavimui. Vis dėlto rinkos labiausiai stebės ne tik šio įrankio retoriką, bet ir tai, ar energijos kainų šokas nepavers naujo infliacijos šuolio ilgalaikiu reiškiniu.

  • ECB vadovė Christine Lagarde traukiasi anksčiau: jos žodžiai apie politiką kelia audrą

    ECB vadovė Christine Lagarde traukiasi anksčiau: jos žodžiai apie politiką kelia audrą

    Europos Centrinio Banko (ECB) prezidentė Christine Lagarde pranešė pasitrauksianti iš pareigų anksčiau laiko. Jos kadencija turėjo baigtis 2027 metais, tačiau institucijai ji vadovaus iki 2027 metų vasario 7 dienos.

    Sprendimas paskelbtas likus keliems mėnesiams iki Prancūzijos prezidento rinkimų kampanijos įsibėgėjimo. Dėl to Briuselyje ir Paryžiuje iškart sustiprėjo spėlionės, ar pasitraukimas nėra susijęs su politiniais planais.

    Pasakė, kad nekandidatuos

    Dar 2026 metų liepą išskirtiniame interviu Christine Lagarde teigė nesiekianti jokio politinio posto. Tuomet viešojoje erdvėje jau buvo aptarinėjama, ar ji galėtų tapti viena ryškiausių figūrų 2027 metų Prancūzijos prezidento rinkimuose.

    „Aš nekandidatuoju niekur, bet man labai svarbu, kad Europa būtų apsaugota ir kad ji išliktų rėmai, kuriuose veikia valstybės, įskaitant Prancūziją“, – sakė Christine Lagarde.

    Ji taip pat pabrėžė viltį, kad prieš rinkimus viršų paims racionalumas, o Prancūzija ir toliau išliks viena svarbiausių Europos Sąjungos atramų. Šie pasisakymai dabar vėl cituojami, nes ankstyvas pasitraukimas neįprastas tokio lygio pareigūnams.

    Kodėl tai svarbu rinkoms?

    ECB vadovo kaita paprastai jautriai veikia finansų rinkų lūkesčius dėl palūkanų normų ir infliacijos kontrolės. Net jei monetarinę politiką sprendžia ECB valdančioji taryba, prezidento vaidmuo yra esminis formuojant institucijos kryptį ir komunikaciją.

    Pastaraisiais metais euro zona susidūrė su staigiu infliacijos šuoliu, kurį skatino energijos kainų krizė ir tiekimo grandinių sutrikimai, o vėliau ir su ekonomikos augimo sulėtėjimu. Todėl investuotojai itin atidžiai vertina, ar pereinamuoju laikotarpiu neatsiras papildomos nežinomybės dėl ECB sprendimų nuoseklumo.

    Šiuo metu svarbiausias klausimas bus įpėdinio pasirinkimas ir tai, ar naujasis vadovas išlaikys ankstesnę griežtesnę liniją kovoje su infliacija, ar labiau akcentuos ekonomikos skatinimą. Kandidatų pavardės dažniausiai svarstomos už uždarų durų, tačiau sprendimui reikės plataus euro zonos šalių politinio sutarimo.

    Lagarde kelias iki ECB

    Christine Lagarde prieš pradėdama vadovauti ECB dirbo Tarptautinio valiutos fondo vadove, o dar anksčiau buvo Prancūzijos finansų ministrė. Ji laikoma viena įtakingiausių Europos ekonominės politikos figūrų, turinčia didelę patirtį krizių valdyme.

    Finansų ministro poste ji dirbo pasaulinės finansų krizės laikotarpiu, kai Prancūzija, kaip ir kitos didžiosios ekonomikos, ėmėsi plataus masto stabilizavimo priemonių. ECB vadovės pareigose jai teko valdyti euro zoną per pandemijos padarinius, energetikos sukrėtimą ir itin didelės infliacijos laikotarpį.

    Kol kas viešai skelbiama tik pasitraukimo data, o detalesni motyvai lieka neįvardyti. Vis dėlto tai viena svarbiausių pastarųjų metų naujienų Europos ekonomikos politikoje, kuri turės įtakos tiek rinkų nuotaikoms, tiek euro zonos sprendimų tęstinumui.

  • Italijoje infliacija šoktelėjo iki 5,4 proc.: energijos kainos spaudžia, auga stagfliacijos baimė

    Italijoje infliacija šoktelėjo iki 5,4 proc.: energijos kainos spaudžia, auga stagfliacijos baimė

    Italijoje metinė infliacija spalį paspartėjo iki 5,4 proc., pranešė šalies statistikos institucija Istat. Rugsėjį kainų augimas siekė 4,2 proc., tad šuolis per mėnesį tapo vienu ryškiausių šių metų pokyčių.

    Pasak Istat, kainas labiausiai kilstelėjo brangusi energija, taip pat maistas ir transporto paslaugos. Toks tempas gerokai viršija Europos Centrinio Banko siekiamą maždaug 2 proc. infliacijos lygį euro zonoje.

    Energetika vėl tampa varikliu

    Energetikos kainų įtaka infliacijai Italijoje išlieka itin didelė, nes brangstant naftai ir dujoms tai greitai persiduoda tiek degalams, tiek logistikai, tiek daliai pramonės kaštų. Dėl to vartotojai pokyčius pajunta ne tik sąskaitose už energiją, bet ir kasdienio krepšelio kainose.

    Ekonomistai pabrėžia, kad energijos brangimas pavojingas tuo, jog jis gali sukelti antrinį efektą: įmonės didesnius kaštus mėgina kompensuoti keldamos kainas, o darbuotojai siekia didesnių atlyginimų. Tokia grandinė gali užtęsti infliacijos spaudimą net ir tada, kai pirminis šokas pradeda slopti.

    Euro zona auga, bet rizikos nemažėja

    Tuo pat metu nauji euro zonos duomenys rodo, kad 21 šalies bendrasis vidaus produktas trečiąjį ketvirtį augo 0,4 proc. Tai daugiau, nei prognozavo rinkos, tačiau augimo tempas sulėtėjo, palyginti su 0,6 proc. antrąjį ketvirtį.

    Analitikai atkreipia dėmesį, kad bendrą rezultatą reikšmingai kilstelėjo itin spartus Airijos augimas, todėl be šios šalies euro zonos plėtra būtų kuklesnė. Dėl to vis dažniau kalbama apie netolygų atsigavimą ir didėjančią riziką, kad dalis valstybių gali įstrigti tarp lėto augimo ir aukštos infliacijos.

    „Euro zonos ekonomika kol kas atlaikė geopolitinių sukrėtimų poveikį, tačiau brangstanti energija žiemą gali tapti papildomu iššūkiu augimui“, – teigė ING vyriausiasis ekonomistas Bertas Colijnas.

    Skirtingi šalių scenarijai

    Duomenys rodo, kad situacija euro zonoje skiriasi: Vokietijos ekonomika trečiąjį ketvirtį augo 0,2 proc., o Ispanija išlaikė 0,6 proc. tempą. Tuo metu Prancūzija fiksavo 0,1 proc. nuosmukį, o Italijos ekonomika, remiantis ketvirčio dinamika, iš esmės neaugo.

    Ekonomistai tokią mozaiką vertina kaip signalą, kad bendri euro zonos rodikliai gali slėpti silpnesnes didžiųjų šalių tendencijas. Jei infliacija toliau stebins į viršų, o augimas išliks trapus, didės vadinamosios stagfliacijos rizika, kai kainos kyla, bet ekonomika beveik nejuda.

    Rinkoms tai reikštų sudėtingesnį laikotarpį: griežtesnė pinigų politika paprastai mažina infliaciją, tačiau kartu gali slopinti vartojimą ir investicijas. Dėl to artimiausi mėnesiai bus ypač svarbūs vertinant, ar energetikos brangimas taps trumpu šoku, ar ilgesne problema žiemos sezonu.