Tag: Eurostat

  • Portugalijos NT kainos šauna į viršų: „Eurostat“ skelbia didžiausią šuolį ES

    Portugalijos NT kainos šauna į viršų: „Eurostat“ skelbia didžiausią šuolį ES

    Portugalijoje būsto kainos vėl kopia į rekordines aukštumas, o šalies rinka išsiskiria visos Europos Sąjungos kontekste. Naujausi „Eurostat“ duomenys rodo, kad 2026 metų antrąjį ketvirtį Portugalija fiksavo sparčiausią metinį būsto kainų augimą ES.

    Portugalijos nekilnojamojo turto portalų kainų indeksai rodo, kad 2026 metų rugsėjį šalyje vidutinė prašoma kaina buvo apie 3 228 eurai už kvadratinį metrą. Per metus kainos, pagal indeksą, augo 7,9 proc., o per mėnesį – 0,6 proc., todėl rinka priartėjo prie naujo istorinio piko.

    Kur brango labiausiai?

    Didžiausi metiniai kainų šuoliai fiksuoti mažesniuose miestuose ir regionuose, kuriuose pastaraisiais metais sustiprėjo vidaus migracija ir investuotojų dėmesys. Tarp sparčiausiai brangusių teritorijų įvardijami Vila Real, Leirija, Beža, Faro ir Guarda, o ryškiausiai regioniniu mastu išsiskyrė Centro regionas.

    Tuo metu didmiesčiuose kainų augimas buvo nuosaikesnis. Mažesnis metinis brangimas fiksuotas Aveire, Setubalyje, Porte, Castelo Branco, Ponta Delgada, Funšalyje ir Lisabonoje, tačiau net ir lėtesnis augimas čia vyksta jau aukšto kainų lygio fone.

    Lisabona išlieka brangiausia

    Lisabona ir toliau išlaiko brangiausio miesto titulą: vidutinė prašoma kaina sostinėje siekė apie 6 256 eurus už kvadratinį metrą. Platesnis Lisabonos regionas taip pat yra brangiausia šalies zona, kur vidutinė prašoma kaina siekė apie 4 501 eurą už kvadratinį metrą.

    Toks kainų atotrūkis tarp sostinės ir kitų regionų tampa vienu svarbiausių rinkos bruožų, ypač vertinant būsto įperkamumą. Didesnė paklausa brangiausiose vietovėse dažnai siejama su darbo rinka, turizmu, trumpalaikės nuomos segmentu ir ribota naujos statybos pasiūla.

    „Eurostat“: didžiausias augimas ES

    „Eurostat“ skelbia, kad 2026 metų antrąjį ketvirtį, palyginti su tuo pačiu laikotarpiu prieš metus, Portugalijos būsto kainos augo 16,5 proc. Pagal šį rodiklį Portugalija aplenkė Bulgariją, kur augimas siekė 15,5 proc., ir Lietuvą, kur metinis augimas sudarė 14,3 proc.

    „Didžiausias metinis kainų augimas užfiksuotas Portugalijoje, po jos rikiuojasi Bulgarija ir Lietuva“, – skelbiama „Eurostat“ pranešime.

    Tuo pačiu laikotarpiu kai kuriose šalyse kainos mažėjo: kritimą fiksavo Suomija, Liuksemburgas ir Prancūzija. Bendras vaizdas rodo, kad euro zonoje 2026 metų antrąjį ketvirtį būsto kainos per metus padidėjo 4,0 proc., o visoje ES – 4,7 proc.

    Lyginant su 2026 metų pirmuoju ketvirčiu, kainos antrąjį ketvirtį kilo 1,1 proc. euro zonoje ir 1,2 proc. ES. Tai signalizuoja, kad rinkoje išlieka augimo inercija, o kainų spaudimą palaiko pasiūlos trūkumas ir ilgalaikiai demografiniai bei ekonominiai veiksniai.

    Ekspertai atkreipia dėmesį, kad tokie šuoliai dažnai sustiprina diskusijas apie būsto prieinamumą vietos gyventojams ir skatina valdžios institucijas ieškoti sprendimų dėl nuomos rinkos reguliavimo, socialinio būsto plėtros bei naujų projektų skatinimo. Portugalijos rinkos dinamika išlieka viena atidžiau stebimų temų ES, nes kainų augimo tempai išsiskiria iš bendro regiono vidurkio.
  • Maisto kainos šovė, algos bando vytis: Europos šalių reitingas atskleidė laimėtojus

    Maisto kainos šovė, algos bando vytis: Europos šalių reitingas atskleidė laimėtojus

    Kas nutiko maisto kainoms Europoje

    Per pastaruosius penkerius metus maisto kainos Europoje kilo itin sparčiai, tačiau daugelyje valstybių minimalus atlyginimas augo dar greičiau. Vis dėlto tai nereiškia, kad kiekvienas dirbantis už minimumą realiai gali įsigyti daugiau maisto nei anksčiau.

    Eurostat duomenys rodo, kad maisto ir nealkoholinių gėrimų kainos Europos Sąjungoje nuo 2021 metų rugpjūčio iki 2026 metų rugpjūčio vidutiniškai padidėjo 34 proc. Tai vienas jautriausių rodiklių namų ūkiams, nes maistas sudaro reikšmingą būtinųjų išlaidų dalį.

    Didžiausias kainų šuolis fiksuotas Vengrijoje, kur maistas brango 57 proc., Bulgarijoje 54 proc., Rumunijoje 53 proc. Mažiausias augimas tarp ES šalių buvo Kipre, kur kainos kilo 21 proc.

    Minimalus atlyginimas: kur jis aplenkė kainas

    Lyginant minimalios algos pokyčius, daugelyje šalių matomas ryškus augimas, tačiau rezultatas gyventojams priklauso nuo to, kiek prekių už tą algą galima įsigyti. Būtent dėl to vertinamas ne vien procentinis atlyginimų didėjimas, o perkamoji galia maisto krepšelio atžvilgiu.

    Tarp didžiųjų ES ekonomikų maisto kainos per aptariamą laikotarpį kilo 25 proc. Prancūzijoje, 30 proc. Italijoje, 34 proc. Vokietijoje ir 35 proc. Ispanijoje. Tuo pat metu minimalus atlyginimas Vokietijoje augo 46 proc., Ispanijoje 29 proc., Prancūzijoje 20 proc.

    Skaičiuojant, kiek maisto už minimalų mėnesio atlyginimą galima nusipirkti, kai kurios valstybės išsiskyrė teigiamai. Serbijoje ir Juodkalnijoje minimali alga maisto atžvilgiu leido įsigyti apie 37 proc. daugiau nei 2021 metais, o ryškesnis nei 20 proc. šuolis fiksuotas ir keliose Vidurio bei Rytų Europos šalyse, tarp jų Lietuvoje.

    Trys šalys, kur dirbantieji prarado

    Vis dėlto ne visur minimalios algos augimas atsvėrė maisto brangimą. Vertinant perkamosios galios pokytį, trijose iš analizuotų 26 šalių dirbantieji už minimumą prarado galimybę įsigyti tiek pat maisto kaip anksčiau.

    Didžiausias kritimas fiksuotas Maltoje, kur už minimalų atlyginimą buvo galima nusipirkti apie 6 proc. mažiau maisto nei prieš penkerius metus. Neigiamas pokytis užfiksuotas ir Ispanijoje bei Prancūzijoje, kur perkamoji galia maisto atžvilgiu sumažėjo atitinkamai apie 5 proc. ir 4 proc.

    Svarbu tai, kad šis palyginimas remiasi bendruoju, o ne grynuoju atlyginimu. Jis neatskleidžia, kiek lėšų žmogui lieka maistui po mokesčių, būsto nuomos ar paskolos įmokų, komunalinių paslaugų ir kitų būtinių išlaidų.

    „Vien procentais lyginti algų ir kainų augimą gali klaidinti, todėl svarbiau vertinti, ką iš tiesų galima nusipirkti už minimalų atlygį skirtingais laikotarpiais“, – pabrėžiama analizėje.

    Maisto brangimą Europoje dar prieš 2022 metų vasarį kurstė tiekimo grandinių sutrikimai ir energijos kainų šokas, o Rusijos karas prieš Ukrainą spaudimą sustiprino. Brango energija, trąšos, logistika, o tai per gamybos ir prekybos grandines persidavė galutinėms kainoms parduotuvėse.

    Atskiru atveju išsiskyrė Turkija, kur maisto ir nealkoholinių gėrimų kainos per penkerius metus šoktelėjo 752 proc., o minimalus atlyginimas padidėjo 823 proc. Nors skirtumas atrodo didelis, perkamoji galia maisto atžvilgiu augo gerokai kukliau, nes itin aukšta infliacija „suvalgo“ dalį nominalaus augimo.

  • Naftai perkopus 90 eurų už barelį: kurios Europos šalys labiausiai priklausomos nuo importo?

    Naftai perkopus 90 eurų už barelį: kurios Europos šalys labiausiai priklausomos nuo importo?

    Naftos kainos šuolis grįžta į darbotvarkę

    Tarptautinėse rinkose „Brent“ naftos kaina perkopė 90 eurų už barelį po atsinaujinusių išpuolių prieš laivybą Hormūzo sąsiaurio regione. Šis koridorius yra vienas svarbiausių pasaulyje, todėl bet koks sutrikimas greitai pakelia naftos ir degalų kainas visame pasaulyje.

    Brangstanti žaliava tiesiogiai didina dyzelino, benzino ir reaktyvinių degalų kainas. Tai vėliau persiduoda transportui, tiekimo grandinėms ir galiausiai vartotojų kainoms, todėl poveikį jaučia ne tik energetika, bet ir visa ekonomika.

    ES beveik visą naftą atsiveža

    Eurostat duomenimis, Europos Sąjunga 2024 metais importavo 471,3 mln. tonų žalios naftos, o pačioje ES buvo išgaunama tik 15,5 mln. tonų. Tai reiškia, kad importo priklausomybė pasiekė 96,6 proc., o kiekvienas papildomas kainos šuolis rinkoje smogia beveik visiems vartotojams.

    Didžiausi tiekėjai buvo JAV, Kazachstanas ir Norvegija, kiekvienas sudarė maždaug 12–15 proc. importo. Tarp reikšmingų šaltinių taip pat minimos Libija, Saudo Arabija, Nigerija ir Irakas, o bendra priklausomybė nuo Persijos įlankos tiekėjų yra mažesnė nei dalyje Azijos.

    Vis dėlto nafta prekiaujama globalioje rinkoje, todėl sutrikimai Hormūzo sąsiauryje kelia kainas ir norvegiškai ar amerikietiškai žaliavai. Dėl to Europą pasiekia ne tik fizinio tiekimo, bet ir kainos rizika.

    Kas importuoja daugiausia, o kas pažeidžiamiausia?

    Pagal importo apimtis pirmauja Nyderlandai: 2024 metais jie įsivežė 138,3 mln. tonų naftos ir naftos produktų. Antroje vietoje buvo Vokietija su 117,8 mln. tonų, toliau rikiuojasi Ispanija su 85,8 mln., Prancūzija su 82,4 mln., Italija su 73,3 mln. ir Belgija su 56,7 mln. tonų.

    Šie skaičiai ne visada atspindi realų vidaus vartojimą, nes Roterdamas yra vienas didžiausių pasaulio energetikos centrų. Dalis naftos Nyderlanduose ir Belgijoje yra perdirbama ar reeksportuojama į kitas Europos šalis, todėl vien importo tonų nepakanka vertinant, kam smūgis būtų skaudžiausias.

    Eurostat fiksuoja, kad 2024 metais Vokietija sudarė 20,1 proc. viso ES galutinio naftos ir naftos produktų vartojimo. Prancūzija sudarė 15,3 proc., o Italija ir Ispanija po 11,1 proc., tad keturios didžiosios ekonomikos kartu sunaudojo beveik 58 proc. ES viso kiekio.

    Ekonominį pažeidžiamumą geriau parodo energijos produktų prekybos balansas, vertinamas kaip dalis nuo BVP. 2025 metais didžiausią deficitą turėjo Malta, jis siekė 5,4 proc. BVP, o po jos sekė Bulgarija, Kroatija, Vengrija, Belgija, Liuksemburgas ir Kipras.

    Didžiosios ekonomikos buvo arčiau ES vidurkio: Italijos deficitas sudarė apie 1,9 proc. BVP, Ispanijos ir Lenkijos apie 1,7 proc., o Vokietijos ir Prancūzijos po 1,5 proc. Mažiausią deficitą rodė Danija, Švedija ir Nyderlandai, tačiau jų situaciją paaiškina vietinė gavyba arba reeksporto vaidmuo.

    Turizmas ir transportas kainų šoką sustiprina

    Kai kuriose šalyse priklausomybė nuo importo praktiškai siekia visą vartojimą: Ispanijoje ji 2024 metais sudarė 100,3 proc., Portugalijoje 99,9 proc., o Airijoje 101 proc. Panašiai aukšti rodikliai fiksuojami Maltoje ir Kipre, todėl kainų šuolis jose greitai virsta didesnėmis išlaidomis ekonomikai.

    ES struktūroje beveik du trečdaliai naftos sunaudojama transporte. Keliais 2024 metais teko 47,7 proc. vartojimo, aviacijai 9,2 proc., jūrų transportui 8,4 proc., todėl brangstanti nafta ypač skaudžiai veikia logistiką, keliones ir turizmo sektorių.

    Pietų Europai tai reiškia papildomą spaudimą: brangstant reaktyviniams degalams kyla skrydžių kaštai, o dyzelino kainos didina tiekimo ir paslaugų savikainą. Jei nafta ilgiau išsilaikytų ties dabartinėmis aukštumomis, dalis sąnaudų vis labiau persikeltų į bilietų ir apgyvendinimo kainas.

    Kita vertus, mažesnę priklausomybę rodo Danija, kurios 2024 metais rodiklis siekė 58,1 proc., taip pat Rumunija ir Vengrija. Vis dėlto net ir šalims, kurios dalį poreikio padengia vietine gavyba ar perdirbimu, globalios kainos yra svarbiausias veiksnys, lemiantis galutinę degalų kainą vartotojams.

  • Europos uostų reitingas: kas lenkia visus pagal krovinius ir kodėl tai svarbu kainoms?

    Europos uostų reitingas: kas lenkia visus pagal krovinius ir kodėl tai svarbu kainoms?

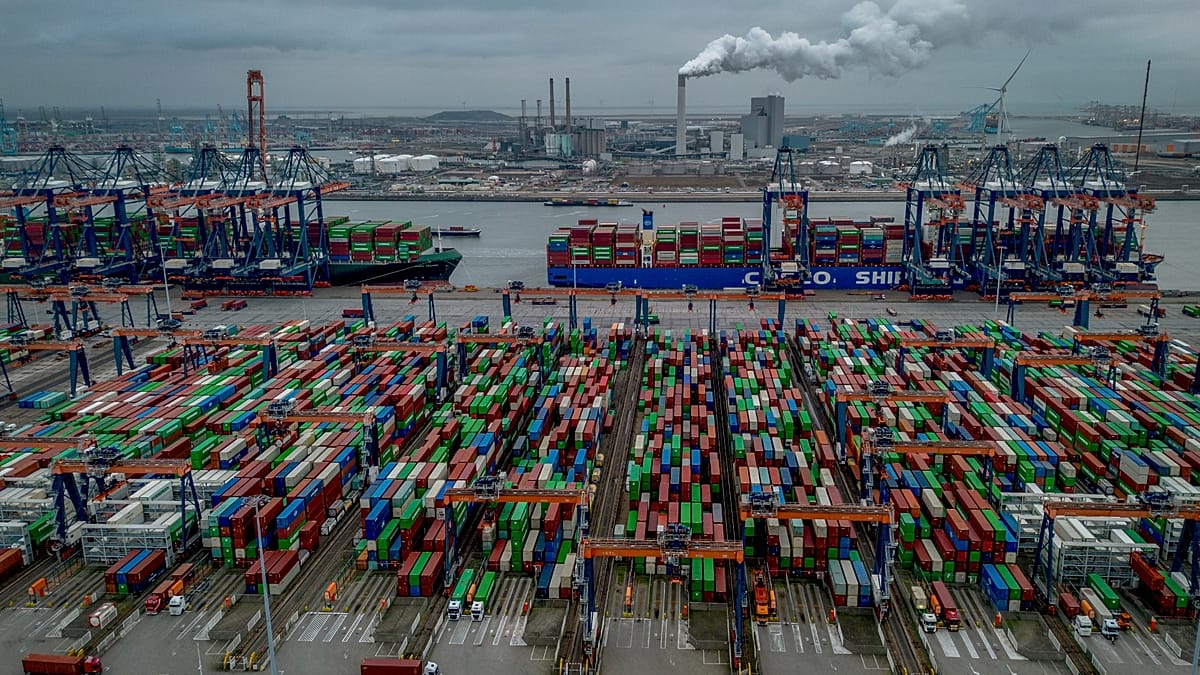
    Jūrų transportas išlieka viena svarbiausių pasaulinės prekybos arterijų, o Europoje uostai yra kritinis grandinės taškas nuo energijos išteklių iki maisto ir pramonės žaliavų. 2024 metais pasaulyje jūra buvo pergabenta apie 13 mlrd. tonų prekių, o Europos Sąjungos uostai aptarnavo apie 3,4 mlrd. tonų, tai sudaro maždaug 26 proc. pasaulinio kiekio.

    ES išorės prekyboje jūrų keliai dar svarbesni: didžioji dalis krovinių į ir iš Bendrijos keliauja laivais. Dėl to bet koks sutrikimas maršrutuose, pavyzdžiui, dėl geopolitinių įtampų ar saugumo rizikų, greitai atsispindi tiekimo terminuose ir logistikos kaštuose.

    Europos statistika rodo, kad uostų apkrovos labai skiriasi, o lyderiai išsiskiria milžiniškais srautais. Vertinant bendrą į uostą atgabentų ir iš jo išgabentų krovinių svorį, aiškiai dominuoja keli Šiaurės Vakarų Europos mazgai.

    Lyderiai: Roterdamas ir Antverpenas

    Didžiausias ES uostas pagal krovinių apimtį 2024 metais buvo Roterdamas Nyderlanduose, kur bendras krovinių srautas siekė 397,3 mln. tonų. Antroje vietoje liko Antverpenas–Briugė Belgijoje su 243,7 mln. tonų.

    Trečią vietą užėmė Hamburgas Vokietijoje, tačiau jo apimtys gerokai mažesnės nei dviejų lyderių: 97 mln. tonų. Toliau rikiuojasi Ispanijos Alchesiras su 81,5 mln. tonų ir Amsterdamas su 78,8 mln. tonų.

    Į pirmąjį dešimtuką taip pat pateko Prancūzijos HAROPA kompleksas, apimantis Le Havrą ir Ruaną, su 76,6 mln. tonų, Lenkijos Gdanskas su 71 mln. tonų, Marselis su 66 mln. tonų ir Valensija su 64,5 mln. tonų.

    Į dešimtuką įsiveržė Konstanca

    Rumunijos Konstancos uostas 2024 metais taip pat pateko tarp 10 didžiausių ES uostų: čia pervežta 57,6 mln. tonų krovinių. Tai išskirtinis rezultatas Juodosios jūros regione, kuris pastaraisiais metais tapo strategiškai reikšmingesnis dėl pasikeitusių krovinių srautų ir alternatyvių logistikos sprendimų.

    Tarp 11–20 vietų esančių uostų krova jau svyruoja mažesniame intervale: nuo 36,8 mln. tonų iki 55,5 mln. tonų. Šiame sąraše minimi, be kita ko, Barselona, Triestas, Genuja, Portugalijos Sinėšas, Pirėjas, Bremerhafenas ir Geteborgas.

    Kuri šalis krauna daugiausiai?

    Vertinant visas šalies uostų apimtis kartu, Nyderlandai 2024 metais buvo pirmi ES, jų uostai aptarnavo 538,1 mln. tonų krovinių. Antroje vietoje rikiavosi Italija su 488,6 mln. tonų, labai nedaug atsilikusi nuo Ispanijos, kurios uostai perkrovė 486 mln. tonų.

    Šios trys valstybės ryškiai lenkia kitus: ketvirtoje vietoje esanti Belgija fiksavo 274,9 mln. tonų. Prancūzija su 269,8 mln. tonų buvo šiek tiek žemiau, o Vokietija siekė 273,9 mln. tonų, taip pat išlaikydama aukštą poziciją dėl kelių didelių uostų.

    Europos Komisija, kalbėdama apie vandens transporto sektorių, pabrėžia, kad jūrų transportas istorijoje buvo vienas svarbiausių Europos ekonominės raidos variklių. 2026 metais Komisija priėmė strategines kryptis, kuriomis siekiama didinti konkurencingumą, tvarumą, saugumą ir atsparumą uostų, laivybos ir laivų statybos grandinėse.

    Uostų reitingai svarbūs ne tik logistikos profesionalams: jie parodo, per kurias vietas juda didžiausia Europos prekybos dalis, ir kur labiausiai tikėtina, kad sutrikimai ar investicijų trūkumas paveiktų tiekimo greitį bei galutines vartotojų kainas.

  • Švietimui skiria milijardus, bet rezultatai prasti: kurios Europos šalys pirmauja?

    Švietimui skiria milijardus, bet rezultatai prasti: kurios Europos šalys pirmauja?

    Artėjant mokslo metų pradžiai Europos švietimo sistemos vėl atsiduria po didinamuoju stiklu: auga pragyvenimo išlaidos, ryškėja socialinė atskirtis, o dalies mokinių baziniai gebėjimai prastėja. Todėl vis garsiau keliama dilema, ar didesnės valstybės išlaidos švietimui iš tiesų duoda apčiuopiamą grąžą.

    Naujausia Eurostato ir EBPO duomenų analizė rodo paradoksą: kai kurios šalys į švietimą investuoja itin daug, tačiau mokinių pasiekimai ne visuomet atitinka lūkesčius. Tai reiškia, kad svarbu ne tik bendra išlaidų suma, bet ir tai, kaip tiksliai bei efektyviai jos panaudojamos.

    Kur švietimui skiriama daugiausia?

    Europos Sąjungos valdžios sektorius 2023 metais švietimui iš viso skyrė apie 806 mlrd. eurų. Tai sudarė maždaug 4,7 proc. ES bendrojo vidaus produkto, o per dešimtmetį šis rodiklis šiek tiek sumažėjo, nors pandemijos metais laikinai buvo šoktelėjęs.

    Pagal švietimo išlaidas kaip BVP dalį tarp Eurostato pateikiamų valstybių išsiskyrė Švedija, skyrusi 6,8 proc. BVP. Daugiau nei 6 proc. BVP švietimui taip pat skyrė Suomija, Islandija, Belgija ir Danija, o apačioje liko Rumunija ir Graikija, atitinkamai apie 3 proc. ir 3,33 proc.

    Vis dėlto vien BVP dalis neatskleidžia, kiek realių išteklių tenka vienam mokiniui, nes skiriasi šalių pajėgumas, kainų lygis ir mokinių skaičius. Dėl to vertinant dažnai naudojami perkamąją galią sulyginantys rodikliai, leidžiantys tiksliau palyginti, kiek valstybė gali nupirkti už tuos pinigus.

    Išlaidos vienam mokiniui: netikėti lyderiai

    Lyginant išlaidas vienam mokiniui pagal perkamąją galią matyti, kad aukštas BVP procentas ne visada reiškia didžiausias sumas vienam besimokančiajam. Pavyzdžiui, Liuksemburgas 2022 metais švietimui skyrė 3,74 proc. BVP, mažiau už ES vidurkį, tačiau pagal išlaidas vienam mokiniui buvo pirmas.

    Kita medalio pusė matoma Bulgarijoje: švietimui skiriama BVP dalis buvo arti ES vidurkio, tačiau išlaidos vienam mokiniui buvo mažiausios. Didžiosiose ekonomikose vaizdas taip pat nevienodas: Vokietijos BVP dalis buvo arti vidurkio, bet išlaidos vienam mokiniui buvo gerokai didesnės už ES vidurkį, o Prancūzijoje, nepaisant santykinai didelės BVP dalies, suma vienam mokiniui buvo kiek mažesnė už vidurkį.

    Kodėl daugiau pinigų negarantuoja geresnių pažymių?

    Rezultatų palyginimui dažniausiai pasitelkiami EBPO PISA tyrimai, kurie vertina 15-mečių skaitymo, matematikos ir gamtos mokslų gebėjimus. PISA išskiria mokinius, nepasiekiančius 2 lygio, kuris laikomas baziniu slenksčiu, reikalingu visaverčiam dalyvavimui visuomenėje.

    PISA 2022 duomenys parodė prastėjančias tendencijas: ES vidutiniškai 26,2 proc. mokinių buvo žemų pasiekimų skaityme, o 29,5 proc. matematikos srityje. Palyginti su 2012 metų rodikliais, abi dalys išaugo, o tai sustiprino klausimą, ar investicijos nukreipiamos į veiksmingiausias priemones.

    Skirtumai tarp šalių ryškūs: Estijoje žemų pasiekimų matematikos srityje dalis buvo viena mažiausių ES, o gerus rezultatus demonstravo ir Airija bei Danija. Tuo pat metu kai kurios valstybės, kurių išlaidos vienam mokiniui didesnės už ES vidurkį, fiksavo prastesnius rezultatus, o kai kurios, investuojančios mažiau, pasirodė geriau nei būtų galima tikėtis.

    Didelę įtaką daro ir socialinis fonas: PISA 2022 atskleidė, kad mokinių iš mažiausiai palankios socioekonominės grupės rezultatai ženkliai blogesni nei iš labiausiai palankios. Tai rodo, kad vien bendras biudžetas nekompensuoja nelygybės, jei pinigai nepasiekia pažeidžiamiausių mokinių ir mokyklų.

    Europos Komisija, vertindama kelią į 2030 metų tikslus, pabrėžia, kad ES dar toli nuo siekio sumažinti bazinių įgūdžių nepasiekiančių mokinių dalį iki mažiau nei 15 proc. Iki tol, pasak ekspertų, svarbiausia taps kryptingos investicijos: mokytojų rengimas ir darbo sąlygos, individualizuotas mokymas, atnaujintos programos ir tikslingas technologijų, įskaitant DI sprendimus, panaudojimas mokymosi spragoms mažinti.

    Prognozuojami demografiniai pokyčiai gali suteikti galimybę daugiau investuoti į kiekvieną mokinį net ir neauginant bendro biudžeto. Tačiau šalių palyginimai rodo aiškią pamoką: atsakymas slypi ne vien skaičiuose, o prioritetuose ir valstybės gebėjime pinigus paversti realiais mokymosi rezultatais.

  • ES ekonomikos emisijos 2026 metų pradžioje ūgtelėjo, BVP nesikeitė: ką rodo „Eurostat“?

    ES ekonomikos emisijos 2026 metų pradžioje ūgtelėjo, BVP nesikeitė: ką rodo „Eurostat“?

    Emisijos kilo, ekonomika stovėjo

    Europos Sąjungos ekonomikoje 2026 metų pirmąjį ketvirtį sezoniniu požiūriu pakoreguotos šiltnamio efektą sukeliančių dujų emisijos padidėjo 0,3 proc. ir pasiekė 837 mln. tonų CO2 ekvivalento, skelbia „Eurostat“.

    Tuo pačiu laikotarpiu ES bendrasis vidaus produktas (BVP) iš esmės nekito. Toks derinys rodo, kad trumpuoju laikotarpiu ekonominis aktyvumas ir tarša ne visada juda ta pačia kryptimi, ypač kai keičiasi energetikos gamyba ir vartojimas.

    Metinis vaizdas palankesnis

    Lyginant su 2025 metų pirmuoju ketvirčiu, emisijos buvo 1,2 proc. mažesnės, o BVP – 0,8 proc. didesnis. Tai atitinka pastaraisiais metais ES dažnai akcentuojamą tikslą mažinti emisijas išlaikant ekonomikos augimą.

    Vis dėlto ketvirčio pokytis rodo, kad pažanga nėra tolygi: dalį metų rezultatų gali lemti temperatūros svyravimai, energijos poreikis, elektrinių gamybos struktūra bei pramonės ciklai.

    Kur emisijos augo labiausiai?

    Pagal sektorius didžiausias emisijų šuolis fiksuotas elektros, dujų, garo ir oro kondicionavimo tiekime – čia jos padidėjo 4,8 proc. Tai gali būti susiję su didesne gamyba, pasikeitusia kuro struktūra arba laikinais sistemos balansavimo poreikiais.

    Tuo pat metu namų ūkių emisijos sumažėjo 1,3 proc., o apdirbamoji gamyba ir transportas – po 0,6 proc. Tokie skirtumai leidžia manyti, kad bendrą ES rodiklį reikšmingai formavo būtent energetikos sektorius.

    Šalys: daug kur augimas, bet ne visur

    Lyginant su 2025 metų ketvirtuoju ketvirčiu, emisijos didėjo 20 valstybių narių. Didžiausi augimai fiksuoti Estijoje (9,7 proc.), Suomijoje (6,4 proc.) ir Bulgarijoje (4,6 proc.).

    „Eurostat“ šiuos pokyčius siejo su didesne statybų bei komunalinių paslaugų apimtimi. Tuo metu 7 valstybėse emisijos mažėjo, o ryškiausi kritimai matyti Slovėnijoje (5,0 proc.), Liuksemburge (3,8 proc.) ir Rumunijoje (2,7 proc.).

    Reikšminga detalė – iš 7 šalių, kuriose emisijos sumažėjo, keturiose ekonomikos apimtis, vertinama pagal BVP, išliko tokia pati arba augo. Tai signalizuoja, kad dalyje ES jau veikia priemonės ir struktūriniai pokyčiai, leidžiantys mažinti taršą nepakenkiant ekonominei veiklai.

    Visgi bendras 2026 metų pradžios rezultatas primena, kad emisijų mažinimas priklauso ne tik nuo ilgalaikių investicijų, bet ir nuo trumpalaikių veiksnių, ypač energetikos balanso ir sezoninių vartojimo svyravimų.

  • Karščio bangos įsisiūbuoja: štai kurios ES šalys turi daugiausia profesionalių ugniagesių

    Karščio bangos įsisiūbuoja: štai kurios ES šalys turi daugiausia profesionalių ugniagesių

    Europą vis dažniau užklumpančios karščio bangos ir didėjantis miškų gaisrų pavojus verčia ES peržiūrėti, ar pakanka žmonių ir technikos reaguoti į ekstremalias situacijas. Naujausi Eurostato duomenys rodo, kad profesionalių ugniagesių pajėgumai Bendrijoje labai nevienodi.

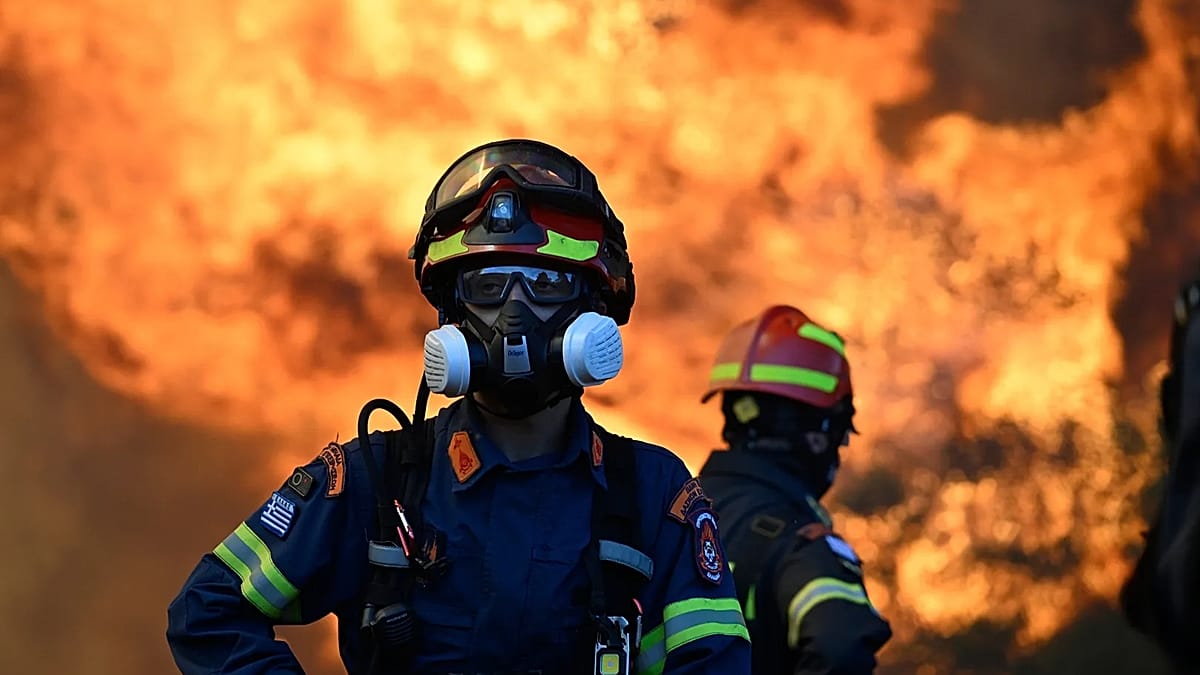
    2025 metais ES dirbo 372 400 profesionalių ugniagesių, tai sudarė apie 0,18 proc. visų dirbančiųjų. Į šią kategoriją patenka ir miškų gaisrų gesinime dalyvaujantys ugniagesiai, tačiau savanoriai į statistiką neįtraukiami.

    Daugiausia profesionalių ugniagesių turi didžiosios ekonomikos, kuriose daugiau gyventojų ir infrastruktūros. Vokietijoje jų buvo 57 700, Prancūzijoje 47 700, Italijoje 43 500, o Ispanijoje 38 500.

    Lenkija su 40 000 ugniagesių užėmė ketvirtą vietą ES, o vadinamasis didysis ketvertas kartu sudarė 187 400 ugniagesių. Tai reiškia, kad Vokietija, Prancūzija, Italija ir Ispanija sutelkia 50,3 proc. visų ES profesionalių ugniagesių.

    Tarp šalių, kuriose ugniagesių skaičius taip pat išsiskiria, minimos Rumunija ir Graikija, abi turėjo daugiau kaip 20 000 profesionalų. Portugalijoje ir Čekijoje jų buvo po daugiau nei 16 000, o mažiausi skaičiai fiksuoti Kipre ir Estijoje, kur jų buvo mažiau nei 2 000.

    Kur ugniagesių dalis didžiausia

    Vertinant ne absoliučius skaičius, o ugniagesių dalį bendrame užimtume, ryškėja kita lyderystė. Graikijoje ugniagesiai sudarė 0,47 proc. dirbančiųjų, Kroatijoje 0,43 proc., o Portugalijoje 0,33 proc., kai ES vidurkis siekė 0,18 proc.

    Didžiosios ekonomikos pagal šį rodiklį atsiduria arčiau vidurkio arba žemiau jo: Italijoje ugniagesiai sudarė 0,18 proc., Ispanijoje 0,17 proc., Prancūzijoje 0,16 proc., Vokietijoje 0,14 proc. Tai rodo, kad didelės šalys remiasi didesniu absoliučiu skaičiumi, bet ne visada didesne profesijos dalimi rinkoje.

    Pagalba per sienas ir bendra ES flotilė

    Vien nacionaliniai skaičiai neatskleidžia viso vaizdo, nes per didelius gaisrus šalys gali prašyti paramos iš kitų valstybių. Tam veikia ES civilinės saugos mechanizmas, leidžiantis greičiau koordinuoti žmonių ir technikos judėjimą, kai vietiniai ištekliai išsenka.

    „Nė viena šalis neturėtų su gaisrais kovoti viena. Per mūsų civilinės saugos mechanizmą Europa greitai perkelia lėktuvus, sraigtasparnius ir ugniagesius ten, kur jų reikia labiausiai“, – sakė už pasirengimą ir krizių valdymą atsakinga eurokomisarė Hadja Lahbib.

    Europos Komisijos duomenimis, 2026 metais ES bendri pajėgumai apėmė 22 gaisrų gesinimo lėktuvus ir 5 sraigtasparnius, veikiančius per rescEU bei Europos civilinės saugos išteklių telkinį. Šie pajėgumai skirti greitam sutelkimui, kai situacija tampa regioninio masto.

    Gaisrų rizika plečiasi į šiaurę

    Europos Komisija pabrėžia, kad klimato kaita didina gaisrų riziką ir plečia ją į teritorijas, kurios anksčiau nebuvo laikomos aukštos rizikos zonomis. Be Viduržemio jūros regiono, vis dažniau minimos ir tokios šalys kaip Čekija, Vokietija ar Švedija.

    Iki 2026 metų 31 savaitės ES buvo išdegę 489 826 hektarai, tai buvo 13 proc. daugiau nei 2012–2025 metų to paties laikotarpio vidurkis. Pagal sukauptą išdegusį plotą 2026 metais ES buvo ketvirti prasčiausi nuo 2012 metų.

    Kiek kainuoja priešgaisrinė apsauga

    Didėjant rizikoms, auga ir viešosios išlaidos priešgaisrinei apsaugai. 2024 metais bendros valdžios sektoriaus išlaidos priešgaisrinės apsaugos paslaugoms ES siekė 43,8 mlrd. eurų, tai sudarė apie 0,5 proc. visų bendrųjų valdžios išlaidų.

    Daugiausia išleido Vokietija, 13,7 mlrd. eurų, o Prancūzija skyrė 7,9 mlrd. eurų. Graikijoje išlaidos viršijo 1 mlrd. eurų ir sudarė 0,9 proc. visų valdžios išlaidų, tai buvo didžiausia dalis ES.

    Šie skaičiai išryškina kryptį: gaisrų sezonams aštrėjant, vien ugniagesių skaičiaus nebeužtenka, vis svarbesni tampa prevencijos sprendimai, ankstyvo aptikimo sistemos, geresnė koordinacija ir bendra ES parama, kai ekstremalios situacijos peržengia valstybių ribas.

  • Švedija meta iššūkį Italijai: tūkstančiai migrantų gali būti grąžinti pagal Dublino taisykles

    Švedija meta iššūkį Italijai: tūkstančiai migrantų gali būti grąžinti pagal Dublino taisykles

    Švedija prisijungia prie vis ilgesnio Europos valstybių sąrašo, kurios siekia atnaujinti vadinamuosius Dublino pervežimus į Italiją. Tai reiškia, kad dalis prieglobsčio prašytojų, pirmiausia atvykusių į Italiją, vėliau išvykusių į šiaurę, gali būti grąžinami atgal.

    Švedijos pozicija remiasi nuo birželio 12 dienos įsigaliojusiu ES Migracijos ir prieglobsčio paktu, kuris numato griežtesnes ir aiškiau apibrėžtas valstybių pareigas. Stokholmas pabrėžia, kad taisyklės turi būti taikomos vienodai, o įsipareigojimai privalomi visoms narėms, įskaitant Italiją.

    Kas yra Dublino pervežimai

    Dublino sistema iš esmės nustato, kad prieglobsčio prašymas turi būti nagrinėjamas pirmoje ES valstybėje, į kurią asmuo pateko. Praktikoje tai dažniausiai reiškia Pietų Europos šalis, kurios priima didelę dalį atvykstančių per Viduržemio jūrą.

    Eurostato duomenys rodo, kad 2023–2025 metais Italija gavo 109 427 prašymus perimti tokių asmenų bylas. Vien 2025 metais Italijai teko daugiau kaip 24 000 prašymų, ir tai buvo didžiausias skaičius visoje Europos Sąjungoje.

    Kodėl Italija atsisako priimti

    Italija pervežimus buvo sustabdžiusi dar 2022 metų pabaigoje, argumentuodama sistemos perkrova ir priėmimo infrastruktūros ribomis. Vis dėlto teismų praktika Europos Sąjungoje pabrėžia, kad valstybė narė negali vienašališkai išvengti Dublino įsipareigojimų, nes laikoma, jog ji pajėgi užtikrinti orias priėmimo sąlygas.

    Europos Komisijos vertinimu, ir po pakto įsigaliojimo Italija toliau atmeta dalį pervežimų, o taisyklės numato, kad priimanti valstybė negali tiesiog atsisakyti ir turi pasiūlyti alternatyvią perdavimo datą. Tai tampa vienu ryškiausių pakto įgyvendinimo testų praktikoje.

    Skirtingos valstybių pozicijos

    Vokietija, Šveicarija, Austrija, Suomija ir dabar Švedija signalizuoja apie griežtesnį Dublino taisyklių taikymą ir realius grąžinimus. Pavyzdžiui, Austrija skelbė jau perdavusi kelis asmenis Italijai po naujų nuostatų įsigaliojimo.

    Tuo metu Prancūzija ir Ispanija, nors ir yra svarbūs migracijos maršrutų taškai, laikosi atsargesnės linijos ir pabrėžia europinius solidarumo mechanizmus, o ne dvišalius išsiuntimus. Ispanijos atveju papildomą įtampą kursto Šengeno režimo ribojimai, susiję su migracijos spaudimu ties Seuta.

    Kas keičiasi su nauju ES paktu

    Vienas esminių pokyčių yra ilgesnis laikotarpis, per kurį pirmoji atvykimo šalis išlieka atsakinga už prieglobsčio prašymą. Jei anksčiau, neįvykus perdavimui, atsakomybė dažnai pereidavo po 12 mėnesių, dabar daugeliu atvejų terminas gali siekti iki 20 mėnesių.

    Kartu paktas numato greitesnes procedūras, o didelė dalis sprendimų dėl prieglobsčio turėtų būti priimami per 12 savaičių. Tačiau ekspertai ir institucijos pripažįsta, kad tikrasis sistemos veikimas priklausys nuo valstybių gebėjimo užtikrinti priėmimą, nagrinėjimą ir, neigiamo sprendimo atveju, grąžinimą.

    Italijoje ši tema jau tapo vidaus politikos ginčų ašimi: opozicija kaltina Giorgios Meloni vyriausybę, kad griežta retorika ir konfliktai su partneriais gali atsisukti bumerangu. Valdantieji savo ruožtu tvirtina, kad Dublino pervežimų mastas gali būti ribotas, tačiau faktinis spaudimas Romai dėl įsipareigojimų vykdymo akivaizdžiai auga.

  • Elektromobilių bumas Europoje: štai kurios šalys lenkia visus, o kur pokytis stringa

    Elektromobilių bumas Europoje: štai kurios šalys lenkia visus, o kur pokytis stringa

    Europoje sparčiai daugėja naujai registruojamų vien baterijomis varomų lengvųjų automobilių, tačiau bendrame automobilių parke jų dalis daugelyje šalių išlieka nedidelė. Eurostat duomenimis, Europos Sąjungoje 2025 metais įregistruota apie 1,9 mln. tokių automobilių.

    Šis augimas matomas ir naujų registracijų struktūroje. 2025 metais baterijomis varomi elektromobiliai sudarė 17,3 proc. visų ES naujai įregistruotų lengvųjų automobilių, o kai kuriose Europos šalyse jų dalis viršijo trečdalį.

    Vis dėlto elektrifikacija žemyne vyksta netolygiai: dalis valstybių juda itin greitai, o kitose elektromobilių skverbtis išlieka menka. Skirtumus lemia gyventojų pajamos, mokesčių politika, įkrovimo infrastruktūros tankis, įmonių parkų atnaujinimas ir valstybės paramos apimtis.

    Per dešimtmetį – šuolis dešimtimis kartų

    Prieš dešimtmetį, 2015 metais, ES buvo įregistruota apie 47 000 naujų baterijomis varomų lengvųjų automobilių. 2020 metais šis skaičius perkopė pusę milijono, o 2025 metais priartėjo prie 1,9 mln., rodo Eurostat statistika.

    Kartu augo ir jų dalis naujų automobilių rinkoje. 2015 metais ji siekė 0,4 proc., 2019 metais – 1,9 proc., o 2025 metais išaugo iki 17,3 proc.

    Pagal absoliutų naujų registracijų skaičių 2025 metais pirmavo Vokietija – apie 545 000 baterijomis varomų elektromobilių. Europos automobilių gamintojų asociacijos ACEA duomenimis, Jungtinė Karalystė buvo antra su maždaug 473 000, o Prancūzija – trečia su apie 331 000.

    Tarp didesnių rinkų išsiskyrė ir Turkija, kur 2025 metais įregistruota apie 187 000 tokių automobilių. Tuo metu Norvegijoje fiksuota apie 173 000, Nyderlanduose – 156 000, Belgijoje – 144 000, o Danijoje – 126 000 naujų registracijų.

    Kur elektromobiliai jau tapo norma?

    Rinkos transformaciją geriausiai atspindi ne absoliutūs skaičiai, o baterijomis varomų elektromobilių dalis tarp visų naujai registruojamų automobilių. Šiuo požiūriu ryškiausiai išsiskiria Norvegija: 2025 metais daugiau nei 95 proc. naujų lengvųjų automobilių ten buvo varomi vien baterijomis.

    Po Norvegijos rikiuojasi kitos Šiaurės šalys: Danijoje ši dalis siekė 67,8 proc., Islandijoje – 41,2 proc. Daugiau nei trečdalį naujų registracijų elektromobiliai sudarė Maltoje (37,6 proc.), Suomijoje (37,2 proc.), Švedijoje (36,4 proc.) ir Belgijoje (34,1 proc.).

    Tarp didžiausių Europos ekonomikų 2025 metais pirmavo Jungtinė Karalystė, kur baterijomis varomi elektromobiliai sudarė 23,4 proc. naujų registracijų. Prancūzijoje jų dalis siekė 19,6 proc., Vokietijoje – 19,1 proc.

    Kai kurios didelės rinkos atsiliko nuo ES vidurkio. Ispanijoje baterijomis varomi elektromobiliai sudarė 8,7 proc. naujų registracijų, Italijoje – 6,1 proc., rodo Eurostat ir ACEA skelbiami duomenys.

    Mažiausi rodikliai fiksuojami dalyje Rytų Europos ir Balkanų valstybių bei kai kuriose ES kandidatėse. Kroatijoje, Juodkalnijoje, Serbijoje ir Bosnijoje ir Hercegovinoje baterijomis varomi elektromobiliai sudarė mažiau nei 2 proc. naujų registracijų, o Turkija išsiskyrė kaip išimtis su 16,7 proc.

    Bendrame parke elektromobilių dar mažai

    Vertinant visą lengvųjų automobilių parką, vaizdas kur kas santūresnis: nė viena šalis 2025 metais neperžengė trečdalio ribos. Lyderė išliko Norvegija, kur baterijomis varomi elektromobiliai sudarė 32 proc. visų lengvųjų automobilių, o Danijoje ši dalis siekė 17,9 proc.

    Toliau rikiuojasi Liuksemburgas (8,7 proc.), Švedija (8,6 proc.) ir Nyderlandai (7,2 proc.). Visos ES mastu baterijomis varomi elektromobiliai sudarė 2,9 proc. lengvųjų automobilių parko.

    Didžiosiose ES ekonomikose elektromobilių dalis bendrame parke taip pat dar palyginti nedidelė. Vokietijoje ji siekė 4,1 proc., Prancūzijoje – 3,9 proc., o Ispanijoje – 1,1 proc. Italijoje baterijomis varomi elektromobiliai sudarė tik 0,9 proc. parko.

    Šie skirtumai rodo, kad net ir sparčiai augant pardavimams, senas automobilių parkas keičiasi lėtai. Ekspertai taip pat pabrėžia, kad artimiausiais metais konkurencija dėl kainos, įkrovimo tinklo plėtra, baterijų technologijų pažanga ir valstybės skatinimo priemonių pokyčiai taps pagrindiniais veiksniais, lemiančiais tolesnę elektromobilių plėtrą Europoje.

  • Ledų kaušelis Europoje pabrango: kur už jį dirbti tenka ilgiausiai ir ką rodo Lietuva

    Ledų kaušelis Europoje pabrango: kur už jį dirbti tenka ilgiausiai ir ką rodo Lietuva

    Ledų kainos Europoje išlieka jautrus pragyvenimo kainų barometras: nors bendras maisto infliacijos spaudimas pastaruoju metu silpnėja, atostogų sezonu populiariausių desertų kainos turistinėse vietose vis dar šauna į viršų. „Euronews“ palyginimas, apėmęs 10 šalių, parodė, kad vieno kaušelio kaina svyravo maždaug nuo 1,15 iki 4,10 euro.

    Tyrimas rėmėsi žurnalistų surinktomis kainomis ir naujausiomis rinkos apklausomis, todėl tai nėra oficiali nacionalinė statistika. Vis dėlto skaičiai leidžia palyginti tendencijas ir suprasti, kodėl tas pats produktas skirtingose šalyse kainuoja labai nevienodai.

    Kodėl kainos taip skiriasi?

    Kainų skirtumus lemia ne tik valstybės, bet ir labai konkrečios aplinkybės: vieta, nuomos kaštai, porcijos dydis, skoniai ir net valiutų svyravimai, kai kainos perskaičiuojamos į eurus. Pavyzdžiui, įprastose vietose Graikijoje kaušelis kainuoja apie 2,60 euro, tačiau turistinėse salose kaina gali pakilti iki 4–6 eurų.

    Turistiniuose Turkijos kurortuose kainos taip pat padidėjo: palyginime minėta, kad kaušelis gali kainuoti apie 1,85–2,20 euro, nors įprastesnėse Stambulo vietose vidutinė kaina buvo mažesnė. Jungtinėje Karalystėje tiesioginis palyginimas sudėtingesnis, nes dažnesnis pasirinkimas yra minkšti ledai ragelyje arba fasuoti gaminiai, o ne atskiri kaušeliai ledainėse.

    Kiek darbo minučių kainuoja kaušelis?

    Vien tik eurais išreikšta kaina neparodo, kiek ledai iš tiesų „kainuoja“ vietos gyventojui. Todėl „Euronews“ skaičiavo, kiek gryno darbo laiko reikia vienam kaušeliui įpirkti, palyginimo kainas sugretinę su atlygio po mokesčių ir darbo valandų duomenimis.

    Rezultatas išryškino didžiausią kontrastą tarp Graikijos ir Vokietijos. Vokietijoje vienam kaušeliui, pagal taikytas prielaidas, pakanka apie 7,4 minutės gryno darbo laiko, o Graikijoje – apie 20,9 minutės, tai yra beveik tris kartus daugiau.

    Kitose šalyse rodikliai išsidėstė tarp šių kraštutinumų: Jungtinėje Karalystėje apie 9,3 minutės, Belgijoje 11,4 minutės, Italijoje 13,2 minutės, Prancūzijoje 14,5 minutės. Turkija, Lenkija ir Ispanija buvo arti 15 minučių, Portugalija – apie 16,6 minutės.

    Infliacija lėtėja, bet kainos nebegrįžta

    Ledų kainas ypač stipriai veikė pastarųjų metų energijos ir gamybos sąnaudų šuoliai. Graikijoje vietos rinkos atstovai žiniasklaidai yra minėję, kad nuo 2020 metų kainos galėjo būti pakilusios apie 20 proc., daugiausia dėl energijos kaštų sukaupto poveikio, o didesnė dalis naujausių brangimų teko 2025 metams.

    Eurostat harmonizuotas ledų, valgomųjų ledų ir šerbetų kainų indeksas rodo, kad spaudimas ėmė slūgti: per metus iki 2026 metų birželio Europos Sąjungoje indeksas sumenko 0,4 proc., euro zonoje – 0,2 proc. Vis dėlto tai nereiškia, kad kainos grįžo į ikipandeminį lygį, o tik tai, kad jos buvo mažesnės nei prieš metus.

    Skirtumai tarp valstybių išlieka ryškūs: kai kur fiksuotas kainų kritimas, o kitur – augimas. Tarp labiausiai išsiskiriančių augimo atvejų „Euronews“ pateiktuose duomenyse minima Lietuva, kur šioje kategorijoje per metus užfiksuotas 7,9 proc. padidėjimas, nusileidęs tik kelioms kitoms šalims.

    Praktikoje tai reiškia, kad vartotojai, net ir girdėdami apie lėtėjančią infliaciją, vis tiek gali jausti, jog vasaros išlaidos nesumažėjo. Ypač ten, kur kainas dar labiau kelia sezoniškumas, didelis turistų srautas ir brangios komercinių patalpų nuomos.