Tag: Federalinis rezervų bankas

  • Bitcoin prekiautojai didina statymus dėl kritimo žemiau 70 tūkst. iki Kalėdų, rinka „bręsta išspaudimui“

    Bitcoin prekiautojai didina statymus dėl kritimo žemiau 70 tūkst. iki Kalėdų, rinka „bręsta išspaudimui“

    Bitcoin kaina trečiadienį laikėsi apie 73 500 JAV dolerių (apie 67 900 eurų), tačiau pasirinkimo sandorių (opcionų) rinkoje nuotaikos per savaitę tapo pastebimai niūresnės. Prekiautojai dabar labiau linkę vertinti scenarijų, kad iki Kalėdų bitcoin nusileis žemiau 70 000 JAV dolerių, nei kad pakils virš 80 000.

    Tokius rinkos lūkesčius rodo platformos „Derive“ kalėdinių opcionų kainodara, apie kurią skelbia „The Block“. Platformos įkūrėjo ir vadovo Nicko Forsterio teigimu, dalyviai vis labiau ginasi nuo galimo kritimo, todėl apsidraudimas nuo kainos smukimo brangsta.

    Dar prieš savaitę tikimybė, kad iki Kalėdų bitcoin bus virš 80 000 JAV dolerių, buvo vertinama 53 proc., o dabar nukrito iki 26 proc. Tuo metu „sub-70 000“ scenarijaus tikimybė, pasak N. Forsterio, pakilo nuo 15 proc. iki 31 proc.

    Rinkos įtampa auga ir dėl didelio sverto pozicijų kiekio: analitikų vertinimu, esant tokiam fonui kainos judėjimas bet kuria kryptimi gali staigiai sustiprėti, kai pradeda „užsidarinėti“ priverstinai likviduojamos pozicijos.

    Opcionuose – daugiau gynybos nuo kritimo

    N. Forsteris teigė, kad per praėjusią savaitę bitcoin opcionų prekybos apimtys „Derive“ siekė 418 mln. JAV dolerių – 37 proc. daugiau nei ankstesnę savaitę. Jo žodžiais, daugiau premijų teko „put“ tipo opcionams (apsaugai nuo kritimo): 55 proc., kai savaitę prieš tai jų dalis sudarė 36 proc.

    Vienas ryškesnių sandorių, pasak jo, įvyko likus kelioms valandoms iki technologijų akcijų išpardavimo: piniginė, jo teigimu, išleido apie 14 tūkst. JAV dolerių, kad apdraustų 300 BTC nuo kritimo žemiau 60 000 JAV dolerių iki lapkričio 27 dienos. Nurodoma, kad tokia pozicija galėtų išmokėti iki 3 mln. JAV dolerių, jei bitcoin smuktų žemiau 50 000.

    Makroekonomika ir svertas didina kainos šuolių riziką

    Bitcoin antradienį smuko žemiau 74 000 JAV dolerių po JAV spalio vartotojų kainų indekso (CPI) paskelbimo: kainos per mėnesį augo 0,4 proc., kai tikėtasi 0,3 proc. Rinkos dalyviai ėmė labiau įkainoti galimą tolesnį JAV centrinio banko griežtinimą gruodžio posėdyje.

    Prieš tai pirmadienį kriptovaliutų rinkoje fiksuota daugiau nei 1 mlrd. JAV dolerių ilgųjų pozicijų (long) likvidacijų, kai bitcoin nusileido žemiau 50 savaičių slankiojo vidurkio. Tuo pat metu investuotojų dėmesys krypo ir į kitą JAV rodiklį – gamintojų kainų indeksą (PPI), kuris įtrauktas į artimiausių dienų ekonominį kalendorių.

    K33 tyrimo duomenimis, antradienį nuolatinių ateities sandorių (perpetual futures) atvirasis interesas siekė apie 353 000 BTC – aukščiau jis buvo tik 1,2 proc. prekybos dienų per pastaruosius dvejus metus. K33 tyrimų vadovas Vetle Lunde pažymėjo, kad per 30 dienų atvirasis interesas išaugo 12 proc., o bitcoin per tą patį laiką atpigo 10 proc.

    Analitikas įspėjo, kad kainai pradėjus kryptingai kristi gali įsijungti didesnė ilgųjų pozicijų likvidacijų banga, o kainai atšokus – suveikti trumpųjų pozicijų (short) uždarymas, kas taip pat spartina judėjimą. Dėl to rinka, jo vertinimu, yra „subrendusi išspaudimui“.

    ETF srautai ir ryšys su „Nasdaq“

    K33 taip pat nurodė 0,75 koreliaciją tarp bitcoino ir „Nasdaq“ per 30 dienų – tai yra 99-ojo procentilio lygis nuo 2020 metų. Peržiūrėjus 16 ankstesnių stiprių „Nasdaq“ atšokimų po korekcijų, devyni iš jų tęsė kilimą – tokiais atvejais bitcoin augo aštuonis kartus, o medianinis prieaugis per 20 dienų siekė 2,9 proc.

    Tuo metu septyniais atvejais, kai „Nasdaq“ atšokimas nepavyko, bitcoin visais kartais krito – medianinis nuosmukis per kitas 20 dienų siekė 21 proc. Tai pabrėžia, kad daliai investuotojų bitcoin trumpuoju laikotarpiu išlieka jautrus platesnėms technologijų rinkos nuotaikoms.

    Papildomą spaudimą pastaruoju metu rodo ir institucinių produktų srautai: JAV biržoje prekiaujami momentiniai bitcoin ETF praėjusią savaitę fiksavo 1,28 mlrd. JAV dolerių grynąsias išplaukas, o pirmadienį ir antradienį dar 296 mln. JAV dolerių pasitraukė iš šių fondų. K33 skaičiavimu, per pastarąsias septynias prekybos dienas iš pasaulinių bitcoin ETP pasitraukė 31 652 BTC.
  • JAV infliacija jau 68 mėnesius viršija Fed tikslą – gruodį vėl gali kilti palūkanos

    JAV vartotojų kainų indeksas (CPI) spalį augo sparčiau, nei tikėtasi, o tai vėl kursto kalbas apie dar vieną Federalinio rezervų banko (Fed) palūkanų normų didinimą jau gruodį.

    Kaip skelbia JAV Darbo statistikos biuras, CPI per mėnesį pakilo 0,4 proc., kai rinkos laukė 0,3 proc. Tuo metu bazinė infliacija, neįtraukianti maisto ir energijos kainų, sudarė 0,3 proc. – taip pat daugiau nei buvo prognozuota.

    Šie skaičiai svarbūs todėl, kad bazinė infliacija laikoma vienu tiksliausių rodiklių vertinant, ar kainų spaudimas ekonomikoje iš tiesų rimsta. Pastaruoju metu ji kyla jau trečią mėnesį iš eilės.

    Dar vienas akcentas – spalis tapo jau 68-uoju mėnesiu iš eilės, kai JAV CPI viršija Fed keliamą 2 proc. infliacijos tikslą. Tai didina argumentų skaičių tiems, kurie mano, kad pinigų politika turėtų išlikti griežta.

    Gruodžio posėdis ir signalai dėl palūkanų

    Straipsnyje minima, kad sprendimas gali būti priimtas per artimiausią Fed posėdį, kuris numatytas gruodžio 8–9 dienomis – tai paskutinis šių metų posėdis.

    Fed narys Christopheris Walleris teigė, kad palaikytų gruodžio palūkanų didinimą 25 baziniais punktais, o jei bazinė infliacija siektų bent 0,3 proc., jis neatmestų ir 50 bazinių punktų žingsnio.

    Investicijų strategė Karen Mauna (Federated Hermes) atkreipė dėmesį, kad aukštesnė infliacija kelia klausimų, ar Fed padarė pakankamai, kad pažabotų kainų spaudimą, ir ar neatsiras poreikio palūkanas kelti bei išlaikyti aukštesniame lygyje ilgiau.

    Tuo pat metu analitikai platformoje „Portu“ (WOOD & Company grupė) tvirtina, jog gruodžio palūkanų didinimas, jų vertinimu, yra beveik neišvengiamas, o užsitęsusi infliacijos įtampa galėtų skatinti tolesnius žingsnius ir 2027 metais.

    Naftos kainos ir politinis fonas

    Tekste taip pat iškeliamas klausimas, ar infliacijos trajektoriją galėtų pakeisti energijos kainos. Minima, kad JAV prezidentas Donaldas Trumpas aktyviai siekia mažinti naftos kainas ir degalų kainas degalinėse, taip bandydamas silpninti argumentus, palankius palūkanų didinimui.

    Pasak publikacijos, reakcija į signalus dėl konflikto su Iranu „įšaldymo“ turėjo įtakos naftos kainoms: „Brent“ rūšies nafta per maždaug 10 dienų atpigo apie 20 JAV dolerių, o jos kaina siekė apie 90 JAV dolerių už barelį.

    Tokio masto naftos atpigimas, straipsnyje pažymima, galėtų tiesiogiai persiduoti degalų kainoms, o tai savo ruožtu paveiktų lapkričio infliacijos rodiklius ir sumažintų entuziazmą dėl tolimesnių palūkanų didinimų.

    Publikacijoje taip pat primenama, kad artėjant ilgesniam politiniam ciklui iki 2028 metų JAV prezidento rinkimų aukštos skolinimosi kainos ir vartojimo ribojimas gali tapti nepalankiu veiksniu valdančiajai partijai.

  • JAV palūkanos liko nepakeistos, bet 2 FED nariai ragina kelti: kas laukia gruodį?

    JAV palūkanos liko nepakeistos, bet 2 FED nariai ragina kelti: kas laukia gruodį?

    JAV Federalinė rezervų sistema (FED) spalio 28 dieną bazinių palūkanų normų intervalo nepakeitė ir paliko jį 3,75–4 proc. Tai buvo pauzė po rugsėjį įvykusio palūkanų didinimo, pirmojo per trejus metus, o finansų rinkos dabar dėmesį telkia į gruodžio posėdį.

    Sprendimas priimtas nevieningai: už palūkanų didinimą balsavo dvi pareigūnės – FED valdytoja Lisa Cook ir Klivlando federalinio rezervo banko prezidentė Beth Hammack. Likę komiteto nariai pasirinko palaukti daugiau duomenų, ypač dėl infliacijos ir darbo rinkos.

    Sprendimas paskelbtas likus mažiau nei savaitei iki JAV kadencijos vidurio rinkimų, todėl bet kokie signalai dėl palūkanų krypties rinkoms tampa dar jautresni. Esant 3,7 proc. metinei infliacijai, investuotojai ir ekonomistai vertina, ar FED neužtruks per ilgai, rizikuodamas įtvirtinti kainų augimą.

    FED pranešime teigiama, kad infliacija išlieka padidėjusi, o sprendimui dėl tolesnės politikos reikia papildomos informacijos, kad kainų augimas laiku sugrįžtų prie 2 proc. tikslo. Toks tonas iš esmės palieka atviras abi kryptis – tiek palūkanų išlaikymą, tiek dar vieną griežtinimą artimiausiuose posėdžiuose.

    Kas spaudžia FED?

    Infliacijos dinamika pastaraisiais mėnesiais buvo nevienoda: bendras vartotojų kainų indeksas rugsėjį buvo 3,7 proc., o vadinamoji bazinė infliacija, neįtraukianti maisto ir energijos, siekė 2,6 proc. Energetikos kainos išlieka svarbia rizika, nes būtent jos gali greitai pakeisti bendrą infliacijos vaizdą ir gyventojų lūkesčius.

    Skolinimosi kaina JAV jau akivaizdžiai veikia būsto rinką: vidutinės 30 metų būsto paskolų palūkanos spalio pradžioje buvo pasiekusios apie 7,4 proc. Tai didina mėnesines įmokas ir mažina pirkėjų aktyvumą, o kartu slopina dalį vidaus paklausos, kurios FED siekia pristabdyti.

    Darbo rinka taip pat rodo lėtėjimo ženklus: rugsėjį sukurta 29 000 darbo vietų, o nedarbas pakilo iki 4,2 proc. Vis dėlto FED akcentuoja, kad darbo vietų augimas vis dar iš esmės atitinka darbo jėgos augimą, todėl staigaus silpnėjimo kol kas neįžvelgia.

    Tuo pat metu ekonomika išlieka atspari: antrąjį ketvirtį metinis BVP augimo tempas siekė 2,2 proc., o Atlantos FED modelis GDPNow rodė apie 3,5 proc. trečiajam ketvirčiui. Toks fonas palaiko argumentą, kad palūkanų mažinimo tema dar nėra artimiausios darbotvarkės centre.

    Warsho žinutė ir kalendoriaus pokyčiai

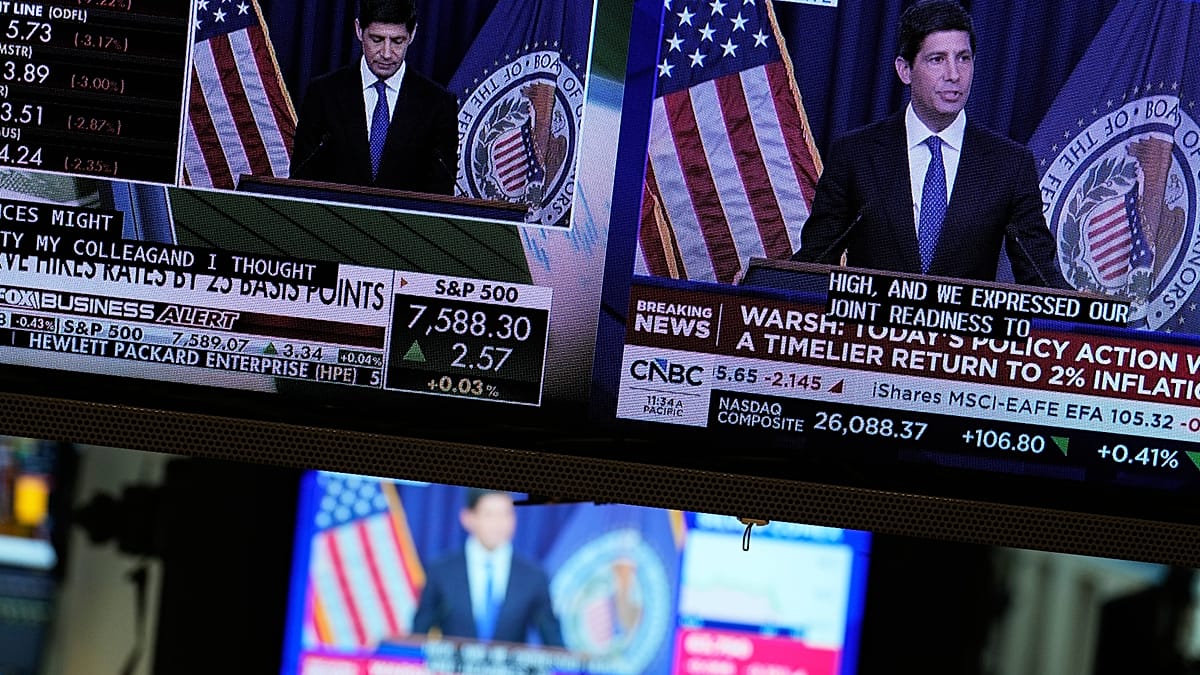
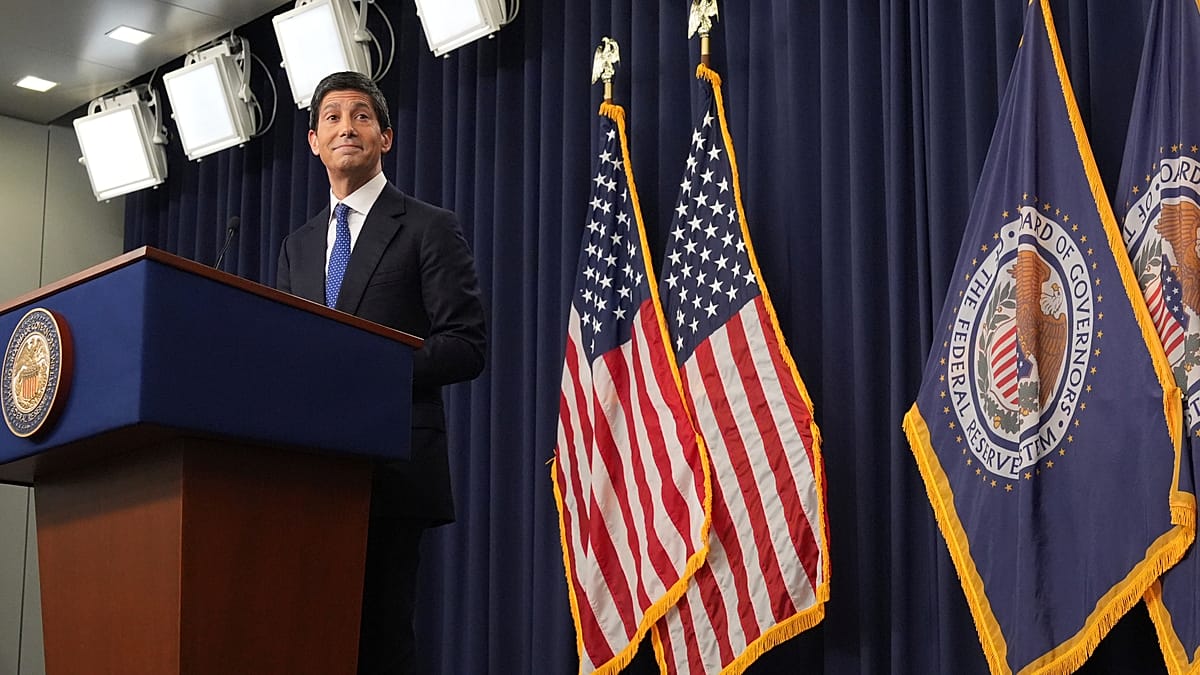
    Po sprendimo FED vadovas Kevinas Warshas kartojo, kad vidaus vartojimas išlieka atsparus, produktyvumas auga, o investicijos – tvirtos, tačiau infliacija vis dar per aukšta. Jis pabrėžė, kad komitetui reikia daugiau duomenų, kad būtų pasirinkta tinkama politikos kryptis ir užtikrintas kainų stabilumas.

    „Mums reikia daugiau informacijos, kad nuspręstume, kokia politikos laikysena reikalinga laiku grąžinti infliaciją prie 2 proc. tikslo“, – sakė Kevinas Warshas.

    Warshas taip pat paskelbė apie Federalinio atvirosios rinkos komiteto darbo kalendoriaus pertvarką. Aštuoni posėdžiai per metus išliks, tačiau nuo 2027 metų dalis jų bus skirta strategijai aptarti, o ne palūkanoms nustatyti, todėl faktinių sprendimų dėl palūkanų skaičius mažės.

    Rinkos lūkesčiai po posėdžio sustiprėjo: pagal palūkanų ateities sandorių kainodarą investuotojai vertino didelę tikimybę, kad gruodžio 8–9 dienomis palūkanos gali būti didinamos dar 0,25 procentinio punkto. Papildomų signalų tikimasi ir iš artėjančių JAV makroekonominių rodiklių, įskaitant FED prioritetinį infliacijos matą – asmeninio vartojimo išlaidų (PCE) kainų indeksą.

    Tarptautiniame fone dėmesys krypsta ir į Europos Centrinį Banką, kurio sprendimai lemia euro zonos skolinimosi kainą ir investuotojų nuotaikas. Skirtingos JAV ir euro zonos palūkanų trajektorijos gali turėti įtakos dolerio ir euro kursui, kapitalo srautams bei žaliavų kainoms.

    Politinis fonas ir nesutarimų reikšmė

    Dalis dėmesio tenka ir politiniam fonui: JAV prezidentas Donaldas Trumpas tęsia veiksmus, susijusius su Lisa Cook atleidimo svarstymu dėl kaltinimų, kuriuos ji neigia. Tokia situacija didina įtampą, nes FED nepriklausomumas laikomas vienu svarbiausių veiksnių, užtikrinančių patikimą pinigų politiką.

    Nevieningas balsavimas taip pat yra svarbus signalas rinkoms. Rugsėjį sprendimas kelti palūkanas buvo priimtas vienbalsiai, o dabar atsiradę du atskiri balsai už griežtinimą rodo, kad dalis komiteto nerimauja dėl infliacijos įsitvirtinimo ir nori greitesnės reakcijos.

    Artimiausiais mėnesiais pagrindinis klausimas išliks tas pats: ar infliacija mažės pakankamai sparčiai be papildomo palūkanų didinimo. Jei energetikos kainos išliks aukštos, o vartojimas neslops, gruodžio sprendimas gali tapti vienu svarbiausių šių metų pinigų politikos posūkių.

  • FED sprendimas jau netrukus: ką reiškia 3,7 proc. infliacija, naftos šuolis ir rinkimai JAV?

    FED sprendimas jau netrukus: ką reiškia 3,7 proc. infliacija, naftos šuolis ir rinkimai JAV?

    JAV Federalinis rezervų bankas (FED) trečiadienį turėtų paskelbti, kad bazinių palūkanų normų intervalo nekeičia ir palieka jį 3,75–4 proc. ribose. Sprendimas bus priimtas likus mažiau nei savaitei iki JAV kadencijos vidurio rinkimų, todėl rinkos itin jautriai vertina kiekvieną užuominą dėl tolimesnių žingsnių.

    Investuotojai daugiausia dėmesio skiria tam, ar gruodį gali grįžti palūkanų kėlimas. Pagal ateities sandorių signalus tikimybė, kad artimiausiame posėdyje palūkanos bus paliktos nepakeistos, vertinama kaip labai didelė, tačiau gruodžio scenarijus išlieka atviras.

    Infliacija vėl kelia įtampą

    Rinkų nerimą didina tai, kad metinė infliacija rugsėjį siekė 3,7 proc. ir buvo didesnė nei rugpjūtį. Bazinė infliacija, kuri atmeta maisto ir energijos kainų svyravimus, taip pat išlieka aukštesnė nei FED siekiamas 2 proc. kainų stabilumo tikslas.

    Energetikos kainos išlieka vienu svarbiausių infliacijos variklių. Degalų brangimas JAV pastaraisiais mėnesiais buvo reikšminga vartotojų kainų kilimo dalis, o dyzelino kainos dar labiau išpučia logistikos ir prekių gabenimo sąnaudas, kurios persiduoda į galutines kainas.

    Naftos rinkoje įtampa tebėra didelė, nors pastarosiomis dienomis kainos buvo smukusios. „Brent“ rūšies naftos kaina spalį buvo pasiekusi apie 111 eurų už barelį lygį ir, nors vėliau traukėsi, vis dar ryškiai viršija laikotarpio prieš karą Irano regione kainas.

    Brangus skolinimasis jau jaučiamas

    FED sprendimus komplikuoja tai, kad finansavimo sąlygos griežtėja ir be papildomų palūkanų didinimų. Ilgesnio laikotarpio skolinimosi kaštai išaugę, o būsto paskolų palūkanos JAV laikosi ties daugiametėmis aukštumomis, todėl daliai gyventojų būsto įsigijimas tampa nebeįperkamas.

    Kartu stipresnis JAV doleris ir aukštesnės palūkanos veikia tarptautines rinkas: brangsta skolos aptarnavimas, išlieka spaudimas rizikingesniam turtui, o kapitalas linkęs rinktis saugesnes grąžas. Dėl to FED retorika svarbi ne tik JAV, bet ir Europai bei besivystančioms ekonomikoms.

    Vis dėlto JAV ekonomika kol kas labiau lėtėja, nei traukiasi. Darbo rinka rodo vėsimo požymius, tačiau bendras aktyvumas išlieka pakankamai atsparus, todėl FED tenka balansuoti tarp infliacijos suvaldymo ir rizikos per smarkiai pristabdyti augimą.

    Visos akys į Kevino Warsho žodžius

    Po sprendimo žiniasklaidai kalbėsi FED vadovas Kevinas Warshas, o būtent jo formuluotės gali nulemti rinkų kryptį. Investuotojai vertins, ar akcentuojama būtinybė sparčiau grąžinti infliaciją prie 2 proc. tikslo, ar labiau pabrėžiama kantrybė ir duomenų svarba.

    „Aš iš anksto nesprendžiu posėdžių, tačiau Federaliniame rezerve aiškiai pasakėme, kad užtikrinsime kainų stabilumą“, – sakė Kevinas Warshas.

    Įtampą didina ir politinis fonas prieš rinkimus: FED tradiciškai siekia išlaikyti nepriklausomumą ir vengti veiksmų, kurie galėtų būti interpretuojami kaip įsikišimas į politinį procesą. Dėl to sprendimas dėl palūkanų gali būti nukeltas, tačiau rinkos pasirengusios staigiems pokyčiams, jei infliacijos duomenys vėl nustebintų į viršų.

    Artimiausias svarbus testas laukia netrukus po posėdžio, kai bus skelbiami JAV ekonomikos augimo ir FED ypač stebimo PCE infliacijos rodikliai. Jei jie patvirtins, kad kainų spaudimas išlieka užsispyręs, gruodžio palūkanų kėlimas vėl gali tapti baziniu scenarijumi.

  • Bitcoin stabilizuojasi po švelnesnių PCE duomenų: mažėja spalio FED palūkanų kėlimo tikimybė

    Bitcoin stabilizuojasi po švelnesnių PCE duomenų: mažėja spalio FED palūkanų kėlimo tikimybė

    Bitcoin pastarosiomis valandomis išlaikė gana stabilų kursą, kai JAV paskelbti PCE infliacijos duomenys pasirodė švelnesni, nei laukta, ir sumažino rinkos lūkesčius dėl dar vieno FED palūkanų normų kėlimo spalį. Investuotojai tokią statistiką paprastai vertina kaip signalą, kad pinigų politika gali būti ne tokia griežta, o tai palankiau rizikingesniam turtui.

    JAV PCE kainų indeksas rugpjūtį, palyginti su liepa, augo 0,3 proc., o metinis rodiklis siekė 3,4 proc. Tuo metu bazinis PCE, į kurį FED dažniau orientuojasi vertindamas infliacijos kryptį, per mėnesį didėjo 0,2 proc., o per metus siekė 3,0 proc.

    Kas keičiasi dėl FED lūkesčių?

    Rinkose silpnesnė infliacija dažnai reiškia mažesnę tikimybę, kad palūkanos bus keliamos dar kartą artimiausiame posėdyje. Strategai atkreipia dėmesį, kad jei ir kiti artėjantys kainų rodikliai patvirtins lėtėjimo kryptį, spaudimas FED dar kartą griežtinti politiką gali sumažėti.

    „0,2 proc. mėnesinis bazinio PCE augimas yra palanki žinia FED. Jei ir rugsėjo CPI rodys tą pačią kryptį, spaudimas kelti palūkanas spalį mažėja“, – sakė Arbitrum Foundation investavimo strategijos vadovas Brendanas Ma.

    Kas laiko kriptoturtą vietoje?

    Nors švelnesni infliacijos duomenys gali būti palankūs bitcoin ir kitiems rizikos aktyvams, foną vis dar apsunkina išaugę JAV iždo vertybinių popierių pajamingumai. Aukštesnės grąžos saugesnėse priemonėse dažnai „atitraukia“ dalį kapitalo nuo rizikingesnių rinkų, todėl kriptovaliutoms tampa sunkiau tęsti spartų kilimą.

    Rinkos dalyviai taip pat pastebi, kad bitcoin svyravimai išlieka arti metų žemumų, o pasirinkimo sandorių nuotaikos iš esmės neutralios. Tai rodo, kad prieš infliacijos duomenis investuotojai nebuvo aiškiai susistatę nei ryškiam kilimui, nei staigesniam kritimui.

    ETF ir tokenizuotos obligacijos palaiko paklausą

    Kriptovaliutų rinką toliau remia didėjanti institucinė prieiga ir infrastruktūra, įskaitant ETF produktus bei realaus pasaulio turto tokenizavimo kryptį. Pastaroji tema rinkoje ypač siejama su tokenizuotomis JAV iždo vertybinių popierių priemonėmis, kurios investuotojams leidžia patogiau naudotis trumpalaikių obligacijų grąža.

    Analitikai pažymi, kad jei palūkanų normų trajektorija švelnėtų, laikui bėgant tai galėtų sumažinti naujai išleidžiamų trumpalaikių iždo vertybinių popierių grąžas. Tokiu atveju dalis kapitalo, ieškodama didesnio potencialaus prieaugio, galėtų dažniau sugrįžti į rizikingesnius aktyvus, tarp jų ir kriptovaliutas.

    Publikavimo metu bitcoin kaina siekė apie 71 000 eurų ir per 24 valandas kito nežymiai. Ether buvo apie 2 300 eurų, o XRP per parą smuko maždaug 2 proc. iki maždaug 1,30 euro.

    Tuo pat metu platesnėje rinkoje matyti ir pelnų fiksavimo signalai: dalis investuotojų po didesnių kilimų perkelia altkoinus į biržas, kas neretai didina trumpalaikį spaudimą kainoms. „Ryškėja pelnų fiksavimo spaudimas, o septynių dienų altkoinų įplaukų į biržas transakcijos pasiekė aukščiausią lygį nuo 2025 metų spalio“, – sakė Nexo Dispatch analitikas Iliya Kalchev.

  • Naftos kainos šauna aukštyn: įtampa dėl Hormuzo sąsiaurio purto akcijas ir obligacijas

    Naftos kainos šauna aukštyn: įtampa dėl Hormuzo sąsiaurio purto akcijas ir obligacijas

    Antradienį tarptautinės naftos kainos kilo toliau, o rinkas papildomai sukrėtė augantys vyriausybių obligacijų pajamingumai. Investuotojai vertina didėjančią riziką, kad sutrikimai Artimuosiuose Rytuose vėl pakurstys infliaciją ir privers centrinius bankus ilgiau laikyti aukštas palūkanas.

    Didžiausias nerimo šaltinis išlieka derybos tarp JAV ir Irano bei neapibrėžtumas dėl Hormuzo sąsiaurio, per kurį keliauja reikšminga pasaulinės naftos ir naftos produktų dalis. Bet kokie trikdžiai šiame maršrute paprastai greitai persiduoda į degalų, transporto ir draudimo kaštus, o galiausiai ir į vartotojų kainas.

    „Kol nėra aiškaus susitarimo dėl laivybos saugumo Hormuzo sąsiauryje, nafta išliks jautri bet kokioms žinutėms iš derybų“, – sakė rinkų analitikai.

    „Brent“ rūšies nafta prekybos metu brango beveik 2 proc. ir perkopė 107 JAV dolerių už barelį ribą, o JAV WTI kilo apie 1,8 proc. iki daugiau nei 94 JAV dolerių. Perskaičiavus, tai atitinka maždaug 98 eurus už „Brent“ barelį ir apie 86 eurus už WTI barelį, jei taikomas apytikris 0,92 euro už JAV dolerį kursas.

    Naftos brangimas atgaivino infliacijos baimes ir sustiprino lūkesčius, kad JAV Federalinis rezervų bankas gali dar kartą kelti palūkanas. Dėl to rinkose fiksuotas ryškus obligacijų išpardavimas, kuris automatiškai kelia pajamingumus ir brangina skolinimąsi.

    JAV 10 metų iždo obligacijų pajamingumas buvo pakilęs virš 5,27 proc., pasiekdamas aukščiausią lygį per beveik du dešimtmečius. Dvejų metų JAV obligacijų pajamingumas taip pat šoktelėjo arti 5 proc., o Vokietijos 10 metų obligacijų pajamingumas priartėjo prie 3,62 proc., aukščiausio lygio nuo 2009 metų vasaros.

    Brangesnis skolinimasis ir spaudimas akcijoms

    Obligacijų pajamingumai yra vienas svarbiausių orientyrų, nuo kurių priklauso paskolų kaina visoje ekonomikoje. Kylant pajamingumams, brangsta būsto paskolos, įmonių finansavimas ir valstybių skolinimasis, todėl augimo perspektyvos tampa trapesnės.

    Tuo pat metu didesnės palūkanos mažina akcijų patrauklumą, nes investuotojai gali gauti didesnę grąžą iš mažesnės rizikos instrumentų. Būtent todėl akcijų rinkos pastaruoju metu jautriai reaguoja į kiekvieną duomenų publikaciją apie infliaciją ir darbo rinką.

    Europoje prekybos pradžia buvo nevienareikšmė: „Euro Stoxx 50“ beveik nekito, o platesnis „Stoxx 600“ kiek kilo. Tuo metu Prancūzijos CAC 40 ir Vokietijos DAX indeksai smuko apie 0,5 proc., atspindėdami didesnį jautrumą palūkanų normų lūkesčiams.

    Azija ir centrinių bankų signalai

    Azijos biržose vyravo nuosaikesnės nuotaikos: Japonijos „Nikkei 225“ krito apie 1,3 proc., Pietų Korėjos „Kospi“ leidosi apie 0,9 proc., o Honkongo „Hang Seng“ smuko apie 0,6 proc. Investuotojai regione vertino ir pasaulinių palūkanų trajektoriją, ir energijos kainų poveikį importuojančioms ekonomikoms.

    Australijos centrinis bankas antradienį padidino bazinę palūkanų normą 0,25 procentinio punkto iki 4,6 proc., aukščiausio lygio per 15 metų. Bankas atkreipė dėmesį, kad brangstantys degalai kelia kainas plačiu mastu, o infliacijos spaudimas išlieka atkaklus.

    Investuotojai artimiausiomis dienomis laukia naujų JAV infliacijos ir užimtumo rodiklių, kurie gali nulemti tolimesnius Federalinio rezervų banko sprendimus. Jei duomenys patvirtins, kad kainų augimas vėl stiprėja, rinkose gali išlikti padidėjęs svyravimas tiek obligacijose, tiek akcijose, o energijos kainos gali dar labiau išauginti spaudimą vartotojų biudžetams.

  • Europos biržos raudonuoja: krenta nafta, traukiasi obligacijų pajamingumai – kas toliau?

    Europos biržos raudonuoja: krenta nafta, traukiasi obligacijų pajamingumai – kas toliau?

    Rinkos atvėso po ralio

    Europos akcijų biržos penktadienį pradėjo prekybą nuosaikiais nuostoliais, investuotojams po ankstesnės dienos kilimo fiksuojant pelnus ir vertinant naujausius centrinių bankų signalus. Nuotaikas papildomai veikė atslūgusi įtampa žaliavų rinkoje ir svyruojantys obligacijų pajamingumai.

    Platus Europos indeksas STOXX 600 ankstyvoje prekyboje smuko apie 0,2 proc. Tuo metu Vokietijos DAX krito apie 0,42 proc., EURO STOXX 50 – apie 0,19 proc., Prancūzijos CAC 40 – apie 0,34 proc., Jungtinės Karalystės FTSE 100 – apie 0,18 proc.

    Daug dėmesio – duomenims ir palūkanoms

    Rinkos dalyviai stebėjo ekonominius rodiklius, kurie signalizuoja, ar infliacijos spaudimas iš tiesų silpsta. Jungtinėje Karalystėje rugpjūtį mažmeninės prekybos apimtys, palyginti su liepa, augo 0,5 proc., o per metus – 2,4 proc., pranokdamos lūkesčius.

    Vokietijoje gamintojų kainos per metus pakilo 4,6 proc., o tai investuotojams priminė, kad kainų spaudimas tiekimo grandinėse gali išlikti ilgiau, nei norėtų rinkos. Tokie duomenys paprastai didina tikimybę, kad palūkanų normos ilgiau išliks aukštesniame lygyje.

    Obligacijų rinka ir nafta keičia toną

    Po pastaruoju metu matyto išsipardavimo obligacijų rinkose situacija kiek stabilizavosi: JAV 10 metų obligacijų pajamingumas traukėsi iki maždaug 4,94 proc., o Japonijos analogiškas rodiklis smuktelėjo iki maždaug 2,97 proc. Euro zonoje pajamingumai išliko aukšti: Vokietijos 10 metų obligacijos siekė apie 3,49 proc., Prancūzijos – apie 4,47 proc., Italijos – apie 4,36 proc.

    Naftos kainos taip pat leidosi, o tai sumažino infliacines baimes ir bent iš dalies palengvino spaudimą akcijoms. „Brent“ naftos ateities sandoriai Europos rytą smuko daugiau nei 2 proc. iki maždaug 92 eurų už barelį, o JAV etaloninė nafta krito beveik 2 proc. iki maždaug 90 eurų už barelį.

    „Rinkos šiandien bando suderinti du dalykus: mažėjančią žaliavų įtampą ir vis dar griežtą pinigų politikos kryptį“, – sakė rinkos analitikas.

    Japonijos sprendimas ir auksas

    Azijoje dėmesio centre atsidūrė Japonijos centrinis bankas, kuris bazinę palūkanų normą pakėlė nuo 1,0 iki 1,25 proc. – iki aukščiausio lygio per 31 metus. Tokie sprendimai svarbūs pasaulinėms rinkoms, nes gali keisti kapitalo srautus ir finansavimo kainą tarptautiniams investuotojams.

    Mažėjant JAV ir Japonijos obligacijų pajamingumams, brangieji metalai sulaukė palaikymo. Auksas brango apie 1,2 proc., o sidabras – apie 2,8 proc., investuotojams ieškant apsidraudimo priemonių svyruojant palūkanų normų lūkesčiams.

    JAV akcijų rinkoje ketvirtadienį nuotaikos gerėjo: S&P 500 ūgtelėjo 1,1 proc., „Dow Jones“ pridėjo 0,6 proc., o „Nasdaq“ šoktelėjo 1,7 proc. Investuotojus iš dalies nuramino atslūgusios naftos kainos ir kiek sušvelnėjęs spaudimas obligacijų rinkoje.

  • Japonija pakėlė palūkanas iki 31 metų aukštumų: ką tai žada jenai ir pasaulio rinkoms?

    Japonija pakėlė palūkanas iki 31 metų aukštumų: ką tai žada jenai ir pasaulio rinkoms?

    Sprendimas, kurio laukė rinkos

    Japonijos centrinis bankas per pinigų politikos posėdį pakėlė bazinę palūkanų normą iki 1,25 proc. nuo 1,0 proc. Tai aukščiausias lygis per maždaug 31 metus, o sprendimas iš esmės buvo įkainotas finansų rinkose.

    Žingsnis žymi tęsiamą Japonijos pinigų politikos normalizavimą po dešimtmečių, kai palūkanos buvo laikomos arti nulio arba žemiau jo. Tokia politika ilgai buvo skirta skatinti skolinimąsi ir vartojimą, kad ekonomika išsivaduotų iš defliacijos.

    Infliaciją kaitina energijos kainos

    Pastaraisiais mėnesiais infliacinis spaudimas Japonijoje sustiprėjo, o vienu svarbiausių veiksnių tapo išaugusios naftos kainos. Dėl geopolitinės įtampos Artimuosiuose Rytuose naftos brangimas ypač skaudžiai veikia Japoniją, kuri didžiąją dalį energijos išteklių importuoja.

    Japonijos centrinis bankas yra įvardijęs apie 2 proc. infliacijos tikslą, o dabartinis kainų augimas priartėjęs prie šio lygio. Vis dėlto dalis vartotojų akcentuoja, kad labiausiai juntamas brangimas degalų ir su nafta susijusiose prekėse bei paslaugose.

    Jenos kursas ir JAV spaudimas

    Silpnesnė jena pastaruoju metu išlieka jautria tema tarptautinėje darbotvarkėje, o analitikai nurodo, kad JAV ragino Japoniją ryžtingiau kelti palūkanas. Viena priežasčių – baimė, kad ilgalaikė žemų palūkanų politika skatina kapitalo nutekėjimą ir dar labiau spaudžia jenos kursą.

    Pastaruoju metu doleris buvo prekiaujamas apie 155 jenų lygiu, o metų pradžioje kursas buvo perkopęs 160 jenų ribą. Rinkos dalyviai taip pat atkreipia dėmesį, kad šalys buvo ėmusios koordinuotų veiksmų siekdamos stabilizuoti jeną.

    „Sprendimas kelti palūkanas rodo, kad centrinis bankas vis rimčiau vertina infliacijos rizikas ir valiutos silpnėjimą“, – sako rinkos analitikai.

    Kas toliau: dar vienas kėlimas?

    Ekonomistų vertinimu, Japonijos centrinis bankas gali dar kartą pakelti palūkanas vėliau šiais metais arba kitų metų pradžioje, jei infliacija išliks apie tikslą, o energijos kainos išliks aukštos. Tokiu atveju brangtų skolinimasis, bet kartu atsirastų daugiau argumentų jenos stiprėjimui.

    Sprendimo paskelbimą palankiai sutiko ir akcijų rinka: Tokijo biržos indeksas „Nikkei 225“ po naujienos kilo. Investuotojai signalą vertina kaip aiškesnę kryptį dėl Japonijos pinigų politikos, kuri ilgą laiką ryškiai skyrėsi nuo JAV ir Europos centrinių bankų.

    Tą pačią savaitę palūkanas kėlė ir JAV Federalinis rezervų bankas, pirmą kartą nuo 2023 metų, siekdamas mažinti įsisenėjusią infliaciją. Skirtingų regionų sprendimai rodo, kad kova su kainų augimu vėl tampa vienu svarbiausių pasaulio centrinių bankų prioritetų.

  • Fed netikėtai pakėlė palūkanas: vienbalsis sprendimas kerta per Trumpą ir siunčia žinią rinkoms

    Fed netikėtai pakėlė palūkanas: vienbalsis sprendimas kerta per Trumpą ir siunčia žinią rinkoms

    JAV centrinis bankas Federalinis rezervų bankas (Fed) pirmą kartą nuo 2023 metų pakėlė bazines palūkanų normas, nors Baltieji rūmai pastaraisiais mėnesiais viešai ragino jas mažinti. Federalinis atvirosios rinkos komitetas (FOMC) sprendimą priėmė vienbalsiai, 12 narių balsavus už.

    Palūkanų normų intervalas padidintas 0,25 procentinio punkto iki 3,75–4,0 proc. Fed pabrėžė, kad infliacija išlieka padidėjusi, o šis žingsnis turėtų padėti greičiau sugrąžinti kainų augimą prie 2 proc. tikslo.

    Kas pastūmėjo Fed keisti kursą

    Sprendimas užbaigė kelis mėnesius trukusią pauzę, kai palūkanos buvo laikomos 3,5–3,75 proc. intervale. Rinkos didesnės intrigos neįžvelgė, nes didžioji dalis investuotojų palūkanų didinimą jau buvo įkainoję.

    Fed argumentacija remiasi duomenimis: institucija akcentavo, kad ekonominė veikla plečiasi tvirtu tempu, vartojimas išlieka atsparus, o darbo rinka nepraranda impulso. Toks tonas mažina riziką, kad griežtesnė politika būtų aiškinama kaip grėsmė augimui.

    Trumpa žinutė, kietas signalas

    Ne mažiau dėmesio sulaukė ir komunikacija: Fed pranešimas buvo neįprastai trumpas, be detalių užuominų apie būsimus žingsnius. Toks formatas rinkoms dažnai reiškia, kad komitetas nori palikti maksimalų lankstumą, o kartu parodyti ryžtą.

    Pranešime pabrėžta, kad kainų stabilumas yra prioritetas, o sprendimu siekiama laiku sugrįžti prie 2 proc. tikslo. Formuluotė apie greitesnį grįžimą leidžia suprasti, kad ankstesnis infliacijos slūgimas, Fed vertinimu, vyko per lėtai.

    Politinė įtampa dėl palūkanų

    Sprendimas taip pat paaštrino politinę liniją tarp Fed vadovo Kevino Warsho ir JAV prezidento Donaldo Trumpo, kuris socialiniuose tinkluose kartojo, kad palūkanos JAV turėtų būti gerokai mažesnės. Centrinio banko nepriklausomumas JAV sistemoje laikomas kertiniu, todėl atviras spaudimas iš politikų paprastai vertinamas jautriai.

    „Palūkanų normos Jungtinėse Valstijose turėtų būti 1 proc. arba dar mažesnės“, – sakė Donaldas Trumpas.

    Fed sprendimas vienbalsiu balsavimu svarbus ir tuo, kad pašalina interpretacijas apie vidinį susiskaldymą. Kai nėra nė vieno prieštaraujančio balso, signalas rinkoms dažniausiai skamba taip: komitetas mato pakankamai aiškią infliacijos riziką, kad prisiimtų griežtesnės politikos kainą.

    FOMC prognozių grafikas rodo, kad dalis pareigūnų iki metų pabaigos mato dar vieno 0,25 procentinio punkto didinimo tikimybę. Ilgesnio laikotarpio projekcijos taip pat leidžia suprasti, kad neutrali palūkanų norma gali būti aukštesnė nei manyta anksčiau, o tai reikštų brangesnį skolinimąsi ilgesniam laikui.

    Praktinėje plotmėje palūkanų kėlimas per finansų sistemą paprastai keliauja keliais kanalais: brangsta kintamos palūkanos, griežtėja įmonių finansavimo sąlygos, o obligacijų pajamingumai linkę kilti. Tačiau trumpuoju laikotarpiu rinkų reakcija gali būti rami, jei sprendimas buvo plačiai laukiamas.

  • Fed pakėlus palūkanas, Europos biržos sužaliavo: doleris stiprėja, įtampa dėl infliacijos

    Fed pakėlus palūkanas, Europos biržos sužaliavo: doleris stiprėja, įtampa dėl infliacijos

    Europos akcijų biržos ketvirtadienio rytą startavo kilimu, nors Volstrite prieš tai vyravo kritimas po JAV Federalinio rezervų banko sprendimo pirmą kartą per daugiau nei trejus metus padidinti bazines palūkanų normas. Investuotojai regione signalus priėmė palyginti ramiai, tačiau rinkų dėmesys greitai persimetė į valiutas ir obligacijų pajamingumus.

    Platesni Europos indeksai „Euro Stoxx 50“ ir „Stoxx 600“ sesijos pradžioje kilo daugiau nei 0,6 proc. Pagrindiniai indeksai Prancūzijoje, Vokietijoje, Italijoje, Ispanijoje, Nyderlanduose ir Šveicarijoje taip pat judėjo į viršų, o Londono „FTSE 100“ išsiskyrė didesniu, daugiau nei 1 proc. šuoliu.

    Prancūzijos rinkoje stipriau brango pramonės ir automobilių gamintojų akcijos: „Renault“ kilo daugiau nei 2 proc., „Stellantis“ – apie 1,6 proc., „Schneider Electric“ – apie 1,3 proc. Tuo pat metu technologijų sektoriuje fiksuotas išsiskiriantis spaudimas, pavyzdžiui, „Dassault Systèmes“ akcijos smuko apie 2,4 proc.

    Toks Europos optimizmas pasirodė po labiau nervingos dienos JAV: „Dow Jones“ indeksas trečiadienį krito apie 1,2 proc., „S&P 500“ – apie 0,4 proc., o „Nasdaq“ beveik nekito. Azijoje naktį vyravo mišrios nuotaikos: Tokijo „Nikkei 225“ kilo apie 0,2 proc., Seulo „Kospi“ – apie 0,9 proc., tačiau Honkongo „Hang Seng“ traukėsi apie 0,7 proc., o Šanchajaus indeksas – apie 0,4 proc.

    Rinkoms svarbiausia – doleris ir pajamingumai

    Didesni judesiai išryškėjo valiutų ir skolos vertybinių popierių rinkose. JAV doleris pakilo į aukščiausią lygį per maždaug septynias savaites, o šį šuolį sustiprino po sprendimo pašokę trumpesnio laikotarpio JAV iždo obligacijų pajamingumai.

    Euras ryte buvo silpnesnis, jo kursas JAV dolerio atžvilgiu krito apie 0,5 proc. iki maždaug 1,146. Praktikoje stipresnis doleris gali palengvinti Europos eksportuotojų konkurencingumą JAV rinkoje, tačiau kartu brangina doleriais įkainojamas žaliavas, ypač energijos išteklius.

    Obligacijų rinkoje dvejų metų JAV iždo obligacijų pajamingumas, laikomas jautriausiu palūkanų lūkesčiams, pakilo maždaug iki 4,72 proc. nuo apie 4,67 proc. prieš sprendimą ir laikėsi netoli šio lygio. Dešimties metų pajamingumas sukosi ties maždaug 5 proc. riba, atspindėdamas ir energijos kainų rizikas, ir investuotojų nerimą dėl JAV fiskalinės padėties.

    Ko tikisi investuotojai toliau?

    Rinkos dalyviai vis dažniau vertina, kad palūkanų didinimo ciklas gali nesibaigti vienu sprendimu. Pagal išvestinių priemonių kainodarą investuotojai pilnai įskaičiuoja dar vieną palūkanų kėlimą iki gruodžio, o galimybę, kad tai įvyks jau spalį, vertina maždaug kaip 50 proc.

    Vienu iš svarbių artimiausių impulsų Europai turėjo tapti Anglijos banko posėdis, kur tikėtasi palūkanų normų palikimo tame pačiame lygyje. Tuo metu Japonijos banko sprendimo investuotojai laukė penktadienį, o rinkose sklandė lūkesčiai, kad Japonija gali imtis griežtesnės politikos žingsnių.

    Analitikai pabrėžia, kad geopolitinė įtampa Artimuosiuose Rytuose ir energijos kainų jautrumas išlieka viena didžiausių rizikų infliacijos trajektorijai, todėl centriniai bankai gali būti priversti ilgiau išlaikyti griežtesnę pinigų politiką. Tokia aplinka ypač svarbi euro zonos įmonėms, kurių kaštai priklauso nuo importuojamų žaliavų, o finansavimo sąnaudos – nuo obligacijų pajamingumų.