Tag: Federalinis rezervų bankas

  • Warsho pirmasis Jackson Hole: rekordinė JAV skola, iždo gelbėjimas ir įkyriai aukšta infliacija

    Warsho pirmasis Jackson Hole: rekordinė JAV skola, iždo gelbėjimas ir įkyriai aukšta infliacija

    JAV centrinio banko vadovas Kevinas Warshas penktadienį Jackson Hole simpoziume pirmą kartą sakys pagrindinę kalbą, kai ilgalaikės skolinimosi kainos išlieka padidėjusios, o infliacija vis dar negrįžta prie 2 proc. tikslo. Investuotojai iš šio pasirodymo tikisi aiškesnio signalo, ar Federalinis rezervų bankas pasirengęs griežtinti politiką.

    Jackson Hole simpoziumą nuo 1978 metais rengia Kanzaso miesto Federalinis rezervų bankas, o nuo 1982 metų jis vyksta Vajominge, Jackson Lake Lodge konferencijų centre. Į renginį susirenka apie 120 centrinių bankų vadovų, ekonomistų ir politikos formuotojų iš daugiau nei 70 valstybių, todėl bet koks tonas ar formuluotė gali paveikti rinkų lūkesčius.

    Šių metų tema skirta finansų inovacijoms, mokėjimams ir jų reikšmei politikai, tačiau kontekstas akivaizdžiai monetarinis. Jackson Hole tradiciškai vyksta tarp Federalinio atvirosios rinkos komiteto posėdžių, todėl pirmininko kalba tampa viena iš retų progų pakoreguoti rinkų „kompasą“ be oficialaus sprendimo dėl palūkanų.

    Warshas viešai pabrėžia, kad tikslas nesikeičia.

    „Nėra jokio minkšto infliacijos tikslo. Yra tikslas, ir jis yra 2 proc.“, – sakė K. Warshas.

    Tačiau rinkoms svarbiausia ne kryptis, o kelias. JAV centrinis bankas šiuo metu peržiūri savo veiklos principus ir komunikaciją, todėl pirmininkas vengia detalių išankstinių gairių, kurios anksčiau padėdavo sumažinti netikėtumus finansų rinkose.

    Naujausi duomenys spaudimą tik didina: asmeninio vartojimo išlaidų kainų indeksas, kurį Federalinis rezervų bankas laiko pagrindiniu rodikliu, liepą augo sparčiau nei tikėtasi, o metinis tempas išliko gerokai virš 2 proc. ribos. Bazinė infliacija taip pat laikosi aukščiau tikslo, todėl klausimas, ar palūkanos pakankamai riboja ekonomiką, išlieka atviras.

    Liepos mėnesį Federalinis atvirosios rinkos komitetas palūkanas paliko 3,50–3,75 proc. intervale, tačiau dalis regioninių bankų vadovų pasisakė už didinimą. Tuo pat metu išvestinių priemonių rinkoje matyti atsargesni lūkesčiai dėl griežtinimo, o šis skirtumas ir yra viena priežasčių, kodėl Jackson Hole kalba laikoma itin jautria.

    Obligacijų rinka tapo nervų centru

    Didžiausias testas persikėlė į ilgalaikių JAV valstybės obligacijų segmentą. JAV valstybės skola perkopė 40 trilijonų JAV dolerių, tai yra apie 36,8 trilijono eurų, o 10 ir 30 metų obligacijų pajamingumų šuoliai didina skolinimosi kainą visoje ekonomikoje nuo būsto paskolų iki verslo finansavimo.

    Ši dinamika privertė veikti JAV iždą. Iždo sekretorius Scottas Bessentas paskelbė ketinantis bent padvigubinti 10–30 metų trukmės obligacijų supirkimus antrinėje rinkoje nuo 1,8 milijardo eurų iki 3,7 milijardo eurų per operaciją, taip mažinant ilgalaikių vertybinių popierių pasiūlą ir siekiant numušti pajamingumus.

    Vis dėlto rinka sureagavo nevienareikšmiškai: pajamingumai vėliau vėl kilo, todėl Bessentas viešai leido suprasti, kad iždas, reikalui esant, galėtų įsikišti didesne apimtimi. Susidaro neįprasta įtampa, kai fiskalinė institucija bando slopinti ilgalaikių palūkanų kilimą, o centrinis bankas gali būti linkęs leisti rinkai „padaryti dalį darbo“ griežtinant finansines sąlygas.

    Aukso ir bitkoino šuolis siunčia signalą

    Kai investuotojai pradeda abejoti, ar skola gali būti valdoma be infliacijos „pagalbos“, rinkoje stiprėja vadinamoji valiutos nuvertėjimo logika, kai ieškoma aktyvų, kurių pasiūla nėra lengvai plečiama. Tokiose fazėse dažnai brangsta auksas, stiprėja kriptovaliutų paklausa, o valiuta patiria spaudimą.

    Rugpjūtį auksas pabrango apie 15 proc. ir fiksavo vieną stipriausių mėnesių per kelis dešimtmečius, o bitkoinas šoktelėjo daugiau nei 25 proc., pasiekdamas naujas aukštumas. Kartu JAV dolerio indeksas, lyginantis dolerį su šešiomis pagrindinėmis valiutomis, judėjo žemyn, o šių signalų kombinacija rinkoms dažnai reiškia tą patį: infliacijos rizika nėra iki galo suvaldyta.

    Kodėl tai svarbu Europai

    Jackson Hole dėmesingai stebės ir Europa, nes JAV palūkanų kryptis daro įtaką dolerio kursui, kapitalo srautams ir pasaulinėms finansavimo sąlygoms. Europos Centrinio Banko atstovai taip pat dalyvaus diskusijose, nors oficialiai akcentas šiemet nukreiptas į mokėjimų ateitį ir finansų inovacijas.

    Artimiausių sprendimų kalendorius sudėlioja papildomą įtampą: ECB skelbia savo posėdžių protokolus, o kitas sprendimas dėl palūkanų numatytas netrukus po to, kai rinka jau bus „suvirškinusi“ Warsho žinutes. Griežtesnis tonas Jackson Hole gali sustiprinti dolerį ir sugriežtinti globalias finansines sąlygas, o tai Europai reikštų sudėtingesnį balansą tarp augimo ir infliacijos.

    Dėl to penktadienio kalba nebėra vien tradicinis centrinio banko pasisakymas. Tai testas, ar Federalinis rezervų bankas gali įtikinti rinkas, kad 2 proc. infliacijos tikslas išlieka realus, o pasirinktas kelias yra pakankamai patikimas ir nuoseklus.
  • Bitcoin virš 80 000 eurų: įplaukos į ETF kelia optimizmą, bet analitikai perspėja dėl rizikų

    Bitcoin virš 80 000 eurų: įplaukos į ETF kelia optimizmą, bet analitikai perspėja dėl rizikų

    Bitcoin kaina šią savaitę išsilaikė virš 80 000 eurų ribos po šuolio į kelių mėnesių aukštumas. Rinkos dalyviai atkreipia dėmesį, kad pastarąjį judėjimą palaikė išaugusios įplaukos į neatidėliotinus bitcoin ETF ir pagerėjusi bendra rizikingų aktyvų nuotaika.

    Pastarųjų dienų ralis sutapo su JAV iždo sprendimais, kurie rinkose buvo interpretuojami kaip galintys mažinti įtampą obligacijų rinkoje ir švelninti finansines sąlygas. Toks fonas dažnai sustiprina rizikingesnių aktyvų, įskaitant kriptovaliutas, paklausą, tačiau dalis analitikų ragina šį impulsą vertinti atsargiai.

    Ar tai jau bulių rinka?

    Dalies tyrėjų vertinimu, judėjimas virš 80 000 eurų labiau primena pasivijimo sandorį, o ne aiškų naujo augimo ciklo startą. Jų teigimu, bitcoin kurį laiką atsiliko nuo kitų rizikingų aktyvų, todėl dabartinis kilimas gali būti bandymas grįžti į bendrą rinkos trendą.

    Kiti rinkos stebėtojai pabrėžia, kad tvirtą bulių rinkos patvirtinimą suteiktų ilgesnį laiką išsilaikanti gerokai aukštesnė kaina ir aiškesni signalai dėl pinigų politikos švelninimo. Kol kas rizikų sąrašas išlieka platus: ribotas likvidumas, užsitęsusi infliacija ir geopolitiniai veiksniai gali greitai pakeisti investuotojų apetitą.

    Kas dar gali nulemti kryptį

    Rinkos dalyviai pabrėžia, kad vien kainos lygiai ne visada parodo tikrąjį vaizdą, todėl daug dėmesio skiriama makroekonominiams rodikliams. Ypač svarbios infliacijos publikacijos ir obligacijų pajamingumų kryptis, nes jos tiesiogiai veikia dolerio stiprumą, skolinimosi kainą ir kapitalo srautus į rizikingus aktyvus.

    Analitikai taip pat stebi, ar ETF įplaukos išlieka nuoseklios, ir ar didėja aktyvumas kriptovaliutų biržose bei išvestinių priemonių rinkoje. Jei šie signalai sutaptų su švelnesniu centrinių bankų tonu ir mažėjančiais ilgalaikių obligacijų pajamingumais, ralis galėtų įgauti daugiau tvarumo.

    Tuo metu platesnė kriptovaliutų rinka taip pat rodo gyvybės ženklus: augant bitcoin, dažnai suaktyvėja ir alternatyvūs žetonai. Vis dėlto investuotojams primenama, kad staigūs kilimai gali būti lydimi ir staigių korekcijų, todėl trumpalaikė euforija nebūtinai reiškia ilgalaikę tendenciją.

  • Auksas ir sidabras šauna į viršų: JAV skola perkopė 34,4 trln. eurų, rinkos dreba

    Auksas ir sidabras šauna į viršų: JAV skola perkopė 34,4 trln. eurų, rinkos dreba

    Rugpjūtį taurieji metalai tapo viena ryškiausių rinkų temų: auksas ir sidabras brango, investuotojams ieškant saugesnių užuovėjų. Šį judėjimą stiprino silpnėjantis JAV doleris, auganti JAV valstybės skola ir mažėjančios palūkanų kėlimo prognozės.

    Auksas po metų pradžios šuolio buvo patyręs ryškesnę korekciją, tačiau vasarą atsigavo, o didžioji dalis kilimo įvyko būtent rugpjūtį. Investuotojai paprastai palankiau vertina auksą, kai mažėja obligacijų pajamingumai, nes šis aktyvas neneša palūkanų.

    Sidabro kainų svyravimai buvo dar aštresni: po staigaus kritimo vasaros viduryje metalas smarkiai atšoko ir rugpjūtį demonstravo spartesnį kilimą nei auksas. Dalis rinkos dalyvių sidabrą vertina ir kaip pramoninį metalą, todėl jo kaina dažniau reaguoja į lūkesčius dėl ekonomikos ciklo.

    Skola peržengė 34,4 trln. eurų

    Impulsą tauriųjų metalų brangimui sustiprino žinios apie JAV iždo sprendimą didinti 10–30 metų trukmės skolos vertybinių popierių supirkimus antrinėje rinkoje. Vienos operacijos apimtis padidinta iki mažiausiai 3,4 mlrd. eurų, o tikslas – raminti įsitempusią obligacijų rinką.

    Beveik tuo pat metu paskelbta, kad JAV nacionalinė skola pirmą kartą viršijo 34,4 trln. eurų ribą. Toks derinys atgaivino diskusijas apie ilgalaikį skolos poveikį pasitikėjimui valiuta ir paskatino dalį investuotojų grįžti prie vadinamosios apsidraudimo nuo valiutos nuvertėjimo strategijos.

    Palūkanų lūkesčiai keičia kainas

    Rinkos nuotaikas pakeitė ir silpnesni JAV makroekonominiai rodikliai: darbo rinkos bei mažmeninės prekybos duomenys, taip pat nuosaikesnė infliacijos dinamika. Dėl to prekybininkai sumažino tikimybę, kad artimiausiame posėdyje JAV centrinis bankas dar kartą didins palūkanas.

    Krintant ilgalaikių obligacijų pajamingumams, didėja tauriųjų metalų patrauklumas, nes mažėja alternatyvių, palūkanas generuojančių investicijų grąža. Papildomą paklausą rinkoje palaiko ir institucinių investuotojų srautai, o centriniai bankai bei fondai pastaraisiais metais dažnai didino tauriųjų metalų dalį rezervuose.

  • Rinkos sulaikiusios kvapą: nafta ir auksas brangsta, investuotojai laukia JAV infliacijos

    Rinkos sulaikiusios kvapą: nafta ir auksas brangsta, investuotojai laukia JAV infliacijos

    Nafta brangsta dėl geopolitikos

    Trečiadienį pasaulio biržose nuotaikos išliko nevienodos: dalis Azijos indeksų kilo, o Volstritas atsitraukė nuo neseniai pasiektų rekordų. Investuotojų dėmesį prikaustė brangstanti nafta ir artėjantys JAV infliacijos duomenys, galintys pakeisti palūkanų normų lūkesčius.

    Brent rūšies naftos kaina ankstyvoje prekyboje pakilo apie 0,9 proc. iki maždaug 78 eurų už barelį, o JAV etaloninė WTI nafta brango iki maždaug 73 eurų. Energetikos rinkoje įtampą palaiko neramumai aplink svarbiausius jūrų kelius ir derybų dėl karo su Iranu pabaigos neapibrėžtumas.

    Pastaraisiais mėnesiais naftos kainos buvo ypač svyruojančios, nes prekybininkai vertina tiekimo trikdžių riziką. Po smūgių Irano objektams ir išaugus įtampai regione buvo fiksuojami dideli kainų šuoliai, o rinkos jautriai reaguoja į bet kokias užuominas apie Hormūzo sąsiaurio pralaidumą.

    Auksas ir sidabras grįžta į dėmesio centrą

    Brango ir taurieji metalai, kurie neramiais laikotarpiais dažnai laikomi saugesne užuovėja. Aukso kaina pakilo apie 0,8 proc. iki maždaug 3 800 eurų už trojos unciją, o sidabras ūgtelėjo maždaug 1 proc. iki apie 56 eurų už unciją.

    Tokią kryptį paprastai sustiprina dvi jėgos: geopolitinė rizika ir palūkanų normų lūkesčiai. Jei rinkos ima tikėti, kad palūkanos ateityje gali mažėti, taurieji metalai tampa patrauklesni, nes mažėja alternatyvios investicijų grąžos spaudimas.

    Infliacijos duomenys gali pakeisti scenarijų

    JAV skelbiami mėnesio infliacijos rodikliai laikomi vienu svarbiausių signalų, į kuriuos reaguoja finansų rinkos. Ekonomistai prognozuoja, kad metinė infliacija liepą galėjo sumažėti iki 3,4 proc. nuo 3,5 proc. birželį, tačiau net ir nedidelis nukrypimas gali išjudinti obligacijų pajamingumus ir akcijų kainas.

    Vėsesnė infliacija paprastai mažina spaudimą JAV centriniam bankui griežtinti pinigų politiką, tačiau brangi energija veikia priešinga kryptimi, nes didina transporto ir gamybos sąnaudas. Dėl šios priežasties naftos šuoliai dažnai persiduoda ir į platesnius infliacijos lūkesčius.

    Pastaruoju metu JAV iždo obligacijų pajamingumai kilo, o tai didina skolinimosi kainą tiek verslui, tiek gyventojams. Kartu tai kelia spaudimą akcijų rinkoms, nes didesnės palūkanos paprastai mažina įmonių vertinimus ir investuotojų norą rizikuoti.

    Azijoje išsiskyrė lustų gamintojai

    JAV akcijų indeksai antradienį smuktelėjo: S&P 500 krito apie 0,3 proc., Dow Jones taip pat leidosi maždaug 0,3 proc., o Nasdaq sumažėjo apie 0,6 proc. Tai buvo dar vienas atsitraukimas po visų laikų aukštumų, pasiektų praėjusią savaitę.

    Azijoje vaizdas buvo margesnis: Tokijo Nikkei 225 kilo apie 0,6 proc., o Pietų Korėjos Kospi šoktelėjo daugiau nei 4 proc., rinkai atnaujinus pirkimus puslaidininkių sektoriuje. „Samsung Electronics“ akcijos brango apie 7,7 proc., o „SK Hynix“ kilo apie 7,1 proc.

    Kinijoje Šanchajaus indeksas augo nedaug, o Honkongo Hang Seng smuko apie 1,2 proc., atspindėdamas regiono investuotojų atsargumą. Tuo metu Australijos S&P/ASX 200 krito apie 0,6 proc., prisidėdamas prie bendro mišraus pasaulio rinkų fono.

  • JAV infliacija sulėtėjo iki 3,4 proc.: „Fed“ sprendimas rugsėjį balansuoja ant ašmenų

    JAV infliacija sulėtėjo iki 3,4 proc.: „Fed“ sprendimas rugsėjį balansuoja ant ašmenų

    JAV infliacija liepą sulėtėjo antrą mėnesį iš eilės: vartotojų kainos per metus pakilo 3,4 proc., palyginti su 3,5 proc. birželį. Tokius duomenis paskelbė JAV darbo statistikos biuras, o rodiklis sutapo su ekonomistų prognozėmis.

    Mėnesinis kainų pokytis siekė 0,1 proc. po birželį fiksuoto 0,4 proc. kritimo. Bazinė infliacija, neįtraukianti maisto ir energijos kainų, liepą augo 0,2 proc., o metinis bazinis rodiklis sumažėjo iki 2,5 proc. nuo 2,6 proc. mėnesiu anksčiau.

    Rinkoms tokie skaičiai tapo dar vienu ženklu, kad kainų spaudimas slopsta, tačiau nepakankamai ryškiai, kad būtų galima užtikrintai prognozuoti kito mėnesio sprendimus. Investuotojų lūkesčiai dėl rugsėjo sprendimo išliko pasidaliję, nes infliacijos trajektorija pernelyg priklauso nuo energijos ir darbo rinkos dinamikos.

    Rugsėjo sprendimą temdo nesutarimai

    Federalinis rezervų bankas liepos 29 dieną paliko bazines palūkanas 3,50–3,75 proc. intervale. Tai buvo penktas iš eilės sprendimas nekeisti normų, tačiau keli regioninių bankų vadovai balsavo už didinimą, parodydami, kad institucijos viduje vieningos krypties nėra.

    Fed vadovas Kevinas Warshas pastaruoju metu akcentuoja kainų stabilumo tikslą ir kartoja, kad centrinis bankas neatsisakys kovos su infliacija, jei duomenys vėl pablogėtų.

    Fed sprendimus komplikuoja ir antroji mandato dalis – užimtumas. Naujausi darbo rinkos signalai rodo silpnėjimą: liepą ekonomika neteko apie 23 000 darbo vietų, nors rinkos tikėjosi augimo, o nedarbo lygis siekė 4,1 proc., priartėdamas prie ribos, kurią dalis ekonomistų laiko artima pilnam užimtumui.

    Naftos veiksnys gali grąžinti kainų spaudimą

    Didžiausia rizika infliacijos mažėjimui išlieka energijos kainos. Įtampa Persijos įlankoje ir sutrikęs judėjimas Hormūzo sąsiauryje riboja naftos tiekimo grandines, todėl rinkoje išlieka kainų priemoka.

    Pastarosiomis dienomis „Brent“ nafta brango maždaug 5 proc. ir pasiekė aukščiausią lygį nuo liepos pabaigos, o nuo ankstyvo liepos dugno pakilo maždaug ketvirtadaliu. Analitikų vertinimu, brangesni degalai gali greitai persiduoti į transporto, aviacijos ir dalies vartojimo prekių kainas.

    Šis infliacijos pranešimas nėra paskutinis prieš rugsėjį: artimiausiomis dienomis laukiami gamintojų kainų, mažmeninės prekybos ir vartotojų nuotaikų duomenys. Iki kito Fed posėdžio dar bus paskelbtas ir naujas darbo rinkos bei infliacijos rodiklių rinkinys, todėl sprendimas dėl palūkanų gali keistis iki pat paskutinės minutės.

  • FED sprendimas nustebino: palūkanos nepajudėjo, bet trys vadovai reikalauja didinimo

    FED sprendimas nustebino: palūkanos nepajudėjo, bet trys vadovai reikalauja didinimo

    Palūkanos paliktos be pokyčių

    JAV Federalinis rezervų bankas liepos 29 dieną penktą posėdį iš eilės nusprendė nekeisti bazinių palūkanų normų. Tikslinis intervalas ir toliau siekia 3,50–3,75 proc., nors infliacija, centrinio banko vertinimu, išlieka padidėjusi.

    Sprendimas sutapo su rinkų lūkesčiais, tačiau posėdžio baigtis nebuvo vieninga. Iš 12 balsavimo teisę turinčių narių trys pasisakė už dar vieną 0,25 proc. punkto palūkanų didinimą.

    Trys prieštaravimai ir signalas rinkoms

    Už griežtesnę pinigų politiką balsavo Klivlando federalinio rezervo banko prezidentė Beth Hammack, Mineapolio federalinio rezervo banko prezidentas Neel Kashkari ir Dalaso federalinio rezervo banko prezidentė Lorie Logan. Tokie prieštaravimai rodo, kad komitete stiprėja „vanagiška“ stovyklos dalis, labiau akcentuojanti infliacijos rizikas.

    FED vadovas Kevinas Warshas po sprendimo pabrėžė, kad ekonomika, nepaisant pastarųjų sukrėtimų, demonstruoja atsparumą. Pasak jo, augimo tendencijos išlieka palankios, tačiau infliacija vis dar yra per toli nuo 2 proc. tikslo.

    Infliacija lėtėja, bet energija kelia grėsmę

    Metinė vartotojų kainų infliacija pastaruoju metu buvo sumažėjusi iki 3,5 proc., tačiau padėtį komplikuoja išaugusios energijos kainos, kurias kursto atsinaujinęs karinis konfliktas Irano regione. Energetikos kainų šuoliai istoriškai greitai persiduoda transporto, gamybos ir maisto kainoms, todėl centriniai bankai tokias bangas vertina kaip papildomą riziką.

    Rinkoms tai reiškia, kad palūkanų mažinimo scenarijus tampa mažiau užtikrintas, net jei bendras infliacijos rodiklis trumpuoju laikotarpiu atrodo gerėjantis. Finansų rinkose toliau išlieka juntama tikimybė, kad jau rugsėjį FED gali grįžti prie palūkanų didinimo, jei duomenys vėl pablogėtų.

    Fiksuotų pajamų tyrimų vadovas Richardas Carteris iš „Quilter Cheviot“ teigė, kad pastarosiomis savaitėmis buvo svarstomas net ir griežtesnis žingsnis, tačiau FED pasirinko palikti manevro laisvę. Jo vertinimu, bankas tarsi pasilieka palūkanų didinimą kaip atsarginį variantą, jei infliacijos trajektorija vėl išgąsdintų politikos formuotojus.

    Kas toliau: svarbiausi duomenys prieš rugsėjį

    Artimiausi sprendimai bus itin priklausomi nuo makroekonominių rodiklių. JAV Komercijos departamentas artimiausiomis dienomis skelbs pirminį balandžio–birželio laikotarpio ekonomikos augimo įvertį, o kartu bus paviešintas ir FED labiausiai stebimas infliacijos matas – asmeninio vartojimo išlaidų kainų indeksas.

    K. Warshas akcentavo, kad centrinis bankas sieks sugrąžinti kainų stabilumą, tačiau greitų sprendimų nėra. „Mes dirbame ir pasieksime rezultatą, bet nėra stebuklingos lazdelės, kuri akimirksniu grąžintų infliaciją į 2 proc. tikslą“, – sakė jis.

  • Fed sprendimas gali sukrėsti rinkas: infliacija krenta, bet palūkanų kėlimas vėl ant stalo

    Fed sprendimas gali sukrėsti rinkas: infliacija krenta, bet palūkanų kėlimas vėl ant stalo

    Rinkos laukia itin neapibrėžto posėdžio

    JAV Federalinis rezervų bankas trečiadienį turėtų palikti bazines palūkanas nepakeistas, tačiau rinkose išaugęs neapibrėžtumas rodo, kad sprendimas šįkart gali būti vienas sunkiausių per kelerius metus. Investuotojai vertina ne tik infliacijos kryptį, bet ir naujas rizikas, galinčias vėl įžiebti kainų augimą.

    Šiuo metu federalinių fondų tikslinis intervalas siekia 3,50–3,75 proc. ir, anot ekonomistų, jis gali išlikti toks pats bent iki tol, kol centrinis bankas gaus daugiau patikimų duomenų apie kainas ir ekonomikos tempą. Vis dėlto dalis Volstrito dalyvių neatmeta staigesnio posūkio, jei infliacija vėl pasirodytų atkakli.

    Kodėl infliacija vėl kelia įtampą

    Naujausi vartotojų kainų duomenys parodė lėtesnį, nei tikėtasi, infliacijos tempą: birželį metinė infliacija siekė 3,5 proc., kai gegužę buvo 4,2 proc., o bazinė infliacija sumažėjo iki 2,6 proc. nuo 2,9 proc. gegužę. Didelę dalį šio pokyčio lėmė energijos kainų svyravimai, todėl dalis analitikų ragina nepervertinti vieno mėnesio rodiklių.

    Fed tikslas išlieka 2 proc., tačiau infliacija aukščiau šios ribos laikosi jau daugiau nei penkerius metus. Tai reiškia, kad centrinis bankas privalo balansuoti tarp dviejų rizikų: per anksti atlaisvinti politiką ir vėl įkaitinti kainas arba per ilgai laikyti aukštas palūkanas ir prislopinti ekonomikos augimą bei darbo rinką.

    Nafta, muitai ir DI bumas

    Infliacijos perspektyvas temdo išaugusi geopolitinė įtampa Artimuosiuose Rytuose, kuri vėl pakėlė naftos kainas ir atgaivino baimes dėl brangesnio transporto, logistikos ir energijos. Energijos brangimas JAV istorijoje ne kartą tapo veiksniu, kuris greitai persiduoda kitoms prekių ir paslaugų kainoms.

    Papildomą spaudimą, pasak ekonomistų, kelia ir prezidento Donaldo Trumpo taikomi muitai importuojamoms prekėms, nes jie gali didinti įmonių sąnaudas ir galiausiai atsidurti galutinėse kainose. Tuo pat metu didžiulės investicijos į duomenų centrus, skirtus dirbtinis intelektas sprendimams, didina lustų, įrangos ir elektros paklausą, o tai taip pat gali veikti kainų lygį.

    „Stovėti ir griežtai žiūrėti į infliaciją, tikintis, kad ji ištirps, nėra išeitis“, – sakė Fed valdybos narys Christopheris Walleris.

    Naujuoju Fed vadovu tapęs Kevinas Warshas Kongrese šį mėnesį pabrėžė, kad netoleruos užsitęsusios aukštos infliacijos. Jo vadovaujamas posėdis yra tik antrasis, todėl rinkos itin atidžiai vertins tiek sprendimą, tiek signalus apie galimus veiksmus rudenį.

    Analitikų vertinimu, lemiami gali būti artimiausi rodikliai: JAV Prekybos departamentas ketvirtadienį skelbs pirmąjį ekonomikos augimo įvertį už balandžio–birželio laikotarpį, taip pat bus paskelbtas Fed labiausiai stebimas infliacijos matas – asmeninio vartojimo išlaidų kainų indeksas. Šie duomenys gali nulemti, ar rugsėjį bus grįžtama prie palūkanų didinimo.

  • Naftos kainos smigo po įtampos Hormūzo sąsiauryje: ką tai reiškia degalams ir infliacijai

    Naftos kainos smigo po įtampos Hormūzo sąsiauryje: ką tai reiškia degalams ir infliacijai

    Pirmadienio rytą naftos kainos smarkiai krito po to, kai Jungtinės Valstijos ir Iranas susilaikė nuo naujų karinių smūgių Persijos įlankoje. Rinkos dalyviai įvertino, kad bent trumpuoju laikotarpiu sumažėjo rizika dėl tiekimo sutrikimų viename svarbiausių pasaulio energijos koridorių.

    Rugsėjo mėnesio „Brent“ ateities sandorių kaina smuko 4,66 proc. iki maždaug 79 eurų už barelį, o WTI nafta pigo 5,02 proc. iki maždaug 73 eurų už barelį. Palyginimui, praėjusią savaitę „Brent“ buvo trumpam pakilusi iki maždaug 87 eurų už barelį ir pasiekusi aukščiausią lygį per maždaug du mėnesius.

    Hormūzo sąsiauris – kritinis taškas

    Investuotojų nerimą pastaraisiais mėnesiais labiausiai kaitino Hormūzo sąsiauris – siaura jūrų arterija prie Irano krantų, per kurią įprastai keliauja reikšminga pasaulio naftos dalis iš Persijos įlankos. Bet koks laivybos ribojimas čia gali greitai sumažinti pasiūlą ir pakelti kainas visame pasaulyje.

    Ši įtampa paskatino naftos gamintojus ir pirkėjus ieškoti alternatyvių maršrutų, tačiau ir jie nėra be rizikos. Pastaruoju metu atakos buvo fiksuojamos ir Raudonosios jūros regione, todėl draudimo kaštai, logistikos išlaidos ir pristatymo terminai išlieka jautrūs saugumo situacijai.

    Kodėl kainos taip greitai juda

    Naftos rinka į geopolitiką reaguoja akimirksniu, nes kainoje atsiranda vadinamoji rizikos premija. Kai tikimybė sutrikdyti tiekimą mažėja, premija traukiasi ir kotiruotės krenta net ir tada, kai faktinis naftos srautas dar nespėja pasikeisti.

    Šį kartą kainų šuolis sutapo su lėtėjančia infliacija, todėl brangesnė energija vėl tapo svarbiu veiksniu centrinėms bankininkystės prognozėms. CME Group duomenimis, rinkos dalyviai vertino apie 36 proc. tikimybę, kad JAV centrinis bankas artimiausiame posėdyje dar kartą kels bazines palūkanų normas.

    Ką tai gali reikšti Europai

    Europos vartotojams naftos kainų kritimas dažniausiai reiškia mažesnį spaudimą degalų kainoms, tačiau poveikis pasireiškia ne iš karto. Galutinę kainą lemia ir valiutų kursai, perdirbimo maržos, logistikos grandinė, taip pat mokesčiai, todėl degalinėse pokyčiai gali vėluoti.

    Jei energijos kainos vėl šokteltų, tai galėtų apsunkinti infliacijos suvaldymą ir didinti tikimybę, kad palūkanų normos ilgiau išliks aukštesnės. Vis dėlto net ir po šiandieninio kritimo rinkoje išlieka didelė nežinomybė, nes regiono saugumo rizikos ir laivybos trikdžiai kol kas nėra išnykę.

    Analitikai atkreipia dėmesį, kad vasaros mėnesiais naftos kainas papildomai veikia sezoniškai išaugusi paklausa, kai intensyvėja kelionės ir didėja degalų suvartojimas. Todėl artimiausiu metu kainų kryptį lems ne tik geopolitika, bet ir realūs pasiūlos bei paklausos rodikliai.

  • JAV darbo rinkoje smūgis: naujų darbo vietų vos 57 000, kai euro zonoje nedarbas rekordiškai žemas

    JAV darbo rinkoje smūgis: naujų darbo vietų vos 57 000, kai euro zonoje nedarbas rekordiškai žemas

    Naujausi duomenys išryškino didėjantį skirtumą tarp JAV ir euro zonos darbo rinkų: JAV samdymo tempas smarkiai sulėtėjo, o Europoje nedarbas išlieka ties istorinėmis žemumomis. Tokia dinamika svarbi ir finansų rinkoms, nes gali keisti centrinių bankų sprendimus dėl palūkanų.

    JAV Darbo statistikos biuro skelbiamais skaičiais, birželį ne žemės ūkio sektoriuose sukurta 57 000 naujų darbo vietų. Tai gerokai mažiau, nei tikėjosi rinka, ir ryškus kritimas, palyginti su ankstesniu mėnesiu, kai augimas buvo gerokai didesnis.

    Nors naujų darbo vietų skaičius nuvylė, nedarbo lygis JAV netikėtai sumažėjo iki 4,2 proc. po 4,3 proc. gegužę. Tai rodo, kad bendras vaizdas nėra vienareikšmis, tačiau lėtėjantis samdymas stiprina signalus, jog darbo rinka vėsta.

    Savaitinių bedarbio pašalpų paraiškų rodikliai taip pat reikšmingai nepablogėjo: pirminių paraiškų skaičius išliko apie 215 000, o tęstinių paraiškų skaičius šiek tiek sumažėjo iki maždaug 1 814 000. Tokie duomenys leidžia manyti, kad atleidimų banga kol kas nesiformuoja, tačiau darbdaviai tampa atsargesni priimdami naujus žmones.

    Euro zonoje padėtis stabilesnė

    Tuo metu Eurostato duomenys rodo, kad euro zonoje nedarbo lygis gegužę išliko 6,2 proc. ir laikosi rekordiškai žemame lygyje. Tai atitiko prognozes ir patvirtina, kad darbo jėgos paklausa daugelyje šalių išlieka tvirta net ir esant lėtesniam ekonomikos augimui.

    Žemas nedarbas euro zonoje paprastai reiškia, kad atlyginimų spaudimas gali išlikti, o tai svarbu vertinant infliacijos perspektyvas. Dėl šios priežasties darbo rinkos rodikliai tampa vienu iš kertinių argumentų, kai centriniai bankai sprendžia, ar verta švelninti pinigų politiką.

    Ką tai reiškia centriniams bankams?

    Skirtinga situacija abipus Atlanto vyksta jautriu metu tiek JAV Federaliniam rezervų bankui, tiek Europos Centriniam Bankui. JAV darbo vietų augimo sulėtėjimas gali didinti spaudimą ateityje svarstyti palūkanų mažinimą, jei silpnesni rodikliai kartosis ir pradės veikti platesnę ekonomikos paklausą.

    Vis dėlto mažesnis nedarbo lygis JAV gali suteikti argumentų neskubėti, jei infliacijos rizikos išlieka. Rinkos paprastai itin greitai pervertina tikimybes dėl palūkanų, todėl vienas silpnesnis mėnuo dar nebūtinai reiškia aiškų posūkį, tačiau signalas apie vėsesnę darbo rinką tampa vis ryškesnis.

    „Nukrypimas nuo prognozių atrodo kaip augimo svyravimas, o pirmoji reakcija rinkoje bus iš naujo įkainoti palūkanų mažinimą. Tačiau čia ir slypi spąstai: nedarbas nukrito iki 4,2 proc., todėl griežtesnė pozicija gali išlikti“, – sakė Iggy Ioppe.

    Euro zonoje istoriškai žemas nedarbas ECB suteikia daugiau pagrindo laikytis griežtesnės pozicijos, jei kainų spaudimas vis dar kelia nerimą. Kitaip tariant, tvirta darbo rinka gali padėti ekonomikai atlaikyti aukštesnes palūkanas, bet kartu apsunkina greitesnį infliacijos slūgimą.

  • JAV Federalinis rezervų bankas per keturias savaites spręs dėl palūkanų: ką signalizuoja Warsh

    JAV Federalinis rezervų bankas per keturias savaites spręs dėl palūkanų: ką signalizuoja Warsh

    Sprendimas artėja

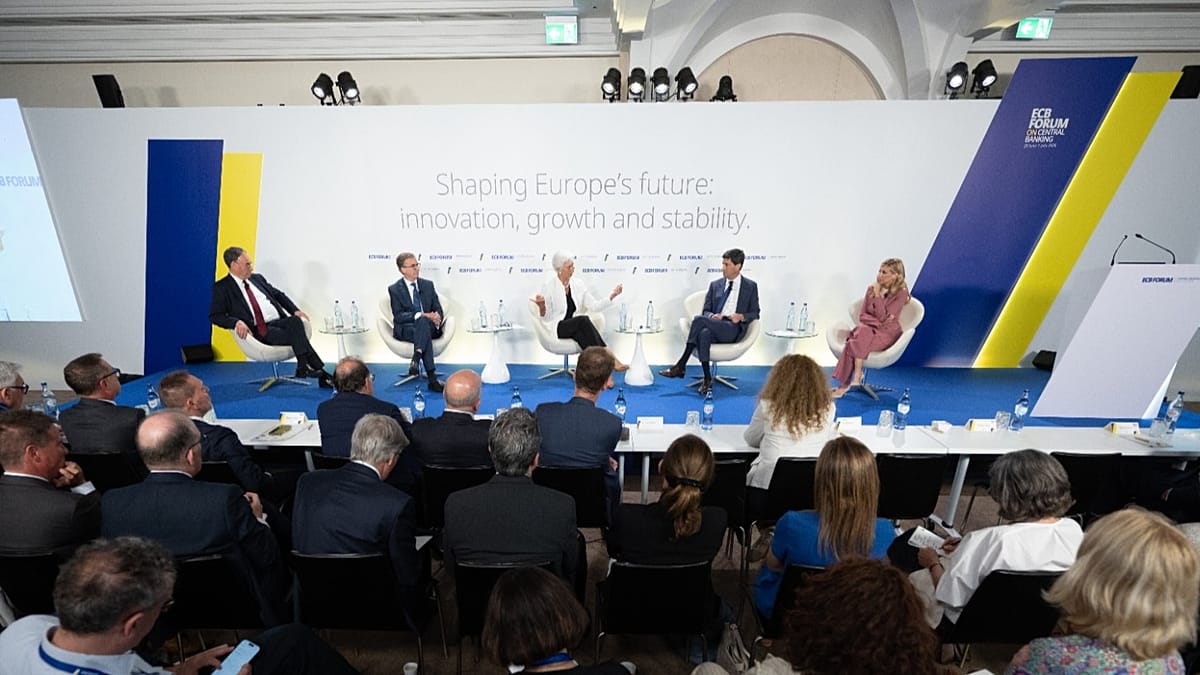
    JAV Federalinis rezervų bankas per artimiausias keturias savaites turėtų apsispręsti, ar kelti bazines palūkanų normas. Tai Europos Centrinio Banko forume Sintroje (Portugalija) pareiškė JAV centrinio banko vadovas Kevinas Warshas.

    Jo teigimu, posėdyje laukia diskusija, tačiau iš anksto nebuvo duota aiškių užuominų, kuria kryptimi pasisuks sprendimas. Investuotojams tai svarbu, nes net ir menkiausi signalai dėl palūkanų dažnai pajudina akcijų, obligacijų ir valiutų rinkas.

    „Kai tik įeisime į tą kambarį ir uždarysime duris, mūsų laukia rimta diskusija“, – sakė Kevinas Warshas.

    Infliacija ir energija išlieka rizika

    Centrinių bankų sprendimus šiuo metu labiausiai lemia infliacijos trajektorija ir rizikos, susijusios su energijos kainomis. Europoje pastaruoju metu infliacijos spaudimą didino įtampos Artimuosiuose Rytuose padariniai, todėl Europos Centrinis Bankas birželio 11 dieną pakėlė palūkanų normas.

    Nors derybos tarp JAV ir Irano rinkoms suteikė daugiau ramybės, Europos Centrinio Banko modeliavimas rodo, kad infliacija euro zonoje gali negrįžti prie 2 proc. tikslo iki 2027 metų. JAV centrinis bankas taip pat siekia 2 proc. ilgalaikės infliacijos, tačiau iki šiol palūkanas laikė stabilias.

    DI bumas keičia skaičiavimus

    Kevinas Warshas pabrėžė, kad infliaciją formuoja ne vien energijos kainos: vis didesnę reikšmę įgauna investicijų bumas, kurį skatina dirbtinis intelektas. Jo vertinimu, įmonės sparčiai didina kapitalo išlaidas, tikėdamosi produktyvumo augimo ir didesnės ekonomikos pasiūlos.

    Jei investicijos į DI infrastruktūrą ir susijusias technologijas iš tiesų padidins ekonomikos pajėgumus, tai gali reikšti mažesnį kainų spaudimą ilguoju laikotarpiu. Tačiau trumpuoju laikotarpiu tokios investicijos gali kelti paklausą, didinti darbo jėgos ir energijos poreikį, todėl centriniai bankai turi įvertinti, ar šis impulsas taps papildomu infliacijos šaltiniu.

    „DI šokas skatina kapitalo išlaidų bumą, o mūsų užduotis yra įvertinti, ar tai infliaciška, ar ne“, – sakė Kevinas Warshas.

    Analitikams ir rinkoms artėjantis Federalinio rezervų banko sprendimas svarbus ir dėl to, kad palūkanų kryptis JAV dažnai persiduoda visam pasauliui: brangesnis skolinimasis veikia būsto rinką, verslo investicijas, vartojimą ir valdžios skolos aptarnavimo kaštus. Dėl to ateinančios savaitės bus ypač jautrios naujiems duomenims apie infliaciją, užimtumą ir ekonomikos augimą.