Tag: Goldman Sachs

  • „Exein“ tapo vienaragiu: 5 000 atakų per savaitę ir 234 mln. eurų DI fizinio saugumo plėtrai

    Vienaragis iš Romos

    Romoje įkurta kibernetinio saugumo bendrovė „Exein“ pranešė pritraukusi 234 mln. eurų investiciją ir pasiekusi 1,4 mlrd. eurų vertinimą. Tai reiškia, kad bendrovė įžengė į vadinamąjį vienaragių klubą ir, investuotojų vertinimu, tapo viena brangiausiai įkainotų Europos kibernetinio saugumo startuolių.

    Naujas finansavimas skirtas plėtrai JAV ir Azijos bei Ramiojo vandenyno regione, taip pat produktų vystymui srityje, kurią bendrovė vadina fizinio pasaulio DI saugumu. Tokia kryptis orientuota į išmanias mašinas, kurios ne tik apdoroja duomenis, bet ir veikia realiame pasaulyje.

    „DI keliasi iš debesijos į fizinį pasaulį, ir būtent šiam perėjimui buvo kuriama „Exein“, – sakė bendrovės įkūrėjas ir vadovas Gianni Cuozzo.

    Kas yra fizinio pasaulio DI saugumas?

    Skirtingai nei tradicinės IT sistemos, fiziniame pasaulyje veikiantys įrenginiai dažnai turi ribotus atnaujinimo langus, yra integruoti į gamybos procesus ar transportą ir negali būti paprastai išjungiami. Dėl to didėja poreikis saugumui, kuris veikia realiuoju laiku, o ne remiasi vien tik periodiniais pataisymais ar incidentų tyrimais po fakto.

    „Exein“ savo kryptį sieja su robotais, dronais, autonominėmis transporto priemonėmis, pramonės automatika, energetikos, sveikatos apsaugos ir puslaidininkių sektoriumi. Bendrovė teigia, kad jos technologijos diegiamos daugiau nei 2 mlrd. prijungtų įrenginių, o apie pusę pajamų ji gauna Azijos ir Ramiojo vandenyno regione.

    Atakų tempas auga, atsakas turi būti akimirksnis

    Bendrovės teigimu, per jos tinklą dabar fiksuojama apie 5 000 naujų, nesikartojančių atakų per savaitę, o tai yra penkis kartus daugiau nei prieš metus. Tokia dinamika siejama su automatizuotomis atakomis ir sparčiai mažėjančiu laiku tarp pažeidžiamumo atradimo ir bandymų jį išnaudoti.

    Šiemet „Exein“ pristatė „Photon“ – vykdymo metu veikiančią saugumo architektūrą, kuri, kaip teigiama, veikia branduolio lygmeniu ir blokuoja kenkėjišką vykdymą dar prieš jam prasidedant. Tokie sprendimai ypač aktualūs autonominėms sistemoms, kuriose sprendimai turi būti priimami mašinos greičiu.

    „Atakos dabar vyksta mašinos greičiu, todėl gynyba turi būti tokia pati“, – sakė G. Cuozzo.

    Investuotojai ir planai iki 2027 metų

    Investicijų raundui vadovavo „Headline“, dalyvavo „Sofina“, „Goldman Sachs“, Europos investicijų banko grupė per ETCI, „KfW Capital“ ir „T.Capital“, taip pat prisidėjo anksčiau investavę fondai. Kartu buvo padidinta ir esama atnaujinama kredito linija, kuriai vadovavo „J.P. Morgan“, o „KfW“ prisijungė kaip papildomas skolintojas.

    „Exein“ skelbia planuojanti iki 2026 metų pabaigos pristatyti agentinę saugumo architektūrą, o pirmųjų specializuotų modelių fizinio pasaulio DI saugumui tikisi 2027 metų pirmąjį ketvirtį. Bendrovė taip pat numato plėsti komandą JAV, didinti klientų ir partnerių skaičių bei atidaryti biurą San Fransisko įlankos regione.

    „Kai DI persikelia į robotus, transportą ir kritinę infrastruktūrą, fizinio pasaulio saugumas taps vienu svarbiausių kito dešimtmečio iššūkių“, – sakė „Headline“ partnerė Clarey Zhu.
  • Nafta vėl perkopė 100 JAV dolerių: aštrėja JAV ir Irano konfliktas Hormūzo sąsiauryje

    Nafta vėl perkopė 100 JAV dolerių: aštrėja JAV ir Irano konfliktas Hormūzo sąsiauryje

    Naftos kainos tarptautinėse rinkose vėl šoktelėjo virš 100 JAV dolerių už barelį, o pagrindine šio brangimo priežastimi įvardijama nauja įtampos banga tarp JAV ir Irano. Rinkos dalyviai reaguoja į pranešimus apie karinius veiksmus ir grasinimus, didinančius riziką viename svarbiausių pasaulio energetikos taškų – Hormūzo sąsiauryje.

    Trečiadienio rytą „Brent“ rūšies naftos artimiausio mėnesio sandorio kaina peržengė 100 JAV dolerių ribą, o JAV etalonas WTI laikėsi apie 95 JAV dolerius. Nuo praėjusios savaitės vidurio kainos, remiantis biržų dinamika, kilo beveik 20 proc., nes investuotojai pradėjo įkainoti galimą tiekimo sutrikimų scenarijų.

    Hormūzas – pasaulinis butelio kakliukas

    Hormūzo sąsiauris laikomas kritiniu jūrų keliu, kuriuo į pasaulio rinkas keliauja reikšminga Persijos įlankos naftos ir naftos produktų dalis. Dėl to net ir riboto masto incidentai ar griežtesnė laivybos kontrolė akimirksniu persiduoda į kainas, nes prekybininkai vertina ne tik realų srautą, bet ir rizikos premiją.

    Publikuotuose pranešimuose teigiama, kad šiuo metu per sąsiaurį vis dar gabenama apie 7 milijonai barelių per dieną, kai iki konflikto eskalacijos tekėjo maždaug 20 milijonų. Skirtumas reiškia didesnį spaudimą alternatyviems maršrutams, atsargų politikai ir draudimo kaštams, kurie paprastai atsispindi galutinėje kainoje.

    Smūgiai ir atsakomieji veiksmai

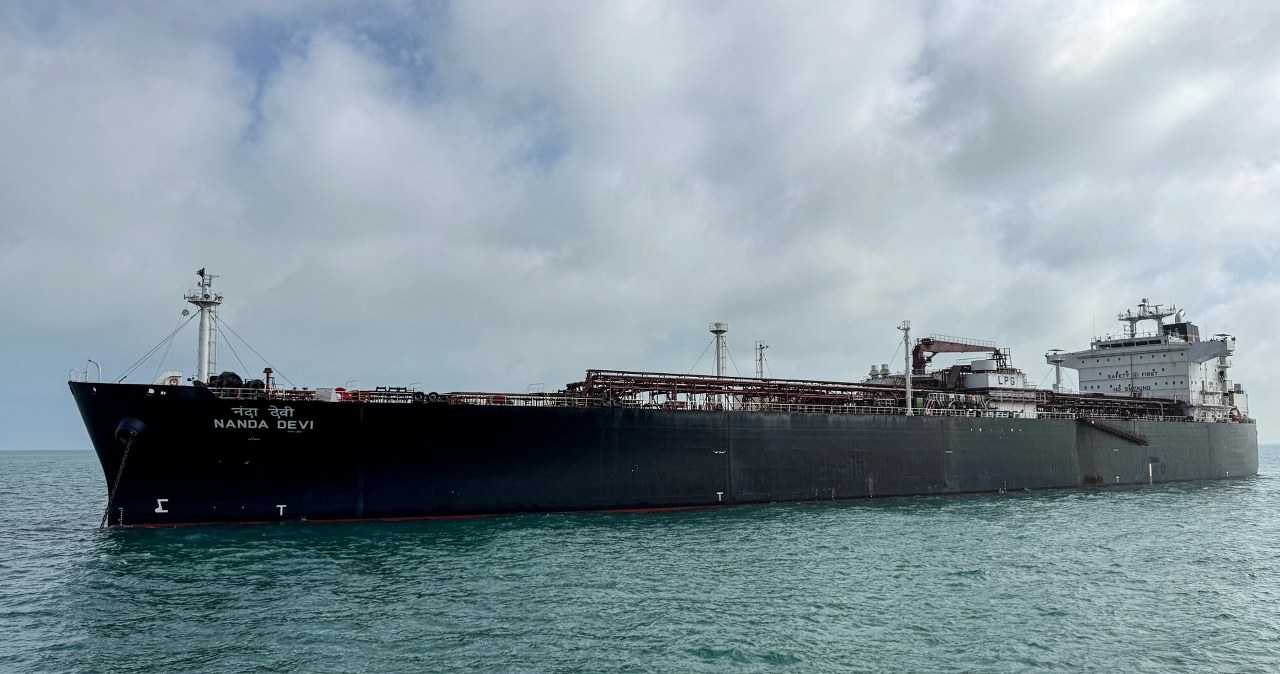
    JAV Centrinė vadovybė pranešė, kad rugsėjo 8 dieną JAV pajėgos sunaikino penkis Irano tanklaivius, gabenusius žalią naftą. Teigiama, kad prieš tai Irano Revoliucinė gvardija per dvi dienas du kartus paleido balistines raketas į JAV karinio jūrų laivyno laivą, tačiau šis nebuvo apgadintas ir tęsė patruliavimą regione.

    Skelbiama, kad dar rugsėjo 5 dieną Irano pajėgos paleido balistines raketas į JAV lėktuvnešį ir eskadrinį minininką, o šie išvengė smūgio. Reaguodama JAV esą sutrikdė arba sunaikino dar tris Irano tanklaivius.

    Teheranas atsakė raketų smūgiais į JAV karinę bazę Jordanijoje, o dalį raketų perėmė oro gynyba. Taip pat atnaujinti grasinimai taikytis į tanklaivius Kuveito ir Bahreino vandenyse bei įspėjimai laivams nenaudoti neleistinų maršrutų Hormūzo sąsiauryje.

    „Netrukus paskelbsime atskirties zoną už sąsiaurio ribų, o be koordinavimo įplaukę laivai bus įtraukti į sankcijų sąrašus“, – sakė Irano Aukščiausiosios nacionalinio saugumo tarybos sekretorius Mohsenas Rezaei.

    Įtampa, kaip skelbiama, palietė ir Saudo Arabiją: pranešta apie dar vieną išpuolį prieš „Aramco“ objektus Džazane, tačiau žala įvardyta kaip ribota. Tokie incidentai rinkoms svarbūs dėl to, kad Saudo Arabija yra vienas pagrindinių tiekėjų, o bet kokia rizika infrastruktūrai didina kainų nepastovumą.

    Sankcijos ir rinkų prognozės

    Karinę eskalaciją lydi ir finansinis spaudimas. Vašingtonas, remiantis pranešimais, rugpjūčio pabaigoje pradėjo kampaniją, kurios tikslas – riboti Irano prieigą prie pasaulinės finansų sistemos, taikant priemones skaitmeniniam turtui, technologijoms, auksui, aviacijai ir laivybai.

    JAV Iždas paskelbė sankcijas beveik 60 bendrovių, fizinių asmenų ir laivų, o Europos Sąjunga, kaip teigiama, šį mėnesį pritarė iniciatyvai. Rinkoms tokie sprendimai reikšmingi, nes gali paveikti atsiskaitymus, krovinių draudimą, laivų registravimo schemas ir realų eksporto pajėgumą.

    Įtampa viešojoje erdvėje taip pat didėja. JAV pareigūnai kartoja griežtus įspėjimus dėl atakų prieš JAV laivus, o Irano politikai atitinkamai grasina atsakomaisiais smūgiais, taip dar labiau keldami neapibrėžtumą.

    Analitikai tokiomis sąlygomis linkę kelti kainų prognozes, nes net ir dalinis tiekimo sumažėjimas Persijos įlankoje greitai atsispindi pasauliniame balanse. Pavyzdžiui, „Goldman Sachs“ pakėlė „Brent“ ir WTI prognozes gruodžiui po 5 JAV dolerius, iki atitinkamai 85 ir 80 JAV dolerių, ir perspėjo, kad kitais metais kaina galėtų viršyti 120 JAV dolerių, jei Persijos įlankos gavyba išliktų maždaug 4 milijonais barelių per dieną mažesnė nei iki konflikto.

    Jei įtampa Hormūzo sąsiauryje užsitęs, labiausiai tikėtinas scenarijus rinkoms yra didesnis kainų svyravimas. Tai reiškia, kad vairuotojai ir verslai Europoje gali susidurti su brangesniais degalais ir didesniais logistikos kaštais, net jei realūs tiekimo srautai išliktų tik iš dalies sutrikę.

  • „SpaceX“ IPO ruošiasi rekordui: „Goldman Sachs“ gauna svarbiausią vietą prospekte

    „SpaceX“ IPO ruošiasi rekordui: „Goldman Sachs“ gauna svarbiausią vietą prospekte

    „SpaceX“ rengiasi paviešinti pirminio viešo akcijų siūlymo (IPO) prospektą ir, šaltinių teigimu, pagrindiniu proceso koordinatoriumi pasirinko „Goldman Sachs“. Bankui atiteks vadinamoji lead-left pozicija – pirmoji vieta prospekte, paprastai reiškianti didžiausią įtaką kainodarai ir investuotojų pritraukimui.

    Po „Goldman Sachs“ prospekte turėtų rikiuotis „Morgan Stanley“, o toliau – „Bank of America“, „Citigroup“ ir „JPMorgan Chase“. Įprastai toks bankų sąrašas rodo, kad sandoris yra didelės apimties ir orientuotas į plačią institucinę paklausą.

    Pasak publikacijoje minimų šaltinių, „SpaceX“ prospektas gali būti paviešintas artimiausiu metu po konfidencialaus dokumentų pateikimo JAV Vertybinių popierių ir biržos komisijai. Bendrovė oficialių komentarų nepateikė, o IPO parametrai, įskaitant siūlomų akcijų kiekį ir kainos intervalą, paprastai paaiškėja tik paskelbus prospektą.

    Kuo išskirtinis galimas „SpaceX“ IPO

    Tekste minima, kad bendrovė pastaruoju metu buvo vertinama maždaug 1 250 000 000 000 JAV dolerių, kas sudarytų apie 1 150 000 000 000 eurų. Jei toks vertinimo lygis atsispindėtų viešoje rinkoje, tai galėtų tapti vienu didžiausių IPO istorijoje, nors galutinė vertė priklausys nuo rinkos sąlygų ir investuotojų paklausos.

    Šaltiniai taip pat teigia, kad „SpaceX“ buvo sujungta su Elono Musko DI startuoliu „xAI“. Tokie struktūriniai pokyčiai prieš IPO investuotojams yra kritiškai svarbūs, nes jie keičia verslo riziką, finansinių rodiklių interpretaciją ir ateities augimo istoriją.

    Rinkoje pastaraisiais metais matomas sugrįžtantis didelių viešų siūlymų apetitas, ypač kai istorija siejama su DI ir pažangiomis technologijomis. Tai didina tikimybę, kad itin žinomo vardo debiutas galėtų tapti lakmuso popierėliu visam mega IPO segmentui.

    Musko istorija su birža ir kontekstas

    Paskutinį kartą E. Muskas bendrovę į biržą išvedė 2010 metais, kai „Tesla“ startavo „Nasdaq“ biržoje. Tuomet „Goldman Sachs“ taip pat buvo tarp pagrindinių siūlymo organizatorių, o tai rodo ilgalaikį ryšį tarp banko ir Musko įmonių kapitalo rinkų sandoriuose.

    Publikacijoje taip pat minimas E. Musko teisminis ginčas su „OpenAI“ ir jos vadovu Samu Altmanu, kuriame teismas nusprendė, kad ieškinys pateiktas per vėlai, o sprendimas priimtas ir patvirtintas apylinkės teismo teisėjos. Nors tai tiesiogiai nėra „SpaceX“ finansinis faktorius, tokie įvykiai gali paveikti investuotojų nuotaikas vertinant vadovų reputacijos ir valdymo rizikas.

    Jei „SpaceX“ pasirinks žengti į biržą artimiausiu metu, investuotojų dėmesio centre atsidurs ne tik raketų paleidimų tempas ir sutartys su valstybės institucijomis, bet ir tai, kaip bus atskleista su DI susijusi strategija, sinergijos bei realūs pinigų srautai. Būtent šios detalės prospekte dažniausiai nulemia, ar įspūdingas naratyvas virsta tvariu vertinimu.

  • „OpenAI“ ruošia slaptą IPO paraišką: šaltiniai atskleidė, kada ji gali pasiekti rinką

    „OpenAI“ ruošia slaptą IPO paraišką: šaltiniai atskleidė, kada ji gali pasiekti rinką

    Dirbtinio intelekto bendrovė „OpenAI“ artimiausiomis dienomis gali konfidencialiai pateikti pirminio viešo akcijų siūlymo (IPO) prospekto projektą, praneša su situacija susipažinę šaltiniai. Toks žingsnis leistų įmonei pradėti oficialų pasirengimą debiutui biržoje, išlaikant dalį informacijos neviešą iki vėlesnio etapo.

    Konfidencialus prospekto pateikimas JAV rinkoje nėra išskirtinis, ypač didelėms, sparčiai augančioms įmonėms. Praktika leidžia derinti dokumentus su priežiūros institucijomis ir tik vėliau pereiti prie viešo prospekto, kai pasirengimas ir rizikų atskleidimas būna suvaldytas.

    Kas žinoma apie pasirengimą IPO

    Šaltinių teigimu, „OpenAI“ dėl IPO rengimo dirba su investiciniais bankais, tarp jų minimi „Goldman Sachs“ ir „Morgan Stanley“. Patys bankai viešai šios informacijos nekomentavo, o „OpenAI“ akcentuoja, kad vertina įvairias strategines alternatyvas ir išlieka susitelkusi į vykdymą.

    Rinkoje „OpenAI“ vertė privataus kapitalo sandoriuose siejama su daugiau nei 850 mlrd. JAV dolerių, tai yra apie 780 mlrd. eurų, įvertinimu. Tokia kartelė reikštų vieną didžiausių IPO istorijoje, tačiau galutiniai skaičiai paprastai priklauso nuo pajamų dinamikos, pelningumo perspektyvų ir investuotojų apetito.

    Įmonės vadovai anksčiau yra užsiminę, kad tokio masto organizacijai svarbu veikti kaip viešai listinguojamai bendrovei net ir iki sprendimo dėl IPO. Tai apima finansinės atskaitomybės brandą, rizikų valdymo procedūras ir aiškią valdymo struktūrą.

    DI rinka bręsta, konkurencija aštrėja

    „OpenAI“ tapo vienu pagrindinių pasaulinio DI bumo simbolių po „ChatGPT“ starto 2022 metais. Tačiau investuotojai vis dažniau vertina ne tik technologinį lyderystės įspūdį, bet ir tai, kaip greitai augimas virsta tvariais pinigų srautais, ypač kai didžiausia sąnaudų eilutė yra skaičiavimo ištekliai.

    Tuo pat metu stiprėja konkurencija: įmonės DI sprendimų rinkoje varžosi dėl didžiųjų verslo klientų, kurie prašo aiškių saugumo, duomenų valdymo ir paslaugų patikimumo įsipareigojimų. Dėl to viešai listinguojamai bendrovei svarbūs tampa ne tik produktai, bet ir sutartiniai paslaugų lygio rodikliai bei infrastruktūros pajėgumų užsitikrinimas.

    Rinkos dėmesys krypsta ir į kitus didelius IPO planus technologijų sektoriuje, todėl investuotojų kapitalas ir lūkesčiai gali būti išskaidyti. Analitikai paprastai pabrėžia, kad tokiose situacijose lemia IPO laikas, komunikacijos kokybė ir gebėjimas įrodyti, kad augimas nėra vien išlaidas didinantis lenktyniavimas.

    Ko tikėtis toliau

    Konfidencialus prospekto pateikimas savaime dar nereiškia, kad IPO įvyks iškart. Toliau paprastai seka pastabų ir korekcijų etapas, o tik vėliau priimamas sprendimas dėl viešo prospekto, investuotojų pristatymų ir galutinės kainodaros.

    Jei „OpenAI“ nuspręstų judėti į priekį, rinka tikėtina gaus daugiau detalių apie pajamas, pelningumo trajektoriją, pagrindinius klientus, ilgalaikius įsipareigojimus infrastruktūrai bei rizikas, susijusias su reguliavimu ir teisiniais ginčais. Būtent šie duomenys galiausiai ir lems, ar planuojamas debiutas taps istoriniu ne tik pagal dydį, bet ir pagal investuotojų pasitikėjimą.

  • „Goldman Sachs“ gavo svarbiausią vaidmenį „SpaceX“ IPO: kas tai reiškia investuotojams

    „Goldman Sachs“ gavo svarbiausią vaidmenį „SpaceX“ IPO: kas tai reiškia investuotojams

    „SpaceX“ IPO ir „lead left“ reikšmė

    „Goldman Sachs“ užsitikrino vieną svarbiausių vaidmenų planuojamame „SpaceX“ pirminiame viešame akcijų siūlyme. Prospekte bankas nurodomas vadinamojoje „lead left“ pozicijoje, kuri paprastai reiškia didžiausią įtaką galutiniam kainodaros procesui, akcijų paskirstymui ir sandorio koordinavimui.

    Ši vieta investicinių bankų rinkoje laikoma prestižine, nes dažniausiai leidžia pritraukti daugiau komisinių pajamų ir sustiprinti reputaciją tarp didžiųjų institucinių investuotojų. Praktikoje tai taip pat gali tapti argumentu varžantis dėl kitų didelio masto IPO mandatų.

    Milžiniškas sandoris ir galimi komisiniai

    Rinkoje šis IPO pristatomas kaip potencialiai rekordinis pagal dydį, o „SpaceX“ vertė, remiantis naujesniais antrinės rinkos sandoriais, siejama su maždaug 1 250 000 000 000 eurų įvertinimu. Jei viešas siūlymas būtų itin didelis, bankams tai reikštų išskirtinę pajamų galimybę.

    Istoriškai didelių IPO pasirašymo komisiniai neretai sudaro apie 1–2 proc. sandorio vertės, nors galutiniai tarifai priklauso nuo rizikos, paklausos ir struktūros. Taikant tokį principą, bendra pasirašymo mokesčių suma galėtų siekti šimtus milijonų eurų ir būti pasidalinta tarp sindikato bankų.

    „Tokių sandorių kainodara dažnai yra labiau menas nei mokslas“, – sakė IPO rinką tiriantis Floridos universiteto profesorius Jay Ritteris.

    Kas tai gali pakeisti investuotojams

    Investuotojams „lead left“ paskyrimas svarbus tuo, kad jis signalizuoja, kas realiai valdys procesą nuo paklausos knygos formavimo iki pirmųjų prekybos dienų stabilizavimo. Dėl to rinkos dalyviai dažniau stebi, kaip bankas komunikuoja lūkesčius, kokį investuotojų ratą suburia ir kaip subalansuoja kainą su paklausa.

    „Goldman Sachs“ atveju sėkmingai įgyvendintas tokio masto IPO galėtų sustiprinti banko pozicijas IPO ir susijungimų bei įsigijimų rinkoje, kuri pastaraisiais metais buvo jautri palūkanų normoms, geopolitinei įtampai ir rinkų svyravimams. Tuo pačiu tai gali paskatinti didesnį aktyvumą kitų didžiųjų emitentų planuose, ypač DI sektoriuje.

    Rinkoje taip pat minimi galimi būsimų IPO kandidatai, susiję su DI bumu, įskaitant „OpenAI“ ir „Anthropic“. Jei „SpaceX“ sandoris vyktų sklandžiai, „Goldman Sachs“ galėtų turėti pranašumą varžantis dėl panašaus kalibro mandatų, nes reputacija šioje rinkoje dažnai lemia kitų sandorių eilę.

  • „OpenAI“ gali ruoštis IPO 2026 metais: „Reuters“ įvardijo terminus ir galimą varžybą su SpaceX

    „OpenAI“ gali ruoštis IPO 2026 metais: „Reuters“ įvardijo terminus ir galimą varžybą su SpaceX

    „Reuters“: dokumentai gali būti teikiami konfidencialiai

    „OpenAI“ artimiausiomis savaitėmis gali konfidencialiai pateikti dokumentus, reikalingus pirminiam viešajam akcijų siūlymui, skelbia „Reuters“. Agentūros šaltinių teigimu, bendrovės debiutas biržoje galėtų įvykti dar 2026 metų rugsėjį.

    Pati „OpenAI“ šių pranešimų viešai nekomentavo. Vis dėlto rinkoje IPO tema įgauna pagreitį, nes DI sektoriaus vertės grandinėje auga tiek investuotojų lūkesčiai, tiek reguliuotojų dėmesys.

    Kas žinoma apie pasirengimą

    Pasak „Reuters“, rengiant IPO dokumentaciją „OpenAI“ bendradarbiauja su investiciniais bankais „Goldman Sachs“ ir „Morgan Stanley“. Tokiuose procesuose esminis dokumentas yra prospektas, kuriame investuotojams ir priežiūros institucijoms aiškinamas verslo modelis, rizikos ir finansiniai rodikliai.

    DI bendrovėms tai ypač jautri sritis: rinkai svarbu suprasti, kaip stabiliai auga pajamos, kiek kainuoja modelių mokymas ir infrastruktūra bei kokia yra priklausomybė nuo partnerių, ypač debesijos paslaugų ir lustų tiekėjų.

    „Šis teisinio ginčo sprendimas pašalino vieną didžiausių kliūčių kelyje į IPO ir greičiausiai suteikė „OpenAI“ daugiau pasitikėjimo paspartinti procesą“, – sakė IPOX viceprezidentė Kat Liu.

    Vertinimai ir konkurencija dėl dėmesio

    Tekste minima, kad 2026 metų pradžioje „OpenAI“ pritraukė 122 milijardus JAV dolerių. Konvertavus apytikriu 0,93 euro už JAV dolerį kursu, tai sudaro apie 113 milijardų eurų, o toks finansavimo mastas būtų vienas didžiausių privačių technologijų bendrovių istorijoje.

    „Reuters“ taip pat teigia, kad „OpenAI“ IPO galėtų užgožti „SpaceX“ planuojamą debiutą biržoje. Rinkos dalyviai pastaruoju metu atidžiai seka, kurios aukštos rizikos, bet didelio augimo bendrovės sugebės įtikinti investuotojus ne tik ambicijomis, bet ir aiškiai matoma pelningumo trajektorija.

    Pranešime primenamas ir platesnis fonas: „OpenAI“ vardas nuskambėjo netrukus po to, kai JAV teismas atmetė Elono Musko ieškinį, susijusį su bendrovės kryptimi ir valdymu. Nors Muskas yra užsiminęs apie galimybę skųsti sprendimą, rinkos vertina, kad teisinė rizika šiuo metu yra labiau apibrėžta.

    DI sektoriuje tai svarbu ir dėl reputacijos: investuotojai vis dažniau reikalauja aiškios įmonių struktūros, valdymo skaidrumo, taip pat atsakomybių už turinio saugą, autorines teises ir duomenų naudojimą.

  • „Goldman Sachs“ perima SpaceX IPO vairą: kalbama apie 1 050 000 000 000 eurų įvertinimą

    „Goldman Sachs“ perima SpaceX IPO vairą: kalbama apie 1 050 000 000 000 eurų įvertinimą

    Pranešama, kad „Goldman Sachs“ pasirinktas pagrindiniu banku, turinčiu koordinuoti SpaceX planuojamą pirminį viešą akcijų siūlymą. Tokia „lead left“ pozicija paprastai reiškia, kad būtent šis bankas vadovauja pasirengimui, investuotojų pristatymams ir galutinės akcijos kainos nustatymui.

    Šalia „Goldman Sachs“ IPO sindikate, anot viešojoje erdvėje cituojamų šaltinių, turėtų rikiuotis ir kiti Volstrito gigantai, tarp jų „Morgan Stanley“, „Bank of America“, „Citigroup“ bei „JPMorgan Chase“. Nei SpaceX, nei „Goldman Sachs“ oficialiai nepatvirtino detalių apie sandorio apimtį, laiką ar tikslinį įvertinimą.

    Kas stumia į rekordinį įvertinimą?

    Rinkoje aptariama, kad SpaceX debiutas biržoje galėtų įvykti dar šiais metais, o bendrovės vertė esą gali siekti apie 1 050 000 000 000 eurų ar daugiau. Jei tokie skaičiai pasitvirtintų, tai būtų vienas didžiausių IPO istorijoje ir SpaceX iš karto patektų tarp brangiausių viešai prekiaujamų kompanijų.

    Vertinimą kelia ne tik raketų paleidimų verslas, bet ir „Starlink“ palydovinio interneto segmentas, kurį analitikai dažnai išskiria dėl pasikartojančių pajamų modelio. Prenumeruojamos paslaugos paprastai vertinamos palankiau, nes investuotojams suteikia daugiau prognozuojamumo nei vienkartiniai projektai.

    Neįprastas planas smulkiesiems investuotojams

    Dar viena rinką intriguojanti detalė yra galimas didelis akcijų paketas, numatomas individualiems investuotojams. Pranešimuose minima, kad svarstoma smulkiesiems skirti iki 30 proc. siūlymo, o tai tokio masto IPO atveju būtų retas sprendimas.

    Įprastai didžiausios pirminės emisijos reikšmingai orientuojasi į institucinius fondus, nes jie gali sugerti dideles apimtis ir stabilizuoti paklausą. Vis dėlto platesnis smulkiųjų įtraukimas gali padidinti visuomenės susidomėjimą, tačiau kartu kelia didesnių kainos svyravimų riziką pirmosiomis prekybos dienomis.

    IPO banga ir DI faktorius

    SpaceX galimas listingųs įsilietų į atsinaujinusias kalbas apie technologijų IPO bangą po vangesnio laikotarpio, kai aukštesnės palūkanos ir nepastovios technologijų akcijų kainos slopino naujus debiutus. Investuotojų apetitas pastaraisiais metais ypač siejamas su bendrovėmis, kurios turi aiškią DI strategiją arba infrastruktūrą DI plėtrai.

    Pačiai „Goldman Sachs“ lyderystė tokioje emisijoje būtų reikšminga reputacine ir finansine prasme, nes kova dėl didžiausių technologijų sandorių Volstrite išlieka itin aštri. Jei IPO įvyktų, jis galėtų tapti vienu svarbiausių metų testų, parodančių, kiek rinka pasirengusi mokėti už augimo istorijas, paremtas kosmoso infrastruktūra, ryšiu ir DI.

  • „Goldman Sachs“ perspėja: JK iždo vekseliai nebus stebuklingas vaistas augančioms skoloms

    „Goldman Sachs“ perspėja: JK iždo vekseliai nebus stebuklingas vaistas augančioms skoloms

    Palūkanos kyla, sprendimų ieškoma skubiai

    Jungtinė Karalystė vis dažniau svarsto didinti trumpalaikio skolinimosi apimtis, kad pristabdytų sparčiai augančias skolos aptarnavimo išlaidas. Vis dėlto investicinis bankas „Goldman Sachs“ įspėja, kad didesnė iždo vekselių emisija gali duoti tik ribotą fiskalinį pagerėjimą.

    Rinkų dėmesys į JK skolinimosi kainą sugrįžo tuomet, kai 10 metų trukmės obligacijų pajamingumas pakilo iki maždaug 5,105 proc. Ilgesnės trukmės vertybinių popierių pajamingumai taip pat šoktelėjo ir pasiekė aukščiausius lygius nuo 1998 metų.

    Kas yra T-bills ir kodėl JK juos didina

    Iždo vekseliai yra trumpesnės trukmės, dažniausiai iki vienų metų, nulinės kupono obligacijos, kurios leidžia valstybei greitai pasiskolinti pinigų. „Goldman Sachs“ pažymi, kad istoriškai JK šių priemonių naudojo mažiau nei kitos išsivysčiusios ekonomikos, dažniau remdamasi ilgesnės trukmės obligacijomis.

    JK Skolos valdymo biuras pastaruoju metu paskelbė priemones, rodančias galimą krypties pokytį. Tarp jų minimi planai reguliariai leisti 12 mėnesių trukmės iždo vekselius, gerinti atpirkimo sandorių infrastruktūrą ir stiprinti antrinę rinką, kad prekyba būtų sklandesnė.

    „Iždo vekseliai padeda valdyti valstybės pinigų srautų svyravimus, pavyzdžiui, dėl sezoninių mokesčių įplaukų pokyčių ar netikėtų poreikių ekonominių sukrėtimų metu“, – rašoma „Goldman Sachs“ analitikų įžvalgose.

    Ribota nauda ir didesnė rizika biudžetui

    Analitikų vertinimu, didesnė trumpalaikės skolos dalis kylančių pajamingumų kreivėje teoriškai gali sumažinti vidutines palūkanų išlaidas. Tačiau toks sprendimas kartu trumpina vidutinę skolos trukmę ir didina refinansavimo riziką, o tai reiškia didesnį finansavimo nepastovumą planuojant biudžetą.

    „Goldman Sachs“ skaičiuoja, kad iždo vekselių dalį pakėlus iki maždaug 10 proc. skolinimosi struktūroje, metinės išlaidos galėtų mažėti iki 10 bazinių punktų. Ši nauda, perskaičiavus į dabartinį mastą, siektų apie 3,5 mlrd. eurų per metus, tačiau, banko teigimu, tai nebūtų esminis lūžis nei viešiesiems finansams, nei obligacijų rinkai.

    Vertinant paklausą, pagrindiniai iždo vekselių pirkėjai dažniausiai yra bankai ir finansų institucijos. Nors jie galėtų didinti turimas apimtis, duomenys rodo, kad daugeliu atvejų prioritetas teikiamas vidutinės trukmės obligacijoms, o ne itin trumpam terminui.

    Mažmeninių investuotojų susidomėjimas taip pat gali likti ribotas, nes iždo vekseliai konkuruoja su kitomis priemonėmis, įskaitant tradicines obligacijas ir taupymo produktus. Užsienio investuotojai, anot analitikų, vargu ar taps reikšmingu papildomos paklausos šaltiniu.

    „Vidutinis palūkanų išlaidų pagerėjimas turi būti vertinamas kartu su finansavimo nepastovumo rizika ir didesniu neapibrėžtumu būsimose fiskalinėse prognozėse“, – teigiama banko komentare.

    Analitikai taip pat atmeta idėją, kad didesnė trumpalaikė skola automatiškai sustiprintų patikimumą kovoje su infliacija ir ilgam sumažintų rizikos priedą. Jų vertinimu, panašūs lūkesčiai anksčiau buvo keliami ir kitoms skolos priemonėms, tačiau jos neišsprendė palūkanų ir infliacijos svyravimų problemos.

  • Bankai perspėja dėl naftos atsargų: skaičiuojama, kiek dienų rinka atlaikytų be tiekimo

    Bankai perspėja dėl naftos atsargų: skaičiuojama, kiek dienų rinka atlaikytų be tiekimo

    Įtampa Artimuosiuose Rytuose ir rinkų lūkesčiai

    Didieji investiciniai bankai įspėja, kad pasaulinės naftos ir degalų atsargos artėja prie žemumų, o užsitęsusi įtampa Artimuosiuose Rytuose gali greitai išryškinti tiekimo spragas. Paradoksas tas, kad geopolitinė rizika auga, bet dalis finansų rinkų išlieka optimistiškos, tarsi konfliktas būtų trumpalaikis ir naftos kaina netrukus slūgtų.

    Energetikos rinkoje svarbiausia ne tik pati žaliavinė nafta, bet ir rafinuotų produktų, tokių kaip dyzelinas ar aviaciniai degalai, atsargos. Būtent čia, anot analitikų, problemos gali pasimatyti anksčiau nei naftos gavybos statistikoje.

    „Goldman Sachs“: atsargos – žemiausios per aštuonerius metus

    „Goldman Sachs“ skaičiuoja, kad globalios naftos ir rafinuotų produktų atsargos šiuo metu atitinka maždaug 101 dienos pasaulinį poreikį. Banko vertinimu, tai yra žemiausias lygis per aštuonerius metus, o jei tendencija nesikeis, iki gegužės pabaigos rodiklis gali kristi iki 98 dienų.

    Bankas atkreipia dėmesį, kad ypač sparčiai tirpsta ne naftos, o rafinuotų produktų sandėliai. Pagal jų vertinimą, šios atsargos siekia apie 45 dienas ir yra maždaug 5 dienomis mažesnės nei prieš konflikto eskalaciją, o toks greitis didina kainų šuolių riziką.

    „Atsargų mažėjimo tempas yra toks greitas, kad rinka tampa jautri naujiems sukrėtimams“, – teigiama „Goldman Sachs“ vertinime.

    Analitikai taip pat įspėja, kad regioniniai disbalansai gali būti skausmingesni nei pasauliniai vidurkiai. Minima galima tam tikrų rafinuotų produktų stoka Azijoje, o Europoje didesnis pažeidžiamumas siejamas su aviaciniais degalais, kurių tiekimo grandinės jautriai reaguoja į logistikos trikdžius.

    „Société Générale“: realiai prieinamos atsargos gali būti daug mažesnės

    Dar niūresnį scenarijų pateikia „Société Générale“. Bankas akcentuoja, kad ne visos oficialiai deklaruojamos atsargos yra greitai pasiekiamos, nes dalis jų yra strateginėse rezervuose arba fiziškai „pakeliui“ ir negali operatyviai stabilizuoti rinkos.

    Prancūzijos banko vertinimu, atmetus sunkiau pasiekiamas atsargas, realiai prieinama apimtis gali siekti apie 600 mln. barelių. Tai, banko skaičiavimu, prilygtų tik maždaug 6 dienoms pasaulinės paklausos, o tokia riba reikštų artėjimą prie vadinamosios operacinės įtampos būsenos, kai atsargų lygis tampa kritiškai žemas tiekimo tęstinumui.

    „Jei rizikos jūrų keliuose išliks, šios atsargos gali išsekti per 30–50 dienų“, – teigiama „Société Générale“ įžvalgose.

    Kaip vieną iš signalų, kad rinka atsargų temą vertina rimčiau, bankai nurodo ir kainų reakcijas į naujienas, kurios įprastai būtų laikomos kainą mažinančiomis. Tokiais atvejais, kai lūkesčiai dėl atsargų yra įtempti, net ir „meškų“ naujienos kartais nesustabdo brangimo, nes investuotojai pirmiausia perka rizikos draudimą.

    Artimiausiu metu rinkos dėmesys kryps į tanklaivių srautus, draudimo kainas, OPEC ir sąjungininkų sprendimus bei didžiųjų vartotojų strateginių rezervų politiką. Analitikų vertinimu, būtent atsargų dinamika ir rafinuotų produktų pasiūla gali tapti pagrindiniu veiksniu, lemsiančiu degalų kainų kryptį vasaros pradžioje.

  • „Anthropic“ kuria DI paslaugų verslą: 1,3 mlrd. eurų partnerystė, taikoma vidutinėms įmonėms

    „Anthropic“ kuria DI paslaugų verslą: 1,3 mlrd. eurų partnerystė, taikoma vidutinėms įmonėms

    Partnerystė, kuri perkelia DI į praktiką

    DI bendrovė „Anthropic“ pranešė apie naują kryptį: ji kartu su investuotojais kuria paslaugų ir konsultacijų modelį, kuris padėtų įmonėms diegti „Claude“ sprendimus pagrindiniuose veiklos procesuose. Tikslas – ne tik parduoti technologiją, bet ir užtikrinti, kad ji realiai veiktų kasdienėse operacijose nuo duomenų srautų iki vidinių darbo įrankių.

    Skelbiama, kad į bendrą projektą planuojama sutelkti apie 1,3 mlrd. eurų kapitalo. Iniciatyva orientuota į vidutinio dydžio organizacijas, kurios dažnai neturi pakankamai resursų pačios sukurti saugių ir patikimų DI diegimų, tačiau nori greitesnio efekto nei leidžia tradiciniai IT projektai.

    Kas dalyvauja ir ką tai reiškia rinkai

    Į projektą įtraukiami keli dideli finansų rinkos žaidėjai, tarp jų „Blackstone“, „Hellman & Friedman“ ir „Goldman Sachs“. Tokia sudėtis signalizuoja, kad DI rinka vis labiau pereina į infrastruktūros ir paslaugų etapą, kuriame svarbu ne vien modelio galia, bet ir diegimo disciplina, saugumas, atitiktis bei ilgalaikė priežiūra.

    Planuojama, kad naujas subjektas veiks kaip „Anthropic“ partneris diegimuose: konsultuos, modeliuos procesus, padės integruoti DI į turimas sistemas ir užtikrins palaikymą po įdiegimo. Tai reiškia judėjimą nuo eksperimentų prie standartizuotų diegimų, kur prioritetu tampa aiškus efektyvumas ir rizikų valdymas.

    „DI diegimas svarbiausiose organizacijos srityse reikalauja praktinės inžinerijos ir gilaus kiekvieno verslo veiklos supratimo“, – teigė „Anthropic“.

    Kam tai skirta: nuo sveikatos iki bankų

    „Anthropic“ nurodo, kad paslaugomis galės naudotis regioninės sveikatos priežiūros sistemos, vidutiniai gamintojai ir vietiniai bankai. Tokiuose sektoriuose DI pritaikymas dažnai stringa dėl duomenų jautrumo, reglamentavimo ir sudėtingų integracijų su senesnėmis informacinėmis sistemomis.

    Numatoma, kad DI inžinieriai dirbs kartu su klientų techninėmis komandomis, identifikuos didžiausią poveikį turinčias sritis ir kurs pritaikytus sprendimus. Praktikoje tai gali apimti klientų aptarnavimo automatizavimą, dokumentų apdorojimą, vidinių užklausų valdymą, ataskaitų rengimo spartinimą ar pagalbą darbuotojams priimant sprendimus pagal vidines taisykles.

    Toks modelis atitinka rinkoje ryškėjančią tendenciją: įmonės vis dažniau perka ne vien DI įrankį, o pilną rezultatą – su integracija, valdymo politika, saugumo gairėmis, atsakomybėmis ir matavimo rodikliais. Dėl to DI projektai vis labiau panašėja į ilgalaikes paslaugų sutartis, o ne į vienkartinį technologijos įsigijimą.