Tag: Gyventojų pajamų mokestis

  • Naujas GPM tarifas nuo 2027 metų? Senatas nusprendė dėl didelių mokesčių pokyčių

    Lenkijoje ruošiami reikšmingi gyventojų pajamų mokesčio pokyčiai, kurie, valdžios planu, įsigaliotų nuo 2027 metų. Viena svarbiausių idėjų – įvesti naują 24 proc. GPM tarifą gyventojams, kurių metinės pajamos patenka į tam tikrą intervalą. Senatas, po aštrių diskusijų, pasiūlymą nukreipė tolesniam svarstymui į finansų komisiją.

    Pagal viešai aptartą modelį naujas 24 proc. tarifas būtų taikomas tiems, kurių pajamos siekia maždaug 30 000–35 000 eurų per metus. Konversija atlikta apytikriai, nes galutinis poveikis priklauso nuo taikomų atskaitymų ir realiai galiojančio kurso, tačiau siūlomas intervalas orientuotas į vidutines ir aukštesnes pajamas gaunančius gyventojus.

    Šalia naujo tarifo numatoma peržiūrėti ir pačius mokesčių „laiptelius“ bei jų taikymo logiką. Diskusijose minimos ir taisyklės, aktualios dirbantiems savarankiškai bei įmonėms, nes valdžia siekia suvienodinti mokestinę naštą skirtingoms pajamų rūšims ir mažinti paskatas pajamas perkelti į palankiau apmokestinamas formas.

    Senato sprendimas grąžinti projektą į finansų komisiją reiškia, kad teisėkūros procesas dar nesibaigė ir galutinė redakcija gali keistis. Tokiais atvejais dažniausiai tikslinami tarifų taikymo intervalai, išimtys, pereinamieji laikotarpiai, taip pat vertinamas poveikis biudžeto pajamoms ir gyventojų perkamosios galios pokyčiams.

    Mokesčių pokyčiai Lenkijoje svarbūs ir regiono kontekste: pastaraisiais metais daug Europos valstybių peržiūri progresinius tarifus, ieškodamos balanso tarp biudžeto surinkimo, darbo jėgos motyvacijos ir investicijų pritraukimo. Galutinis sprendimas priklausys nuo politinių susitarimų ir to, kokias korekcijas po komisijos išvadų pasirinks parlamentas.

  • Lenkijos Senato balsavimai dėl mokesčių: nuo 2027 metų daliai gyventojų ir įmonių našta augs

    Mokesčių paketą svarsto Senatas

    Lenkijos Senatas pradėjo svarstyti devynių įstatymų paketą, kuriuo keičiami gyventojų pajamų mokestis, pelno mokestis, pridėtinės vertės mokestis, akcizai ir fiksuoto tarifo apmokestinimas. Didžioji dalis pakeitimų numatoma nuo 2027 metų sausio 1 dienos, todėl įmonėms jau dabar svarbus aiškus grafikas.

    Vyriausybė dalį palankesnių sprendimų susiejo su mokesčių didinimu kitoms grupėms. Dėl to politinė dinamika komplikuojasi: priėmus įstatymą būtų patvirtinamas visas paketas, o ne tik atskiros nuostatos.

    GPM slenksčiai didės, bet atsiras nauja tarpinė norma

    Vienas ryškiausių pakeitimų susijęs su gyventojų pajamų mokesčio skale. Pirmojo tarifo slenkstį planuojama kelti iki maždaug 30 000 eurų per metus, tačiau kartu atsirastų papildoma 24 proc. norma pajamoms tarp maždaug 30 000 ir 35 000 eurų.

    Tai reiškia, kad daliai didesnes pajamas gaunančių gyventojų mokestinė našta mažėtų ne taip sparčiai, kaip paprastai tikintasi iš slenksčių kėlimo. Kartu numatomas solidarumo įnašo didinimas, kuris labiausiai paliestų itin dideles pajamas gaunančius asmenis.

    Verslui jautriausia vieta: fiksuoto tarifo ribos mažinimas

    Daugiausia nerimo verslo aplinkoje kelia siūlomas fiksuoto tarifo taikymo ribos sumažinimas nuo maždaug 460 000 eurų iki maždaug 57 000 eurų per metus. Tai reikštų apie 87,5 proc. sumažinimą, todėl daliai smulkių ir vidutinių įmonių tektų persiorientuoti į kitą apmokestinimo formą.

    Siūlymuose numatytas ir didesnis fiksuoto tarifo apmokestinimas pajamų daliai, viršijančiai nustatytą ribą, o tai ypač rizikinga prekybos ar paslaugų sektoriams, kur maržos nedidelės. Kadangi mokestis skaičiuojamas nuo apyvartos, o ne nuo pelno, tam tikrais atvejais mokesčiai gali tapti didesni už iš užsakymų gaunamą pelną.

    Pelno mokestis ir sprendimai dėl biudžeto pajamų

    Diskusijų centre atsidūrė ir didžiausioms įmonėms taikomas pelno mokesčio tarifas. Buvo svarstoma galimybė jį didinti nuo 19 proc. iki 22 proc. bendrovėms, kurių metinės pajamos viršija maždaug 50 000 000 eurų, tačiau Seime ši nuostata buvo išbraukta, o Senatas svarsto grąžinti ankstesnį vyriausybės siūlymą.

    Senato komitete taip pat keliama idėja atsisakyti automatinio GPM slenksčių indeksavimo pagal infliaciją. Finansų ministerijos argumentas paprastas: indeksavimas ilgainiui reikštų reikšmingą ir nuolat didėjančią biudžeto pajamų netektį.

    PVM ir akcizai: poveikį pajus ir vartotojai

    Pakeitimai numatomi ir vartojimo mokesčių srityje. Planuojama daliai nealkoholinių gėrimų taikyti didesnį pridėtinės vertės mokestį, o taip pat didinti alkoholio akcizus bei su cukrumi ir kofeinu susijusius mokesčius.

    Praktinis efektas gali būti didesnis nei vien tik padidintas tarifas, nes pridėtinės vertės mokestis skaičiuojamas nuo galutinės kainos, į kurią jau įtraukti kiti mokesčiai. Dėl to kainų pokyčiai lentynose gali būti ryškesni, ypač jei prekybininkai taiko procentines maržas nuo įsigijimo kainos.

    Laiko faktorius ir teisinė rizika

    Verslo atstovai ir mokesčių konsultantai atkreipia dėmesį į pasirengimo laiką. Nors įsigaliojimas numatomas nuo 2027 metų, dalis nuostatų faktiškai remiasi ankstesnių metų pajamomis, todėl sprendimus dėl veiklos modelio, kainodaros ar sutarčių gali tekti priimti gerokai anksčiau.

    Be to, į vieną įstatymą sudėjus ir palankias, ir nepalankias nuostatas, didėja rizika, kad politinis sprendimas taps „viskas arba nieko“. Tai kelia daugiau neapibrėžtumo tiek mokesčių mokėtojams, tiek rinkai.

    „Kai palankios ir nepalankios mokesčių nuostatos sujungiamos į vieną paketą, sprendimų laisvė sumažėja: patvirtinus vieną dalį, automatiškai įsigalioja ir kita“, – sakė mokesčių ekspertas, komentavęs svarstomą paketą.

    Artimiausiu metu lemiamas bus Senato sprendimas, ar palikti Seimo redakciją, ar grąžinti dalį pakeitimų. Nuo to priklausys, kokį realų mokesčių padidėjimą pajus didesnes pajamas gaunantys gyventojai, kokia bus konkurencinė aplinka verslui ir kaip greitai įmonėms teks perskaičiuoti finansinius planus.
  • Lenkijoje keičia gyventojų pajamų mokestį: Seimas pakėlė ribas ir įvedė naują tarifą

    Lenkijos Seimas priėmė įstatymą, kuriuo keičiami gyventojų pajamų mokesčio tarifai ir slenksčiai. Numatyta pakelti pirmąjį pajamų mokesčio slenkstį ir įvesti papildomą tarpinę pakopą, o galutinį sprendimą dar turės priimti Senatas.

    Pagal priimtą projektą pirmasis slenkstis didinamas nuo 120 000 iki 130 000 Lenkijos zlotų per metus, o tarifas šiame lygyje išlieka 12 proc. Perskaičiavus į eurus, riba didėja maždaug nuo 27 000 iki 29 000 eurų, priklausomai nuo valiutų kurso.

    Tarp 130 000 ir 150 000 zlotų įvedamas naujas, 24 proc. tarifas. Pajamoms virš 150 000 zlotų toliau būtų taikomas 32 proc. tarifas, tad sistema tampa labiau laiptuota ir jautresnė pajamų pasiskirstymui.

    Nauja indeksavimo taisyklė

    Seimas taip pat pritarė nuostatai dėl automatinės slenksčių indeksacijos pagal infliacijos rodiklį. Įsigaliojimas numatomas nuo 2028 metų, todėl mechanizmas būtų taikomas vėliau, tačiau ilgainiui galėtų sumažinti vadinamąjį mokesčių slenksčių užšalimą infliacijos aplinkoje.

    Ekonomistai šią praktiką dažnai vertina kaip būdą apsaugoti gyventojus nuo situacijos, kai dėl kainų ir atlyginimų augimo žmonės formaliai patenka į aukštesnius tarifus, nors realioji perkamoji galia stipriai nepasikeičia. Tokios taisyklės taikomos įvairiose valstybėse, ypač po pastarųjų metų infliacijos šoko Europoje.

    Kas keičiasi didžiausias pajamas gaunantiems

    Įstatyme numatytas ir solidarumo įmokos pokytis: didžiausias pajamas gaunantiems gyventojams, kurių metinės pajamos viršija 1 000 000 zlotų, tarifas didinamas nuo 4 iki 5 proc. Perskaičiavus į eurus, tai atitinka maždaug 225 000 eurų ribą.

    Lenkijos finansų ministerijos duomenimis, 2024 metais solidarumo įmoką mokėjo apie 39 000 žmonių. Tokie pakeitimai paprastai siejami su siekiu išlaikyti biudžeto pajamas, kai daliai mokesčių mokėtojų mažinama našta dėl keliamos pirmosios ribos.

    Ribojamas palankesnis režimas savarankiškai dirbantiems

    Įstatymo pakete numatyti ir ryškūs pakeitimai taikant fiksuoto tarifo apmokestinimą pagal registruotas pajamas. Pajamų riba, leidžianti rinktis šį režimą, mažinama nuo 2 000 000 iki 250 000 eurų, o tai reikštų gerokai siauresnį šio apmokestinimo taikymą.

    Be to, numatoma, kad 17 proc. tarifas būtų taikomas metų eigoje viršijus maždaug 300 000 eurų pajamų ribą. Pakeitimų įsigaliojimas planuojamas 2027 metų sausio 1 dieną.

    Balsavimo metu už įstatymą pasisakė 240 parlamentarų, 58 balsavo prieš, o 135 susilaikė. Toliau dokumentas keliauja į Senatą, kur gali būti siūlomos pataisos, o galutinis įsigaliojimo kelias priklausys nuo viso teisėkūros proceso.

  • Mokesčių reforma Lenkijoje: didesnė neapmokestinama riba ir naujas 24 proc. tarifas vidurinėms pajamoms

    Lenkijos Vyriausybė pritarė gyventojų pajamų mokesčio pakeitimams, kurie turėtų palengvinti mokestinę naštą daliai dirbančiųjų, ypač augančiai vidurinei klasei. Plane numatyta kelti pirmąjį pajamų slenkstį ir įvesti papildomą tarpinį tarifą, o kartu didinti kai kuriuos mokesčius, kad reforma būtų finansuojama.

    Pagal projektą pirmasis GPM slenkstis būtų pakeltas nuo 120 000 iki 130 000 Lenkijos zlotų, tai yra maždaug nuo 27 000 iki 29 000 eurų per metus. Šiame slenkstyje tarifas liktų 12 proc., tačiau atsirastų naujas tarpinis 24 proc. tarifas pajamoms, viršijančioms apie 29 000 eurų ir siekiančioms maždaug 33 000 eurų per metus.

    Pajamoms, viršijančioms apie 33 000 eurų per metus, toliau būtų taikomas 32 proc. tarifas. Skaičiuojama, kad pakeitimai kitais metais paliestų apie 3,5 milijono mokesčių mokėtojų, o jų skaičius galėtų augti dėl didėjančių atlyginimų ir ekonomikos plėtros.

    „Metinė nauda iš šios reformos gali siekti iki 810 eurų. Tai yra pinigai, kurie liks lenkų piniginėse“, – sakė finansų ministras Andrzejus Domańskis.

    Kaip planuojama finansuoti reformą

    Kad būtų padengtos lengvatų sąnaudos, kartu numatyti ir kai kurių mokesčių didinimai. Pavyzdžiui, pelno mokesčio tarifas įmonėms, kurių praėjusių metų pajamos viršijo 50 milijonų eurų, būtų didinamas nuo 19 proc. iki 22 proc.

    Taip pat siūloma didinti solidarumo įmoką nuo 4 proc. iki 5 proc. Be to, projekte numatomi pakeitimai, susiję su fiksuoto tarifo apmokestinimu pagal supaprastintas taisykles, kuriomis naudojasi dalis savarankiškai dirbančiųjų ir mažųjų verslų.

    Koks poveikis biudžetui

    Lenkijos Finansų ministerijos vertinimu, per 10 metų po pokyčių įsigaliojimo valstybės biudžetas dėl GPM sumažinimo netektų beveik 13,3 milijardo eurų pajamų. Tuo pačiu teigiama, kad bendros valstybės pajamos išaugtų apie 6,1 milijardo eurų, daugiausia dėl didesnių įplaukų į sveikatos sistemą ir kitus viešuosius fondus.

    Ekspertai atkreipia dėmesį, kad tokio tipo reformos paprastai turi du tikslus: sumažinti mokestinį spaudimą vidutinėms pajamoms ir kartu perskirstyti naštą didesnes pajamas gaunantiems asmenims bei didelėms įmonėms. Tolimesnės diskusijos Seime parodys, ar siūlymai bus priimti be reikšmingų korekcijų.

  • Lenkijoje siūlyta kasmet indeksuoti GPM tarifų ribas pagal infliaciją, Finansų ministerija pasakė ne

    Lenkijos Vyriausybėje svarstant gyventojų pajamų mokesčio pakeitimus, Aplinkos ir klimato ministerija pasiūlė kasmet indeksuoti GPM tarifų ribas pagal infliaciją. Idėja buvo paprasta: kad kainoms kylant vis daugiau dirbančiųjų nepatektų į aukštesnį tarifą vien dėl nominalaus atlyginimų augimo.

    Ministerija siūlė indeksavimą taikyti nuo sausio 1 dienos, remiantis praėjusių metų pirmųjų trijų ketvirčių infliacija, kurią skelbia nacionalinė statistikos tarnyba. Vis dėlto Lenkijos Finansų ministerija tam nepritarė ir argumentavo, kad automatinis mechanizmas apsunkintų biudžeto planavimą.

    Kodėl indeksavimas atmestas?

    Finansų ministerija pabrėžė, kad automatinė tarifų ribų korekcija reikštų sunkiai prognozuojamas biudžeto pasekmes, nes jos priklausytų ir nuo pasirinktos formulės, ir nuo ekonominių ciklų. Tai esą didintų riziką, kad valstybės pajamos sumažėtų tuo metu, kai išlaidos išlieka aukštos.

    „Mūsų vertinimu, nėra galimybių įvesti automatinės tarifų ribų indeksacijos vien dėl to, kad tai kurtų ilgalaikį neapibrėžtumą viešųjų finansų stabilumui“, – nurodė Finansų ministerija.

    Ministerija taip pat perspėjo, kad norint kompensuoti automatinio indeksavimo poveikį gali tekti ieškoti papildomų pajamų šaltinių. Tarp scenarijų minėtas mokesčių lengvatų apkarpymas arba atskirų tarifų didinimas, kas politiškai yra jautru.

    Trys GPM tarifai vietoje dviejų

    Tuo pat metu Lenkijos Vyriausybė rengia platesnę GPM reformą, kuri numatytų ne du, o tris tarifus. Šiuo metu galioja 12 ir 32 proc. tarifai, o peržengus nustatytą ribą pradedamas taikyti aukštesnis tarifas, sukeliantis vadinamąjį mokesčių šuolį.

    Siūloma įvesti tarpinį 24 proc. tarifą, kuris būtų taikomas vidutinių ir didesnių pajamų segmentui. Kartu planuojama kelti apatinio, 12 proc. tarifo ribą, kad daugiau mokesčių mokėtojų ilgiau išliktų mažesnio tarifo zonoje.

    Ką tai reiškia dirbantiesiems?

    Indeksavimo atmetimas reiškia, kad tarifų ribos ir toliau bus keičiamos politiniais sprendimais, o ne automatiškai pagal infliaciją. Ekonomistai tokiose situacijose dažnai atkreipia dėmesį į „bracket creep“ reiškinį, kai infliacija ir atlyginimų augimas didina efektyvią mokesčių naštą net nekeičiant tarifų.

    Finansų ministerijos pozicija rodo, kad prioritetu laikomas biudžeto pajamų nuspėjamumas, ypač esant didesniam ekonominiam neapibrėžtumui Europoje. Galutiniai sprendimai dėl GPM modelio Lenkijoje turėtų paaiškėti pasibaigus tarpžinybiniams derinimams ir parlamentiniam procesui.

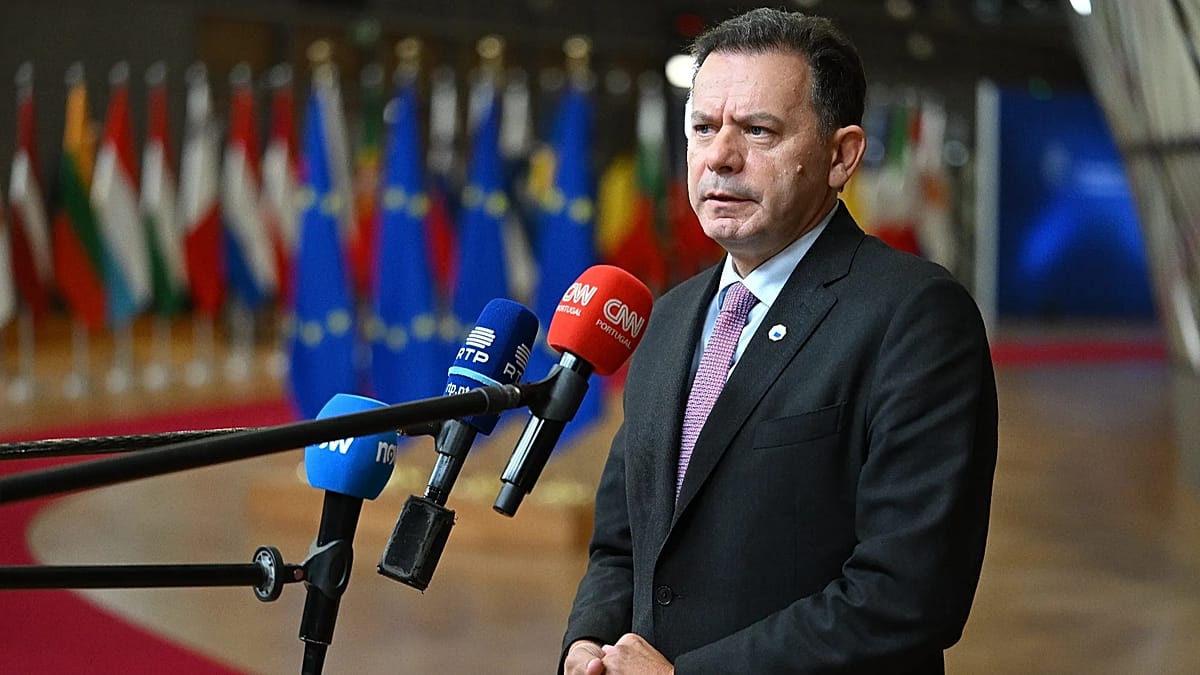
  • Portugalijos premjeras skelbia planą: didins išmokas, mažins GPM, bet PVM liesti atsisako

    Portugalijos premjeras skelbia planą: didins išmokas, mažins GPM, bet PVM liesti atsisako

    Portugalijos ministras pirmininkas Luísas Montenegro per televiziją pristatė priemonių paketą, kuriuo siekiama sušvelninti pragyvenimo brangimą. Pagrindinis akcentas – pagalba gyventojams ir labiausiai nuo degalų brangimo priklausomiems sektoriams, tačiau be PVM mažinimo.

    Vyriausybė patvirtino vienkartinę priemoką pensininkams, kuri bus išmokėta gruodį. Numatyta 200 eurų tiems, kurių pensija siekia iki 537 eurų, 150 eurų – iki 1 704 eurų ir 100 eurų – iki 1 611 eurų.

    Taip pat patvirtintas šešių gyventojų pajamų mokesčio tarifų ir ribų mažinimas, o dėl progresinės sistemos pokyčiai paveiks ir kitus intervalus. Premjeras pabrėžė, kad didžiausias efektas turėtų tekti vidutines pajamas gaunantiems namų ūkiams, tačiau galutinį sprendimą dar turės priimti parlamentas.

    Degalams – mokesčio nuolaida

    Degalų kainų spaudimui mažinti Portugalija tęs nuolaidos mechanizmą akcizui naftos produktams. Premjeras teigė, kad ši nuolaida galios iki metų pabaigos, o bendra jos vertė gali siekti apie 1,3 mlrd. eurų.

    Pasak jo, nuolaida artimiausiu metu gali būti padidinta iki 25 euro centų, dabar taikant 23 euro centų lygį. Toks žingsnis motyvuojamas rizika, kad degalų kainos toliau kils dėl geopolitinės įtampos ir naftos rinkos svyravimų.

    Papildomai numatyta apie 38 mln. eurų parama sektoriams, kurių sąnaudas ypač veikia degalų brangimas. Tarp jų įvardyti taksi, krovinių vežėjai, socialinės globos organizacijos, ugniagesių struktūros ir žemdirbiai, taip pat paliekama galioti parama balioninėms dujoms.

    PVM nemažins: kodėl?

    Luísas Montenegro aiškiai pasakė, kad jo Vyriausybė nesirinks PVM mažinimo kaip pagrindinės kovos su pragyvenimo brangimu priemonės. Jis argumentavo, kad alternatyva būtų mažinti PVM kai kuriems maisto produktams nuo 6 proc. iki nulio, tačiau tuomet tektų atsisakyti, jo vertinimu, apie 800 mln. eurų grąžinimo šeimoms per pajamų mokesčio mažinimą ir pensijų priemokas.

    „Nesiūlysiu iliuzijų šiandien, už kurias rytoj reikės brangiai sumokėti“, – sakė Luísas Montenegro.

    Tokį kelią premjeras siejo su atsargia fiskaline politika ir ankstesne šalies patirtimi, kai Portugalija buvo priversta vykdyti griežtas finansines programas po tarptautinės pagalbos. Jis taip pat pabrėžė, kad, nors kai kurios Europos šalys PVM laikinai mažino, Portugalija neketina kopijuoti kitų modelių vien dėl politinio spaudimo.

    Portugalijos kontekste svarbus ir kainų palyginimas su kaimynine Ispanija: pigesni degalai ten skatina dalį vartotojų kirsti sieną ir piltis kurą kitur. Premjeras pripažino, kad situacija gali užsitęsti, todėl Vyriausybė renkasi priemones, kurios, jos vertinimu, mažiau didina ilgalaikes biudžeto rizikas.

  • Lenkija prieš rinkimus perbraižo PIT: naujas 24 proc. tarifas ir aukštesnė riba, kas laimės?

    Lenkijoje, artėjant parlamento rinkimams, įsibėgėja diskusijos dėl gyventojų pajamų mokesčio (PIT) pakeitimų. Valdantieji siūlo ne didinti neapmokestinamąjį pajamų dydį, o perbraižyti tarifų ribas, kad perėjimas prie didesnio tarifo būtų švelnesnis.

    Vyriausybės planas numato, kad nuo 2027 metų pirmosios pakopos riba būtų keliama nuo 120 000 iki 130 000 zlotų, tai yra maždaug nuo 27 000 iki 29 000 eurų per metus. Tuo pat metu atsirastų nauja tarpinė 24 proc. PIT pakopa pajamoms tarp 130 000 ir 150 000 zlotų, arba maždaug 29 000–34 000 eurų.

    Kas keistųsi darbuotojams?

    Dabar Lenkijoje pajamos iki 120 000 zlotų apmokestinamos 12 proc. tarifu, o viršijus ribą taikomas 32 proc. tarifas. Reformos šalininkai teigia, kad būtent šis staigus šuolis sukuria vadinamąjį mokesčių „skardį“, kai papildomas uždirbtas euras staiga apmokestinamas gerokai griežčiau.

    Pagal Finansų ministerijos skaičiavimus, pakeitimai paliestų apie 3 500 000 mokesčių mokėtojų. Taip pat prognozuojama, kad 32 proc. tarifą mokančiųjų dalis sumažėtų nuo maždaug 14 iki 7,2 proc., nes dalis pajamų patektų į tarpinę 24 proc. pakopą.

    Didžiausia metinė nauda, skelbiama vertinimuose, siektų apie 3 600 zlotų, tai yra maždaug 800 eurų. Vis dėlto tai nėra universali nauda visiems, nes realus efektas labiau juntamas tiems, kurių pajamos priartėja prie naujai nustatytų ribų.

    Nepajudinta svarbiausia pažado dalis

    Neapmokestinamasis pajamų dydis Lenkijoje ir toliau liktų 30 000 zlotų, tai yra apie 7 000 eurų. Tai reiškia, kad valdantieji atsitraukia nuo ankstesnio pažado šį dydį didinti iki 60 000 zlotų, arba maždaug 14 000 eurų.

    Premjeras Donaldas Tuskas anksčiau viešai pripažino, kad dvigubinti neapmokestinamąją sumą nuo 2027 metų mažai tikėtina. Vietoj visiems taikomos lengvatos didinimo, pakeitimas labiau orientuotas į vidutines ir aukštesnes pajamas gaunančius gyventojus, kurie priartėja prie dabartinės 32 proc. ribos.

    Opozicija kelia kartelę dar aukščiau

    Diskusiją įkaitina ir kitų politinių jėgų siūlymai. Viešojoje erdvėje aptariami projektai, kurie numato dar labiau didinti 32 proc. tarifo taikymo ribą iki 140 000, 180 000 ar net 200 000 zlotų, tai yra maždaug iki 32 000–45 000 eurų per metus.

    Taip pat siūlomi modeliai, kurie remiasi ne ribų kilnojimu, o didesne neapmokestinamąja suma, siejant ją su minimalia alga. Tokios idėjos dažniausiai pristatomos kaip paprastesnis būdas sumažinti mokesčių naštą plačiam gyventojų ratui, tačiau jos įprastai kainuoja daugiau valstybės biudžetui.

    Problema platesnė nei tarifai

    Mokesčių ekspertai atkreipia dėmesį, kad vien tarifų pakopos neišsprendžia struktūrinių sistemos skirtumų. Lenkijoje ryškus atotrūkis tarp darbo santykių apmokestinimo ir individualios veiklos ar fiksuotų tarifų režimų, todėl daliai žmonių išlieka paskata rinktis savarankišką veiklą vien dėl palankesnės mokestinės naštos.

    Kitas nuolat kartojamas argumentas – mokesčių ribų neindeksavimas. Jei ribos neauga kartu su atlyginimais ir infliacija, ilgainiui vis daugiau žmonių „įkrenta“ į aukštesnius tarifus net ir nepatirdami realaus gyvenimo lygio šuolio, o tai vadinama šaltąja progresija.

    „Peržengęs ribą, mokesčių mokėtojas nuo kiekvieno papildomo uždirbto zloto valstybei atiduoda beveik tris kartus daugiau nei anksčiau“, – sakė mokesčių ekspertas Piotras Juszczykas.

    „Nauja 130 000 zlotų riba neturėtų būti laikoma kompensacija, nes tai daugiausia šaltosios progresijos švelninimas“, – sakė mokesčių konsultantas Pawełas Świąderis.

  • Lenkija ruošia ryczałt reformą: nuo 2027 metų mažesnis limitas ir 17 proc. mokestis nuo apyvartos

    Lenkijos Vyriausybė svarsto mokesčių pakeitimų paketą, kuris nuo 2027 metų gali reikšmingai pakeisti gyventojų pajamų mokesčio, pelno mokesčio ir ryczałt nuo pajamų (apyvartos) principus. Didžiausio dėmesio sulaukia būtent ryczałt, nes planuojami ribojimai gali paliesti tūkstančius smulkių ir vidutinių verslų.

    Pagal svarstomas nuostatas, teisę taikyti ryczałt planuojama sieti su gerokai mažesne metinių pajamų riba. Ji turėtų kristi nuo 2 000 000 eurų iki 250 000 eurų, o tai reikštų, kad dalis įmonių ir individualių veiklų turėtų ieškoti kitos apmokestinimo schemos.

    Kas keistųsi ryczałt taisyklėse?

    Be mažinamo limito, siūlomas ir papildomas mechanizmas, kuris keistų apmokestinimą metų eigoje. Numatyta, kad viršijus 300 000 eurų pajamų ribą, pajamų perviršis tais pačiais metais būtų apmokestinamas 17 proc. tarifu.

    Esminė detalė ta, kad ryczałt yra mokestis nuo pajamų, o ne nuo pelno. Tai reiškia, jog verslas gali sumokėti daugiau ne todėl, kad realiai daugiau uždirbo, o todėl, kad pardavė daugiau, net jei marža liko maža.

    Kodėl didelė apyvarta gali tapti spąstais?

    Pokyčiai jautriausi toms veikloms, kur apyvarta didelė, bet pelningumas nedidelis, pavyzdžiui, prekyboje, distribucijoje ar kai kuriuose statybos segmentuose. Tokiose srityse didelę dalį pajamų „suvalgo“ prekių savikaina, logistika, darbo užmokestis ir kitos būtinos išlaidos.

    Tuo pat metu paslaugų sektoriuje, kur kaštai dažnai mažesni, toks pats pajamų lygis gali reikšti gerokai didesnį pelną. Vien tik pajamų riba neatskiria šių dviejų skirtingų verslo modelių, todėl vienodi kriterijai gali lemti nevienodas pasekmes.

    „Riba taikoma pajamoms, o ne pelnui, todėl didelę apyvartą turintis verslas nebūtinai yra labai pelningas“, – sakė mokesčių konsultantas Piotr Juszczyk.

    Ką tai reikštų verslui praktikoje?

    Didžiausias neapibrėžtumas kyla dėl naujojo 300 000 eurų slenksčio, kuris įvestų „perjungimą“ metų viduryje. Jei ši nuostata būtų priimta, verslui reikėtų iš anksto planuoti, kada artėjama prie ribos, ir vertinti, kaip staigus tarifo šuolis paveiktų kainodarą, pinigų srautus ir sutartinius įsipareigojimus.

    Dalį ryczałt taikančių verslų tai galėtų paskatinti pereiti prie kitų apmokestinimo formų, kuriose skaičiuojamas pelnas ir leidžiama atskaityti sąnaudas. Tačiau tai paprastai reiškia sudėtingesnę apskaitą, daugiau administravimo ir didesnę klaidų riziką.

    „Automatinis sprendimas pagal apyvartą gali paliesti ir sąžiningus verslus, ypač dirbančius su maža marža“, – sakė mokesčių ekspertas dr. Bartosz Kubista.

    Lenkijos Finansų ministerijos duomenys rodo, kad ryczałt pakeitimai gali paliesti reikšmingą mokesčių mokėtojų grupę. Tarp ryczałt taikančiųjų nemažai yra statybos, prekybos, gamybos ir sveikatos priežiūros sektorių atstovų, todėl sprendimas greičiausiai turės plačias pasekmes rinkai.

    Kol kas tai yra siūlymai, kuriems dar reikės pereiti visą teisėkūros procesą. Jei reformos būtų priimtos, jos įsigaliotų 2027 metų sausio 1 dieną, todėl verslui svarbu iš anksto sekti sprendimus ir vertinti skirtingus mokesčių scenarijus.

  • Lenkija ruošia gyventojų pajamų mokesčio pokyčius nuo 2027 metų: trys scenarijai ir kas realiausia

    Lenkijos valdančioji koalicija ruošiasi diskusijoms dėl gyventojų pajamų mokesčio (PIT) pakeitimų, kurie galėtų įsigalioti 2027 metais. Aptariami trys pagrindiniai keliai: didesnė neapmokestinamoji pajamų dalis, aukštesnė antrojo tarifo riba arba platesnė tarifų skalė.

    Nors galutinių sprendimų dar nėra, kryptį riboja biudžeto galimybės ir fiskaliniai įsipareigojimai. Kuo platesnis pokytis, tuo didesnė tikimybė, kad jis pareikalaus papildomų pajamų šaltinių arba išlaidų peržiūros.

    Ką reikštų didesnė neapmokestinamoji dalis?

    Pirmasis scenarijus numato didinti neapmokestinamąją pajamų dalį, kuri Lenkijoje pastaraisiais metais buvo reikšmingai pakelta. Toks sprendimas paprastai sumažina mokestinę naštą didžiajai daliai dirbančiųjų, nes lengvata taikoma plačiai ir matoma mėnesinėse pajamose.

    Vis dėlto tai yra vienas brangiausių variantų valstybės finansams: kuo daugiau gyventojų gauna mažesnį PIT, tuo didesnis bendras pajamų netekimas biudžetui. Dėl to politinė valia dažnai susiduria su klausimu, kaip kompensuoti trūkumą, jei kartu nenumačius kitų mokesčių ar išlaidų mažinimo.

    Antrojo tarifo riba ar daugiau tarifų?

    Antrasis kelias – kelti ribą, nuo kurios taikomas didesnis PIT tarifas. Praktikoje tai reikštų, kad dalis gyventojų, kurių pajamos auga, ilgiau liktų žemesniame tarife, o „šuolis“ į aukštesnį apmokestinimą įvyktų vėliau.

    Šis sprendimas dažniau laikomas kompromisiniu, nes biudžetui jis paprastai kainuoja mažiau nei platus neapmokestinamosios dalies didinimas. Tačiau nauda labiau koncentruojasi tarp vidutines ar aukštesnes pajamas gaunančių darbuotojų, todėl diskusijose neišvengiamai kyla klausimas dėl socialinio teisingumo.

    Trečiasis scenarijus – sistemos perbraižymas įvedant daugiau pajamų apmokestinimo pakopų. Tai galėtų sumažinti staigius tarifų šuolius ir tiksliau pritaikyti mokesčius skirtingoms pajamų grupėms, tačiau tokia reforma yra sudėtingiausia: reikia iš naujo suderinti tarifus, ribas, lengvatas ir administravimą.

    „Įvairios galimybės yra ant stalo, jos testuojamos, bet kol kas nėra galutinės išvados“, – sakė valdančiosios stovyklos pašnekovas, komentuodamas derybų etapą.

    Šiuo metu realiausiai vertinamas antrojo tarifo ribos didinimas, nes tai būtų politiškai lengviau pagrindžiamas ir biudžetui mažiau skausmingas sprendimas. Vis dėlto neatmetama, kad galiausiai gali būti pasirinktas mišrus variantas, pokyčius išdėstant per kelis metus.

  • Ulga gyventojų pajamų mokesčiui už granules? Lenkijos pramonė siūlo lengvatą ir naują agro granulių kryptį

    Lenkijoje į viešą darbotvarkę grįžta idėja taikyti gyventojų pajamų mokesčio lengvatą namų ūkiams, kurie būstą šildo medžio granulėmis. Su tokiu siūlymu valdžios atstovams kreipėsi Lenkijos granulių taryba, akcentuodama ir griežtus kokybės reikalavimus, ir pirkimo skaidrumą.

    Siūloma schema būtų siejama su pirkimu pagal sąskaitą faktūrą ir su aukščiausios kokybės standartu. Pagal tarybos logiką, lengvata skatintų vartotojus rinktis sertifikuotas granules, o rinkoje mažėtų erdvės neaiškios kilmės produkcijai.

    Kaip atrodytų siūloma lengvata?

    Pramonės atstovai siūlo, kad lengvata būtų taikoma tik tada, kai galutinis vartotojas gali pagrįsti pirkimą dokumentais ir įrodyti, jog įsigytos granulės atitinka aukštą kokybės klasę A1. Tai reikštų, kad parama būtų nukreipta ne į bet kokį biokurą, o į produktą, kurio parametrai labiau prognozuojami ir kurį lengviau kontroliuoti.

    Toks modelis kartu veiktų kaip paskata rinktis legalią prekybą ir mažintų šešėlio riziką, ypač kai šildymo sezono išvakarėse paklausa paprastai išauga. Tačiau kol kas tai yra siūlymo stadija, o ne patvirtinta mokestinė priemonė.

    Agro granulės: sprendimas, bet ne iškart

    Be mokestinės lengvatos, taryba kelia ir agro granulių iš žemės ūkio biomasės idėją. Teigiama, kad tokia žaliava galėtų būti gaunama, pavyzdžiui, iš agropramonės likučių, tačiau pabrėžiama, jog šiaudai nėra tinkama žaliava aukštos kokybės granulėms.

    Esminė sąlyga agro granulių plėtrai būtų aiškiai apibrėžti kokybės parametrus ir sukurti reguliacinį kelią, kad tokiam kurui pritaikyti katilai galėtų būti įtraukti į žaliųjų įrenginių ir medžiagų sąrašą, susietą su švaraus oro programų subsidijomis. Pramonė pripažįsta, kad tai labiau vidutinės ar ilgesnės trukmės kryptis, o ne greita išeitis dabartinėms kainoms suvaldyti.

    Kainos ir tiekimas: ką stebi valdžia?

    Ministerijos Lenkijoje teigia stebinčios granulių kainų situaciją ir siekiančios įvertinti, ar brangimą lemia vien rinkos veiksniai. Dėl to konkurencijos ir vartotojų apsaugos institucijų prašoma atlikti analizę, kuri galėtų atsakyti, ar nėra nepagrįstų kainodaros praktikų.

    Granulių sektoriaus atstovai tvirtina, kad rinkos struktūra, kurioje veikia daug mažų ir vidutinių įmonių, savaime apsunkina bet kokius koordinuotus susitarimus dėl kainų. Jų vertinimu, didesnę įtaką kainoms daro paklausos padidėjimas ir ribota žaliavos pasiūla.

    „Norime, kad galutinis vartotojas, šiemet įsigijęs granules su sąskaita ir patvirtinęs A1 klasę, metų pabaigoje gautų mokesčio sumažinimą“, – sakė Lenkijos granulių tarybos atstovė.

    Rinkos dinamika pastaraisiais metais keičiasi ir dėl vartotojų elgsenos. Pramonė atkreipia dėmesį, kad pirkimai vis dažniau pradedami dar vasarą, o ne tik rudenį, todėl paklausa tampa tolygesnė, tačiau tai nereiškia, kad piko rizika visiškai išnyksta artėjant šildymo sezonui.

    Kol kas neaišku, ar siūloma lengvata bus perkelta į konkrečius teisėkūros sprendimus, tačiau diskusija rodo platesnę tendenciją: valdžia ieško būdų, kaip suderinti šildymo išlaidas, kuro kokybę ir rinkos skaidrumą, ypač kai biokuro kainos išlieka jautrios paklausos šuoliams ir žaliavos pasiūlai.