Tag: JAV skola

  • Web Summit finale – dėmesio centre „Nvidia“ vadovo J. Huango pasitraukimas ir DI burbulo rizika

    Web Summit finale – dėmesio centre „Nvidia“ vadovo J. Huango pasitraukimas ir DI burbulo rizika

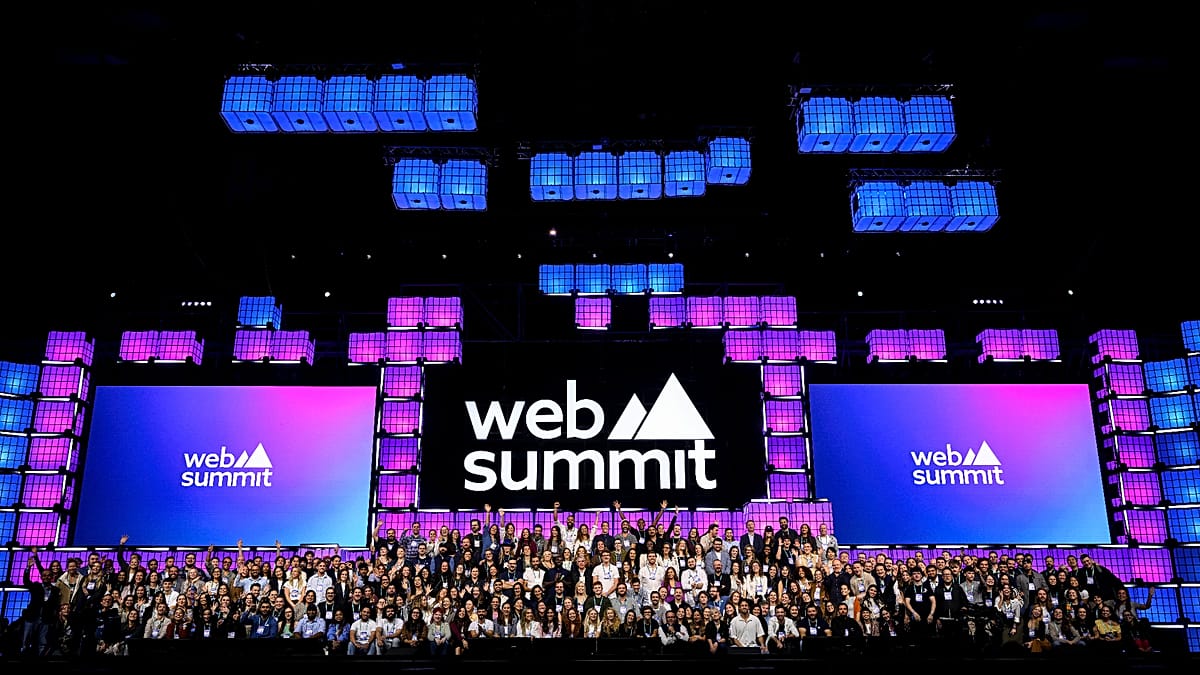
    Lisabonoje vykusio „Web Summit“ paskutinę dieną daugiausia dėmesio sulaukė netikėtas „Nvidia“ vadovo Jenseno Huango pasitraukimas, dirbtinio intelekto (DI) burbulo rizika ir auganti JAV skola.

    Kaip skelbia „Euronews“, šios temos dominavo diskusijoje, kurioje nuskambėjo įspėjimų, kad būtent viešosios skolos rinka gali tapti kitos finansų krizės katalizatoriumi.

    Panelėje dalyvavo kapitalo rinkų naujienlaiškio „The Kobeissi Letter“ įkūrėjas Adamas Kobeissi ir ekonomistas Jamesas Galbraithas, dėstantis Teksaso universitete Ostine.

    Renginio programa buvo itin sutankinta, nes trečiadienio sesijos buvo atšauktos Portugalijos vyriausybei prieš audrą „Charles“ paskelbus nepaprastąją padėtį. Galiausiai Lisaboną pasiekė smarkus lietus ir nedidelis užtvindymas, tačiau prognozuotas smūgis miestui neįvyko.

    „Nvidia“ vadovo pasitraukimas ir reakcija rinkose

    J. Huangas iš generalinio direktoriaus pareigų pasitraukė ketvirtadienį, paviešinus informaciją apie du nesantuokinius romanus. Pranešama, kad JAV žvalgyba įtaria, jog viena iš moterų galėjo šnipinėti Kinijai, o Pekinas tokius kaltinimus neigia.

    Kol valdyba ieško nuolatinio įpėdinio, laikina „Nvidia“ vadove paskirta finansų direktorė Colette Kress.

    Pasak publikacijos, „Nvidia“ akcijos ketvirtadienio prekybos pradžioje krito maždaug 15 proc., vėliau nuostoliai sumažėjo iki kiek daugiau nei 5 proc., o kaina buvo apie 164 JAV dolerius už akciją. Nuo spalio 5 dieną pasiekto rekordo – 243 JAV dolerių – akcijos vertė sumenkusi daugiau nei 30 proc.

    A. Kobeissi teigė, kad, jo nuomone, J. Huangas neturėjo trauktis, o pasitraukimą jis vertino kaip neigiamą signalą investuotojams artimiausiems keleriems metams, nors „Nvidia“ atžvilgiu išliko optimistiškas.

    DI lenktynės ir JAV skolos šešėlis

    Ekonomistas J. Galbraithas svarstė, kad ilgainiui Kinijos technologijos gali nurungti „Nvidia“ sprendimus. Tai, jo vertinimu, verstų iš naujo klausti apie milžiniškas investicijas, kurias į DI infrastruktūrą pila didžiosios technologijų bendrovės.

    Jis globalią ekonomiką apibūdino kaip dviejų sistemų varžybas: JAV, kur lengviau greitai pritraukti privačių pinigų, ir Kinijos, galinčios labiau centralizuoti tyrimus, technologijų kūrimą bei diegimą ir aktyviau įsikišti į ekonomiką.

    Dėl šių priežasčių J. Galbraithas teigė atsargiai linkstantis manyti, kad DI lenktynėse pranašumą gali įgyti Kinija, o per kelis dešimtmečius ji galėtų tapti didžiausia pasaulio ekonomika.

    Kita didžioji diskusijos tema – viešosios skolos rinka. A. Kobeissi aiškino, kad reikšminga JAV biudžeto išlaidų dalis tenka vien palūkanoms už skolą, o ne pačiai skolai mažinti, ir perspėjo, jog aukštesnių palūkanų laikotarpis gali užsitęsti.

    Vis dėlto jis pabrėžė nematantis „artėjančios 2008 metų situacijos“, tačiau teigė, kad 10–20 metų perspektyvoje tendencijos kelia nerimą, nors JAV ekonomikos atsparumą ir inovacijų tempą vertino palankiai.

    Diskusijos pabaigoje J. Galbraithas priminė, kad finansų krizių esmė – jų neįmanoma tiksliai numatyti, tačiau, jo vertinimu, nerimą keliančių ženklų rinkose pakanka.
  • Amerika peržengė 36,8 trilijono eurų skolą: kas ją augina ir kada palūkanos taps nepakeliamos?

    Amerika peržengė 36,8 trilijono eurų skolą: kas ją augina ir kada palūkanos taps nepakeliamos?

    JAV iždas šią savaitę pirmą kartą istorijoje fiksavo, kad šalies bendroji federalinė skola peržengė 40 trilijonų JAV dolerių ribą, tai yra apie 36,8 trilijono eurų. Skolos augimą lemia nuolatiniai biudžeto deficitai, o didelę dalį išlaidų sudaro gynyba, socialinės programos ir palūkanos.

    Rinkose šis slenkstis sutapo su išaugusiais ilgo laikotarpio JAV obligacijų pajamingumais, kurie rodo investuotojų jautrumą infliacijos rizikoms, geopolitinei įtampai ir fiskalinei drausmei. Kuo didesnės palūkanos, tuo brangiau aptarnauti seną skolą ir tuo labiau didėja naujo skolinimosi poreikis.

    Ką reiškia 36,8 trilijono eurų?

    Minima suma apima vadinamąją bendrąją federalinę skolą, kuri susideda iš dviejų dalių: skolos, laikomos visuomenės, ir tarpinstitucinės skolos, kai viena federalinė institucija yra kitos kreditorė. Į šį skaičių neįtraukiamos atskirų valstijų, savivaldybių ar namų ūkių skolos.

    Didžiausia dalis yra skola, laikoma visuomenės, tai yra vertybiniai popieriai, priklausantys investuotojams už federalinės valdžios ribų, įskaitant pensijų fondus, bankus, draudikus, namų ūkius, Federalinį rezervą ir užsienio investuotojus. JAV iždo duomenys rodo, kad didžioji skolos dalis yra laikoma šalies viduje, o užsienio dalis sudaro mažesnę, bet reikšmingą segmentą.

    Kodėl skola taip greitai auga?

    Esminė priežastis paprasta: federalinė valdžia išleidžia daugiau, nei surenka pajamų, todėl skirtumą dengia skolinimusi. Kongreso biudžeto biuras prognozuoja, kad 2026 fiskaliniais metais deficitas sieks apie 1,9 trilijono JAV dolerių, tai yra maždaug 1,75 trilijono eurų, o tai prilygsta 5,8 proc. bendrojo vidaus produkto.

    Išlaidų struktūroje didžiausią svorį turi Social Security, didžiosios sveikatos programos, gynyba ir sparčiai augančios grynosios palūkanų išlaidos. Vien palūkanų našta, pagal JAV biudžeto projekcijas, tampa viena didžiausių eilutų, nes pastarųjų metų aukštesnės palūkanų normos didina naujai išleidžiamų obligacijų kainą.

    „40 trilijonų skola nėra tik skaičius apskaitos lentelėse, ji vienaip ar kitaip pasiekia žmonių pinigines“, – sakė Maya MacGuineas.

    Ar JAV turi didžiausią skolą ir kas toliau?

    Nominaliai JAV skola yra didžiausia pasaulyje, tačiau finansinę riziką tiksliau atspindi skolos ir BVP santykis. Tarptautinis valiutos fondas prognozuoja, kad 2026 metais JAV bendrosios valdžios skola gali siekti apie 40,7 trilijono JAV dolerių, o skolos ir BVP santykis priartėti prie 125,8 proc., kai 2012 metais jis buvo apie 103,7 proc.

    Kongreso biudžeto biuras perspėja, kad be mokesčių didinimo, išlaidų mažinimo arba reikšmingo ekonomikos augimo fiskalinė trajektorija išlieka sunkiai tvari. Pagal CBO scenarijus bendroji federalinė skola iki 2036 metų pabaigos gali išaugti iki maždaug 64 trilijonų JAV dolerių, tai yra apie 58,9 trilijono eurų, o brangstantis finansavimas gali didinti spaudimą tiek verslo skolinimuisi, tiek būsto paskolų palūkanoms.

    Trumpuoju laikotarpiu investuotojai paprastai nevertina JAV kaip artimo nemokumo rizikos, tačiau rinkos jautriai reaguoja į bet kokius signalus, kad deficitai išlieka dideli, o politinis sutarimas dėl konsolidacijos tolsta. Dėl to obligacijų pajamingumų svyravimai vis dažniau tampa ne tik finansų, bet ir kasdienės ekonomikos, nuo vartojimo iki būsto įperkamumo, veiksniu.

  • JAV skola perkopė 34,4 trln. eurų: Iždas dvigubina obligacijų supirkimą, rinkos sujudo

    JAV skola perkopė 34,4 trln. eurų: Iždas dvigubina obligacijų supirkimą, rinkos sujudo

    JAV nacionalinė skola pirmą kartą perkopė 34,4 trln. eurų ribą, rodo JAV iždo duomenys. Tą pačią dieną Iždas paskelbė dvigubinsiantis senesnių obligacijų supirkimo apimtis, siekdamas nuraminti įsitempusias obligacijų rinkas.

    Šie du sprendimai atskleidžia tą pačią problemą: valstybė skolinasi rekordiniais tempais, o ilgesnio termino skolos pirkėjai už didesnę riziką prašo aukštesnės grąžos. Didesni pajamingumai didina palūkanų išlaidas, o tai dar labiau spaudžia biudžetą.

    Ką reiškia supirkimo planas?

    Obligacijų supirkimas veikia kaip tikslinis atpirkimas: Iždas, naudodamas turimas lėšas, iš investuotojų superka mažiau likvidžius, seniau išleistus vertybinius popierius. Taip didinamas rinkos likvidumas, tačiau bendra skolos suma iš esmės nesumažėja.

    Nuo rugsėjo 9 dienos maksimalus vienos supirkimo operacijos dydis 10–20 metų ir 20–30 metų trukmės segmente didinamas nuo maždaug 1,7 mlrd. eurų iki 3,4 mlrd. eurų. Numatyta, kad režimas galios bent iki kito ketvirtinio skolinimosi plano atnaujinimo lapkričio 4 dieną.

    Kodėl rinka sunerimo?

    Pastaruoju metu ilgalaikių JAV obligacijų pajamingumai kilo, o 30 metų trukmės obligacijų pajamingumas buvo pasiekęs aukščiausią lygį nuo 2007 metų. Analitikai tai siejo su atsargesne investuotojų laikysena ir didėjančia naujų skolos vertybinių popierių pasiūla.

    Prie įtampos prisideda ir privataus sektoriaus skolinimasis, įskaitant dideles investicijas į duomenų centrus, susijusius su DI plėtra. Didesnė skolos pasiūla rinkoje paprastai reiškia, kad investuotojai reikalauja didesnių palūkanų.

    Po pranešimo apie supirkimų didinimą pajamingumai krito, o akcijų rinka reagavo augimu. Vis dėlto dalis ekonomistų pažymi, kad tokio masto priemonė, palyginti su visa JAV iždo vertybinių popierių rinka, yra labiau signalas apie pasirengimą veikti, o ne ilgalaikis problemos sprendimas.

    Skolos šuolis greitesnis nei prognozuota

    Iždo pateikiama skolos struktūra skirstoma į dvi dalis: didžioji dalis priklauso investuotojams ir institucijoms, o kita dalis yra tarpinstituciniai įsipareigojimai valstybės viduje. Skolos riba buvo pasiekta anksčiau, nei ankstesnėse prognozėse tikėtasi, o augimo tempas pastaraisiais ketvirčiais išliko spartus.

    Didžiausią spaudimą biudžetui JAV tradiciškai daro socialinės programos, sveikatos apsauga, gynybos išlaidos ir augančios palūkanų sąnaudos. Kai pajamingumai kyla, valstybė refinansuoja skolą brangiau, todėl palūkanų eilutė biudžete didėja net ir be naujų išlaidų.

    „JAV skola nėra vien skaičius balansinėje lentelėje“, – sakė Conference Board vadovas Davidas Youngas.

    Finansų rinkų požiūriu, supirkimų didinimas gali trumpuoju laikotarpiu sumažinti svyravimus ir pagerinti prekybos sąlygas ilgo termino segmente. Tačiau tvaresniam stabilumui reikėtų aiškesnio signalo dėl fiskalinės politikos krypties ir skolinimosi trajektorijos, nes būtent ji lemia investuotojų pasitikėjimą ilguoju laikotarpiu.

  • Auksas ir sidabras šauna į viršų: JAV skola perkopė 34,4 trln. eurų, rinkos dreba

    Auksas ir sidabras šauna į viršų: JAV skola perkopė 34,4 trln. eurų, rinkos dreba

    Rugpjūtį taurieji metalai tapo viena ryškiausių rinkų temų: auksas ir sidabras brango, investuotojams ieškant saugesnių užuovėjų. Šį judėjimą stiprino silpnėjantis JAV doleris, auganti JAV valstybės skola ir mažėjančios palūkanų kėlimo prognozės.

    Auksas po metų pradžios šuolio buvo patyręs ryškesnę korekciją, tačiau vasarą atsigavo, o didžioji dalis kilimo įvyko būtent rugpjūtį. Investuotojai paprastai palankiau vertina auksą, kai mažėja obligacijų pajamingumai, nes šis aktyvas neneša palūkanų.

    Sidabro kainų svyravimai buvo dar aštresni: po staigaus kritimo vasaros viduryje metalas smarkiai atšoko ir rugpjūtį demonstravo spartesnį kilimą nei auksas. Dalis rinkos dalyvių sidabrą vertina ir kaip pramoninį metalą, todėl jo kaina dažniau reaguoja į lūkesčius dėl ekonomikos ciklo.

    Skola peržengė 34,4 trln. eurų

    Impulsą tauriųjų metalų brangimui sustiprino žinios apie JAV iždo sprendimą didinti 10–30 metų trukmės skolos vertybinių popierių supirkimus antrinėje rinkoje. Vienos operacijos apimtis padidinta iki mažiausiai 3,4 mlrd. eurų, o tikslas – raminti įsitempusią obligacijų rinką.

    Beveik tuo pat metu paskelbta, kad JAV nacionalinė skola pirmą kartą viršijo 34,4 trln. eurų ribą. Toks derinys atgaivino diskusijas apie ilgalaikį skolos poveikį pasitikėjimui valiuta ir paskatino dalį investuotojų grįžti prie vadinamosios apsidraudimo nuo valiutos nuvertėjimo strategijos.

    Palūkanų lūkesčiai keičia kainas

    Rinkos nuotaikas pakeitė ir silpnesni JAV makroekonominiai rodikliai: darbo rinkos bei mažmeninės prekybos duomenys, taip pat nuosaikesnė infliacijos dinamika. Dėl to prekybininkai sumažino tikimybę, kad artimiausiame posėdyje JAV centrinis bankas dar kartą didins palūkanas.

    Krintant ilgalaikių obligacijų pajamingumams, didėja tauriųjų metalų patrauklumas, nes mažėja alternatyvių, palūkanas generuojančių investicijų grąža. Papildomą paklausą rinkoje palaiko ir institucinių investuotojų srautai, o centriniai bankai bei fondai pastaraisiais metais dažnai didino tauriųjų metalų dalį rezervuose.