Tag: Kapitalo rinkos

  • Vokietija išsiderėjo išimtį „Deutsche Börse“: dalį priežiūros Briuselis praranda

    Vokietija išsiderėjo išimtį „Deutsche Börse“: dalį priežiūros Briuselis praranda

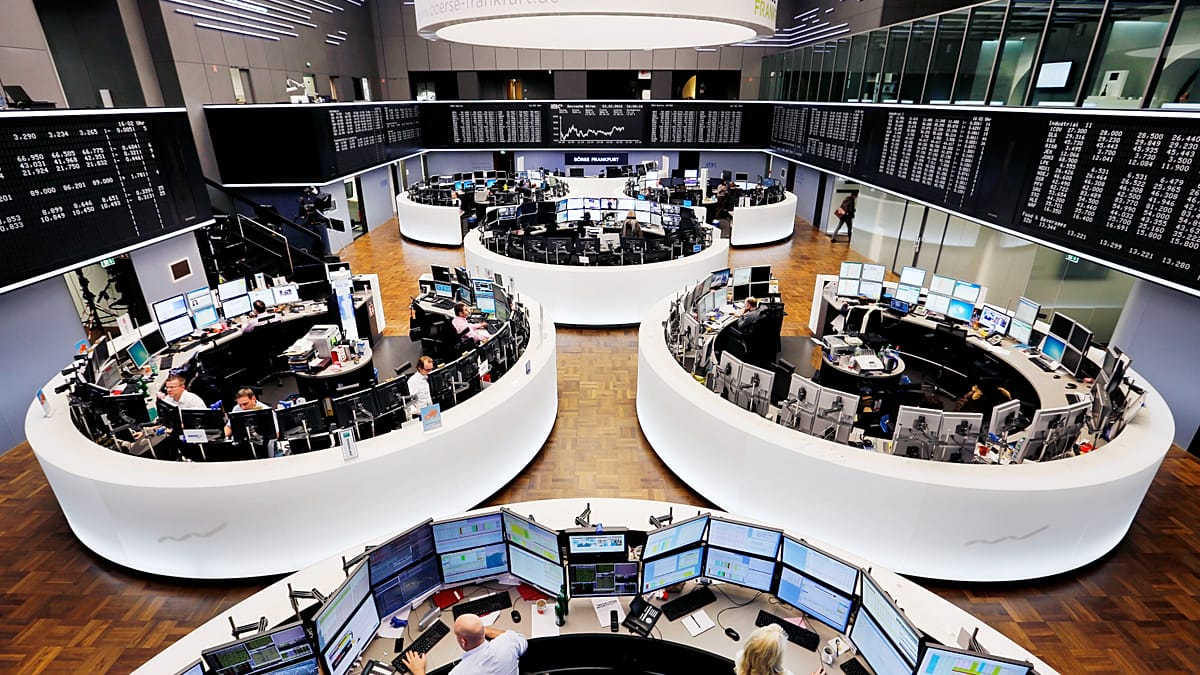
    Europos Sąjungoje derinama kapitalo rinkų reformos dalis, kuri turėtų sumažinti finansų rinkų priežiūros fragmentaciją ir sustiprinti bendrą kontrolę. Tačiau derybose Vokietijai pavyko pasiekti, kad dalis „Deutsche Börse“ prekybos vietų ir toliau liktų prižiūrimos nacionaliniu, o ne ES lygmeniu.

    Su derybų eiga susipažinę šaltiniai teigia, kad tokia išimtis įrašyta į naujausią kompromisinį tekstą, kurį ES valstybių narių vardu koordinuoja Airija. Kritikai įspėja, kad tai gali susilpninti bendrą reformos ambiciją ir apsunkinti susitarimą dėl galutinio teksto iki metų pabaigos.

    Kas iš esmės keičiama?

    Pagrindinis planuojamas pokytis yra didesnių priežiūros galių perdavimas Europos vertybinių popierių ir rinkų institucijai ESMA. Idėja paprasta: kuo daugiau taisyklių ir priežiūros suvienodinimo, tuo lengviau finansų įstaigoms veikti per sienas, o investuotojams lyginti rizikas ir sąnaudas visoje ES.

    Vis dėlto reformos projekte numatyta, kad dalis prekybos vietų, kurios beveik nevykdo tarpvalstybinės veiklos, galėtų likti prižiūrimos nacionalinių institucijų. Ginčas kilo dėl to, kad į šią kategoriją galėtų patekti ir kai kurios „Deutsche Börse“ prekybos platformos, nors grupė laikoma viena svarbiausių Europos finansų rinkos infrastruktūros dalyvių.

    „Kompromisas nėra išimtis visai „Deutsche Börse“ grupei: kliringo rūmai ir centrinių vertybinių popierių depozitoriumai bus prižiūrimi ESMA nuo pirmos dienos“, – sakė Vokietijos finansų ministerijos atstovas spaudai.

    Kodėl tai svarbu visai Europai?

    Kapitalo rinkos yra vieta, kur įmonės ir valstybės pritraukia ilgalaikį finansavimą, o investuotojai perka akcijas ar skolos vertybinius popierius. ES jau seniai siekia, kad kapitalas lengviau judėtų tarp šalių, nes dabar įmonės Europoje dažnai labiau priklausomos nuo bankų paskolų nei nuo kapitalo rinkų finansavimo.

    Europos Komisija savo analizėse yra pabrėžusi, kad reikšminga dalis europiečių santaupų kasmet nuteka investicijoms už ES ribų, ypač į Jungtines Valstijas. Tai laikoma viena iš priežasčių, kodėl sparčiai augančios bendrovės neretai renkasi didesnio likvidumo ir gilesnio kapitalo rinkas už Atlanto, o ne pirminį viešą akcijų siūlymą Europoje.

    Reforma taip pat siejama su platesne ES Santaupų ir investicijų sąjungos kryptimi, kurios tikslas yra paskatinti daugiau privačių pinigų nukreipti į investavimą, o ne laikyti indėliuose. Tokiame kontekste priežiūros modelis tampa politiniu klausimu, nes dalis valstybių narių nenori prarasti kontrolės svarbiose finansų rinkos srityse.

    Kas laukia toliau?

    ES ekonomikos ir finansų ministrai reformos klausimą planuoja aptarti spalio 9 dieną. Derybų dalyviai tikisi pasistūmėti link bendro sutarimo, tačiau kelių valstybių nepritarimas dėl „Deutsche Börse“ išimties rodo, kad susitarimas gali pareikalauti papildomų kompromisų.

    Vienas svarbiausių klausimų dabar yra precedentas: jei didelės valstybės išsidera išimtis vienam reikšmingam rinkos dalyviui, kitos šalys gali siekti analogiškų nuolaidų. Tokiu atveju kyla rizika, kad ESMA centralizuotos priežiūros idėja liks siauresnė, nei planuota, o kapitalo rinkų integracijos pažanga sulėtės.
  • Turkijoje atšauktas turto įšaldymas 45 įmonėms: milijardinis fondų skandalas gilėja

    Turkijoje atšauktas turto įšaldymas 45 įmonėms: milijardinis fondų skandalas gilėja

    Turkijos prokurorai panaikino turto apribojimus 45 įmonėms ir 19 investicinių fondų, kurie buvo įtraukti į tyrimą dėl plataus masto investicinių fondų krizės. Kaip skelbiama, daugiau nei 450 000 investuotojų turi dalis fonduose, kurių turtas vertinamas apie 15,7 mlrd. eurų, o dalis jų pradėti likviduoti.

    Turto įšaldymas buvo pritaikytas po įtarimų dėl rinkos manipuliavimo ir galimo fondų vertės dirbtinio išpūtimo. Teisingumo ministro Akıno Gürleko viešintais duomenimis, pradžioje apribojimai buvo taikomi 46 juridiniams asmenims, 18 fondų ir 42 fiziniams asmenims, tačiau vėliau sprendimas buvo peržiūrėtas.

    Po naujo Turkijos kapitalo rinkų priežiūros institucijos vertinimo Stambulo vyriausioji prokuratūra atšaukė priemones daugumai juridinių subjektų ir fondų. Vis dėlto apribojimai fiziniams asmenims, kurių veiksmai tiriami, išlieka, o tyrimas dėl galimų pažeidimų tęsiamas.

    Finansų ministras Mehmetas Şimşekas pabrėžė, kad prioritetas yra investicijų, užimtumo, gamybos ir eksporto apsauga, o teisėsauga ir toliau sieks atsakomybės tiems, kurie galėjo iškraipyti rinką. Pasak jo, su galimais pažeidimais nesusiję asmenys ir įmonės neturėtų tapti perteklinių priemonių taikiniu.

    Krizei įsibėgėjus iš pareigų pasitraukė prezidento Recepo Tayyipo Erdoğano valdančiosios Teisingumo ir plėtros partijos vicepirmininkė Fatma Betül Sayan Kaya. Jos sprendimas sutapo su viešais kaltinimais, kad prieš akcijų rinkos smukimą ji galėjo parduoti akcijų paketą už dešimtis milijonų eurų.

    „Paskelbsime, kad visi, kurie prisidėjo prie pažeidimų, korupcijos ar piktnaudžiavimo, bus patraukti atsakomybėn“, – sakė partijos atstovas Ömeras Çelikas.

    Opozicijos atstovai teigia, kad politikė prieš rinkos kritimą galėjo parduoti akcijų maždaug už 23,3 mln. eurų, o anksčiau, balandį, esą buvo įsigijusi didelį paketą už apie 1,1 mln. eurų. Viešo atsakymo į šiuos konkrečius kaltinimus ji nepateikė, tačiau tvirtino pasitraukianti tam, kad situacija būtų išsamiai išaiškinta.

    Pasak tyrimo kontekste skelbiamos informacijos, krizę paskatino griežtesnės taisyklės, įvestos rugpjūčio 28 dieną, po kurių dalis investuotojų ėmė masiškai atsiiminėti lėšas. Kai kurie fondai buvo sukaupę reikšmingas pozicijas mažai likvidžiose akcijose, todėl greitas išpardavimas dar labiau smukdė kainas ir didino įtampą rinkoje.

    Rugsėjo 17 dieną kapitalo rinkų priežiūros institucija nusprendė likviduoti 131 fondą, siejamą su keliomis valdymo bendrovėmis, o vėliau Stambulo prokuratūra pradėjo išsamų tyrimą. Skelbiama, kad per šią bylą jau sulaikyta mažiausiai 45 asmenys, o institucijos aiškinasi, ar fondų vertinimai ir sandoriai nebuvo naudojami dirbtinai paveikti akcijų kainas.

    Analitikai pastebi, kad tokio tipo krizės dažniausiai paaštrina diskusijas dėl priežiūros griežtinimo, fondų skaidrumo ir rizikos valdymo reikalavimų, ypač kai portfeliuose dominuoja mažai likvidūs aktyvai. Investuotojams tai priminimas, kad likvidumo rizika ir reguliavimo pokyčiai gali staiga pakeisti fondų gebėjimą vykdyti išpirkimus, o rinkos panika dar labiau sustiprina nuostolius.

  • „HIFI“ pritraukė apie 34 mln. eurų: spartins tokenizuotų kapitalo rinkų infrastruktūros plėtrą

    „HIFI“ pritraukė apie 34 mln. eurų: spartins tokenizuotų kapitalo rinkų infrastruktūros plėtrą

    Niujorke įsikūrusi bendrovė „HIFI“, kuri kuria stabiliomis kriptovaliutomis paremtų atsiskaitymų ir tokenizuoto turto infrastruktūrą, pranešė užsitikrinusi 37 mln. JAV dolerių A serijos investiciją. Pagal apytikrį valiutos kursą tai sudaro apie 34 mln. eurų.

    Bendrovės teigimu, investicijų raundui vadovavo „Left Lane Capital“, o gautos lėšos bus skirtos plėsti tokenizuotų kapitalo rinkų infrastruktūrą ir išplėsti produktų paketą. „HIFI“ siekia, kad finansų įstaigoms integracija būtų paprastesnė ir apimtų tiek tradicinius bankinius bėgius, tiek skaitmeninį turtą.

    Vienas integravimas kelioms funkcijoms

    „HIFI“ parduoda API sprendimą, kuris vienoje integracijoje sujungia pinigų pervedimus, atitikties procesus ir atsiskaitymų vykdymą. Tai aktualu įmonėms, kurios nori greičiau paleisti mokėjimų ar atsiskaitymų produktus skirtingose jurisdikcijose, nes atitikties ir sujungiamumo reikalavimai dažnai tampa didžiausia kliūtimi.

    Įmonė nurodo, kad per jos infrastruktūrą apdorojama daugiau nei 7 mlrd. JAV dolerių metinė apyvarta, skaičiuojant pagal dabartinį tempą. Perskaičiavus, tai yra kiek daugiau nei 6 mlrd. eurų, o veikla apima 87 šalis.

    Postūmis po bandomųjų sandorių ir partnerystės

    Investicijų pritraukimas sekė po „HIFI“ dalyvavimo liepos mėnesį vykdytuose gamybinės aplinkos sandoriuose su tokenizuotais vertybiniais popieriais, kuriuos koordinavo DTCC. Bendrovė teigė, kad šiuose sandoriuose dalyvavo ir tokie rinkos dalyviai kaip „BlackRock“, „Goldman Sachs“ bei „Nasdaq“.

    Rugsėjo mėnesį „HIFI“ taip pat paskelbė apie partnerystę su „Visa“, kuria siekiama išplėsti stabiliomis kriptovaliutomis paremtų atsiskaitymų platformą į pinigų pervedimų ir kortelių mokėjimų sritį. Pradinis etapas numato galimybę vykdyti išmokas, finansuojamas stabiliomis kriptovaliutomis, į daugiau nei 4 mlrd. „Visa“ kortelių visame pasaulyje.

    Kodėl stabilioms kriptovaliutoms skiriamas dėmesys

    Stabilios kriptovaliutos pastaraisiais metais tapo vienu praktiškiausių skaitmeninio turto pritaikymų, nes leidžia greičiau ir paprasčiau vykdyti atsiskaitymus tarp šalių, ypač kai reikia dirbti su keliomis valiutomis ar skirtingomis bankinėmis sistemomis. Tokie sprendimai vis dažniau vertinami kaip infrastruktūros sluoksnis, kurį galima integruoti į įprastus finansų produktus.

    Rinkos plėtrą skatina ir didėjantis institucijų susidomėjimas tokenizuotu turtu, kai tradiciniai finansiniai instrumentai ar jų apskaita perkeliami į skaitmeninę formą. Šalininkai tikisi efektyvesnių atsiskaitymų, didesnio skaidrumo ir automatizavimo, tačiau praktikoje tam būtini aiškūs atitikties, rizikos valdymo ir vartotojų apsaugos mechanizmai.

    „HIFI“ investicijų raundas rodo, kad rinka vis aktyviau finansuoja ne spekuliacinius produktus, o infrastruktūrą, kurią galima naudoti realiuose atsiskaitymuose ir kapitalo rinkų procesuose. Tokios įmonės tikisi laimėti tada, kai didesnė dalis finansų grandinių pereis prie programiškai valdomų, greitesnių atsiskaitymų modelių.

  • Londonas siunčia signalą Taškentui: naujas finansų centras su angliškomis taisyklėmis

    Londonas siunčia signalą Taškentui: naujas finansų centras su angliškomis taisyklėmis

    Uzbekistanas siekia glaudesnių ryšių su Londono finansų bendruomene ir kuria Taškento tarptautinį finansų centrą, kuris veiktų pagal atskirą teisinį režimą. Pagrindinis tikslas – pritraukti daugiau užsienio kapitalo, sustiprinti investuotojų apsaugą ir padidinti tarptautinio verslo pasitikėjimą šalies rinka.

    Naujasis centras numato komercinius santykius grįsti anglosaksinės bendrosios teisės principais ir turėti atskirą tarptautinį komercinį teismą bei arbitražo mechanizmus. Toks modelis pasaulyje vertinamas kaip investuotojams labiau pažįstama ir prognozuojama aplinka, ypač kai kalbama apie ginčų sprendimą ir sutarčių vykdymą.

    Angliškos teisės modelis Taškente

    Centras įkurtas prezidento dekretu 2026 metais kovą, o 2026 metais rugsėjo 10 dieną patvirtintos organizacinės priemonės jo startui. Pabrėžiama, kad šis teisinis režimas nepakeis visos Uzbekistano civilinės teisės sistemos – jis būtų taikomas komercinei veiklai pačiame centre.

    Tarptautinėje praktikoje tokie finansų centrai dažnai siekia sukurti greitesnes procedūras, aiškesnį reguliavimą ir patrauklesnes sąlygas tarptautinėms įmonėms. Taškentas tikisi, kad tai padės pritraukti investuotojus ne tik į finansų sektorių, bet ir į platesnius ekonomikos modernizavimo projektus.

    Nuo politinio dialogo iki kapitalo

    Apie didesnį politinį impulsą kalbama ir regione: 2026 metais vasarį Londone įvyko pirmasis CA5+JK užsienio reikalų ministrų susitikimas, sukūręs naują bendradarbiavimo formatą. Vis dėlto ekspertai pabrėžia, kad vien politiniai susitarimai automatiškai nevirsta investicijomis – tam reikia parengtų projektų ir aiškių taisyklių.

    „Turime rasti mechanizmus, kurie šias galimybes paverstų komerciškai gyvybingais projektais“, – sakė ODI Global atstovė Rebecca Nadin.

    Diskusijose akcentuojama, kad investuotojai itin jautriai vertina patikros procedūras, pinigų plovimo prevenciją, viešųjų pirkimų skaidrumą, sankcijų laikymąsi ir reputacijos rizikas. Todėl Londono patirtis, susijusi su atitikties standartais, arbitražu ir finansų teise, Uzbekistanui atrodo kaip praktinis kelias greičiau pasiekti tarptautinėse rinkose įprastą kokybės kartelę.

    Listinguojamos įmonės ir nauji standartai

    Vienu iš signalų rinkoms tapo 2026 metais gegužę Londone startavęs Uzbekistano nacionalinio investicijų fondo listinguojamas instrumentas, kurį valdo „Franklin Templeton“. Šis žingsnis Uzbekistano institucijoms svarbus kaip precedentas, rodantis, kad šalies projektai gali siekti tarptautinės kapitalo rinkų disciplinos.

    Toliau ruošiamos ir kitos su valstybe susijusios įmonės, kurios galėtų svarstyti tarptautinius listinguojamus instrumentus. Kartu tai reiškia spaudimą diegti griežtesnius finansinės atskaitomybės, audito ir korporatyvinio valdymo reikalavimus, nes be jų pritraukti ilgalaikį privatų kapitalą tampa gerokai sunkiau.

    Ekspertai taip pat atkreipia dėmesį į platesnį kontekstą: kritinių žaliavų, logistikos ir perdirbimo grandinių stiprinimas Centrinėje Azijoje tampa vis svarbesnis Europai ir Jungtinei Karalystei. Tačiau investicijų srautai priklausys nuo to, ar Taškentas užtikrins teisinį apibrėžtumą, skaidrumą ir realų ginčų sprendimo efektyvumą, o ne vien deklaruojamas reformas.

  • „Draghi“ planas po dvejų metų: Europos konkurencingumo ambicijas stabdo senoji valstybių politika

    „Draghi“ planas po dvejų metų: Europos konkurencingumo ambicijas stabdo senoji valstybių politika

    Praėjus dvejiems metams po Mario Draghi perspėjimo, kad Europa rizikuoja ekonomiškai „pralaimėti dešimtmetį“, Europos Komisija jo idėjas pavertė politine darbotvarke. Tačiau nuo deklaracijų iki realių sprendimų kelias ilgas: daug pasiūlymų stringa derybose, o valstybės narės gina savo prioritetus.

    Pastaraisiais mėnesiais Komisija pateikė eilę iniciatyvų, kurios atliepia „Draghi“ plane akcentuotą kryptį: daugiau investicijų į inovacijas, pramonę, gynybą ir energetinį atsparumą. Vis dėlto bendras vardiklis išlieka tas pats: kiekvienas didesnis žingsnis atsiremia į nacionalines biudžetų ribas ir skirtingą valstybių požiūrį į tai, ką reikėtų apkarpyti.

    Biudžetas: kur dėti pinigus?

    Vienas kertinių „Draghi“ siūlymų buvo perorientuoti Europos Sąjungos lėšas nuo tradicinių sričių į konkurencingumą ir inovacijas. Komisija tai atspindėjo siūlydama naują Europos konkurencingumo fondą, kurio dydis siektų apie 410 milijardų eurų, tačiau prasidėjus deryboms šalys ėmė spausti dėl išimčių ir didesnio finansavimo žemės ūkiui bei regioninei paramai.

    Toks konfliktas yra struktūrinis: investicijos į technologijas ir pramonę dažnai reiškia lėšų perskirstymą iš sričių, turinčių stiprias interesų grupes ir aiškų politinį svorį. Dėl to Komisijos siūloma „lankstesnė“ biudžeto architektūra vieniems atrodo kaip proveržis, o kitiems kelia nerimą dėl kontrolės ir nacionalinių prioritetų.

    Kapitalo rinkos ir skola: ambicijos mažesnės nei poreikis

    „Draghi“ vizijoje Europa turėjo efektyviau panaudoti didžiules gyventojų santaupas ir kurti gilesnes kapitalo rinkas, kurios galėtų konkuruoti su JAV finansų centru. Komisija inicijavo teisėkūros paketus, tačiau dalis reformų, ypač susijusių su pensijų produktais ir investavimo paskatomis, buvo reikšmingai susilpnintos valstybių narių derybose.

    Kita jautri tema yra bendra ES skola. Nors pandemijos laikotarpis parodė, kad bendras skolinimasis gali veikti kaip greitas finansavimo įrankis, politinė parama naujiems didelio masto skolos instrumentams išlieka ribota, ypač šalyse, kurios baiminasi ilgalaikių įsipareigojimų ir vidaus politinių pasekmių.

    Pramonė, energija ir skaitmeninis saugumas

    Komisija aktyviau juda pramonės politikos kryptimi, o automobilių sektorius tapo lakmuso popierėliu: Europoje skelbiami dideli kaštų mažinimo planai ir planuojamas darbo vietų mažinimas rodo, kad vien reguliavimo korekcijų nepakanka. Tuo pat metu diskusijos dėl taršos tikslų švelninimo atskleidžia nuolatinę įtampą tarp konkurencingumo ir klimato politikos.

    Energetikoje viena ryškiausių „Draghi“ įžvalgų buvo elektros kainos ir priklausomybė nuo importuojamo iškastinio kuro. Komisija siūlo tinklų modernizavimo ir plėtros priemones, tačiau dalis valstybių nenori labiau centralizuoto planavimo Briuselyje, todėl svarbios nuostatos rizikuoja būti „praskiestos“ dar prieš joms įsigaliojant.

    Skaitmeninio saugumo ir infrastruktūros klausimai taip pat lieka neišspręsti iki galo. ES siekia mažinti priklausomybę nuo didelės rizikos tiekėjų 5G infrastruktūroje ir svarsto griežtesnį teisinį reguliavimą, tačiau bendra praktika valstybėse narėse išlieka nevienoda, o technologinės priklausomybės nuo ne ES debesijos paslaugų sprendžiamos lėčiau nei skelbiama viešojoje retorikoje.

    „Sutinkame dėl simptomų, dabar turime susitarti dėl gydymo“, – sakė vienas ES diplomatas.

    Bendra išvada, kuri ryškėja vertinant „Draghi“ plano įgyvendinimą, yra paprasta: Komisija stumia darbotvarkę į priekį, tačiau tikrasis tempas priklauso nuo valstybių narių noro perrašyti nusistovėjusias biudžeto ir galios taisykles. Kol kas Europa dažniau susitaria dėl krypties, nei dėl kainos, kurią reikia sumokėti, kad konkurencingumo šūkiai virstų apčiuopiamais rezultatais.

  • Uzbekistanas skiria beveik 1 mlrd. eurų: 5 žingsnių planas žada proveržį verslui ir DI

    Uzbekistanas skiria beveik 1 mlrd. eurų: 5 žingsnių planas žada proveržį verslui ir DI

    Beveik 1 mlrd. eurų verslo reformoms

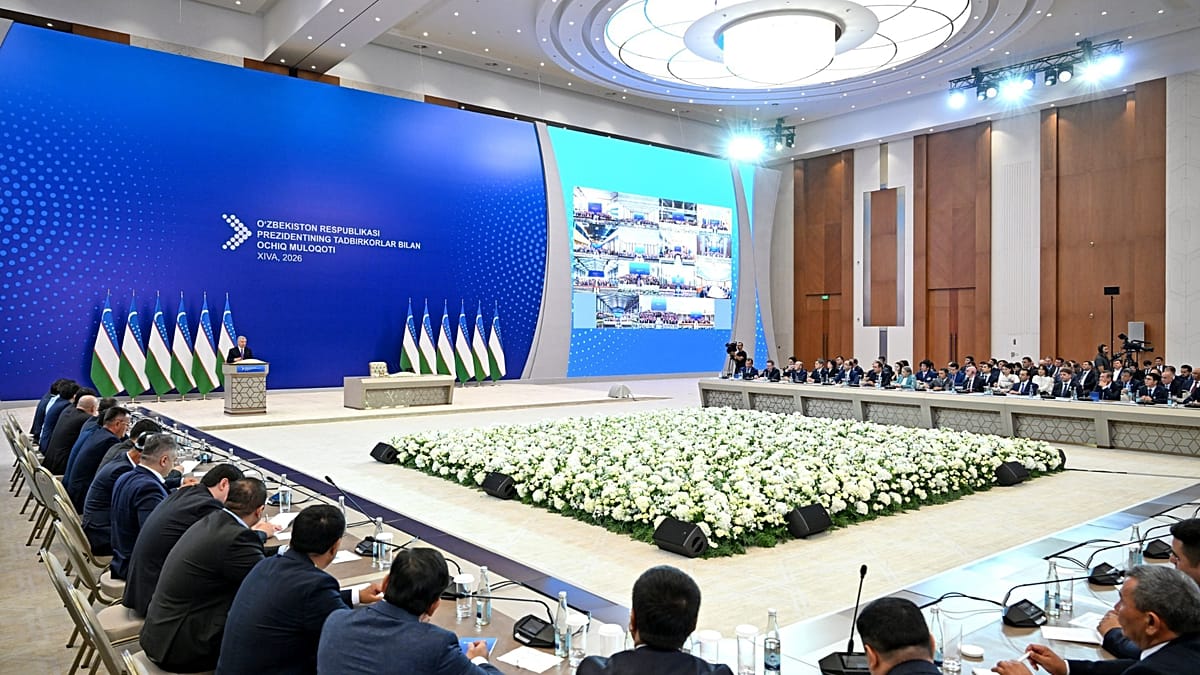
    Uzbekistanas pristatė penkių dalių verslo reformų paketą, kuriam aiškiai numatytas beveik 1 milijardo eurų finansavimas. Priemonės apima finansavimą, dirbtinio intelekto diegimą, eksportą ir sąlygų verslo plėtrai gerinimą.

    Apie planą per kasmetinį atvirą dialogą su verslu Chivoje paskelbė prezidentas Shavkatas Mirziyoyev. Renginyje, anot oficialios informacijos, dalyvavo apie 25 000 verslo atstovų iš visos šalies.

    Finansai, apyvartinės lėšos ir lengvesnės paskolos

    Vyriausybė teigia įdiegusi skaitmeninį kredito portalą, kuriame įmonės pateikia vieną paraišką ir gauna konkuruojančius bankų pasiūlymus. Naujai veiklą pradedančiam verslui numatyta galimybė internetu kreiptis dėl paskolų iki maždaug 365 000 eurų.

    Siekiant palengvinti didesnių paskolų gavimą mažesnėms įmonėms, planuojama garantijų sistema: paskoloms iki maždaug 731 000 eurų verslui reikėtų pateikti 25 proc. užstato. Likusią dalį, pagal planą, dalytųsi valstybė, garantijų institucija ir bankai.

    Dar viena priemonė skirta apyvartinėms lėšoms atlaisvinti: įmonėms, prijungtoms prie automatizuotų elektros ir dujų apskaitos sistemų ir laiku atsiskaitančioms, avansinių mokėjimų reikalavimas mažinamas nuo 100 proc. iki 15 proc.

    „Kartais vien avansiniams mokėjimams keliuose mūsų fabrikuose tekdavo skirti nuo 1 500 000 iki 2 200 000 eurų, o dabar šie pinigai liks apyvartoje“, – sakė „B.A. Technopark“ vadovė Goʻzal Tojimirzayeva.

    Taip pat numatyta, kad bankai galės lengvatinėmis sąlygomis parduoti apie 2 500 savo balanse turimų objektų, kurių bendra vertė siekia maždaug 658 000 000 eurų. Ši priemonė labiau susijusi su turto realizavimu ir kredito rinkos aktyvinimu, o ne tiesioginėmis biudžeto išlaidomis.

    DI diegimas ir kelias į kapitalo rinkas

    Atskiru programos bloku numatytas dirbtinio intelekto taikymas: iniciatyvoje, pavadintoje „AI Partner for 10,000 Enterprises“, valstybė žada kompensuoti pusę DI diegimo kaštų. Taip pat deklaruojama galimybė nemokamai naudotis superkompiuteriniais resursais kuriant naujų produktų modelius.

    Pirmajam šios programos etapui numatyta apie 86 000 000 eurų. Tokia kryptis atitinka globalią tendenciją, kai valstybės DI mato kaip produktyvumo, eksporto ir aukštos pridėtinės vertės sektorių augimo variklį.

    Kartu Uzbekistano valdžia siekia didesnėms privačioms įmonėms atverti tarptautines kapitalo rinkas. Pagal pagreitintą programą kasmet būtų atrenkama 50 bendrovių, kurių metinės pajamos viršija maždaug 73 000 000 eurų, ir dengiama pusė pasirengimo viešam akcijų siūlymui bei ataskaitų pritaikymo tarptautiniams standartams kainos.

    Skelbiama, kad tikslas yra pritraukti bent 862 000 000 eurų užsienio kapitalo kasmet, tačiau tai labiau privataus finansavimo orientyras, o ne valstybės išlaidų eilutė.

    Didžiausias dėmesys eksportui ir mažiau patikrinimų

    Didžiausia aiškiai finansuojama paketo dalis numatyta eksportui: valdžia teigia skirsianti apie 862 000 000 eurų vieningai eksporto skatinimo sistemai. Planuojamas įrankis „Export Navigator“ turėtų padėti įmonėms gauti informaciją apie paklausą, muitus ir logistiką užsienio rinkose.

    Taip pat žadama identifikuoti 100 didžiausią eksporto potencialą turinčių produktų ir padėti 2 000 įmonių pritaikyti gamybą užsienio rinkų reikalavimams. Parama apimtų ir dalį tarptautinio prekės ženklo kūrimo, prekybos internetinėse platformose bei dalyvavimo tarptautiniuose konkursuose kaštų.

    „Kitas žingsnis po perėjimo iš mažo į vidutinį, o iš vidutinio į didelį verslą yra prekės ženklo stiprinimas ir pilnas įėjimas į eksporto rinkas“, – sakė apšvietimo bendrovės „Miss Lighting“ vadovė Umida Rahmonova.

    Reguliavimo dalyje numatomas trejų metų patikrinimų moratoriumas mažoms įmonėms, išskyrus atvejus, kai tai susiję su žala žmonių sveikatai ar kitų verslų interesams. Taip pat skelbiama, kad verslui taikomos baudos vidutiniškai būtų mažinamos perpus.

    Nuo kitų metų planuojama įvesti verslininkui palankią prezumpciją: kol teismas nenustatys įmonės kaltės, nebūtų taikomos baudos ar kitos sankcijos. Teisininkų bendruomenės atstovai pabrėžia, kad toks modelis reikštų didesnę įrodinėjimo naštą valstybės institucijoms.

    „Anksčiau verslininkams dažniausiai tekdavo įrodyti, kad jie teisūs, o dabar tai turės padaryti valstybės institucija“, – sakė teisininkų ir konsultantų asociacijos pirmininkas Davronbek Ahmatov.

    Nors dalis priemonių jau įgyvendinama, kita dalis dar tik planuojama, o realus poveikis priklausys nuo praktinio įgyvendinimo. Verslui svarbiausia bus, ar nauji finansavimo įrankiai, mažesnės išankstinės įmokos, eksporto skatinimas ir reguliavimo pokyčiai veiks greitai ir nuspėjamai.

  • Lagarde perspėja ES: nesutvarkius rinkos, dirbtinio intelekto traukinys nuvažiuos

    Lagarde perspėja ES: nesutvarkius rinkos, dirbtinio intelekto traukinys nuvažiuos

    ES rizikuoja atsilikti

    Europos Centrinio Banko vadovė Christine Lagarde perspėja, kad pernelyg suskaidyta ES bendroji rinka gali kainuoti Europai vietą pasaulinėse dirbtinio intelekto lenktynėse. Jos teigimu, Europa jau praleido pirmąją skaitmeninę revoliuciją ir neturi teisės pakartoti tos pačios klaidos.

    Kalbėdama Pasaulio ekonomikos forumo Tarptautinės verslo tarybos susitikime Ženevoje, ji pabrėžė, kad žinios ir talentai Europoje yra, tačiau trūksta greičio, mastelio ir kapitalo. Būtent šie veiksniai dažnai lemia, kur gimsta ir užauga technologijų lyderiai.

    Kapitalas ir mastelis – silpnoji vieta

    Pasak C. Lagarde, vienas didžiausių ES trūkumų – finansavimo struktūra: įmonės dažniau remiasi bankų kreditais, o kapitalo rinkos, kuriose pritraukiamos didesnės investicijos, išlieka fragmentuotos nacionaliniu lygmeniu. Tai riboja galimybes sparčiai didinti veiklos apimtį, ypač startuoliams ir augančioms technologijų bendrovėms.

    Ji akcentavo, kad skirtingos taisyklės ir procedūros valstybėse narėse sukuria praktines kliūtis: didesnes sąnaudas, ilgesnius terminus ir sudėtingesnį veikimą per sienas. Dėl to Europos įmonės, ieškodamos mastelio, neretai žvalgosi į ne ES kapitalo rinkas.

    „Europa iš esmės praleido pirmąją skaitmeninę revoliuciją, todėl negalime sau leisti pakartoti šios klaidos su dirbtiniu intelektu“, – sakė Christine Lagarde.

    Europa turi potencialą, bet reikia reformų

    C. Lagarde priminė, kad ES sudaro apie 6 proc. pasaulio gyventojų, tačiau čia dirba apie 15 proc. pasaulio tyrėjų, o beveik penktadalis labiausiai cituojamų mokslinių publikacijų taip pat siejama su Europa. Vis dėlto iššūkis – paversti šį akademinį ir mokslinį svorį komercine sėkme, kuri greitai pasiektų visą ekonomiką.

    Jos teigimu, euro zonos įmonės šiais metais tikisi vidutiniškai skirti apie 9 proc. visų investicijų dirbtiniam intelektui. Tačiau be galimybių augti per visą ES rinką DI diegimas ir produktyvumo šuolis gali likti fragmentuotas, o nauda – per lėtai išsiskleisti.

    SIU ir EU Inc. – raktai į greitesnį augimą

    ECB vadovė ragino spartinti derybas dėl Santaupų ir investicijų sąjungos, kurios tikslas – labiau integruotos kapitalo rinkos ir lengvesnis investicijų judėjimas visoje ES. Šis paketas laikomas vienu svarbiausių bandymų sumažinti priklausomybę nuo bankinio finansavimo ir atverti platesnes galimybes technologijų plėtrai.

    Taip pat minima ir Europos Komisijos iniciatyva EU Inc., siūlanti pasirenkamą, visoje ES galiojančią įmonės teisinę formą. Idėja paprasta: sumažinti laiką ir kaštus kuriant bei plečiant verslą per sienas, ypač startuoliams, kuriems greitis ir mastelis DI srityje dažnai lemia išlikimą.

    Lagarde žinutė aiški: Europa gali konkuruoti, tačiau tam reikia ne vien idėjų ir talentų, o ir vieningesnių taisyklių, gilesnių kapitalo rinkų bei greitesnio sprendimų priėmimo. Priešingu atveju, DI ekonomikos bangą gali pasiimti tie, kurie sugeba greičiau sukurti mastelį ir pritraukti kapitalą.

  • Nauja OKI schema Lenkijoje: iki 23 000 eurų be kapitalo prieaugio mokesčio, bet yra svarbi sąlyga

    Lenkijos valdžia siekia pakeisti gyventojų taupymo įpročius ir didesnę santaupų dalį nukreipti į kapitalo rinką. Tam kuriama nauja priemonė – Asmeninė investavimo sąskaita (OKI), kuri turėtų skatinti investuoti ne tik į indėlius, bet ir į akcijas, ETF fondus bei obligacijas.

    Finansų ministerija skaičiuoja, kad per kelerius metus į biržą galėtų būti nukreipta iki maždaug 23 000 000 000 eurų vertės gyventojų lėšų. Vis dėlto pabrėžiama, kad tai daugiausia būtų ne naujai sutaupyti pinigai, o perkelta dalis jau esamų indėlių ir santaupų.

    Kaip veiktų OKI

    Pagrindinė OKI idėja – investicijoms suteikti mokesčių lengvatą iki 100 000 Lenkijos zlotų, tai yra apie 23 000 eurų, jei tai būtų naujai įneštos lėšos. Tokiu atveju investicijų pelnas iki šios ribos būtų atleidžiamas nuo kapitalo prieaugio apmokestinimo, kuris Lenkijoje dažniausiai siejamas su vadinamuoju Belkos mokesčiu.

    OKI būtų kuriama kaip lanksti sąskaita, leidžianti įmokas ir išmokas atlikti bet kada, nelaukiant pensinio amžiaus. Tokia struktūra išskirtų ją iš seniau veikiančių ilgalaikių taupymo ir kaupimo priemonių, kurios dažnai turi griežtesnes išėmimo taisykles.

    Per OKI planuojama sudaryti galimybę įsigyti akcijų, ETF fondų, investicinių fondų bei obligacijų. Taip pat numatoma atskira taupymo dalis, kurioje galėtų atsirasti indėliai ar taupymo obligacijos, tačiau jai būtų taikoma mažesnė riba.

    Esminė sąlyga – tik naujos lėšos

    Didžiausias praktinis ribojimas atsiranda iš karto: lengvata būtų taikoma tik naujai įneštoms lėšoms. Tai reiškia, kad žmogus, kuris jau turi akcijų ar ETF fondų įprastoje brokerio sąskaitoje, jų paprastai negalėtų paprastai perkelti į OKI.

    Kad seniau įsigyti vertybiniai popieriai atsidurtų OKI, investuotojui tektų juos parduoti ir vėl įsigyti jau per naują sąskaitą. Tai gali reikšti, kad daliai žmonių tektų iš anksto susimokėti mokestį už anksčiau sukauptą pelną, jei jis būtų realizuojamas pardavimo metu.

    Tokiu būdu OKI labiau skatina naują investavimą ar santaupų perkėlimą iš indėlių, o ne esamų portfelių perkrovimą be pasekmių. Būtent todėl valdžia ir kalba apie galimą indėlių dalies migraciją į kapitalo rinką.

    Kada OKI gali būti naudingiausia

    Didžiausią naudą iš mokesčio netaikymo paprastai gauna ilgalaikiai investuotojai, ypač tie, kurie reinvestuoja uždirbtą grąžą. Ilguoju laikotarpiu tai leidžia didesnei kapitalo daliai dirbti rinkoje ir sustiprina sudėtinių palūkanų efektą.

    Kartu OKI nėra automatiškai geriausias pasirinkimas visiems. Riba iki maždaug 23 000 eurų yra aiški, tačiau viršijus ją būtų numatoma papildoma įmoka ar mokestis, kurio dydis siejamas su Lenkijos centrinio banko bazine palūkanų norma, todėl bendra nauda priklausytų ir nuo palūkanų aplinkos.

    Tokios konstrukcijos pasekmė – investuotojui reikėtų vertinti ne tik savo portfelio grąžą, bet ir tai, kiek kainuoja laikyti didesnę sumą OKI. Esant mažesnei rinkos grąžai, papildomas mokestis už viršytą ribą teoriškai gali sumažinti OKI patrauklumą, lyginant su įprastu apmokestinimu nuo realiai uždirbto pelno.

    Kodėl tai svarbu kapitalo rinkai

    Lenkijos kapitalo rinka ilgą laiką susiduria su iššūkiu pritraukti daugiau vietinio, smulkiųjų investuotojų kapitalo. Didelė namų ūkių santaupų dalis iki šiol laikoma bankuose, todėl verslui ir biržai trūksta vietinių pinigų, kurie galėtų finansuoti augimą per akcijas ir obligacijas.

    Jei OKI paskatintų platesnį investavimą, biržai tai reikštų didesnį likvidumą, o įmonėms – potencialiai lengvesnį priėjimą prie kapitalo. Valdžios tikslas šiuo atveju nėra vien mokesčių lengvata – siekiama ilgainiui pakeisti visuomenės požiūrį į investavimo riziką ir diversifikaciją.

    Vis dėlto galutinis OKI efektyvumas priklausys nuo to, ar gyventojai bus pasirengę prisiimti didesnius kainų svyravimus nei laikant pinigus indėlyje. Praktikoje tai lems ne tik mokesčių paskata, bet ir rinkų situacija, palūkanų normos, finansinis raštingumas bei pasitikėjimas kapitalo rinkos taisyklėmis.

  • Europos Komisija brėžia bankų reformą: kas praras kontrolę ir kaip tai atrakins milijardus?

    Europos Komisija brėžia bankų reformą: kas praras kontrolę ir kaip tai atrakins milijardus?

    Europos Komisija paskelbė naujas kryptis, kuriomis siekia mažinti Europos bankų sektoriaus susiskaldymą pagal nacionalines ribas. Briuselis teigia, kad labiau integruota bankininkystė ir kapitalo rinkos galėtų padidinti konkurenciją ir atlaisvinti papildomą finansavimą verslui bei gyventojams.

    Komisijos vertinimu, nepaisant Bankų sąjungos pažangos, praktikoje bankams vis dar brangu ir sudėtinga veikti kelių šalių mastu. Skirtingai taikomos taisyklės, priežiūros procedūros ir vietiniai reikalavimai reiškia, kad kapitalas bei likvidumas dažnai lieka įšaldyti atskirose valstybėse.

    Nacionalinėms institucijoms – mažiau svertų

    Vienas jautriausių siūlymų elementų – mažinti nacionalinę diskreciją, kai bankų taisyklės vis labiau harmonizuojamos ES lygiu. Tai reikštų mažiau galimybių atskiroms šalims riboti ar papildomomis sąlygomis apraizgyti tarpvalstybinius susijungimus ir įsigijimus.

    Komisija taip pat kelia klausimą dėl labiau suderintos indėlių apsaugos ir bankų nemokumo procedūrų. Argumentas paprastas: vieninga rinka sunkiai veikia, jei valstybės tuos pačius reikalavimus aiškina ir įgyvendina skirtingai.

    Kaip planuojama atlaisvinti kapitalą?

    Šiuo metu tarpvalstybinės bankų grupės dažnai turi atitikti kapitalo ir likvidumo reikalavimus ir patronuojančios įmonės, ir dukterinių bankų lygmeniu. Komisija mano, kad tai sukuria dubliavimą ir riboja galimybes lanksčiai perkelti išteklius ten, kur jų labiausiai reikia.

    Siūloma suteikti daugiau galios už patronuojančius bankus atsakingoms priežiūros institucijoms, kad jos galėtų vertinti rizikas ir atsparumą visos grupės mastu. Didžiosioms grupėms, veikiančioms euro zonoje, reikšmingą vaidmenį išlaikytų Europos Centrinis Bankas, dirbdamas kartu su nacionaliniais prižiūrėtojais.

    Komisija pabrėžia, kad integracija turi būti lydima saugiklių, kad būtų apsaugoti indėlininkai ir kreditoriai, o finansinis stabilumas nebūtų pažeistas. Kitaip tariant, siekis supaprastinti sistemą neturėtų virsti rizikų ignoravimu.

    Investicijų poreikis – milžiniškas

    Briuselis skaičiuoja, kad ES ekonomikai kasmet reikia apie 1 200 000 000 000 eurų papildomų investicijų, įskaitant švarias technologijas, gynybą ir dirbtinį intelektą. Komisijos teigimu, jei kliūtys kapitalo judėjimui būtų sumažintos, bankai ir rinkos galėtų prisidėti prie šio finansavimo efektyviau.

    Kartu numatoma skatinti bankus labiau diversifikuoti valstybės skolos vertybinių popierių portfelius, kad pernelyg didelė priklausomybė nuo vienos valstybės skolos netaptų sistemine rizika. Tai ypač aktualu krizės metu, kai rinkų svyravimai gali greitai persiduoti bankų balansams.

    „Priemonės, kurios mažina prudencines kliūtis integracijai, turi būti lydimos tinkamų saugiklių, užtikrinančių finansinį stabilumą visoje ES“, – teigiama Komisijos pristatytame vertinime.

    Atskiru bloku Komisija akcentuoja ir reguliavimo taikymo skirtumus, susijusius su pinigų plovimo prevencija bei vartotojų apsauga. Skirtingi nacionaliniai reikalavimai bankams dažnai reiškia atskiras informacines sistemas ir procesus, o tai didina kaštus ir lėtina vieningų paslaugų plėtrą.

    Planuojama siekti didesnio suderinimo, įskaitant bendrų pinigų plovimo prevencijos taisyklių taikymo stiprinimą nuo 2027 metų liepos mėnesio. Komisija taip pat žada vertinti, ar vartotojų apsaugos reikalavimai kai kuriais atvejais nepagrįstai fragmentuoja rinką, ir kaip reglamentavimas gali padėti skaitmeninei bankininkystei, kartu išlaikant kibernetinį saugumą.

    Komisijos dokumentas iš esmės padeda politinį pagrindą teisėkūros paketui, kurį ji ketina pristatyti 2027 metų pirmąjį ketvirtį. Iki tol diskusijose svarbiausia ašimi turėtų tapti balansas tarp didesnės integracijos ir valstybių narių noro išlaikyti kontrolę jautriausiose finansų sistemos vietose.

  • ESMA įspėja: Europos gyventojų santaupos „miega“ – kas stabdo 37 trilijonų eurų proveržį?

    ESMA įspėja: Europos gyventojų santaupos „miega“ – kas stabdo 37 trilijonų eurų proveržį?

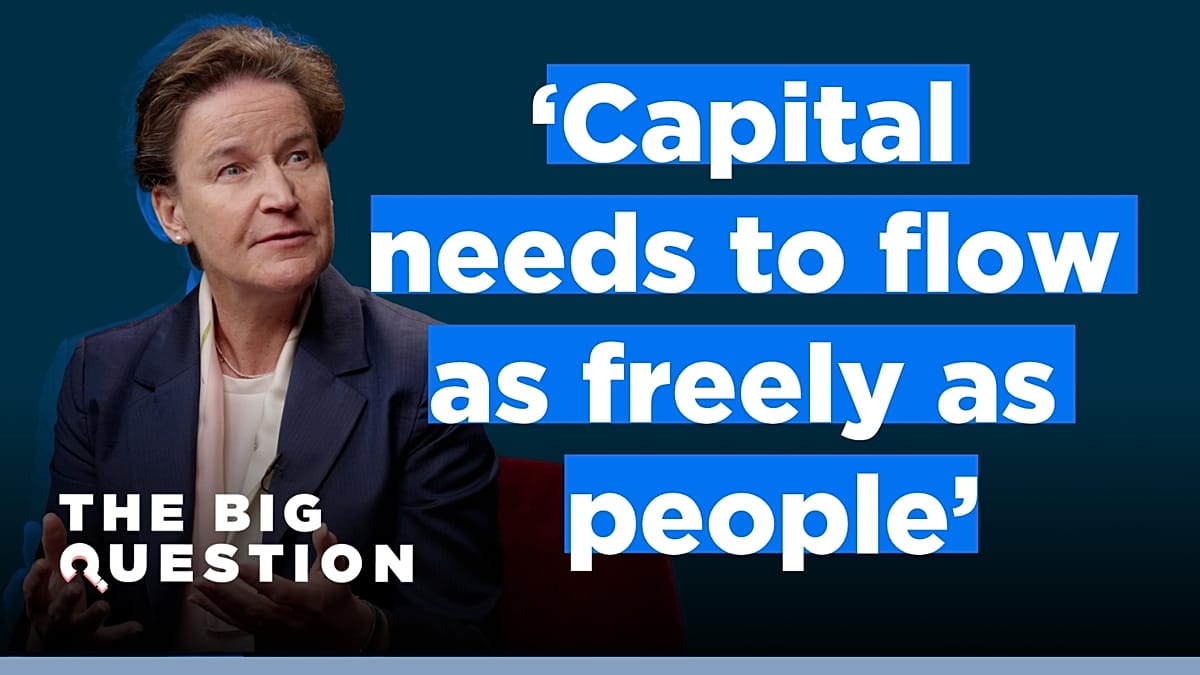
    Europos Sąjungoje sukaupta milžiniška gyventojų finansinė „pagalvė“, tačiau didelė jos dalis vis dar laikoma menkai uždirbančiose priemonėse. Euronews kalbinta Europos vertybinių popierių ir rinkų institucijos vadovė Verena Ross teigia, kad vien ES mastu neįdarbintų santaupų suma siekia apie 37 trilijonus eurų.

    Pasak jos, problema nėra vien žmonių nenoras rizikuoti. Europoje iki šiol veikia fragmentuota rinka, kur praktiškai egzistuoja 27 atskiros nacionalinės kapitalo rinkos, o ne vieninga europinė erdvė, todėl gyventojams ir įmonėms sudėtingiau naudotis platesnėmis investavimo ir finansavimo galimybėmis.

    Kodėl Europa atsilieka nuo JAV?

    V. Ross aiškina, kad JAV investavimo kultūra istoriškai stipresnė, nes ten didesnė dalis žmonių senatvei kaupia per privačias investicijas, o ne per valstybės garantuojamas einamojo finansavimo pensijų schemas. Dėl to amerikiečiai dažniau nei europiečiai tiesiogiai domisi kapitalo rinkomis ir jų veikimu.

    „Europoje žmonės dažnai yra kiek mažiau finansiškai raštingi, bet tai nėra dėl gebėjimų ar noro stokos“, – sakė Verena Ross.

    Jos vertinimu, didžiausias skirtumas tas, kad europiečiams reikia daugiau aiškios, palyginamos informacijos apie investavimo rizikas, kaštus ir galimybes. Be to, vis dar trūksta patogių įrankių, padedančių suprantamai palyginti skirtingus produktus ir paslaugų teikėjus tarpvalstybiniu mastu.

    Nuo bankų kreditų prie kapitalo rinkų

    ES ekonomika vis dar labiau nei JAV remiasi bankų kreditais, o tai reiškia didesnį pažeidžiamumą, kai griežtėja skolinimo sąlygos ar kyla palūkanos. V. Ross pabrėžia, kad daugiau kapitalo rinkų finansavimo galėtų sumažinti priklausomybę nuo bankų ir suteikti įmonėms įvairesnių alternatyvų augimui.

    Ši logika yra vienas svarbiausių ES siekių, vystant vadinamąją kapitalo rinkų sąjungą, kuri pastaraisiais metais vis dažniau pristatoma kaip taupymo ir investicijų sąjunga. Tikslas paprastas: sudaryti sąlygas, kad europiečių santaupos lengviau virstų investicijomis, o kapitalas laisviau judėtų tarp valstybių.

    „Kapitalas turėtų tekėti taip laisvai, kaip žmonės gali judėti Europos Sąjungoje“, – sakė Verena Ross.

    Finansų patarimai, DI ir rizikos

    Kalbėdama apie ateitį, ESMA vadovė atkreipia dėmesį ir į naują rizikos šaltinį: socialinių tinklų finansų „nuomonės formuotojus“ bei automatizuotus patarimus. Jos teigimu, dirbtinis intelektas gali padėti žmonėms greičiau rasti informaciją ir suprasti sudėtingus dalykus, tačiau kartu didina klaidinimo riziką.

    „DI įrankiai turi didelį potencialą, bet jie gali turėti šališkumų ir pateikti neteisingą informaciją, todėl investuotojai neturėtų aklai pasitikėti tuo, ką gauna iš naudojamo DI“, – sakė Verena Ross.

    V. Ross, kuri planuoja pasitraukti iš ESMA vadovės pareigų 2026 metų spalį, tikisi, kad per artimiausią dešimtmetį Europa priartės prie gilesnės, likvidesnės ir labiau integruotos kapitalo rinkos. Anot jos, tai padėtų ne tik pritraukti daugiau investicijų į Europos įmones, bet ir sustiprintų regiono konkurencingumą pasaulyje.