Tag: Palūkanų normos

  • Prancūzijos skola šovė į rekordą: 3 595,5 mlrd. eurų ir 119 proc. BVP kelia nerimą

    Prancūzijos skola šovė į rekordą: 3 595,5 mlrd. eurų ir 119 proc. BVP kelia nerimą

    Prancūzijos viešoji skola 2026 metų antrojo ketvirčio pabaigoje pasiekė rekordinį lygį ir sudarė 3 595,5 mlrd. eurų, pranešė šalies statistikos tarnyba Insee. Santykinai šalies ekonomikos dydžiui skola išaugo iki 119 proc. bendrojo vidaus produkto (BVP), o tai laikoma istoriniu rodikliu.

    Insee duomenimis, per ketvirtį skola padidėjo 59,6 mlrd. eurų, o dar prieš tai, 2026 metų pirmąjį ketvirtį, ji augo 75,8 mlrd. eurų. Tuomet skolos ir BVP santykis siekė 117,5 proc., tad didėjimo tempas išliko ryškus.

    Skolos struktūroje labiausiai augo centrinės valdžios ir socialinės apsaugos sistemos įsipareigojimai, kai tuo metu vietos valdžios skola mažėjo. Tai rodo, kad pagrindinis spaudimas viešiesiems finansams kyla nacionalinio lygmens biudžete ir socialinių išmokų sistemoje.

    Brangstantys pinigai keičia žaidimą

    Didžiausias pokytis, lyginant su pandemijos metais, yra palūkanų aplinka: kai skolinimosi kaina buvo itin žema ar net neigiama, skolos aptarnavimas valstybės biudžetui buvo lengviau pakeliamas. Tačiau pastaraisiais metais, augant palūkanų normoms ir didėjant skolai, palūkanų našta sparčiai kyla.

    Skaičiuojama, kad 2026 metais Prancūzija kreditoriams už skolos aptarnavimą turės sumokėti apie 79 mlrd. eurų. Tai viena jautriausių biudžeto eilučių, nes palūkanų išlaidos konkuruoja su finansavimu gynybai, sveikatos apsaugai, švietimui ir kitoms viešosioms paslaugoms.

    Rinkų nuotaikos Prancūzijos atžvilgiu taip pat pastebimai pasikeitė: investuotojai už 10 metų trukmės skolinimą valstybei reikalauja beveik 5 proc. palūkanų. Tokie lygiai nebuvo matyti nuo 2008 metų finansų krizės laikotarpio, o tai didina riziką, kad skolos aptarnavimo išlaidos ir toliau augs.

    2027 metų biudžeto spaudimas

    Prancūzijos vyriausybė anksčiau perspėjo, kad skolos ir BVP santykis 2027 metais gali pakilti iki 121,7 proc. Tai gerokai viršija Europos Sąjungos fiskalinėse taisyklėse įtvirtintą 60 proc. orientyrą, kuris laikomas tvarumo riba ilguoju laikotarpiu.

    Auganti palūkanų našta apsunkina 2027 metų biudžeto projekto rengimą, nes valdžia siekia mažinti deficitą iki 5 proc. BVP, nors planai šią ribą pasiekti anksčiau jau buvo nukelti. Ekonomistai atkreipia dėmesį, kad artėjant prezidento rinkimų kampanijai politinė erdvė struktūrinėms reformoms paprastai siaurėja.

    Jeigu skolinimosi kaina rinkose išliks aukšta arba dar didės, kiekvienas papildomas deficito euras taps brangesnis, o biudžeto korekcijos gali pareikalauti sudėtingų sprendimų. Praktikoje tai dažniausiai reiškia arba išlaidų mažinimą, arba mokesčių peržiūrą, arba abiejų priemonių derinį.
  • Palūkanoms vėl šoktelėjus, Europoje ryškėja 10 silpniausių skolintojų: sąraše ir „Aston Martin“

    Palūkanoms vėl šoktelėjus, Europoje ryškėja 10 silpniausių skolintojų: sąraše ir „Aston Martin“

    Europoje vėl brangstant skolinimuisi, didžioji dalis įmonių situaciją dar suvaldo, tačiau labiausiai įsiskolinusiems verslams rizika greitai didėja. Kuo daugiau skolų buvo prisiimta laikais, kai palūkanos buvo beveik nulinės, tuo skausmingesnis tampa perskolinimas.

    Didžiausias spaudimas kyla bendrovėms, kurių kredito reitingai yra ties CCC riba arba labai arti jos. Tai vieni žemiausių reitingų dar prieš nemokumo scenarijų, todėl investuotojai už naujas paskolas reikalauja itin didelės grąžos.

    Kas spaudžia silpniausius

    Europos Centrinis Bankas po palūkanų mažinimų 2025 metais pakeitė kryptį ir 2026 metais ėmė jas kelti, argumentuodamas atsinaujinusiu infliaciniu spaudimu ir brangusia energija. Rinkoms tai reiškia, kad „aukščiau ir ilgiau“ scenarijus vėl tampa realus, o pigus finansavimas nebegrįžta taip greitai, kaip tikėtasi.

    Kartu griežtesnės sąlygos persiduoda ir į įmonių obligacijų rinką, ir į bankinį skolinimą. Net nedidelis palūkanų šuolis sveikam verslui dažnai yra tik nepatogumas, bet didelę skolų naštą turinčiai įmonei jis gali lemti, ar pavyks gauti naują finansavimą.

    „Aukštos palūkanos ilgesnį laiką yra lėtas spaudimas žemos kokybės skolininkams“, – sakė „Apollo Global Management“ vyriausiasis ekonomistas Torstenas Slokas.

    Artėja perskolinimo siena

    Dalis rizikos susijusi su tuo, kad skolos neatsinaujina vienu metu: jos „įsijungia“ per terminus, kai ateina laikas išpirkti obligacijas ar refinansuoti paskolas. Kiekvienas toks terminas tampa atskiru testu, ypač kai rinkos reikalaujama palūkanų norma šoktelėjusi.

    „S&P Global Ratings“ 2026 metų liepos 31 dieną paskelbtame vertinime išskyrė didžiausius CCC reitingo skolininkus, kurių paskolas portfeliuose laiko Europos užtikrintų paskolų paketai. Šie portfeliai investuotojų lėšomis finansuoja daugelį įmonių paskolų, todėl silpnesnių skolininkų problemos greitai tampa matomos rinkoje.

    Vertinime nurodyta, kad 2028 metais besibaigiančių CCC reitingo paskolų tokiuose portfeliuose buvo apie 5,3 mlrd. eurų, kai 2025 metų pabaigoje suma siekė apie 3,5 mlrd. eurų. Kitaip tariant, skolos, kurias reikės perskolinti sudėtingomis sąlygomis, dalis sparčiai auga.

    Kurie vardai kelia daugiausia nerimo

    Silpniausių skolininkų sąraše atsidūrė ir plačiai žinomi vardai, nuo pramogų parkų ir vartotojų prekių iki telekomunikacijų bei nekilnojamojo turto valdymo. Tarp minimų bendrovių yra pramogų grupė „Merlin Entertainments“, valdanti „Legoland“ parkus ir „Madame Tussauds“, taip pat su arbatos prekių ženklais siejamas „Lipton Teas and Infusions“.

    Rinkos nervingumą rodo ne tik reitingai, bet ir obligacijų kainos: kai vertybiniai popieriai prekiaujami gerokai žemiau nominalo, investuotojai vis dažniau vertina ne planuojamas palūkanas, o tai, kiek atgautų restruktūrizavimo atveju. Ryškūs pavyzdžiai čia yra NT administravimo grupė „Emeria“ ir telekomunikacijų konglomerato dalis „Altice International“, kurioms rinkoje taikomos ypač griežtos kainodaros prielaidos.

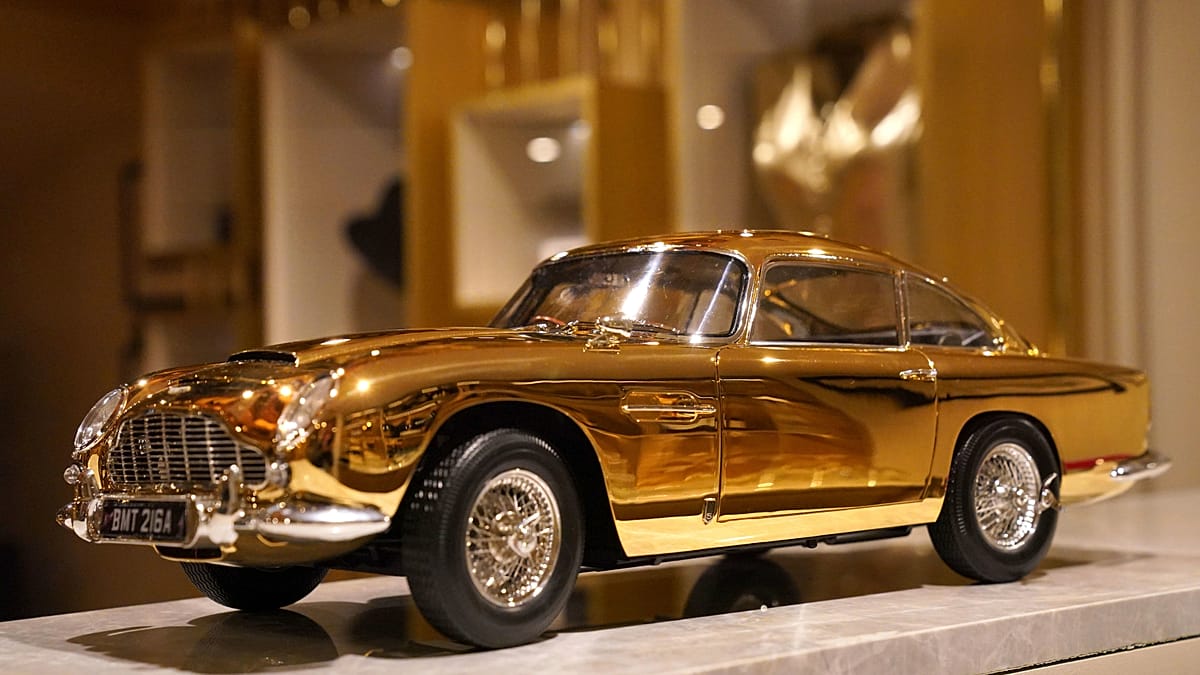
    Matomiausias pavyzdys tarp biržoje prekiaujamų įmonių išlieka „Aston Martin Lagonda Global Holdings“. Nors pardavimai 2026 metų pirmąjį pusmetį augo, bendrovė išliko nuostolinga, o neto skola – didelė, todėl naujas finansavimas tapo gerokai brangesnis ir sustiprino investuotojų jautrumą bet kokiems veiklos svyravimams.

    Ar tai jau krizė?

    Kredito analitikai pabrėžia, kad šios įmonės yra silpniausia Europos kredito rinkos dalis, o ne visos ekonomikos atspindys. CCC reitingo obligacijos sudaro palyginti nedidelę Europos aukšto pajamingumo rinkos dalį, todėl bendras vaizdas nėra vienodai niūrus.

    Vis dėlto situacija išryškina struktūrinę problemą: kai skola buvo prisiimta itin pigiai, o terminai dabar sutampa su brangesnio pinigo periodu, net ir nedideli veiklos trikdžiai gali tapti lemiami. Todėl artimiausi metai daugeliui silpniausių skolininkų bus kova dėl laiko, sąlygų ir investuotojų pasitikėjimo.

  • ECB tyrimas: rinkas stipriai pajudina ir bankininkų kalbos, ne tik palūkanų sprendimai

    ECB tyrimas: rinkas stipriai pajudina ir bankininkų kalbos, ne tik palūkanų sprendimai

    Kodėl svarbu tai, kas sakoma

    Euro zonos finansų rinkos jautriai reaguoja ne tik į oficialius Europos Centrinio Banko (ECB) sprendimus dėl palūkanų, bet ir į jo vadovų bei kitų politikos formuotojų viešus pasisakymus. Tai rodo ECB ekonomistų paskelbta analizė, nagrinėjanti, kaip kalbos, interviu ir komentarai tarp posėdžių keičia investuotojų lūkesčius.

    Tyrimo išvada paprasta: nors pavienis pasisakymas ne visada sukelia lengvai išmatuojamą efektą, bendras tokių komunikacijos įvykių poveikis gali prilygti formaliems pinigų politikos pranešimams. Praktikoje tai reiškia, kad rinkoms kartais pakanka užuominos apie būsimą kryptį, kad persikainotų obligacijos, valiuta ar akcijos.

    Duomenų bazė nuo 1999 metų

    ECB ekonomistai Klodiana Istrefi, Florens Odendahl ir Giulia Sestrieri sudarė euro zonos komunikacijos įvykių duomenų bazę. Joje apjungti 304 formalūs sprendimai ir apie 5 000 viešų pasisakymų nuo 1999 metų sausio iki 2024 metų pradžios.

    Analizėje vertintos ECB prezidentų, Vykdomosios valdybos narių ir didžiųjų euro zonos šalių centrinių bankų vadovų kalbos bei interviu. Dėmesys sutelktas į Vokietijos, Prancūzijos, Ispanijos ir Italijos atstovus, nes tai didžiausios euro zonos ekonomikos, kurių signalai investuotojams ypač svarbūs.

    „Mūsų rezultatai rodo, kad rinkos reakcija į komunikaciją tarp posėdžių dažnai būna tokia pat didelė kaip ir į oficialius Valdančiosios tarybos sprendimų pranešimus“, – rašė autoriai ECB tinklaraštyje.

    Kas veikia rinkas labiausiai

    Tyrime pabrėžiama, kad oficialūs sprendimai po ECB posėdžių savaime yra sutelkti į konkrečius veiksmus, todėl ir rinkos reakcija į juos dažniau būna aiški. Autoriai nurodo, kad reikšmingą rinkos pokytį sukėlė maždaug 45 proc. formalių sprendimų.

    Tuo metu pasisakymai tarp posėdžių apima platesnį temų spektrą, todėl jų poveikis nevienodas ir reikšmingų reakcijų dalis mažesnė. Vis dėlto tokių pasisakymų dažnis yra daug didesnis nei oficialių sprendimų, tad jų sukauptas efektas tampa reikšmingas.

    Vertinant, kurių asmenų žodžiai vidutiniškai „sveria“ daugiausia, pirmoje vietoje atsidūrė ECB prezidentai. Toliau rikiuojasi nacionalinių centrinių bankų vadovai, o po jų Vykdomosios valdybos nariai, kas, anot autorių, atspindi ir skirtingą autoriteto bei signalų svarbos suvokimą rinkose.

    Ką tai reiškia gyventojams ir verslui

    Rinkų lūkesčiai dėl pinigų politikos krypties tiesiogiai veikia skolinimosi kainą, valstybės obligacijų pajamingumus ir bankų finansavimo sąlygas. Tai vėliau persiduoda būsto paskolų palūkanoms, įmonių kreditavimui ir vartotojų bei verslo pasitikėjimui, todėl ECB komunikacija tampa ne mažiau svarbi už sprendimų dienos antraštes.

    ECB taip pat akcentuoja, kad euro zonoje šalys skiriasi ekonomikos struktūra, skolos lygiu ir namų ūkių finansine padėtimi. Dėl to rinkos stebi ne tik centrinę vadovybę Frankfurte, bet ir atskirų šalių centrinių bankų vadovų toną, nes jis gali išduoti nuomonių skirtumus Valdančiojoje taryboje.

  • Rinkos dreba: nafta šokinėja, JAV obligacijų pajamingumas kyla – ką tai reiškia Europai?

    Rinkos dreba: nafta šokinėja, JAV obligacijų pajamingumas kyla – ką tai reiškia Europai?

    Ketvirtadienio rytą Europos biržose vyravo atsargios nuotaikos: pagrindiniai indeksai daugiausia smuko, investuotojams vertinant staigius naftos kainų svyravimus ir išaugusią įtampą JAV obligacijų rinkoje. Didesni energijos išteklių kainų šuoliai ir brangstantis skolinimasis paprastai didina įmonių kaštus bei slopina rizikingesnių aktyvų paklausą.

    Vokietijos DAX, Prancūzijos CAC 40 ir euro zonos Euro Stoxx 50 ankstyvoje prekyboje judėjo žemyn. Rinkos dalyviai dažnai į tokią dieną žiūri ne kaip į pavienį svyravimą, o kaip į platesnį signalą, ar energetikos ir palūkanų veiksniai nepradės spausti ekonomikos augimo.

    Azija sureagavo nevienodai

    Azijos rinkose kryptys išsiskyrė: Japonijos akcijos kilo, daliai technologijų bendrovių sulaukus papildomo susidomėjimo dėl dirbtinio intelekto plėtros. Tuo metu Australijos rinka smuko, o Honkongo ir Šanchajaus indeksai taip pat traukėsi, investuotojams mažinant riziką jautresniuose regionuose.

    Tokie skirtumai dažnai rodo, kad kapitalas trumpuoju laikotarpiu ieško sektorių ir rinkų, kurios geriau atlaiko didesnių palūkanų aplinką. Technologijų segmentas gali kilti, jei investuotojai tikisi spartesnio produktyvumo augimo, tačiau bendras fonas išlieka trapus, kai brangsta skolinimasis.

    Naftos kainos ir geopolitika

    Energetikos rinkoje nafta pigo, bet kainos išlieka padidinto kintamumo zonoje. Rinkose išliko nerimas dėl konflikto su Iranu ir galimų trikdžių tiekimo grandinėse, nes bet koks ilgesnis nestabilumas Artimuosiuose Rytuose tradiciškai didina rizikos priemoką naftos kainoje.

    Brent rūšies nafta išlieka gerokai brangesnė nei iki konflikto su Iranu, o tai daro tiesioginę įtaką degalų ir logistikos kainoms. Europai tai svarbu ir dėl infliacijos: brangesnė energija gali sulėtinti kainų mažėjimą, o tai ilgina periodą, kai palūkanos išlieka aukštos.

    JAV obligacijos daro spaudimą akcijoms

    JAV akcijų rinkoje išvakarėse matytas nuosmukis, kurį pakurstė šoktelėjęs JAV 10 metų obligacijų pajamingumas. Kai pajamingumai kyla, investuotojai dažniau pervertina akcijų patrauklumą, nes didėja alternatyvi grąža iš saugesnių instrumentų ir brangsta finansavimas.

    JAV 10 metų obligacijų pajamingumas buvo pašokęs virš 5 proc., o tokie lygiai rinkai primena laikotarpius prieš pasaulinę finansų krizę. Pajamingumų kilimą dažniausiai maitina keli veiksniai: lūkesčiai dėl infliacijos, didesni valstybės skolinimosi poreikiai ir investuotojų reikalaujama didesnė kompensacija už riziką.

    Infliacijos tema sustiprėjo po duomenų, kurie rodė spartesnį JAV verslo aktyvumą. Federalinio rezervo atstovai yra signalizavę, kad norint grįžti prie 2 proc. infliacijos tikslo gali prireikti ir papildomo pinigų politikos griežtinimo, todėl rinkos jautriai reaguoja į kiekvieną stipresnį makroekonominį rodiklį.

    Valiutų rinkose doleris prieš jeną šiek tiek silpnėjo, o euras prieš dolerį beveik nekito. Japonijai, kaip didelei naftos importuotojai, brangi energija ir silpnesnė nacionalinė valiuta reiškia papildomą spaudimą, o tai gali daryti įtaką ir centrinio banko sprendimų lūkesčiams.

  • Europos jaunimas užrakintas: kodėl būstą įpirkti dar sunkiau nei prieš 20 metų

    Europos jaunimas užrakintas: kodėl būstą įpirkti dar sunkiau nei prieš 20 metų

    Europa susiduria su ryškėjančia būsto įperkamumo krize, o didžiausią spaudimą jaučia jauni žmonės. Ekonominio bendradarbiavimo ir plėtros organizacijos (EBPO) analizė rodo, kad jaunos kartos vis rečiau pasiekia tokį būsto nuosavybės lygį, kokį tuo pačiu amžiumi turėjo jų tėvai.

    EBPO duomenys, apimantys vidurkį 20 ES šalių, atskleidžia aiškų poslinkį. Apie 1975 metais gimusių žmonių grupėje iki 32 metų būstą turėjo 60 proc., apie 1980 metais gimusiųjų – 58 proc., o apie 1985 metais gimusiųjų – jau tik 52 proc.

    Tai reiškia, kad per vieną dešimtmetį atsirado 8 procentinių punktų atotrūkis tarp kartų, kurios į būsto rinką žengė skirtingomis ekonominėmis sąlygomis. Panaši tendencija matoma ir kitame amžiuje: iki 36 metų apie 1970 ir 1975 metais gimusiųjų būstą turėjo 65 proc., o apie 1980 metais gimusiųjų – 60 proc.

    Ryškūs skirtumai fiksuojami ir dar jaunesniame amžiuje. Iki 29 metų būsto nuosavybė apie 1980 metais gimusiųjų grupėje siekė 52 proc., tačiau apie 1985 metais gimusiųjų – 45 proc., o apie 1990 metais gimusiųjų – 41 proc.

    EBPO vertinimu, šį nuosmukį lemia keli tarpusavyje susiję veiksniai, kurie vienas kitą sustiprina. Pirmiausia tai būsto kainų augimas, daugelyje šalių ilgą laiką lenkiantis gyventojų pajamas, o kartu ir sunkėjantis startas pirmą kartą perkantiems būstą.

    „Tikėtina, kad veikia keli tarpusavyje susiję veiksniai“, – pabrėžė EBPO ekspertai.

    Reikšmingas lūžis įvyko po 2021 metų, kai palūkanų normos išaugo, o paskolų aptarnavimas pabrango. Dėl to daliai jaunų namų ūkių tapo sunkiau atitikti bankų keliamus reikalavimus, sukaupti pradinį įnašą ir išlaikyti pakankamą skolinimosi galimybių ribą.

    Kitas veiksnys – lėtesnis darbo užmokesčio augimas, palyginti su nekilnojamojo turto kainomis, taip pat didesnis nesaugumo jausmas dėl darbo rinkos. Tai ypač aktualu šalyse, kur paplitę terminuoti kontraktai, o jaunų žmonių karjeros pradžia dažniau būna fragmentuota.

    EBPO taip pat atkreipia dėmesį į socialinius pokyčius: didesnį įsitraukimą į aukštąjį mokslą ir vėlesnį įėjimą į darbo rinką. Praktikoje tai reiškia, kad savarankiško gyvenimo pradžia nusikelia, o laikas, per kurį sukaupiamas pradinis įnašas, sutrumpėja.

    Šalių skirtumai – itin ryškūs

    Naujesni EBPO palyginimai rodo, kad daugumoje Europos valstybių trisdešimtmečių būsto nuosavybės dalis sumažėjo, lyginant laikotarpį nuo 1990-ųjų vidurio iki naujausių ikipandeminių metų arba 2022–2023 metų. Tai reiškia, kad problema nėra vienos šalies ar vieno miesto reiškinys.

    Tarp didžiausių kritimų išsiskyrė Airija: 1990-ųjų viduryje būstą turėjo 81 proc. trisdešimtmečių, o naujausiais metais – 53 proc. Graikijoje būsto nuosavybė krito nuo 78 proc. iki 58 proc., Jungtinėje Karalystėje – nuo 74 proc. iki 56 proc., o Ispanijoje – nuo 77 proc. iki 60 proc.

    Ekspertai pabrėžia, kad barjeras dažnai nėra vien pradinio įnašo sukaupimas. Net turint santaupų, daliai gyventojų trūksta galimybių pasiskolinti tiek, kad galėtų nusipirkti būstą savo gyvenamojoje vietoje ar netoli jos, ypač didmiesčiuose, kur kainos atsiplėšusios nuo vietos atlyginimų.

    „Svarbiausia kliūtis yra tai, kiek aukštos būsto kainos, palyginti su pajamomis tiems, kurie suaugo nuo 2000-ųjų pradžios“, – teigė Institute for Fiscal Studies atstovas Jonathanas Cribbas, vertinęs padėtį Jungtinėje Karalystėje.

    Kodėl kai kur nuosavybė augo?

    Vis dėlto bendrame fone yra ir išimčių, kai trisdešimtmečių būsto nuosavybė per kelis dešimtmečius gerokai išaugo. EBPO fiksavo ryškų augimą Slovakijoje ir Čekijoje, kur po socialistinio laikotarpio vyko masinė būsto privatizacija, o dalis gyventojų būstus įsigijo už palyginti nedideles sumas.

    Lenkijoje taip pat užfiksuotas reikšmingas augimas, o Nyderlanduose EBPO duomenys rodė didėjimą. Vis dėlto Nyderlandų akademinėje bendruomenėje akcentuojama, kad po pasaulinės finansų krizės jaunų suaugusiųjų būsto nuosavybė šalyje mažėjo, o 1990–2000 metų augimą skatino politika ir išsiplėtusi hipotekos rinka.

    Ką tai reiškia jaunoms šeimoms?

    Ekspertų vertinimu, mažėjanti būsto nuosavybė tarp jaunų žmonių keičia ir socialinį modelį: ilgėja nuomos laikotarpis, vėliau kuriamos šeimos, sunkiau planuojamas ilgalaikis finansinis stabilumas. Kartu tai didina atotrūkį tarp tų, kurie turi šeimos paramą ar paveldėtą turtą, ir tų, kurie startuoja be finansinio užnugario.

    ES ir nacionalinės valdžios institucijos vis dažniau svarsto priemones, kurios galėtų didinti įperkamą nuomos pasiūlą, spartinti būsto statybų apimtis ir mažinti administracines kliūtis. Vis dėlto ekonomistai pabrėžia, kad vienos priemonės neužtenka: būsto krizę dažniausiai lemia kelių ilgalaikių veiksnių kombinacija.

  • OECD nustebino nauja prognoze: 2026 augimas didinamas, bet karas su Iranu kelia rizikų

    OECD nustebino nauja prognoze: 2026 augimas didinamas, bet karas su Iranu kelia rizikų

    Ekonominio bendradarbiavimo ir plėtros organizacija (OECD) atnaujintoje tarpinėje apžvalgoje pakėlė 2026 metų pasaulio ekonomikos augimo prognozę iki 2,9 proc. Organizacija teigia, kad pasaulis energijos kainų šoką, kilusį dėl karo su Iranu, kol kas sugeria geriau, nei buvo baimintasi.

    Vis dėlto OECD pabrėžia, kad tai nereiškia grįžimo į ankstesnį tempą: lyginant su praėjusiais metais fiksuotu 3,4 proc. augimu, prognozuojamas rezultatas rodo aiškų lėtėjimą. Kartu 2027 metų prognozė sumažinta 0,1 procentinio punkto iki 3 proc.

    Atnaujinimas apėmė daug regionų. JAV 2026 metais turėtų augti 2,2 proc., euro zonos ekonomika – 1 proc., Japonijos – 0,8 proc., o Kinijos prognozė palikta 4,5 proc.; G20 ekonomikai bendrai numatomas 3,1 proc. augimas.

    OECD nurodo, kad po karinių smūgių Iranui energijos kainos šoktelėjo, tačiau poveikį sušvelnino keli veiksniai. Tarp jų – sukauptos naftos atsargos, papildoma pasiūla iš gamintojų už Persijos įlankos ribų ir kai kuriose šalyse taikytos tikslinės, laikinos paramos priemonės.

    Organizacija taip pat pažymi, kad finansinės sąlygos išliko palyginti palankios: akcijų rinkos kilo, o kreditavimas nemažoje dalyje ekonomikų nebuvo staigiai užsuktas. Papildomą impulsą, pasak OECD, suteikia investicijos į dirbtinis intelektas, kurios gali didinti našumą ir prekybos apimtis, nors grąža dar nėra garantuota.

    Kas kelia daugiausia nerimo?

    OECD įspėja, kad pagerėję skaičiai yra trapūs, o infliacija išlieka viena svarbiausių grėsmių. Dėl brangstančios naftos ir dujų centriniai bankai kai kur vėl griežtina pinigų politiką, o tai reiškia brangesnes paskolas gyventojams ir verslui.

    Prognozuojama, kad G20 šalių metinė infliacija šiemet sieks 4,1 proc., o euro zonoje – 3 proc. Kylant palūkanoms, spaudimas gali persikelti į būsto rinką, įmonių investicijų planus ir vartojimą.

    Kita rizika – didėjančios valstybių skolinimosi sąnaudos. OECD atkreipia dėmesį, kad kai kurių Europos Sąjungos šalių obligacijų pajamingumai pakilo į daugiametes aukštumas, todėl valstybėms, turinčioms didelę skolą ir deficitą, gali būti sudėtingiau finansuoti poreikius.

    „Didėjantys obligacijų pajamingumai dar aiškiau rodo, kad būtina stiprinti pastangas suvaldyti ir perskirstyti valdžios išlaidas, didinti viešojo sektoriaus efektyvumą ir stiprinti pajamas, kad skola ilgainiui būtų tvari“, – teigiama OECD vertinime.

    Tarp kitų grėsmių įvardijamas ir galimas užsitęsiantis konfliktas Artimuosiuose Rytuose, galintis išlaikyti aukštas energijos kainas. Taip pat minimi su orais susiję tiekimo sutrikimai, pavyzdžiui, stipraus El Ninjo poveikis derliui ir maisto kainoms.

    Galiausiai OECD perspėja, kad didelės investicijos į DI ne visada gali atsipirkti taip greitai, kaip tikisi rinkos, todėl dalis optimizmo gali būti pervertinta. Tai reikštų silpnesnį produktyvumo šuolį ir kuklesnį prekybos pagyvėjimą, nei numatyta dabartinėse prognozėse.

    Ką tai reiškia Europai?

    Euro zonoje OECD išskiria skirtingus valstybių tempus: Ispanijai 2026 metais prognozuojamas 2,6 proc. augimas, o Vokietijai – 1,1 proc.; Italijai – 0,9 proc., Prancūzijai – 0,4 proc. Bendrai euro zonai tiek 2026, tiek 2027 metais numatomas 1 proc. augimas.

    Tokie skirtumai rodo, kad Europa į augimo kelią grįžta nevienodai, o sprendimus lems ir energetikos kainų raida, ir vidaus paklausos atsigavimas. Kartu skolos aptarnavimo brangimas gali riboti vyriausybių galimybes ilgiau remti vartotojus ir verslą, jei energetikos krizė užsitęstų.

  • Japonija pakėlė palūkanas iki 31 metų aukštumų: ką tai žada jenai ir pasaulio rinkoms?

    Japonija pakėlė palūkanas iki 31 metų aukštumų: ką tai žada jenai ir pasaulio rinkoms?

    Sprendimas, kurio laukė rinkos

    Japonijos centrinis bankas per pinigų politikos posėdį pakėlė bazinę palūkanų normą iki 1,25 proc. nuo 1,0 proc. Tai aukščiausias lygis per maždaug 31 metus, o sprendimas iš esmės buvo įkainotas finansų rinkose.

    Žingsnis žymi tęsiamą Japonijos pinigų politikos normalizavimą po dešimtmečių, kai palūkanos buvo laikomos arti nulio arba žemiau jo. Tokia politika ilgai buvo skirta skatinti skolinimąsi ir vartojimą, kad ekonomika išsivaduotų iš defliacijos.

    Infliaciją kaitina energijos kainos

    Pastaraisiais mėnesiais infliacinis spaudimas Japonijoje sustiprėjo, o vienu svarbiausių veiksnių tapo išaugusios naftos kainos. Dėl geopolitinės įtampos Artimuosiuose Rytuose naftos brangimas ypač skaudžiai veikia Japoniją, kuri didžiąją dalį energijos išteklių importuoja.

    Japonijos centrinis bankas yra įvardijęs apie 2 proc. infliacijos tikslą, o dabartinis kainų augimas priartėjęs prie šio lygio. Vis dėlto dalis vartotojų akcentuoja, kad labiausiai juntamas brangimas degalų ir su nafta susijusiose prekėse bei paslaugose.

    Jenos kursas ir JAV spaudimas

    Silpnesnė jena pastaruoju metu išlieka jautria tema tarptautinėje darbotvarkėje, o analitikai nurodo, kad JAV ragino Japoniją ryžtingiau kelti palūkanas. Viena priežasčių – baimė, kad ilgalaikė žemų palūkanų politika skatina kapitalo nutekėjimą ir dar labiau spaudžia jenos kursą.

    Pastaruoju metu doleris buvo prekiaujamas apie 155 jenų lygiu, o metų pradžioje kursas buvo perkopęs 160 jenų ribą. Rinkos dalyviai taip pat atkreipia dėmesį, kad šalys buvo ėmusios koordinuotų veiksmų siekdamos stabilizuoti jeną.

    „Sprendimas kelti palūkanas rodo, kad centrinis bankas vis rimčiau vertina infliacijos rizikas ir valiutos silpnėjimą“, – sako rinkos analitikai.

    Kas toliau: dar vienas kėlimas?

    Ekonomistų vertinimu, Japonijos centrinis bankas gali dar kartą pakelti palūkanas vėliau šiais metais arba kitų metų pradžioje, jei infliacija išliks apie tikslą, o energijos kainos išliks aukštos. Tokiu atveju brangtų skolinimasis, bet kartu atsirastų daugiau argumentų jenos stiprėjimui.

    Sprendimo paskelbimą palankiai sutiko ir akcijų rinka: Tokijo biržos indeksas „Nikkei 225“ po naujienos kilo. Investuotojai signalą vertina kaip aiškesnę kryptį dėl Japonijos pinigų politikos, kuri ilgą laiką ryškiai skyrėsi nuo JAV ir Europos centrinių bankų.

    Tą pačią savaitę palūkanas kėlė ir JAV Federalinis rezervų bankas, pirmą kartą nuo 2023 metų, siekdamas mažinti įsisenėjusią infliaciją. Skirtingų regionų sprendimai rodo, kad kova su kainų augimu vėl tampa vienu svarbiausių pasaulio centrinių bankų prioritetų.

  • Fed netikėtai pakėlė palūkanas: vienbalsis sprendimas kerta per Trumpą ir siunčia žinią rinkoms

    Fed netikėtai pakėlė palūkanas: vienbalsis sprendimas kerta per Trumpą ir siunčia žinią rinkoms

    JAV centrinis bankas Federalinis rezervų bankas (Fed) pirmą kartą nuo 2023 metų pakėlė bazines palūkanų normas, nors Baltieji rūmai pastaraisiais mėnesiais viešai ragino jas mažinti. Federalinis atvirosios rinkos komitetas (FOMC) sprendimą priėmė vienbalsiai, 12 narių balsavus už.

    Palūkanų normų intervalas padidintas 0,25 procentinio punkto iki 3,75–4,0 proc. Fed pabrėžė, kad infliacija išlieka padidėjusi, o šis žingsnis turėtų padėti greičiau sugrąžinti kainų augimą prie 2 proc. tikslo.

    Kas pastūmėjo Fed keisti kursą

    Sprendimas užbaigė kelis mėnesius trukusią pauzę, kai palūkanos buvo laikomos 3,5–3,75 proc. intervale. Rinkos didesnės intrigos neįžvelgė, nes didžioji dalis investuotojų palūkanų didinimą jau buvo įkainoję.

    Fed argumentacija remiasi duomenimis: institucija akcentavo, kad ekonominė veikla plečiasi tvirtu tempu, vartojimas išlieka atsparus, o darbo rinka nepraranda impulso. Toks tonas mažina riziką, kad griežtesnė politika būtų aiškinama kaip grėsmė augimui.

    Trumpa žinutė, kietas signalas

    Ne mažiau dėmesio sulaukė ir komunikacija: Fed pranešimas buvo neįprastai trumpas, be detalių užuominų apie būsimus žingsnius. Toks formatas rinkoms dažnai reiškia, kad komitetas nori palikti maksimalų lankstumą, o kartu parodyti ryžtą.

    Pranešime pabrėžta, kad kainų stabilumas yra prioritetas, o sprendimu siekiama laiku sugrįžti prie 2 proc. tikslo. Formuluotė apie greitesnį grįžimą leidžia suprasti, kad ankstesnis infliacijos slūgimas, Fed vertinimu, vyko per lėtai.

    Politinė įtampa dėl palūkanų

    Sprendimas taip pat paaštrino politinę liniją tarp Fed vadovo Kevino Warsho ir JAV prezidento Donaldo Trumpo, kuris socialiniuose tinkluose kartojo, kad palūkanos JAV turėtų būti gerokai mažesnės. Centrinio banko nepriklausomumas JAV sistemoje laikomas kertiniu, todėl atviras spaudimas iš politikų paprastai vertinamas jautriai.

    „Palūkanų normos Jungtinėse Valstijose turėtų būti 1 proc. arba dar mažesnės“, – sakė Donaldas Trumpas.

    Fed sprendimas vienbalsiu balsavimu svarbus ir tuo, kad pašalina interpretacijas apie vidinį susiskaldymą. Kai nėra nė vieno prieštaraujančio balso, signalas rinkoms dažniausiai skamba taip: komitetas mato pakankamai aiškią infliacijos riziką, kad prisiimtų griežtesnės politikos kainą.

    FOMC prognozių grafikas rodo, kad dalis pareigūnų iki metų pabaigos mato dar vieno 0,25 procentinio punkto didinimo tikimybę. Ilgesnio laikotarpio projekcijos taip pat leidžia suprasti, kad neutrali palūkanų norma gali būti aukštesnė nei manyta anksčiau, o tai reikštų brangesnį skolinimąsi ilgesniam laikui.

    Praktinėje plotmėje palūkanų kėlimas per finansų sistemą paprastai keliauja keliais kanalais: brangsta kintamos palūkanos, griežtėja įmonių finansavimo sąlygos, o obligacijų pajamingumai linkę kilti. Tačiau trumpuoju laikotarpiu rinkų reakcija gali būti rami, jei sprendimas buvo plačiai laukiamas.

  • Fed pakėlus palūkanas, Europos biržos sužaliavo: doleris stiprėja, įtampa dėl infliacijos

    Fed pakėlus palūkanas, Europos biržos sužaliavo: doleris stiprėja, įtampa dėl infliacijos

    Europos akcijų biržos ketvirtadienio rytą startavo kilimu, nors Volstrite prieš tai vyravo kritimas po JAV Federalinio rezervų banko sprendimo pirmą kartą per daugiau nei trejus metus padidinti bazines palūkanų normas. Investuotojai regione signalus priėmė palyginti ramiai, tačiau rinkų dėmesys greitai persimetė į valiutas ir obligacijų pajamingumus.

    Platesni Europos indeksai „Euro Stoxx 50“ ir „Stoxx 600“ sesijos pradžioje kilo daugiau nei 0,6 proc. Pagrindiniai indeksai Prancūzijoje, Vokietijoje, Italijoje, Ispanijoje, Nyderlanduose ir Šveicarijoje taip pat judėjo į viršų, o Londono „FTSE 100“ išsiskyrė didesniu, daugiau nei 1 proc. šuoliu.

    Prancūzijos rinkoje stipriau brango pramonės ir automobilių gamintojų akcijos: „Renault“ kilo daugiau nei 2 proc., „Stellantis“ – apie 1,6 proc., „Schneider Electric“ – apie 1,3 proc. Tuo pat metu technologijų sektoriuje fiksuotas išsiskiriantis spaudimas, pavyzdžiui, „Dassault Systèmes“ akcijos smuko apie 2,4 proc.

    Toks Europos optimizmas pasirodė po labiau nervingos dienos JAV: „Dow Jones“ indeksas trečiadienį krito apie 1,2 proc., „S&P 500“ – apie 0,4 proc., o „Nasdaq“ beveik nekito. Azijoje naktį vyravo mišrios nuotaikos: Tokijo „Nikkei 225“ kilo apie 0,2 proc., Seulo „Kospi“ – apie 0,9 proc., tačiau Honkongo „Hang Seng“ traukėsi apie 0,7 proc., o Šanchajaus indeksas – apie 0,4 proc.

    Rinkoms svarbiausia – doleris ir pajamingumai

    Didesni judesiai išryškėjo valiutų ir skolos vertybinių popierių rinkose. JAV doleris pakilo į aukščiausią lygį per maždaug septynias savaites, o šį šuolį sustiprino po sprendimo pašokę trumpesnio laikotarpio JAV iždo obligacijų pajamingumai.

    Euras ryte buvo silpnesnis, jo kursas JAV dolerio atžvilgiu krito apie 0,5 proc. iki maždaug 1,146. Praktikoje stipresnis doleris gali palengvinti Europos eksportuotojų konkurencingumą JAV rinkoje, tačiau kartu brangina doleriais įkainojamas žaliavas, ypač energijos išteklius.

    Obligacijų rinkoje dvejų metų JAV iždo obligacijų pajamingumas, laikomas jautriausiu palūkanų lūkesčiams, pakilo maždaug iki 4,72 proc. nuo apie 4,67 proc. prieš sprendimą ir laikėsi netoli šio lygio. Dešimties metų pajamingumas sukosi ties maždaug 5 proc. riba, atspindėdamas ir energijos kainų rizikas, ir investuotojų nerimą dėl JAV fiskalinės padėties.

    Ko tikisi investuotojai toliau?

    Rinkos dalyviai vis dažniau vertina, kad palūkanų didinimo ciklas gali nesibaigti vienu sprendimu. Pagal išvestinių priemonių kainodarą investuotojai pilnai įskaičiuoja dar vieną palūkanų kėlimą iki gruodžio, o galimybę, kad tai įvyks jau spalį, vertina maždaug kaip 50 proc.

    Vienu iš svarbių artimiausių impulsų Europai turėjo tapti Anglijos banko posėdis, kur tikėtasi palūkanų normų palikimo tame pačiame lygyje. Tuo metu Japonijos banko sprendimo investuotojai laukė penktadienį, o rinkose sklandė lūkesčiai, kad Japonija gali imtis griežtesnės politikos žingsnių.

    Analitikai pabrėžia, kad geopolitinė įtampa Artimuosiuose Rytuose ir energijos kainų jautrumas išlieka viena didžiausių rizikų infliacijos trajektorijai, todėl centriniai bankai gali būti priversti ilgiau išlaikyti griežtesnę pinigų politiką. Tokia aplinka ypač svarbi euro zonos įmonėms, kurių kaštai priklauso nuo importuojamų žaliavų, o finansavimo sąnaudos – nuo obligacijų pajamingumų.

  • Anglijos bankas paliko 3,75 proc., bet balsavimas skilo: infliacija kyla, kas toliau?

    Anglijos bankas paliko 3,75 proc., bet balsavimas skilo: infliacija kyla, kas toliau?

    Anglijos bankas rugsėjo 17 dieną pagrindinių palūkanų normų nepakeitė ir paliko jas 3,75 proc., tačiau sprendimas buvo priimtas ne vienbalsiai. Monetarinės politikos komitete šeši nariai balsavo už palikimą, trys siūlė didinti normą iki 4 proc., taip išryškindami didėjančią įtampą dėl infliacijos krypties.

    Naujausias sprendimas priimtas tuo metu, kai Jungtinėje Karalystėje infliacija pasiekė penkių mėnesių aukštumas ir, banko vertinimu, artimiausiais ketvirčiais dar gali kilti. Pagrindiniu veiksniu įvardijamas energijos kainų šuolis ir didesnis jų nepastovumas, kuris po Irano karo vėl smarkiau veikia tiek vartotojų išlaidas, tiek verslų sąnaudas.

    Energetikos šokas vėl kelia kainas

    Anglijos bankas pažymėjo, kad nuo ankstesnio posėdžio pabrango tiek žaliavinė nafta, tiek rafinuoti energijos produktai, o kainų svyravimai išliko dideli. Tai didina riziką, kad brangi energija persiduos į platesnį kainų krepšelį, ypač per transporto, šildymo ir gamybos kaštus.

    Kartu bankas atkreipė dėmesį į vadinamuosius antrinius efektus, kai kainų šokas ima kelti atlyginimų ir kitų paslaugų kainų spiralę. Kol kas, pasak komiteto, reikšmingų tokių efektų požymių nedaug, tačiau rizika didėja, jei aukštos energijos kainos užsitęs arba taps dar labiau nepastovios.

    Kodėl komitetas pasidalijo?

    Trys nariai, balsavę už palūkanų didinimą, iš esmės signalizavo, kad dabartinis infliacijos pagyvėjimas gali būti ne laikinas. Jų logika paprasta: kuo ilgiau infliacija laikosi virš tikslo, tuo sunkiau ją vėliau suvaldyti be didesnio ekonomikos atšaldymo.

    Dauguma, pasirinkusi palaukti, rėmėsi argumentu, kad ankstesni palūkanų didinimai dar pilnai nepersidavė į ekonomiką. Didesnės paskolų įmokos ir brangesnis finansavimas verslui paprastai veikia su vėlavimu, todėl, banko manymu, infliacija laikui bėgant turėtų slopti, jei neatsiras naujų stiprių kainų sukrėtimų.

    Jungtinė Karalystė išsiskyrė centrinių bankų fone

    Sprendimas palikti palūkanas 3,75 proc. išsiskyrė platesniame kontekste, nes pastarosiomis dienomis palūkanas didino kiti pagrindiniai centriniai bankai. JAV Federalinis rezervų bankas pakėlė bazines palūkanas iki 3,75–4 proc. intervalo, o Europos Centrinis Bankas padidino indėlių palūkanų normą iki 2,5 proc.

    Rinkoms tai reiškia didesnį neapibrėžtumą dėl svaro kurso ir obligacijų pajamingumų krypties, nes palūkanų skirtumai tarp regionų dažnai veikia kapitalo srautus. Be to, investuotojai itin jautriai reaguoja į užuominas, ar Anglijos bankas dar šiemet gali grįžti prie griežtinimo, jei infliacija išliks aukšta.

    „Infliacija, tikėtina, dar kils artimiausiais ketvirčiais“, – teigiama Anglijos banko Monetarinės politikos komiteto pareiškime.

    Artimiausiais mėnesiais dėmesys kryps į darbo rinkos rodiklius, atlyginimų augimą ir tai, ar energijos kainų šokas persiduos į paslaugų sektorių. Būtent šie duomenys, kaip įprasta, nulems, ar 3,75 proc. palūkanos taps laikina pauze, ar nauju ilgesnio stabilumo etapu.