Tag: Palūkanų normos

  • Japonijos ekonomika trečią ketvirtį sustojo: augimą slopino infliacija ir eksporto smukimas

    Japonijos ekonomika trečią ketvirtį sustojo: augimą slopino infliacija ir eksporto smukimas

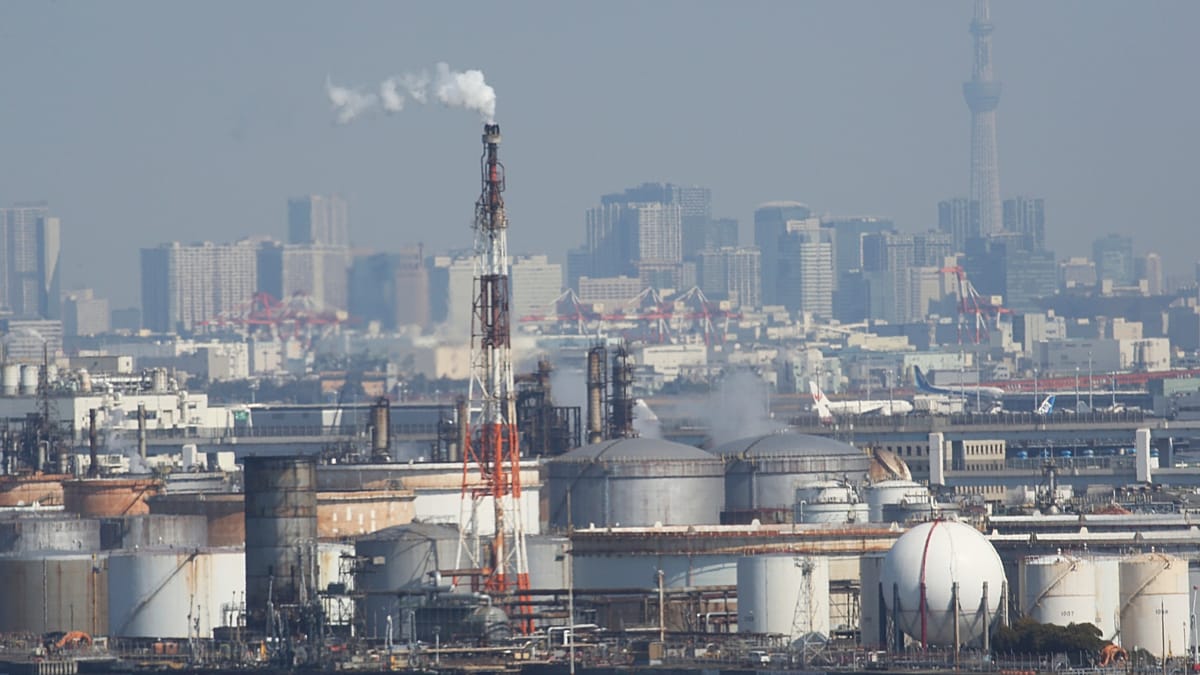
    Japonijos ekonomika trečią 2026 metų ketvirtį praktiškai neaugo – bendrasis vidaus produktas, palyginti su ankstesniu ketvirčiu, išliko beveik nepakitęs.

    Kaip skelbia „Euronews“, išankstiniais Japonijos Vyriausybės (Kabinetų biuro) duomenimis, rezultatas nuvylė: ekonomistai prognozavo 0,1 proc. plėtrą, o prieš tai buvęs ketvirtis rodė 0,4 proc. augimą.

    Metiniu perskaičiavimu ekonomika susitraukė 0,1 proc., nors buvo tikėtasi 0,2 proc. augimo. Prie spaudimo prisidėjo brangusi energija, silpna jena, prasti orai ir gamybą trikdę įvykiai.

    Tarp svarbiausių veiksnių minimas naftos kainų šuolis, kuris didino sąnaudas tiek verslui, tiek gyventojams. Japonija importuoja beveik visą naftą, o tiekimo grandinės ir gabenimas per Hormūzo sąsiaurį buvo sutrikdyti dėl karo su Iranu.

    Kas labiausiai tempė augimą žemyn

    Papildomą smūgį sudavė silpna jena, nes importuojama energija ir kitos prekės tapo brangesnės. JAV doleris pastaruoju metu siekė apie 160 jenų, kai prieš penkerius metus kursas buvo mažesnis nei 115 jenų už dolerį.

    Infliacija, neįskaičiuojant šviežio maisto, rugsėjį pakilo iki 2,1 proc. (rugpjūtį buvo 1,7 proc.) ir viršijo Japonijos centrinio banko 2 proc. tikslą.

    Gyventojų vartojimas realiąja išraiška mažėjo: privatus vartojimas smuko 0,3 proc. ketvirtis iš ketvirčio – tiek pat, kiek ir ankstesnius tris mėnesius. Prie to prisidėjo ir orai: taifūnai bei smarkios liūtys mažino pirkėjų srautus.

    Augimą slopino ir užsienio prekyba: grynasis eksportas nuo BVP augimo „nuskaičiavo“ 0,6 procentinio punkto – importas didėjo 2,5 proc., o eksportas smuko 0,2 proc.

    Žemės drebėjimo poveikis ir investicijų atsigavimas

    Liepos mėnesį pietvakarių Kiūšiū saloje įvykęs žemės drebėjimas laikinai sutrikdė dalies gamyklų darbą, o tai taip pat prisidėjo prie silpnesnių ketvirčio rodiklių.

    Vis dėlto buvo ir pozityvių signalų: verslo investicijos atšoko 1,6 proc. (metiniu perskaičiavimu – 6,8 proc.), jas rėmė stipri skaitmeninių technologijų paklausa. Augimą palaikė ir didėjusios viešosios atsargos.

    Vertindami duomenis, ekonomistai atkreipė dėmesį, kad bendras BVP rodiklis buvo kiek silpnesnis, nei tikėtasi, o detalesni skaičiai – nedžiuginantys. Kartu pabrėžiama, jog, nepaisant išorinių sukrėtimų, vidaus ekonomika išlieka gana atspari.

    Palūkanų kėlimas gruodį vis dar tikėtinas

    Nors augimas ir sustojo, analitikai mano, kad tai greičiausiai neatgrasys Japonijos centrinio banko nuo dar vieno palūkanų didinimo gruodį – ypač jei infliacinis spaudimas toliau stiprės.

    Tuo metu premjerės Sanae Takaichi vadovaujama Vyriausybė siekia priimti įstatymus dėl maisto produktų mokesčių mažinimo, tačiau planą apsunkina didėjanti valstybės skola ir klausimas, iš ko būtų finansuojamas šis sprendimas.

    Tarptautinis valiutos fondas prognozuoja, kad pagal nominalų BVP JAV doleriais Japonija 2027 metais gali nukristi iš ketvirtos į šeštą vietą pasaulyje, ją aplenktų Indija ir Jungtinė Karalystė.
  • JAV infliacija jau 68 mėnesius viršija Fed tikslą – gruodį vėl gali kilti palūkanos

    JAV vartotojų kainų indeksas (CPI) spalį augo sparčiau, nei tikėtasi, o tai vėl kursto kalbas apie dar vieną Federalinio rezervų banko (Fed) palūkanų normų didinimą jau gruodį.

    Kaip skelbia JAV Darbo statistikos biuras, CPI per mėnesį pakilo 0,4 proc., kai rinkos laukė 0,3 proc. Tuo metu bazinė infliacija, neįtraukianti maisto ir energijos kainų, sudarė 0,3 proc. – taip pat daugiau nei buvo prognozuota.

    Šie skaičiai svarbūs todėl, kad bazinė infliacija laikoma vienu tiksliausių rodiklių vertinant, ar kainų spaudimas ekonomikoje iš tiesų rimsta. Pastaruoju metu ji kyla jau trečią mėnesį iš eilės.

    Dar vienas akcentas – spalis tapo jau 68-uoju mėnesiu iš eilės, kai JAV CPI viršija Fed keliamą 2 proc. infliacijos tikslą. Tai didina argumentų skaičių tiems, kurie mano, kad pinigų politika turėtų išlikti griežta.

    Gruodžio posėdis ir signalai dėl palūkanų

    Straipsnyje minima, kad sprendimas gali būti priimtas per artimiausią Fed posėdį, kuris numatytas gruodžio 8–9 dienomis – tai paskutinis šių metų posėdis.

    Fed narys Christopheris Walleris teigė, kad palaikytų gruodžio palūkanų didinimą 25 baziniais punktais, o jei bazinė infliacija siektų bent 0,3 proc., jis neatmestų ir 50 bazinių punktų žingsnio.

    Investicijų strategė Karen Mauna (Federated Hermes) atkreipė dėmesį, kad aukštesnė infliacija kelia klausimų, ar Fed padarė pakankamai, kad pažabotų kainų spaudimą, ir ar neatsiras poreikio palūkanas kelti bei išlaikyti aukštesniame lygyje ilgiau.

    Tuo pat metu analitikai platformoje „Portu“ (WOOD & Company grupė) tvirtina, jog gruodžio palūkanų didinimas, jų vertinimu, yra beveik neišvengiamas, o užsitęsusi infliacijos įtampa galėtų skatinti tolesnius žingsnius ir 2027 metais.

    Naftos kainos ir politinis fonas

    Tekste taip pat iškeliamas klausimas, ar infliacijos trajektoriją galėtų pakeisti energijos kainos. Minima, kad JAV prezidentas Donaldas Trumpas aktyviai siekia mažinti naftos kainas ir degalų kainas degalinėse, taip bandydamas silpninti argumentus, palankius palūkanų didinimui.

    Pasak publikacijos, reakcija į signalus dėl konflikto su Iranu „įšaldymo“ turėjo įtakos naftos kainoms: „Brent“ rūšies nafta per maždaug 10 dienų atpigo apie 20 JAV dolerių, o jos kaina siekė apie 90 JAV dolerių už barelį.

    Tokio masto naftos atpigimas, straipsnyje pažymima, galėtų tiesiogiai persiduoti degalų kainoms, o tai savo ruožtu paveiktų lapkričio infliacijos rodiklius ir sumažintų entuziazmą dėl tolimesnių palūkanų didinimų.

    Publikacijoje taip pat primenama, kad artėjant ilgesniam politiniam ciklui iki 2028 metų JAV prezidento rinkimų aukštos skolinimosi kainos ir vartojimo ribojimas gali tapti nepalankiu veiksniu valdančiajai partijai.

  • Bank of England pirmąkart nuo 2023-ųjų pakėlė bazinę palūkanų normą iki 4 proc.

    Anglijos bankas (Bank of England) bazinę palūkanų normą pakėlė 25 baziniais punktais – nuo 3,75 proc. iki 4 proc. Tai pirmas toks sprendimas nuo 2023 metų rugpjūčio.

    Kaip rašo Lenkijos portalas WNP, po šio žingsnio Jungtinės Karalystės palūkanų normos tapo aukštesnės nei Lenkijoje. Sprendimas atitiko rinkos lūkesčius.

    Už palūkanų didinimą balsavo aštuoni pinigų politikos komiteto nariai, o vienas pasisakė už didesnį – 0,5 procentinio punkto – kėlimą. Tai rodo, kad dalis sprendėjų infliacijos rizikas vertina ypač rimtai.

    Pastarosiomis savaitėmis spaudimas centriniam bankui augo po naujų infliacijos duomenų: rugsėjį metinė infliacija Jungtinėje Karalystėje siekė 3,5 proc. ir buvo gerokai aukščiau nei 2 proc. tikslas.

    Ką nurodė Anglijos bankas

    Anglijos bankas pranešime pažymėjo, kad kol kas esama nedaug įrodymų, jog aukštesnės energijos kainos plačiau persiduotų į kitas kainas ir atlyginimus. Kartu pabrėžta, jog ekonomika pasirodė atsparesnė, nei anksčiau manyta.

    Vis dėlto bankas įspėjo, kad augimas artimiausiais ketvirčiais, tikėtina, lėtės. Taip pat akcentuota, kad infliacinis spaudimas ekonomikoje išlieka pakankamai didelis, jog pateisintų palūkanų normos didinimą.

    Atskirai bankas atkreipė dėmesį į pirmines prognozes, pagal kurias 2027 metų viduryje infliacija galėtų pakilti net iki 5 proc. – jei didesnės energijos sąnaudos persiduotų į įmonių ir namų ūkių kaštus.

    Palūkanų pokyčiai ir kituose bankuose

    Straipsnyje taip pat primenama, kad palūkanas 25 baziniais punktais iki 2 proc. pakėlė ir Švedijos centrinis bankas „Riksbank“. Tai buvo pirmas palūkanų didinimas nuo 2023 metų.

    Tuo metu Lenkijos centrinio banko pinigų politikos taryba posėdyje, pasibaigusiame lapkričio 4 dieną, palūkanų normų nepakeitė. Pagrindinė (orientacinė) Lenkijos centrinio banko norma liko 3,75 proc., lombardo – 4,25 proc., indėlių – 3,25 proc.

  • Anglijos bankas pirmąkart per daugiau nei 3 metus pakėlė bazinę palūkanų normą iki 4 proc.

    Anglijos bankas pirmąkart per daugiau nei 3 metus pakėlė bazinę palūkanų normą iki 4 proc.

    Anglijos bankas ketvirtadienį pakėlė bazinę palūkanų normą iki 4 proc. – tai pirmas didinimas nuo 2023 metų rugpjūčio.

    Palūkanos padidintos 0,25 proc. punkto – nuo 3,75 iki 4 proc. Sprendimas buvo plačiai lauktas, o jo tikslas – pristabdyti infliaciją, kurią šiemet ypač pakurstė išaugusios energijos kainos.

    Kaip nurodoma, pagrindinis infliacijos šuolio veiksnys siejamas su smarkiai pabrangusiu kuru dėl karo su Iranu ir po jo atsiradusių „siaurųjų vietų“ Hormūzo sąsiauryje, kurios spaudė pasaulinę naftos ir dujų pasiūlą.

    Sprendimas priimtas beveik vienbalsiai: aštuoni politikos formuotojai balsavo už ketvirčio punkto didinimą, vienas pasisakė už didesnį – 0,5 proc. punkto – žingsnį.

    Infliacija vėl tolsta nuo 2 proc. tikslo

    Spaudimas centriniam bankui imtis veiksmų, pasak straipsnyje pateikiamos informacijos, pastaraisiais mėnesiais didėjo. Rugsėjį infliacija Jungtinėje Karalystėje pasiekė 11 mėnesių aukštumas – 3,5 proc., tai gerokai viršija 2 proc. tikslą.

    Anglijos bankas teigė kol kas matantis ribotus įrodymus, kad aukštesnės energijos kainos plačiai persiduoda į kitų prekių kainas ir atlyginimus. Vis dėlto įspėta, kad „infliacinio spaudimo mastas tiekimo grandinėje jau yra pakankamas“, kad pateisintų palūkanų normos didinimą.

    Kartu pažymėta, jog ekonomika pasirodė atsparesnė, nei tikėtasi, tačiau augimas artimiausiais ketvirčiais, tikėtina, lėtės.

    Prognozėse – infliacijos šuolis iki 2027-ųjų vidurio

    Kartu su palūkanų sprendimu Anglijos bankas paskelbė ketvirtines prognozes ir perspėjo, kad infliacija iki 2027 metų vidurio gali pasiekti apie 5 proc. – daugiau nei rugsėjį fiksuoti 3,5 proc.

    Banko vertinimu, brangstanti energija laikui bėgant atsispindės tiek namų ūkių, tiek verslo sąskaitose, todėl kainų spaudimas gali tapti labiau užsitęsęs.

    Tuo pačiu pakeltos ir ekonomikos augimo prognozės: dabar tikimasi, kad Jungtinės Karalystės ekonomika šiemet augs 1,6 proc., o 2027 metais – 1,3 proc. Liepą bankas buvo prognozavęs po 1,1 proc. abiem laikotarpiams.

    Andrew Bailey: tolesni didinimai galimi, bet ne neišvengiami

    Anglijos banko vadovas Andrew Bailey signalizavo, kad palūkanų normos ateityje dar gali būti keliamos, tačiau tai nėra automatinis scenarijus.

    „Šiandienos didinimas neturėtų būti laikomas pirmuoju neišvengiamos ilgos palūkanų kėlimų serijos žingsniu. Tačiau, kol konfliktas Artimuosiuose Rytuose nebus išspręstas, mažai tikėtina, kad tai bus paskutinis didinimas“, – sakė jis.

    Rinkose taip pat fiksuojamas skolinimosi kaštų kilimas: straipsnyje pažymima, kad etaloninės dvejų metų hipotekos palūkanos nuo rugsėjo pradžios buvo išaugusios beveik puse procentinio punkto.

    Anglijos banko sprendimas priimtas po panašių palūkanų didinimų JAV Federalinėje rezervų sistemoje ir Europos Centriniame Banke – irgi reaguojant į infliaciją, kurią didino dėl karo su Iranu pabrangusi energija.

  • PKO Bank Polski atnaujins strategiją: naujus tikslus žada pristatyti 2027-ųjų pavasarį

    Didžiausias Lenkijos bankas „PKO Bank Polski“ pradėjo strategijos atnaujinimo procesą, o detales žada atskleisti 2027 metų pavasarį. Apie tai ketvirtadienį pranešė banko prezidentas Szymonas Midera.

    Pasak jo, dabartinė strategija 2025–2027 metams įgyvendinama pagal planą, tačiau bankas nori „pakelti ambicijų lygį“ ir peržiūrėti augimo kryptį ilgesniam laikotarpiui.

    Numatoma, kad atnaujintos strategijos laikotarpis būtų pratęstas iki 2030 metų. Tuo pačiu ketinama peržiūrėti ir verslo tikslus, didesnį dėmesį skiriant banko pozicijoms verslo bei korporatyvinių klientų segmente.

    Banko vadovas užsiminė, kad orientyras galėtų būti didesnė rinkos dalis mažmeninėje bankininkystėje ir korporacijose, o augant verslo apimtims, tikimasi stiprinti ir finansinius rezultatus.

    Dabartiniai tikslai ir finansiniai rodikliai

    Šiuo metu galiojanti strategija, be kita ko, numato 15 mln. privačių klientų, 27 proc. namų ūkių santaupų rinkos dalį ir 18 proc. dalį finansuojant verslo klientus. Taip pat planuota didinti vartojimo ir būsto paskolų rinkos dalį.

    Strategijoje buvo įrašyti ir konkretūs pelningumo bei efektyvumo lūkesčiai: esant 3,5 proc. Lenkijos centrinio banko (NBP) bazinei palūkanų normai 2027 metais, siekta 18 proc. nuosavo kapitalo grąžos (ROE), sąnaudų ir pajamų santykio (C/I) žemiau 35 proc., o rizikos sąnaudų (CoR) – 0,7–0,9 proc. intervale, išlaikant galimybę mokėti dividendus.

    S. Midera teigė, kad būtent strateginių ambicijų įgyvendinimas paskatino pradėti atnaujinimo procesą, kad bankas būtų pasirengęs kitų metų darbams ir galėtų pateikti naują augimo trajektoriją keliems metams į priekį.

    Bankas fiksuoja dviženklį paskolų augimą

    Bankas taip pat pateikė duomenis apie paskolų portfelio augimą: vartojimo paskolų portfelis per metus padidėjo 19,9 proc., būsto paskolų – 15,1 proc., o korporatyvinių paskolų – 17,6 proc.

    Anot banko vadovo, „PKO Bank Polski“ rinkos dalį mažmeninių paskolų segmente didina sparčiausiai šalyje, o dviženkliai augimo tempai esą pasiekiami jau trečią ketvirtį iš eilės pagrindiniuose kreditavimo segmentuose. Bankas tikisi šį tempą išlaikyti ir artimiausiais ketvirčiais.

    S. Midera pabrėžė, kad paskolų augimas padeda kompensuoti mažesnių palūkanų normų poveikį, o prie pajamų prisideda ir kitos kryptys – pavyzdžiui, per devynis mėnesius komisinių pajamos augo 8,2 proc., taip pat plečiamas draudimo verslas.

    Pokyčiai hipotekos rinkoje ir aiškesnės sutartys

    Banko teigimu, trečiąjį ketvirtį palūkanų marža siekė 4,46 proc., kai antrąjį ketvirtį buvo 4,31 proc. Vadovybė nurodė, kad esant dabartinėms palūkanų normoms paskolų augimas turėtų ir toliau palaikyti maržą.

    Lenkijos rinkoje bankas taip pat kalbėjo apie klientų poreikį aiškiau suprasti įmokas ir jų kitimo priežastis: apie 65 proc. dabartinių hipotekos pardavimų sudaro paskolos su periodiškai fiksuotomis palūkanomis.

    Be to, bankas pranešė, kad iki metų pabaigos siekia įdiegti „modelinę“ hipotekos sutartį, kad klientams būtų lengviau suprasti tiek palūkanų skaičiavimo logiką, tiek sutarties sąlygas.

  • Lenkijos centrinis bankas: nauja infliacijos prognozė prastesnė, palūkanos paliktos 3,75 proc.

    Lenkijos centrinis bankas paskelbė, kad naujausioje lapkričio infliacijos ir BVP projekcijoje kitų metų infliacija matoma aukštesnė nei buvo prognozuota liepą. Tuo pat metu Lenkijos pinigų politikos taryba paliko palūkanų normas nepakeistas.

    Kaip nurodoma Lenkijos nacionalinio banko (NBP) pranešime, taryba susipažino su lapkričio projekcijos rezultatais. Joje pateikiami tikėtinų kainų ir ekonomikos augimo tempų intervalai keliems ateinantiems metams.

    Pagal šių metų vertinimą, infliacija su 50 proc. tikimybe turėtų patekti į 3,1–3,2 proc. intervalą. Projekcijos sudarytos darant prielaidą, kad palūkanų normos išliks nepakitusios, ir remiantis duomenimis, turėtais iki 2026 metų spalio 15 dienos.

    Lietuvos skaitytojams tokios naujienos svarbios bent jau dėl regiono ekonomikos: Lenkija – didžiausia Baltijos šalių kaimynė ir reikšminga prekybos partnerė, o infliacijos ir palūkanų kryptis dažnai veikia ir investuotojų lūkesčius visame regione.

    Palūkanos Lenkijoje nepasikeitė

    Po dviejų dienų posėdžio pinigų politikos taryba nusprendė palūkanų normų nekeisti. Pagrindinė – referencinė – norma ir toliau siekia 3,75 proc.

    Kartu pranešta ir apie kitas normas: indėlių palūkanų norma palikta 3,25 proc., lombardo – 4,25 proc. Taip pat nurodytos vekselių rediskonto (3,8 proc.) ir diskonto (3,85 proc.) normos.

    Infliacijos ir BVP intervalai 2026–2028 metams

    Projekcijoje teigiama, kad 2026 metais metinė kainų dinamika su 50 proc. tikimybe turėtų būti 3,1–3,2 proc. (liepos projekcijoje buvo numatytas 2,4–3,3 proc. intervalas).

    2027 metais infliacijos intervalas įvardytas 3,1–5,3 proc. (anksčiau – 1,5–4 proc.), o 2028 metais – 1,4–4,4 proc. (anksčiau – 0,8–3,9 proc.).

    BVP augimo tempai, remiantis ta pačia 50 proc. tikimybe, 2026 metais įvardyti 3,2–4,1 proc. (liepą – 3–4,4 proc.). 2027 metais nurodomas 1,9–3,8 proc. intervalas (anksčiau – 1,8–3,7 proc.), o 2028 metais – 1,7–3,9 proc. (anksčiau – 1,9–4,1 proc.).

    Ką pabrėžė pinigų politikos taryba

    Taryba atkreipė dėmesį, kad pagal greitą Lenkijos statistikos tarnybos (GUS) įvertį 2026 metų spalį infliacija sumažėjo iki 3,5 proc., kai rugsėjį siekė 4,1 proc. Pasak pranešimo, tam įtakos turėjo pigę degalai, lyginant su rugsėju.

    Taip pat pažymėta, kad spalį mažėjo ir bazinė infliacija, skaičiuojama atmetus maisto ir energijos kainas. Tuo pat metu turimi duomenys rodo, kad 2026 metų trečiąjį ketvirtį metinis BVP augimo tempas sulėtėjo.

    Pranešime nurodoma, kad rugsėjį mažmeninė prekyba ir pramonės gamyba, skaičiuojant metinį pokytį, augo, o statybos ir montavimo apimtys mažėjo.

    Taryba pabrėžė, jog tolesni sprendimai priklausys nuo gaunamos informacijos apie infliacijos perspektyvas ir ekonominį aktyvumą. Tarp rizikų įvardijami ir išoriniai veiksniai – žaliavų kainos, pasaulinė infliacija bei geopolitinė situacija – taip pat fiskalinė politika, energijos kainų reguliavimo sprendimai, ekonomikos aktyvumo dinamika ir darbo užmokesčio augimas.

  • NBP prognozuoja: infliacija Lenkijoje 2027 metais gali siekti iki 5,3 proc., palūkanos kol kas nekeistos

    Lenkijos centrinis bankas (NBP) paskelbė naują infliacijos projekciją, kuri rodo prastesnį scenarijų 2027 metams: kainų augimas gali siekti iki 5,3 proc.

    Nors Lenkijos pinigų politikos taryba palūkanų normų nepakeitė, būtent ši prognozė tapo svarbiausia naujiena po posėdžio.

    Pagrindinė NBP palūkanų norma ir toliau yra 3,75 proc. (taip pat nurodytos lombardo – 4,25 proc., indėlių – 3,25 proc.). Sprendimas atitiko rinkos lūkesčius.

    Naujoje projekcijoje pabrėžiama, kad kova su infliacija gali užtrukti ilgiau, nei buvo manyta dar prieš kelis mėnesius – ypač vertinant 2027 metų perspektyvas.

    Kas pasikeitė infliacijos prognozėje

    NBP analitikų lapkritį parengta projekcija, sudaryta remiantis duomenimis iki 2026 metų spalio 15 dienos, yra mažiau optimistinė nei liepos vertinimas.

    Pagal naujausius skaičiavimus, 2027 metais infliacija Lenkijoje su 50 proc. tikimybe gali būti 3,1–5,3 proc. intervale.

    Dar prieš keturis mėnesius blogiausiu atveju buvo numatyta 4 proc. viršutinė riba, o dabar ji pakelta 1,3 procentinio punkto.

    Atnaujintos ir BVP augimo prielaidos

    Kartu NBP atnaujino ir ekonomikos augimo projekciją. Šioje dalyje pokyčiai mažesni nei infliacijos prognozėje.

    NBP vertinimu, Lenkijos BVP 2027 metais gali augti 1,9–3,8 proc. tempu.

    Kokias rizikas įvardija pinigų politikos taryba

    Po posėdžio paskelbtame pranešime pabrėžta, kad tolesni sprendimai dėl palūkanų priklausys nuo gaunamos informacijos – kitaip tariant, taryba laikosi laukimo pozicijos ir stebės duomenis.

    Tarp rizikų, galinčių daryti įtaką kainų dinamikai, įvardyta vyriausybės fiskalinė politika, sprendimai dėl energijos kainų, tarptautinė situacija bei darbo užmokesčio augimo tempas.

    NBP komunikacijoje akcentuojama, kad palūkanų normų trajektoriją lems daugelis veiksnių, įskaitant Lenkijos vyriausybės politiką ir pasaulinių rinkų aplinką.

    Pranešime taip pat pažymima, jog greitas grįžimas prie NBP infliacijos tikslo (2,5 proc.) vėl nutolo – bent jau pagal dabartinius projekcijos skaičius.

  • Lenkijoje paskutinis posėdis tokia sudėtimi: palūkanų sprendimas didina nežinomybę kredito turėtojams

    Lenkijos pinigų politikos taryba (RPP) šią savaitę renkasi į dviejų dienų posėdį, kuris bus paskutinis dabartinės sudėties. Būtent šiame posėdyje turėtų būti priimtas sprendimas dėl palūkanų normų, o pasikeitimai taryboje kursto neapibrėžtumą rinkoje.

    Kaip skelbia portalas WNP, premjeras Donaldas Tuskas pasirašė kontrasygnatą po prezidento pateiktu prašymu skirti naujus Lenkijos nacionalinio banko (NBP) valdybos narius. Tai reiškia, kad trys dabar RPP dirbantys žmonės – Ludwikas Koteckis, Przemysławas Litwiniukas ir Marcinas Zarzeckis – turi trauktis iš tarybos ir pereiti dirbti į NBP.

    Pagal NBP įstatymo nuostatas RPP narys kadencijos metu negali eiti kitų pareigų ar užsiimti papildoma veikla, todėl įsidarbinimas NBP valdyboje nesuderinamas su darbu taryboje. Dėl to neišvengiamai teks užpildyti atsirasiančias laisvas vietas.

    Numatoma, kad bus skiriami trys nauji RPP nariai: dvi kandidatūras turėtų teikti Senatas, o vieną – prezidentas Karolis Nawrockis. Kol vyksta šios rokiruotės, sprendimai dėl palūkanų normų tampa dar labiau priklausomi nuo platesnio ekonominio ir geopolitinio fono.

    Kas keičiasi RPP ir ką tai reiškia

    Pasitraukus trims nariams, taryba kurį laiką dirbs šešių žmonių sudėties. Vis dėlto sprendimams priimti būtinas kvorumas išlieka pasiekiamas: įstatymas numato, kad galiojančioms nutartims reikia bent 5 narių, įskaitant tarybos pirmininką (juo yra NBP prezidentas).

    Įstatyminė RPP sudėtis – 10 asmenų: 9 nariai ir NBP vadovas. Tai reiškia, kad institucija gali funkcionuoti ir ne pilna sudėtimi, tačiau ilgesnis „pereinamasis laikotarpis“ įprastai didina rinkos jautrumą signalams ir lūkesčiams.

    Tekste primenama, kad panašių „mainų“ Lenkijos centriniame banke jau yra buvę ir anksčiau, kai pareigūnai pereidavo iš vienos institucijos grandies į kitą. Dabar esminis klausimas – ar nauja RPP sudėtis ateityje lems kitokį požiūrį į galimus palūkanų normų pokyčius.

    Kredito turėtojams – daugiau nervų dėl nežinomybės

    Straipsnyje pabrėžiama, kad palūkanų normų kryptį lems ne vien personaliniai pasikeitimai taryboje, bet ir platesni veiksniai: geopolitinis neapibrėžtumas, zlotų kurso silpnėjimas bei infliacijos dinamika. Tai aplinkybės, kurios gali daryti įtaką būsimiems sprendimams.

    Kredito turėtojams svarbiausia – kokios bus įmokos, o taupantiems ar investuojantiems į obligacijas – kokios bus palūkanos ir grąža. Dėl to dėmesys krypsta į artimiausią RPP sprendimą, priimamą posėdyje, kuris yra paskutinis dabartinės sudėties.

    Taip pat nurodoma, kad kitas, paskutinis šių metų tarybos posėdis numatytas gruodžio 1–2 dienomis. Neatmetama, jog jis gali vykti dar ne pilnos sudėties, nors galutinių sprendimų dėl paskyrimų termino iš anksto numatyti neįmanoma.

  • Lenktynės dėl ECB vadovo posto: euro zonos šalys iki penktadienio teiks kandidatus vietoj Lagarde

    Lenktynės dėl ECB vadovo posto: euro zonos šalys iki penktadienio teiks kandidatus vietoj Lagarde

    Kova dėl Europos Centrinio Banko (ECB) vadovo posto oficialiai prasidėjo: euro zonos šalys turi iki šio penktadienio pateikti kandidatus, kas pakeis Christine Lagarde.

    Kaip „Euronews“ nurodė Eurogrupės atstovas, finansų ministrai gautas kandidatūras aptars lapkričio 9 dieną vyksiančiame posėdyje.

    Procedūra pradėta po to, kai C. Lagarde praėjusią savaitę laišku Europos Vadovų Tarybos pirmininkui António Costa pranešė apie ketinimą pasitraukti anksčiau laiko.

    ECB prezidentą skiria Europos Vadovų Taryba, sprendimą priimdama remdamasi ES Tarybos rekomendacija. Šią rekomendaciją svarsto tik euro zonos valstybės, todėl kandidatūros pirmiausia aptariamos Eurogrupėje.

    Kandidatui prireiks bent 16 iš 21 euro zonos šalių paramos, atstovaujančios mažiausiai 65 proc. bloko gyventojų. Galutinį sprendimą ES vadovai priims gavę Europos Parlamento ir ECB Valdančiosios tarybos nuomones.

    Eurogrupės pirmininkas, Graikijos finansų ministras Kyriakos Pierrakakis, valstybes nares paragino kandidatūras pateikti iki penktadienio, lapkričio 6 dienos.

    Kodėl C. Lagarde traukiasi anksčiau

    C. Lagarde paskelbė, kad pareigas paliks 2027 metų vasario 7 dieną – beveik devyniais mėnesiais anksčiau, nei baigtųsi jos aštuonerių metų kadencija.

    Vėliau Frankfurte žurnalistams ji aiškino, jog pasitraukimas suteiktų daugiau laisvės viešai kalbėti ne vien apie pinigų politiką.

    „Manau, kad negaliu išlikti neutrali. Man rūpi tiesa, o matau, kad tiesa labai dažnai yra žalojama, jai prieštaraujama klaidinančiais pateikimais“, – sakė C. Lagarde.

    Ji neatsakė, ar remtų kurį nors kandidatą Prancūzijos prezidento rinkimuose, numatytuose 2027 metų balandį.

    Tą pačią dieną ECB indėlių palūkanų normą paliko 2,5 proc. C. Lagarde dar pirmininkaus dviem palūkanų sprendimų posėdžiams – gruodį ir vasarį.

    Pagrindiniai vardai ir platesnės derybos

    Tekste minimi du ryškiausi kandidatai, kuriuos jų vyriausybės viešai parėmė dar rugsėjį, prieš C. Lagarde pranešimą.

    Vienas jų – Pablo Hernández de Cos, Tarptautinių atsiskaitymų banko (BIS) generalinis direktorius ir buvęs Ispanijos banko vadovas (2018–2024). Ispanijos premjeras Pedro Sánchez jį parėmė rugsėjo 23 dieną.

    Kitas – Klaas Knot, 14 metų vadovavęs Nyderlandų centriniam bankui iki 2025 metų. Nyderlandų premjeras Rob Jetten yra sakęs, kad jis daugeliui šalių būtų „tobulas pasirinkimas“.

    Minimos ir prognozių rinkos, kurios taip pat rodo dviejų kandidatų varžybas, tačiau pažymima, kad lažybų sumos jose nėra didelės.

    ECB prezidento skyrimas, tikėtina, bus tik dalis platesnių derybų. Per artimiausius mėnesius keisis ir dalis šešių narių Vykdomosios valdybos: Vokietijos atstovė Isabel Schnabel sausio 3 dieną išvyksta į TVF, o Airijos vyriausiojo ekonomisto Philip Lane kadencija baigsis kitų metų gegužės pabaigoje.

    Dėl to euro zonos sostinės gali derėtis dėl kelių postų paketo. Tekste teigiama, kad Paryžius greičiau taikytųsi į vyriausiojo ekonomisto pareigas, o Madridas siektų grįžti į valdybą po to, kai šiemet prarado viceprezidento postą.

  • Lagarde traukiasi iš ECB anksčiau: atvirai įvardijo priežastį ir pasiuntė signalą dėl palūkanų

    Lagarde traukiasi iš ECB anksčiau: atvirai įvardijo priežastį ir pasiuntė signalą dėl palūkanų

    Europos Centrinio Banko (ECB) prezidentė Christine Lagarde pranešė pasitrauksianti iš pareigų anksčiau laiko – 2027 metų vasario 7 dieną, maždaug devyniais mėnesiais iki kadencijos pabaigos. Frankfurtе ji teigė, kad nebegali išlaikyti neutralumo, kurio iš centrinių bankų vadovų tikimasi.

    „Nemanau, kad galiu likti neutrali“, – sakė Christine Lagarde.

    Pasak jos, viešojoje erdvėje vis dažniau iškraipoma informacija, o jai tampa nepriimtina likti nuošalyje ir tylėti. Lagarde leido suprasti, kad pasitraukimas suteiks daugiau laisvės kalbėti ir veikti temomis, kurios peržengia pinigų politikos ribas.

    Tą pačią dieną ECB nusprendė nekeisti pagrindinių palūkanų normų, o indėlių palūkanų norma liko 2,5 proc. Vis dėlto Lagarde atskleidė, kad Valdančioji taryba rimtai svarstė ir palūkanų didinimo scenarijų, nors galiausiai sprendimas palikti jas nepakeistas buvo priimtas vienbalsiai.

    Kodėl buvo svarstytas didinimas?

    Lagarde aiškino, kad nuo paskutinių ECB prognozių pasikeitė du svarbūs veiksniai. Pirmasis – energijos kainos, kurios vėl kilo, o tai sustiprino infliacinį spaudimą euro zonoje.

    ECB vadovė nurodė, kad euro zonos infliacija rugsėjo mėnesį pasiekė 3,8 proc., o energijos kainos per metus buvo pakilusios 18,9 proc. Tokia dinamika centrinio banko akimis didina riziką, kad kainų augimas gali užsitęsti ilgiau, nei tikėtasi.

    Antrasis veiksnys – brangstantis ilgalaikis skolinimasis. Pasak Lagarde, vidutinis 10 metų euro zonos vyriausybių obligacijų pajamingumas nuo rugsėjo prognozių skaičiavimo laikotarpio pabaigos pakilo maždaug 0,35 procentinio punkto.

    Šis pokytis svarbus, nes aukštesni obligacijų pajamingumai paprastai per finansų sistemą persiduoda į brangesnes būsto paskolas ir verslo kreditus, taip lėtindami ekonomiką. Lagarde taip pat minėjo, kad būsto paskolų palūkanos rugpjūtį pakilo iki 3,8 proc. nuo 3,5 proc. liepą, o bankai griežtino skolinimo sąlygas įmonėms.

    „Jei sujungi šiuos du veiksnius, Valdančioji taryba diskutavo, ar palūkanų didinimas būtų tinkamas“, – sakė Christine Lagarde.

    Ar gruodį palūkanos gali kilti?

    Nors ECB tradiciškai pabrėžia, kad sprendimus priima kiekvieno posėdžio metu, Lagarde leido suprasti, kad pauzė gali būti laikina. Ji išvardijo du būsimus infliacijos duomenų paskelbimus, ekonomikos augimo ir atlyginimų rodiklius, kurie bus įvertinti prieš gruodžio posėdį.

    Lagarde užsiminė, kad, jei neįvyks reikšmingų netikėtumų, bendra kryptis centriniam bankui yra aiški. Ji pridūrė, kad ypač daug dėmesio bus skiriama bazinei infliacijai, kuri paprastai vertinama kaip tvaresnių kainų tendencijų rodiklis.

    Prancūzijos obligacijos ir rinkų įtampa

    Rinkose daug dėmesio skirta Prancūzijai, kurios 10 metų skolinimosi kaina buvo perkopusi 5 proc. ribą pirmą kartą nuo 2002 metų, o skirtumas su Vokietijos obligacijomis išaugo iki aukščiausių lygių nuo ankstesnių euro zonos įtampos etapų. Lagarde tiesiogiai Prancūzijos neminėjo, tačiau pripažino, kad didesnį skolų lygį turinčioms šalims aukštesnės palūkanos yra ypač jautrios.

    Ji pabrėžė, kad obligacijų pajamingumų kilimas yra globalus reiškinys ir siejamas su infliacijos lūkesčiais, palūkanų normų trajektorija bei didesne obligacijų pasiūla. Lagarde taip pat akcentavo, kad valstybės turi planuoti laikotarpį, kai palūkanų normos gali išlikti didesnės, ir laikytis Europos fiskalinių taisyklių.

    Paklausta apie galimą užkrato riziką kitoms šalims, Lagarde priminė, kad ECB turi priemonių reaguoti, jei rinkų judėjimai taptų nepagrįsti ir chaotiški bei trukdytų pinigų politikos perdavimui ekonomikai. Ji taip pat priminė, kad ECB jau yra įsikišęs krizių metu, o 2022 metais sukurta Perdavimo apsaugos priemonė iki šiol nebuvo panaudota.

    Iki pasitraukimo Lagarde dar pirmininkaus dviem ECB posėdžiams – gruodį ir 2027 metų vasarį. Rinkoms tai reiškia ne tik galimą permainą dėl palūkanų sprendimų, bet ir didesnį neapibrėžtumą dėl to, kas perims ECB vairą, kai infliacijos ir obligacijų rinkų spaudimas vis dar išlieka aktualūs.