Tag: Skaitmeninė reklama

  • „Amazon“ pribloškė rinkas: pelnas viršijo lūkesčius, AWS šovė į viršų, DI sąnaudos kelia įtampą

    „Amazon“ pribloškė rinkas: pelnas viršijo lūkesčius, AWS šovė į viršų, DI sąnaudos kelia įtampą

    „Amazon“ paskelbė 2026 metų pirmojo ketvirčio rezultatus, kurie pranoko analitikų prognozes tiek pagal pajamas, tiek pagal pelną. Rinkos reakcija buvo greita: bendrovės akcijos po prekybos valandų kilo daugiau nei 4 proc., nors prekyba buvo nepastovi.

    Bendrovė nurodė, kad vienai akcijai tenkantis pelnas siekė apie 2,44 euro, kai rinkoje buvo laukta maždaug 1,44 euro. Pajamos sudarė apie 159,6 mlrd. eurų ir buvo didesnės už prognozuotus maždaug 155,9 mlrd. eurų.

    Didžiausiu akcentu tapo debesijos padalinys Amazon Web Services, kurio pardavimai išaugo 28 proc. ir pasiekė apie 33,1 mlrd. eurų. Tai spartžiausias AWS augimas per daugiau nei trejus metus ir aiškus signalas, kad įmonės debesijos paslaugų paklausa išlieka labai aukšta.

    Ne mažiau svarbus buvo reklamos verslas, kuris taip pat pranoko lūkesčius. Reklamos pajamos augo 24 proc. ir siekė apie 15,2 mlrd. eurų, o tai rodo, kad „Amazon“ vis sėkmingiau monetizuoja savo prekybos platformos srautą.

    DI investicijos vis brangesnės

    Kartu su įspūdingais skaičiais investuotojai atidžiai stebi ir sąnaudų pusę, ypač susijusią su dirbtiniu intelektu. „Amazon“ ir kitos didžiosios technologijų bendrovės pastaraisiais ketvirčiais intensyviai didina investicijas į duomenų centrus, lustus ir infrastruktūrą, kad patenkintų DI paslaugų paklausą.

    Bendrovė nurodė, kad nekilnojamojo turto ir įrangos sąnaudos per ketvirtį pasiekė apie 38,9 mlrd. eurų ir buvo didesnės nei laukta. Tuo pat metu laisvas pinigų srautas per pastaruosius dvylika mėnesių smuko iki maždaug 1,1 mlrd. eurų, tai yra 95 proc. mažiau nei prieš metus, daugiausia dėl DI investicijų.

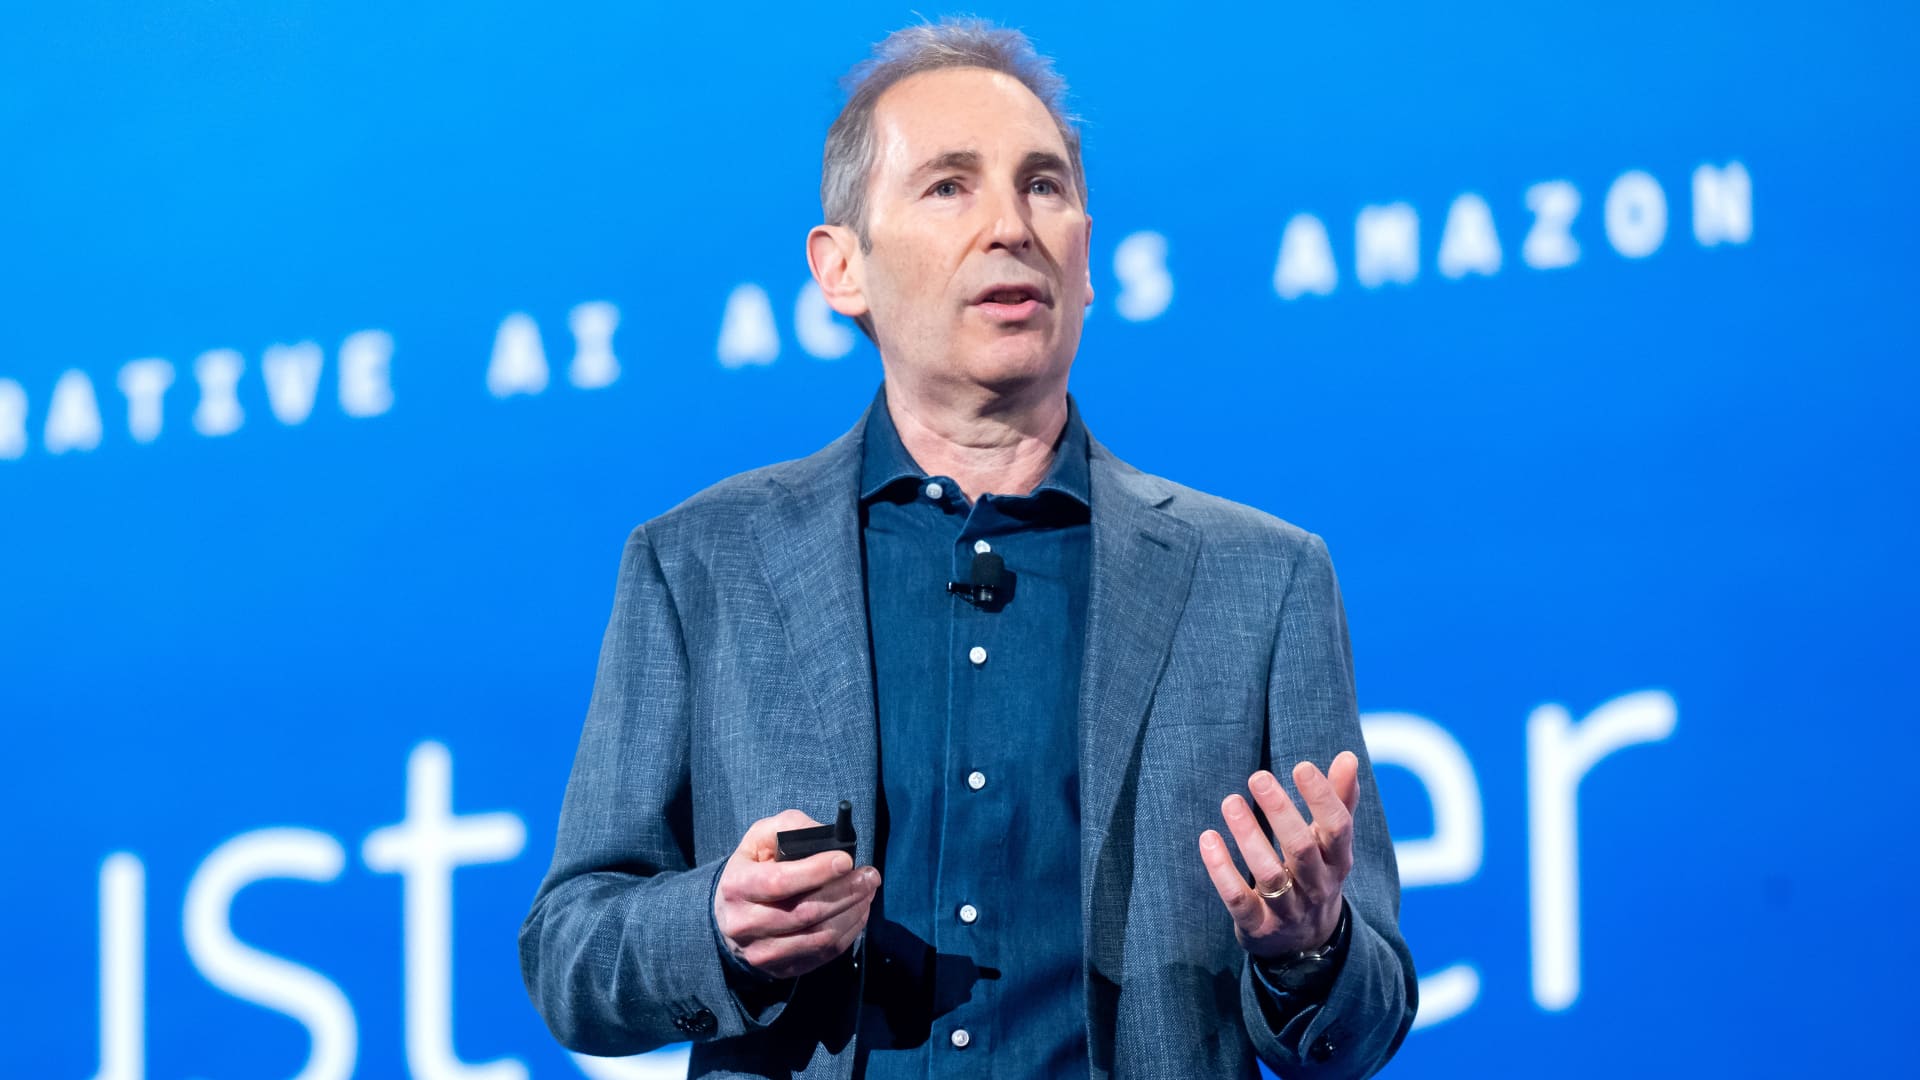
    „Esame vienų didžiausių mūsų gyvenimo lūžių viduryje, esame gerai pasirengę lyderystei ir labai optimistiškai žiūriu į tai, kas laukia mūsų klientų ir „Amazon“, – sakė „Amazon“ vadovas Andy Jassy.

    Palydovinis ryšys ir didžiausi sandoriai

    Kapitalo išlaidų augimą didina ir investicijos į palydovinio interneto projektą, kuriuo „Amazon“ siekia pasiūlyti ryšį iš kosmoso. Bendrovė planuoja komercinę paslaugos pradžią 2026 metų trečiąjį ketvirtį, o tam reikės gaminti daugiau palydovų ir užsitikrinti papildomus raketų paleidimus.

    Įmonė taip pat paskelbė apie planus įsigyti „Globalstar“ sandoriu, vertinamu maždaug 10,2 mlrd. eurų, tai būtų vienas didžiausių „Amazon“ įsigijimų istorijoje. Bendrovė akcentavo, kad sandoris svarbus dėl pasaulinio dažnių spektro ir technologinių kompetencijų, reikalingų tiesioginiam ryšiui su įrenginiais.

    „Amazon“ teigė, kad dabartiniam ketvirčiui prognozuoja 170,6–175,0 mlrd. eurų pardavimų, kai rinka laukė apie 165,7 mlrd. eurų. Bendrovė taip pat numatė 17,6–21,1 mlrd. eurų veiklos pelną, o prognozės buvo maždaug ties 19,9 mlrd. eurų.

    Ką rodo rezultatai rinkai

    Šie rezultatai sustiprina „Amazon“ poziciją kaip vienos svarbiausių debesijos ir skaitmeninės reklamos žaidėjų, o AWS augimas rodo, kad įmonė išlieka vienu pagrindinių kanalų, per kuriuos verslai diegia DI sprendimus. Tačiau kartu ryškėja ir kita medalio pusė: kova dėl DI pajėgumų reikalauja milžiniškų investicijų, kurios trumpuoju laikotarpiu spaudžia pinigų srautus.

    Investuotojams artimiausiais mėnesiais svarbiausia bus du dalykai: ar AWS išlaikys pagreitį, ir ar DI infrastruktūros investicijos pradės atsipirkti per didesnes maržas bei naujas paslaugas. Kol kas „Amazon“ siunčia žinutę, kad augimą mato ne tik debesijoje, bet ir reklamoje, prekyboje bei ryšio infrastruktūroje.
  • „Meta“ meta naują DI modelį: „Muse Spark“ žada proveržį, bet investuotojai laukia plano

    „Meta“ meta naują DI modelį: „Muse Spark“ žada proveržį, bet investuotojai laukia plano

    „Meta“ pristatė naują dirbtinio intelekto modelį „Muse Spark“, kuriuo Markas Zuckerbergas tikisi sustiprinti bendrovės pozicijas sparčiai augančioje DI rinkoje. Vis dėlto pagrindinis klausimas investuotojams išlieka ne vien techninės galimybės, o aiški strategija, kaip šią technologiją paversti apčiuopiama grąža.

    Modelis viešai pristatytas balandžio pradžioje, todėl didesnio dėmesio sulaukia bendrovės komentarai kartu su ketvirčio rezultatais ir prognozėmis. Analitikai pabrėžia, kad „Meta“ teks įrodyti, jog „Muse Spark“ ne tik gerina produktus, bet ir padeda apginti pagrindinį pajamų šaltinį – reklamą.

    Kas pasikeitė „Meta“ DI kryptyje

    „Muse Spark“ išsiskiria tuo, kad žymi posūkį nuo ankstesnės „Meta“ linijos, kuri siejama su „Llama“ modeliais ir atviresniu platinimu kūrėjų bendruomenei. Dabar bendrovė atviriau signalizuoja, kad ateityje gali siekti pajamų iš mokamos prieigos kūrėjams ir verslui, panašiai kaip tai daro kiti didieji rinkos žaidėjai.

    Rinkai tai svarbu dėl paprastos priežasties: vien DI integravimas į programėles nebūtinai garantuoja naują pajamų srautą. Investuotojai tikisi aiškaus atsakymo, kaip „Meta“ planuoja konkuruoti DI paslaugų rinkoje ir ar gali sukurti masiškai naudojamą produktą, prilygstantį populiariausiems pokalbių robotams.

    Kaip „Muse Spark“ atrodo konkurentų fone

    Vertinant pagal viešai skelbiamus modelių palyginimus, „Meta“ rezultatai kai kuriose srityse atrodo konkurencingi, tačiau lyderių pozicijos skirtingose užduotyse pasiskirsčiusios nevienodai. Dėl to investuotojai labiau akcentuoja ne vien reitingus, o praktinį pritaikymą: ar modelis leis geriau taikyti reklamą, kurti efektyvesnius kūrėjų įrankius ir kelti naudotojų įsitraukimą.

    Reklamos kryptis „Meta“ atveju išlieka kritinė, nes būtent čia bendrovė turi mastą, duomenis ir infrastruktūrą. Analitikų vertinimu, DI sprendimai, didinantys reklamos tikslumą ir kampanijų efektyvumą, gali duoti greitesnį finansinį efektą nei ambicija iškart tapti pagrindine DI paslaugų platforma.

    Milžiniškos investicijos ir spaudimas dėl išlaidų

    Investuotojų nerimą kelia tai, kad „Meta“ vienu metu didina DI infrastruktūros investicijas ir mažina darbuotojų skaičių, siekdama efektyvumo. Bendrovė yra paskelbusi apie maždaug 10 proc. darbuotojų mažinimą, o šis sprendimas siejamas su išteklių perorientavimu į DI prioritetus.

    „Meta“ yra nurodžiusi, kad 2026 metais DI susijusios kapitalo išlaidos gali siekti 106–125 mlrd. eurų, palyginti su maždaug 67 mlrd. eurų 2025 metais. Tokie skaičiai rinkoje didina spaudimą įrodyti, kad investicijos duoda ne tik technologinį progresą, bet ir aiškiai matomą verslo rezultatą.

    „Esame sužavėti „Meta“ „Muse Spark“ modeliu, tačiau laukiame strategijos, kuri užtikrintų masto vartotojų naudojimą ir atvertų naujus duomenų bei reklamos biudžetus“, – sakė vienos investicijų bendrovės analitikai.

    Artimiausiu metu „Meta“ sėkmę lems tai, ar „Muse Spark“ taps ne vien dar vienu modeliu portfelyje, o platforma, kurią aktyviai naudos kūrėjai, įmonės ir kasdieniai vartotojai. Rinka tikisi konkrečių signalų apie produktų planą, pajamų modelį ir tai, kaip „Meta“ ketina mažinti atotrūkį nuo stipriausių konkurentų.