Tag: Susijungimai ir įsigijimai

  • Europos technologijų savaitė: „Fal“ vertė šoktelėjo iki 16 mlrd., „Revolut“ patvirtino 115 mlrd.

    Europos technologijų savaitė: „Fal“ vertė šoktelėjo iki 16 mlrd., „Revolut“ patvirtino 115 mlrd.

    Europos technologijų rinkoje per savaitę fiksuota daugiau nei 55 finansavimo sandoriai, kurių bendra vertė viršijo 2,7 mlrd. eurų, taip pat – daugiau nei penki pasitraukimai, susijungimai ir įsigijimai.

    Apžvalgoje, kurią pateikia „Tech.eu“, išsiskiria keli ypač dideli sandoriai ir vertinimų šuoliai – nuo startuolių finansavimo iki žinomų finansų technologijų įmonių įvertinimų.

    Didžiausia finansavimo naujiena – Turkijos bendrovė „Fal“, kuri po 1,3 mlrd. JAV dolerių vertės „Series F“ etapo padvigubino savo vertinimą iki 16 mlrd. JAV dolerių.

    Tuo metu Prancūzijos startuolių miestelis STATION F skelbia, kad jo ekosistemos startuoliai pritraukė rekordinę 2 mlrd. eurų sumą ir pristatė 2026 metų „Future 40“ sąrašą.

    Didžiausi savaitės finansavimo sandoriai

    Tarp stambiausių investicijų Europoje paminėtas Nyderlandų projektas „Return“, užsitikrinęs 835 mln. eurų finansavimą baterijų energijos kaupimo pajėgumams plėsti Vokietijoje.

    Jungtinėje Karalystėje veikianti „Hoxton Wealth“ pritraukė 135 mln. JAV dolerių mažumos paketą iš „Aspirity Partners“.

    Susijungimai ir įsigijimai

    Skaitmeninės tapatybės rinkoje jėgas suvienijo „Fourthline“ ir „Veridas“ – sandoris pristatomas kaip žingsnis siekiant konkuruoti pasauliniu mastu.

    Taip pat pranešta, kad Slovakijos „TrollWall AI“ įsigijo konkurentę „Elv.ai“, o Prancūzijos DI bendrovė „Mistral“ įsigijo „SkipLabs“ – tai jau penktas įsigijimas nuo metų pradžios.

    Vertinimai ir investuotojų judesiai

    Finansų technologijų bendrovė „Revolut“ užbaigusi antrinį akcijų pardavimą patvirtino 115 mlrd. JAV dolerių vertinimą.

    Investuotojų pusėje išsiskyrė keli nauji fondai: „Robin Capital“ uždarė 15 mln. eurų antrąjį fondą, orientuotą į DI, robotiką ir kosmoso startuolius, o „Creandum“ užbaigė 750 mln. JAV dolerių fondą.

    Be to, Danijos EIFO prisijungė prie „TEKEVER“ 580 mln. JAV dolerių „Series D“ etapo, bendrovei plečiantis į Odensę.
  • Europos startuolių savaitės apžvalga: daugiau nei 60 sandorių už virš 1,3 mlrd. eurų

    Europos startuolių savaitės apžvalga: daugiau nei 60 sandorių už virš 1,3 mlrd. eurų

    Per savaitę Europoje užfiksuota daugiau nei 60 technologijų sektoriaus finansavimo sandorių, kurių bendra vertė viršijo 1,3 mlrd. eurų. Taip pat suskaičiuota per 10 pasitraukimų (exits), įsigijimų, susijungimų bei su jais siejamų naujienų.

    Apžvalgoje, kurią pateikia „Tech.eu“, dėmesys skiriamas ir Jungtinės Karalystės biudžetui: pristatyta „Founders’ Relief“ bei priemonių paketas, skirtas skatinti verslumą – nuo išplėstų darbuotojų akcijų pasirinkimo galimybių iki iniciatyvų moterims įkūrėjoms ir papildomų investicijų į dirbtinį intelektą.

    Tačiau vien mokesčių paskatos neišsprendžia pagrindinės problemos – kaip iš gausaus startuolių skaičiaus užauginti dideles, tarptautiniu mastu konkurencingas įmones, kurios liktų šalyje. Akcentuojama, kad britams vis dar trūksta vėlesnių etapų kapitalo, prieigos prie klientų, talentų ir infrastruktūros.

    Nurodoma, kad 2026 metų pirmąjį pusmetį Jungtinė Karalystė pritraukė 14 mlrd. eurų startuolių finansavimo, tačiau „scaleup“ etape kliūčių išlieka. Apžvalgoje taip pat aptariami regioninių ir lyčių finansavimo skirtumų mažinimo bei komercializavimo iššūkiai.

    Didžiausi finansavimo sandoriai

    Tarp ryškiausių savaites finansavimo naujienų išsiskyrė Jungtinėje Karalystėje veikianti „Fractile“, pritraukusi 577 mln. svarų sterlingų C serijos investiciją. Taip pat minima „NexGen Cloud“, užsitikrinusi 106 mln. JAV dolerių užtikrintą terminuoto kredito priemonę.

    Sveikatos technologijų segmente dėmesio sulaukė Šveicarijos „Distalmotion“: „Perceptive Advisors“ jai suteikia paskolą, kurios dydis gali siekti iki 70 mln. JAV dolerių.

    Įsigijimai ir susijungimai Europoje

    Šią savaitę fiksuoti ir keli reikšmingesni įsigijimai. Prancūzų „Greentech Alliance“ įsigijo „Intermobility“, siekdama spręsti Europos mobilumo koordinavimo ir finansavimo spragą.

    Taip pat skelbta, kad Jungtinės Karalystės „Digital Science“ įsigijo „Jenni AI“, o Danijos „Evertrace“ perėmė „Veck“ – šie sandoriai priskiriami prie labiau pastebimų savaitės susijungimų ir įsigijimų.

    Investuotojų žingsniai ir kitos temos

    Tarp investuotojų naujienų išskiriamas „Auriga Partners“ praneštas 80 mln. eurų tarpinis uždarymas antrojo kibernetinio saugumo fondo rėmuose. „Entourage“ pritraukė 100 mln. eurų antrajam fondui, orientuotam į dirbtinį intelektą, robotiką ir „deeptech“.

    Kita kryptis – Europos „seed“ etapas: apžvalgoje atskirai įvardijami 2026 metų trečiojo ketvirčio didžiausi ankstyvos stadijos finansavimo raundai. Tarp minimų mažesnių, bet įdomių sandorių – nuo 1,2 mln. eurų „Vuse XR“ iki kelių šimtų tūkstančių eurų raundų duomenų bazių, stebėsenos ar maisto pasirinkimų sprendimus kuriančioms komandoms.

  • Europos technologijų savaitės apžvalga: 1,5 mlrd. eurų investicijų ir ką rodo 2026 metų III ketvirtis

    Europos technologijų savaitės apžvalga: 1,5 mlrd. eurų investicijų ir ką rodo 2026 metų III ketvirtis

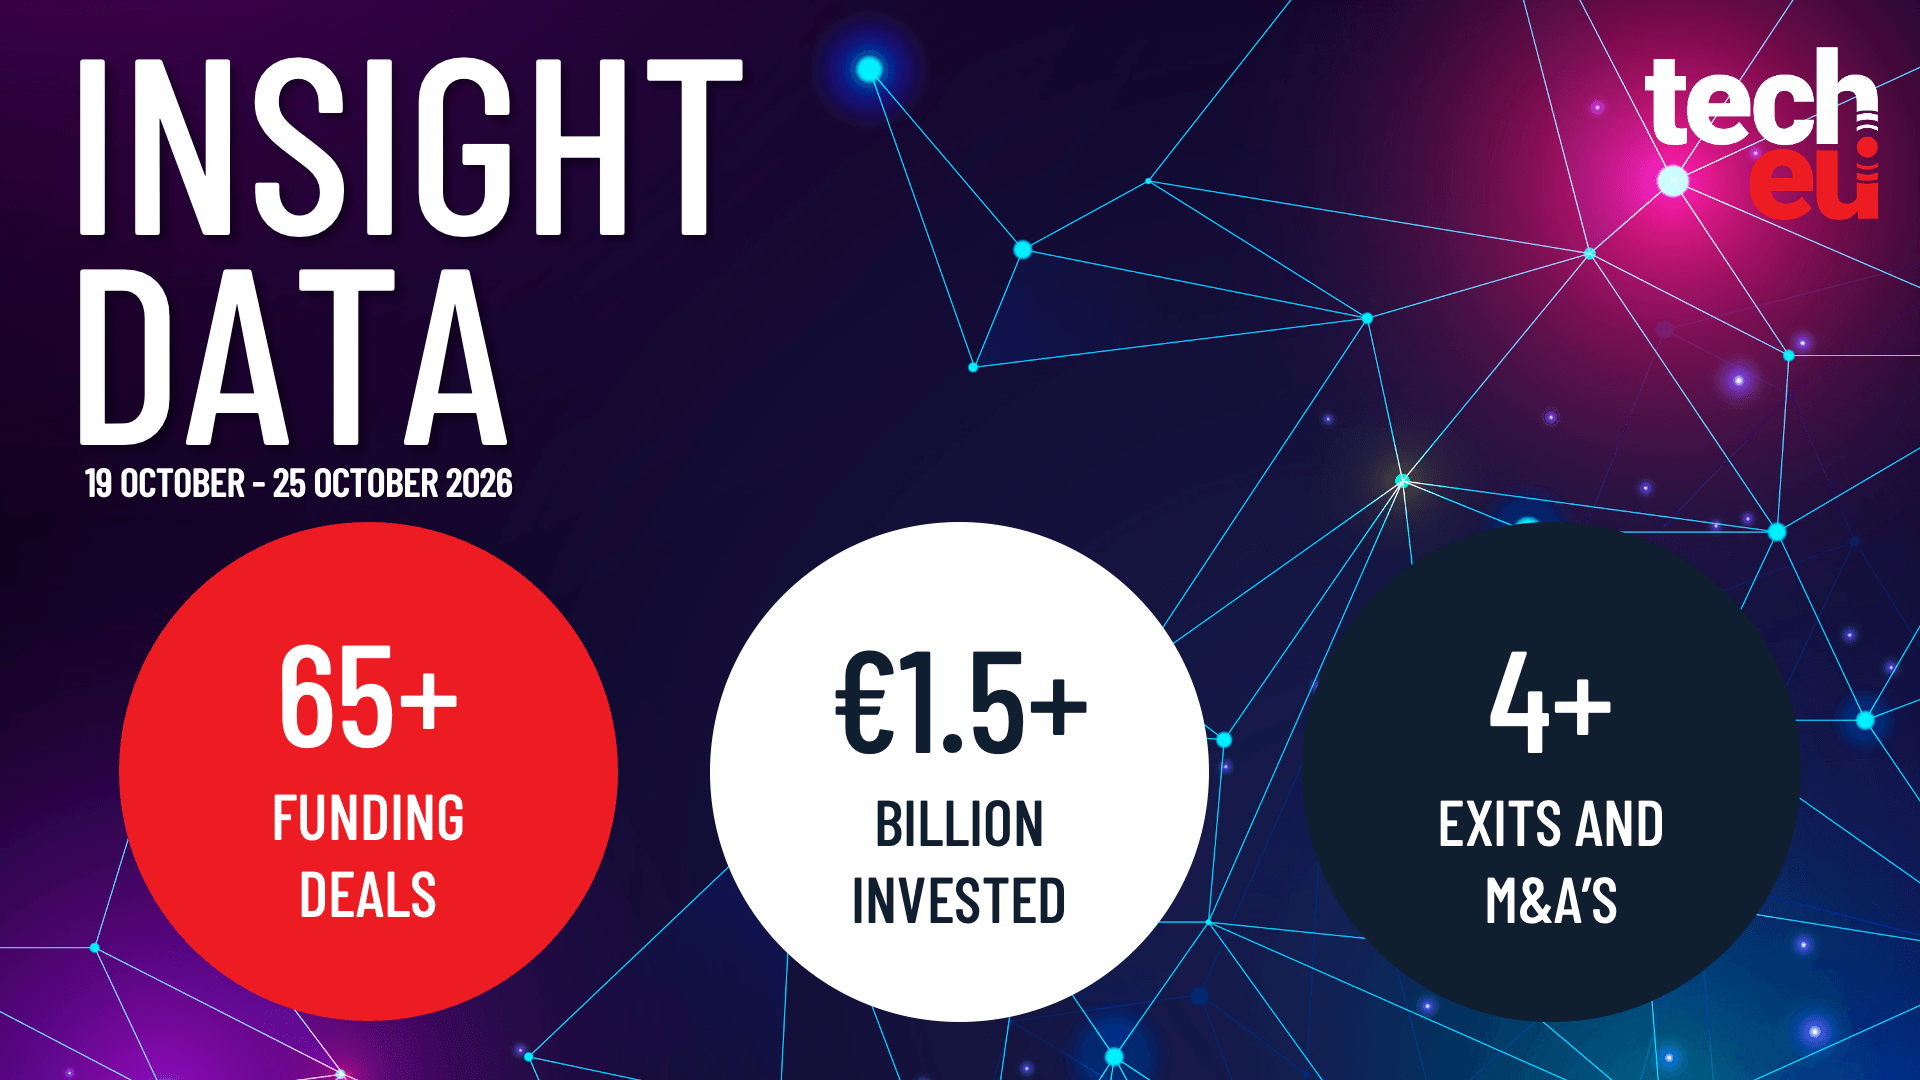
    Europos technologijų sektoriuje praėjusi savaitė buvo intensyvi: fiksuota daugiau nei 65 finansavimo sandoriai, kurių bendra vertė viršijo 1,5 mlrd. eurų. Kartu matyti ir aktyvesnė įmonių konsolidacija, kai rinkoje daugėja įsigijimų bei susijungimų.

    Naujausioje 2026 metų III ketvirčio apžvalgoje Europos technologijų bendrovės pritraukė 27,8 mlrd. eurų per 732 sandorius. Tai yra 32,4 proc. daugiau nei 21 mlrd. eurų 2025 metų III ketvirtį ir daugiau nei 2,5 karto viršija 2024 metų to paties laikotarpio 11 mlrd. eurų rezultatą.

    Kas tempė rinką aukštyn

    Didžiausią finansavimo dalį sugeneravo Jungtinė Karalystė, kurioje pritraukta apie 12 mlrd. eurų, arba maždaug 43 proc. viso Europos ketvirčio rezultato. Tai rodo Londono ir kitų JK centrų išliekantį svorį, nepaisant griežtesnių palūkanų normų ir investuotojų atrankos.

    Ryški tendencija – spartus DI sprendimus kuriančių įmonių dominavimas. DI krypties bendrovės per 2026 metų III ketvirtį pritraukė apie 6,7 mlrd. eurų, arba maždaug 24 proc. visų investicijų, o tai reiškia, kad kapitalas toliau koncentruojasi ten, kur tikimasi didžiausio produktyvumo šuolio.

    Didžiausi savaitės sandoriai ir kryptys

    Praėjusią savaitę daugiausia dėmesio sulaukė itin dideli vėlyvos stadijos finansavimo etapai, kurie kelia viso sektoriaus statistiką. Tarp jų išsiskyrė Švedijos bendrovės sandoris, kuriame pritraukta apie 520 mln. eurų, o įmonės vertė priartėjo prie 8,1 mlrd. eurų.

    Ryškūs sandoriai fiksuoti ir Prancūzijoje, kur vienas finansavimo etapas siekė apie 290 mln. eurų. Šalia jų matyti augantis gynybos, sveikatos technologijų, kibernetinio saugumo ir energetikos valdymo sprendimų finansavimas, atspindintis investuotojų norą remti aiškią paklausą turinčius produktus.

    Ne mažiau svarbi kryptis – infrastruktūriniai sprendimai, kurie tampa būtini DI plėtrai: nuo duomenų apdorojimo ir saugumo iki komponentų tiekimo grandinių. Dalis sandorių tiesiogiai taikėsi į technologinius „butelio kakliukus“, kurie gali riboti DI produktų diegimą mastu.

    Įsigijimai ir konsolidacija grįžta į darbotvarkę

    Kartu su finansavimo banga matyti ir suaktyvėję įsigijimai: rinkoje fiksuoti keli sandoriai, kai didesnės grupės perka nišinius technologijų žaidėjus. Tokia dinamika dažniausiai reiškia, kad pirkėjai ieško greitesnio augimo per kompetencijų ir produktų portfelio papildymą.

    Ekspertai paprastai tai vertina kaip brandesnės rinkos ženklą: kai kapitalo kaina išlieka jautri palūkanų aplinkai, daliai startuolių patraukliausias kelias tampa strateginis pardavimas. Kita vertus, didėjantis sandorių skaičius rodo ir investuotojų pasitikėjimą, kad technologijų paklausa Europoje išlieka tvirta.

  • „Galp“ ir „Moeve“ derybos žlugo: ambicinga rafinavimo jungtis neįvyks, bet pelnas šoktelėjo

    „Galp“ ir „Moeve“ derybos žlugo: ambicinga rafinavimo jungtis neįvyks, bet pelnas šoktelėjo

    Portugalijos energetikos bendrovė „Galp“ pranešė, kad po kelių mėnesių derybų nepavyko susitarti dėl planuoto downstream veiklų sujungimo su Ispanijos įmone „Moeve“. Buvo svarstoma galimybė apjungti rafinavimo ir degalų bei kitų produktų platinimo veiklas, tačiau komercinis susitarimas taip ir nebuvo pasiektas.

    „Galp“ pabrėžė, kad derybų nutrūkimas neturės įtakos kasdienei veiklai ir bendrovės planams. Pasak įmonės, ji išlieka finansiškai tvirta ir toliau derins tradicinį naftos bei dujų verslą su investicijomis į energetikos transformaciją.

    „Galp“ valdybos pirmininkė Paula Amorim teigė, kad bendrovė turi tvirtą bazę augimui, o jos verslo struktūra užtikrina stabilų pinigų srautą ir leidžia investuoti. Įmonė akcentuoja diversifikuotą portfelį, kuriame, be angliavandenilių gavybos, svarbią vietą užima atsinaujinančios energetikos projektai ir prekybos veikla.

    „Galp“ turi išskirtinai stiprią poziciją, o verslų derinys ir tvirtas balansas suteikia pagrindą augti ir kurti vertę, – sakė Paula Amorim.

    „Moeve“ vadovas Maartenas Wetselaaras taip pat pripažino, kad jungtinės veiklos modelis galėjo paspartinti vertės kūrimą, tačiau bendrovės strategija nebuvo nuo jo priklausoma. Jo teigimu, „Moeve“ tęs pertvarką laikydamasi finansinės drausmės ir siekdama ilgalaikės grąžos.

    „Po išsamių diskusijų nepavyko pasiekti komercinio susitarimo, tačiau mes išliekame susitelkę į savo transformacijos planą“, – sakė Maartenas Wetselaaras.

    Kodėl sandoris buvo svarbus?

    Toks susijungimas būtų tapęs reikšmingu žingsniu Pirėnų pusiasalio energetikos rinkoje, kur tradicinio rafinavimo ir mažmeninės prekybos degalais verslai patiria spaudimą dėl griežtėjančių klimato tikslų. Europos Sąjungoje nuosekliai didinami reikalavimai emisijoms, o tai skatina bendroves ieškoti masto ekonomijos, efektyvinti logistiką ir perorientuoti investicijas.

    Rafinavimo sektoriui Europoje pastaraisiais metais būdingas didelis nepastovumas: maržos gali smarkiai kisti dėl žaliavos kainų, geopolitinių įvykių, paklausos svyravimų ir prekybos srautų pokyčių. Dėl to įmonės vis dažniau renkasi partnerystes, bendrai valdomus projektus ar selektyvias investicijas į alternatyvius degalus.

    Sines projektai ir energetikos transformacija

    „Galp“ nurodo, kad jos downstream verslas remiasi stipriu mažmeninės prekybos tinklu Portugalijoje ir energetikos perėjimo projektais Sines regione. Būtent čia bendrovė vysto žaliojo vandenilio ir biokuro iniciatyvas, kurios laikomos vienomis svarbiausių siekiant mažinti priklausomybę nuo iškastinio kuro.

    Žaliasis vandenilis, gaminamas elektrolizės būdu naudojant atsinaujinančią elektrą, Europoje vertinamas kaip viena priemonių dekarbonizuoti pramonę ir transporto sektoriaus dalį, kur elektrifikacija vyksta lėčiau. Tuo pačiu biokuro gamyba tampa svarbi dėl aviacijos ir sunkiojo transporto poreikių, kuriems reikalingos alternatyvos įprastiems degalams.

    Finansiniai rezultatai nustebino rinką

    Pranešdama apie derybų pabaigą, „Galp“ kartu paskelbė ir naujausius finansinius duomenis. Bendrovė nurodė, kad trečiąjį ketvirtį grynasis pelnas per metus padidėjo 68 proc. ir siekė 682 milijonus eurų.

    Įmonė šį šuolį sieja su rekordine naftos ir gamtinių dujų gavyba Brazilijoje, stipria eksporto dinamika bei aktyvia prekybos nafta ir dujomis veikla tarptautinėse rinkose. Tokie veiksniai ypač svarbūs laikotarpiu, kai Europos energetikos bendrovės vienu metu turi finansuoti tiek tradicinius, tiek perėjimo prie mažiau taršios energetikos projektus.

    Portugalijos žiniasklaidoje taip pat skelbta, kad sandoris galėjo žlugti dėl nesutarimų dėl komercinių sąlygų. Vis dėlto abi pusės viešai akcentuoja, kad strateginiai planai bus tęsiami ir be šio susitarimo.

  • Europos technologijų investicijos atsigauna: 65 sandoriai ir 1,5 mlrd. eurų per savaitę

    Europos technologijų investicijos atsigauna: 65 sandoriai ir 1,5 mlrd. eurų per savaitę

    Europos technologijų sektoriuje matomas ryškesnis atsigavimo signalas: per vieną savaitę užfiksuota daugiau nei 65 finansavimo sandoriai, kurių bendra vertė siekė apie 1,5 mlrd. eurų. Kartu fiksuotos ir keturios įmonių pasitraukimo istorijos, susijusios su susijungimais bei įsigijimais.

    Šis aktyvumas dera su platesne 2026 metų tendencija, kai rinką vis dažniau tempia didelės, vadinamosios mega investicijos. Tokie raundai vienu šuoliu pakelia ketvirčio statistiką, tačiau kartu parodo, kad kapitalas pirmiausia koncentruojasi keliuose sektoriuose ir pas brandesnes įmones.

    Didžiausi savaitės raundai

    Tarp ryškiausių naujienų išsiskyrė Švedijos „Legora“, kurios vertinimas pakilo iki maždaug 8 200 000 000 eurų, pritraukus apie 510 000 000 eurų. Tokie skaičiai rodo, kad investuotojai vis dar pasirengę mokėti premiją už aiškų augimą ir didelį rinkos mastelį.

    Į dėmesio centrą pateko ir Estijos „Blackwall“: įmonė po C serijos investicijos pasiekė maždaug 2 000 000 000 eurų vertinimą, o pritrauktas kapitalas siekė apie 93 000 000 eurų. Tai vienas iš pavyzdžių, kai Baltijos regiono kompanijos išlieka matomos Europos rizikos kapitalo žemėlapyje.

    Prancūzijoje „Pigment“ pritraukė apie 290 000 000 eurų, o Jungtinėje Karalystėje „iwoca“ užsitikrino apie 185 000 000 eurų kredito liniją. Rinkoje vis dažniau matomas finansavimo modelių mišinys, kai šalia nuosavo kapitalo sandorių naudojamos ir didelės skolos priemonės.

    Įsigijimai ir investuotojų judėjimas

    Susijungimų ir įsigijimų srityje dėmesio sulaukė sandoris, kuriuo Nyderlandų „Omnidocs“ įsigijo „WoodWing“. Tokie konsolidacijos žingsniai rodo, kad dokumentų valdymo ir turinio sprendimų rinkoje auga masto ekonomijos bei integracijų svarba.

    Taip pat pranešta, kad „Standard Chartered“ planuoja įsigyti „Zodia Custody“, o Vokietijos „Workflex“ vykdo „rhome“ įsigijimą. Finansų infrastruktūros ir skaitmeninių paslaugų segmentuose įsigijimai dažnai tampa greičiausiu keliu į naujas licencijas, klientus ar technologijas.

    Investuotojų pusėje išsiskyrė „Nvidia“ dėmesys Europos startuoliams Vokietijoje, taip pat inicijuotos naujos finansavimo priemonės: Europos inovacijų ir technologijų institutas paskelbė apie 40 000 000 eurų kvietimą universitetinių giliųjų technologijų komercializavimui. Tokie instrumentai dažniausiai orientuoti į ilgesnį ciklą, kai iki pajamų prireikia daugiau laiko, bet potenciali grąža gali būti didesnė.

    DI, sveikata ir produktyvumas

    Greta investicijų statistikos ryškėja ir temų poslinkiai, kuriuose susitinka DI, sveikatos technologijos ir darbo našumas. Londonui priskiriama nauja iniciatyva, kurią pradėjo buvęs „Google DeepMind“ tyrėjas, akcentuodamas skaičiavimo resursų efektyvumą ir kaštų kontrolę.

    Dar viena kryptis siejasi su sveikatos diagnostikos spragomis, įskaitant vadinamąjį smegenų rūką ir nepakankamai atpažįstamus simptomus menopauzės laikotarpiu. Tokiose srityse investuotojai ieško sprendimų, kurie gali sumažinti klaidingų diagnozių riziką, sutrumpinti kelią iki gydymo ir atpiginti paslaugas, tačiau kartu reikalauja aiškių klinikinių įrodymų.

    Bendrai Europos technologijų finansavimas rodo atsigavimo požymius, bet rinka išlieka selektyvi: prioritetas teikiamas didesnio masto, aiškiai monetizuojamoms idėjoms ir komandoms, kurios gali įrodyti augimą. Dėl to startuoliams vis svarbiau demonstruoti ne vien pažadus, bet ir tvarius rodiklius, klientų paklausą bei aiškų kelią į pelningumą.

  • „Lufthansa“ už 1,2 mlrd. eurų ima „TAP Air Portugal“: kada pasimatys nauda ir kas ją stabdo

    „Lufthansa“ už 1,2 mlrd. eurų ima „TAP Air Portugal“: kada pasimatys nauda ir kas ją stabdo

    Vokietijos aviacijos grupė „Lufthansa“ sutiko sumokėti iki 1,2 mlrd. eurų už iki 49,9 proc. Portugalijos oro bendrovės „TAP Air Portugal“ akcijų paketą. Nors pati grupė skaičiuoja, kad sandoris galėtų duoti apie 450 mln. eurų metinės naudos, realus efektas gali vėluoti.

    Sandoris dar turi pereiti derybų etapą, sulaukti Portugalijos Vyriausybės sprendimo ir Europos Komisijos konkurencijos vertinimo. Skelbiama, kad užbaigimas planuojamas 2028 metais, todėl sinergijų „greito efekto“ tikėtis neverta.

    Kas slypi už skaičių?

    „Lufthansa“ nurodė, kad už 44,9 proc. akcijų mokėtų 1,025 mlrd. eurų, o suma iki 1,2 mlrd. eurų didėtų, jei būtų įsigytos ir darbuotojams siūlomos akcijos bei būtų mokamas vadinamasis laikotarpio mokestis iki sandorio uždarymo. Portugalijos valstybė pasiliktų 50,1 proc. kontrolinį paketą.

    Tokia struktūra reiškia kompromisą: „Lufthansa“ galėtų siūlyti „TAP Air Portugal“ vadovą, tačiau valstybei liktų daugumos įtaka valdyboje. Analitikų vertinimu, tai gali riboti greitesnį kaštų mažinimą ar operacijų suvienodinimą visos grupės mastu.

    „Tai sandoris, kuriame žadamos sinergijos skamba įspūdingai, bet jų realizavimą ribos reguliavimas ir valstybinė kontrolė“, – teigiama nepriklausomų kredito rinkos analitikų vertinimu.

    Didžiausias prizas – maršrutai į Braziliją

    Strategiškai vertingiausias „TAP Air Portugal“ turtas yra Lisabonos mazgas ir stiprus maršrutų tinklas į Braziliją bei platesnę Lotynų Ameriką. Rinkos duomenys rodo, kad „TAP Air Portugal“ užima reikšmingą dalį sėdimų vietų pasiūloje tarp Europos ir Brazilijos, o tai yra vienas sparčiausiai atsigaunančių transatlantinių segmentų.

    „Lufthansa“ tikisi sustiprinti pozicijas Pietų Atlanto rinkoje ir geriau sujungti srautus tarp Europos, Portugalijos ir Amerikų. Tačiau realus augimas priklausys nuo sezoniškumo, degalų kainų ir to, kaip greitai pavyks suderinti tvarkaraščius bei bilietų platinimą grupės viduje.

    Kodėl grąža gali užtrukti iki 2030

    Vienas svarbiausių „Lufthansa“ planų yra įtraukti „TAP Air Portugal“ į transatlantinę bendros veiklos partnerystę, kurioje skrydžių grafikai derinami, o pajamos dalijamos su partneriais. Vis dėlto tokie susitarimai paprastai reikalauja atskirų reguliuotojų leidimų, o konkurencijos institucijos vertina, ar dėl jų nemažėja pasirinkimas ir nedidėja kainos.

    Papildomų abejonių kelia tai, kad panašus „Lufthansa“ scenarijus su Italijos „ITA Airways“ juda lėčiau, nei rinkai buvo žadėta. Tai signalizuoja, jog ir „TAP Air Portugal“ integracija gali išsitęsti, o dalis planuotų pajamų efektų gali persikelti už 2030 metų ribos.

    Sandorio ekonomikai svarbus ir operacinis kontekstas: „TAP Air Portugal“ pastaraisiais metais demonstravo pelningumą, tačiau 2026 metų pirmąjį pusmetį patyrė apie 99,2 mln. eurų nuostolį, kurį didino išaugusios degalų sąnaudos. Tokia dinamika reiškia, kad „Lufthansa“ teks valdyti ne tik plėtros, bet ir ciklinių sąnaudų rizikas.

    Papildomas ribojantis veiksnys yra Lisabonos oro uosto pajėgumai, kurie, kaip ne kartą pabrėžta aviacijos rinkos analizėse, yra arti ribos. Jei infrastruktūros plėtra vėluos, greitas skrydžių skaičiaus didinimas gali būti apsunkintas net ir turint ambicingus planus dėl parko augimo.

  • Europos startuolių savaitės apžvalga: daugiau kaip 65 finansavimo sandoriai už 1,8 mlrd. eurų

    Europos startuolių savaitės apžvalga: daugiau kaip 65 finansavimo sandoriai už 1,8 mlrd. eurų

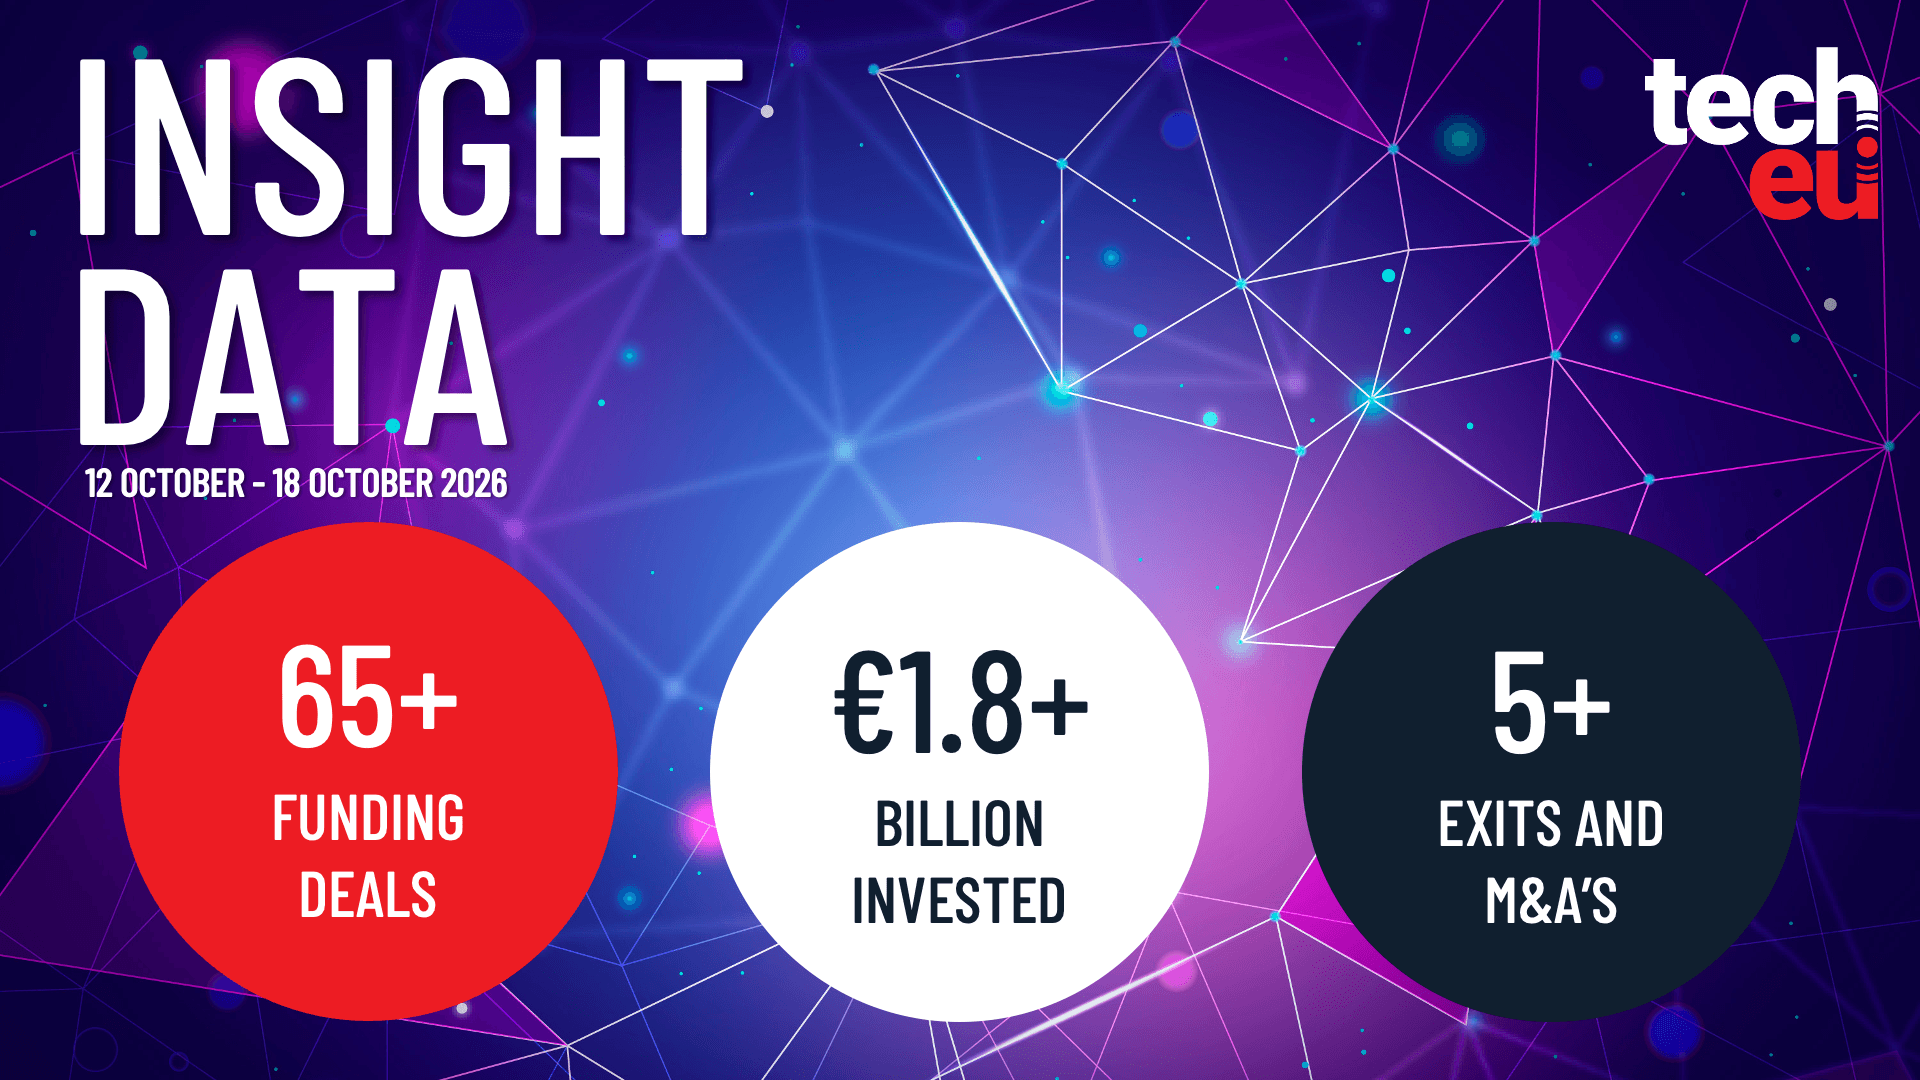
    Praėjusią savaitę Europoje fiksuota daugiau kaip 65 technologijų įmonių finansavimo sandoriai, kurių bendra vertė viršijo 1,8 mlrd. eurų. Be to, rinkoje matyta daugiau kaip 5 įmonių pardavimo, susijungimų ir įsigijimų atvejų bei su tuo susijusių pranešimų.

    Didžiausią kapitalo dalį pritraukė finansinių technologijų sektorius, sveikatos technologijos ir energetikos sprendimai. Tokia dinamika atspindi investuotojų dėmesį tiek pelningumo paieškai, tiek ilgalaikėms temoms, susijusioms su sveikatos apsauga ir energijos transformacija.

    Pagal šalis daugiausia lėšų sutraukė Jungtinė Karalystė, toliau rikiavosi Ispanija ir Airija. Pastaruoju metu šiose rinkose išsiskiria tiek vėlyvos stadijos sandoriai, tiek augantis skolinto kapitalo naudojimas, kai dalis plėtros finansuojama ne vien akcijų pardavimu.

    Kur plaukė didžiausios sumos

    Iš didžiausių sandorių ryškiausiai išsiskyrė Ispanijos finansinių technologijų bendrovės ID Finance finansavimas, siekęs 545 mln. eurų. Tokie dydžiai rodo, kad kai kurios įmonės renkasi mišrią struktūrą, derindamos nuosavą kapitalą ir skolą, kad išlaikytų augimo tempą neperskiesdamos akcininkų dalies.

    Jungtinėje Karalystėje reikšmingą investiciją pritraukė robotinės chirurgijos sprendimus kurianti CMR Surgical, o Airijoje didesniu skolinto kapitalo sandoriu išsiskyrė EZO. Tokie pavyzdžiai pabrėžia, kad sveikatos technologijų segmentas išlieka vienas patraukliausių, nepaisant griežtesnių reguliacinių ir klinikinių reikalavimų.

    Ryški tendencija matoma ir DI temoje: dalis investicijų nukreipta į infrastruktūrą, duomenų centrų pajėgumus bei specializuotą aparatinę įrangą. Tarp tokių krypčių minimi fotoniniai lustai DI duomenų centrams ir sprendimai, padedantys įmonėms valdyti darbuotojų DI naudojimo rizikas.

    Sandorių „varikliai“: fintech, sveikata, energija

    Finansinių technologijų sektorius surinko apie 621 mln. eurų, sveikatos technologijos apie 478 mln. eurų, o energetikos sprendimai apie 236,6 mln. eurų. Šie skaičiai atitinka platesnį rinkos vaizdą, kai investuotojai prioritetą teikia aiškų verslo modelį turinčioms įmonėms ir sprendimams, kurie mažina kaštus arba didina efektyvumą.

    Energetikos segmente matyti dėmesys decentralizuotiems sprendimams ir namų ūkių elektrifikacijai, įskaitant „virtualių elektrinių“ koncepciją. Tokie projektai tampa patrauklūs dėl augančio tinklų apkrovimo, reguliavimo pokyčių ir didėjančio poreikio lankstumo energijos sistemoje.

    DI sprendimai išlieka skersine tema per kelias industrijas: nuo apskaitos automatizavimo iki medicinos prietaisų sertifikavimo greitinimo. Praktikoje tai reiškia, kad dalis naujų investicijų labiau orientuota į konkrečius pritaikymo atvejus ir reguliuojamas sritis, o ne į bendro pobūdžio DI produktus.

    Susijungimai ir įsigijimai: rinka ieško mastelio

    Be finansavimo sandorių, praėjusią savaitę Europoje fiksuota daugiau kaip 5 reikšmingi pasitraukimai ir susijungimų bei įsigijimų atvejai. Tai rodo, kad daliai startuolių ir augančių įmonių išėjimas į rinką vyksta per strateginius pirkėjus, siekiančius greitai įgyti kompetencijų ar klientų portfelį.

    Tarp pastebimesnių sandorių minimas Jungtinės Karalystės fintech įmonės Sequence pardavimas „Intuit“, o taip pat „Accenture“ įsigijimas, kuriuo stiprinamos duomenų ir DI kompetencijos. Tokie žingsniai dažnai signalizuoja, kad didžiosios bendrovės nori trumpinti produktų kūrimo ciklą ir greičiau pasiūlyti rinkai brandžius sprendimus.

    Apibendrinant, savaitės vaizdas rodo rinką, kurioje vienu metu vyksta du procesai: dideli finansavimo sandoriai išlaiko tempą, tačiau vis daugiau dėmesio skiriama tvariems pajamų modeliams, skolinto kapitalo struktūroms ir sinergijoms per įsigijimus.

  • „Red Cat Holdings“ nori perimti „Steyr Motors“: vietoj variklių ir automobilių – dronų gamyba

    JAV dronų ir autonominių sistemų gamintoja „Red Cat Holdings“ paskelbė planus perimti Austrijos bendrovę „Steyr Motors“, turinčią daugiau nei šimtmečio istoriją. Sandoris reikštų strateginį posūkį: įmonė, ilgą laiką siejama su varikliais ir transporto technika, būtų dar glaudžiau įtraukta į sparčiai augantį dronų ir gynybos technologijų sektorių.

    „Red Cat Holdings“ ketina skelbti viešą savanorišką pasiūlymą supirkti visas „Steyr Motors“ akcijas, už vieną akciją siūlant 39 eurus. Bendra pasiūlymo vertė vertinama daugiau nei 160 mln. eurų, o siūloma kaina reikštų apie 28,9 proc. priedą, palyginti su ankstesniais rinkos vertinimais.

    Dalį akcijų jau yra sutikęs parduoti pagrindinis akcininkas B&C Holding Oesterreich, susijęs su didžiausia Austrijos privačia fondo struktūra B&C Privatstiftung, kuri valdo apie 15 proc. paketą. Kad pasiūlymas įsigaliotų, pirkėjui reikės pasiekti ne mažiau kaip 50 proc. akcijų ir dar vieną akciją, o sandorio užbaigimas siejamas su 2027 metų pirmąja puse.

    Kas lems sandorio eigą?

    Numatoma, kad perėmimas bus tikrinamas pagal korporatyvinius reikalavimus ir konkurencijos taisykles Austrijoje, o kai kuriais atvejais gali prireikti ir Europos Komisijos vertinimo. Praktikoje tokie procesai dažnai priklauso nuo to, ar sandoris nekeičia konkurencinės aplinkos atskirose tiekimo grandinėse ir ar nėra jautrių nacionalinio saugumo aspektų.

    Gynybos pramonėje papildomą reikšmę turi ir technologijų perdavimo klausimai, ypač kai kalbama apie variklių sprendimus karinei technikai ar autonomines platformas. Todėl galutinė sandorio struktūra ir grafikas gali kisti priklausomai nuo priežiūros institucijų reikalavimų bei papildomų įsipareigojimų.

    Ką gamina „Steyr Motors“?

    „Steyr Motors“ šiandien orientuojasi į specializuotus dyzelinius variklius ir sprendimus, skirtus darbui ekstremaliomis sąlygomis nuo minus 46 iki plius 55 laipsnių. Bendrovė tiekia pagalbinius galios įrenginius „Leopard 2“ tankams, taip pat variklius bepilotei antžeminei ir jūrinei technikai.

    Tokia specializacija paaiškina, kodėl „Steyr Motors“ patraukli dronų ir autonomikos rinkos žaidėjams: patikimi, kompaktiški ir ekstremalioms apkrovoms pritaikyti energijos sprendimai tampa kritiškai svarbūs tiek žvalgybos, tiek logistikos ar taktinėms platformoms. Pastaraisiais metais Europoje augant gynybos užsakymams, didėja ir spaudimas plėsti gamybos pajėgumus bei integruoti skirtingas technologijas vienoje grupėje.

    Istorinis vardas naujame sektoriuje

    „Steyr“ vardas per šimtmetį buvo siejamas su įvairiomis transporto priemonėmis, įskaitant karinės paskirties techniką, o perėmimas reikštų naują etapą, kuriame prioritetu taptų dronai ir autonominės sistemos. Tokie sandoriai atspindi platesnę tendenciją: tradicinės inžinerijos įmonės vis dažniau tampa gynybos technologijų konsolidacijos taikiniu.

    Su „Steyr-Puch“ istorija siejamas ir Lietuvoje gerai žinomas faktas: lenktynininkas Sobiesławas Zasada buvo šios markės gamyklinis ralio vairuotojas, o 1966 metais laimėjo Europos ralio čempionato taurę. Tai primena, kad įmonės identitetas ilgą laiką buvo platesnis nei vien tik karinės paskirties sprendimai, tačiau dabar kryptį vis labiau diktuoja gynybos rinkos poreikiai.

    „Red Cat Holdings“ stiprina savo pozicijas ne tik dronų, bet ir antidroninių sprendimų segmente, orientuodamasi į gynybos, valdžios institucijų, ugniagesių ir viešojo saugumo klientus. Jei sandoris bus užbaigtas, jis gali tapti reikšmingu žingsniu kuriant vertikaliai integruotą tiekimo grandinę, kurioje varikliai ir energijos sprendimai būtų derinami su autonominėmis platformomis.

  • Circle K nori perimti „Żabka“ kontrolę: konkurencijos sargai aiškinasi, ką tai reikštų Lenkijos rinkai

    Degalinių tinklą Circle K Lenkijoje valdanti Circle K Polska kreipėsi į Konkurencijos ir vartotojų apsaugos tarnybą dėl leidimo perimti „Żabka Group“ kontrolę. Apie tai skelbiama institucijos viešai pateikiamoje informacijoje, o procedūra šiuo metu dar vyksta.

    Pranešime nurodoma, kad planuojama koncentracija būtų įgyvendinta Circle K Polska įgyjant išimtinę „Żabka Group“ kontrolę. Kontrolės perėmimas numatomas per savanorišką kvietimą akcininkams parduoti akcijas, paskelbtą 2026 metų rugpjūčio 26 dieną.

    Institucija pažymi, kad prašymas gautas 2026 metų spalio 14 dieną, o sprendimas dar nepriimtas. Tokiais atvejais vertinama, ar sandoris gali reikšmingai sumažinti konkurenciją, sustiprinti dominuojančią padėtį ar riboti pasirinkimą vartotojams.

    Siūlymas akcininkams ir sandorio grafikas

    Kvietimą supirkti visas „Żabka Group“ akcijas rugpjūčio pabaigoje paskelbė Kanados prekybos grupė „Alimentation Couche-Tard“, kuriai priklauso Circle K prekės ženklas. Akcijų supirkimo paraiškų priėmimas startavo 2026 metų rugpjūčio 27 dieną ir iš pradžių turėjo trukti iki 2026 metų rugsėjo 25 dienos, tačiau vėliau terminas pratęstas iki 2026 metų spalio 26 dienos.

    Skelbiama, kad akcininkams pasiūlyta po 32 Lenkijos zlotus už akciją, o bendra bendrovės vertė įvertinta maždaug 7,6 mlrd. eurų. Tai vienas didžiausių mažmeninės prekybos sandorių regione per pastaruosius metus, todėl tikėtina išsamesnė reguliuotojo analizė.

    Pagal pateikiamą grafiką, akcijų įsigijimo sandorį planuojama užbaigti 2026 metų spalio 29 dieną, o atsiskaitymą už akcijas – 2026 metų lapkričio 3 dieną. Nurodoma, kad akcijų pirkėju kvietimo metu būtų Circle K Polska.

    Kodėl „Żabka“ svarbi rinkai?

    „Żabka“ yra vienas ryškiausių „convenience“ tipo mažmeninės prekybos tinklų Lenkijoje, veikiantis franšizės modeliu. Šalia tradicinių parduotuvių grupė vysto ir autonominių, be darbuotojų veikiančių parduotuvių kryptį, kuri rinkoje žinoma kaip „Żabka Nano“.

    Grupė taip pat plečia skaitmenines paslaugas ir susijusius verslus, įskaitant maisto ir e. prekybos sprendimus. Be to, pastaraisiais metais „Żabka“ ėmėsi tarptautinės plėtros ir 2024 metų birželį pradėjo veiklą Rumunijoje su prekės ženklu „Froo“.

    Rinkai šis procesas įdomus ir dėl platesnės tendencijos, kai degalinių operatoriai vis dažniau stiprina mažmeninės prekybos bei greito apsipirkimo segmentą. Jeigu sandoris būtų patvirtintas, Circle K ir „Żabka“ sinergijos galėtų reikšti spartesnį „mažos parduotuvės prie kelio“ formato augimą, tačiau galutinį poveikį konkurencijai lems reguliuotojų vertinimas.

  • Europos startuolių rinka suaktyvėjo: rugsėjį pritraukta 15,8 mlrd. eurų ir ryškūs DI sandoriai

    Europos startuolių rinka suaktyvėjo: rugsėjį pritraukta 15,8 mlrd. eurų ir ryškūs DI sandoriai

    Europos technologijų įmonėms rugsėjis tapo vienu aktyviausių mėnesių šiais metais: startuoliai pritraukė apie 15,8 mlrd. eurų, t. y. beveik penkis kartus daugiau nei rugpjūtį. Tokią dinamiką paprastai lemia keli stambūs sandoriai, kurie „pakelia“ bendrą statistiką, tačiau augimas rodo ir atsigavusias investuotojų nuotaikas.

    Didžiausias dėmesys šįkart krypo į giliąsias technologijas, energijos sprendimus ir sveikatos technologijas. Toks sektorių pasiskirstymas atspindi platesnę tendenciją Europoje: kapitalas dažniau keliauja į verslus, turinčius aiškų mokslinį pagrindą, patentų potencialą ar reikšmę strateginėms pramonės šakoms.

    Rekordiniai raundai ir kryptys

    Tarp ryškiausių savaitės sandorių išsiskyrė kvantinių technologijų sektorius: Jungtinės Karalystės universiteto „spinout“ Universal Quantum pritraukė apie 92 mln. eurų A serijos investiciją. Kvantinės kompiuterijos projektams Europoje tai reikšmingas signalas, nes tokie raundai dažnai siejami su ilgu komercializacijos keliu ir didelėmis infrastruktūros sąnaudomis.

    Ne mažiau dėmesio sulaukė energetikos kryptis: Vokietijoje veikianti Reverion paskelbė pritraukusi apie 154 mln. eurų ir planuojanti plėtrą su šimtais naujų darbo vietų gamyboje. Investuotojų apetitas energijos technologijoms pastaruoju metu išlieka didelis, nes Europa ieško būdų mažinti priklausomybę nuo importo ir stabilizuoti energijos kainas.

    Sveikatos technologijų segmente Švedijos bendrovė Yazen pritraukė apie 50 mln. eurų. Šis sektorius investuotojams išlieka patrauklus dėl augančios paklausos, senėjančios visuomenės ir skaitmeninių sveikatos paslaugų plėtros, ypač kai verslo modelis paremtas ilgalaikiu klientų išlaikymu.

    Susijungimai ir DI akcentas

    Be investicijų, rinką judino ir įsigijimai: „SAP“ įsigijo Belgijos bendrovę TechWolf. Šis sandoris išsiskiria tuo, kad parodo, kaip didieji Europos programinės įrangos žaidėjai stiprina produktus duomenų analitikos ir DI sprendimais, siekdami efektyvinti talentų, kompetencijų ir organizacijos valdymo procesus.

    Tokie įsigijimai dažnai tampa signalu ir kitoms įmonėms: DI pajėgumai vis labiau laikomi ne papildoma funkcija, o būtina verslo platformų dalimi. Tai ypač aktualu personalo valdymo, finansų ir tiekimo grandinių sistemoms, kuriose DI gali automatizuoti rutiną ir gerinti prognozes.

    Ką rodo rugsėjo šuolis?

    Rugsėjo rezultatų šuolis nebūtinai reiškia, kad visa rinka vienodai atsigavo: statistikoje didelę dalį gali sudaryti keli itin dideli raundai. Vis dėlto bendra kryptis rodo, kad kapitalas grįžta į projektus, kurie turi aiškų kelią į pajamas, o giliųjų technologijų atveju ir į strateginę reikšmę Europos konkurencingumui.

    Artimiausiais mėnesiais investuotojai greičiausiai ir toliau selektyviai rinksis sektorius, kuriuose matomas ilgalaikis poreikis ir reguliacinis aiškumas. Tokiose sąlygose didžiausią pranašumą dažniausiai įgyja komandos, galinčios aiškiai įrodyti technologijos vertę ir realų pritaikomumą rinkoje.