Tag: Tarptautinis valiutos fondas

  • Ukraina ragina ES imtis ryžtingų žingsnių dėl Rusijos turto: 2027 metais gali trūkti 69 mlrd. eurų

    Ukraina ragina ES imtis ryžtingų žingsnių dėl Rusijos turto: 2027 metais gali trūkti 69 mlrd. eurų

    Ukraina ragina Europos Sąjungą sparčiau apsispręsti dėl įšaldyto Rusijos turto panaudojimo, nes jau 2027 metais gali atsiverti maždaug 69 mlrd. eurų finansavimo spraga. Kyjivas teigia, kad be papildomų sprendimų bus sunku vienu metu išlaikyti gynybos pajėgumus, finansuoti valstybės biudžetą ir užtikrinti skolos tvarumą.

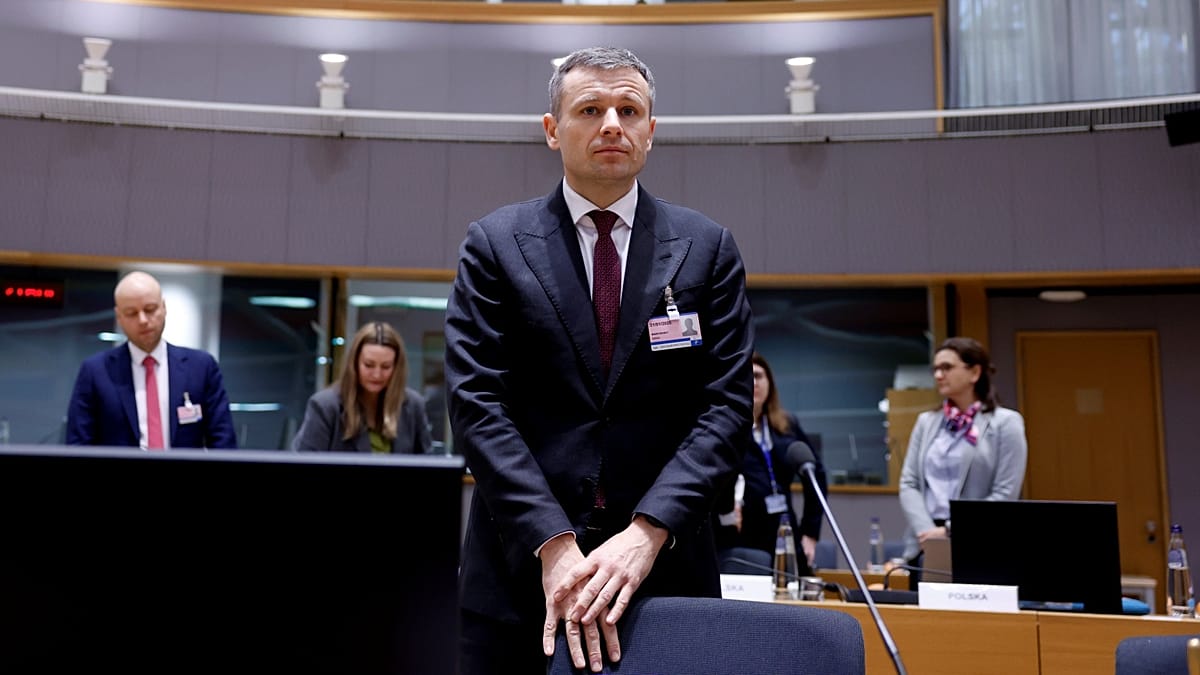
    Apie tai Briuselyje kalbėjo Ukrainos finansų ministras Serhijus Marčenka, susitikęs su tarptautiniais donorais ir finansų institucijomis. Pasak diskusijas žinančių pareigūnų, jis argumentavo, kad įšaldytų Rusijos lėšų panaudojimas būtų ir praktiškas, ir teisingas būdas padengti karo išlaidas bei sustiprinti atsakomybę už agresiją.

    Didžiausia šių lėšų dalis yra ES jurisdikcijoje: Europoje laikoma apie 210 mlrd. eurų su Rusijos centriniu banku siejamo turto, o reikšminga jo dalis saugoma Briuselyje veikiančiame vertybinių popierių depozitoriume „Euroclear“. Dėl to politiniai ir teisiniai sprendimai ES viduje tampa esminiai, tačiau kartu išlieka jautrūs dėl galimų rizikų finansų sistemai ir precedentų tarptautinėje teisėje.

    „Mums reikia, kad mūsų draugai Europoje būtų pakankamai drąsūs ir priimtų ryžtingus sprendimus“, – sakė Serhijus Marčenka.

    Ministro teigimu, vien planuojamos išorės finansinės paramos poreikis yra milžiniškas: 2027 metais Ukraina iš donorų gali tikėtis apie 46,5 mlrd. eurų, tačiau kol kas užtikrinta tik maždaug 17,7 mlrd. eurų. Tai reikštų apie 28,9 mlrd. eurų spragą vien civiliniam finansavimui, o papildomai išlieka dar apie 40 mlrd. eurų gynybos išlaidų dalis, kuriai sąjungininkai nėra suteikę aiškių garantijų.

    Ukraina pabrėžia, kad biudžeto padėtį blogina tęsiami Rusijos smūgiai, kurie trikdo ekonominę veiklą, griauna infrastruktūrą, apsunkina mokesčių surinkimą ir mažina verslo aktyvumą. Papildomu veiksniu įvardijami ir iššūkiai Juodosios jūros maršrutuose, ribojantys dalies eksporto srautus ir didinantys nuostolius žemės ūkiui bei logistikai.

    ES institucijos šią temą vertina atsargiai, nes bandymai panaudoti įšaldytą Rusijos turtą jau anksčiau buvo strigę dėl valstybių narių nesutarimų. Europos Komisija akcentuoja, kad šiuo metu prioritetas yra jau sutartos paramos schemos įgyvendinimas ir lėšų išmokėjimo tempas, kuris siejamas ir su reformų pažanga Ukrainoje.

    Kas jau sutarta dėl paramos?

    ES lygiu jau patvirtintas 90 mlrd. eurų paramos modelis, paremtas bendru skolinimusi, numatant po 45 mlrd. eurų 2026 ir 2027 metams. Ukraina sveikina šį paketą, tačiau teigia, kad dėl karo intensyvėjimo ir augančių gynybos poreikių jo gali nepakakti.

    Tuo metu dalis ES valstybių, tarp jų Švedija, Nyderlandai, Ispanija ir Lenkija, viešai ragina ieškoti papildomų sprendimų, įskaitant ir platesnį įšaldyto Rusijos turto panaudojimą. Vis dėlto Belgija, o taip pat atsargiau nusiteikusios Prancūzija ir Italija, kelia klausimus dėl teisinio pagrindo ir galimų finansinių pasekmių, todėl bendras sutarimas tebėra sudėtingas.

    Kodėl įšaldytas turtas kelia ginčus?

    Diskusija dėl suverenių Rusijos lėšų paliečia tarptautinės teisės principus, finansinių institucijų stabilumą ir galimų ieškinių riziką. Dėl to Ukrainos prašymai dažnai susiduria su ES valstybių narių reikalavimu turėti centralizuotą, teisiškai atsparų mechanizmą, kuris apsaugotų tiek nacionalinius interesus, tiek pagrindinius Europos finansų rinkos veikimo principus.

    Kartu Kyjivas pabrėžia, kad laikas yra kritinis: sprendimai dėl 2027 metų finansavimo turi būti priimami iš anksto, kad valstybė galėtų planuoti biudžetą, užtikrinti gynybos pirkimus ir palaikyti socialinių išmokų bei viešųjų paslaugų tęstinumą. Galutiniai skaičiai dar gali keistis, nes Europos Komisija ir Tarptautinis valiutos fondas toliau tikslina realų Ukrainos finansavimo poreikį.
  • Skandalas TVF: ekonomistas Ricardo Reis išbrauktas po kritikos Donaldo Trumpo tarifams

    Skandalas TVF: ekonomistas Ricardo Reis išbrauktas po kritikos Donaldo Trumpo tarifams

    Portugalų ekonomistas Ricardo Reis, Londono ekonomikos mokyklos profesorius, buvo siejamas su vyriausiojo ekonomisto pareigomis Tarptautiniame valiutos fonde, tačiau, žiniasklaidos teigimu, jo kandidatūra buvo atidėta. Pranešama, kad sprendimas siejamas su viešai išsakytu vertinimu apie Donaldo Trumpo taikytus tarifus.

    „Financial Times“, remdamasis trimis anoniminiais šaltiniais, skelbė, kad TVF atsitraukė sužinojęs apie R. Reis požiūrį į JAV prekybos politiką. Pats ekonomistas komentarų šiai istorijai nepateikė, o TVF atrankos detalių nekomentavo, nurodydamas konfidencialumą.

    R. Reis yra įspėjęs, kad tarifai gali kelti kainas JAV ir tapti naujo infliacijos šuolio katalizatoriumi. Ekonomistų vertinimu, tarifai dažnai veikia kaip papildomas mokestis importui, kurio dalį kaštų verslai perduoda vartotojams per galutines prekių ir paslaugų kainas.

    Ši istorija išryškina platesnę įtampą tarp ekonominių vertinimų ir politinių sprendimų, ypač kai kalbama apie prekybos ribojimus. Pastaraisiais metais tarifai ir kitos prekybos kliūtys vis dažniau pristatomos kaip nacionalinio saugumo ar strateginių tiekimo grandinių stiprinimo priemonė, tačiau tuo pat metu didina riziką kainų stabilumui ir ekonomikos augimui.

    Galiausiai TVF vyriausiąja ekonomiste buvo paskirta Silvana Tenreyro, buvusi Anglijos banko politikos formuotoja ir taip pat Londono ekonomikos mokyklos profesorė. Pasak cituotų šaltinių, ji taip pat mano, kad tarifai slopina augimą, tačiau vertinama kaip mažiau kritiška Trumpo administracijos atžvilgiu.

    TVF pabrėžė, kad atranka buvo „griežta ir konkurencinga“, tačiau detalių apie kandidatų vertinimą nepateikė. Stebėtojai atkreipia dėmesį, kad tokie personalo sprendimai tarptautinėse institucijose visuomet vertinami jautriai, nes gali turėti įtakos organizacijos reputacijai ir pasitikėjimui jos analitine nepriklausomybe.

    Tarifų tema išlieka viena svarbiausių globalios ekonomikos darbotvarkėje, nes ji veikia infliacijos trajektoriją, įmonių investicijas ir tarptautinę prekybą. TVF tradiciškai akcentuoja, kad nuspėjama prekybos politika ir mažesnės kliūtys prekybai padeda palaikyti ilgalaikį produktyvumą, tačiau realybėje vis dažniau susiduriama su protekcionizmo banga ir geopolitiniais motyvais.

  • TVF: nuo 2025 metų birželio Salvadoras bitkoino nebeperka iš biudžeto – kas pasikeitė?

    TVF: nuo 2025 metų birželio Salvadoras bitkoino nebeperka iš biudžeto – kas pasikeitė?

    Tarptautinis valiutos fondas (TVF) pranešė, kad Salvadoras nuo 2025 metų birželio viešųjų lėšų bitkoinui nekaupė. Pasak TVF, šalies institucijos pateikė dokumentus, jog vėlesnis bitkoino kiekio augimas buvo susijęs su privačiomis aukomis, o ne biudžeto pinigais.

    Ši informacija paskelbta TVF specialistams su Salvadoro valdžia sutarus dėl antrosios ir trečiosios peržiūrų pagal 40 mėnesių išplėstinio finansavimo programą. Jei TVF vykdomoji valdyba pritars ir bus įgyvendinti sutarti išankstiniai veiksmai, Salvadorui galėtų būti atvertas maždaug 130 milijonų eurų finansavimas.

    TVF jau anksčiau buvo akcentavęs, kad programos rėmuose siekiama užtikrinti, jog valstybės bitkoino pozicija nebedidėtų, o su kriptoturtu susijusios rizikos būtų suvaldytos. Pastarasis TVF vertinimas rodo, kad nuo 2025 metų birželio oficiali politika bent jau tiesioginių viešųjų pirkimų prasme pasikeitė.

    Vis dėlto šis paaiškinimas neužkerta kelio diskusijoms, nes ankstesniais laikotarpiais Salvadoro bitkoino likutis buvo didintas ir po viešų signalų apie griežtesnę kryptį. TVF naujausiame tekste taip pat nenurodo, kiek tiksliai bitkoino nuo 2025 metų birželio galėjo būti sukaupta per privačias aukas.

    Fondą domina ne tik pirkimų finansavimo šaltinis, bet ir skaidrumas bei valdymo kokybė. TVF pažymėjo, kad Salvadoras dirba gerindamas bitkoino turto atskleidimą skirtingose piniginėse ir stiprina viešojo sektoriaus kriptoturto valdyseną bei rizikos valdymą.

    Kartu TVF išskyrė pokyčius, susijusius su „Chivo“ elektronine pinigine. Pasak fondo, valstybės dalyvavimas šiame projekte buvo iš esmės sumažintas, o kontrolė ir valdymas perduoti privačiam operatoriui, valdžiai pasiliekant mažumos dalį ir klientų turto saugojimo funkcijas.

    Kriptovaliutų rinkos kontekstas taip pat svarbus, nes bitkoino kainos svyravimai daro įtaką tiek valstybės turimų rezervų vertinimui, tiek politiniam spaudimui dėl tokių investicijų naudos ir rizikos. TVF signalas, kad naujų viešųjų pirkimų nebelaukiama, yra aiški žinutė rinkoms, jog finansavimo programa siejama su atsargesne kriptoturto politika.

  • Amerika peržengė 36,8 trilijono eurų skolą: kas ją augina ir kada palūkanos taps nepakeliamos?

    Amerika peržengė 36,8 trilijono eurų skolą: kas ją augina ir kada palūkanos taps nepakeliamos?

    JAV iždas šią savaitę pirmą kartą istorijoje fiksavo, kad šalies bendroji federalinė skola peržengė 40 trilijonų JAV dolerių ribą, tai yra apie 36,8 trilijono eurų. Skolos augimą lemia nuolatiniai biudžeto deficitai, o didelę dalį išlaidų sudaro gynyba, socialinės programos ir palūkanos.

    Rinkose šis slenkstis sutapo su išaugusiais ilgo laikotarpio JAV obligacijų pajamingumais, kurie rodo investuotojų jautrumą infliacijos rizikoms, geopolitinei įtampai ir fiskalinei drausmei. Kuo didesnės palūkanos, tuo brangiau aptarnauti seną skolą ir tuo labiau didėja naujo skolinimosi poreikis.

    Ką reiškia 36,8 trilijono eurų?

    Minima suma apima vadinamąją bendrąją federalinę skolą, kuri susideda iš dviejų dalių: skolos, laikomos visuomenės, ir tarpinstitucinės skolos, kai viena federalinė institucija yra kitos kreditorė. Į šį skaičių neįtraukiamos atskirų valstijų, savivaldybių ar namų ūkių skolos.

    Didžiausia dalis yra skola, laikoma visuomenės, tai yra vertybiniai popieriai, priklausantys investuotojams už federalinės valdžios ribų, įskaitant pensijų fondus, bankus, draudikus, namų ūkius, Federalinį rezervą ir užsienio investuotojus. JAV iždo duomenys rodo, kad didžioji skolos dalis yra laikoma šalies viduje, o užsienio dalis sudaro mažesnę, bet reikšmingą segmentą.

    Kodėl skola taip greitai auga?

    Esminė priežastis paprasta: federalinė valdžia išleidžia daugiau, nei surenka pajamų, todėl skirtumą dengia skolinimusi. Kongreso biudžeto biuras prognozuoja, kad 2026 fiskaliniais metais deficitas sieks apie 1,9 trilijono JAV dolerių, tai yra maždaug 1,75 trilijono eurų, o tai prilygsta 5,8 proc. bendrojo vidaus produkto.

    Išlaidų struktūroje didžiausią svorį turi Social Security, didžiosios sveikatos programos, gynyba ir sparčiai augančios grynosios palūkanų išlaidos. Vien palūkanų našta, pagal JAV biudžeto projekcijas, tampa viena didžiausių eilutų, nes pastarųjų metų aukštesnės palūkanų normos didina naujai išleidžiamų obligacijų kainą.

    „40 trilijonų skola nėra tik skaičius apskaitos lentelėse, ji vienaip ar kitaip pasiekia žmonių pinigines“, – sakė Maya MacGuineas.

    Ar JAV turi didžiausią skolą ir kas toliau?

    Nominaliai JAV skola yra didžiausia pasaulyje, tačiau finansinę riziką tiksliau atspindi skolos ir BVP santykis. Tarptautinis valiutos fondas prognozuoja, kad 2026 metais JAV bendrosios valdžios skola gali siekti apie 40,7 trilijono JAV dolerių, o skolos ir BVP santykis priartėti prie 125,8 proc., kai 2012 metais jis buvo apie 103,7 proc.

    Kongreso biudžeto biuras perspėja, kad be mokesčių didinimo, išlaidų mažinimo arba reikšmingo ekonomikos augimo fiskalinė trajektorija išlieka sunkiai tvari. Pagal CBO scenarijus bendroji federalinė skola iki 2036 metų pabaigos gali išaugti iki maždaug 64 trilijonų JAV dolerių, tai yra apie 58,9 trilijono eurų, o brangstantis finansavimas gali didinti spaudimą tiek verslo skolinimuisi, tiek būsto paskolų palūkanoms.

    Trumpuoju laikotarpiu investuotojai paprastai nevertina JAV kaip artimo nemokumo rizikos, tačiau rinkos jautriai reaguoja į bet kokius signalus, kad deficitai išlieka dideli, o politinis sutarimas dėl konsolidacijos tolsta. Dėl to obligacijų pajamingumų svyravimai vis dažniau tampa ne tik finansų, bet ir kasdienės ekonomikos, nuo vartojimo iki būsto įperkamumo, veiksniu.

  • Būsto kainų šokas Portugalijoje: vidurkis jau 430 500 eurų, o 400 000 dažnai nebepadeda

    Būsto kainų šokas Portugalijoje: vidurkis jau 430 500 eurų, o 400 000 dažnai nebepadeda

    Portugalijoje rasti būstą už mažiau nei 400 000 eurų darosi vis sunkiau, o kai kuriuose regionuose tai jau tampa beveik neįmanoma. Nekilnojamojo turto portalo „Imovirtual“ barometras rodo, kad 2026 metų pavasarį vidutinė prašoma būsto kaina šalyje pasiekė 430 500 eurų, apimdama tiek naujos, tiek senos statybos objektus.

    Tokie skaičiai daugeliui Portugalijos gyventojų reiškia paprastą realybę: būsto įperkamumas sparčiai prastėja. Kainas kelia ne vien paklausa, bet ir struktūrinis pasiūlos trūkumas, kai į rinką nepatenka pakankamai naujų objektų, o laisvų būstų pasirinkimas išlieka ribotas.

    „Be naujų būstų pasiūlos ir esant itin dinamiškai paklausai, jaunimui ir šeimoms darosi labai sunku įsigyti nuosavą būstą“, – sakė Portugalijos nekilnojamojo turto tarpininkų asociacijos APEMIP vadovė Patrícia Barão.

    Ekspertai pabrėžia, kad kainų spiralę maitina keli tarpusavyje susiję veiksniai: žemės sklypų brangimas, statybų savikaina, darbo jėgos stoka, projektavimo ir specialistų paslaugų įkainiai, taip pat mokesčiai bei planavimo procedūrų kaštai. Kuo ilgiau užtrunka leidimų ir derinimų procesai, tuo daugiau kapitalo lieka įšaldyta, o ši rizika galiausiai persikelia į galutinę būsto kainą.

    Valstybės garantijos efektas

    Papildomą įtaką, pasak statybų sektoriaus atstovų, turėjo ir valstybės skatinamosios priemonės jaunimui. Portugalijoje taikoma schema, leidžianti 18–35 metų pirmajam nuolatiniam būstui gauti finansavimą, kai valstybės garantija gali padengti iki 15 proc. būsto vertės, o bendra finansavimo dalis siekia nuo 85 iki 100 proc.

    Ši priemonė taikoma būstui, kurio kaina neviršija 450 000 eurų, o pareiškėjų pajamos negali peržengti nustatytos mokesčių kategorijos ribos. Rinkoje tai, pasak kai kurių dalyvių, sukūrė naują psichologinę kainų lubų kartelę, nuo kurios pardavėjai ir plėtotojai pradėjo orientuotis formuodami pasiūlą.

    „Susidarė įspūdis, kad atsirado naujas slenkstis pagal tai, ką valstybė leido jaunimui: iki 450 000 eurų. Tai paskatino kainas stumti aukštyn ir antrinėje, ir naujos statybos rinkoje, nes pirkėjai mato, kad toks finansavimas įmanomas“, – sakė statybų bendrovės „MomentVM“ vadovas Ricardo Vagarinho.

    Tarptautinis valiutos fondas, vertindamas Portugalijos ekonomiką, yra atkreipęs dėmesį, kad dalis priemonių gali didinti rinkos disbalansą, jei paklausa skatinama greičiau nei auga pasiūla. Kitaip tariant, daugiau pirkėjų ateina į rinką, tačiau realus būstų skaičius reikšmingai nepadidėja.

    Statybų sektoriaus trūkumai

    Būsto kainų spaudimą didina ir statybų sektoriaus pajėgumų ribos. Portugalijoje kalbama apie ryškų kvalifikuotų darbininkų stygių, ypač mūrininkų, elektrikų, santechnikų, klojinių specialistų ir subrangovų, o tai kelia atlygius ir ilgina projektų terminus.

    Pasak rinkos dalyvių, dalis šios problemos siejama su ankstesniais metais sumažėjusiomis investicijomis ir įmonių bankrotais, kai po ekonominių sukrėtimų daug darbuotojų paliko sektorių arba išvyko dirbti į užsienį. Prie konkurencijos dėl darbo jėgos prisideda ir stambūs infrastruktūros projektai, kurie „nusiurbia“ dalį specialistų iš gyvenamosios statybos.

    Statybinių medžiagų kainos taip pat išlieka reikšmingas veiksnys. Portugalijos statistikos tarnybos INE duomenimis, 2026 metų kovą statybinių medžiagų sąnaudos per metus augo 3,7 proc., o kainas labiausiai veikė su energetika susiję komponentai ir energijai imlios medžiagos.

    Kur būstas brangiausias?

    Regioniniai skirtumai Portugalijoje išlieka labai ryškūs. Nekilnojamojo turto rinkos stebėsenos duomenimis, 2026 metų pradžioje vidutinė prašoma kaina šalyje siekė apie 3 693 eurus už kvadratinį metrą, tačiau sostinės regione šie skaičiai gerokai didesni.

    Lisabonos apylinkėse prašoma apie 5 796 eurus už kvadratinį metrą, Faro regione apie 4 804 eurus, Madeiroje apie 4 333 eurus, o Setúbale maždaug 4 000 eurų. Tuo metu kai kuriuose rajonuose vidutinės kainos išlieka žemiau 1 000 eurų už kvadratinį metrą, pavyzdžiui, Guardoje apie 739 eurus.

    Ekspertų vertinimu, vien statyti daugiau neužtenka, nes nauji projektai rinką pasiekia lėtai. Todėl vis dažniau kalbama apie būtinybę greitinti leidimų išdavimą ir aktyvinti nenaudojamą būsto fondą, kad į rinką sugrįžtų tušti ar apleisti objektai, pasitelkiant ir viešojo bei privataus sektoriaus bendradarbiavimą.

    Kol pasiūla augs lėčiau nei paklausa, o statybų savikaina ir darbo jėgos trūkumas išliks, būsto įperkamumo klausimas Portugalijoje, tikėtina, liks vienu opiausių tiek jaunimui, tiek viduriniajai klasei.

  • Venesuelos žemės drebėjimų aukų skaičius perkopė 5 000: gelbėtojai vis dar ieško išgyvenusiųjų

    Venesuelos žemės drebėjimų aukų skaičius perkopė 5 000: gelbėtojai vis dar ieško išgyvenusiųjų

    Venesueloje po dviejų stiprių žemės drebėjimų, sudrebinusių šalies šiaurinę pakrantę birželio 24 dieną, žuvusiųjų skaičius išaugo iki 5 069. Skaičiai didėja gelbėtojams ardant griuvėsius ir tikrinant sunkiai pasiekiamas vietoves.

    Į paieškos ir gelbėjimo operaciją įsitraukė tūkstančiai šalies tarnybų darbuotojų, jiems talkina ir tarptautinės komandos. Laikinoji prezidentė Delcy Rodríguez nelaimę pavadino „žiauriausia stichine katastrofa“ Venesuelos istorijoje.

    Smūgiai per kelias sekundes

    Valdžios institucijų teigimu, per 39 sekundes vienas po kito įvyko 7,2 ir 7,5 magnitudės žemės drebėjimai. Po pagrindinių smūgių užfiksuota daugiau nei 1 300 pakartotinių požeminių sukrėtimų, todėl dalis gyventojų naktis leido lauke.

    Labiausiai nukentėjo šiaurinė pakrantės La Guaira valstija, kur fiksuojama daugiausia sugriuvusių pastatų ir apgadintos infrastruktūros. Skelbiama, kad apgadinti 856 pastatai, o 190 jų visiškai sugriuvo; žalos patyrė ir keliai, tiltai bei kiti statiniai.

    Tūkstančiai liko be namų

    Nuo žemės drebėjimų nukentėjo ir socialinė infrastruktūra, todėl daug žmonių priversti laikinai persikelti į stovyklas. Skaičiuojama, kad per 20 000 gyventojų neteko namų, o dalis jų glaudžiasi perpildytose laikino apgyvendinimo vietose.

    Pagalbos organizacijos įspėja, kad kai kuriose stovyklose trūksta patikimo geriamojo vandens ir tinkamų sanitarinių sąlygų. Tokios aplinkybės didina infekcijų ir žarnyno ligų riziką, ypač vaikams ir vyresnio amžiaus žmonėms.

    Tarptautinė parama atstatymui

    Delcy Rodríguez pranešė, kad Venesuela atblokavo 302 mln. eurų Tarptautinio valiutos fondo lėšų, kurios bus skirtos atsigavimui ir atstatymo darbams. Šie pinigai, pasak jos, anksčiau buvo įšaldyti, o dabar gali būti panaudoti skubiausioms reikmėms.

    Tarptautinis valiutos fondas ir Pasaulio bankas anksčiau buvo sustabdę santykius su Venesuela, tačiau šiais metais paskelbė juos atnaujinantys. Jungtinės Valstijos taip pat pranešė suteikusios daugiau nei 262 mln. eurų humanitarinės pagalbos, kuri skirta skubiems poreikiams ir pagalbai nukentėjusiems.

    Gelbėtojai pabrėžia, kad kritinis laikotarpis gyvybėms išgelbėti trumpėja, tačiau paieškos tęsiamos, nes kai kuriose vietose griuvėsiai dar nepasiekti sunkiosios technikos. Tuo pat metu šalies institucijos vertina ilgalaikę žalą ir rengia planus, kaip atkurti būstą bei svarbiausią infrastruktūrą pakrantės regionuose.

  • Pokyčiai BGK valdyboje: Donaldas Tuskas atšaukė buvusį finansų ministrą Mateuszą Szczureką

    Lenkijos plėtros bankas BGK pranešė, kad premjeras Donaldas Tuskas nuo 2026 metų liepos 26 dienos atšaukė Mateuszą Szczureką iš banko valdybos nario pareigų. Sprendimas įsigalioja dieną prieš jo planuojamą naujų pareigų pradžią tarptautinėje institucijoje.

    Birželį Tarptautinis valiutos fondas informavo, kad Mateuszas Szczurekas paskirtas Europos departamento direktoriumi. Pareigas jis turi pradėti eiti 2026 metų liepos 27 dieną, todėl pasitraukimas iš BGK valdybos vertinamas kaip logiškas perėjimas į naują, su viešojo sektoriaus politika ir regiono ekonomika susijusį vaidmenį.

    Kas yra Mateuszas Szczurekas

    Mateuszas Szczurekas į BGK valdybą buvo paskirtas 2024 metų rugpjūtį. Iki tol jis dirbo tarptautinėse finansų institucijose ir bankininkystės sektoriuje, įskaitant Europos rekonstrukcijos ir plėtros banką bei ING banką, o 2013–2015 metais ėjo Lenkijos finansų ministro pareigas.

    Tokio profilio vadovų perėjimai į tarptautines organizacijas paprastai reiškia griežtesnius interesų konfliktų ribojimus ir būtinybę atsisakyti pareigų valstybės valdomose įstaigose. BGK pranešimas akcentuoja būtent datų sutapimą ir formalų sprendimo įsigaliojimą.

    Kodėl BGK valdyba svarbi

    BGK yra Lenkijos valstybinis plėtros bankas, kurio veikla orientuota į šalies socialinę ir ekonominę plėtrą. Bankas finansuoja strateginius infrastruktūros projektus, skatina inovacijas, taip pat teikia priemones, padedančias Lenkijos įmonėms plėstis vietos ir užsienio rinkose.

    Valdybos sudėtis tokiame banke yra svarbi ne tik dėl kasdienio valdymo, bet ir dėl ilgalaikių prioritetų, kurie dažnai susiję su valstybės ekonomine politika, investicijų kryptimis ir paramos programomis. Todėl kiekvienas pokytis valdyboje signalizuoja ir apie galimus akcentų pasislinkimus sprendimų priėmimo lygiu.

  • Kinijos augimas smunka iki 4,3 proc.: kas stabdo ekonomiką ir ar eksportas dar gelbės?

    Kinijos augimas smunka iki 4,3 proc.: kas stabdo ekonomiką ir ar eksportas dar gelbės?

    Kinijos ekonomika antrąjį 2026 metų ketvirtį augo 4,3 proc. per metus ir pasiekė lėčiausią tempą nuo 2022 metų pabaigos. Oficialūs duomenys nuvylė lūkesčius ir gerokai atsiliko nuo pirmojo ketvirčio, kai augimas siekė apie 5 proc.

    Augimą labiausiai slopino silpna vidaus paklausa ir užsitęsęs nekilnojamojo turto sektoriaus nuosmukis. Nors pramonė ir eksportas demonstravo atsparesnius rodiklius, to neužteko, kad kompensuotų vartojimo ir investicijų stagnaciją šalies viduje.

    Kodėl ekonomika lėtėja?

    Ekonomistai pabrėžia, kad Kinijos augimo modelis darosi vis labiau nesubalansuotas: valstybės parama ir investicijos koncentruojamos į pažangias sritis, tokias kaip DI, puslaidininkiai ir robotika. Tuo metu mažesnės pridėtinės vertės gamyba ir daug darbo vietų kuriantis paslaugų sektorius auga vangiau.

    Prie silpnesnių nuotaikų prisideda ir nekilnojamojo turto krizės šleifas: būstas ilgą laiką buvo svarbus namų ūkių turto bei savivaldybių finansų ramstis. Kai kainos ir pardavimai spaudžiami, gyventojai linkę taupyti, o verslas atsargiau planuoja plėtrą.

    Eksportas šauna, bet ar užteks?

    Eksportas pirmąjį 2026 metų pusmetį, lyginant su tuo pačiu laikotarpiu prieš metus, didėjo 17,6 proc., o birželį šuolis siekė 27 proc. Šį pagyvėjimą skatino pasaulinė paklausa Kinijos gaminiams, įskaitant elektrines transporto priemones, elektronikos komponentus ir su DI bumu siejamą įrangą.

    Vis dėlto augantis prekybos perteklius didina įtampą su partneriais, kurie kritikuoja Kiniją dėl subsidijų ir galimo perteklinės produkcijos eksporto. Tokia dinamika reiškia, kad vien eksportu paremta strategija gali susidurti su papildomomis kliūtimis, įskaitant importo ribojimus ar tarifus.

    Vartojimas rodo mišrius signalus

    Vidaus rinkoje matyti nevienareikšmės tendencijos: mažmeninė prekyba birželį augo 1,0 proc. per metus ir atsitiesė po gegužės smukimo. Didesnį aktyvumą rodė ryšio įrangos ir kosmetikos pardavimai, tačiau automobilių ir kitų brangių pirkinių paklausa išliko silpna.

    Pramonės gamyba birželį augo 5,3 proc. ir viršijo prognozes, o tai rodo, kad gamybos sektorius vis dar yra vienas pagrindinių ekonomikos atramos taškų. Vis dėlto didėjantis automatizavimas ir DI sprendimų diegimas kelia klausimų, ar ilgainiui bus sukurta pakankamai naujų darbo vietų.

    Tarptautinis valiutos fondas 2026 metų Kinijos augimo prognozę yra padidinęs iki 4,6 proc., o 2027 metais tikisi 4,1 proc. Kinijos vadovybė 2026 metams yra nustačiusi 4,5–5 proc. augimo tikslą, tad didėja spaudimas imtis papildomų priemonių vidaus paklausai stiprinti ir užimtumui stabilizuoti.

  • Palūkanų mažinimo spąstai: ekonomistai įspėja, kad skubėjimas gali vėl pakurstyti infliaciją

    Palūkanų mažinimo spąstai: ekonomistai įspėja, kad skubėjimas gali vėl pakurstyti infliaciją

    Centriniai bankai, pradėję mažinti palūkanų normas pernelyg anksti, rizikuoja ilgam įtvirtinti infliaciją virš tikslų, įspėja ekonomistai. Po pandemijos laikotarpio daugelis valstybių patyrė, kad klaidingai įvertintas kainų šuolis gali kainuoti brangiai tiek gyventojams, tiek verslui.

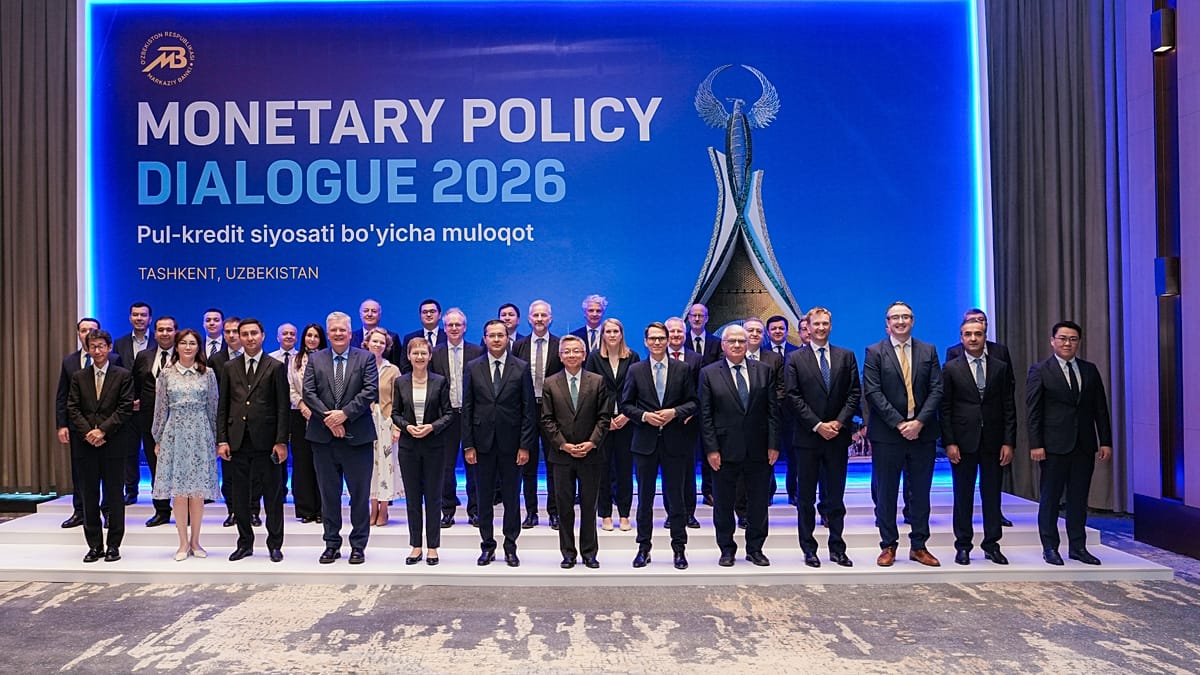
    Apie tai diskutuota pirmojoje pinigų politikos konferencijoje Taškente, kur susitiko Tarptautinio valiutos fondo, centrinių bankų ir akademinės bendruomenės atstovai. Pagrindinė žinutė buvo paprasta: palūkanų mažinimas pats savaime nėra klaida, tačiau laikas ir argumentai turi būti nepriekaištingi.

    Masachusetts Institute of Technology profesorius ir buvęs Kipro centrinio banko vadovas Athanasios Orphanides priminė, kad po pandemijos daugelis centrinių bankų netiksliai sukalibravo politiką. Dėl to infliacija ilgą laiką išliko gerokai aukštesnė, nei leidžia kainų stabilumo apibrėžimai.

    „Vertinant laikotarpį po pandemijos, daug centrinių bankų neteisingai sukalibravo politiką ir gavo infliaciją, gerokai viršijančią kainų stabilumo ribas“, – sakė Athanasios Orphanides.

    Jo teigimu, didžiausia rizika dabar yra ta, kad dalis institucijų apie pinigų politikos švelninimą ima galvoti per anksti. Toks sprendimas gali paskatinti infliacijos lūkesčius vėl kilti, o kainų spaudimą sugrąžinti į tikslinį lygį tuomet būtų gerokai sunkiau.

    Pasikartojantys šokai keičia taisykles

    Diskusijose pabrėžta, kad centriniams bankams sudėtinga ne tik parinkti palūkanų kryptį, bet ir išlaikyti patikimumą aplinkoje, kurioje šokai kartojasi dažniau. Pastaraisiais metais kainas veikė tiek pasiūlos grandinių sutrikimai, tiek energijos ir žaliavų svyravimai, tiek geopolitinės įtampos.

    Tarptautinio valiutos fondo atstovė Uzbekistane Koba Gvenetadze akcentavo, kad svarbu lyginti, kas per krizes veikė, o kas ne, ir dalytis patirtimi. Pasak jos, pandemija parodė, kad pasiūlos šokai ne visada būna trumpalaikiai, o jų įtaka infliacijai gali pasireikšti vėliau.

    „Iš COVID patirties išmokome, kad net jei pasiūlos šokai iš pradžių atrodo laikini, vėliau jie gali imti stipriau kelti infliaciją“, – sakė Koba Gvenetadze.

    Infliacijos tikslinimas ir patikimumas

    Athanasios Orphanides teigimu, infliacijos tikslinimas išlieka vienu efektyviausių pinigų politikos rėmų, kai ekonomikos signalai tampa neaiškūs. Idėja paprasta: aiškus infliacijos tikslas ir nuosekli komunikacija padeda stabilizuoti lūkesčius, o tai mažina kainų spiralės tikimybę.

    Uzbekistanas, kaip pristatyta konferencijoje, pastaraisiais metais taip pat juda link pilno infliacijos tikslinimo modelio, kartu įgyvendindamas platesnes rinkos reformas. Šalies centrinio banko pateiktais duomenimis, infliacija nuo beveik 20 proc. 2018 metais sumažėjo iki 5,5 proc. 2026 metų gegužę.

    Ne mažiau svarbi detalė yra lūkesčių pokytis: namų ūkių ir verslo infliacijos prognozės, kaip teigta, nuo maždaug 20 proc. vidurkio krito iki apie 10 proc. Tokie rodikliai laikomi kritiškais, nes infliacijos tikslinimas veikia tik tuomet, kai visuomenė patiki, kad kainų augimas bus suvaldytas.

    Mažėjanti dolarizacija signalizuoja pasitikėjimą

    Uzbekistano centrinis bankas kaip vieną iš patikimumo požymių išskyrė mažėjančią ekonomikos dolarizaciją. Pasak institucijos, indėliai užsienio valiuta sudaro apie 20 proc. bankų indėlių, kai anksčiau šis skaičius siekė beveik 50 proc.

    Tuo metu paskolų užsienio valiuta dalis, kaip skelbta, sumažėjo iki 37 proc., nuo 54 proc. anksčiau. Mažėjanti dolarizacija paprastai reiškia didesnį pasitikėjimą nacionaline valiuta ir leidžia palūkanų normoms veikti efektyviau per vietos finansų sistemą.

    Uzbekistano centrinio banko Pinigų politikos departamento vadovas Samigjon Inogamov pabrėžė, kad institucija reformas sieja su gilesne vietos finansų rinka, finansinės sąskaitos liberalizavimu ir kapitalo rinkos stiprinimu. Jo teigimu, infliacijos tikslui pasiekti planuojama išlaikyti griežtesnes pinigų politikos sąlygas, kad būtų stiprinamas patikimumas.

    Rinkoms tai svarbu ir platesniame kontekste: investuotojai vertina ne tik dabartinę palūkanų normą, bet ir centrinio banko gebėjimą laikytis deklaruojamų tikslų. Jei palūkanos mažinamos nesant tvaraus infliacijos lėtėjimo ir aiškių signalų apie kainų spaudimo išnykimą, pasitikėjimas gali greitai susvyruoti.

  • TVF įspėja: atsinaujinęs konfliktas Artimuosiuose Rytuose gali kelti kainas ir slopinti pasaulio augimą

    TVF įspėja: atsinaujinęs konfliktas Artimuosiuose Rytuose gali kelti kainas ir slopinti pasaulio augimą

    Tarptautinis valiutos fondas (TVF) perspėja, kad atsinaujinusi įtampa Artimuosiuose Rytuose gali tapti artimiausiu ir didžiausiu pavojumi pasaulio ekonomikos prognozėms. Fondo vertinimu, net ir trumpalaikiai karo veiksmai regione gali padidinti žaliavų kainų svyravimus, apsunkinti tiekimo grandines ir pabloginti finansavimo sąlygas.

    TVF pažymi, kad didžiausia rizika siejama su energijos ir kitų žaliavų rinka, nes bet koks tiekimo sutrikimas gali greitai persiduoti į transporto, gamybos ir maisto kainas. Šis poveikis ypač sustiprėja, kai verslas ir valstybės pradeda kaupti atsargas, o rinkos kainose įskaičiuoja didesnę geopolitinę riziką.

    Kas labiausiai paveiktų kainas?

    Fondas pabrėžia, kad atsinaujinęs konfliktas galėtų pratęsti kainų nepastovumą ne tik naftos ir dujų, bet ir trąšų bei logistikos sektoriuose. Tai reikštų didesnes sąnaudas maisto gamybai ir tiekimui, o žemų pajamų šalims toks šokas dažnai virsta dar didesniu pažeidžiamumu bei socialinių įtampų rizika.

    TVF taip pat atkreipia dėmesį į ribotą saugiklių kiekį: dalis šalių ankstesniais konflikto etapais jau buvo išleidusios strategines naftos atsargas, todėl nauji sutrikimai rinkoje gali būti juntami aštriau. Jei tiekimo trikdžiai užsitęstų, atsargų lygis kai kuriose valstybėse galėtų priartėti prie įtemptos situacijos ribos.

    Augimo prognozės ir infliacijos kryptis

    Atnaujintame vertinime TVF nurodo, kad pasaulio ekonomikos augimas 2026 metais galėtų siekti apie 3 proc., o 2027 metais – apie 3,4 proc. Tuo metu bendroji infliacija, TVF skaičiavimu, 2026 metais gali padidėti iki maždaug 4,7 proc., o 2027 metais mažėti iki maždaug 3,9 proc.

    TVF aiškina, kad santykinai lėtesnis augimas, palyginti su ankstesniais metais, atspindi karo poveikį ir su juo susijusį neapibrėžtumą. Investuotojams tai paprastai reiškia brangesnį skolinimąsi, didesnį atsargumą rizikingesnėse rinkose ir lėtesnį vartojimo bei investicijų atsigavimą.

    DI gali padėti, bet rizikos išlieka

    Fondas nurodo, kad dalį neigiamo geopolitinių sukrėtimų poveikio gali kompensuoti spartėjantis dirbtinio intelekto diegimas ir su juo susijusios investicijos. Jei DI plėtra virstų plačiai taikomu produktyvumo šuoliu, vidutiniu laikotarpiu pasaulio ekonomikos augimo potencialas galėtų stiprėti.

    Kartu TVF įspėja, kad per dideli lūkesčiai dėl DI pelningumo taip pat kelia riziką: jei rinkos įvertintų, jog produktyvumo nauda bus mažesnė, investicijos technologijų sektoriuje gali staigiai trauktis. Tokiu atveju galimas platesnis finansinių rinkų koregavimasis ir griežtesnės pasaulinės finansavimo sąlygos, kurios paveiktų ne vien technologijų įmones.