Tag: Vartotojų apsauga

  • JK kriptoverslams startuoja FCA vartai: paraiškos iki 2027 metų ir naujos taisyklės nuo spalio

    JK kriptoverslams startuoja FCA vartai: paraiškos iki 2027 metų ir naujos taisyklės nuo spalio

    Jungtinėje Karalystėje pradedamas naujas etapas kriptoturto rinkai: Finansinio elgesio institucija (FCA) atvėrė autorizacijos paraiškų teikimo procesą bendrovėms, kurios nori tęsti veiklą pagal būsimą reguliavimo režimą. Reguliuotojas nurodo, kad paraiškas būtina pateikti iki 2027 metų vasario 28 dienos, o naujos taisyklės įsigalios 2027 metų spalio 25 dieną.

    FCA sprendimas reiškia, kad rinkoje atsiranda aiškus terminas ir formalus kelias į leidimą veikti, kai į priežiūros lauką pateks platesnis kriptoturto paslaugų spektras. Tai apima ne tik prekybos ar sandorių vykdymo paslaugas, bet ir turto saugojimą, dalį su steikingu susijusių veiklų bei kitas su skaitmeniniu turtu susijusias paslaugas.

    Planuojamas režimas taip pat numato reikalavimus dėl kriptoturto priėmimo į prekybą ir informacijos atskleidimo, rinkos piktnaudžiavimo prevencijos, prudencinių standartų ir vartotojų apsaugos. FCA akcentuoja, kad vertinimo metu bus tikrinama, ar įmonė realiai pajėgi užtikrinti klientų turto apsaugą, rinkos vientisumą ir finansinį atsparumą.

    „Paraiškų vartų atvėrimas perkelia politiką į praktinį įgyvendinimą“, – sakė The Payments Association vadovė Emma Banymandhub.

    Reguliuotojas pabrėžia, kad autorizacija nebus formalumas, o įmonės turės įrodyti atitiktį nustatytiems kriterijams. Tai svarbu ir dėl to, kad iki šiol galiojusi registracija pagal pinigų plovimo prevencijos reikalavimus automatiškai nebus perkelta į naują FCA autorizacijos sistemą.

    Rinkos dalyviams tai siunčia aiškią žinutę: net ir jau veikiančios įmonės turėtų planuoti procesą kaip naują leidimų gavimo etapą, įsivertinti kontrolės priemones, kapitalo pakankamumą, rizikų valdymą ir vartotojų apsaugos praktiką. Tai ypač aktualu mažesnėms ar augančioms bendrovėms, kurioms nauji standartai gali pareikalauti papildomų investicijų į atitikties ir vidaus kontrolės funkcijas.

    FCA taip pat numato pereinamąją tvarką: įmonės, kurios pateiks paraišką per nustatytą langą, galės tęsti apibrėžtų kriptoturto paslaugų teikimą, įskaitant naujų klientų pritraukimą, kol paraiškos bus vertinamos. Vis dėlto tai galios tik tuo atveju, jei bus laikomasi pereinamojo laikotarpio sąlygų.

    Šis žingsnis atspindi platesnę tendenciją Europoje ir tarptautinėse rinkose, kai kriptoturto sektorius vis labiau priartinamas prie tradicinių finansinių paslaugų reguliavimo logikos. Reguliavimo tikslas paprastai yra sumažinti sukčiavimo ir rinkos manipuliavimo riziką, aiškiau apibrėžti atsakomybę už klientų turto saugojimą ir sustiprinti vartotojų informavimą apie rizikas.
  • „Finance Watch“ skambina pavojaus varpais: slapti triukai internete stumia žmones investuoti

    „Finance Watch“ skambina pavojaus varpais: slapti triukai internete stumia žmones investuoti

    Ne pelno organizacija „Finance Watch“ perspėja, kad bankų, prekybos platformų ir socialinių tinklų aplinkoje vis dažniau taikomi interneto dizaino sprendimai gali nepastebimai stumti žmones, įskaitant nepilnamečius, priimti jiems nenaudingus investicinius sprendimus. Organizacijos teigimu, tokios taktikos sustiprina skubos jausmą ir nukreipia dėmesį nuo realių rizikų.

    Ataskaitoje kaip dažniausi pavyzdžiai minimi investavimo patarimai, kuriuos dalija finansinių žinių ar atsakomybės stokojantys nuomonės formuotojai, taip pat madingų investicijų sąrašai, iš anksto parinktos investuojamos sumos ir laikmačiai. Šalia to akcentuojami ryškūs pirkimo mygtukai ar kiti sprendimai, skatinantys veikti greičiau, nei vartotojas spėja įvertinti pasekmes.

    Kaip buvo tiriama

    „Finance Watch“ išanalizavo 24 bankų, neobankų ir prekybos platformų svetaines bei programėles, taip pat 59 socialinių tinklų finansų nuomonės formuotojų turinį. Tyrimas apėmė Vokietiją, Ispaniją, Čekiją ir Vengriją, o pagrindinis dėmesys skirtas pasikartojantiems modeliams, kurie gali daryti įtaką pasirinkimams.

    Organizacija nurodo, kad kai kuriuose skaitmeniniuose kanaluose pelno siekis tampa svarbesnis už aiškų vartotojo informavimą, todėl rizika pateikiama mažiau matomose vietose. Tokie sprendimai ypač pavojingi pradedantiesiems, kurie neturi patirties, kaip vertinti investicinių produktų sudėtingumą.

    Grąža pabrėžiama, rizika paslepiama

    Ataskaitoje teigiama, kad potenciali grąža neretai išryškinama, o informacija apie rizikas nukeliama į mažiau pastebimas ar išskleidžiamas skiltis. Tai, pasak „Finance Watch“, gali sudaryti klaidingą įspūdį apie investicijų saugumą ir skatinti priimti sprendimus neįvertinus galimų nuostolių.

    „Potenciali grąža dažnai buvo išryškinama, o informacija apie rizikas pateikiama mažiau matomose ar išskleidžiamose skiltyse“, – teigiama „Finance Watch“ ataskaitoje.

    Organizacija ragina Europos Sąjungos politikos formuotojus imtis papildomų ribojimų ar draudimų manipuliatyvioms praktikoms. Pabrėžiama, kad sprendimai turėtų padėti vartotojams rinktis pagal savo poreikius ir rizikos toleranciją, o ne pagal platformų ar turinio kūrėjų komercinius interesus.

    Ko tikimasi iš Digital Fairness Act

    Europos Komisija iki metų pabaigos planuoja pristatyti Digital Fairness Act iniciatyvą, kuria siekiama geriau apsaugoti vartotojus nuo nesąžiningų ar manipuliatyvių praktikų internete. „Finance Watch“ tai vadina proga sutvarkyti rinką, kurioje skaitmeninis dizainas vis dažniau naudojamas elgsenai formuoti.

    „Būsimas Digital Fairness Act yra galimybė išvalyti rinką, kad vartotojų pasirinkimai atspindėtų jų poreikius ir rizikos toleranciją, o ne platformų ir nuomonės formuotojų pelno interesus“, – sakė „Finance Watch“ vyresnysis pareigūnas Peteris Norwoodas.

    Atskira ataskaitos kryptis – griežtesnis vadinamųjų finfluencerių veiklos reguliavimas. Organizacija siūlo riboti arba uždrausti jų vykdomą mažmeninių investicinių produktų reklamavimą, jei turinys pateikiamas kaip patarimai, bet realiai veikia kaip rinkodara.

    „Socialiniuose tinkluose finansų nuomonės formuotojai transliuoja milžiniškoms auditorijoms neturėdami kvalifikacijos ar įrodomos kompetencijos“, – rašoma „Finance Watch“ ataskaitoje.

    Ataskaitoje taip pat pabrėžiama finansinio raštingumo problema. Europos Komisija jau anksčiau yra nurodžiusi, kad ribotos finansinės žinios trukdo vartotojams suprasti produktų sąlygas, palyginti pasiūlymus ir įvertinti rizikas, ypač skaitmeninėje aplinkoje.

    Remiantis 2023 metais atlikta Eurobarometro apklausa, tik 18 proc. Europos Sąjungos gyventojų nurodė turintys aukštą finansinio raštingumo lygį. „Finance Watch“ teigimu, toks fonas sudaro palankias sąlygas manipuliacijoms, todėl reguliavimas ir švietimas turi eiti kartu.

  • Beveik 5 proc. į ES patenkančių prekių – klastotės: 83 mlrd. eurų šešėlis ir rizika jums

    Beveik 5 proc. į ES patenkančių prekių – klastotės: 83 mlrd. eurų šešėlis ir rizika jums

    83 mlrd. eurų šešėlinė rinka

    Į Europos Sąjungą patenkančių klastočių mastas išlieka didžiulis: vertinama, kad beveik 5 proc. importuojamų prekių yra padirbtos. Tai kasmet kainuoja teisėtai veikiančiam verslui dešimtis milijardų eurų, o nuostoliai jau siejami su maždaug 83 mlrd. eurų suma.

    Tyrėjai pabrėžia, kad ši rinka seniai peržengė prabangių rankinių ar laikrodžių ribas. Klastotės vis dažniau aptinkamos kasdienėse kategorijose, kurios tiesiogiai veikia vartotojų saugumą ir sveikatą.

    Uostuose ieškoma „paslėptų“ klastočių

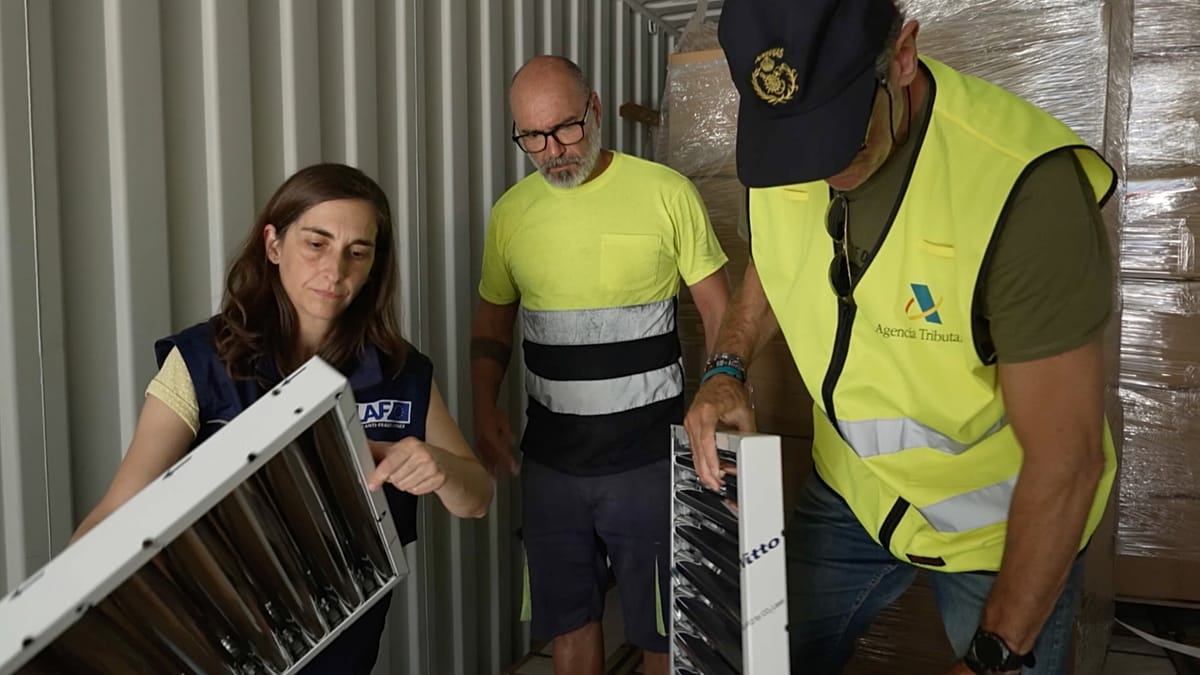
    Ispanijos Alikantės uoste pareigūnai kartu su Europos kovos su sukčiavimu tarnyba OLAF ir Ispanijos muitine tikrina jūrinius konteinerius, ieškodami padirbtų prekių. Tokie patikrinimai atliekami todėl, kad klastotės dažnai gabenamos sumaišytos su legaliomis siuntomis ir vizualiai atrodo įtikinamai.

    Pasak pareigūnų, neteisėta prekyba vis labiau primena gerai sustyguotą tarptautinį verslo modelį, kuriame išnaudojamos logistikos grandinės, elektroninė prekyba ir siuntų skaidymas į mažesnes partijas.

    Didžiausia grėsmė – ne piniginei

    Ekspertai įspėja, kad didžiausią pavojų kelia ne vien finansiniai nuostoliai, o rizika saugai. Ypač problematiškos automobilių detalės, nes padirbti komponentai gali būti nepraėję jokių privalomų bandymų, o gedimo kaina kelyje gali būti kritinė.

    Be automobilių dalių, klastojami ir elektronikos gaminiai, vaistai bei maisto produktai. Tokiose kategorijose pavojus gali būti sunkiai pastebimas iki tol, kol įvyksta incidentas, o žala gali paliesti ne vien pirkėją, bet ir jo aplinką.

    Institucijos pabrėžia ir kitą aspektą: pirkdami klastotes vartotojai neretai netiesiogiai finansuoja organizuotą nusikalstamumą. Pareigūnai sieja šias pajamas su platesniais nusikaltimais, įskaitant prekybą narkotikais ir žmonėmis, todėl ragina atsargiai vertinti neįtikėtinai pigius pasiūlymus.

    Specialistai pataria atkreipti dėmesį į pardavėjo patikimumą, kilmės dokumentus, garantijos sąlygas ir neįprastai mažą kainą. Kuo rizikingesnė prekės kategorija, tuo svarbiau rinktis oficialius tiekėjus, nes suklastoto gaminio pasekmės gali būti negrįžtamos.

  • Graikija užsimojo pristabdyti bankus: vartojimo paskoloms iki 100 000 eurų – naujos lubos

    Graikija užsimojo pristabdyti bankus: vartojimo paskoloms iki 100 000 eurų – naujos lubos

    Graikijos vyriausybė rengia teisės aktų pakeitimus, kuriais siekiama sustiprinti vartotojų apsaugą mažmeninės bankininkystės rinkoje. Pagrindinis siūlymas – nustatyti maksimalią galutinę grąžintiną sumą vartojimo paskoloms iki 100 000 eurų, į ją įskaičiuojant palūkanas ir visus mokesčius.

    Planą pristatė ministras pirmininkas Kyriakosas Mitsotakis, pabrėžęs, kad tikslas – apriboti piktnaudžiavimą ir sutarčių sąlygose paslepiamus kaštus. Jo teigimu, aiškesnės taisyklės turėtų sukurti sąžiningesnę sistemą tiek klientams, tiek skolintojams.

    Pagal siūlomą modelį bendra vartotojo grąžinama suma būtų „užrakinama“ taip, kad viršytų pasiskolintą kapitalą tik 30–50 proc. Tai reikštų, kad, pavyzdžiui, pasiskolinus 10 000 eurų, bendra suma su palūkanomis ir mokesčiais negalėtų peržengti 13 000–15 000 eurų ribos.

    Numatoma, kad didžiausias poveikis bus jaučiamas neužtikrintoms vartojimo paskoloms ir kredito kortelių skoloms, kur palūkanos ir papildomi mokesčiai paprastai būna didžiausi. Tokios finansavimo formos dažnai naudojamos kasdienėms išlaidoms ar netikėtiems pirkiniams, todėl rizika įsiskolinti sparčiai didėja.

    „Reikia sustabdyti praktiką, kai žmogus sužino tikrąją paskolos kainą tik įsigilinęs į smulkų šriftą“, – sakė Kyriakosas Mitsotakis.

    Kartu svarstomas ir 14 dienų apsisprendimo laikotarpis nuo sutarties pasirašymo, per kurį klientas galėtų atsisakyti įsipareigojimo. Tokia priemonė Europos Sąjungoje laikoma svarbia vartotojų apsaugos dalimi, nes sumažina skubotų sprendimų ir agresyvios rinkodaros poveikį.

    Iniciatyva pristatoma tuo metu, kai vartojimo kreditavimas Graikijoje po ilgų stagnacijos metų pamažu atsigauna. Po skolos krizės ir griežto finansų sektoriaus valymo bankai grįžo į stabilesnio pelningumo kelią, tačiau namų ūkiams skolinimosi kaina išlieka jautri tema.

    Viešojoje erdvėje Graikijoje ne kartą kelti klausimai dėl sudėtingų įkainių struktūrų, sunkiai suprantamų sutarčių sąlygų ir ribotos konkurencijos mažmeninėje bankininkystėje. Taip pat kritikuota, kad palūkanų normoms kylant bankai ne visada pakankamai greitai didino indėlių palūkanas, o dalį naudos išaugusių bazinių normų aplinkoje pasiliko sau.

    Vyriausybės planas rodo platesnę Europos tendenciją ieškoti griežtesnių vartotojų apsaugos saugiklių kreditavimo rinkoje, ypač kai namų ūkių biudžetą spaudžia brangus skolinimasis ir augančios pragyvenimo išlaidos. Galutiniai siūlymo parametrai dar turės būti įtvirtinti teisės aktuose, tačiau kryptis aiški – daugiau skaidrumo ir aiškesnės lubos tam, kiek paskola gali realiai kainuoti.

  • Buvusiam „Celsius“ vadovui Alexui Mashinsky skirta 9 mln. eurų bauda ir viso gyvenimo draudimas kripto rinkoje

    Buvusiam „Celsius“ vadovui Alexui Mashinsky skirta 9 mln. eurų bauda ir viso gyvenimo draudimas kripto rinkoje

    JAV Federalinė prekybos komisija pateikė susitarimą su buvusiu kriptovaliutų skolinimo platformos „Celsius“ vadovu Alexu Mashinsky: jam skirta 9 mln. eurų bauda ir nuolatinis draudimas veikti kripto bei finansinių paslaugų sektoriuose.

    Komisijos kreipimasis pateiktas Niujorko pietinės apygardos federaliniam teismui. Kartu numatytas ir daug didesnis, maždaug 4,3 mlrd. eurų dydžio sprendimas, susietas su vartotojų patirtais nuostoliais po „Celsius“ žlugimo 2022 metais.

    Didžioji šios sumos dalis sustabdyta, todėl realiai mokėtina suma siekia apie 9 mln. eurų. Vis dėlto dokumentuose pažymima, kad ši išimtis negaliotų, jei vėliau paaiškėtų, jog A. Mashinsky nuslėpė reikšmingą turtą ar pateikė klaidinančią informaciją apie savo finansinę padėtį.

    Be piniginės sankcijos, susitarimas draudžia A. Mashinsky reklamuoti, siūlyti ar platinti produktus, susijusius su turto indėliais, keitimu ar investavimu. Tokie ribojimai signalizuoja griežtėjančią JAV institucijų liniją kripto paslaugų teikėjams, ypač tiems, kurie klientams žadėjo saugumą ir dideles grąžas.

    FTC teigimu, „Celsius“ vadovybė, įskaitant A. Mashinsky, vykdė klaidinančią rinkodarą, susijusią su kripto skolinimo ir turto saugojimo paslaugomis. Susitarime taip pat numatyti išplėsti ataskaitų teikimo ir dokumentų saugojimo reikalavimai, galintys galioti iki 18 metų.

    A. Mashinsky jau atlieka 12 metų laisvės atėmimo bausmę po to, kai pripažino kaltę dėl sukčiavimo, susijusio su žaliavų rinka, ir dėl schemos, kuria, anot kaltinimo, buvo manipuliuojama „Celsius“ žetono CEL kaina. Prokurorai šią bylą įvardijo kaip vieną didžiausių sukčiavimo atvejų kripto sektoriuje, o teismas akcentavo, kad dalis nukentėjusiųjų prarado gyvenimo santaupas.

    „Celsius“ atvejis tapo vienu ryškiausių perspėjimų apie rizikas, kai kripto platformos veikė panašiai kaip bankai, tačiau be bankams taikomų saugiklių. Pastaraisiais metais reguliuotojai vis dažniau pabrėžia, kad aukštos palūkanos už indėlius ar skolinimą dažnai reiškia didesnę riziką, o vartotojų apsauga šioje rinkoje ilgą laiką buvo fragmentiška.