Tag: Visa

  • „Circle“ paleido „Arc“ pagrindinį tinklą: tarp validatorių „BlackRock“ ir „Visa“, nukaldinta 10 mlrd. ARC

    „Circle“ paleido „Arc“ pagrindinį tinklą: tarp validatorių „BlackRock“ ir „Visa“, nukaldinta 10 mlrd. ARC

    „Circle“ trečiadienį atvėrė viešą „Arc“ pirmojo sluoksnio blokų grandinės pagrindinį tinklą. Starto dieną tinkle jau veikia nauja „Aave V4“ skolinimo rinka, taip pat integruotos „Morpho“ ir „Uniswap“ paslaugos, o bendrai pristatoma daugiau nei 100 programų.

    Pasak bendrovės, prie paleidimo prisidėjo daugiau nei 100 institucinių ir ekosistemos kūrėjų. „Arc“ pozicionuojamas kaip infrastruktūra, skirta mokėjimams ir finansinėms paslaugoms, kur svarbiausi kriterijai yra greitas atsiskaitymas ir nuspėjami mokesčiai.

    „Arc“ viešasis bandomasis tinklas startavo 2025 metais spalį ir per mažiau nei metus, „Circle“ teigimu, apdorojo daugiau nei 700 mln. transakcijų. Pagrindiniame tinkle komisiniai mokesčiai mokami USDC, o transakcijų galutinis patvirtinimas, anot bendrovės, užtrunka mažiau nei sekundę.

    Tinklas suderinamas su EVM, todėl esami „Solidity“ išmanieji kontraktai gali būti perkelti su mažesniais techniniais pakeitimais. Tai leidžia „Arc“ iš karto pritraukti kūrėjus, kurie jau dirba su EVM ekosistema.

    „Arc yra reikšmingiausias „Circle“ paleidimas nuo pat USDC atsiradimo: kuriame tinklą ekonomikai, kuriai reikia infrastruktūros, kuri niekada neužsidaro ir atsiskaito per mažiau nei sekundę“, – sakė „Circle“ vadovas Jeremy Allaire.

    „Circle“ anksčiau įvardijo steigiamuosius validatorių partnerius, tarp kurių minimi „BlackRock“ ir „Visa“, taip pat kitos didžiosios finansų rinkos institucijos. Įsitraukimas planuojamas etapais, o „Circle“ pabrėžia, kad toks modelis skirtas didinti pasitikėjimą ir sudaryti sąlygas instituciniam naudojimui.

    „Circle“ ir DTCC taip pat planuoja sudaryti prielaidas DTC saugomų aktyvų tokenizacijai „Arc“ tinkle, o pradžią numato 2027 metų antrąjį pusmetį. Tokie projektai rinkoje vertinami kaip bandymas suartinti tradicinę vertybinių popierių infrastruktūrą ir viešą blokų grandinę.

    Šią savaitę JAV buvo nukaldintas visas pradinis 10 mlrd. ARC žetonų kiekis. „Circle“ pabrėžia, kad tai yra techninis etapas, o ne pažadas žetonus nedelsiant platinti viešai, nes įmonė svarsto perėjimą nuo proof of authority prie proof of stake 2027 metais.

    ARC, bendrovės teigimu, turėtų veikti kaip koordinavimo mechanizmas saugumui, naudingumui ir valdymui, o USDC išlieka valiuta komisiniams mokesčiams mokėti. Kitaip tariant, vartotojo mokesčių patirtis siejama su stabilia moneta, o tinklo valdymo ir paskatų sluoksnis atskiriamas.

    Į „Arc“ integruotas „Circle“ mokėjimų tinklas ir „StableFX“ paslauga, palaikanti visą parą vykdomą valiutų keitimą ir atsiskaitymą. Tarp palaikomų stabilių monetų minimos EURC ir kitos su skirtingomis valiutomis susietos priemonės, o prekybai ir skolinimui pristatomi ir tokenizuoti fondai, tarp jų „BlackRock“ BUIDL bei „Circle“ USYC.

    Privatumo funkcijos tinkle dar nėra pilnai įjungtos, tačiau „Circle“ teigia dirbanti su konfidencialiomis transakcijomis ir balansais, kur prieiga būtų suteikiama autorizuotoms šalims. Tikslas – sudaryti sąlygas bankams ir įmonėms naudoti viešą blokų grandinę iždo, prekybos ir konfidencialių mokėjimų scenarijams.

    Kūrėjams pristatyti du įrankiai: „Arc Studio“ ir „Arc App Kits“. „Arc Studio“ apibūdinamas kaip DI programavimo agentas, galintis generuoti išmaniųjų kontraktų ir programėlių kodą, o „Arc App Kits“ yra SDK, apimantis mokėjimus, keitimus, įnešimus ir pajamingumo sprendimus.

    „Circle“ taip pat kuria „AgentVM“ aplinką, kuri, bendrovės teigimu, leistų DI agentams dirbti su jautriais duomenimis apsaugotame režime. Ateities plane minimas atskiras mokėjimų režimas, orientuotas į daugiau nei 100 000 transakcijų per sekundę, ir platesnės postkvantinės apsaugos, o „Arc“ jau palaiko postkvantinius parašus.
  • „Ramp“ startuoja Jungtinėje Karalystėje: siūlo DI žetonų išlaidų valdymą ir plečia klientų ratą

    „Ramp“ startuoja Jungtinėje Karalystėje: siūlo DI žetonų išlaidų valdymą ir plečia klientų ratą

    JAV išlaidų valdymo startuolis „Ramp“ oficialiai pradėjo veiklą Jungtinėje Karalystėje ir tai yra pirmasis bendrovės žingsnis už Šiaurės Amerikos ribų. Įmonė siekia pritraukti daugiau vietos startuolių ir augančių bendrovių, siūlydama vienoje platformoje sutelktas finansų ir pirkimų funkcijas.

    Plėtrą į Europą sustiprino anksčiau šiais metais įvykęs Švedijos mokėjimų infrastruktūros bendrovės „Billhop“ įsigijimas. Šis sandoris „Ramp“ suteikė galimybę veikti su reikalingais mokėjimų reguliavimo leidimais tiek Jungtinėje Karalystėje, tiek Europos Sąjungoje.

    „Ramp“ save pozicionuoja kaip viskas viename sprendimą, apimantį mokėjimus, įmonių korteles, tiekėjų valdymą, pirkimus, komandiruočių užsakymus ir automatizuotą buhalteriją. Bendrovė turi biurus Londone ir Švedijoje, o anksčiau jau buvo išsiplėtusi į Kanadą.

    Konkurencija ir auganti rinka

    Jungtinėje Karalystėje „Ramp“ tenka varžytis su kitu JAV startuoliu Brex, kuris taip pat stiprina pozicijas šiame regione. Europoje išlaidų valdymo rinkoje įsitvirtinę ir kiti žaidėjai, įskaitant Spendesk, Payhawk bei Pleo, todėl kova vyksta ne tik dėl kainos, bet ir dėl integracijų bei ataskaitų kokybės.

    „Ramp“ teigia, kad jos klientų bazė išaugo iki daugiau nei 70 000 organizacijų, o tarp minimų vardų yra Visa, Uber ir Spotify. Jungtinėje Karalystėje bendrovė klientus pradėjo prijungti dar vasarą, o tarp pirmųjų naudotojų įvardijama „ElevenLabs“ ir JK CRM bendrovė „Attio“.

    DI išlaidos kaip nauja biudžeto eilutė

    Vienas ryškiausių „Ramp“ akcentų yra DI žetonų išlaidų valdymas ir analizė, skirta įmonėms, kurios moka už naudojimu pagrįstas DI paslaugas. Bendrovė tvirtina, kad DI išlaidos jos klientų portfelyje nuo 2025 metų birželio išaugo maždaug 21 kartą, o tai rodo, jog finansų komandoms vis dažniau reikia atskiro matomumo sluoksnio šiai kategorijai.

    „Žetonų išlaidos elgiasi kitaip nei bet kuri ankstesnė biudžeto eilutė: jos priklauso nuo naudojimo, gali svyruoti kasdien ir yra išskaidytos per tiekėjus, modelius, komandas, projektus ir API raktus, todėl finansams sunku suprasti, kas iš tiesų vyksta“, – sakė „Ramp“ atstovai.

    „Ramp“ teigia galinti suskaidyti kaštus pagal modelius ir komandas, kad finansų padaliniai lengviau vertintų, kur ir kodėl auga DI sąnaudos. Jungtinėje Karalystėje įmonė taip pat bendradarbiauja su Visa, siekdama pasiūlyti įmonių korteles, sujungiant „Ramp“ išlaidų valdymo įrankius su Visa mokėjimų tinklu.

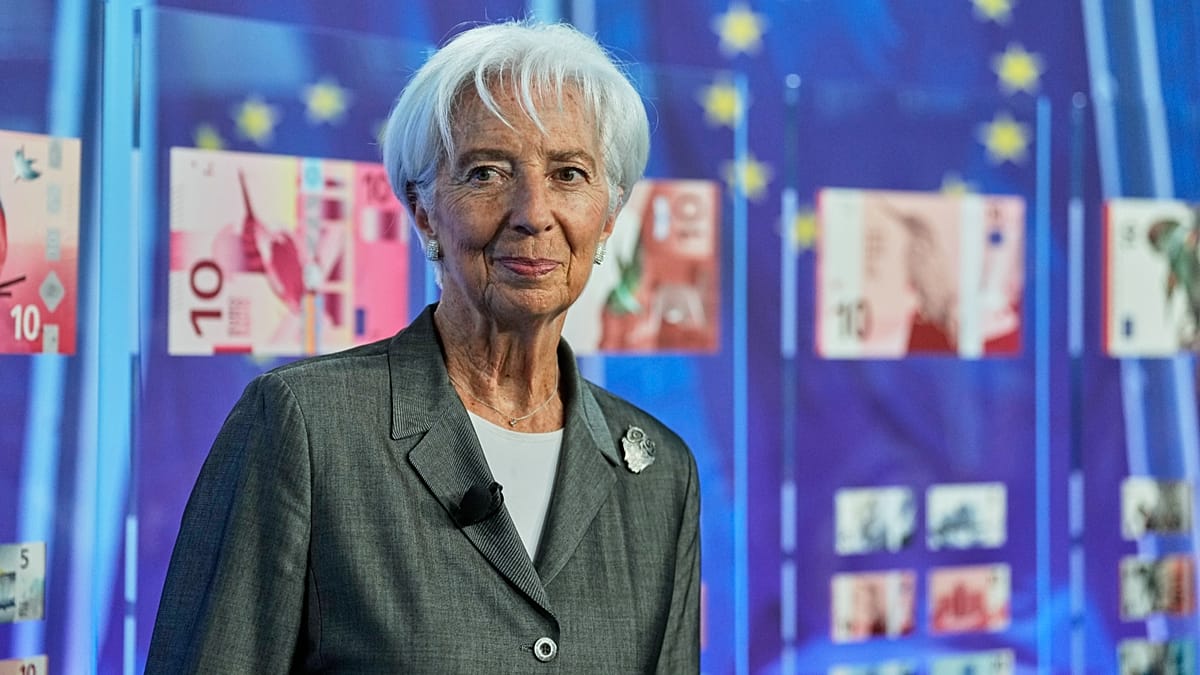
  • ECB ragina balsuoti dėl naujų eurų banknotų: 9 mln. jau pasirinko, terminas – visai čia pat

    ECB ragina balsuoti dėl naujų eurų banknotų: 9 mln. jau pasirinko, terminas – visai čia pat

    Kas keisis eurų banknotuose?

    Europos Centrinis Bankas (ECB) kviečia Europos gyventojus įvertinti ir išsirinkti būsimų eurų banknotų dizainus, kol vieša apklausa dar atvira. Pasak ECB, savo nuomonę jau išsakė daugiau nei 9 mln. žmonių, tačiau balsų laukiama dar daugiau.

    Apklausoje siūloma rinktis iš 10 atrinktų dizaino variantų, suskirstytų į dvi kryptis: Europos kultūrą ir upes bei paukščius. Skirtingai nei dabartinėse kupiūrose, kuriose vyrauja architektūros motyvai, nauji pasiūlymai ryškiau akcentuoja gamtą ir kultūros simbolius.

    Kada galime pamatyti naujas kupiūras?

    ECB pabrėžia, kad apklausos rezultatai padės suprasti visuomenės lūkesčius, tačiau galutinį sprendimą priims ECB Valdančioji taryba. Sprendimo laukiama apie 2026 metų pabaigą, o pačios kupiūros būtų kuriamos dar kelerius metus.

    Prognozuojama, kad nauji banknotai į apyvartą būtų įvedami palaipsniui, o realiausia pradžia siejama su 2029 metais. Toks terminas įprastas dėl dizaino finalizavimo, apsaugos priemonių kūrimo, gamybos ir logistikos etapų.

    Kodėl ECB primena, kad grynieji išlieka?

    Nors atsiskaitymai kortelėmis ir skaitmeniniais sprendimais auga, ECB siunčia aiškią žinutę, kad grynieji pinigai išlieka svarbia mokėjimų ekosistemos dalimi. ECB valdybos narys Piero Cipollone priminė, kad grynieji kasdien naudojami milijonų žmonių ir padeda užtikrinti pasirinkimo laisvę.

    „Grynieji pinigai nėra vien praeities palikimas. Jie yra kasdienio gyvenimo dalis milijonams europiečių“, – sakė Piero Cipollone.

    ECB nurodo, kad apyvartoje yra daugiau nei 31 mlrd. eurų banknotų, o jų kiekis, vertinant ilgalaikę kryptį, kasmet auga apie 3 proc. Taip pat apyvartoje yra per 150 mlrd. eurų monetų.

    Grynieji, skaitmeninis euras ir mokėjimų saugumas

    ECB banknotų atnaujinimą sieja ir su platesne mokėjimų strategija, kurioje numatomas skaitmeninio euro projektas. Skaitmeninis euras būtų centrinio banko pinigai skaitmenine forma, skirti papildyti, o ne pakeisti grynuosius.

    ECB teigimu, skaitmeninis euras būtų pritaikytas tiek internetiniams, tiek neprisijungus vykstantiems atsiskaitymams, išlaikant aukštą privatumo lygį. Jei derybos dėl teisinio reguliavimo Briuselyje būtų baigtos iki 2026 metų pabaigos, skaitmeninis euras teoriškai galėtų būti išleistas apie 2029 metais.

    Dar viena ECB strategijos priežastis yra Europos siekis mažinti priklausomybę nuo už Europos ribų esančios mokėjimų infrastruktūros. ECB duomenimis, „Visa“ ir „Mastercard“ sudaro 61 proc. kortelių mokėjimų euro zonoje, o beveik visos tarpvalstybinės kortelių operacijos taip pat priklauso šioms sistemoms.

  • „MoneyGram“ Kolumbijoje pristatė stabilia moneta paremtą „Visa“ kortelę: kaip ji veiks kasdien

    „MoneyGram“ Kolumbijoje pristatė stabilia moneta paremtą „Visa“ kortelę: kaip ji veiks kasdien

    Tarptautinė pinigų perlaidų bendrovė „MoneyGram“ pristatė pirmąją savo „Visa“ kortelę, paremtą stabilia moneta, ir startui pasirinko Kolumbiją. Bendrovė teigia, kad kortelė leis klientams laikyti stabilaus dolerio vertės balansą ir atsiskaityti visur, kur priimama „Visa“.

    Kortelė veikia skaitmeniniu formatu „MoneyGram“ programėlėje: joje galima užsisakyti kortelę, valdyti likutį, sekti išlaidas ir pridėti kortelę prie mobiliųjų piniginių atsiskaitymams internetu bei bekontakčiams mokėjimams. Įmonė pabrėžia, kad tai nėra tradicinė banko sąskaita, todėl produktas pozicionuojamas kaip stabilia moneta paremtas, o ne įprasta debeto kortelė.

    Pradžioje kortelė palaiko „USDC“ stabiliają monetą, o netolimoje ateityje planuojama įdiegti ir pačios „MoneyGram“ išleistą doleriui pririštą stabiliają monetą „MGUSD“. Pastaroji sukurta naudojimui bendrovės mokėjimų tinkle ir, įmonės vertinimu, turėtų papildyti jau veikiančius kriptovaliutų bei grynųjų pinigų keitimo scenarijus.

    Vienas svarbiausių pažadų klientams yra patogus kelias nuo skaitmeninio balanso iki grynųjų pinigų. „MoneyGram“ nurodo, kad vartotojai galės pervesti lėšas iš savo „MoneyGram“ balanso ir atsiimti vietinę valiutą artimiausiame „MoneyGram“ aptarnavimo taške, priklausomai nuo vietos taisyklių ir paslaugų prieinamumo.

    Šis žingsnis tęsia „MoneyGram“ kryptį, pradėtą dar 2021 metais, kai bendrovė ėmė bendradarbiauti su „Stellar“ plėtros fondu, kad palaikytų grynųjų pinigų keitimą į „USDC“ ir atgal per savo tinklą. Dabar, plečiantis stabiliosioms monetoms ir jų naudojimui kasdieniuose atsiskaitymuose, mokėjimų sektorius vis dažniau ieško sprendimų, sujungiančių blokų grandinių infrastruktūrą ir įprastą kortelių priėmimo tinklą.

    Kortelė sukurta kartu su „Rain“, kuri teikia stabiliosioms monetoms pritaikytą mokėjimų infrastruktūrą kortelių programoms, taip pat panaudotos „Crossmint“ piniginės galimybės ir „Stellar“ tinklas. Bendrovė kol kas neatskleidžia, ar ateityje planuoja plėtrą į kitus tinklus, tačiau patvirtina, kad Kolumbija yra pirmoji aktyvi rinka, o toliau numatoma plėtra Lotynų Amerikoje.

    Norint gauti kortelę, klientams reikės atitikti aktyvios rinkos kriterijus ir užbaigti tapatybės patvirtinimo procedūras, kurios paprastai taikomos finansinėms paslaugoms. „MoneyGram“ taip pat planuoja vėliau pasiūlyti fizinę kortelės versiją, kuri būtų aktuali grynųjų pinigų išėmimui bankomatuose ir atsiskaitymams vietose, kur skaitmeninės kortelės dar nėra plačiai naudojamos.

    „MoneyGram“ nurodo turinti daugiau nei 60 milijonų aktyvių klientų ir beveik 500 000 aptarnavimo vietų daugiau nei 200 šalių ir teritorijų. Jei stabilia moneta paremtos kortelės modelis pasiteisins, tai gali tapti dar vienu kanalu, kaip perlaidų bendrovės bando pereiti nuo vienkartinių pervedimų prie kasdienio vartotojų mokėjimų įpročių.

  • „Visa“ stabiliųjų monetų atsiskaitymai pasiekė 20 mlrd. eurų tempą per metus: kas stumia augimą

    „Visa“ stabiliųjų monetų atsiskaitymai pasiekė 20 mlrd. eurų tempą per metus: kas stumia augimą

    „Visa“ skelbia, kad jos tinkle vykdomų atsiskaitymų stabiliomis monetomis apimtys pasiekė daugiau nei 20 mlrd. eurų metinį tempą. Bendrovės vertinimu, tai yra daugiau nei 15 kartų didesnis rezultatas nei prieš metus, o augimą labiausiai skatina su stabiliomis monetomis susietos mokėjimo kortelių programos.

    Pasak „Visa“, per bendrovės finansinių metų antrąjį ketvirtį pasaulyje veikė daugiau nei 160 kortelių programų, susietų su stabiliomis monetomis. Mokėjimų apimtys tokiose programose, lyginant su tuo pačiu laikotarpiu prieš metus, išaugo beveik 200 proc.

    Kas už to slypi?

    Bendrovė aiškina, kad spartėjant kasdieniams atsiskaitymams kortelių leidėjams atsiranda apyvartinio kapitalo poreikis. Jie privalo vykdyti kasdienius atsiskaitymo įsipareigojimus dar iki tol, kol iš kortelių turėtojų surenkami pinigai, o tradiciniai finansavimo modeliai ne visada patogūs mažesnėms ar ankstyvos stadijos programoms.

    „Visa“ teigimu, daliai programų per dieną reikia tik kelių milijonų eurų, tačiau atsiskaitymai vyksta kasdien, todėl įprastos didesnės apimties finansavimo priemonės tampa mažiau ekonomiškos. Dėl to kai kurie projektai, anot bendrovės, labiau ribojami ne paklausos ar tinklo infrastruktūros, o galimybės gauti būtent jų veikimo modeliui pritaikytą apyvartinį kapitalą.

    Sprendimas: kreditavimas su automatika

    „Visa“ pateikia pavyzdį, kaip „Credit Coop“ kartu su „Visa“ sukūrė stabiliomis monetomis denominuotą atnaujinamą kredito liniją, užtikrintą atsiskaitymų gautinomis sumomis. Šio modelio esmė ta, kad finansavimas dydžiu siejamas su kasdieniais „Visa“ atsiskaitymo failais, o grąžinimai automatizuojami pasitelkiant „Credit Coop“ „Spigot“ išmaniąją sutartį.

    Bendrovė taip pat nurodo, kad dalyvių skolinimosi kaštai mažėjo iki 30 proc., augant skolintojų skaičiui, kurie finansuoja tokio tipo priemones. Tai signalizuoja, kad rinka pamažu pradeda vertinti tokius srautus kaip prognozuojamus ir tinkamus struktūruotam kreditavimui.

    Pavyzdžiai ir mastas

    Nuo 2023 metų rugpjūčio „Rain“, turinti „Visa“ pagrindinio nario statusą, naudojasi šia priemone kasdieniams atsiskaitymo įsipareigojimams finansuoti. „Visa“ teigimu, per šį laikotarpį „Rain“ finansavo apie 2 mlrd. eurų, užfiksuota daugiau nei 2 000 skolinimosi ir daugiau nei 7 000 grąžinimo įvykių blokų grandinėje, o įsipareigojimų nevykdymo atvejų nebuvo.

    „Visa“ taip pat mini kelionių kortelių leidėją „Karta“, kuris, pasinaudojęs „Credit Coop“ finansavimu, plėtė veiklą ir 2026 metų birželį pritraukė apie 120 mln. eurų. Šią sumą sudarė maždaug 13 mln. eurų A serijos investicija ir apie 107 mln. eurų institucinė kredito priemonė.

    „Credit Coop“ platformos mastas, anot „Visa“, nuo 2023 metų viršijo 2,5 mlrd. eurų sukauptos finansuotos apimties. Įmonė nurodo daugiau nei 3 000 skolinimosi ir daugiau nei 9 000 grąžinimo įvykių, įvykdytų blokų grandinėje, o integracija su atsiskaitymo duomenimis gali įgalinti ir tos pačios dienos finansavimą pagal grynąją mokėtiną sumą kiekvienam ciklui.

  • Italija stumia naują skaitmeninio euro taisyklę: už pirkinius iki 10 eurų – jokio mokesčio?

    Italija stumia naują skaitmeninio euro taisyklę: už pirkinius iki 10 eurų – jokio mokesčio?

    Italija derybose Briuselyje siūlo įtvirtinti išimtį: už skaitmeninio euro mokėjimus iki 10 eurų prekybininkams būtų taikomi nuliniai arba beveik nuliniai mokesčiai. Pasak su situacija susipažinusių šaltinių, ši idėja pirmiausia skirta apsaugoti smulkųjį verslą nuo papildomų kaštų.

    Skaitmeninis euras kuriamas kaip papildoma atsiskaitymo priemonė greta grynųjų, o sprendimas dėl jo įvedimo priklausys nuo to, ar bus priimtas reikalingas ES reguliavimas. Europos Centrinis Bankas yra nurodęs, kad technologiškai siektų būti pasirengęs galimam pirmajam išleidimui apie 2029 metus.

    Kas slepiasi už mokesčių klausimo

    Didžiausias ginčas derybose susijęs su vadinamuoju kompensavimo modeliu, tai yra kaip mokesčiai ir sąnaudos būtų paskirstytos tarp bankų, mokėjimų paslaugų teikėjų ir prekybininkų. Kadangi skaitmeninis euras turėtų teisėtos mokėjimo priemonės statusą, daugeliu atvejų prekybininkai privalėtų jį priimti, todėl mokesčių dydis tampa ypač jautrus.

    Vienas ES diplomatinių šaltinių teigė, kad svarstomas labai žemas aptarnavimo mokesčio „lubų“ variantas, o reali baigtis gali būti ir nulinis tarifas mažos vertės pirkiniams. Tokia schema, anot jo, supaprastintų visą modelį ir sumažintų riziką mažiausioms įmonėms.

    „Siūloma nustatyti prekybininko aptarnavimo mokesčio ribą mažos vertės mokėjimams, ypač smulkiesiems prekybininkams, bet esame atviri ir nulinio tarifo sprendimui, nes praktikoje tai galėtų būti galutinis rezultatas“, – sakė ES diplomatinis šaltinis.

    Kodėl akcentuojamas smulkusis verslas

    Diskusijų fonas paprastas: maži prekybininkai paprastai turi silpnesnes derybines pozicijas, todėl už kortelių atsiskaitymus neretai moka daugiau nei stambieji. Europos Centrinio Banko analizė yra nurodžiusi, kad smulkiesiems mokesčiai gali būti kelis kartus didesni, nes jie neturi masto efekto ir derasi individualiai.

    Mokesčių klausimas siejamas ir su platesne ES kryptimi mažinti priklausomybę nuo JAV mokėjimų schemų, tokių kaip „Visa“ ir „Mastercard“. Skaitmeninis euras šioje strategijoje įvardijamas kaip viena priemonių didinti Europos mokėjimų sistemos savarankiškumą ir atsparumą.

    Kada laukti sprendimų

    Pagal derybų dokumentus, pradinis mokesčių modelis galėtų būti laikinas, kad būtų surinkta pakankamai duomenų apie realias sąnaudas ir rinkos poveikį. Europos Audito Rūmai anksčiau yra pabrėžę, kad ES institucijoms trūko patikimų duomenų apie prekybininkų mokesčius ir kaštus, todėl laikina schema gali būti pasirinkta kaip tarpinis sprendimas.

    Artimiausiu metu pasiūlymą vertins ES valstybių narių atstovai, Europos Parlamentas ir Europos Komisija. Kita derybų sesija Briuselyje numatyta rugsėjo 10 dieną, kur tikimasi detaliau susitarti dėl mokesčių ribų ir kitų techninių parametrų, įskaitant skaitmeninio euro laikymo limitus.

  • Dunamu ir „Visa“ susitarė dėl stabiliųjų monetų ir DI: svarstoma „Open Standard“ kuriama OUSD

    Dunamu ir „Visa“ susitarė dėl stabiliųjų monetų ir DI: svarstoma „Open Standard“ kuriama OUSD

    Pietų Korėjos kriptovaliutų biržos „Upbit“ valdytoja „Dunamu“ paskelbė pasirašiusi strateginę partnerystę su „Visa“. Bendrovės žada kartu kurti naujas finansines paslaugas, paremtas stabiliomis monetomis ir dirbtiniu intelektu, daugiausia dėmesio skirdamos mokėjimams ir perlaidoms.

    Pranešime nurodoma, kad „Dunamu“ skaitmeninio turto technologijos bus derinamos su „Visa“ pasauliniu mokėjimų tinklu. Pagrindinės kryptys apima stabiliomis monetomis paremtus atsiskaitymus, tarpvalstybines perlaidas ir DI sprendimus, kurie galėtų automatizuoti dalį finansinių veiksmų, tačiau išlaikant atitiktį reguliavimui.

    Ko ieškoma stabilių monetų rinkoje

    Partnerystės tikslas siejamas su saugesniu, skaidresniu ir lengviau suderinamu skaitmeninio turto naudojimu. „Visa“ ir „Dunamu“ akcentuoja siekį stabilių monetų sprendimus priartinti prie įprastos mokėjimų infrastruktūros, kad jie veiktų ne kaip atskira ekosistema, o kaip integruota mokėjimų grandinės dalis.

    „Dunamu“ taip pat išskyrė, kad bendradarbiavimo rėmuose bus vertinamos skirtingos stabilios monetos, įskaitant „Open Standard“ kuriamą „Open USD“ (OUSD). Pasak bendrovės atstovo, OUSD laikoma vienu iš kelių projektų, kurie šiuo metu analizuojami galimam pritaikymui.

    DI kryptis: agentinė prekyba

    DI dalyje numatoma nagrinėti vadinamąją agentinę prekybą, kai DI agentas gali surasti prekes ar paslaugas ir atlikti pirkimo bei apmokėjimo veiksmus vartotojo vardu. Tokie modeliai finansų sektoriuje vertinami kaip kita automatizacijos banga, tačiau paprastai reikalauja aiškių vartotojo sutikimo, rizikų valdymo ir atsakomybės taisyklių.

    „DI, stabilios monetos ir žetonizacija yra pagrindinės tendencijos, kurios pakeis finansų ir prekybos veikimą. Bendradarbiaudami su „Visa“ sujungsime skaitmeninį turtą su esamais finansais ir sukursime naują pasaulinę finansinę patirtį, kurią vartotojai pajus“, – sakė „Dunamu“ vadovas Oh Kyung-seok.

    Kodėl tai svarbu Pietų Korėjai ir rinkai

    Naujiena pasirodė augant didžiųjų mokėjimų tinklų dėmesiui stabilių monetų temai, ypač tarpvalstybinėms perlaidoms, kur tradicinės grandinės dažnai būna brangesnės ir lėtesnės. „Dunamu“ atstovas pabrėžė, kad bendrovė nesiekia iš anksto pasirinkti vienos konkrečios stabilios monetos ir orientuojasi į atvirą struktūrą, kuri galėtų sujungti skirtingus sprendimus su finansų ir mokėjimų infrastruktūra.

    Kartu tai rodo, kad rinkoje įsitvirtina praktinis požiūris: prieš diegiant sprendimus vertinami paklausos signalai, reguliacinė aplinka, technologinis stabilumas ir tinkamumas realiems mokėjimų scenarijams. Būtent nuo šių kriterijų priklausys, ar „Dunamu“ ir „Visa“ pasirinkimai peraugs į konkrečius produktus vartotojams ir verslui.

  • Sirijos lyderis Damaske sumokėjo kava „Visa“ kortele: ką tai reiškia šalies ekonomikai?

    Sirijos lyderis Damaske sumokėjo kava „Visa“ kortele: ką tai reiškia šalies ekonomikai?

    Sirijos valdžia šią savaitę pasirinko simbolinį gestą, kuriuo siekia parodyti šalies sugrįžimą į tarptautinę finansų sistemą. Oficialiuose kanaluose paskelbtame vaizdo įraše Sirijos prezidentas Ahmedas al Sharaa Damaske už kavą atsiskaitė „Visa“ kortele, šalia būnant centrinio banko vadovui Mohammedui Safwatui Raslanui.

    Vaizdo įrašas pristatytas kaip ženklas, kad po JAV sprendimų Sirijos bankams atsiveria kelias į platesnes tarptautines atsiskaitymų ir korespondentinės bankininkystės galimybes. Tai ypač svarbu šaliai, kuri ilgus metus buvo praktiškai atskirta nuo įprastų tarptautinių mokėjimų kanalų.

    „Daugiau nei 15 metų toks paprastas atsiskaitymas buvo neįmanomas“, – teigiama prie įrašo pridėtame valdžios komentare.

    Kas pasikeitė JAV politikoje?

    JAV Valstybės departamentas atšaukė Sirijos įtraukimą į valstybių, remiančių terorizmą, sąrašą. Šis statusas buvo taikomas nuo 1979 metų ir, net kai dalis kitų ribojimų jau buvo švelninti, toliau veikė kaip stiprus atgrasymo veiksnys tarptautiniams bankams ir investuotojams.

    Pranešama, kad sprendimas įsigaliojo pasibaigus 45 dienų Kongreso peržiūros laikotarpiui, pradėtam po JAV prezidento Donaldo Trumpo pranešimo įstatymų leidėjams liepą. Kartu JAV taip pat pakeitė kai kuriuos su Sirija siejamų struktūrų vertinimus, mažindama teisinius barjerus finansiniams ryšiams.

    JAV Iždas nurodė, kad JAV finansų institucijos gali aptarnauti Sirijos klientus, vykdyti mokėjimus, kuriuose dalyvauja Sirijos bankai, ir kurti korespondentinius santykius. Tai yra viena svarbiausių prielaidų, kad šalis galėtų atkurti bent bazinį tarptautinių atsiskaitymų funkcionalumą.

    „Tai padės pritraukti daugiau investicijų į Siriją ir stiprinti politinį bei ekonominį stabilumą“, – sakė JAV iždo sekretorius Scottas Bessentas.

    Ką tai reiškia bankams ir verslui?

    Ekspertai pabrėžia, kad sprendimas dėl terorizmo rėmėjų sąrašo faktiškai atveria duris platesnei rekonstrukcijos ir infrastruktūros investicijų bangai, nes mažėja rizika bankams, kurie aptarnauja mokėjimus. Rinkos analitikai tikisi, kad pirmiausia naudą pajus bankininkystė, technologijų ir telekomunikacijų sektoriai, ypač jei atsinaujins ryšiai su tarptautiniais atsiskaitymų tinklais, įskaitant SWIFT.

    Vis dėlto visi apribojimai nedingo. Sankcijos ir toliau gali būti taikomos asmenims bei struktūroms, siejamoms su buvusiu režimu, žmogaus teisių pažeidimais ar prekyba narkotikais, o Sirija tebėra Finansinių veiksmų darbo grupės pilkajame sąraše dėl pinigų plovimo rizikų.

    Praktikoje tai reiškia, kad net ir atsivėrus teisiniams keliams, bankų atitikties procedūros išliks griežtos, o tarptautinės finansų įstaigos vertins ne tik formalius sprendimus, bet ir realų institucijų skaidrumą, priežiūrą bei pinigų plovimo prevencijos priemones.

    Kokia yra Europos Sąjungos pozicija?

    Europos Sąjunga Sirijos atžvilgiu taip pat ėmėsi žingsnių švelninti ekonominius ribojimus. Europos Vadovų Taryba 2025 metais panaikino ekonomines sankcijas, tačiau paliko saugumo pagrindu taikomas priemones, įskaitant ginklų ir technologijų, galinčių būti naudojamų vidaus represijoms, ribojimus.

    2026 metais ES atnaujino pilną ES ir Sirijos bendradarbiavimo susitarimo taikymą, kuris dalinai buvo sustabdytas nuo 2011 metų, ir surengė aukšto lygio politinį dialogą su Damasku. Kartu ES pratęsė tikslines priemones asmenims, siejamiems su buvusiu režimu, iki 2027 metų birželio.

    Damaske parodytas atsiskaitymas kortele yra labiau simbolis nei ekonominis lūžis per vieną dieną, tačiau jis signalizuoja kryptį, kuria juda tarptautinių ribojimų architektūra. Ar šis pokytis virs realia investicijų ir prekybos plėtra, priklausys nuo bankų praktinių sprendimų, politinio stabilumo ir gebėjimo atitikti tarptautinius finansinio skaidrumo standartus.

  • Pietų Korėjos „Shinhan“ jungiasi su „Visa“: stabilios monetos ir DI taps naujų mokėjimų pagrindu

    Pietų Korėjos „Shinhan“ jungiasi su „Visa“: stabilios monetos ir DI taps naujų mokėjimų pagrindu

    Pietų Korėjos finansų grupė „Shinhan“ paskelbė pasirašiusi strateginio bendradarbiavimo susitarimą su „Visa“. Partnerystė apima stabilias monetas, dirbtinį intelektą ir verslo mokėjimus, o pagrindinis tikslas – kurti vadinamąją ateities finansų infrastruktūrą.

    Pagal susitarimą įmonės pirmiausia sieks sukurti stabiliosiomis monetomis paremtą finansinę bazę, kuri leistų patikimai organizuoti išleidimą, pervedimus ir išpirkimą. „Shinhan“ planuoja naudoti „Visa“ stabilios monetos platformą operacijoms tikrinti ir kartu kurti Pietų Korėjos rinkai pritaikytą veiklos modelį.

    Bendrovės taip pat numato bandomuosius projektus, kuriuose stabilios monetos būtų pritaikomos kortelių atsiskaitymų atsiskaitymo grandinėse ir mokėjimų kliringe. Kitas numatomas segmentas – DI paremti ateities mokėjimų modeliai, kurie galėtų automatizuoti rizikos vertinimą, sukčiavimo prevenciją ir atsiskaitymų maršrutizavimą.

    „Šiuo susitarimu išplėtėme ilgametę partnerystę su „Visa“ į platesnį skaitmeninių finansų sektorių“, – sakė „Shinhan Financial Group“ vadovas Jin Ok-dong.

    „Toliau derinsime „Shinhan“ finansines galimybes su „Visa“ pasauline infrastruktūra, kad kartu sukurtume naujus ateities finansų modelius ir klientams pasiūlytume išskirtines finansines patirtis“, – pridūrė jis.

    „Shinhan“ nurodė, kad artimiausiu metu planuoja sujungti pagrindinių grupės įmonių pajėgumus, tarp jų „Shinhan Bank“, „Shinhan Card“ ir „Jeju Bank“, su „Visa“ pasauliniu mokėjimų tinklu bei skaitmeninėmis technologijomis. Tai reiškia, kad iniciatyvos gali apimti tiek bankinių pervedimų, tiek kortelių, tiek prekybininkų atsiskaitymų grandinę.

    Šis žingsnis vyksta platesnių pokyčių fone: vis daugiau bankų ir mokėjimų tinklų vertina stabilias monetas kaip būdą pagreitinti tarpbankinius atsiskaitymus ir sumažinti tarpininkavimo kaštus, ypač tarptautiniuose pervedimuose. Tuo pat metu daugėja ir reguliacinio aiškumo paieškų, nes tokie sprendimai finansų rinkoje reikalauja griežtų vartotojų apsaugos, pinigų plovimo prevencijos ir atsargų skaidrumo standartų.

    „Shinhan“ pastaraisiais mėnesiais aktyviai dalyvavo ir kituose bandomuosiuose projektuose, susijusiuose su stabiliosiomis monetomis ir blokų grandinės mokėjimų sprendimais. Bendrovės teigimu, naujasis susitarimas su „Visa“ turėtų padėti pereiti nuo atskirų eksperimentų prie labiau pramoninio masto infrastruktūros, kuri galėtų būti pritaikoma tiek B2B, tiek B2C mokėjimų scenarijuose.

  • Europa nori išsivaduoti iš „Visa“ ir „Mastercard“: digitalus euras gali pakeisti atsiskaitymus

    Europa nori išsivaduoti iš „Visa“ ir „Mastercard“: digitalus euras gali pakeisti atsiskaitymus

    Europos Sąjunga vis garsiau kalba apie finansinį suverenitetą ir priklausomybės nuo JAV mokėjimų infrastruktūros mažinimą. Didžioji dalis atsiskaitymų kortelėmis Europoje šiandien keliauja per „Visa“ ir „Mastercard“ sistemas, o tai reiškia, kad svarbi infrastruktūra ir dalis duomenų apdorojimo yra už ES ribų.

    Europos Centrinis Bankas pabrėžia, kad tokia priklausomybė ilgą laiką atrodė kaip patogumo kaina už greitį ir patikimumą. Tačiau geopolitinių įtampų laikotarpiu mokėjimų tinklai vis dažniau vertinami kaip strateginė grandis, kuri teoriškai gali tapti spaudimo priemone ar sutrikimų rizika.

    Kodėl svarbūs mokesčiai ir duomenys

    ECB skaičiais, „Visa“ ir „Mastercard“ sudaro apie 61 proc. kortelių mokėjimų euro zonoje, o tarpvalstybiniuose kortelių atsiskaitymuose jų dalis dar didesnė. Tai reiškia, kad kasdieniai pirkimai prekybos centruose ar mokėjimai telefonu remiasi ne europietiškais kortelių tinklais.

    Diskusijose išryškėja dvi jautrios temos: kaštai ir duomenų kontrolė. Prekybininkai ne kartą kėlė klausimą dėl kortelių schemų mokesčių, kurie formuojami komercinėmis sąlygomis, nustatomomis ne ES, o globalių tinklų taisyklėmis, todėl mažiau priklauso nuo Europos reguliacinės aplinkos.

    Kita dalis susijusi su informacijos srautais: atsiskaitymo metu generuojami duomenys gali būti apdorojami ir saugomi už Europos Sąjungos ribų. Finansų politikos formuotojai akcentuoja, kad didesnė mokėjimų grandinės kontrolė leistų Europai stiprinti privatumo, saugumo ir konkurencijos standartus savo rinkoje.

    Skaitmeninis euras kaip atsakas

    Vienu iš pagrindinių atsakų į šias rizikas įvardijamas skaitmeninis euras, kurį vysto ECB. Tai būtų elektroninė pinigų forma, išleidžiama ir garantuojama centrinio banko, skirta papildyti grynuosius pinigus ir esamas bankines paslaugas, o ne jas pakeisti.

    Pagal dabar svarstomą modelį, pagrindinę infrastruktūrą užtikrintų ECB, o paslaugas vartotojams teiktų komerciniai bankai ir mokėjimų paslaugų teikėjai. Numatyta, kad skaitmeninis euras galėtų veikti ir internetu, ir neprisijungus, o prekybininkams tai potencialiai reikštų mažesnius kaštus nei įprasti kortelių mokesčiai.

    Derybos dėl projekto veikimo taisyklių vyksta tarp Europos Parlamento ir valstybių narių vyriausybių. Viešai įvardijamas grafikas numato, kad po bandomojo etapo, planuojamo 2027 metais, sprendimas dėl įdiegimo galėtų atverti kelią skaitmeninį eurą naudoti kasdieniams atsiskaitymams nuo 2029 metų.

    Europa ieško ir privačių sprendimų

    Kol skaitmeninis euras dar tik kelyje, Europoje greitėja privačių momentinių mokėjimų sistemų sujungimo planai. Europos Payments Alliance ir European Payments Initiative susitarė dėl sąveikos, kuri galėtų sujungti skirtingas nacionalines sistemas ir sukurti mastą, artimą visos Europos rinkai.

    Toks sąveikumo principas reiškia, kad vartotojai ateityje galėtų siųsti pinigus tarp šalių nekeisdami programėlės ar mokėjimo įpročių. Praktinis tikslas yra tas pats kaip ir telekomunikacijų roamingo atveju: išsaugai savo paslaugų teikėją namuose, bet patogiai veiki ir užsienyje, laikantis bendrų techninių ir teisinių taisyklių.

    Panašūs procesai vyksta ir už Europos ribų. Kaip pavyzdys dažnai minimas Brazilijos centrinio banko sukurta momentinių mokėjimų sistema PIX, kuri per kelerius metus tapo viena populiariausių atsiskaitymo formų šalyje ir paskatino diskusijas apie valstybės vaidmenį mokėjimų infrastruktūroje.

    Europos kryptis aiški: mažinti strateginę priklausomybę nuo ne europietiškų kortelių tinklų, didinti konkurenciją ir užtikrinti, kad mokėjimai būtų atsparūs geopolitinėms bei technologinėms rizikoms. Ar skaitmeninis euras taps lūžio tašku, priklausys nuo politinių sprendimų, privatumo garantijų ir to, ar nauja sistema bus patogi vartotojams kasdienybėje.