Tag: Volstritas

  • Volstritas savaitę pradėjo nuosmukiu: silpsta DI euforija, investuotojus neramina nafta ir FED

    Pagrindiniai Volstrito indeksai savaitę pradėjo nuosmukiu, o investuotojų dėmesys krypo į JAV obligacijų pajamingumų šuolį ir brangstančią naftą. Rinkose išryškėjo didesnis atsargumas po diskusijų, kad dirbtinis intelektas turėtų būti vystomas lėčiau dėl saugumo rizikų.

    Sesijos pabaigoje Dow Jones Industrial Average smuko 0,29 proc. iki 52 421,20 punkto, S&P 500 krito 0,48 proc. iki 7 619,98 punkto. Nasdaq Composite nusileido 0,56 proc. iki 26 186,41 punkto.

    Mažesnių bendrovių Russell 2000 indeksas prarado 0,40 proc. ir siekė 2 892,24 punkto. Rinkos baimės indeksas VIX šoktelėjo 7,95 proc. iki 17,10 punkto, signalizuodamas didesnę trumpalaikę įtampą.

    DI sektoriui smogė korekcija

    Ryškiausiai krito su dirbtiniu intelektu siejamų įmonių akcijos, nes investuotojai perskaičiavo rizikas, kai viešojoje erdvėje sustiprėjo raginimai stabdyti pažangiausių modelių kūrimo tempą. Tokios kalbos jautriai paliečia bendroves, kurių vertinimai pastaraisiais metais augo lūkesčiais apie didžiules DI investicijas ir būsimą pelningumą.

    Rinkos lyderei „Nvidia“ sesijos metu teko apie 2 proc. kritimas, o „Broadcom“, „Intel“ ir „Advanced Micro Devices“ akcijos traukėsi maždaug po 4 proc. „Marvell Technology“ smuko apie 6 proc., atspindėdama bendrą rizikos mažinimą technologijų segmente.

    „Vasaros viduryje tvyrojo kiek iracionali euforija, kuri dabar atslūgo“, – sakė Chrisas Armstrongas iš Berenberg.

    Analitikų vertinimu, DI istorija išlieka patraukli, tačiau rinka tampa jautresnė klausimams apie reguliavimą, saugumo standartus ir kapitalo išlaidų tvarumą. Ypač svarbu, kiek ilgai įmonės galės išlaikyti milžinišką investicijų tempą, jei konkurencija ir geopolitika skatins „lenktynes“ dėl pajėgiausių modelių.

    Nafta, obligacijos ir FED

    Nuotaikas slėgė ir energijos kainos: nafta brango po žinių, kad Saudo Arabija uždarė svarbų naftotiekį, leidžiantį apeiti Ormuzo sąsiaurį. Geopolitinės įtampos Artimuosiuose Rytuose didina tiekimo sutrikimų riziką ir palaiko aukštesnių kainų scenarijų.

    JAV naftos kaina anksčiau buvo perkopusi 100 JAV dolerių ribą už barelį, tai atitinka maždaug 92 eurus. Brangesnė energija finansų rinkoms reiškia dvigubą spaudimą: didesnę infliacijos riziką ir mažesnę tikimybę, kad palūkanos greitai ims mažėti.

    Šią savaitę investuotojai laukia JAV centrinio banko posėdžio ir signalų dėl palūkanų normų trajektorijos. Pagal CME „FedWatch“ įrankį, rinkos kainodaroje matoma apie 90 proc. tikimybė, kad palūkanos bus keliamos.

    Papildomą įtampą sukėlė JAV 10 metų obligacijų pajamingumo šuolis iki aukščiausio lygio nuo 2023 metų spalio, nes didesnis pajamingumas mažina akcijų patrauklumą. Tuo metu dalis rinkos strategų perspėja, kad silpstantys techniniai signalai gali padidinti korekcijos tikimybę artimiausiu 1–3 mėnesių laikotarpiu.
  • „Anthropic“ IPO jau čia pat: rekordas, 55,6 mlrd. eurų pajamos ir rizikos, kurios gąsdina

    „Anthropic“ IPO jau čia pat: rekordas, 55,6 mlrd. eurų pajamos ir rizikos, kurios gąsdina

    „Anthropic“ IPO jau artėja

    DI bendrovė „Anthropic“, kurianti pokalbių robotą „Claude“, rengiasi pirminiam akcijų platinimui. Rinkos dalyviai tikisi, kad debiutas Volstrite gali tapti vienu didžiausių pastarųjų metų technologijų sektoriuje.

    Bendrovės šuolį kursto spartus pajamų augimas ir investuotojų apetitas DI istorijoms, tačiau kartu išryškėja ir rizikos. Tarp jų – dideli nuostoliai, reguliacinis neapibrėžtumas ir politinė trintis JAV.

    Kas stovi už „Claude“ kūrėjų

    „Anthropic“ įkurta 2021 metais buvusių „OpenAI“ vadovų ir tyrėjų, akcentavusių DI saugumo klausimus. Bendrovei vadovauja generalinis direktorius Dario Amodei, turintis biofizikos daktaro laipsnį, o prezidentės pareigas eina bendraįkūrėja Daniela Amodei.

    Rinkos duomenų platformos „PitchBook“ vertinimu, „Anthropic“ darbuotojų skaičius siekia apie 5 000. Toks mastas rodo, kad konkurencija pažangiausių modelių rinkoje jau seniai peržengė startuolių fazę.

    Pajamas kelia programuotojai ir verslas

    Kol dalis konkurentų plėtėsi į daugybę vartotojams skirtų krypčių, „Anthropic“ daugiau dėmesio skyrė įrankiams kūrėjams ir įmonėms. Praktikoje tai reiškia integracijas, automatizavimą ir programavimo užduočių spartinimą, už ką verslo klientai dažniau sutinka mokėti.

    Skelbiama, kad bendrovės metinis pajamų tempas viršija 65 mlrd. JAV dolerių, tai yra apie 55,6 mlrd. eurų. Vienu svarbiausių produktų įvardijamas programuotojams skirtas sprendimas „Claude Code“.

    Politinis fonas ir teisinė nežinomybė

    Į IPO bendrovė ateina ne pačiu ramiausiu politiniu metu. Pranešama apie konfliktą su Donaldo Trumpo administracija dėl prieigos prie DI modelių ir jų taikymo valstybės poreikiams, o tai investuotojams kelia papildomų klausimų.

    Situaciją apsunkina tai, kad teisiniai ginčai dėl sutarčių, tiekimo grandinės rizikų ar prieigos sąlygų gali trukti metus. Tokie procesai paprastai didina neapibrėžtumą ir gali paveikti tiek reputaciją, tiek galimybes dirbti su viešuoju sektoriumi.

    Milžiniškos išlaidos ir investuotojų kantrybė

    Pažangių DI modelių kūrimas reikalauja didžiulių skaičiavimo išteklių, duomenų centrų infrastruktūros ir brangios inžinerijos. Dėl to net sparčiai augančios pajamos nebūtinai reiškia greitą pelningumą, ypač jei konkurencija verčia nuolat didinti investicijas.

    Žiniasklaidoje skelbta, kad 2025 metais „Anthropic“ patyrė beveik 42 mlrd. JAV dolerių nuostolį, tai yra apie 36 mlrd. eurų. Toks skaičius reiškia, kad IPO investuotojams teks vertinti ne tik augimą, bet ir tai, kiek ilgai bendrovė galės finansuoti plėtrą.

    Pasak rinkos pranešimų, „Anthropic“ gali siekti pritraukti didesnę sumą nei 2026 metų birželį įvykęs „SpaceX“ IPO, kuriame buvo surinkta daugiau kaip 75 mlrd. JAV dolerių, tai yra apie 64,3 mlrd. eurų. Jei tai pasitvirtintų, platinimas pretenduotų į rekordinius technologijų rinkos sandorius.

  • „Nvidia“ ataskaita, kurios laukia rinka: skaičiai milžiniški, bet viską lems Jensenas Huangas

    „Nvidia“ ataskaita, kurios laukia rinka: skaičiai milžiniški, bet viską lems Jensenas Huangas

    „Nvidia“ trečiadienį po JAV prekybos sesijos pabaigos skelbia antrojo ketvirčio rezultatus, o investuotojai juos vertina kaip testą visam DI pakilimui. Analitikai prognozuoja apie 78,8 mlrd. eurų pajamų, tačiau didžiausią įtaką rinkoms turės ne praeities skaičiai, o bendrovės gairės.

    Rinka pastarosiomis savaitėmis jautriai reagavo į abejones, ar milžiniškos investicijos į DI infrastruktūrą generuos pakankamą grąžą. Dėl to „Nvidia“ prognozės ir generalinio direktoriaus Jenseno Huango komentarai tampa tarsi nuosprendis, ar augimo istorija dar turi pagreitį.

    Prieš ataskaitą „Nvidia“ akcijos buvo patyrusios ilgiausią nuosmukio seriją nuo 2022 metų, nors vėliau dalį kritimo atsigavo. Vis dėlto investuotojų nuotaika išlieka įtempta, nes lūkesčių kartelė pakelta labai aukštai.

    Pagal rinkos prognozes, pakoreguotas pelnas turėtų siekti apie 1,79 euro akcijai, o metinis pajamų augimas galėtų priartėti prie 96 proc. „Nvidia“ pati anksčiau nurodė apie 78 mlrd. eurų pajamų, su 2 proc. paklaida, todėl analitikų konsensusas yra tik nežymiai aukštesnis.

    Toks nedidelis skirtumas reiškia, kad net ir šiek tiek geresnis rezultatas gali neįtikinti investuotojų, jei ateities gairės pasirodys atsargesnės. Pastaraisiais metais rinka priprato prie ryškių „Nvidia“ viršijamų prognozių, o tai mažina toleranciją bet kokiems ženklams, kad augimas lėtėja.

    Kur slypi didžiausia rizika

    Didžiausias klausimas susijęs su pajamų koncentracija ir priklausomybe nuo kelių didžiųjų klientų. „Nvidia“ didelę dalį pardavimų sieja su „Amazon“, „Google“ ir „Microsoft“, kurios lygiagrečiai kuria ir nuosavus lustus, siekdamos mažinti priklausomybę nuo tiekėjų.

    Pastaruoju metu „Nvidia“ pakeitė ataskaitų struktūrą ir pradėjo aiškiau išskirti pardavimus hiperskalės debesų kompiuterijos įmonėms bei DI debesims nuo pramonės ir verslo klientų. Investuotojams tai svarbu, nes leidžia tiksliau įvertinti, ar DI paklausą palaiko platus ratas pirkėjų, ar ji išlieka sutelkta keliuose milžinuose.

    Prognozuojama, kad duomenų centrų segmentas gali viršyti 73,1 mlrd. eurų ir augti apie 105 proc. būtent ši veikla laikoma pagrindiniu DI paklausos barometru, nes „Nvidia“ lustai yra kertinė infrastruktūros dalis modelių mokymui ir diegimui.

    Europa taip pat stebi

    „Nvidia“ rezultatai gali paveikti ne tik Volstritą, bet ir Europos puslaidininkių ekosistemą. Ypatingas dėmesys tenka Nyderlandų grupei ASML, kurios litografijos įranga yra kritiškai svarbi pažangių lustų gamybos grandinei, taip pat kitoms su įranga ir optika susijusioms bendrovėms.

    Rinkose pastebima tendencija, kad „Nvidia“ komentarai apie paklausą dažnai persiduoda visam sektoriui, nes investuotojai juos naudoja vertindami kapitalo išlaidų ciklą duomenų centruose. Kitaip tariant, tai tampa vienu svarbiausių signalų, ar pasaulis toliau sparčiai statys DI infrastruktūrą.

    Savaitė, kupina katalizatorių

    „Nvidia“ ataskaita sutampa su kitais rinkoms svarbiais įvykiais JAV. Investuotojai laukia asmeninio vartojimo išlaidų kainų indekso, kuris laikomas pagrindiniu JAV Federalinio rezervo infliacijos rodikliu, taip pat atnaujinto antrojo ketvirčio BVP įverčio.

    Vėliau dėmesys persikelia į Džeksono Holą, kur vyksta JAV centrinio banko simpoziumas, dažnai nulemiantis rinkos lūkesčius dėl palūkanų normų. Tokia įvykių koncentracija didina svyravimų tikimybę, o „Nvidia“ prognozės gali tapti vienu svarbiausių šios savaitės impulsų akcijų rinkoms.

  • „Nvidia“ ir Volstritas meta 433 mlrd. eurų: DI bumas persikelia į finansų inžineriją

    „Nvidia“ ir Volstritas meta 433 mlrd. eurų: DI bumas persikelia į finansų inžineriją

    433 mlrd. eurų DI infrastruktūrai

    JAV lustų gamintoja „Nvidia“ kartu su šešiais didžiausiais Volstrito turto valdytojais sutarė dėl schemos, kuri DI infrastruktūrai galėtų sutelkti daugiau nei 433 mlrd. eurų. Tikslas paprastas: padėti technologijų bendrovėms statyti duomenų centrus ir pirkti skaičiavimo įrangą taip, kad išlaidos kuo mažiau slėgtų jų balansus.

    Pagal susitarimo logiką kuriamos vadinamosios skaičiavimo finansavimo platformos, į kurias būtų pritraukiami institucinių investuotojų, draudikų ir privataus kredito pinigai. Iš šių lėšų DI kūrėjai galėtų finansuoti ne tik „Nvidia“ vaizdo plokštes, bet ir serverius, tinklo įrangą, pastatus bei elektros tiekimo infrastruktūrą.

    Kas dalyvauja ir kaip tai veikia

    Memorandumus su „Nvidia“ pasirašė „Apollo Global Management“, „Blackstone“, „BlackRock“, „Brookfield Asset Management“, „Goldman Sachs“ ir KKR. Esminė idėja ta, kad skola ir rizika būtų laikoma specialiuose finansavimo vienetuose, o ne tiesiogiai didžiųjų technologijų įmonių apskaitoje.

    „Nvidia“ šiame modelyje turi papildomą svertą: įmonė gali garantuoti iki ketvirtadalio kiekvieno sandorio. Tokia garantija mažina palūkanas klientams, tačiau didžioji kredito rizikos dalis vis tiek lieka skolintojams.

    „Tai dabar yra pajamas generuojantis turtas“, – sakė „Nvidia“ vadovas Jensenas Huangas, aiškindamas, kad GPU tampa produktyvia, ilgiau tarnaujančia ir tarp klientų perleidžiama infrastruktūra.

    Kodėl atsirado poreikis „iškelti“ sąnaudas

    Ši finansavimo schema atsiranda tuo metu, kai DI lenktynės jau persikelia iš vien technologinio į finansinį lygmenį. Didžiausi debesijos žaidėjai, tokie kaip „Microsoft“, „Amazon“, „Alphabet“ ir „Meta“, viešai signalizuoja šimtų milijardų eurų investicijas į duomenų centrus, lustus ir energijos pajėgumus.

    Kuo didesnės kapitalo išlaidos, tuo didesnis spaudimas laisviems pinigų srautams ir kredito reitingams. Dėl to investuotojai vis dažniau vertina ne vien DI produktų perspektyvas, bet ir tai, ar tokio masto infrastruktūros plėtra gali būti finansuojama neperžengiant skolos ir pelningumo ribų.

    Rizika slypi viename klausime

    Rinkos reakcija į 433 mlrd. eurų planą buvo nevienareikšmė, nes didelis skaičius savaime negarantuoja, kad DI investicijų grąža bus tokia, kokios tikimasi. Kredito rinkose svarbiausias klausimas yra užstato kokybė: ar įranga, kuri technologijų cikluose sensta greitai, gali būti traktuojama kaip ilgalaikė infrastruktūra.

    Kritikai pabrėžia, kad lustai nuvertėja vos pasirodžius naujai kartai, todėl skolinti prieš tokį turtą saugu tik tada, jei jo vertė ir paklausa išlieka. Kita rizikos pusė yra interesų susikirtimas: „Nvidia“ iš dalies padeda finansuoti pirkimus savo pačios produkcijai, o tai didina sektoriaus uždaros grandinės efektą.

    Vis dėlto susitarimas aiškiai parodo, kur dabar yra DI bumo „butelio kaklelis“: ne vien talentų ar algoritmų trūkumas, o kapitalo, elektros ir duomenų centrų pajėgumų kaina. Artimiausiais metais investuotojams lemiamas taps vienas rodiklis: kiek vertas šiandienos GPU bus po penkerių metų ir ar jis dar generuos pajamas.

  • Skandalas Niujorke: „Truth API“ už tūkstančius eurų pirmiau nei visi kiti rodo Trumpo įrašus

    Skandalas Niujorke: „Truth API“ už tūkstančius eurų pirmiau nei visi kiti rodo Trumpo įrašus

    Niujorke pradėtas teisinis ginčas dėl „Truth API“ – prenumeratos paslaugos, kuri, kaip teigiama ieškinyje, suteikia Volstrito prekybos įmonėms greitesnę prieigą prie JAV prezidento Donaldo Trumpo įrašų „Truth Social“ tinkle.

    Ieškinį federaliniam teismui pateikė žiniasklaidos organizacija The Intercept ir spaudos laisvę ginanti Freedom of the Press Foundation. Jos prašo stabdyti paslaugą, argumentuodamos, kad prezidento pranešimai apie valstybės reikalus turi būti vienodai prieinami visuomenei.

    Kaip veikia „Truth API“

    Pagal pateiktą informaciją, prenumerata klientams išsiunčia įrašus trupmenomis sekundės anksčiau, nei jie pasirodo viešoje laiko juostoje. Tokios mikrosekundės yra kritiškai svarbios aukšto dažnio prekybai, kai algoritmai per labai trumpą laiką gali įvykdyti tūkstančius pavedimų.

    Skelbiama, kad mėnesio kaina siekia maždaug nuo 52 000 iki 86 600 eurų, o planai apima dešimt daugiausiai sekamų paskyrų. Tarp jų minimi Donaldas Trumpas, Baltieji rūmai, JAV viceprezidentas JD Vance, FTB vadovas Kashas Patelis ir sveikatos sekretorius Robertas F. Kennedy jaunesnysis.

    Bendrovės vadovai investuotojams yra nurodę, kad paslauga jau turi daugiau nei dešimt klientų, daugiausia aukšto dažnio prekybos įmonių. Laikinasis vadovas Kevinas McGurnas yra teigęs, kad prenumeratoriai naujienas gauna šiek tiek greičiau nei kiti.

    Kodėl tai atsidūrė teisme

    Pareiškėjai tvirtina, kad tokia schema faktiškai sukuria mokamą prieigą prie prezidento pareiškimų ir diskriminuoja visuomenę bei žiniasklaidą, negalinčią mokėti tokių sumų. Ieškinyje ši praktika apibūdinama kaip ypač problemiška, nes dalis Donaldo Trumpo pranešimų esą publikuojami socialiniame tinkle be atskiro oficialaus Baltųjų rūmų pranešimo.

    Ieškinyje keliami du konstituciniai argumentai: dėl Pirmosios pataisos, kuri saugo žodžio laisvę ir spaudos teises, ir dėl Penktosios pataisos, kuri siejama su vienodu teisiniu vertinimu ir nepagrįstų apribojimų draudimu. Pabrėžiama, kad prieiga prie valstybės vadovo pareiškimų neturėtų priklausyti nuo mokėjimo.

    „Donaldas Trumpas bando praturtėti privatizuodamas valdžios informaciją“, – sakė The Intercept vyriausiasis redaktorius Benas Muessigas.

    „Trump Media“ atstovas savo ruožtu tikino, kad kritikai esą painioja viešą ir neviešą informaciją, o teismai esą naudojami politinei kovai. Baltieji rūmai, kaip skelbta, tuo metu viešai ieškinio nekomentavo.

    Rinkų jautrumas ir įtarimų fonas

    Ginčas kilo platesniame kontekste, kai finansų rinkos vis dažniau reaguoja į politikų pranešimus socialiniuose tinkluose, o algoritminė prekyba išnaudoja net mažiausią informacijos pranašumą. Tokiose situacijose svarbus ne tik turinys, bet ir tai, kas jį pamato pirmas.

    Straipsnyje minimi atvejai, kai šiais metais ateities sandorių rinkose buvo fiksuota neįprasta prekybos aktyvumo banga dar prieš viešai pasirodant svarbiems pranešimams apie Iraną. Kol kas, kiek nurodoma, galutinės oficialios išvados dėl galimų pažeidimų nepaskelbtos.

    Taip pat pažymima, kad JAV senatoriai Elizabeth Warren ir Adam Schiff anksčiau kreipėsi į Vertybinių popierių ir biržų komisiją, prašydami įvertinti, ar tokia paslauga nekelia grėsmės rinkų integralumui ir sąžiningam informacijos pasiskirstymui.

    Donaldas Trumpas, kaip skelbiama, valdo apie 41 proc. „Trump Media and Technology Group“ akcijų per atšaukiamą patikos fondą, kurį prižiūri jo vyresnysis sūnus Donaldas Trumpas jaunesnysis. Šio paketo vertė siejama su maždaug 866 000 000 eurų suma.

    Bylos baigtis gali tapti reikšmingu precedentu, kaip skaitmeninėje erdvėje turi būti traktuojami valstybės vadovų pareiškimai, kai jie daro tiesioginę įtaką rinkoms. Kartu tai atnaujina diskusiją, kur baigiasi privataus socialinio tinklo taisyklės ir prasideda viešo intereso pareiga.

  • „AutoZone“ akcijoms – juodžiausia diena per 4 metus: kas išgąsdino rinką, nors rezultatai pranoko?

    „AutoZone“ akcijoms – juodžiausia diena per 4 metus: kas išgąsdino rinką, nors rezultatai pranoko?

    JAV automobilių dalių mažmenininkės „AutoZone“ akcijos antradienį smuko apie 9 proc. ir patyrė didžiausią vienos dienos kritimą per daugiau nei ketverius metus, nors įmonės ketvirčio rezultatai viršijo Volstrito lūkesčius. Investuotojai ir analitikai daugiausia dėmesio skyrė ne pačiam pelnui, o signalams apie augimo tempą, maržas ir paklausos svyravimus.

    Įmonė paskelbė, kad per trečiąjį 2026 finansinių metų ketvirtį uždirbo 38,07 JAV dolerio pelno akcijai, kai rinka prognozavo 36,28. Pajamos siekė 4,84 mlrd. JAV dolerių ir iš esmės atitiko prognozes; ketvirtis baigėsi gegužės 9 dieną.

    Kas labiausiai neramino analitikus

    Per rezultatų aptarimą analitikai akcentavo lėtesnį tarptautinių rinkų augimą ir maržų spaudimą, kuris, jų vertinimu, ima panašėti į konkurentų patiriamus iššūkius. Taip pat keltas klausimas dėl pardavimų tempo lėtėjimo, lyginant su praėjusiais metais.

    „Šį pardavimų sulėtėjimą lėmė neįprastai vėsūs orai, paveikę su karščiu susijusias kategorijas, kurios įprastai šiuo metų laiku pradeda augti“, – sakė „AutoZone“ vadovas Philipas Daniele.

    Infliacija, energijos kainos ir tiekimo grandinės rizikos

    Rinkai svarbus ir platesnis fonas: vadovų buvo klausiama apie tęstinį kaštų spaudimą, susijusį su infliacija, energijos kainomis ir galimais tiekimo sutrikimais. Tarp aptartų rizikų išskirtas ir galimas variklio alyvos bei kitų tepalų pasiūlos ribojimas, kuris gali paveikti autoservisų ir prekybos grandinių darbą.

    „AutoZone“ vadovai teigė tikintys, kad infliacijos poveikis išliks, tačiau, vertinant pagal palyginamąją bazę, jis gali būti kiek mažesnis nei anksčiau. Dėl galimų tepalų tiekimo suvaržymų įmonė nurodė nematanti rizikos, kuri artimiausiu metu turėtų reikšmingai paveikti rezultatą.

    Kodėl akcijos kartais krenta po gerų rezultatų

    Tokie atvejai rinkose nėra reti: net ir pranokus prognozes, akcijos gali pigti, jei investuotojams užkliūva ateities perspektyvos, maržų kryptis ar paklausos komentarai. Šiuo atveju nepalankiai suveikė keli veiksniai iš karto: atsargesnis požiūris į tarptautinį augimą, konkurencinis spaudimas maržoms ir paklausos sezoniškumas, kurį įmonė siejo su vėsesniais orais.

    „AutoZone“ situacija taip pat primena, kad automobilių dalių rinkoje rezultatus vis dažniau lemia ne tik pardavimų apimtis, bet ir logistikos stabilumas, kaštų kontrolė bei tiekimo grandinės atsparumas. Investuotojai ypač jautriai reaguoja į signalus, kad ši pusiausvyra gali silpnėti net ir tada, kai ketvirčio skaičiai atrodo tvirti.

  • Suomių „Oura“ ruošia IPO: išmanusis žiedas gali įvertinimą pakelti iki 9,5 mlrd. eurų

    Suomių „Oura“ ruošia IPO: išmanusis žiedas gali įvertinimą pakelti iki 9,5 mlrd. eurų

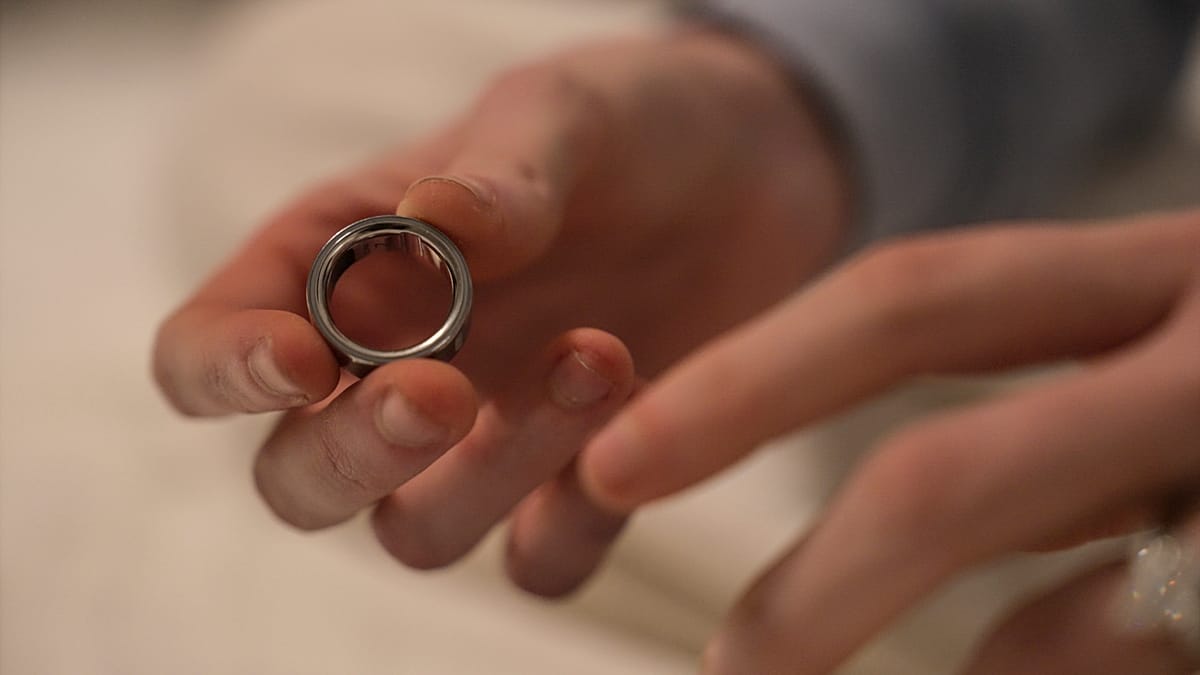
    Suomijoje gimusi išmaniojo sveikatos žiedo „Oura“ kūrėja žengia link biržos: bendrovė konfidencialiai pateikė pirminius dokumentus JAV Vertybinių popierių ir biržų komisijai (SEC), siekdama surengti pirminį viešą akcijų platinimą. Tai reikštų, kad viena ryškiausių Europos sveikatos technologijų istorijų gali persikelti į Volstritą.

    Kiek akcijų būtų siūloma ir kokiame kainų intervale, kol kas neskelbiama, tačiau ankstesni finansavimo raundai leidžia numanyti ambicijas. 2025 metų rudenį įvykęs investicijų etapas bendrovę, remiantis viešais pranešimais, įvertino maždaug 9,5 mlrd. eurų, kai 2024 metais vertė siekė apie 4,3 mlrd. eurų.

    Bendrovės vadovas Tomas Hale’as anksčiau yra nurodęs, kad iki praėjusių metų trečiojo ketvirčio pabaigos buvo parduota daugiau kaip 5,5 mln. „Oura“ žiedų. Jo teigimu, pajamos sparčiai augo, o 2026 metais bendrovė tikisi pasiekti apie 1,7 mlrd. eurų metinių pajamų.

    Nuo žiedo prie prenumeratų

    Investuotojams „Oura“ vis dažniau pristatoma ne vien kaip įrenginio gamintoja, o kaip prenumerata paremta sveikatos platforma. Per pastaruosius kelerius metus bendrovė aktyviai plėtė programinės įrangos dalį, mokamas narystes ir analitiką, paremtą DI sprendimais.

    „Oura“ ekosistema orientuojasi į ilgalaikius sveikatos signalus, tokius kaip miegas, pasirengimas dienai, širdies ritmas, stresas ir atsistatymas. Rinkos analitikai šį perėjimą nuo vienkartinio įrenginio pardavimo prie pasikartojančių pajamų vertina kaip vieną svarbiausių argumentų, galinčių lemti didesnį įmonės vertinimą IPO metu.

    Ar Europa praranda čempionus?

    Nors „Oura“ šaknys ir produkto vystymas glaudžiai siejami su Suomija, bendrovė pastaruoju metu pertvarkė struktūrą ir veikia per JAV patronuojančią įmonę „Oura Inc.“, kurios būstinė yra San Fransiske. Toks žingsnis dažnai aiškinamas siekiu lengviau pritraukti kapitalą ir didinti matomumą didžiausioje pasaulio viešųjų rinkų ekosistemoje.

    Planuojamas listingavimas JAV atgaivina diskusiją, kodėl sparčiai augančios Europos technologijų bendrovės dažnai renkasi Niujorko biržas, o ne Europos prekybos aikšteles. Paprastai akcentuojamas didesnis likvidumas, gilesnės kapitalo rinkos ir platesnė investuotojų patirtis vartotojų technologijų segmente.

    Išmaniųjų žiedų bumas

    IPO taip pat taps investuotojų nuotaikų testu dėvimųjų technologijų rinkoje, kuri pastaraisiais metais išgyveno nevienodą paklausą. Išmanieji žiedai vis dar laikomi ankstyvos stadijos kategorija, tačiau susidomėjimas auga, nes daliai vartotojų žiedas yra mažiau pastebimas ir patogesnis nei išmanusis laikrodis.

    „Oura“ šiame segmente laikoma viena lyderių, konkuruojanti dėvimųjų įrenginių milžinų, tokių kaip „Apple“, „Samsung“ ir „Garmin“, aplinkoje. Jeigu planuojamas viešas debiutas įvyks, jis gali tapti svarbiu etalonu, kaip rinka vertina sveikatos aparatūros, prenumeratų ir DI paslaugų derinį.

  • „Goldman Sachs“ gavo svarbiausią vaidmenį „SpaceX“ IPO: kas tai reiškia investuotojams

    „Goldman Sachs“ gavo svarbiausią vaidmenį „SpaceX“ IPO: kas tai reiškia investuotojams

    „SpaceX“ IPO ir „lead left“ reikšmė

    „Goldman Sachs“ užsitikrino vieną svarbiausių vaidmenų planuojamame „SpaceX“ pirminiame viešame akcijų siūlyme. Prospekte bankas nurodomas vadinamojoje „lead left“ pozicijoje, kuri paprastai reiškia didžiausią įtaką galutiniam kainodaros procesui, akcijų paskirstymui ir sandorio koordinavimui.

    Ši vieta investicinių bankų rinkoje laikoma prestižine, nes dažniausiai leidžia pritraukti daugiau komisinių pajamų ir sustiprinti reputaciją tarp didžiųjų institucinių investuotojų. Praktikoje tai taip pat gali tapti argumentu varžantis dėl kitų didelio masto IPO mandatų.

    Milžiniškas sandoris ir galimi komisiniai

    Rinkoje šis IPO pristatomas kaip potencialiai rekordinis pagal dydį, o „SpaceX“ vertė, remiantis naujesniais antrinės rinkos sandoriais, siejama su maždaug 1 250 000 000 000 eurų įvertinimu. Jei viešas siūlymas būtų itin didelis, bankams tai reikštų išskirtinę pajamų galimybę.

    Istoriškai didelių IPO pasirašymo komisiniai neretai sudaro apie 1–2 proc. sandorio vertės, nors galutiniai tarifai priklauso nuo rizikos, paklausos ir struktūros. Taikant tokį principą, bendra pasirašymo mokesčių suma galėtų siekti šimtus milijonų eurų ir būti pasidalinta tarp sindikato bankų.

    „Tokių sandorių kainodara dažnai yra labiau menas nei mokslas“, – sakė IPO rinką tiriantis Floridos universiteto profesorius Jay Ritteris.

    Kas tai gali pakeisti investuotojams

    Investuotojams „lead left“ paskyrimas svarbus tuo, kad jis signalizuoja, kas realiai valdys procesą nuo paklausos knygos formavimo iki pirmųjų prekybos dienų stabilizavimo. Dėl to rinkos dalyviai dažniau stebi, kaip bankas komunikuoja lūkesčius, kokį investuotojų ratą suburia ir kaip subalansuoja kainą su paklausa.

    „Goldman Sachs“ atveju sėkmingai įgyvendintas tokio masto IPO galėtų sustiprinti banko pozicijas IPO ir susijungimų bei įsigijimų rinkoje, kuri pastaraisiais metais buvo jautri palūkanų normoms, geopolitinei įtampai ir rinkų svyravimams. Tuo pačiu tai gali paskatinti didesnį aktyvumą kitų didžiųjų emitentų planuose, ypač DI sektoriuje.

    Rinkoje taip pat minimi galimi būsimų IPO kandidatai, susiję su DI bumu, įskaitant „OpenAI“ ir „Anthropic“. Jei „SpaceX“ sandoris vyktų sklandžiai, „Goldman Sachs“ galėtų turėti pranašumą varžantis dėl panašaus kalibro mandatų, nes reputacija šioje rinkoje dažnai lemia kitų sandorių eilę.

  • Jim Cramer: technologijų investavimo era pasikeitė – puslaidininkiai perima valdžią iš programinės įrangos

    Jim Cramer: technologijų investavimo era pasikeitė – puslaidininkiai perima valdžią iš programinės įrangos

    DI bumas keičia rinkos lyderius

    JAV finansų komentatorius Jimas Crameris teigia, kad technologijų investavimo pasaulyje įvyko esminė permaina: į rinkos centrą iš programinės įrangos persikėlė puslaidininkių sektorius. Anot jo, DI plėtra didžiausią paklausą kuria ne prenumeruojamoms verslo platformoms, o skaičiavimo infrastruktūrai.

    Ši mintis nuskambėjo po „Nvidia“ paskelbtų ketvirčio rezultatų, kurie pranoko Volstrito lūkesčius. Bendrovė pranešė apie 81,62 mlrd. JAV dolerių pajamas, tai yra apie 75 mlrd. eurų, ir 1,87 JAV dolerio pelną akcijai, tai yra apie 1,7 euro.

    Programinei įrangai – naujas spaudimas

    Iki generatyvinio DI išpopuliarėjimo technologijų sektoriuje dominavo programinė įranga, ypač prenumeratos modeliu grįstas SaaS. Įmonėms tai reiškė stabilias, pasikartojančias pajamas, o investuotojams – prognozuojamą augimą ir aukštas maržas.

    Vis dėlto J. Crameris pabrėžia, kad DI įrankiai ir modeliai mažina tradicinės programinės įrangos kainodaros galią. Dalis funkcijų, už kurias anksčiau buvo mokama brangiomis licencijomis, dabar gali būti kuriamos viduje, pasitelkiant DI ir debesų kompiuterijos infrastruktūrą.

    „Tai nauja era. Dabar vadovauja puslaidininkiai, o programinė įranga traukiasi į antrą planą“, – sakė J. Crameris.

    Puslaidininkiai tampa nauju rinkos gravitacijos centru

    Pasak J. Cramerio, DI revoliucijai reikalingi skaičiavimo resursai yra materialioji technologijų pusė, kurią sudaro lustai, serveriai, duomenų centrų įranga ir tinklo sprendimai. Būtent dėl to investuotojų dėmesys krypsta į bendroves, kurios tiekia infrastruktūrą DI modeliams mokyti ir paleisti.

    Jis išskyrė ne tik „Nvidia“, bet ir kitus ekosistemos dalyvius, tokius kaip „AMD“, „Arm“, „Intel“ ir „Broadcom“. Tokios bendrovės, jo vertinimu, tiesiogiai laimi iš didėjančių investicijų į duomenų centrus ir DI skaičiavimo galią.

    „Pasaulis pasikeitė. Mes nebegrįšime į tai, kaip buvo anksčiau“, – sakė J. Crameris.

    Kartu jis pripažino, kad senosios programinės įrangos bendrovės niekur nedings, tačiau klientai vis dažniau persvarstys, kiek yra pasirengę mokėti. Tai reiškia didesnę konkurenciją, lėtesnį augimą dalyje segmentų ir didesnę reikšmę DI funkcijų integravimui į esamus produktus.

    Rinkoje ši tendencija jau atsispindi per investuotojų rotaciją: DI infrastruktūros grandis dažniau vertinama kaip pagrindinis trumpalaikio ir vidutinio laikotarpio augimo variklis, o programinės įrangos sektoriui tenka įrodyti, kad jis gali išlaikyti maržas ir paklausą naujomis sąlygomis.

  • „Goldman Sachs“ perima SpaceX IPO vairą: kalbama apie 1 050 000 000 000 eurų įvertinimą

    „Goldman Sachs“ perima SpaceX IPO vairą: kalbama apie 1 050 000 000 000 eurų įvertinimą

    Pranešama, kad „Goldman Sachs“ pasirinktas pagrindiniu banku, turinčiu koordinuoti SpaceX planuojamą pirminį viešą akcijų siūlymą. Tokia „lead left“ pozicija paprastai reiškia, kad būtent šis bankas vadovauja pasirengimui, investuotojų pristatymams ir galutinės akcijos kainos nustatymui.

    Šalia „Goldman Sachs“ IPO sindikate, anot viešojoje erdvėje cituojamų šaltinių, turėtų rikiuotis ir kiti Volstrito gigantai, tarp jų „Morgan Stanley“, „Bank of America“, „Citigroup“ bei „JPMorgan Chase“. Nei SpaceX, nei „Goldman Sachs“ oficialiai nepatvirtino detalių apie sandorio apimtį, laiką ar tikslinį įvertinimą.

    Kas stumia į rekordinį įvertinimą?

    Rinkoje aptariama, kad SpaceX debiutas biržoje galėtų įvykti dar šiais metais, o bendrovės vertė esą gali siekti apie 1 050 000 000 000 eurų ar daugiau. Jei tokie skaičiai pasitvirtintų, tai būtų vienas didžiausių IPO istorijoje ir SpaceX iš karto patektų tarp brangiausių viešai prekiaujamų kompanijų.

    Vertinimą kelia ne tik raketų paleidimų verslas, bet ir „Starlink“ palydovinio interneto segmentas, kurį analitikai dažnai išskiria dėl pasikartojančių pajamų modelio. Prenumeruojamos paslaugos paprastai vertinamos palankiau, nes investuotojams suteikia daugiau prognozuojamumo nei vienkartiniai projektai.

    Neįprastas planas smulkiesiems investuotojams

    Dar viena rinką intriguojanti detalė yra galimas didelis akcijų paketas, numatomas individualiems investuotojams. Pranešimuose minima, kad svarstoma smulkiesiems skirti iki 30 proc. siūlymo, o tai tokio masto IPO atveju būtų retas sprendimas.

    Įprastai didžiausios pirminės emisijos reikšmingai orientuojasi į institucinius fondus, nes jie gali sugerti dideles apimtis ir stabilizuoti paklausą. Vis dėlto platesnis smulkiųjų įtraukimas gali padidinti visuomenės susidomėjimą, tačiau kartu kelia didesnių kainos svyravimų riziką pirmosiomis prekybos dienomis.

    IPO banga ir DI faktorius

    SpaceX galimas listingųs įsilietų į atsinaujinusias kalbas apie technologijų IPO bangą po vangesnio laikotarpio, kai aukštesnės palūkanos ir nepastovios technologijų akcijų kainos slopino naujus debiutus. Investuotojų apetitas pastaraisiais metais ypač siejamas su bendrovėmis, kurios turi aiškią DI strategiją arba infrastruktūrą DI plėtrai.

    Pačiai „Goldman Sachs“ lyderystė tokioje emisijoje būtų reikšminga reputacine ir finansine prasme, nes kova dėl didžiausių technologijų sandorių Volstrite išlieka itin aštri. Jei IPO įvyktų, jis galėtų tapti vienu svarbiausių metų testų, parodančių, kiek rinka pasirengusi mokėti už augimo istorijas, paremtas kosmoso infrastruktūra, ryšiu ir DI.