Category: Technologijos

  • „Amazon“ pribloškė rinkas: pelnas viršijo lūkesčius, AWS šovė į viršų, DI sąnaudos kelia įtampą

    „Amazon“ pribloškė rinkas: pelnas viršijo lūkesčius, AWS šovė į viršų, DI sąnaudos kelia įtampą

    „Amazon“ paskelbė 2026 metų pirmojo ketvirčio rezultatus, kurie pranoko analitikų prognozes tiek pagal pajamas, tiek pagal pelną. Rinkos reakcija buvo greita: bendrovės akcijos po prekybos valandų kilo daugiau nei 4 proc., nors prekyba buvo nepastovi.

    Bendrovė nurodė, kad vienai akcijai tenkantis pelnas siekė apie 2,44 euro, kai rinkoje buvo laukta maždaug 1,44 euro. Pajamos sudarė apie 159,6 mlrd. eurų ir buvo didesnės už prognozuotus maždaug 155,9 mlrd. eurų.

    Didžiausiu akcentu tapo debesijos padalinys Amazon Web Services, kurio pardavimai išaugo 28 proc. ir pasiekė apie 33,1 mlrd. eurų. Tai spartžiausias AWS augimas per daugiau nei trejus metus ir aiškus signalas, kad įmonės debesijos paslaugų paklausa išlieka labai aukšta.

    Ne mažiau svarbus buvo reklamos verslas, kuris taip pat pranoko lūkesčius. Reklamos pajamos augo 24 proc. ir siekė apie 15,2 mlrd. eurų, o tai rodo, kad „Amazon“ vis sėkmingiau monetizuoja savo prekybos platformos srautą.

    DI investicijos vis brangesnės

    Kartu su įspūdingais skaičiais investuotojai atidžiai stebi ir sąnaudų pusę, ypač susijusią su dirbtiniu intelektu. „Amazon“ ir kitos didžiosios technologijų bendrovės pastaraisiais ketvirčiais intensyviai didina investicijas į duomenų centrus, lustus ir infrastruktūrą, kad patenkintų DI paslaugų paklausą.

    Bendrovė nurodė, kad nekilnojamojo turto ir įrangos sąnaudos per ketvirtį pasiekė apie 38,9 mlrd. eurų ir buvo didesnės nei laukta. Tuo pat metu laisvas pinigų srautas per pastaruosius dvylika mėnesių smuko iki maždaug 1,1 mlrd. eurų, tai yra 95 proc. mažiau nei prieš metus, daugiausia dėl DI investicijų.

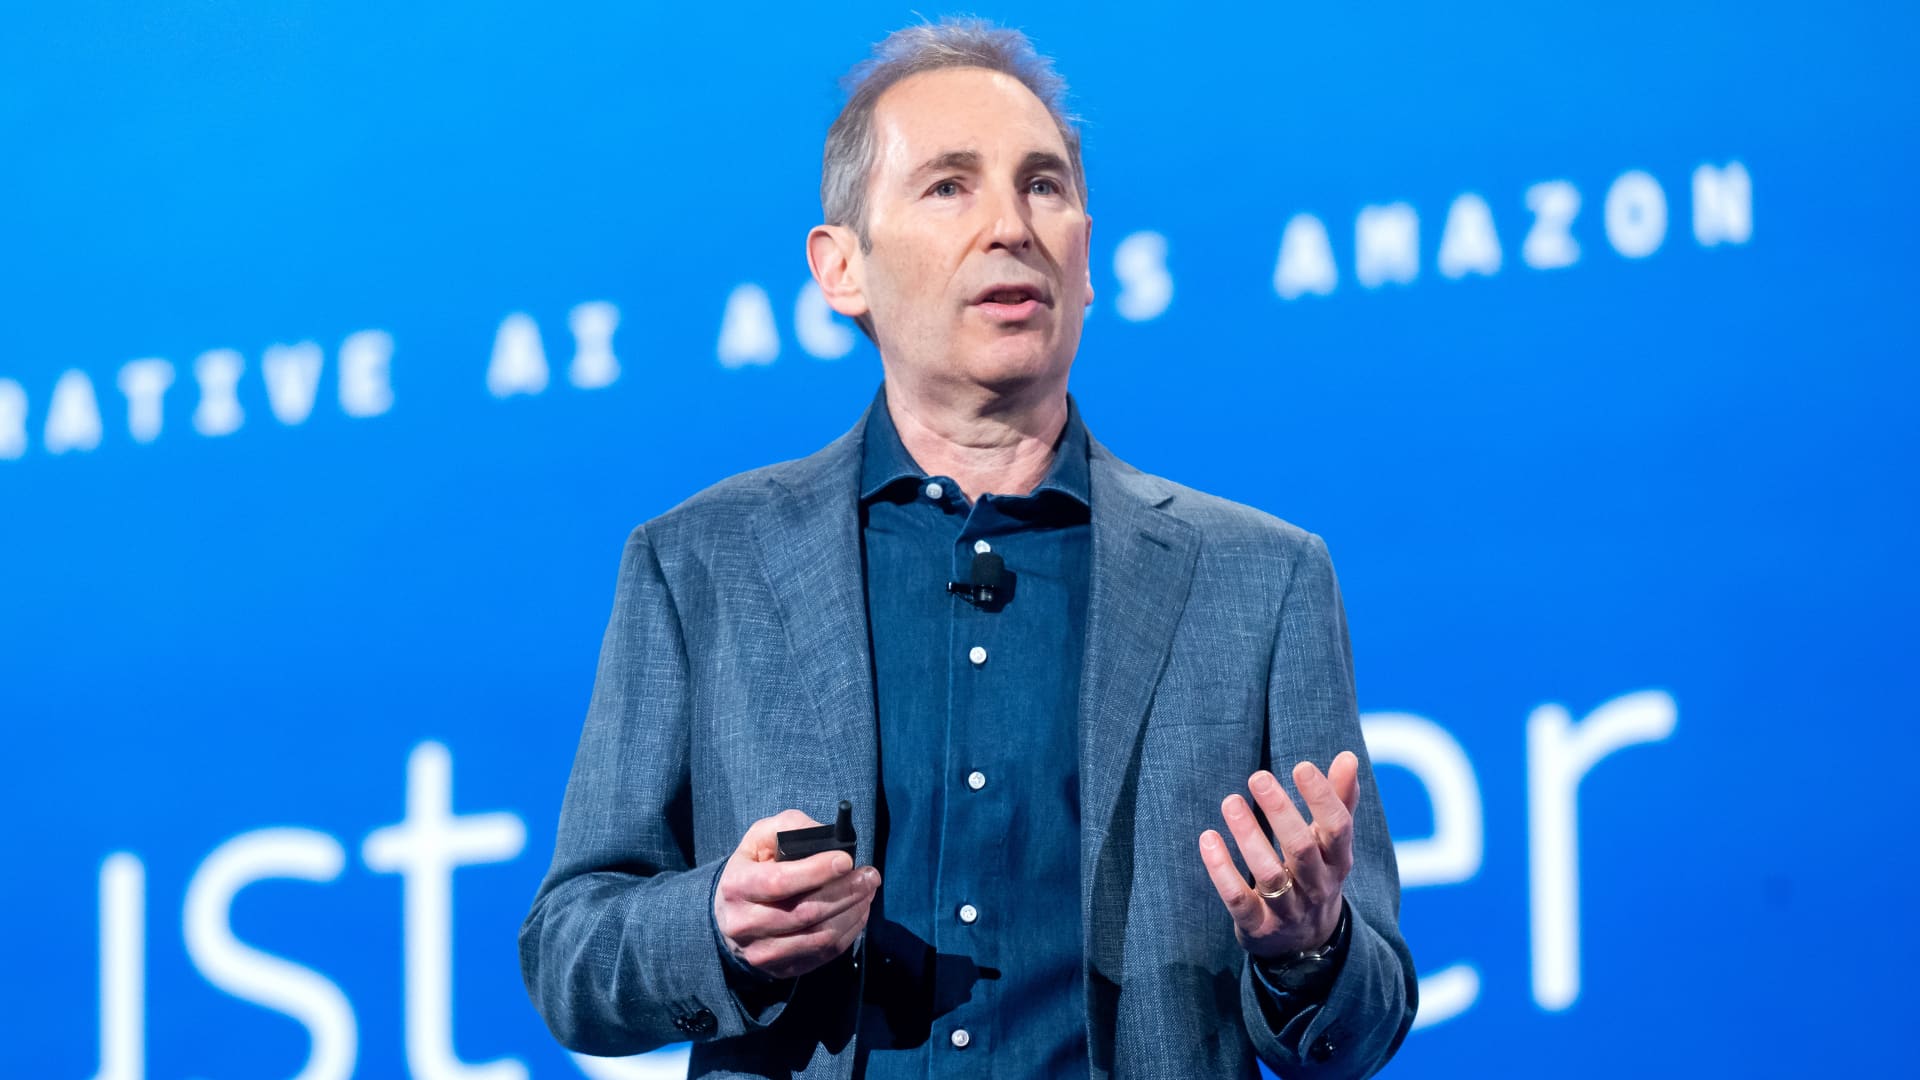
    „Esame vienų didžiausių mūsų gyvenimo lūžių viduryje, esame gerai pasirengę lyderystei ir labai optimistiškai žiūriu į tai, kas laukia mūsų klientų ir „Amazon“, – sakė „Amazon“ vadovas Andy Jassy.

    Palydovinis ryšys ir didžiausi sandoriai

    Kapitalo išlaidų augimą didina ir investicijos į palydovinio interneto projektą, kuriuo „Amazon“ siekia pasiūlyti ryšį iš kosmoso. Bendrovė planuoja komercinę paslaugos pradžią 2026 metų trečiąjį ketvirtį, o tam reikės gaminti daugiau palydovų ir užsitikrinti papildomus raketų paleidimus.

    Įmonė taip pat paskelbė apie planus įsigyti „Globalstar“ sandoriu, vertinamu maždaug 10,2 mlrd. eurų, tai būtų vienas didžiausių „Amazon“ įsigijimų istorijoje. Bendrovė akcentavo, kad sandoris svarbus dėl pasaulinio dažnių spektro ir technologinių kompetencijų, reikalingų tiesioginiam ryšiui su įrenginiais.

    „Amazon“ teigė, kad dabartiniam ketvirčiui prognozuoja 170,6–175,0 mlrd. eurų pardavimų, kai rinka laukė apie 165,7 mlrd. eurų. Bendrovė taip pat numatė 17,6–21,1 mlrd. eurų veiklos pelną, o prognozės buvo maždaug ties 19,9 mlrd. eurų.

    Ką rodo rezultatai rinkai

    Šie rezultatai sustiprina „Amazon“ poziciją kaip vienos svarbiausių debesijos ir skaitmeninės reklamos žaidėjų, o AWS augimas rodo, kad įmonė išlieka vienu pagrindinių kanalų, per kuriuos verslai diegia DI sprendimus. Tačiau kartu ryškėja ir kita medalio pusė: kova dėl DI pajėgumų reikalauja milžiniškų investicijų, kurios trumpuoju laikotarpiu spaudžia pinigų srautus.

    Investuotojams artimiausiais mėnesiais svarbiausia bus du dalykai: ar AWS išlaikys pagreitį, ir ar DI infrastruktūros investicijos pradės atsipirkti per didesnes maržas bei naujas paslaugas. Kol kas „Amazon“ siunčia žinutę, kad augimą mato ne tik debesijoje, bet ir reklamoje, prekyboje bei ryšio infrastruktūroje.
  • „SoftBank“ taikosi į 100 mlrd. eurų vertę: ruošiama DI ir robotikos įmonė JAV IPO

    „SoftBank“ taikosi į 100 mlrd. eurų vertę: ruošiama DI ir robotikos įmonė JAV IPO

    „SoftBank“ svarsto atskirti ir į JAV biržą išvesti naują dirbtinio intelekto ir robotikos bendrovę, kuri, kaip pranešama, galėtų būti įvertinta maždaug 93 mlrd. eurų. Tokie planai siejami su ambicija sustiprinti grupės pozicijas DI infrastruktūros grandinėje ir pritraukti papildomą kapitalą sparčiai augančiam sektoriui.

    Pagal viešumoje aptarinėjamą scenarijų, naujoji įmonė būtų orientuota į duomenų centrų plėtrą ir robotikos pritaikymą efektyvesnei DI infrastruktūros statybai. Tai atitinka rinkos kryptį, kai didžiausia DI plėtros kliūtimi tampa ne vien programinė įranga, o elektros tiekimas, aušinimas, sklypai ir statybų pajėgumai.

    Teigiama, kad projektą aktyviai stumia „SoftBank“ įkūrėjas Masayoshi Sonas, o įgyvendinimo tempas vertinamas kaip ambicingas. Kartu pabrėžiama, kad vertinimo tikslai ir grafikas gali keistis dėl geopolitinių rizikų ir rinkos sąlygų, kurios tiesiogiai veikia IPO langą.

    Kas slypi už DI infrastruktūros bumo

    Pastaraisiais metais investuotojų dėmesys vis labiau krypsta į vadinamąją DI infrastruktūrą: duomenų centrus, specializuotus procesorius, tinklų įrangą ir energijos sprendimus. Dideli kalbos modeliai ir generatyvinės sistemos reikalauja milžiniškų skaičiavimo resursų, o tai reiškia dideles, ilgalaikes investicijas į fizinę infrastruktūrą.

    Robotikos integravimas į statybos ir eksploatacijos procesus galėtų mažinti kaštus ir spartinti projektų įgyvendinimą, ypač kai rinkoje trūksta kvalifikuotos darbo jėgos ir ilgėja tiekimo grandinės. Tokie sprendimai taip pat svarbūs didinant energinį efektyvumą, nes duomenų centrų elektros sąnaudos tampa vienu jautriausių klausimų tiek verslui, tiek reguliuotojams.

    Finansavimo klausimai ir investuotojų spaudimas

    „SoftBank“ pastaraisiais metais didino rizikos apetitą DI srityje, tačiau investuotojai kelia klausimą, kaip grupė finansuos dešimčių milijardų eurų įsipareigojimus. Papildomas kapitalas per IPO galėtų tapti būdu subalansuoti ambicingus planus, ypač jei didelė portfelio dalis susijusi su ilgai atsiperkiančiais infrastruktūriniais projektais.

    Rinkoje taip pat akcentuojama, kad dalis DI ekosistemos lyderių išlieka nuostolingi, todėl investuotojams svarbu matyti aiškų kelią į pajamų stabilumą. Tokiu atveju infrastruktūros projektai, nors ir kapitalo imlūs, gali atrodyti patrauklesni dėl ilgesnių sutarčių, nuspėjamesnių pinigų srautų ir aiškesnių užstatų.

    JAV IPO kaip strateginis taikinys

    JAV rinka laikoma patrauklia technologijų ir infrastruktūros IPO dėl didesnio likvidumo ir platesnės institucinių investuotojų bazės. Jei „SoftBank“ nuspręstų įgyvendinti planą, tai būtų dar vienas signalas, kad kova dėl DI ateities vis labiau persikelia į duomenų centrų pajėgumus, energetiką ir gebėjimą greitai statyti.

    Kol kas oficialių patvirtinimų dėl atskyrimo sąlygų, tikslaus grafiko ar galutinio vertinimo nėra, todėl planai gali kisti. Vis dėlto pati kryptis rodo, kad didžiausios technologijų grupės vis agresyviau ieško būdų užsitikrinti DI infrastruktūros pajėgumus ir finansavimą ateinantiems metams.

  • „Samsung“ pelnas šovė į viršų 8 kartus: DI bumas sukėlė atminties lustų stygių

    „Samsung“ pelnas šovė į viršų 8 kartus: DI bumas sukėlė atminties lustų stygių

    „Samsung Electronics“ paskelbė, kad 2026 metų pirmąjį ketvirtį jos veiklos pelnas šoktelėjo daugiau nei aštuonis kartus ir viršijo analitikų lūkesčius. Augimą daugiausia lėmė su DI susijusi duomenų centrų plėtra ir dėl to brangstanti atminties lustų produkcija.

    Bendrovės pajamos siekė apie 133,9 trln. Pietų Korėjos vonų, o veiklos pelnas – apie 57,2 trln. vonų. Perskaičiavus, tai sudaro maždaug 85,2 mlrd. eurų pajamų ir apie 36,4 mlrd. eurų veiklos pelno, o pelno šuolis per metus viršijo 750 proc.

    Pagrindiniu varikliu tapo lustų padalinys DS (Device Solutions), apimantis atminties lustus, projektavimą ir gamybos paslaugas. Jo veiklos pelnas pasiekė apie 34,2 mlrd. eurų, kai prieš metus tuo pačiu laikotarpiu jis buvo apie 0,6 mlrd. eurų.

    Rinkoje DI paklausa ypač išaugino serveriams ir spartintuvams reikalingų atminties lustų poreikį, o pasiūla nespėja vytis užsakymų. „Samsung“ pripažįsta, kad turimi atminties pajėgumai nuo paklausos atsilieka, o dalis klientų, bijodami trūkumo, užsakymus kelia į priekį ir jau planuoja 2027 metų poreikius.

    Didžiausią reikšmę DI infrastruktūrai turi didelės spartos HBM atmintis, kuri naudojama moderniuose duomenų centrų sprendimuose. „Samsung“ plečia HBM kryptį ir skelbia pradėjusi masinę HBM4 gamybą bei siuntas klientams, tačiau šiame segmente išlieka itin aštri konkurencija su SK Hynix.

    Remiantis rinkos tyrimų bendrovės Counterpoint Research duomenimis, SK Hynix praėjusių metų pabaigoje pagal HBM pajamas pirmavo su 57 proc. rinkos dalimi. Analitikai pažymi, kad „Samsung“ technologinis atotrūkis naujausioje kartoje mažėja, bet lyderystės kova dar nesibaigė.

    „Atmintis vis tvirčiau įsitvirtina kaip lemiamas veiksnys, nuo kurio priklauso DI infrastruktūros sėkmė ar nesėkmė“, – sakė Counterpoint Research analitikas Jeongku Choi.

    Vis dėlto spartus atminties lustų kainų kilimas gali būti dvipusis kardas pačiai „Samsung“. Brangesni komponentai didina spaudimą vartotojų elektronikos segmentams, įskaitant išmaniuosius telefonus ir buitinę techniką, todėl bendrovei gali tekti ieškoti balanso tarp pelningų lustų pardavimų ir konkurencingų galutinių produktų kainų.

    Prie rizikų priskiriamos ir geopolitinės įtampos, galinčios paveikti žaliavų bei energijos tiekimo grandines. „Samsung“ teigia stebinti situaciją Artimuosiuose Rytuose ir vertinanti galimą poveikį tiekimo stabilumui bei kaštams.

  • „Nvidia“ metė milijonus į DI teisės startuolį „Legora“: visur mirga Jude Law reklamos

    „Nvidia“ metė milijonus į DI teisės startuolį „Legora“: visur mirga Jude Law reklamos

    JAV lustų milžinės „Nvidia“ rizikos kapitalo padalinys NVentures investavo į Švedijos DI teisės technologijų startuolį „Legora“. Sandoris įvyko bendrovei pasiekus apie 5,2 mlrd. eurų vertinimą, o tai rodo, kad investuotojų dėmesys DI sprendimams teisinėse paslaugose sparčiai auga.

    „Legora“ pranešė, kad „Nvidia“ prisijungė prie 46 mln. eurų dydžio D serijos finansavimo pratęsimo, o bendra per visus etapus pritraukta suma pasiekė apie 552 mln. eurų. Pratęsime dalyvavo ir kiti investuotojai, tačiau „Nvidia“ investicijos dydis nebuvo atskleistas.

    Startuolis kuria DI agentus ir įrankius, skirtus automatizuoti bei standartizuoti teisininkų kasdienius procesus, nuo dokumentų analizės iki užduočių paruošimo ir bylų valdymo. Tokie sprendimai tampa ypač paklausūs didelėse įmonėse ir advokatų kontorose, kur svarbu mažinti laiką rutinai, bet išlaikyti žmogaus kontrolę.

    „Įmonių DI dabar pereina į naują fazę: proveržis vyksta tada, kai DI ne tik padeda, bet ir savarankiškai vykdo užduotis su tinkamu žmogaus prižiūrėjimu“, – sakė „Legora“ vadovas ir vienas iš įkūrėjų Maxas Junestrandas.

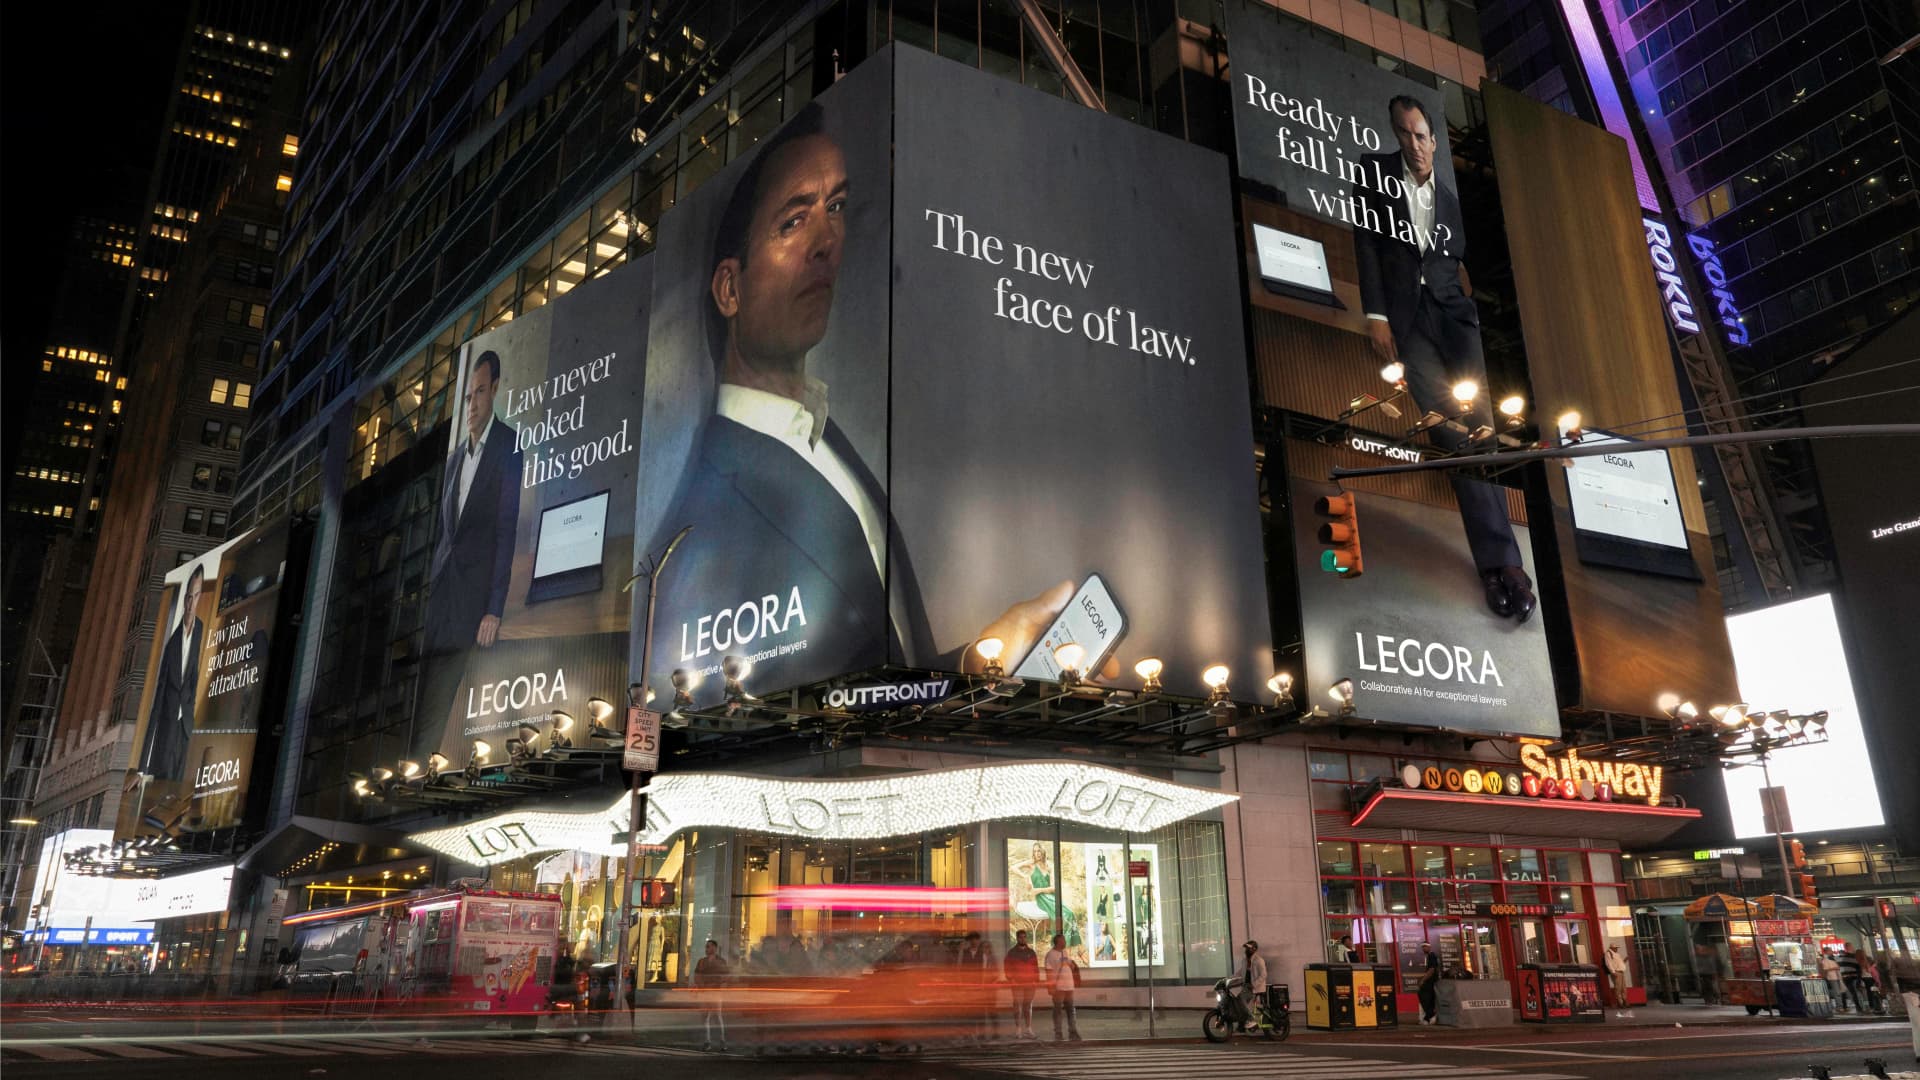
    Viešumo „Legora“ suteikė ir agresyvesnė rinkodara: šį mėnesį startuolis pristatė reklamos kampaniją su aktoriumi Jude Law. Tokie ėjimai neįprasti teisinėms technologijoms, tačiau padeda greičiau įsitvirtinti itin konkurencingoje DI rinkoje.

    Teisės technologijų segmentas pastaraisiais metais tapo viena karščiausių nišų: įmonės ieško įrankių, kurie sumažintų dokumentų peržiūros kaštus, paspartintų sutarčių ciklus ir padėtų valdyti rizikas. Kartu auga ir reguliacinis spaudimas, todėl tiekėjai vis dažniau akcentuoja audituojamumą, duomenų saugą ir aiškias žmogaus priežiūros ribas.

    Rinkos tempą rodo ir tai, kad Europoje DI startuoliai šiemet jau pritraukė apie 13,9 mlrd. eurų, o dinamika leidžia tikėtis dar vienų rekordinių metų. Tuo pat metu „Nvidia“ stiprina savo ryšius su perspektyviais startuoliais ne tik kapitalu, bet ir technologine kompetencija, taip plėsdama DI ekosistemą už tradicinių sričių ribų.

    „Legora“ teigia sparčiai išaugusi nuo maždaug 40 iki 400 darbuotojų įvairiuose pasaulio miestuose, o jos paslaugomis naudojasi dešimtys tūkstančių teisės profesionalų. Bendrovė taip pat skelbia perkopusi 92 mln. eurų metinių pasikartojančių pajamų ribą, kas DI startuolių rinkoje yra vienas svarbiausių tvaraus augimo rodiklių.

  • „Alphabet“ kelia investicijų kartelę: iki 176 mlrd. eurų 2026 metais ir dar didesnis šuolis 2027-aisiais

    „Alphabet“ kelia investicijų kartelę: iki 176 mlrd. eurų 2026 metais ir dar didesnis šuolis 2027-aisiais

    Technologijų milžinė „Alphabet“ paskelbė didinanti 2026 metų kapitalo išlaidų planą iki 167–176 mlrd. eurų ir signalizavo, kad 2027 metais investicijos gali dar reikšmingai augti. Bendrovė pabrėžė, jog didžioji dalis lėšų keliaus į duomenų centrus, serverius ir kitą infrastruktūrą, reikalingą DI paslaugoms.

    Rinkos dėmesys krypsta į tai, kad didėjantis biudžetas atspindi ne tik ambicijas, bet ir realius tiekimo bei pajėgumų apribojimus. „Alphabet“ vadovai pripažino, kad artimiausiu laikotarpiu skaičiavimo resursų trūkumas riboja galimybes pilnai patenkinti paklausą, o tai tiesiogiai veikia debesijos verslo augimo tempą.

    Debesija tampa pagrindiniu varikliu

    2026 metų pirmąjį ketvirtį „Alphabet“ pajamos siekė apie 96 mlrd. eurų ir viršijo analitikų lūkesčius, o metinis augimas sudarė 20 proc. Šuolį ypač sustiprino „Google Cloud“, kur pajamos augo sparčiau nei tikėtasi ir pasiekė maždaug 17,5 mlrd. eurų.

    Vadovybė akcentavo, kad įmonių DI sprendimai debesijoje pirmą kartą tapo svarbiausiu šio segmento augimo varikliu. „Gemini Enterprise“ mokamų aktyvių naudotojų skaičius per ketvirtį, bendrovės teigimu, padidėjo 40 proc., o tai rodo, kad DI funkcijos vis dažniau perkamos kaip atskira, apčiuopiamą vertę kurianti paslauga.

    Rekordinės išlaidos ir infrastruktūros lenktynės

    Per ketvirtį „Alphabet“ kapitalo išlaidos sudarė apie 31 mlrd. eurų, o tai apima nekilnojamąjį turtą, serverius, duomenų centrus ir kitą techninę bazę. Toks tempas signalizuoja, kad didžiosios platformos pereina į etapą, kai DI plėtra tampa ne vien programinės įrangos, bet ir milžiniškos energetikos bei techninės infrastruktūros klausimu.

    Didėjantis investicijų planas siejamas ir su anksčiau paskelbtu duomenų centrų verslo įsigijimu: „Alphabet“ buvo pranešusi apie „Intersect“ pirkimą už maždaug 4,4 mlrd. eurų grynaisiais, kartu perimant ir įsipareigojimus. Tokie sandoriai padeda greičiau didinti pajėgumus, kai naujų objektų projektavimas ir statyba gali užtrukti kelerius metus.

    Paieška ir reklama laikosi, bet „Youtube“ tempas ne vienodas

    Paieškos verslas ketvirtį taip pat demonstravo stiprų rezultatą: bendrovė nurodė, kad DI funkcijos didina naudojimą, o užklausų kiekis pasiekė rekordą. Reklamos pajamos išaugo iki maždaug 67,4 mlrd. eurų, o tai rodo, kad pagrindinis „Google“ pinigų srautas išlieka atsparus net ir esant rinkos ciklų svyravimams.

    Vis dėlto „Youtube“ reklamos pajamos, siekusios apie 8,6 mlrd. eurų, kiek prasilenkė su prognozėmis. Bendrovė akcentavo, kad prenumeratų kryptis auga sparčiau nei reklama, todėl platformos monetizacija vis labiau remiasi mišriu modeliu, kuriame svarbėja mokami planai, o ne vien reklamos parodymai.

    „Alphabet“ skelbia, kad DI infrastruktūros paklausa rinkoje auga greičiau, nei šiuo metu spėjama plėsti pajėgumus. Tai reiškia, kad artimiausiais metais investicijų lygis greičiausiai išliks aukštas, o konkurencija tarp didžiųjų debesijos tiekėjų vis labiau persikels į duomenų centrų pajėgumus, energijos tiekimą ir specializuotos technikos prieinamumą.

  • „Carvana“ nustebino Volstritą: rekordinis ketvirtis išpūtė akcijas, investuotojai sukluso

    „Carvana“ nustebino Volstritą: rekordinis ketvirtis išpūtė akcijas, investuotojai sukluso

    Naudotų automobilių prekybos internetu bendrovės „Carvana“ akcijos po prekybos sesijos pabrango iki 10 proc., kai įmonė paskelbė rekordinio 2026 metų pirmojo ketvirčio rezultatus. Rinka reagavo į rodiklius, kurie viršijo analitikų lūkesčius, o bendrovė kalbėjo apie tolesnį augimą.

    Įmonė pranešė, kad vienai akcijai tenkantis pelnas siekė 1,69 JAV dolerio, kai rinkos lūkesčiai buvo 1,43 JAV dolerio. Pajamos sudarė 6,43 mlrd. JAV dolerių ir taip pat pranoko prognozuotus 6,08 mlrd. JAV dolerių.

    Perskaičiavus pagal apytikrį 0,93 euro už JAV dolerį kursą, pajamos siekė apie 5,98 mlrd. eurų. Tai svarbus signalas investuotojams, nes didesnės pajamos ir pelnas rodo, kad bendrovė šiuo metu efektyviau valdo pardavimų apimtis ir kaštus.

    „Carvana“ pakoreguotas EBITDA rodiklis pakilo iki 672 mln. JAV dolerių, o grynasis pelnas sudarė 405 mln. JAV dolerių. Tuo metu prieš metus įmonė buvo uždirbusi 373 mln. JAV dolerių grynojo pelno, todėl augimas rodo gerėjančią finansinę trajektoriją.

    Mažmeniniai pardavimai siekė 187 393 automobilius, arba 40 proc. daugiau nei prieš metus. Bendrovės pajamos, lyginant su praėjusiais metais, didėjo 52 proc., o tai atspindi išaugusį aktyvumą naudotų automobilių rinkoje ir „Carvana“ gebėjimą pritraukti pirkėjus skaitmeniniais kanalais.

    Bendrovė tradiciškai neskelbia metinių prognozių, tačiau nurodė, kad antrąjį ketvirtį tikisi nuoseklaus augimo tiek pagal parduotų automobilių skaičių, tiek pagal pakoreguotą EBITDA. Įmonės teigimu, tai galėtų lemti visų laikų rekordus abiem metrikomis.

    Investuotojams svarbus ir platesnis kontekstas: naudotų automobilių rinka išlieka jautri palūkanų normoms, vartotojų finansavimui ir automobilių pasiūlai. Tokiose sąlygose geresni nei tikėtasi „Carvana“ rezultatai dažnai vertinami kaip ženklas, kad įmonė rado tvaresnį veiklos modelį ir gali lengviau atlaikyti cikliškus rinkos svyravimus.

    Skelbiama, kad „Carvana“ rinkos vertė siekia apie 87 mlrd. JAV dolerių, tai būtų maždaug 81 mlrd. eurų. Nors 2026 metais akcijos buvo kritusios apie 6 proc., per pastaruosius 12 mėnesių jos buvo pakilusios maždaug 63 proc., todėl kiekvienas ketvirtinis rezultatas rinkoje sulaukia itin didelio dėmesio.

  • „Ford“ kelia 2026 metų prognozę: 1,2 mlrd. eurų tarifų grąžinimas uždengė brangstančias žaliavas

    „Ford“ kelia 2026 metų prognozę: 1,2 mlrd. eurų tarifų grąžinimas uždengė brangstančias žaliavas

    JAV automobilių gamintoja „Ford“ pakėlė 2026 metų finansines prognozes po to, kai pirmąjį ketvirtį pranoko Volstrito lūkesčius. Esminiu postūmiu tapo maždaug 1,2 mlrd. eurų vertės tarifų grąžinimas, susijęs su JAV Aukščiausiojo Teismo sprendimu dėl dalies anksčiau įvestų muitų teisėtumo.

    Investuotojai į naujieną sureagavo greitai: po prekybos sesijos „Ford“ akcijos kaina šoktelėjo daugiau nei 6 proc. Bendrovė pabrėžė, kad grąžintinų sumų procesas dar nėra baigtas, tačiau apskaitoje nauda pripažinta tuo laikotarpiu, kai buvo priimtas teismo sprendimas.

    Pelnas šoktelėjo, pardavimai krito

    „Ford“ pranešė, kad bendros pajamos per ketvirtį išaugo iki maždaug 40,0 mlrd. eurų, o grynasis pelnas siekė apie 2,3 mlrd. eurų. Tuo pat metu didmeninės automobilių apimtys smuktelėjo apie 4 proc., tačiau rezultatus stiprino palankesnis parduodamų modelių miksas ir kainodara.

    Veiklos pelnas prieš palūkanas ir mokesčius, eliminuojant vienkartinius veiksnius, šoktelėjo iki maždaug 3,2 mlrd. eurų. Bendrovė atkreipė dėmesį, kad automobilių sektoriuje tokie koregavimai dažni, nes jie leidžia aiškiau atskirti nuolatinės veiklos rezultatą nuo išskirtinių įvykių.

    Prognozė geresnė, bet rizikos išlieka

    Atnaujintose 2026 metų gairėse „Ford“ dabar tikisi 7,9–9,8 mlrd. eurų koreguoto veiklos pelno, kai anksčiau prognozavo 7,4–9,3 mlrd. eurų. Laisvųjų pinigų srautų prognozė išlaikyta maždaug 4,6–5,6 mlrd. eurų intervale, o investicijos į ilgalaikį turtą planuojamos apie 8,8–9,8 mlrd. eurų.

    Bendrovė nurodė, kad šiose gairėse neįvertintos galimos didesnės geopolitinės įtampos pasekmės ar ryškesnis JAV ekonomikos sulėtėjimas. Tokie veiksniai gali smarkiai pakeisti tiek paklausą, tiek tiekimo grandinių ir žaliavų kaštus.

    Brangstantis aliuminis ir spaudimas elektromobiliams

    Finansų vadovė Sherry House teigė, kad ketvirčio rezultatus lėmė ne vien tarifų grąžinimas, o ir geresnė kainodara bei augančios programinės įrangos ir paslaugų pajamos. Vis dėlto tarifų grąžinimas padeda amortizuoti planuojamą maždaug 930 mln. eurų papildomą žaliavų, ypač aliuminio, brangimą per metus.

    „Didžioji dalis pagerėjimo atėjo ne vien dėl tarifų, o dėl stipresnio produktų miksavimo, kainodaros ir augančių paslaugų“, – sakė Sherry House.

    Elektromobilių padalinys „Model e“ nuostolius sumažino, tačiau segmentas tebėra nuostolingas: ketvirčio minusas siekė apie 720 mln. eurų. Bendrovė taip pat fiksavo ryškų elektromobilių pardavimų smukimą, atspindintį platesnę rinkos tendenciją, kai pirkėjai jautriau reaguoja į kainą, o gamintojai intensyvina akcijas ir koreguoja gamybos planus.

    Tuo pat metu tradicinis „Blue“ verslas ir komercinis „Pro“ padalinys išliko pagrindiniais pelno generatoriais. Rinkoje tai vertinama kaip signalas, kad pereinamasis laikotarpis į elektrifikaciją didiesiems gamintojams tebėra finansiškai sudėtingas, o trumpuoju laikotarpiu svarbiausią stabilumą suteikia pelningesni vidaus degimo ir komerciniai modeliai.

  • „Volkswagen“ pelnas krito 14 proc.: vadovai perspėja, kad vien planuojamų taupymų nepakaks

    „Volkswagen“ pelnas krito 14 proc.: vadovai perspėja, kad vien planuojamų taupymų nepakaks

    Vokietijos automobilių gamybos milžinė „Volkswagen“ pranešė apie silpnesnius nei tikėtasi pirmojo ketvirčio rezultatus ir perspėjo, kad vien jau suplanuotų išlaidų mažinimo priemonių gali nepakakti. Bendrovė teigia, jog spaudimą didina didesni tarifai JAV ir vis intensyvesnė Kinijos gamintojų konkurencija.

    „Volkswagen“ skelbia, kad pirmąjį metų ketvirtį veiklos pelnas siekė 2,5 mlrd. eurų ir buvo 14,3 proc. mažesnis nei prieš metus. Pajamos per tą patį laikotarpį sudarė 75,66 mlrd. eurų ir smuko 2,5 proc., o rinkoje tai buvo įvertinta kaip signalas, kad kaštų spaudimas Europoje nemažėja.

    „Karai, geopolitinė įtampa, prekybos barjerai, griežtesnis reguliavimas ir įnirtinga konkurencija sukuria priešpriešinį vėją“, – sakė „Volkswagen“ vadovas Oliveris Blume.

    Rezultatai paskelbti tuo metu, kai Europos automobilių gamintojai susiduria su keliais lygiagrečiais iššūkiais: neapibrėžtumu tarptautinėje prekyboje, išaugusiomis gamybos sąnaudomis, lėtesniu elektromobilių paklausos augimu kai kuriose rinkose ir griežtėjančiais aplinkosaugos reikalavimais. „Volkswagen“ akcijos po naujienų buvo smukusios maždaug 2 proc., o nuo metų pradžios jų vertė buvo kritusi daugiau nei 18 proc.

    Taupymo planas gali būti per siauras

    Bendrovės finansų vadovas Arno Antlitz pabrėžė, kad dabartinė rinkos situacija verčia ieškoti papildomų sprendimų. Pasak jo, tikslas yra ne vien trumpalaikės priemonės, o struktūrinė, tvari transformacija, apimanti automobilių savikainos mažinimą, administracinių išlaidų karpymą ir spartesnį technologijų kūrimą.

    „Turime iš esmės transformuoti verslo modelį ir pasiekti struktūrinių, tvarių pagerinimų“, – sakė „Volkswagen“ finansų vadovas Arno Antlitz.

    Tarp minimų krypčių įvardijamas sudėtingumo mažinimas: siauresnis produktų ir technologinių platformų spektras, paprastesnė organizacinė struktūra ir trumpesnės sprendimų grandinės. Tai svarbu, nes automobilių pramonėje vis daugiau vertės kuria programinė įranga, baterijų technologijos ir gamybos efektyvumas, o kiekvienas papildomas modelių bei komplektacijų sluoksnis didina sąnaudas.

    Konkurencija ir geopolitika didina rizikas

    „Volkswagen“ viešai pripažįsta, kad konkurencija su Kinijos prekių ženklais darosi vis agresyvesnė, ypač elektromobilių segmente, kuriame kainos ir įrangos santykis tampa lemiamu argumentu pirkėjams. Prie to prisideda ir prekybos ribojimai bei tarifai, kurie gali paveikti tiek pardavimų apimtis, tiek tiekimo grandinių planavimą.

    Bendrovė taip pat yra paskelbusi apie plataus masto pertvarkas ir darbo vietų mažinimą Vokietijoje, siekdama didinti pelningumą ir finansinį atsparumą. Įmonės komunikacijoje akcentuojama, kad be efektyvesnės gamybos ir greitesnio sprendimų priėmimo bus sunku išlaikyti maržas aplinkoje, kurioje didėja tiek reguliacinis, tiek kainų spaudimas.

    Žvelgdama į priekį, „Volkswagen“ nurodo tikslą 2026 metais pasiekti 4–5,5 proc. veiklos grąžą nuo pardavimų, palyginti su 2,8 proc. 2025 metais. Rinkai tai signalizuoja, kad bendrovė tikisi atšokimo, tačiau jam pasiekti gali prireikti dar griežtesnių sprendimų nei dabar numatyti taupymo paketai.

  • „Stellantis“ šokas biržoje: pelnas šovė į viršų, bet akcijos krito iki 10 proc. – kas nutiko?

    „Stellantis“ šokas biržoje: pelnas šovė į viršų, bet akcijos krito iki 10 proc. – kas nutiko?

    Automobilių gamintojo „Stellantis“ akcijos ketvirtadienį smuko iki 10 proc. po pirmojo ketvirčio rezultatų paskelbimo, nors bendrovė pranešė apie gerokai išaugusį pakoreguotą veiklos pelną. Rinkos reakcija rodo, kad investuotojams neužtenka vien antraščių skaičių, kai išlieka daug neaiškumų dėl pelno kokybės ir ateities rizikų.

    „Stellantis“, valdanti tokius prekės ženklus kaip „Jeep“, „Dodge“, „Fiat“, „Chrysler“ ir „Peugeot“, pranešė, kad pakoreguotos veiklos pajamos pirmąjį ketvirtį siekė 960 milijonų eurų. Tai gerokai viršijo analitikų prognozes, kurios buvo apie 568 milijonus eurų, ir reiškė 194 proc. augimą, palyginti su 327 milijonais eurų prieš metus.

    Bendrovės grynosios pajamos per ketvirtį pasiekė 38,1 milijardo eurų ir buvo 6 proc. didesnės nei tuo pačiu laikotarpiu prieš metus. Grynas pelnas sudarė 377 milijonus eurų, kai prieš metus pirmąjį ketvirtį buvo fiksuotas 387 milijonų eurų nuostolis.

    Kodėl akcijos krito, nors pelnas augo?

    Finansų rinkose tokie atvejai nėra reti: kainą lemia ne vien faktas, kad rezultatai viršijo prognozes, bet ir tai, kaip tvariai jie atrodo ateityje. „Stellantis“ atveju investuotojai vertino ne tik pelno šuolį, bet ir tai, kiek jį galėjo lemti vienkartiniai veiksniai, atidėjiniai bei tarifų ir reguliavimo pokyčių rizika skirtinguose regionuose.

    Analitikai akcentavo, kad skaičiai atrodo geriau už lūkesčius, tačiau pateiktas vaizdas išlieka nevienalytis, o regioninis pelningumas gali būti jautrus svyravimams. Taip pat atkreiptas dėmesys į laisvųjų pinigų srautų situaciją, kuri investuotojams dažnai yra ne mažiau svarbi nei apskaitinis pelnas.

    Nauja tvarka ir planai 2026 metams

    Šis ketvirtis reikšmingas ir dėl to, kad „Stellantis“ pradėjo skelbti ketvirtines pelno ataskaitas, nors anksčiau finansinius rezultatus pateikdavo kas pusmetį. Dažnesnis atsiskaitymas rinkai paprastai reiškia ir didesnį investuotojų jautrumą trumpalaikiams pokyčiams bei didesnį svyravimą po publikacijų.

    „Pradėdami ketvirtinį atskaitomumą, pirmi 2026 metų mėnesiai rodo ankstyvus mūsų veiksmų rezultatus siekiant tvaraus, pelningo augimo“, – sakė „Stellantis“ vadovas Antonio Filosa.

    Pasak bendrovės, 2025 metais pristatyti modeliai buvo palankiai sutikti, o 2026 metais planuojama pristatyti 10 naujų automobilių. Rinkai svarbu, ar šie nauji modeliai padės stabilizuoti maržas, ypač pagrindinėse rinkose, ir sumažins spaudimą, kurį kelia konkurencija bei galimi prekybos ribojimai.

  • „Motorola“ iššovė su „Swarovski“: blizgantis telefonas už beveik 1 400 eurų keičia žaidimo taisykles

    „Motorola“ iššovė su „Swarovski“: blizgantis telefonas už beveik 1 400 eurų keičia žaidimo taisykles

    „Motorola“ pristatydama naujus G serijos ir „Razr 70“ šeimos telefonus vis aiškiau brėžia kryptį: bendrovė nori būti ne tik išmaniųjų įrenginių gamintoja, bet ir technologijų gyvenimo būdo prekės ženklas. Tam pasitelkiami ne vien dizaino sprendimai, bet ir partnerystės su „Pantone“ bei „Swarovski“.

    Ryškiausias šios strategijos pavyzdys – „Brilliant Collection“, kuri 2026 metais simbolizuoja, kaip „Motorola“ įsivaizduoja savo vietą rinkoje. Kolekcijoje sudėti du įrenginiai: „Motorola Signature“ telefonas ir „Moto Buds 2 Plus“ belaidės ausinės, papuošti „Swarovski“ kristalais ir išskirtine „Pantone“ spalvų schema.

    „Motorola Signature“ nugarėlėje naudojamas reljefinis 3D dygsniuotas, šilkinį audinį primenantis raštas, o spalva įvardijama kaip „Pantone Violet Indigo“. Gamintojas teigia, kad ametisto atspalvio „Swarovski“ kristalai turėtų priminti žvaigždyną, matomą žvilgtelėjus į telefono galinę dalį.

    Nors toks stilius tikrai ne kiekvienam, kolekcija aiškiai taikosi į pirkėjus, kuriems svarbus išskirtinumas ir aksesuarų logika technologijose. „Motorola“ čia konkuruoja ne vien specifikacijomis, o emocija ir įvaizdžiu – tai tendencija, kuri pastaraisiais metais ryškėja ir kituose aukštesnės klasės įrenginiuose.

    Techninė pusė išlieka tokia pati kaip anksčiau pristatyto „Motorola Signature“ modelio. Telefonas turi 6,8 colio AMOLED ekraną, „Qualcomm Snapdragon 8 Gen 5“ procesorių, trijų 50 megapikselių kamerų sistemą ir 5 200 miliampervalandžių silicio anglies bateriją.

    Kartu pateikiamos ir „Moto Buds 2 Plus“ ausinės, taip pat nudažytos „Violet Indigo“ spalva. „Swarovski“ kristalai įkomponuoti ausinių kojelėse ir „Motorola“ logotipe ant dėklo, todėl rinkinys vizualiai atrodo kaip vienas dizaino projektas, o ne atsitiktinai sudėti įrenginiai.

    Šis rinkinys Jungtinėje Karalystėje įkainotas 1 200 svarų sterlingų, tai yra maždaug 1 400 eurų. Pardavimai numatyti per pačios „Motorola“ internetinę parduotuvę ir pasirinktus mažmenininkus, tarp jų – „John Lewis“ ir „Selfridges“.

    „Motorola“ tai nėra pirmas bandymas su kristalais: pirmoji „Brilliant Collection“ pasirodė 2025 metų viduryje ir buvo sudaryta iš „Razr“ sulankstomo telefono bei „Moto Buds Loop“ ausinių. Bendrovė į tą pačią kategoriją priskiria ir riboto leidimo čempionatams skirtus modelius, taip pabrėždama, kad ateityje daugiau dėmesio skirs bendradarbiavimui su pasauliniais prekių ženklais.