Blog

  • Ukrainietiškos kefyro paplotėlės be mielių: minkštos kaip bandelės ir paruošiamos per valandą

    Ukrainoje populiarios paplotėlės, dažnai vadinamos koržikais, turi daugybę versijų: vienos būna saldžios, kitos sūrios, kepamos orkaitėje arba greitai iškepamos keptuvėje. Šis variantas ypač patogus, kai norisi greitesnio sprendimo pusryčiams ar vakarienei ir namuose nėra laiko laukti, kol pakils mielinė tešla.

    Šių paplotėlių purumą užtikrina kefyro rūgšties ir sodos reakcija. Susidarantys oro burbuliukai tešloje veikia kaip natūralus kildinimas, todėl paplotėliai gražiai iškyla net be mielių, o viduje išlieka minkšti.

    Kas lemia purumą?

    Kefyras turi pieno rūgšties, todėl sumaišius jį su soda tešloje prasideda cheminė reakcija, išskirianti anglies dioksidą. Dėl to tešla lengviau „užsipildo“ oru, o kepant susiformuoja švelni, purus trupinys.

    Svarbu nepadauginti miltų: kuo tešla minkštesnė, tuo paplotėliai bus švelnesni. Jei miltų bus per daug, kepinys gali tapti sausas ir kietesnis, net jei iš išorės atrodys gerai iškepęs.

    Dažniausios klaidos kepant

    Paplotėlių nereikėtų kočioti pernelyg plonai: optimalus storis apie 1 centimetrą. Plonesni greičiau išsausėja, o per storus kepant gali būti sunkiau tolygiai iškepti, ypač jei karštis per didelis.

    Kepant geriausia rinktis vidutinę kaitrą: taip paplotėliai spės iškepti iki galo, o paviršius neapskrus per greitai. Iškepusius paplotėlius pravartu pridengti švariu rankšluosčiu, kad ilgiau išliktų minkšti.

    Ingredientai ir paruošimas

    Šiam receptui prireiks apie 500 mililitrų kefyro, 1 kiaušinio, maždaug 600–700 gramų kvietinių miltų, 1 arbatinio šaukštelio sodos, 1 arbatinio šaukštelio cukraus ir pusės arbatinio šaukštelio druskos. Kepimui tiks neutralaus skonio aliejus, pilamas plonu sluoksniu.

    Kefyrą verta išimti iš šaldytuvo maždaug 30 minučių prieš gaminimą, kad sušiltų. Tuomet jis maišomas su kiaušiniu, soda, cukrumi ir druska, o miltai beriami palaipsniui, kol gaunama minkšta, tik lengvai prie rankų limpanti tešla.

    Tešlą reikėtų palaikyti apie 30 minučių, uždengus dubenį rankšluosčiu. Po to ji dalijama į 5–6 dalis, kiekviena dalis iškočiojama iki maždaug 1 centimetro storio, o paviršiuje padaromi keli negilūs įpjovimai, kad kepant paplotėliai gražiau „dirbtų“.

    Įkaitintoje keptuvėje paplotėliai kepami po vieną, po 5–7 minutes iš kiekvienos pusės, priklausomai nuo dydžio ir kaitros. Iškeptus geriausia dėti į lėkštę ir laikyti pridengtus, kad neišdžiūtų, o patiekti galima vietoj duonos su sūriais, užtepėlėmis ar šiltais patiekalais.
  • Triukas su varške ir kiaušiniu: švelnūs tinginių virtinukai per 10 min., bet yra viena klaida

    Ieškote greitos vakarienės ar pietų idėjos, kuri primintų vaikystę, bet tiktų ir aktyvesnį gyvenimo būdą pasirinkusiems? Tinginių virtinukai iš varškės ir kiaušinio tebėra vienas paprasčiausių patiekalų, o baltymų kiekį galima padidinti patiekiant juos su natūraliu tirštu jogurtu.

    Pagrindinė sėkmės taisyklė čia labai paprasta: svarbu nepadauginti miltų. Kai tešla limpa prie rankų, natūraliai norisi berti dar, tačiau kuo daugiau miltų, tuo virtinukai būna kietesni ir mažiau purūs.

    Geriausiai tinka varškė brikete, pusiau riebi arba riebi, nes ji paprastai būna sausesnė ir stabilesnės konsistencijos. Varškė indeliuose dažnai turi daugiau drėgmės, todėl tešla greičiau skystėja ir ima reikalauti papildomų miltų.

    Dar viena dažna klaida yra ilgas minkymas. Varškę, kiaušinį ir miltus užtenka tik greitai sujungti į minkštą tešlą, kad vėliau išvirtę virtinukai netaptų guminiai.

    Kaip paruošti, kad pavyktų

    Masę patogiau formuoti miltais pabarstytoje darbo vietoje, o ne papildomai berti miltus į pačią tešlą. Taip lengviau suvaldyti lipnumą išlaikant švelnią, lengvą struktūrą.

    Suformuotą tešlą verta dalinti į dvi dalis, iš kiekvienos greitai sukti volelius ir supjaustyti nedideliais gabalėliais. Virti rekomenduojama pasūdytame vandenyje trumpai, apie 1 minutę nuo momento, kai virtinukai iškyla į paviršių.

    Baltymų daugiau be pastangų

    Tradicinis patiekimas su sviestu, cukrumi ir cinamonu išlieka klasika, tačiau norint sotesnio varianto dalį saldumo galima perkelti į priedus. Tirštas natūralus jogurtas, pavyzdžiui, „Skyr“, suteikia kremiškumo ir padeda padidinti baltymų kiekį, nekeičiant paties recepto esmės.

    Ruošiant namuose verta prisiminti ir maisto saugą: kiaušinis turi būti gerai termiškai apdorotas, todėl virtinukų negalima palikti vos pašildytų. Trumpas, bet tikslus virimo laikas užtikrina ir skonį, ir tinkamą konsistenciją.

  • Geriausias pasaulio tiramisu išrinktas Italijoje: komisiją pribloškė, kas tapo nugalėtoju

    Savaitgalį Trevizo miestas Italijoje gyveno tiramisu nuotaikomis: finale susirinkę desertų entuziastai varžėsi dėl Tiramisù World Cup titulų. Renginys, prasidėjęs kaip vietinė iniciatyva, per kelerius metus tapo tarptautiniu reiškiniu, sutraukiančiu dalyvius iš skirtingų žemynų.

    Trevizas laikomas istorine tiramisu gimtine, nes būtent čia XX amžiaus aštuntojo dešimtmečio pradžioje restorane „Le Beccherie“ buvo suformuota šiandien klasika tapusi deserto versija. Dėl šios priežasties būtent Trevize kasmet rengiami finalai, o komisija ypatingą dėmesį skiria tradicijai ir technikai.

    Kas laimėjo klasikinėje kategorijoje?

    Šių metų prestižiškiausioje, tradicinio recepto kategorijoje pagrindinis apdovanojimas iškeliavo už Atlanto. Geriausiu klasikiniu tiramisu pripažintas 51 metų Marcos Muzzi iš San Paulo, kuris kasdien dirba bitininku.

    Tradicinėje kategorijoje taisyklės itin griežtos: leidžiama naudoti tik šešis ingredientus, tarp jų savoiardi sausainius, maskarponę, kiaušinius, kavą, cukrų ir nesaldintą kakavą. Organizatorių teigimu, brazilą į viršų iškėlė nepriekaištinga technika, tiksli kremo konsistencija ir skonių balansas, kurį jis tobulino daugiau nei dvejus metus.

    Autoriškas tiramisu liko Italijoje

    Autoriško recepto kategorijoje pergalė liko Italijoje. Nugalėtoju tapo 53 metų Ciro Tomassini iš Vičencos, kuris komisiją sužavėjo ne tik skoniu, bet ir pateikimu.

    Jo tiramisu buvo suformuotas kaip avilys, o klasikiniai skoniai papildyti aviečių musu, baltojo šokolado akcentais ir citrininiu medumi. Pats dalyvis pabrėžė, kad medaus motyvai ir avilio forma jam buvo būdas priminti apie gamtos svarbą ir būtinybę saugoti bites.

    Kodėl varžybos išskirtinės?

    Tiramisù World Cup išsiskiria tuo, kad tai mėgėjų čempionatas: dalyvauti gali tik žmonės, kurie profesionaliai nedirba konditerijoje ar gastronomijoje. Šiemet turnyre varžėsi 320 atrinktų dalyvių, kurie į finalą pateko po atrankų, vykusių įvairiuose miestuose, įskaitant San Paulą ir Vankuverį.

    Finalininkai gyvai gamino desertą per 40 minučių, o jų darbą vertino 130 teisėjų. Komisija vertino ne vien skonio balansą, bet ir desertų pateikimą, darbo švarą bei struktūrą, o teisėjai prieš vertinimą turėjo išlaikyti internetinį žinių testą apie tiramisu istoriją ir gaminimo principus.

    Renginys pritraukė ir gausią publiką: Trevize lankytojams buvo patiekta daugiau nei 15 000 porcijų tiramisu, kurias paruošė ankstesnių metų čempionai. Organizatoriai pabrėžia, kad būtent toks atviras formatas ir aiškios taisyklės kasmet augina susidomėjimą ir kelia deserto kultūrą į naują lygį.

  • Bankai prieš DI botus: agentiniai asistentai kelia naują grėsmę indėliams ir rinkoms

    Bankai prieš DI botus: agentiniai asistentai kelia naują grėsmę indėliams ir rinkoms

    Kas yra agentinis DI ir kodėl jis kelia nerimą?

    Finansų sektorius sparčiai bando agentinį dirbtinį intelektą, tai yra DI asistentus, kurie gali veikti savarankiškai siekdami tikslo, o ne tik vykdyti vienkartines komandas. Tokie sprendimai jau diegiami kaip pagalbininkai apsipirkimui, investavimui, sąskaitų apmokėjimui ar pasiūlymų paieškai.

    Ekspertai įspėja, kad autonomija keičia rizikos pobūdį: klaida ar neteisinga prielaida gali virsti grandinine reakcija. Skirtumas tas, kad sprendimai būtų priimami greičiau nei žmogus spėtų juos patikrinti, o pasekmės galėtų persimesti per visą rinką.

    Indėlių „perbėgimo“ scenarijus

    Vienas dažniausiai minimų pavojų yra staigus indėlių perkėlimas iš vieno banko į kitą, jei agentiniai asistentai automatiškai ieškotų geriausios grąžos. Kai tokį veiksmą vienu metu atliktų daug klientų, net ir sveikas bankas galėtų patirti likvidumo įtampą.

    Analitikai atkreipia dėmesį, kad panašūs procesai ir be DI jau yra vykę, o skaitmeniniai kanalai paspartino pinigų judėjimą. Agentinis DI šį greitį dar padidintų, nes sprendimus priimtų ne tūkstančiai žmonių, o tūkstančiai automatizuotų veikėjų, remdamiesi panašiomis taisyklėmis.

    2023 metais Jungtinėse Valstijose žlugus Silicon Valley Bank, viena priežasčių buvo itin spartus indėlių atsiėmimas. Finansų rinkose tai tapo priminimu, kad pasitikėjimas ir informacijos sklaida gali lemti banko stabilumą, o automatizuoti sprendimai tokias bangas gali sustiprinti.

    Rinkų „bandos“ efektas ir prekybos rizikos

    Kitas sisteminis pavojus siejamas su investavimu ir prekyba rinkose. Jei daug institucijų ar mažmeninių investuotojų naudotų panašius modelius, duomenų šaltinius ar to paties tiekėjo sprendimus, jie galėtų priimti labai panašius sprendimus tuo pačiu metu.

    Toks sinchroniškumas didina vadinamąjį bandos efektą, kai kapitalas staiga plūsta į tą pačią kryptį ir išpučia kainas arba sukelia staigų nuosmukį. Ekonomistai ir rizikos valdymo ekspertai pabrėžia, kad sisteminė rizika atsiranda ne tik dėl vieno neteisingo sprendimo, bet ir dėl to, kad daug dalyvių klysta vienu metu.

    Rinkos dalyviai taip pat eksperimentuoja su agentiniu DI signalų paieškai ir automatizuotoms rekomendacijoms. Apklausos rodo, kad dalis turto valdytojų jau suteikia DI autonominę arba pusiau autonominę teisę daryti įtaką prekybos sprendimams, o tai didina poreikį aiškiai apibrėžti kontrolę ir atsakomybę.

    Kas atsako už klaidas ir nuostolius?

    Didžiausia praktinė problema, kurią įvardija finansų rinkos dalyviai, yra atsakomybės klausimas. Jei agentinis asistentas nupirktų ne tai, ko prašė vartotojas, ar priimtų žalingą investicinį sprendimą, neaišku, kas turėtų atlyginti nuostolius: vartotojas, bankas, platforma, DI modelio tiekėjas ar prekybininkas.

    Finansų sektoriaus apklausos rodo, kad sutarimo čia nėra, o atsakomybės modelis dažnai priklauso nuo konkrečių aplinkybių ir sutartinių sąlygų. Tai reiškia, kad agentinio DI plėtra greičiausiai lenks teisinį aiškumą, o ginčai dėl kaltės gali tapti nauja kasdienybe.

    „Atsakomybė agentinio DI atveju yra tikras minų laukas“, – sakė DI valdymo srityje dirbantis ekspertas Samas Greenas.

    Ne tik klaidos, bet ir kibernetinės atakos

    Riziką didina ir tai, kad agentiniai sprendimai gali turėti prieigą prie mokėjimų, sąskaitų ar prekybos paskyrų. Kibernetinio saugumo specialistai perspėja: jei toks agentas būtų perimtas ar apgautas, jis galėtų tapti įsibrovėlio įrankiu organizacijos viduje.

    Tokiu atveju žala galėtų būti itin greita, nes agentas pats vykdytų veiksmus, o sukčiams pakaktų nukreipti jo tikslą. Finansų sektorius laikomas vienu patraukliausių taikinių organizuotam nusikalstamumui, todėl didėjant automatizacijai augs ir spaudimas saugumo standartams.

    Reguliuotojai atsilieka nuo tempo

    Reguliuotojai pripažįsta, kad DI diegimo tempas kelia iššūkių priežiūrai. JK finansų rinkos priežiūros apklausos rodo, kad agentinis DI per kelerius metus iš nišinės temos tapo bandoma ar diegiama praktika daugelyje įmonių, nors dažnai dar riboto masto.

    Diskusijose vis dažniau keliama mintis apie technines saugiklio priemones, kurios leistų sustabdyti automatizuotą prekybą ar mokėjimus, jei modeliai pradėtų elgtis netikėtai. Tuo pat metu pasaulyje išsiskiria reguliavimo kryptys: Europos Sąjunga pasirinko rizika grįstą DI reglamentavimo modelį, o kitose jurisdikcijose požiūriai įsikišimą gerokai atsargesni.

    Finansų sektoriui tai reiškia paprastą dilemą: agentinis DI žada efektyvumą ir augimą, tačiau kartu reikalauja naujo lygio kontrolės, testavimo ir atsakomybės taisyklių. Priešingu atveju autonomiški sprendimai gali tapti ne tik patogumu, bet ir pagreitinto nestabilumo šaltiniu.

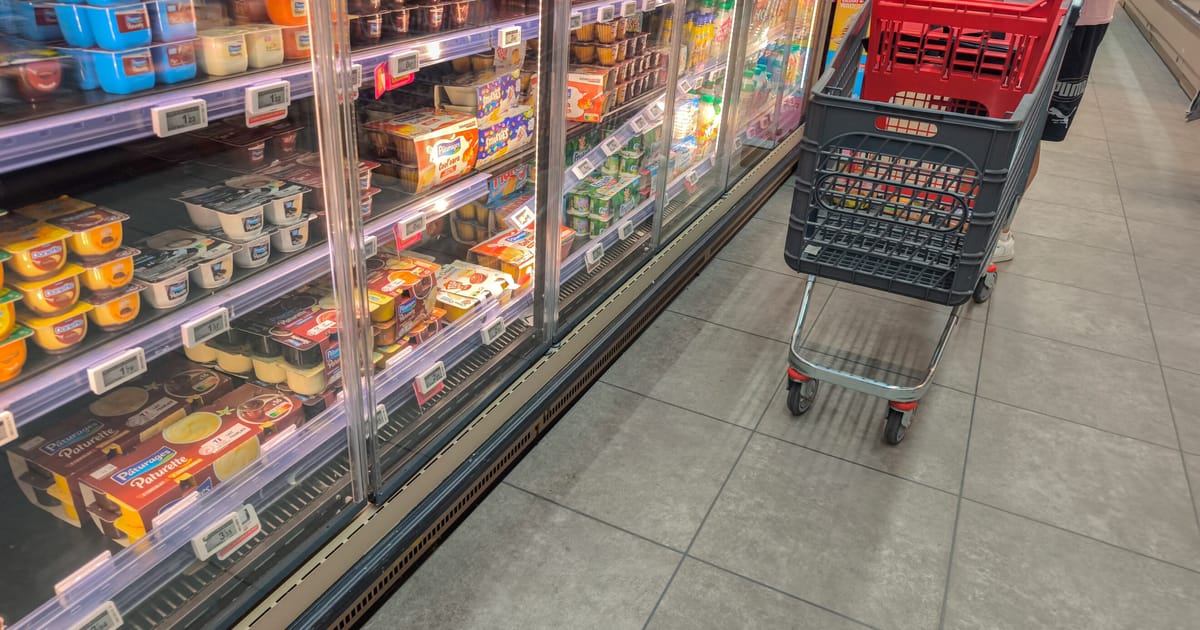
  • Kibernetinė ataka Prancūzijos prekybos centruose išjungė šaldymo sistemas: maistą teko utilizuoti

    Kibernetinė ataka Prancūzijos prekybos centruose išjungė šaldymo sistemas: maistą teko utilizuoti

    Prancūzijoje kilęs kibernetinio saugumo incidentas paveikė kelių didžiųjų prekybos tinklų šaldymo įrangą, todėl daliai parduotuvių teko skubiai išimti iš apyvartos šviežius ir šaldytus produktus. Situaciją stebi šalies vyriausybė, o tyrimą koordinuoja nacionalinė kibernetinio saugumo agentūra ANSSI, bendradarbiaudama ir su Europos partneriais.

    Premjero biuras pranešė, kad už situacijos stebėseną asmeniškai atsakingas gynybos ministras Sébastien Lecornu. ANSSI pavesta įvertinti atakos mastą, nustatyti pažeidžiamas vietas ir pateikti rekomendacijas, kaip kuo greičiau atkurti kritinių sistemų veikimą bei sumažinti riziką, kad panašūs incidentai kartosis.

    Pirmadienį vietos žiniasklaida skelbė, kad paveiktos galėjo būti šimtai parduotuvių. Prekybos tinklai Intermarché ir Cooperative U naujienų agentūrai AFP patvirtino, kad patyrė poveikį, o dalyje parduotuvių dėl sutrikusių šaldymo grandinių reikėjo utilizuoti dalį šviežių ir šaldytų prekių.

    Cooperative U vadovas Dominique Schelcher viešai nurodė, kad nuo sekmadienio nakties ataka palietė kelių tinklo parduotuvių šalčio gamybos infrastruktūrą. Tuo metu Europos Komisijos žemės ūkio ir maisto komisaras Christophe Hansen pasmerkė incidentą ir užsiminė, kad informacija apie galimą poveikį sieja ir su „Leclerc“, nors pats tinklas viešai nebuvo patvirtinęs, kad yra nukentėjęs.

    Anot Prancūzijos institucijų, ANSSI nustatė programinės įrangos spragą, susijusią su Danijos įmone, ir dėl jos jau susisiekė su tiekėju. Pranešimuose taip pat minima, kad incidentas galėjo būti susijęs su šaldymo įranga, siejama su „Danfoss“, tačiau bendrovė iš karto komentaro nepateikė.

    Toks atvejis primena, kad prekybos tinklų infrastruktūra jau seniai nebėra vien kasos ar sandėlio sistemos: šaldymo kontrolė, temperatūrų stebėsena ir nuotolinis valdymas dažnai veikia per pramoninius valdiklius ir centralizuotas platformas. Kibernetinė ataka į šią grandį gali tiesiogiai virsti nuostoliais, maisto saugos rizika ir sutrikusiu tiekimu, todėl institucijos akcentuoja tiek techninių pažeidžiamumų užlopymą, tiek aiškias incidentų valdymo procedūras.

    ANSSI kartu su Europos partneriais vertina, ar analogiškos konfigūracijos ir ta pati programinė įranga galėjo būti naudojama ir kitose šalyse. Tai ypač svarbu dėl to, kad šaldymo įrangos tiekimo grandinės ir nuotolinio administravimo sprendimai dažnai būna standartizuoti, o vienos spragos išnaudojimas gali greitai peržengti valstybių sienas.

    Kol kas nėra pateikta viešai patvirtintos informacijos, kas konkrečiai įvykdė ataką ir ar buvo reikalauta išpirkos. Institucijos ragina kritinių sistemų operatorius ir tiekėjus peržiūrėti prieigos valdymą, atnaujinimų diegimo tvarką bei segmentuoti tinklus taip, kad sutrikimai nepersimestų iš administracinių sistemų į pramoninę įrangą.

  • Buvusi CFTC vadovė: agentūra gali prižiūrėti beveik viską, išskyrus svogūnus ir kino pajamas

    Buvusi CFTC vadovė: agentūra gali prižiūrėti beveik viską, išskyrus svogūnus ir kino pajamas

    Ką reiškia CFTC mandatas?

    Buvusi JAV Prekių ateities sandorių komisijos (CFTC) laikinoji pirmininkė Caroline Pham teigia, kad pagal Prekių biržų įstatymą agentūros jurisdikcija apima beveik viską. Jos teigimu, įstatyme praktiškai visa galima laikyti preke, išskyrus dvi aiškiai įvardytas išimtis: svogūnus ir kino teatrų bilietų pajamas.

    Šis argumentas vėl iškilo į pirmą planą po to, kai praėjusį mėnesį JAV žlugo bandymas priimti Clarity Act. Rinkos dalyviai, ieškodami aiškesnių taisyklių kriptoturtui ir susijusioms paslaugoms, vis daugiau dėmesio nukreipia ne į Kongreso įstatymų leidybą, o į pačių priežiūros institucijų taisyklių kūrimą.

    C. Pham, šiuo metu einanti „MoonPay“ vyriausiosios teisininkės ir vyriausiosios administravimo vadovės pareigas, tvirtina, kad CFTC principu grįsta sistema yra pakankamai lanksti. Pasak jos, ji buvo kuriama taip, kad galėtų aprėpti ir naujas rinkas, įskaitant DI skaičiavimo išteklius, jei šie ateityje taptų išvestinių finansinių priemonių objektu.

    Didesnė apsauga mažmeniniams kripto prekiautojams

    CFTC pastaruoju metu suaktyvino darbą rengiant taisykles, skirtas kriptoturto sektoriui, ypač svertinei mažmeninei prekybai. Agentūra pristatė išankstinį pranešimą, kuriuo siekiama sukurti federalinį rėmą svertinėms mažmeninėms kripto operacijoms, kaip alternatyvą skirtingiems valstijų licencijavimo reikalavimams.

    C. Pham pabrėžia, kad tokia kryptis atitinka mažmeninių investuotojų apsaugos logiką. Jos vertinimu, svertinės ar kitaip finansuojamos mažmeninės prekių operacijos turėtų vykti reguliuojamose biržose, o ne būti paliekamos nevienodų taisyklių ir spragų mišiniui.

    Ji priminė, kad iniciatyvos dėl kriptoturto rinkos taisyklių rėmėsi Dodd-Frank reformų nuostatomis, kurios numato, jog mažmeninės svertinės prekių operacijos turi vykti reguliuojamoje prekybos vietoje. Pasak jos, šio principo nuoseklus taikymas galėtų sumažinti rizikas investuotojams ir supaprastinti priežiūrą.

    Stabiliosios monetos, tokenizuoti indėliai ir akcijos

    Kalbėdama apie atsiskaitymų infrastruktūrą, C. Pham perspėja, kad rinka gali pervertinti stabiliųjų monetų vaidmenį, palyginti su tokenizuotais indėliais didmeninėse rinkose. Ji aiškino, kad vienos prekybos dienos atsiskaitymams realiuoju laiku, taikant vadinamąjį atominį atsiskaitymą, teoriškai reikėtų maždaug 15 trilijonų eurų grynųjų lėšų, kurių rinkoje tiesiog nėra.

    Jos teigimu, šiandien bankai ir rinkos dalyviai tokį mastą suvaldo per grynąjį atsiskaitymą, kai tarpusavio įsipareigojimai yra užskaitomi, o pervedama tik likutinė suma. Dėl to, anot jos, tokenizuoti indėliai gali tapti būtina grandimi, jei rinka judės link platesnio aktyvų tokenizavimo.

    Stabiliosios monetos, C. Pham vertinimu, išlieka naudingos ten, kur sandorio šalys nepažįsta viena kitos arba kai siekiama maksimaliai sumažinti atsiskaitymo riziką, vienu metu pristatant ir turtą, ir pinigus. Tačiau didelio masto didmeninėse rinkose vien jų gali neužtekti.

    Vertindama tokenizuotų vertybinių popierių perspektyvą, C. Pham teigė besitikinti, kad Niujorko vertybinių popierių birža ir „Nasdaq“ per artimiausius dvejus metus gali pradėti matyti realią tokenizuotų akcijų prekybą ir apimtis. Jos manymu, tradicinės finansų rinkos ir kriptoturto technologijos artėja, tačiau esminė riba išlieka aiški: svarbiausia, kad kalbama būtų apie tikras, emitentų pripažintas akcijas, o ne apie sintetinius jų atitikmenis.

    Ji taip pat atskyrė tokenizuotus vertybinius popierius nuo nepalaikomų sintetinių žetonų, akcentuodama, kad tikros akcijos suteikia balsavimo teises ir akcininko statusą. Tai, jos teigimu, yra fundamentali savybė, kurios negalima imituoti vien technologiniu sprendimu.

    Galiausiai C. Pham prognozuoja, kad gerėjant reguliaciniam aiškumui gali ateiti ir antroji NFT banga. Vis dėlto ji ragina juos vertinti labiau kaip klientų įtraukties ir lojalumo priemonę, o ne kaip vertybinius popierius ar nuosavybės teises į įmonę.

  • Standard Chartered pradėjo saugoti „Ripple“ RLUSD XRP Ledger tinkle: ką tai keičia institucijoms

    Standard Chartered pradėjo saugoti „Ripple“ RLUSD XRP Ledger tinkle: ką tai keičia institucijoms

    Bankas plečia kriptovaliutų paslaugas

    Bankas Standard Chartered pradėjo teikti institucinės saugojimo paslaugas „Ripple“ stablekoinui RLUSD XRP Ledger tinkle. Tai dar vienas žingsnis plečiant banko kriptoturto infrastruktūrą, orientuotą į profesionalius rinkos dalyvius.

    Paslauga jau veikia ir teikiama per banko padalinį Dubajaus tarptautiniame finansų centre. Šį padalinį prižiūri Dubajaus finansinių paslaugų institucija, todėl sprendimas pozicionuojamas kaip reguliuojamoje aplinkoje veikiantis pasiūlymas institucijoms.

    RLUSD kaip užstatas be turto pervedimo

    Standard Chartered kartu dirba su „Ripple“ ir LMAX Group, kad RLUSD būtų pripažintas tinkamu užstatu daliai LMAX produktų. Tam numatytas vadinamasis užstato vertės atspindėjimo modelis, kai užstato vertė gali būti pripažįstama prekybos vietoje, nepervedant pačio turto į biržą.

    Tokio tipo integracija institucijoms dažnai svarbi dėl rizikos kontrolės ir vidaus taisyklių, nes leidžia išlaikyti turtą saugojimo sprendime, o ne perkelti jį į prekybos platformą. Praktikoje tai gali sumažinti operacinę riziką ir supaprastinti užstato valdymą, ypač aktyviai prekiaujant.

    Vis dėlto galutinis paleidimas priklauso nuo dokumentacijos užbaigimo, testavimo, reguliacinių reikalavimų įgyvendinimo ir vidinių patvirtinimų. Konkreti starto data šiai integracijos daliai kol kas nepaskelbta.

    Kodėl tai svarbu instituciniams klientams

    Bankas pabrėžia, kad tokia schema turėtų suteikti instituciniams klientams daugiau lankstumo, kaip jie laiko ir naudoja kriptoturtą. Esminė idėja yra suderinti tris dalykus: saugų turto laikymą, likvidumo prieigą ir efektyvų užstato panaudojimą patikimuose rėmuose.

    „Instituciniai klientai nori dalyvauti skaitmeninio turto rinkose neaukodami turto saugumo ir rizikos valdymo standartų“, – sakė Standard Chartered skaitmeninio turto padalinio vadovas Waqaras Chaudry.

    „RLUSD buvo sukurtas būtent tokiems instituciniams naudojimo scenarijams“, – teigė „Ripple“ stablekoinų krypties vadovas Jackas McDonaldas.

    Šis žingsnis dera su platesne Standard Chartered kryptimi didinti institucinės kriptoturto saugojimo paslaugų apimtį skirtingose rinkose. Pastaruoju metu bankas viešai įvardijo planus plėsti tokių paslaugų pasiūlą Azijoje, papildant jau turimą veiklos pėdsaką kituose finansų centruose.

  • „Morgan Stanley“ taikosi į 2027 metų pradžią: kada bankas planuoja įsileisti tokenizuotas akcijas

    „Morgan Stanley“ taikosi į 2027 metų pradžią: kada bankas planuoja įsileisti tokenizuotas akcijas

    Realistiškesnis grafikas nei 2026 metais

    Investicinis bankas „Morgan Stanley“ tikisi pradėti palaikyti tokenizuotas akcijas 2027 metų pirmąjį ketvirtį per savo alternatyvią prekybos sistemą (ATS). Tai nurodė banko skaitmeninio turto strategijos vadovė Amy Oldenburg, pabrėždama, kad anksčiau minėtas 2026 metų laikotarpis buvo pernelyg optimistinis.

    Pasak jos, bankas jau kuria reikalingą infrastruktūrą, tačiau rinka dar nėra pasirengusi masinei instituciniai prekybai tokenizuotomis akcijomis. Pagrindinė priežastis paprasta: produktų pasiūla ir paklausa kol kas juda lėčiau, nei tikėtasi prieš metus.

    „Mums reikia pačių produktų, kad galėtume juos palaikyti ATS, o klientų paklausos nėra, nes produktų dar nėra. Tiesiog reikia šiek tiek daugiau laiko“, – sakė Amy Oldenburg.

    Kas yra tokenizuotos akcijos ir kodėl to reikia bankams

    Tokenizuotos akcijos iš esmės yra tradicinių vertybinių popierių atitikmenys, pateikiami blokų grandinės pagrindu kaip skaitmeniniai žetonai. Idėja tokia, kad prekyba ir apskaita galėtų tapti greitesnė, labiau automatizuota, o kai kuriuose procesuose sumažėtų popierizmo ir tarpininkavimo sąnaudos.

    „Morgan Stanley“ šį modelį mato kaip savo dabartinių paslaugų tąsą, kai klientams siūlomos akcijos, išvestinės priemonės ir apsikeitimo sandoriai, o naujoji forma būtų dar vienas kanalas tiems patiems ar panašiems finansiniams produktams. Bankui svarbu išlikti lankstiems, nes klientų portfeliuose ateityje gali atsirasti tiek tradicinių, tiek grandinėje apskaitomų pozicijų.

    Reguliavimas ir rinkos infrastruktūra dar „sukasi“

    Bankas taip pat atidžiai stebi rinkos infrastruktūros brandą ir reguliacinį aiškumą, nes institucinėje aplinkoje leistinumą dažnai lemia ne technologijos, o taisyklės. Pasak A. Oldenburg, kol nėra pakankamai aiškių ir vienodai taikomų principų, dideliems rinkos dalyviams sudėtinga įsitraukti be papildomų rizikų.

    Kaip reikšmingą žingsnį ji išskyrė JAV depozitoriumo ir kliringo infrastruktūros organizacijos DTCC planuojamas tokenizacijos iniciatyvas, kurios gali paskatinti didesnį aktyvumą. Kartu stebimi ir teisėkūros pokyčiai JAV, kurie galėtų apibrėžti rinkos dalyvių atsakomybes, kapitalo reikalavimus ir operacinius standartus.

    Kur tokenizacija gali pasirodyti pirmiausia

    „Morgan Stanley“ vertinimu, artimiausiu metu didžiausias praktinis efektas gali atsirasti ten, kur daug administravimo ir rankinio darbo: privačiose akcijose, struktūrizuotuose produktuose, individualizuotuose sprendimuose ir prieigoje prie privačių fondų. Tokiose srityse blokų grandinės sprendimai gali supaprastinti dokumentų tvarkymą, suderinimą ir atsiskaitymų grandinę.

    Didėjant tokenizuotų aktyvų kiekiui, natūraliai kyla ir kitas klausimas: kaip tokį turtą naudoti kaip užstatą. Tai atveria duris platesniam finansinių priemonių pritaikymui skaitmeninėje aplinkoje, tačiau kartu reikalauja aiškių taisyklių dėl turto teisių, rizikos vertinimo ir užtikrinimo valdymo.

    Bankas taip pat vysto nuosavą piniginės infrastruktūrą, skirtą klientams laikyti tokenizuotą turtą patogiai, dalį techninių sudėtingumų paslepiant nuo galutinio vartotojo. Be to, „Morgan Stanley“ yra įkūręs skaitmeninio turto laboratoriją, kurioje testuojamos blokų grandinės ir kriptovaliutų ekosistemai būdingos technologijos, vertinant rizikas prieš diegiant sprendimus į gamybinę aplinką.

  • Prieš debiutą Nasdaq „Evernorth“ pasitelkė buvusį „Coinbase“ vadovą valdyti 473 mln. XRP iždą

    Prieš debiutą Nasdaq „Evernorth“ pasitelkė buvusį „Coinbase“ vadovą valdyti 473 mln. XRP iždą

    Kriptoturto iždo bendrovė „Evernorth“ prieš planuojamą debiutą Nasdaq biržoje paskyrė buvusį „Coinbase Asset Management“ investicijų vadovą Hugo Jeandesbozą vadovauti investicijoms ir iždo strategijai. Bendrovė skelbia, kad jo atsakomybė apims turto paskirstymą, likvidumo valdymą ir aktyvų 473 mln. XRP portfelio administravimą.

    Paskyrimas paskelbtas netrukus po to, kai „Evernorth“ užbaigė susijungimą su specialios paskirties įsigijimo bendrove per SPAC sandorį. Uždarymo metu „Evernorth“ nurodė turėjusi 473 000 000 XRP, kurių vertė tuo metu siekė apie 624 000 000 eurų, taip pat apie 279 000 000 eurų grynųjų pinigų prieš sandorio išlaidas.

    Toks kriptoturto portfelio dydis priartina bendrovę prie didžiausių viešai prekiaujamų įmonių, laikančių skaitmeninį turtą balanse, tačiau kartu didina rizikos valdymo svarbą. XRP kaina pasižymi didesniais svyravimais, o iždo strategijose ypač jautrūs tampa likvidumo, užtikrinimo ir kontrahentų rizikos klausimai.

    Akcentas ne tik laikymui

    „Evernorth“ viešai deklaruoja norą atsitraukti nuo paprasto pirk ir laikyk modelio, būdingo daliai kriptoturtą balanse kaupiusių bendrovių. Įmonė planuoja XRP įdarbinti per skolinimą, likvidumo teikimą ir kitas pajamingumo strategijas, siekdama didinti XRP kiekį vienai akcijai.

    Tokios schemos praktikoje reiškia aktyvesnį dalyvavimą rinkoje: uždirbti iš palūkanų, mokesčių už likvidumą ar kitų priemokų, tačiau kartu prisiimti papildomą riziką. Pajamingumas kriptoturto rinkose dažnai priklauso nuo paklausos skolintis, užstatų kokybės, protokolų patikimumo ir bendros rinkos nuotaikos.

    „Norime būti šios transformacijos dalyviai, o ne stebėtojai“, – sakė „Evernorth“ vadovas Asheesh Birla.

    Kodėl svarbus buvusio „Coinbase“ vadovo vaidmuo

    Hugo Jeandesbozas „Coinbase“ dirbo su instituciniais klientais ir investicinėmis strategijomis, o anksčiau ėjo ir išvestinių finansinių priemonių prekybos pareigas. „Evernorth“ atveju tai aktualu dėl poreikio profesionaliai valdyti likvidumą, kainos riziką ir portfelio struktūrą, ypač jei planuojamas aktyvesnis skolinimas ar likvidumo teikimas.

    Rinkos dalyviai taip pat stebi, kaip tokio tipo bendrovės komunikuos rizikos ribas ir atskaitomybę investuotojams. Iždo strategija, paremta nepastovaus kriptoturto pozicija, paprastai verčia investuotojus vertinti ne tik turto vertę, bet ir tai, kaip įmonė apsidraudžia, kokias naudoja sandorių šalis ir kokiais principais matuoja rezultatus.

    Investuotojų dėmesys ir akcijų svyravimai

    Prieš susijungimo užbaigimą buvo fiksuotas ryškus su sandoriu susijusios bendrovės akcijų kainos šuoliavimas. Pranešta, kad kaina per maždaug dvi savaites pakilo nuo 10,68 JAV dolerio iki 53 JAV dolerių, o sandorio uždarymo dieną siekė 17,09 JAV dolerio ir po prekybos valandų kilo iki 18,57 JAV dolerio.

    Konvertavus pagal apytikrį 0,93 euro už JAV dolerį kursą, tai atitinka kilimą nuo maždaug 9,93 euro iki 49,29 euro, vėliau kritimą iki apie 15,89 euro ir trumpą atšokimą iki maždaug 17,27 euro. Tokie svyravimai rodo padidintą spekuliacinį dėmesį ir riziką, kuri dažnai lydi SPAC sandorius bei kriptoturto tematiką.

  • „Strategy“ vėl didina bitkoinų rezervą: nupirko dar 250 BTC, portfelyje jau 848 250

    „Strategy“ vėl didina bitkoinų rezervą: nupirko dar 250 BTC, portfelyje jau 848 250

    Sandoris ir kaina

    Bitkoinų iždo strategiją taikanti bendrovė „Strategy“ paskelbė įsigijusi dar 250 bitkoinų. Už šį paketą sumokėta apie 20,3 mln. eurų, o vidutinė pirkimo kaina siekė maždaug 81 500 eurų už vieną BTC.

    Bendrovės pranešime nurodoma, kad pirkimai vyko nuo spalio 5 dienos iki spalio 11 dienos. Tai dar vienas nedidelis, bet nuoseklus papildymas prie „Strategy“ formuojamo kriptoturto rezervo.

    Kiek BTC sukaupta ir ką tai reiškia

    Po naujausio pirkimo „Strategy“ iš viso valdo 848 250 BTC. Įmonė skaičiuoja, kad vidutinė viso portfelio įsigijimo kaina yra apie 71 700 eurų už BTC, o bendra įsigijimų savikaina su mokesčiais ir išlaidomis sudaro apie 59,1 mlrd. eurų.

    Toks kiekis sudaro daugiau nei 4 proc. maksimalios 21 mln. bitkoinų pasiūlos, todėl „Strategy“ išlieka viena didžiausių viešai listinguojamų bendrovių pagal turimą BTC kiekį. Tai taip pat reiškia, kad net ir santykinai nedideli kainos svyravimai gali reikšmingai paveikti įmonės rezultatų dinamiką bei investuotojų lūkesčius.

    Kaip finansuojami pirkimai

    „Strategy“ teigia, kad naujausi įsigijimai finansuoti iš A klasės paprastųjų akcijų pardavimų rinkoje ir turimų grynųjų pinigų. Per praėjusią savaitę bendrovė pardavė 125 183 akcijas ir surinko apie 19,9 mln. eurų.

    Pagal esamą programą bendrovė dar gali išleisti ir parduoti akcijų už maždaug 17,8 mlrd. eurų. Likusi naujausio sandorio dalis, apie 0,5 mln. eurų, padengta iš grynųjų pinigų rezervo.

    „Oranžinei visada atsiras vietos“, – sakė Michaelas Sayloras.

    Be bitkoinų įsigijimų, „Strategy“ taip pat supirkinėjo privilegijuotąsias akcijas STRC ir tam skyrė apie 181,8 mln. eurų. Bendrovės duomenimis, spalio 11 dieną jos rezervuose buvo apie 4,6 mlrd. eurų USD rezervo ir apie 606,2 mln. eurų grynųjų pinigų.

    Rinkoje šie žingsniai vertinami dvejopai: vieniems tai signalas apie ilgalaikį pasitikėjimą bitkoinu, kiti atkreipia dėmesį į akcininkų dalies praskiedimo riziką, kai pirkimai finansuojami naujai leidžiamomis akcijomis. Šį aspektą savo komentaruose yra pabrėžę ir dalis Volstrito analitikų, vertinančių „Strategy“ akcijos potencialą kartu su įsipareigojimais ir kapitalo struktūra.

    Tuo pat metu auga ir platesnė tendencija, kai viešos bendrovės diegia bitkoinų kaupimo modelį kaip alternatyvą tradiciniams grynųjų pinigų rezervams. Tokį kelią renkasi vis daugiau įmonių, tačiau „Strategy“ mastas ir tempo nuoseklumas išlieka išskirtiniai.