Blog

  • Sedanų sugrįžimas JAV: kodėl Toyota ir Kia laimi, o amerikiečiai priversti persigalvoti

    Sedanų sugrįžimas JAV: kodėl Toyota ir Kia laimi, o amerikiečiai priversti persigalvoti

    JAV naujų automobilių rinkoje sedanai pastarąjį dešimtmetį traukėsi, nes pirkėjai masiškai rinkosi visureigius ir pikapus. Tačiau 2026 metais vis garsiau kalbama apie posūkį: brangstant automobiliams ir degalams, daliai vairuotojų sedanai vėl tampa patraukliausia, praktiška išeitimi.

    Rinkos paradoksas akivaizdus: didieji JAV gamintojai ilgai mažino lengvųjų automobilių pasiūlą, o segmentą užėmė Japonijos, Pietų Korėjos ir Vokietijos markės. Būtent jos kasmet parduoda šimtus tūkstančių mažesnių modelių ir išlaiko platų pasirinkimą pirkėjams, ieškantiems pigesnio įėjimo į naują automobilį.

    Vidutinė naujo automobilio kaina JAV pastaraisiais metais laikosi arti 50 000 JAV dolerių ribos, tai yra maždaug 46 000 eurų. Tuo metu kompaktiškas sedanas, kurio pradinė kaina apie 22 000 JAV dolerių, arba apie 20 000 eurų, daugeliui tampa vienintele realia alternatyva naujam automobiliui įsigyti.

    Kodėl užsienio markės laimi

    Gamintojų atstovai pripažįsta, kad sedanų stiprybė šiandien pirmiausia yra įperkamumas. Pirkėjams tai reiškia mažesnę mėnesio įmoką, dažnai mažesnes degalų sąnaudas ir paprastesnį pasirinkimą, kai panašaus dydžio visureigis kainuoja pastebimai daugiau.

    „Viskas susiveda į įperkamumą“, – sakė Kia USA produktų planavimo viceprezidentas Orthas Hedrickas.

    Pasak jo, „Kia“ kompaktiškas sedanas K4 ir jo pirmtakas „Kia Forte“ pernai tapo antru perkamiausiu prekės ženklo modeliu, o pardavimai gerokai viršijo planus. Rinkoje tai rodo paprastą tendenciją: kai finansinis spaudimas didėja, pirkėjai grįžta prie racionalesnių kėbulo tipų.

    Panaši dinamika matoma ir „Toyota“ rezultatuose. Nors perkamiausias modelis išlieka RAV4, gamintojas vis dar parduoda didelius „Camry“ ir „Corolla“ kiekius, kurie sudaro reikšmingą dalį šalia populiariausių visureigių pardavimų. Tai signalizuoja, kad sedanų paklausa išliko, net jei jų rinkos dalis sumažėjo.

    Kas verčia JAV gamintojus persvarstyti planus

    JAV gamintojai, kurie anksčiau beveik pasitraukė iš sedanų ir kupė, dabar vis dažniau kalba apie poreikį turėti pigesnių modelių, kad pritrauktų naujus pirkėjus. Rinkos dalyviai atvirai įspėja, kad aukštos kainos gali stumti klientus į naudotų automobilių segmentą, o tai ilgainiui silpnina naujų automobilių pardavimus.

    „Prieinami pasirinkimai yra būtini norint į prekės ženklą atvesti naujesnius ir jaunesnius pirkėjus“, – sakė konsultacijų bendrovės Allison Worldwide vadovė Rebecca Lindland.

    Ji pabrėžia, kad Z kartos ir jaunesni tūkstantmečio kartos pirkėjai dažnai arba negali, arba nenori prisiimti įsipareigojimų, kuriuos paprastai reiškia brangesni visureigiai ir krosoveriai. Dėl to sedanai tampa ne nostalgija, o pragmatišku sprendimu.

    Įdomu ir tai, kad sedanų retumas gali veikti kaip naujumo efektas. Dalis jaunų vairuotojų užaugo visureigių gale, todėl sedanas jiems atrodo išskirtinis pasirinkimas, o ne senamadiškas formatas. Tai suteikia gamintojams papildomą argumentą investuoti į dizainą ir efektyvumą, nes sedanai dažnai būna aerodinamiškesni ir ekonomiškesni už panašios klasės SUV.

    Tuo pat metu JAV gamintojų asortimentas sedanų segmente išlieka ribotas. General Motors pranešė apie „Cadillac“ CT4 modelio nutraukimą, o dalis kitų modelių planų vertinami atsargiai. „Ford“ tradicinėje lengvųjų automobilių formoje praktiškai palieka tik „Mustang“, o „Stellantis“ „Dodge“ siūlo „Charger“ skirtingomis versijomis.

    Elektrinių automobilių segmente ryškiausias pavyzdys yra „Tesla“ Model 3, kuris išlieka perkamiausiu JAV gamintojo sedanu. Tai rodo, kad sedano kėbulas gali būti sėkmingas ir elektrifikacijos kontekste, tačiau daug gamintojų vis tiek linkę prioritetą teikti visureigių platformoms.

    Ekspertai pabrėžia, kad sedanai greičiausiai negrįš į ankstesnį dominavimą, tačiau gali stabilizuotis kaip svarbi, į kainą orientuota alternatyva. Jei rinkoje išliks aukštos kainos ir pirkėjų jautrumas mėnesio įmokoms, būtent sedanai gali tapti tuo modelių tipu, kuris padės gamintojams neprarasti jaunų klientų ir išlaikyti pardavimų apimtis.

    Šaltiniai:

    – https://www.cnbc.com/2026/04/23/why-foreign-automakers-dominate-the-sedan-market.html

    – https://www.edmunds.com/industry/press/

    – https://www.spglobal.com/mobility/en/research-analysis.html
  • „Dino Polska“ ginčas pereina į lemiamą etapą: svarstomi atlyginimų didinimai ir papildomi etatai

    „Dino Polska“ ginčas pereina į lemiamą etapą: svarstomi atlyginimų didinimai ir papildomi etatai

    Vienoje didžiausių Lenkijos mažmeninės prekybos bendrovių „Dino Polska“ kolektyvinis ginčas artėja prie lemiamo etapo. Balandžio 7 dieną įmonės vadovybė ir profesinių sąjungų atstovai planuoja sėsti prie derybų stalo, o pagrindiniai klausimai siejami su atlyginimais ir darbo organizavimu.

    Ginčas tęsiasi jau kelis mėnesius ir, kaip pabrėžia darbuotojus atstovaujanti OPZZ Konfederacja Pracy, apima ne vien darbo užmokestį. Tarp pagrindinių reikalavimų minima 900 zlotų dydžio mėnesinė algaų didinimo dalis, kuri, perskaičiavus pagal apytikrį 2026 metų valiutų kursą, sudaro apie 210 eurų.

    Derybos turėtų vykti Varšuvoje, Socialinės partnerystės centre „Dialog“. Balandžio 3 dieną numatytas susitarimo su tarpininku pasirašymas, jis turėtų nustatyti mediacijos taisykles ir derybų eigą, o tarpininką skiria už darbo politiką atsakinga institucija.

    Ne tik algos, bet ir darbo krūvis

    Vienas ryškiausių darbuotojų įvardijamų skaudulių yra personalo trūkumas ir dėl to augantis darbo krūvis parduotuvėse. Profesinės sąjungos teigia, kad tinklo plėtra ne visada lydi proporcingas darbuotojų skaičiaus didėjimas, todėl daliai komandų tenka dirbti viršijant įprastą darbo tempą.

    Be atlyginimų didinimo, tarp reikalavimų įvardijamas ir didesnis etatų skaičius bei Zakładowy Fundusz Świadczeń Socjalnych įsteigimas, tai yra darbdavio administruojamas socialinių išmokų ir paramos fondas. Tokie fondai Lenkijoje dažniausiai siejami su papildoma parama darbuotojams, pavyzdžiui, atostogų ar tikslinių išmokų finansavimu.

    Darbo sąlygos ir dialogo kokybė

    Viešojoje erdvėje ginčas įgavo papildomą dėmenį dėl darbo sąlygų. Plačiau aptarta buvusios parduotuvės vadovės Sochačeve istorija, kai ji kėlė klausimą dėl žemų temperatūrų patalpose, o vėliau buvo atleista; profesinių sąjungų atstovai yra užsiminę, kad tai galėjo būti susiję su jos aktyvumu.

    Darbuotojų atstovai taip pat kritikuoja patį derybų procesą, teigdami, kad pokalbiuose esą dominuoja teisininkai, o tiesioginio ryšio su sprendimų priėmėjais trūksta. Papildomos įtampos kilo ir dėl nesutarimų, kaip turėtų būti organizuojamas darbas su tarpininku, todėl mediacijos startas buvo atidėtas.

    Artėjantis susitikimas Varšuvoje bus svarbus testas abiem pusėms, nes nuo jo gali priklausyti, ar pavyks pasiekti susitarimą dėl algų, etatų ir platesnio darbo sąlygų paketo. Jei kompromiso nebus, kolektyviniai ginčai Lenkijoje įprastai gali pereiti į tolesnes procedūras, įskaitant darbuotojų spaudimo priemones, tačiau mediacijos tikslas yra tokio scenarijaus išvengti.

    Šaltiniai:

    – https://bnbn.pl/spor-w-dino-wchodzi-w-kluczowa-faze-na-stole-podwyzki-i-etaty/

  • DBS vadovė įspėja: naujas karas vyksta kibernetinėje erdvėje, DI tik didina riziką bankams

    DBS vadovė įspėja: naujas karas vyksta kibernetinėje erdvėje, DI tik didina riziką bankams

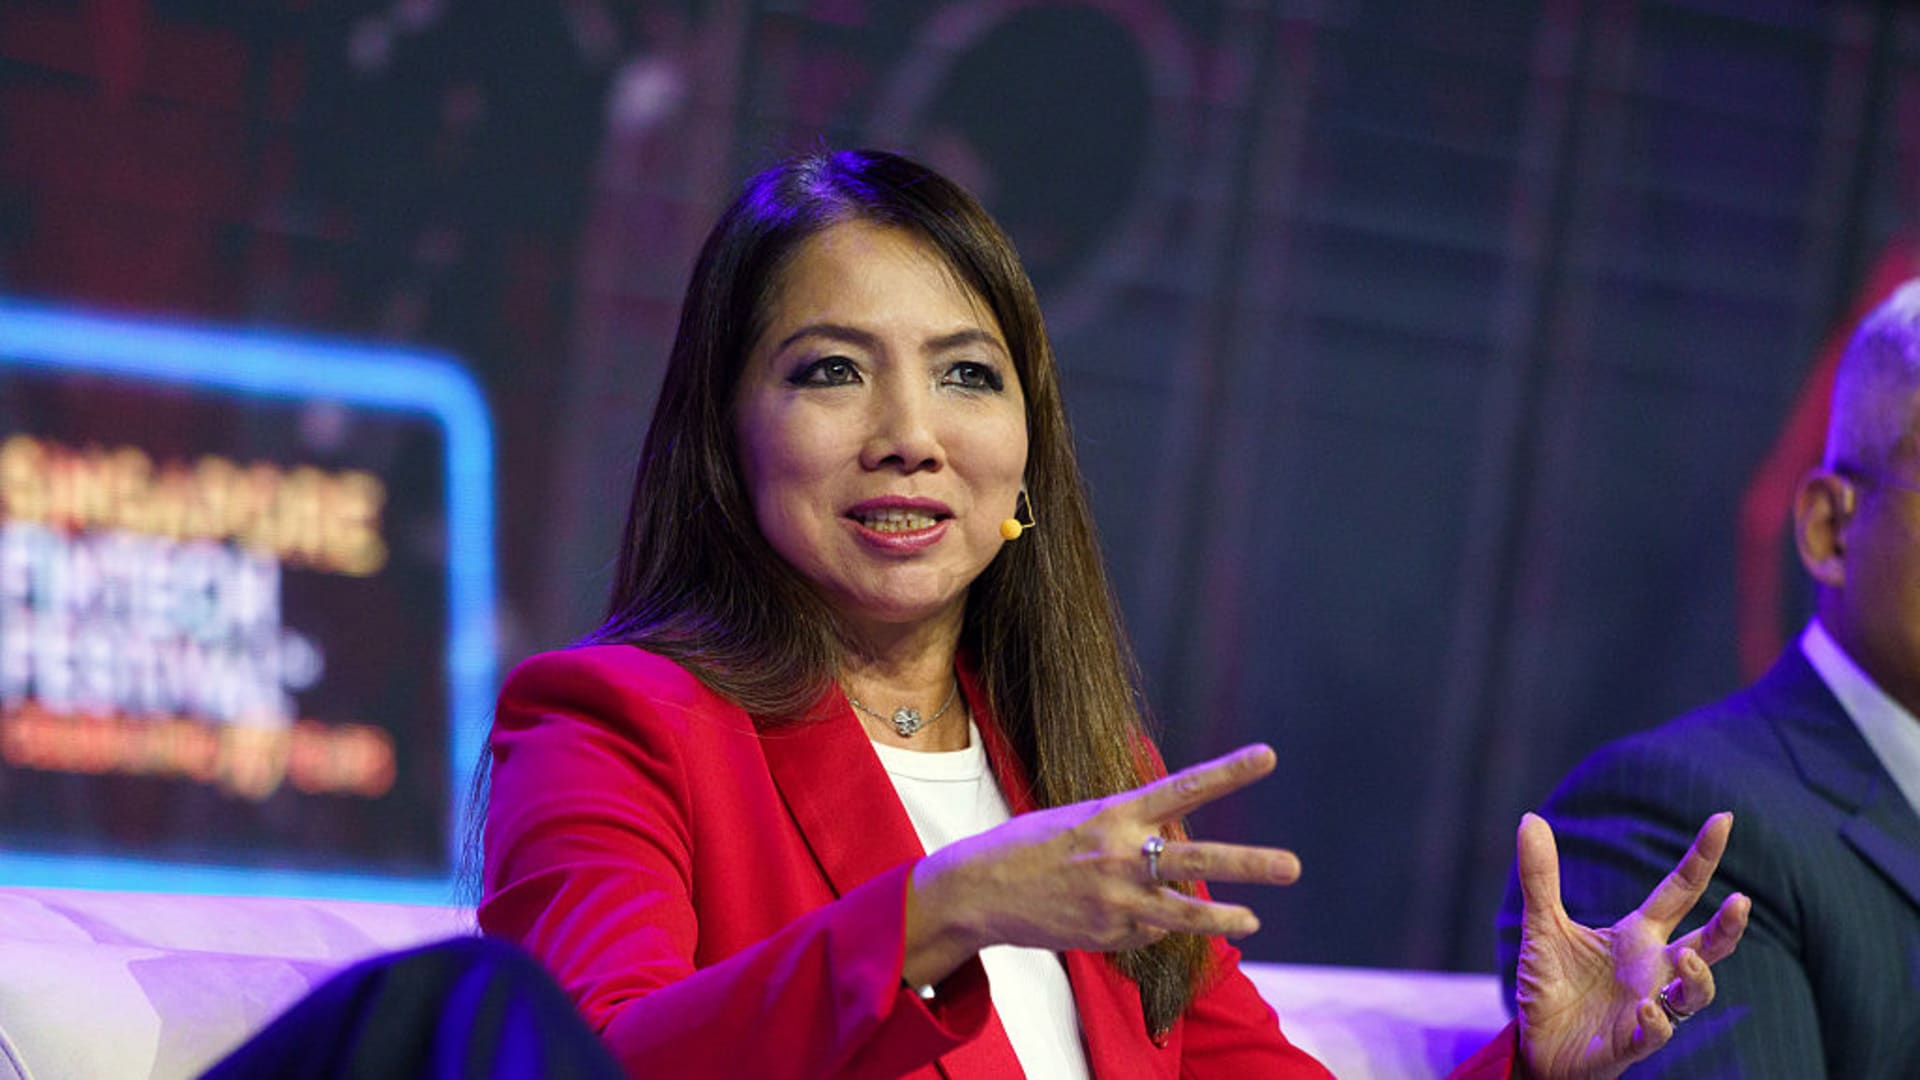
    Pietryčių Azijos didžiausio banko „DBS“ generalinė direktorė Tan Su Šan teigia, kad didžiausia grėsmė, dėl kurios ji nemiega naktimis, yra ne rinkų svyravimai ar geopolitiniai sukrėtimai, o kibernetinės atakos. Pasak jos, finansų sektoriuje vis aiškiau matyti, kad kibernetinė erdvė tampa nauju konfliktų lauku.

    „Kibernetinis saugumas. Manau, kad naujas karas yra kibernetinis. Mane neramina, kas ką puls ir kaip tai įvyks, kaip bus paveikti žmonės“, – sakė Tan Su Šan.

    Šis įspėjimas atspindi platesnę tendenciją: bankai kibernetines rizikas vis dažniau vertina kartu su geopolitika ir spartėjančia dirbtinio intelekto plėtra. Augant įtampoms ir didėjant technologiniam prieinamumui, atakos gali būti vykdomos greičiau, pigiau ir taikliau, o jų pasekmės persikelia į kasdienes mokėjimų bei paslaugų grandines.

    Tan Su Šan teigimu, bankai veikia aplinkoje, kurioje kibernetinės grėsmės yra nuolatinės ir kintančios, todėl reikalingas nuolatinio budrumo principas. „Nieko nelaikyk savaime suprantamu, niekuo nepasitikėk, nepasitikėk niekuo“, – sakė ji, apibūdindama vidinį požiūrį į saugumą.

    Nuolatiniai testai ir kontrolės

    „DBS“ akcentuoja nuolatinį sistemų tikrinimą imituojant atakas, vadinamąjį red teaming, kai specialios komandos ieško pažeidžiamumų taip, kaip tai darytų realūs užpuolikai. Tokia praktika padeda identifikuoti silpnąsias vietas dar prieš jomis pasinaudojant ir kartu ugdo organizacijos atsparumą incidentams.

    Pasak vadovės, skirtumą tarp laimėtojų ir pralaimėtojų lems ne vien DI diegimo greitis, bet ir tai, ar jis bus pritaikytas protingai bei saugiai. Bankams tai reiškia griežtesnius procesus, aiškias atsakomybes ir nuoseklų rizikų valdymą kiekviename etape.

    DI plečia atakos paviršių

    Didėjant generatyvinio ir vadinamojo agentinio DI naudojimui, organizacijoms atsiveria produktyvumo ir automatizavimo galimybės, tačiau tuo pačiu plečiasi vadinamasis atakos paviršius. Kuo daugiau sistemų sujungiama, kuo daugiau procesų automatizuojama ir kuo autonomiškesni sprendimai priimami, tuo daugiau potencialių taškų atsiranda bandymams apeiti apsaugas.

    „Kai tai paliečia realią veiklą, būtina įsitikinti, kad turite visas reikalingas apsaugos priemones“, – sakė Tan Su Šan, kalbėdama apie DI sprendimus, kurie sąveikauja su klientų kanalais ar pagrindine bankininkystės infrastruktūra.

    „DBS“ vadovė pabrėžė duomenų gyvavimo ciklo valdymo svarbą, kai aiškiai apibrėžiama, kaip duomenys kuriami, naudojami, kam suteikiama prieiga, kaip viskas audituojama ir kada duomenys turi būti pašalinti. Praktikoje tai reiškia griežtesnę prieigų kontrolę, didesnį skaidrumą dėl to, kaip naudojami jautrūs duomenys, ir nuolatinę stebėseną.

    Atsparumas kaip kasdienė disciplina

    Tuo pat metu, pasak Tan Su Šan, bendra rinka tapo nepastovesnė dėl tiekimo grandinių trikdžių, prekybos įtampų ir konfliktų keliamų šokų. Tai verčia įmones iš naujo įvertinti atsparumą visame veiklos modelyje, įskaitant mokėjimų kelius, kritines IT sistemas ir atsarginius scenarijus.

    „Ruoškis blogiausiam, tikėkis geriausio, bet turėk parengtą planą“, – sakė ji.

    Finansų sektoriuje tokie planai dažniausiai reiškia ne tik prevenciją, bet ir gebėjimą greitai atkurti paslaugas: aiškias incidentų valdymo procedūras, alternatyvius sprendimus kritinėms funkcijoms, testuojamus atsarginius veikimo režimus bei nuolat atnaujinamus darbuotojų mokymus. Didėjant DI naudojimui, šios priemonės tampa dar svarbesnės, nes klaidos ar pažeidimai gali plisti greičiau per tarpusavyje susietas sistemas.

    Šaltiniai:

    – https://www.cnbc.com/2025/04/??/dbs-ceo-cybersecurity-new-war.html

    – https://www.enisa.europa.eu/publications/enisa-threat-landscape-2024

    – https://www.nist.gov/itl/executive-order-improving-nations-cybersecurity/nist-cybersecurity-framework-csf-20

  • Mažos automobilių parduotuvės traukiasi: mega tinklai perima rinką, išgyvena tik turintys mastą

    Mažos automobilių parduotuvės traukiasi: mega tinklai perima rinką, išgyvena tik turintys mastą

    JAV automobilių prekybos rinkoje ryškėja lūžis: tradiciniai šeimos valdomi salonai vis dažniau parduodami stambiems tinklams, o mažieji priversti rinktis tarp plėtros ir pasitraukimo. Konsolidaciją spartina technologiniai pokyčiai, didesni gamintojų reikalavimai ir investuotojų apetitas pelningam verslui.

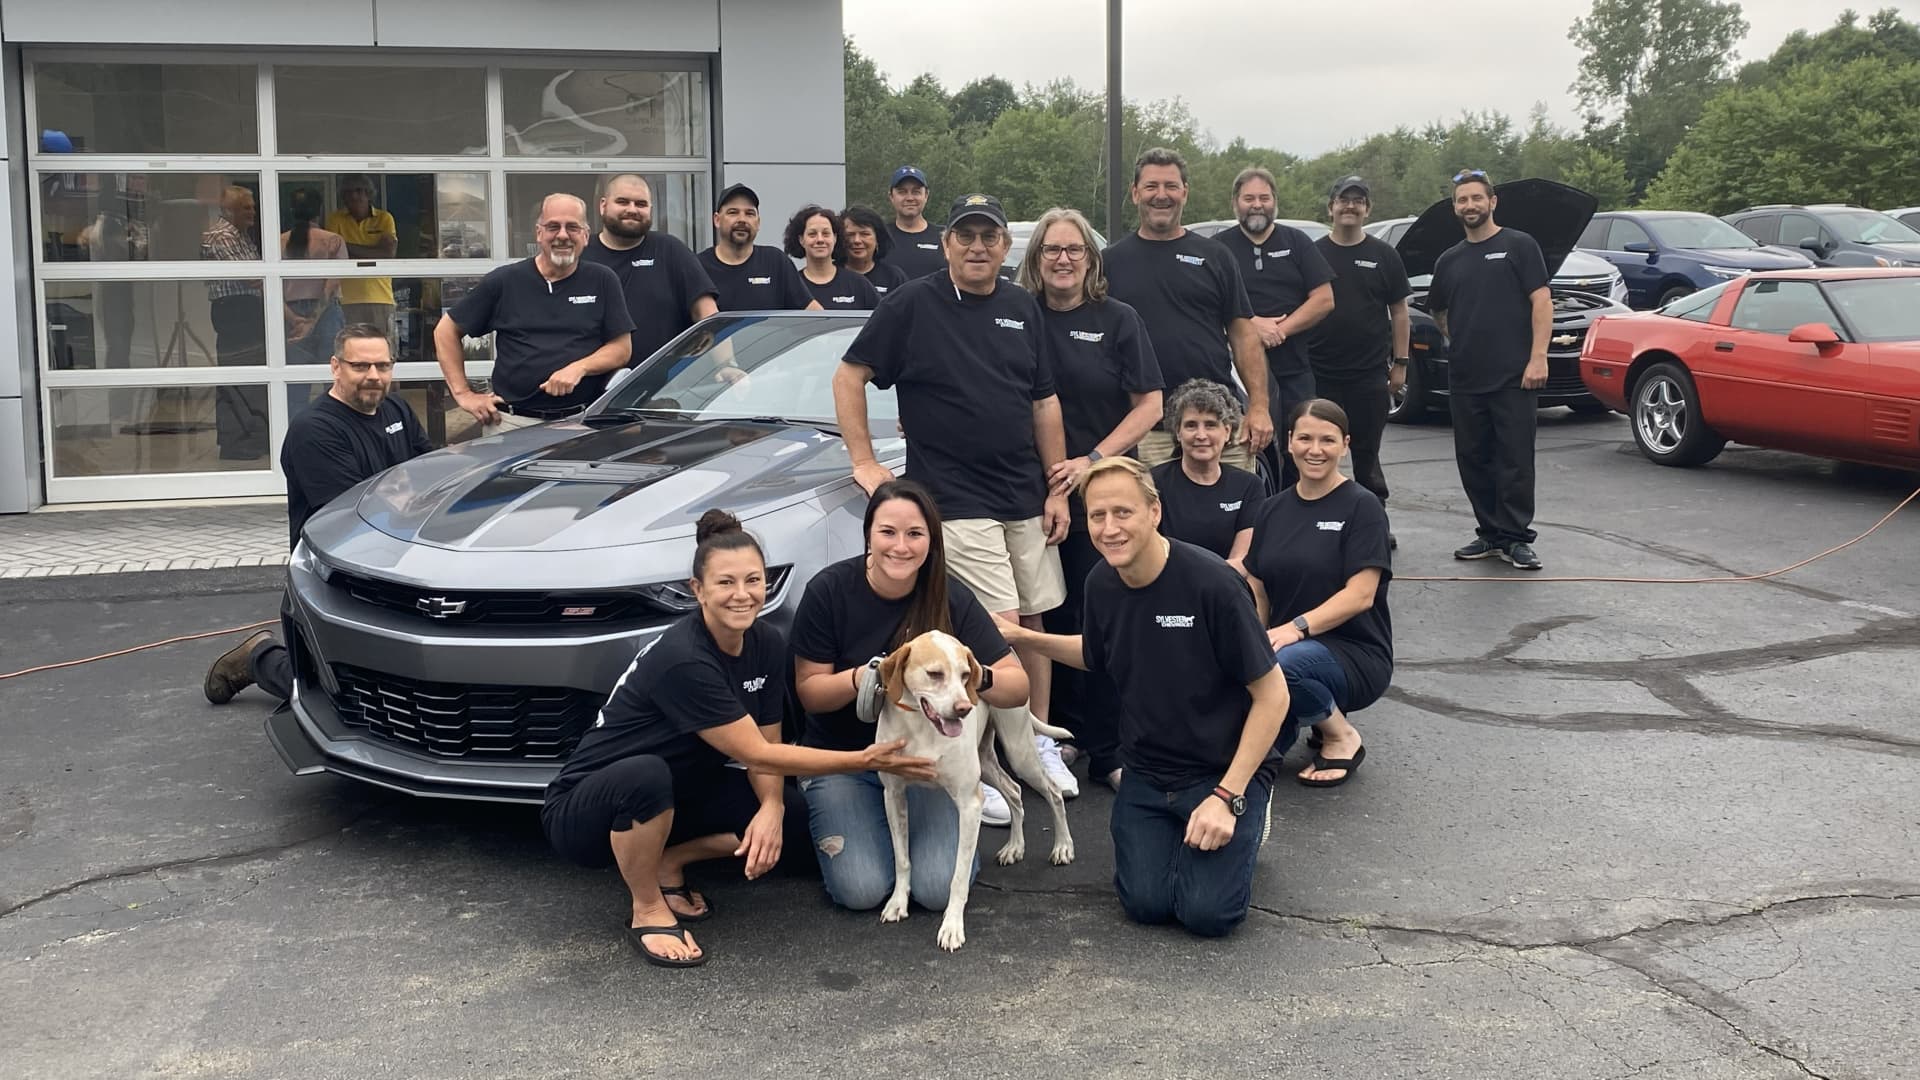
    Ryškus pavyzdys – Pensilvanijos valstijoje veikęs šeimos verslas „Sylvester Chevrolet“, kurį 1972 metais pastatė Derek Sylvester tėvas. Po daugiau nei penkių dešimtmečių įmonė parduota Niujorke įsikūrusiai „Matthews Auto Group“, o dalis darbuotojų ir šeimos narių, kaip skelbiama, darbą tęs.

    „Kaip šeima nusprendėme, kad dabar gali būti tinkamas laikas. Jei nesi didesnė, gerokai didesnė įmonė, uždirbti darosi sunkiau. Viskas atsiremia į mastą“, – sakė Derek Sylvester.

    Didieji vis labiau dominuoja

    Nacionalinės automobilių prekybininkų asociacijos duomenimis, absoliuti dauguma franšizinių prekybininkų JAV tebėra smulkūs verslai: 90,5 proc. jų valdo nuo vienos iki penkių prekybos vietų. Vis dėlto šis rodiklis mažėja, nes 2016 metais tokių buvo 94,4 proc., o vidutinio dydžio grupės plečiasi sparčiausiai.

    Prekybos leidinio sudaromas didžiausių grupių reitingas rodo, kad 150 didžiausių prekybininkų 2025 metais pardavė 27 proc. visų naujų automobilių mažmeninėje ir parkų rinkoje. Palyginimui, 2021 metais jų dalis siekė 24,3 proc., o 2015 metais – 21,2 proc., todėl koncentracija akivaizdžiai didėja.

    Rinkos mastą pabrėžia ir investuotojų dėmesys viešai kotiruojamoms bendrovėms: keli didžiausi prekybos tinklai vertinami milijardais eurų. Tai stiprina vadinamąjį augti arba trauktis spaudimą, nes kapitalas leidžia greičiau įsigyti naujas vietas, investuoti į skaitmenizaciją ir efektyvinti veiklą.

    Kodėl smulkiesiems darosi sunkiau

    Smulkiems salonams sunkumų daugina keli veiksniai vienu metu. Vienas jų – perėjimas prie elektromobilių ir su tuo susijusios investicijos į diagnostiką, įkrovimo infrastruktūrą, darbuotojų kvalifikaciją ir servisų perorientavimą, kai tradicinė priežiūra dažnai tampa kitokia nei vidaus degimo variklių automobilių.

    Kita kryptis – sparčiai augantis technologijų vaidmuo, įskaitant DI panaudojimą klientų aptarnavime, kainodaroje, atsargų valdyme ir rinkodaroje. Didesni tinklai šias sistemas diegia greičiau, nes jų kaštai paskirstomi per daug salonų, o mažesnėms įmonėms tokios investicijos tampa santykinai brangesnės.

    Prie spaudimo prisideda ir gamintojų standartai bei reikalavimai salonams, kurie gali apimti pastatų atnaujinimą, prekės ženklo atvaizdo laikymąsi, skaitmeninių pardavimų procesus ir klientų aptarnavimo rodiklius. Konsolidacija kai kuriems savininkams taip pat tampa sprendimu dėl įpėdinystės stokos, kai šeimoje nėra norinčių perimti verslo.

    Ką daro pirkėjai ir ko tikėtis

    Pirkėjams konsolidacija gali reikšti platesnį pasirinkimą vienoje grupėje, daugiau standartizuotų procesų ir didesnes galimybes paslaugas gauti keliuose miestuose. Tačiau kartu didėja rizika, kad mažės vietos konkurencija, o sprendimai bus priimami centralizuotai, todėl mažiau atsižvelgiant į konkrečios bendruomenės poreikius.

    Ekspertai prognozuoja, kad sandorių tempas artimiausiu metu nemažės, nes į rinką ateina daugiau kapitalo, o grupės ieško masto pranašumų. Tai ypač aktualu regioniniuose tinkluose, kurie plečiasi aplinkinėse valstijose ir perka ilgai veikusius šeimos salonus, išlaikydami dalį komandų, bet suvienodindami procesus.

    „Akivaizdu, kad tai konsoliduojama pramonė ir ji toliau konsoliduosis“, – sakė automobilių prekybos sandorių konsultantas Brian Gordon.

    Kol mega tinklai plečiasi, dalis šeimos verslų vis dar randa nišą, tačiau jiems tenka aiškiai apsibrėžti strategiją: ar specializuotis, ar investuoti į skaitmeninę prekybą, ar jungtis prie didesnių grupių. Šiame sektoriuje vis labiau įsitvirtina principas, kad mastas lemia ne tik pelningumą, bet ir galimybes prisitaikyti prie naujų technologijų bei reguliavimo.

    Šaltiniai:

    – https://www.nada.org/nada/research-data/nada-data

    – https://www.nada.org/media/4695/download?inline

    – https://www.autonews.com/retail/top-150-dealership-groups/2026/

  • Lenkijos darbo rinkoje daugėja atleidimų planų: kurios sritys iki 2026 metų pabaigos rizikuoja labiausiai

    Lenkijos darbo rinkoje daugėja atleidimų planų: kurios sritys iki 2026 metų pabaigos rizikuoja labiausiai

    Lenkijos darbo rinkoje ryškėja įtampa: dalis įmonių vis dažniau svarsto etatų mažinimą, nors kitos tuo pat metu vis dar planuoja plėtrą ir ieško darbuotojų. Naujausi duomenys rodo, kad kryptys skiriasi priklausomai nuo sektoriaus, o bendra padėtis išlieka nevienalytė.

    Lenkijos ekonomikos instituto analizėje nurodoma, kad 12 proc. įmonių planuoja atleidimus iki 2026 metų pabaigos. Tuo metu 6 proc. bendrovių teigia jau sumažinusios darbuotojų skaičių, tad daliai rinkos tai nebe planai, o įgyvendinti sprendimai.

    Kartu matoma ir priešinga tendencija: 26 proc. įmonių ketina samdyti naujų darbuotojų, o 11 proc. jau didino užimtumą metų pradžioje. Tai reiškia, kad rinkoje vienu metu veikia dvi jėgos: vieni optimizuoja sąnaudas, kiti plečia veiklą arba bando užpildyti kritines pozicijas.

    Kur rizika didžiausia?

    Didžiausia atleidimų rizika siejama su gamybos sektoriumi. Skaičiuojama, kad 14 proc. gamybos įmonių jau mažino darbuotojų skaičių, o tai leidžia daryti prielaidą, jog pramonė jautriau reaguoja į paklausos svyravimus ir užsakymų portfelio pokyčius.

    Statybų sektoriuje vaizdas dar labiau mišrus: 17 proc. įmonių planuoja atleidimus, tačiau net 34 proc. ketina samdyti. Toks skirtumas paprastai rodo didelį projektų cikliškumą, nevienodą užsakymų pasiskirstymą tarp įmonių ir nuolatinę kvalifikuotų darbuotojų pasiūlos problemą.

    Panaši dinamika matoma ir transporto, ekspedijavimo bei logistikos srityje, kur dalis darbdavių deklaruoja norą priimti darbuotojų net ir susidurdami su paieškos sunkumais. Ekspertų vertinimu, Lenkijos darbo rinka tampa vis labiau fragmentuota: vienuose sektoriuose dominuoja taupymas ir etatų mažinimas, kituose išlieka darbuotojų trūkumas.

    Ši situacija svarbi ir platesniam regionui, nes Lenkija yra viena didžiausių ES ekonomikų Vidurio Europoje, o jos pramonės, statybų ir logistikos ciklai dažnai atspindi bendresnes tiekimo grandinių ir paklausos tendencijas. Todėl įmonėms ir darbuotojams vis aktualiau vertinti ne tik bendrą ekonominį foną, bet ir konkretaus sektoriaus bei specializacijos perspektyvas.

    Šaltiniai:

    – https://pie.net.pl/

    – https://businessinsider.com.pl/

  • Europos avialinijas purto reaktyvinio kuro krizė: kas išgyvens vasarą, o kam smūgis skaudžiausias

    Europos avialinijas purto reaktyvinio kuro krizė: kas išgyvens vasarą, o kam smūgis skaudžiausias

    Europos aviacijos sektoriui artėjant vasaros kelionių pikui vis daugiau dėmesio krypsta į reaktyvinio kuro tiekimo sutrikimus ir brangimą. Analitikų vertinimu, situacija gali reikšmingai paveikti skrydžių pasiūlą, kainas ir bendrovių pelningumą, o didžiausią riziką patiria tos oro linijos, kurių apsidraudimas nuo kuro kainų svyravimų yra silpnesnis.

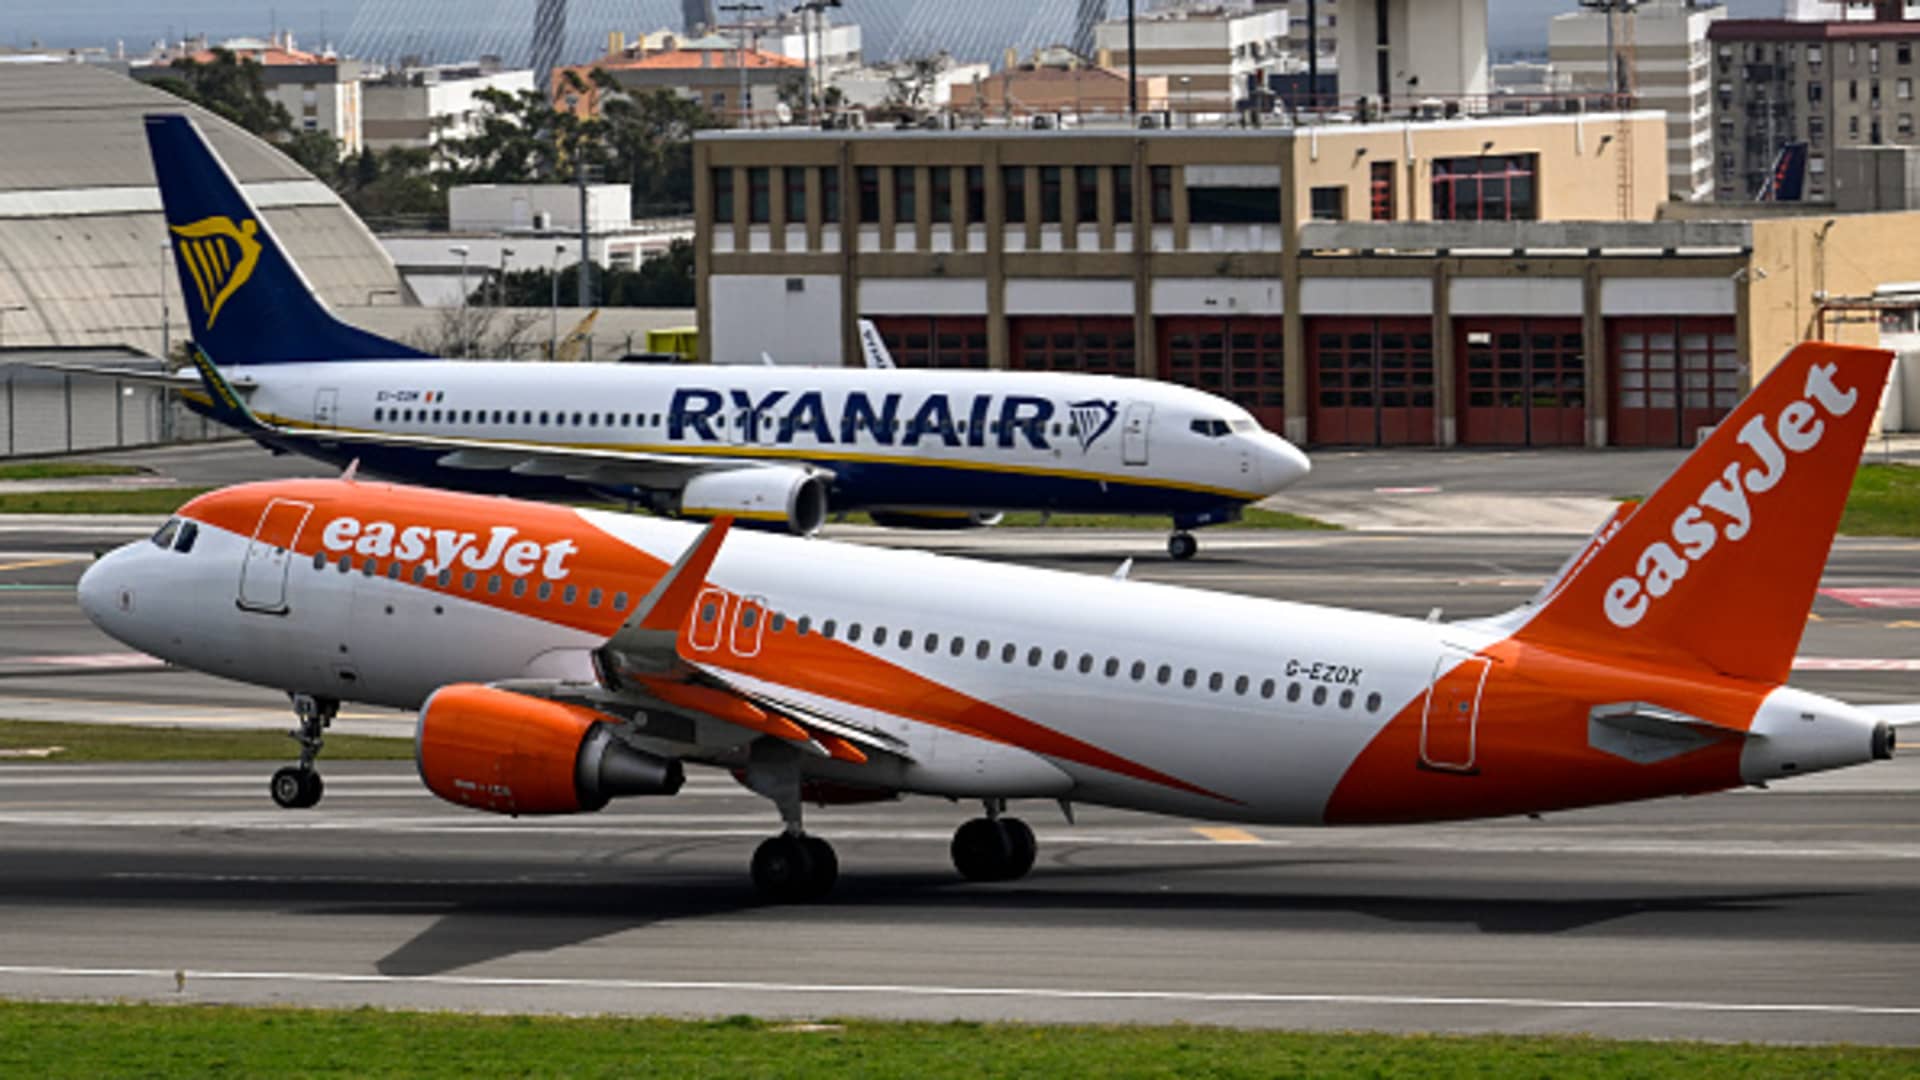
    Investicinių tyrimų bendrovės „Morningstar“ teigimu, iš didesnių Europos vežėjų labiausiai pažeidžiama yra „Wizz Air“. Tuo metu „Ryanair“ ir „International Consolidated Airlines Group“ vertinamos kaip geriau pasiruošusios atlaikyti kuro kainų šoką dėl stipresnių maržų, didesnio apsidraudimo ir palyginti mažesnės tiesioginės veiklos priklausomybės nuo Artimųjų Rytų maršrutų.

    „Morningstar“ analitikė Loredana Muharremi pabrėžė, kad net ir geriausiai apsidraudusios oro linijos yra tik iš dalies apsaugotos, nes reaktyvinio kuro kainos augo greičiau nei žalios naftos. „Nuo konflikto pradžios reaktyvinio kuro kainos maždaug padvigubėjo, kai žalios naftos brangimas buvo gerokai mažesnis, todėl net apsidraudimas visiškai neeliminuoja spaudimo“, – sakė Loredana Muharremi.

    Kas lemia, kam smūgis didžiausias

    Pagrindinis skirtumas tarp vežėjų šioje situacijoje yra jų kuro kainų apsidraudimo apimtis ir tai, kokią kaštų dalį sudaro kuras. „Morningstar“ duomenimis, „Ryanair“ ateinančių metų laikotarpiui yra apsidraudusi didesne dalimi nei „Wizz Air“, o „International Consolidated Airlines Group“ taip pat turi reikšmingą apsidraudimo lygį, nors ir mažesnį nei kai kurie konkurentai.

    Ekspertai pažymi, kad mažų sąnaudų modeliu veikiančioms oro linijoms kuras dažnai yra ypač didelė savikainos dalis, todėl staigūs šuoliai greitai „suvalgo“ pelno rezervą. Jeigu tuo pat metu lėtėja paklausa ar kyla atšaukimų rizika, bendrovėms tampa sunkiau paskirstyti kaštus per didelį užpildymą ir stabilų skrydžių grafiką.

    Tiekimo grandinės rizika ir skrydžių grafikai

    Reaktyvinio kuro pasiūla glaudžiai susijusi su pasauliniais logistikos maršrutais, o ypač svarbus yra Hormūzo sąsiauris, per kurį gabenama reikšminga dalis pasaulinės naftos ir naftos produktų srautų. Ilgiau trunkanti įtampa regione kelia riziką tiek kainoms, tiek realiam kuro prieinamumui, todėl dalis vežėjų jau koreguoja planus ir mažina kai kurių krypčių pasiūlą.

    Banko „Bank of America“ analizėje nurodoma, kad vežėjai trumpųjų nuotolių skrydžiuose mažino pajėgumus pavasarį, o dalis didžiųjų tinklinių bendrovių peržiūrėjo ir kai kuriuos tarpžemyninius planus. Papildomą spaudimą sukuria ir maršrutų apėjimai, kai dėl saugumo ar oro erdvės ribojimų skrydžiai pailgėja, didėja kuro sąnaudos, mažėja lėktuvų panaudojimas ir sudėtingėja įgulų planavimas.

    Kainos ir keliautojų lūkesčiai vasarą

    Rinkos dalyviai atkreipia dėmesį, kad aviakompanijos ne visada nori fiksuoti naujus apsidraudimo sandorius esant aukštoms kainoms, todėl padidėję kaštai gali „įsirašyti“ į sąnaudas ilgesniam laikui. Finansų analizės bendrovės „AJ Bell“ atstovė Danni Hewson teigė, kad didžiausias neapibrėžtumas dabar yra ne vien kaina, bet ir paties kuro prieinamumas bei konkurencija dėl tiekimo.

    Vartotojams tai gali reikšti brangesnius bilietus kai kuriose kryptyse, griežtesnę skrydžių pasiūlą ir didesnį jautrumą bet kokiems veiklos trikdžiams. Aviakompanijoms, savo ruožtu, kritiškai svarbu išlaikyti aukštą užpildymą abiem kelionės kryptimis, nes tai padeda amortizuoti išaugusias sąnaudas, tačiau bet kokie atšaukimai ar vėlavimai didina papildomas išlaidas ir silpnina finansinį rezultatą.

    Artimiausiomis savaitėmis situaciją labiausiai lems įtampa pagrindiniuose energijos ir logistikos koridoriuose, perdirbimo pajėgumų ir atsargų dinamika Europoje bei tai, kaip greitai aviakompanijos sugebės prisitaikyti prie pailgėjusių maršrutų ir kintančios paklausos. Analitikai sutaria, kad net ir turinčios didesnį apsidraudimą bendrovės visiškai išvengti spaudimo negalės, tačiau jų galimybės sugerti šoką yra didesnės.

    Šaltiniai:
    https://www.morningstar.com/
    https://www.iea.org/reports/oil-market-report
    https://www.cnbc.com/
    https://www.bankofamerica.com/

  • „SK Hynix“ pelnas muša rekordus: DI kelia atminties kainas, o rinka jaučia artėjantį trūkumą

    „SK Hynix“ pelnas muša rekordus: DI kelia atminties kainas, o rinka jaučia artėjantį trūkumą

    Pietų Korėjos atminties lustų gamintoja „SK Hynix“ paskelbė dar vieną rekordinį ketvirtį: sparčiai kylant DRAM ir didelio pralaidumo atminties HBM kainoms, bendrovės pelningumas šoktelėjo, o paklausą labiausiai kaitina dirbtinio intelekto infrastruktūros plėtra.

    Bendrovė pranešė, kad pirmąjį metų ketvirtį pajamos siekė 52,58 trilijono Pietų Korėjos vonų, tai yra apie 35 milijardus eurų. Veiklos pelnas sudarė 37,61 trilijono vonų, arba apie 25 milijardus eurų, o veiklos marža pakilo iki 72 proc.

    Metinis šuolis buvo ypač ryškus: pajamos beveik patrigubėjo, o veiklos pelnas, lyginant su tuo pačiu laikotarpiu prieš metus, išaugo kelis kartus. Tiesa, rinkos lūkesčius pajamų eilutė šiek tiek nuvylė, o pelnas iš esmės atitiko analitikų prognozes.

    DI paklausa stumia kainas aukštyn

    „SK Hynix“ aiškina, kad net ir įprastai silpnesniu sezoniškumu pasižyminčiu laikotarpiu paklausa išliko stipri, nes duomenų centrų operatoriai ir technologijų bendrovės plečia investicijas į DI infrastruktūrą. Ši tendencija tiesiogiai didina pažangios atminties, ypač HBM, poreikį.

    „Nepaisant to, kad pirmasis ketvirtis paprastai būna sezoninio sulėtėjimo metas, paklausa išliko stipri dėl išaugusių investicijų į DI infrastruktūrą“, – teigiama „SK Hynix“ pranešime investuotojams.

    Bendrovė pabrėžia, kad DI evoliucija nuo didelių modelių apmokymo vis dažniau krypsta į realaus laiko išvadų darymą, todėl atminties poreikis gali augti ne mažiau sparčiai. Rinkoje tai reiškia vieną dalyką: klientai siekia užsitikrinti tiekimą, o kainų spaudimas aukštyn išlieka didelis.

    DRAM ir HBM lenktynės: „Samsung“ spaudžia, bet HBM lyderystė išlieka

    Tyrimų bendrovės „Counterpoint Research“ duomenimis, DRAM rinka du ketvirčius iš eilės augo po 30 proc. per ketvirtį, o vienas svarbiausių augimo veiksnių buvo kylančios atminties kainos. Šias kainas, savo ruožtu, augina HBM paklausa, ribojanti gamybos pajėgumus ir kurianti įtampą tiekimo grandinėje.

    „SK Hynix“ pastaruoju metu įgijo pranašumą prieš konkurentus, nes yra viena svarbiausių HBM tiekėjų DI duomenų centrams. Vis dėlto DRAM pajamų lyderystė svyruoja: „Counterpoint Research“ nurodo, kad „Samsung Electronics“ susigrąžino pirmą vietą DRAM pajamose per paskutinius 2025 metų mėnesius, o „SK Hynix“ išlaikė aiškią persvarą HBM segmente su 57 proc. rinkos dalimi.

    Technologinė konkurencija ryškėja ir pažangiausių sprendimų kartoje. „Samsung Electronics“ skelbė pradėjusi tiekti HBM4 lustus klientams, o „SK Hynix“ anksčiau buvo pranešusi apie HBM4 pavyzdžių pristatymą. HBM4 laikoma viena svarbiausių ateinančių metų atminties technologijų, orientuota į didžiausius DI darbo krūvius duomenų centruose.

    Gamybos pajėgumai ir rizikos: investicijos didėja, įtampa išlieka

    Auganti paklausa remiasi į gamybos ribas. Viešai cituojami „SK Group“ vadovo Chey Tae-won vertinimai rodo, kad pasaulinis plokštelių trūkumas gali užsitęsti iki 2030 metų, o pajėgumų plėtra užtrunka kelerius metus, todėl rinkoje gali išlikti struktūrinis deficitas.

    Reaguodama į šią situaciją, „SK Hynix“ plečia gamybą: paskelbta apie planus investuoti 19 trilijonų Pietų Korėjos vonų, tai yra apie 13 milijardų eurų, į naują gamyklą Pietų Korėjoje. Tikslas – didinti pažangios atminties pasiūlą ir mažinti priklausomybę nuo ribotų pajėgumų, kurie šiuo metu palaiko kainų kilimą.

    Rinkos dalyviai taip pat stebi geopolitines rizikas. Analitikai atkreipia dėmesį, kad ilgesnė įtampa Artimuosiuose Rytuose galėtų sutrikdyti kai kurių puslaidininkių gamybai svarbių medžiagų tiekimą, tačiau „SK Hynix“ teigia diversifikavusi tiekėjus ir sukaupusi atsargų, todėl poveikis gamybai turėtų būti ribotas.

    Vertinant bendrą kryptį, atminties rinka šiandien sukasi aplink DI: kuo daugiau skaičiavimo galios diegiama duomenų centruose, tuo svarbesnė tampa ne tik procesorių, bet ir atminties pasiūla. Kol HBM paklausa auga greičiau nei gamyba, „SK Hynix“ ir konkurentai bus priversti investuoti agresyviai, o kainų ciklas išliks jautrus pasiūlos apribojimams.

    Šaltiniai:

    – https://www.cnbc.com/2026/04/24/sk-hynix-earnings-q1-2026.html

    – https://counterpointresearch.com/en/insights/global-dram-and-hbm-market-share

    – https://www.reuters.com/world/asia-pacific/sk-hynix-invest-about-13-bln-new-south-korea-plant-meet-ai-memory-demand-2026-04-22/

    – https://www.reuters.com/world/asia-pacific/south-koreas-sk-group-chairman-expects-chip-wafer-shortage-last-until-2030-eyes-2026-03-16/

  • Brindisio oro uostas liko be aviacinio kuro: apribojimai Italijoje kelia nerimą visai Europai

    Brindisio oro uostas liko be aviacinio kuro: apribojimai Italijoje kelia nerimą visai Europai

    Pietų Italijoje esantis Brindisio oro uostas laikinai sustabdė aviacinio kuro tiekimą, o turimos atsargos skirtos tik prioritetiniams skrydžiams. Apribojimai, apie kuriuos pranešė vietos žiniasklaida, turėtų galioti mažiausiai iki antradienio.

    Dėl susidariusios situacijos oro bendrovės priverstos koreguoti veiklą ir planuoti degalų užpylimą kituose oro uostuose dar prieš atvykstant į Brindisį. Praktikoje tai reiškia didesnę apkrovą logistikai ir galimus skrydžių tvarkaraščių pokyčius, ypač trumpuose maršrutuose.

    Turimas kuras pirmiausia rezervuotas valstybiniams, gelbėjimo ir medicininiams skrydžiams. Tokie prioritetai taikomi tam, kad nenutrūktų kritinės paslaugos, net jei komerciniai reisai susiduria su ribojimais.

    Kuro ribojimai plečiasi

    Brindisio atvejis nėra vienkartinis. Apribojimai dėl kuro tiekimo anksčiau buvo fiksuoti ir kituose Italijos oro uostuose, tarp jų Bolonijoje, Milano Linatėje, Trevize ir Venecijoje, kur pirmenybė taip pat buvo teikiama medicininiams ir ilgesniems skrydžiams.

    Vėliau panašios priemonės paliestų ir kitus oro uostus, įskaitant Reggio Calabria bei Peskarą. Tai rodo, kad sutrikimai gali persimesti per visą regioninę tiekimo grandinę, o pasekmės tampa vis labiau apčiuopiamos keleiviams ir vežėjams.

    Kodėl trūkinėja tiekimas?

    Italijos oro uostuose minimų ribojimų fone akcentuojama įtempta padėtis energijos išteklių rinkose ir rizikos, susijusios su naftos bei jos produktų tiekimo maršrutais. Vienas jautriausių taškų pasaulinėje logistikoje yra Hormūzo sąsiauris, per kurį keliauja reikšminga dalis pasaulinės naftos srautų.

    Rinkose tokios rizikos paprastai greitai virsta brangesnėmis draudimo, transporto ir tiekimo sąnaudomis, o jos persiduoda ir aviacijos sektoriui. Kuras sudaro vieną didžiausių oro linijų kaštų dalių, todėl net laikini sutrikimai gali lemti maršrutų korekcijas ar dažnesnį degalų planavimą alternatyviuose oro uostuose.

    Jei tiekimo grandinės neatsistatys, panašūs ribojimai gali pasiekti ir kitų Europos šalių oro uostus. Tokiu atveju labiausiai tikėtini padariniai būtų vėlavimai, operaciniai apribojimai piko valandomis ir didesnis spaudimas regioniniams oro uostams, kurie tampa alternatyvomis degalų papildymui.

    Šaltiniai:

    – https://www.eia.gov/todayinenergy/detail.php?id=53899

    – https://www.iea.org/reports/oil-market-report-april-2026

    – https://www.iata.org/en/iata-repository/publications/economic-reports/jet-fuel-price-monitor/

  • Tornadas smogė „Rivian“ gamyklai: paaiškėjo, ką tai reiškia kritiškai svarbiam R2 startui

    Tornadas smogė „Rivian“ gamyklai: paaiškėjo, ką tai reiškia kritiškai svarbiam R2 startui

    JAV elektromobilių gamintojos „Rivian“ gamykla Ilinojaus valstijos centre savaitgalį nukentėjo nuo tornado. Apie tai darbuotojams pranešė bendrovės vadovas RJ Scaringe, o įmonė nurodė, kad sužeistų nėra.

    Pasak vadovo, stichija palietė gamyklos teritoriją, o daugiausia apgadinta zona buvo naudojama detalių sandėliavimui ir logistikai. Būtent ši infrastruktūra siejama su artėjančiu „Rivian“ R2 modelio gamybos pasirengimu, kuris bendrovei laikomas vienu svarbiausių planuojamų produktų.

    „Nors 2 pastatas patyrė žalą ir laikinai uždarytas, man didžiulis palengvėjimas, kad gamykloje nebuvo sužeistų“, – sakė RJ Scaringe.

    Įmonė nurodė, kad pagrindinės gamybos grandys, įskaitant surinkimo linijas, veikia pagal planą. Tuo metu apgadintoje zonoje daromi vertinimai, o darbų atnaujinimas joje numatomas artimiausiomis dienomis.

    Vietos meteorologijos tarnybų duomenimis, audra buvo platesnio masto tornado protrūkio dalis Vidurio Vakaruose. Netoli gamyklos patvirtinti tornadai priskirti EF1 kategorijai, o vėjo gūsiai galėjo siekti maždaug 160 kilometrų per valandą.

    Šis incidentas „Rivian“ ypač jautrus dėl to, kad R2 laikomas modeliu, nuo kurio gali priklausyti tolesnė bendrovės plėtra ir gamybos masto didinimas. R2 logistika ir dalių tiekimo grandinė paprastai yra viena labiausiai laiko grafikams jautrių vietų, todėl net trumpalaikiai sutrikimai gali didinti spaudimą tiekėjams ir gamybos planavimui.

    Bendrovė kol kas neįvardijo galimų finansinių nuostolių ar to, ar stichija gali paveikti R2 parengimo terminus. „Rivian“ teigia, kad daugiau informacijos pateiks, kai baigs vertinimus ir turės patikslintus duomenis apie žalą bei atstatymo darbus.

    Šaltiniai:
    – https://www.weather.gov/arx/apr1726

  • Italijos reguliuotojas skyrė „Revolut“ 11,5 mln. eurų baudą: dėl ko įspėjami klientai

    Italijos reguliuotojas skyrė „Revolut“ 11,5 mln. eurų baudą: dėl ko įspėjami klientai

    Italijos konkurencijos ir rinkos priežiūros institucija AGCM skyrė „Revolut“ grupės bendrovėms 11,5 mln. eurų baudą už, institucijos vertinimu, vartotojų teisių pažeidimus ir nepakankamai aiškią komunikaciją teikiant finansines paslaugas. Sprendimas priimtas po tyrimo, kuriame vertintos investicinių paslaugų sąlygos ir klientų informavimas.

    AGCM nurodo, kad dalis „Revolut“ grupės įmonių galėjo pateikti klientams informaciją taip, kad ji nepakankamai aiškiai atskleidė paslaugų kainodarą, apribojimus ir konkrečias sąlygas. Reguliuotojo teigimu, tai galėjo klaidinti vartotojus priimant sprendimus dėl investavimo paslaugų pasirinkimo.

    Kas sulaukė didžiausių sankcijų?

    Didžiausios baudos, po 5 mln. eurų, skirtos „Revolut Securities Europe UAB“, taip pat su bankine veikla siejamiems „Revolut Group Holdings“ ir „Revolut Bank UAB“ subjektams. AGCM sprendime akcentuojama, kad vartotojams esą ne visada buvo pateikiama pakankamai aiški ir nedviprasmiška informacija apie investicinių paslaugų kaštus ir apribojimus.

    Reguliuotojas taip pat kėlė klausimus dėl klientų paskyrų valdymo praktikos, ypač tais atvejais, kai sąskaitos būdavo blokuojamos ar apribojamos. AGCM vertinimu, tokie veiksmai galėjo būti atliekami pernelyg griežtai, ne visuomet iš anksto tinkamai informuojant klientus ir nepakankamai aiškiai paaiškinant sprendimų priežastis.

    Itališko IBAN keitimas ir informavimo spragos

    Dar 1,5 mln. eurų bauda skirta dėl, institucijos vertinimu, nepakankamai skaidrios informacijos apie itališko IBAN suteikimo procesą, kai klientų sąskaitos buvo perkeliamos nuo lietuviško IBAN prie itališko. AGCM teigimu, vartotojams turėjo būti aiškiau paaiškinta, kaip vyksta šis pokytis ir kokias praktines pasekmes jis gali turėti kasdieniams mokėjimams.

    Tokios situacijos ypač jautrios, nes IBAN pasikeitimas gali paveikti tiesioginių debetų, darbdavio pervedimų, periodinių įmokų ar mokėjimų tiekėjams vykdymą. Dėl to reguliuotojai visoje Europoje vis dažniau akcentuoja pareigą finansų įstaigoms pakeitimus komunikuoti paprastai, iš anksto ir su aiškiais veiksmais klientui.

    „Revolut“ pozicija ir platesnis Europos kontekstas

    „Revolut“ su Italijos sprendimu nesutinka ir pranešė ketinanti jį apskųsti. Bendrovė tvirtina, kad veikia laikydamasi taikomų reikalavimų, o komunikacija su klientais, jos vertinimu, yra aiški ir skaidri.

    Šis atvejis išryškina griežtėjančią Europos institucijų laikyseną fintech sektoriaus atžvilgiu: dėmesys vis dažniau krypsta ne tik į licencijavimą ar pinigų plovimo prevenciją, bet ir į vartotojų informavimo kokybę, skaidrią kainodarą bei sprendimų dėl sąskaitų apribojimų pagrindimą. Praktikoje tai reiškia, kad finansų paslaugų teikėjams tenka vis aukštesnė pareiga paaiškinti sudėtingus produktus paprastai ir laiku, ypač kai sprendimai gali tiesiogiai paveikti kliento prieigą prie lėšų.

    Vartotojams tokie tyrimai yra priminimas, kad renkantis skaitmeninius finansų sprendimus verta atidžiai peržiūrėti paslaugų įkainius, apribojimus ir taisykles, o kilus klausimams išsaugoti susirašinėjimą bei pranešimus programėlėje. Ginčo atveju tai tampa svarbia informacine medžiaga aiškinantis, ar paslauga buvo pristatyta pakankamai skaidriai.

    Šaltiniai:
    https://www.reuters.com/