Blog

  • „Citi“ plečia partnerystę su „Coinbase“: verslui žada paprastesnius atsiskaitymus stabiliomis monetomis

    „Citi“ plečia partnerystę su „Coinbase“: verslui žada paprastesnius atsiskaitymus stabiliomis monetomis

    JAV bankas „Citi“ plečia partnerystę su kriptovaliutų birža „Coinbase“ ir pradeda sprendimus, kurie įmonėms turėtų palengvinti atsiskaitymus stabiliomis monetomis. Siekiama sukurti banko sąskaitai artimą veikimą, tačiau su galimybe priimti skaitmeninius mokėjimus be tiesioginio kriptoturto valdymo.

    Pagal naują modelį „Coinbase“ naudos „Citi“ sprendimą „Virtual Account Wallet“, kuris taps pagrindu „Coinbase“ virtualioms sąskaitoms. Tai reiškia, kad verslo klientai galės priimti, laikyti ir atlikti mokėjimus įprastine valiuta, o įplaukos automatiškai bus konvertuojamos į stabilias monetas.

    Kita iniciatyvos dalis susijusi su „Spring by Citi“ platforma, kuria naudojasi institucinių klientų segmentas. Per ją įmonės galės priimti mokėjimus stabiliomis monetomis, o „Coinbase“ užtikrins mokėjimų infrastruktūrą ir automatinį skaitmeninio turto konvertavimą į įprastą valiutą galutiniam atsiskaitymui.

    Sprendimai pirmiausia startuos JAV rinkoje. Toks pasirinkimas atspindi tendenciją, kad didieji bankai ir mokėjimų infrastruktūros dalyviai ieško būdų sujungti tradicinius finansus su skaitmeniniais atsiskaitymais, kartu mažinant technologinę ir reguliacinę naštą pačiam verslui.

    „Mūsų klientai veikia vis spartėjančioje ir vis sudėtingesnėje pasaulio ekonomikoje, todėl siekiame pateikti sprendimus, kurių jiems reikia“, – sakė „Citi“ mokėjimų vadovė Debopama Sen.

    Pasak jos, tikslas yra kurti naujos kartos mokėjimų infrastruktūrą, kuri būtų sklandi, suderinama ir veiktų tiek tradicinių, tiek skaitmeninių atsiskaitymų aplinkoje. Praktikoje tai reiškia bandymą suteikti įmonėms greitesnį pinigų judėjimą ir paprastesnę integraciją, išlaikant bankinio atsiskaitymo logiką.

    „Coinbase“ vadovas Brianas Armstrongas anksčiau yra teigęs, kad kriptoturtas ir stabilios monetos gali tapti priemone atnaujinti pasaulinę finansų sistemą. Ši partnerystės plėtra rodo, kad rinkoje vis dažniau renkamasi ne eksperimentinius pilotus, o konkrečius produktus, orientuotus į kasdienę verslo mokėjimų praktiką.
  • JAV Senato tyrimas: „Tether“ USDT įvardytas Irano šešėlinės bankininkystės tinklo ašimi

    JAV Senato tyrimas: „Tether“ USDT įvardytas Irano šešėlinės bankininkystės tinklo ašimi

    JAV Senato Nuolatinio tyrimų pakomitečio (PSI) Demokratų tyrėjai naujoje ataskaitoje teigia, kad stabilioji kriptovaliuta USDT, kurią leidžia „Tether“, tapo svarbia Irano finansinių srautų dalimi. Dokumente USDT siejamas su vadinamąja šešėline bankininkyste, kuri, tyrėjų vertinimu, padeda apeiti sankcijas ir aptarnauti su Iranu siejamus tinklus.

    Ataskaitoje nurodoma, kad analizei buvo naudoti blokų grandinės sandorių duomenys iš 846 kriptovaliutų piniginių, kurios buvo sankcionuotos arba kitaip apribotos dėl sąsajų su Iranu. Tyrėjai tvirtina, kad šie duomenys leidžia matyti pasikartojančius modelius, susijusius su USDT naudojimu tarp piniginių, kurioms taikomos sankcijos.

    Kas teigiama ataskaitoje?

    Senatorius Richardas Blumenthalis pareiškime akcentavo, kad ataskaita esą parodo, kaip USDT gali būti pasitelkiamas finansuoti Irano regioninius įtakos tinklus, taip pat prisidėti prie kitų veiklų, kurias JAV laiko priešiškomis. Tyrėjų vertinimu, tokios schemos kelia rizikų sankcijų režimo efektyvumui.

    „Mano nauja PSI ataskaita atskleidžia, kaip „Tether“ ir jo pagrindinis žetonas tapo Irano šešėlinės bankininkystės sistemos centru“, – sakė Richardas Blumenthalis.

    Ataskaitoje taip pat pateikiamas skaičius, kad 87 proc. iš 757 piniginių, kurios tyrime siejamos su Irano terorizmo finansavimu, daugiausia vykdė operacijas USDT. Tyrėjai aiškina, kad USDT patrauklumą gali lemti didelis likvidumas ir platus naudojimas kriptovaliutų ekosistemoje.

    Kodėl USDT išsiskiria?

    Tyrėjai pabrėžia, kad stabiliosios kriptovaliutos dažnai pasirenkamos dėl patogumo greitai perkelti vertę tarp skirtingų platformų ir šalių. USDT, kaip vienas didžiausių šio segmento produktų, turi plačią infrastruktūrą, todėl gali būti patogus tiek teisėtam, tiek neteisėtam naudojimui.

    Senato tyrėjai kritikuoja „Tether“ reakciją į rizikingas pinigines ir teigia, kad kai kuriais atvejais bendrovė esą nesiėmė veiksmų, net kai viešojoje erdvėje buvo informacijos apie galimas sąsajas su neteisėta veikla. Kartu primenama, kad praktikoje piniginių blokavimas dažnai priklauso nuo sankcijų sąrašų ir teisėsaugos pateikiamų užklausų.

    „Tether“ atsakas ir JAV institucijų dėmesys

    „Tether“ savo pranešime nurodė per pastaruosius metus prisidėjusi prie maždaug 470 000 000 eurų vertės su Iranu siejamo USDT įšaldymo. Bendrovė akcentuoja, kad viešos blokų grandinės suteikia institucijoms daugiau matomumo nei grynieji pinigai, o veiksmai esą atliekami gavus patikimą informaciją iš teisėsaugos.

    „„Tether“ nuosekliai parodė, kad USDT nėra prieglobstis sankcionuotiems veikėjams, teroristinėms organizacijoms ar nusikalstamiems tinklams“, – sakė Paolo Ardoino.

    Ataskaitoje taip pat keliami klausimai dėl „Tether“ ryšių JAV ir galimų nacionalinio saugumo rizikų, jei stabilioji kriptovaliuta plačiai naudojama priešiškų režimų finansiniuose tinkluose. Senatorius ragino JAV Teisingumo departamentą ir Iždo departamentą įvertinti galimus sankcijų ir finansų teisės pažeidimus.

    Ši istorija išryškina platesnę tendenciją: stabiliosios kriptovaliutos vis dažniau atsiduria reguliuotojų ir politikų dėmesio centre, kai kalbama apie sankcijų apėjimą, pinigų plovimo prevenciją ir platformų pareigą greitai reaguoti į rizikos signalus. Tolimesni veiksmai priklausys nuo institucijų tyrimų ir to, kaip rinkos dalyviai stiprins atitikties procedūras.

  • CFTC leido „Coinbase“ tapti išvestinių priemonių kliringo centru: ką tai keičia biržos planuose

    CFTC leido „Coinbase“ tapti išvestinių priemonių kliringo centru: ką tai keičia biržos planuose

    JAV prekių ateities sandorių reguliuotoja CFTC patvirtino „Coinbase“ dukterinės įmonės Coinbase Clearing LLC registraciją kaip išvestinių finansinių priemonių kliringo organizacijos. Tai reiškia, kad bendrovė gali pati kliringuoti dalį reguliuojamų produktų ir taip užbaigia svarbiausią savo išvestinių priemonių infrastruktūros grandį.

    Iki šiol „Coinbase“ jau turėjo kitus reikalingus registracijos elementus, leidžiančius biržai veikti ateities sandorių rinkoje. Naujas statusas suteikia galimybę vienoje grupėje sujungti produktų sąrašą, tarpininkavimą ir kliringą, o tai paprastai laikoma visos išvestinių priemonių veiklos „pilnu paketu“.

    Kas konkrečiai leidžiama

    Pagal CFTC rėmus Coinbase Clearing gali kliringuoti tik visiškai užtikrintas išvestines priemones. Praktikoje tai apima visiškai įmokėtus ateities sandorius, pasirinkimo sandorius dėl ateities sandorių ir apsikeitimo sandorius, kai rizika dengiama pilnu užstatu.

    Toks modelis sumažina kredito riziką, nes sandoriai nėra grindžiami maržiniu svertu. Kita vertus, tai taip pat riboja produktų spektrą, kuriam galima taikyti vidinį kliringą, todėl daliai pasiūlos prireiks kitų sprendimų.

    Kas lieka pas išorinius partnerius

    „Coinbase“ nurodė, kad maržiniai išvestinių priemonių produktai ir tam tikros planuojamos naujovės toliau bus palaikomos per esamus kliringo partnerius. Tai reiškia, kad svertiniai produktai kol kas nebus perkelti į Coinbase Clearing.

    Bendrovė taip pat užsiminė apie planuojamą vienos akcijos tipo nuolatinių ateities sandorių kryptį, tačiau pabrėžė, jog tokiais atvejais išorinis kliringas išlieka būtinas. Reguliuojamoje JAV aplinkoje tokie produktai paprastai reikalauja atidaus suderinimo su priežiūros institucijomis ir aiškios rizikos valdymo struktūros.

    Kodėl tai svarbu rinkai

    Leidimas kliringuoti išvestines priemones „viduje“ gali sutrumpinti naujų produktų kūrimo grandinę ir sumažinti operacinę priklausomybę nuo trečiųjų šalių. „Coinbase“ teigimu, tai turėtų leisti greičiau kurti ir atsiskaityti visiškai užtikrintus kontraktus bei efektyvinti procesus.

    Vis dėlto dėl apribojimo kliringuoti tik pilnai užtikrintas sutartis, greito perėjimo prie plačios maržinių produktų pasiūlos tikėtis neverta. Rinkai tai signalizuoja apie nuoseklų „Coinbase“ siekį plėsti reguliuojamų išvestinių priemonių verslą, pasirenkant konservatyvesnį, reguliuotojams priimtinesnį modelį.

    „Pirmą kartą galime kurti ir atsiskaityti visiškai užtikrintas sutartis tiesiogiai“, – teigė „Coinbase“.

  • Paryžiaus „Marble“ pritraukė 6,5 mln. eurų: kaip no-code platforma keičia AML ir sukčiavimo kontrolę

    Paryžiaus „Marble“ pritraukė 6,5 mln. eurų: kaip no-code platforma keičia AML ir sukčiavimo kontrolę

    Paryžiuje įsikūrusi „Marble“, kuri kuria atvirojo kodo sukčiavimo prevencijos ir pinigų plovimo prevencijos (AML) atitikties sprendimą, pritraukė 6,5 mln. eurų A serijos investiciją. Bendrovė teigia, kad kapitalas bus skirtas gilesnei DI integracijai į atitikties procesus ir greitesniam diegimui finansų sektoriuje.

    Investicijų raundui vadovavo „Smartfin“, prisidėjo „ADNEXUS“ ir anksčiau investavusios „Passion“, 42Capital bei „Hexa“. Po šio etapo „Marble“ nurodo iš viso pritraukusi 9 mln. eurų finansavimą.

    Kas yra FRAML ir kodėl tai aktualu?

    „Marble“ taikosi į vadinamąją FRAML sritį, kurioje sujungiami sukčiavimo prevencijos ir AML reikalavimai. Šis derinys daugeliui finansų įstaigų tampa vienu sudėtingiausių procesų, nes reikia ne tik aptikti įtartinas operacijas, bet ir pagrįsti sprendimus auditui.

    Reguliacinė kartelė Europoje kyla, o atitikties komandoms dažnai tenka daryti daugiau su tuo pačiu žmonių skaičiumi. Dėl to rinkoje auga poreikis automatizacijai, aiškinamam sprendimų priėmimui ir greitam taisyklių pritaikymui, kai keičiasi rizikos modeliai ar sankcijų sąrašai.

    No-code, atvirojo kodo ir diegimas įmonės aplinkoje

    Bendrovė teigia sukūrusi no-code platformą, leidžiančią atitikties ir rizikos komandoms pačioms kurti operacijų stebėsenos taisykles nelaukiant tiekėjo ar IT skyriaus. Sprendimas apima sankcijų ir stebėsenos sąrašų patikrą, tyrimų eigą, ataskaitų rengimą, klientų rizikos vertinimą ir taisyklių A/B testavimą su realiais duomenimis.

    „Marble“ pabrėžia, kad platformą galima diegti kliento infrastruktūroje arba naudoti kaip debesijos paslaugą. Atvirojo kodo branduolys, pasak bendrovės, suteikia galimybę auditoriams peržiūrėti, kaip priimami sprendimai, o tai yra jautri ir praktiškai svarbi tema finansų įstaigoms.

    Ką žada investuotojai ir pati įmonė?

    „Marble“ skelbia, kad jos sprendimas per metus apsaugo daugiau nei 3 mlrd. operacijų, o rankinio peržiūrėjimo apimtis sumažina iki 90 proc. Taip pat teigiama, kad platforma jau veikia gamybinėje aplinkoje daugiau nei 100 institucijų daugiau nei 25 šalyse.

    „Atitikties komandos neturėtų rinktis tarp reikalavimų laikymosi ir greičio. Mūsų darbas yra užtikrinti, kad sudėtingumą sugertų „Marble“, o ne mūsų klientai“, – sakė „Marble“ generalinis direktorius ir vienas iš įkūrėjų Arnaud Schwartz.

    Įmonė nurodo, kad apie 70 proc. klientų yra už Prancūzijos ribų, o panaši dalis pasirenka „Marble“ pakeisti jau turėtą sprendimą. Artimiausiu laikotarpiu „Marble“ siekia stiprinti DI taikymą taisyklių generavime, įspėjimų pirminėje atrankoje ir bylų tyrimuose, taip pat plėtoti agentinį atitikties modelį, kai DI agentai pasiekia tik leidžiamus duomenis.

  • Ondo Perps vadovas mato didelį potencialą JAV: amžiniesiems ateities sandoriams reikės kito modelio

    Ondo Perps vadovas mato didelį potencialą JAV: amžiniesiems ateities sandoriams reikės kito modelio

    Kriptoturto prekybos platformos Ondo Perps vadovas Davidas Wellsas sako matantis didelę galimybę amžiniesiems ateities sandoriams JAV rinkoje, tačiau pabrėžia, kad vietinis produktas greičiausiai turėtų atrodyti kitaip nei versija, kuri šiuo metu siūloma ne JAV vartotojams. Jo teigimu, skirtumus lemtų ne vien technologija, o pirmiausia reguliaciniai reikalavimai dėl atsiskaitymo ir kliringo.

    Pasak D. Wellso, dauguma rinkos dalyvių šiuo metu žiūri į JAV, nes atsiveria daugiau praktinių kelių siūlyti išvestines finansines priemones laikantis taisyklių. Kartu jis pažymėjo, kad JAV amžinųjų ateities sandorių konstrukcija gali būti kitokia nei už JAV ribų, todėl galutinis modelis priklausys nuo to, kaip vystysis reguliacinė praktika.

    Reguliavimas ir struktūra JAV

    Šie komentarai skamba tuo metu, kai JAV institucijos ir kelios didelės įmonės ieško būdų, kaip amžinuosius ateities sandorius integruoti į vietinę sistemą. Praktikoje tai dažnai reiškia ne tiesioginį prieigos atvėrimą prie užsienyje veikiančių programėlių, o sprendimus su reguliuojamu tarpininku, aiškiu kliringu ir priežiūros mechanizmais.

    Davidas Wellsas pabrėžia, kad pati amžinojo kontrakto logika JAV galėtų išlikti panaši, tačiau atsiskaitymo ir kliringo dalis turėtų būti pritaikyta vietinėms taisyklėms. Jis nepatvirtino konkrečių planų plėstis į JAV ir teigė, kad komanda šios krypties dar nėra išnagrinėjusi iki detalaus įgyvendinimo lygio.

    „Manau, kad galiausiai susiformuos du skirtingi modeliai: JAV ir likusio pasaulio“, – sakė Davidas Wellsas.

    Ką siūlo Ondo Perps dabar

    Ondo Perps yra už JAV ribų veikianti prekybos vieta, leidžianti prekiauti sužetonintomis JAV akcijomis, akcijų biržoje prekiaujamais fondais ir žaliavomis, naudojant amžinuosius ateities sandorius. Platforma veikia visą parą, o maržai gali būti naudojamas stabilios vertės kriptoturtas arba tam tikri sužetonintų vertybinių popierių žetonai.

    Platformos išskirtinumu įvardijama galimybė naudoti sužetonintas akcijas kaip užstatą, taip siekiant didesnio kapitalo efektyvumo. Tokiu atveju prekiautojas gali išlaikyti ekspoziciją pagrindiniam turtui ir tuo pačiu naudoti jį maržai, užuot laikęs vien stabilios vertės kriptoturtą kaip įšaldytą užstatą.

    Apimtys ir paklausos signalai

    Bendrovė teigia, kad nuo privačios bandomosios versijos pradžios platformoje sukaupta apie 13 milijardų eurų prekybos apimtis. Taip pat nurodoma, kad atvirų pozicijų vertė neseniai viršijo apie 92 milijonus eurų, o tai, bendrovės vertinimu, rodo augantį susidomėjimą sužetoninimu ir realaus pasaulio turto produktais.

    Davidas Wellsas sako, kad šiuos skaičius sudaro įvairūs rinkos dalyviai: nuo aktyviai prekiaujančių mažmeninių klientų iki institucinių rinkos formuotojų, rizikos valdytojų ir partnerių kanalų. Jo vertinimu, paklausą palaiko ir platesnė tendencija finansų rinkose ieškoti lankstesnių produktų, kuriuos būtų galima pasiūlyti laikantis aiškių taisyklių.

  • Liuksemburgo „ANote Music“ pritraukė 2 mln. eurų: muzikos autoriniai atlyginimai tampa investicija

    Liuksemburgo „ANote Music“ pritraukė 2 mln. eurų: muzikos autoriniai atlyginimai tampa investicija

    Liuksemburge įsikūrusi „ANote Music“ uždarė 2 mln. eurų finansavimo etapą ir skelbia sieksianti sparčiau plėsti platformą, kurioje prekiaujama muzikos autoriniais atlyginimais. Bendrovė teigia, kad papildomas kapitalas bus nukreiptas katalogo augimui, plėtrai Europoje ir programėlės bei infrastruktūros tobulinimui.

    Finansavimo etapui vadovavo „Seventure Partners“, kartu investavo „ScaleFund“, taip pat prisidėjo esami investuotojai ir akcininkai. Įmonės tikslas – muzikos teises ir iš jų gaunamas pajamas paversti labiau prieinama turto klase, kuri iki šiol dažniau buvo pasiekiama tik profesionaliems rinkos dalyviams.

    „Muzikos autoriniai atlyginimai yra vienas atsparesnių pajamų srautų finansų pasaulyje, tačiau paprastiems investuotojams juos pasiekti buvo sudėtinga. „ANote“ kuriame tam, kad šį atotrūkį sumažintume: teisių turėtojams pasiūlytume skaidrų įvertinimą, o pirkėjams – pasikartojančias pajamas“, – sakė „ANote Music“ generalinis direktorius ir vienas įkūrėjų Marzio F. Schena.

    „ANote Music“ įkurta 2018 metais, o platforma startavo 2020 metais. Bendrovė veikia kaip rinka, kurioje teisių turėtojai gali aukcionuose pasiūlyti dalį būsimų autorinių atlyginimų, o investuotojai įsigyti teisę į atitinkamą būsimų išmokų dalį.

    Įmonė pabrėžia, kad tai primena biržos principą: pirminėje rinkoje vyksta aukcionai, o vėliau atsiranda galimybė pozicijas perleisti antrinėje rinkoje pagal rinkos kainą. Toks modelis, pasak bendrovės, skirtas sumažinti nepermatomų privačių sandorių dalį ir suteikti daugiau aiškumo tiek pardavėjams, tiek pirkėjams.

    Platformoje siūlomi įvairūs katalogai, įskaitant kūrinius, kuriuos atliko pasaulinio žinomumo atlikėjai. „ANote Music“ teigimu, tai leidžia investuotojams dalyvauti pajamų sraute, kuris priklauso nuo muzikos klausymų, licencijavimo ir kitų panaudojimo kanalų, o teisių turėtojams – greičiau gauti kapitalo, neatsisakant viso katalogo.

    „Norint atverti pasaulinę turto klasę, neužtenka vien platformos, reikia nepriekaištingos infrastruktūros. „ANote“ sukūrė pagrindinius elementus vienoje vietoje – nuo pirminių aukcionų iki aktyvios antrinės rinkos ir automatizuoto išmokų variklio“, – sakė „Seventure Partners“ partneris Davidas Manjarresas.

    Gautas 2 mln. eurų finansavimas, bendrovės teigimu, bus naudojamas trims kryptims. Pirma, ji sieks didinti pajamų generuojančių katalogų pasiūlą, bendradarbiaudama su leidėjais, įrašų kompanijomis, atlikėjais ir dainų autoriais.

    Antra, planuojama stiprinti rinkodarą ir vartotojų pritraukimą Europoje, orientuojantis tiek į muzikos gerbėjus ir individualius investuotojus, tiek į profesionalius klientus. Trečia, įmonė ketina toliau investuoti į mokslinius tyrimus ir plėtrą, gerinant platformos ir mobiliųjų programėlių patirtį augant sandorių apimtims.

    „ANote Music“ nurodo, kad platformoje šiuo metu yra daugiau nei 100 000 dainų 36 įtrauktuose kataloguose, sukurta apie 52 000 vartotojų paskyrų, o bendra sukaupta sandorių vertė viršija 28 mln. eurų. 2020 metais įmonė buvo pritraukusi apie 505 000 eurų iš muzikos industrijos ekspertų ir Europos investuotojų konsorciumo.

  • „Bitwise“ pristatė pirmą JAV spot NEAR ETF su steikinimu: ką tai reiškia investuotojams

    „Bitwise“ pristatė pirmą JAV spot NEAR ETF su steikinimu: ką tai reiškia investuotojams

    Turto valdytoja „Bitwise“ pristatė pirmą Jungtinėse Valstijose spot NEAR biržoje prekiaujamą fondą, kuris suteikia tiesioginę ekspoziciją NEAR žetonui. Prekyba fondu, pažymėtu NRR simboliu, pradėta rugsėjo 29 dieną NYSE Arca biržoje.

    Fondas išsiskiria tuo, kad „Bitwise“ ketina steikinti jame laikomą NEAR ir steikinimo atlygius atspindėti fondo grynųjų aktyvų vertėje. Valdymo mokestis siekia 0,75 proc., o tai reiškia, kad investuotojams svarbu įvertinti, ar tikėtina steikinimo grąža ir rinkos dinamika kompensuos šias sąnaudas.

    Spot ETF struktūra investuotojams paprastai patraukli tuo, kad leidžia gauti kriptoturto kainos pokyčių efektą per reguliuojamą biržos produktą, be tiesioginio žetonų laikymo ar piniginių valdymo. Tuo pačiu tokie produktai išlaiko kriptoturtui būdingą riziką: didelius kainų svyravimus, likvidumo pokyčius ir su tinklo ekonomika susijusius veiksnius.

    Kur šis ETF įsipaišo rinkoje?

    NRR papildo „Bitwise“ vieno turto kriptoturto ETF pasiūlą šalia fondų, susietų su bitkoinu, eteriu, solana ir kitais aktyvais. Pastaraisiais metais JAV rinka mato aiškią tendenciją: po spot bitkoino ir kitų kriptoturto produktų įteisinimo didėja fondų valdytojų konkurencija siūlant investuotojams vis platesnį reguliuojamų instrumentų pasirinkimą.

    „Bitwise“ NEAR pristato kaip infrastruktūrą augančiai ekonomikai, kurioje vis didesnį vaidmenį atlieka dirbtinis intelektas ir automatizuoti agentai. Tokia kryptis atitinka platesnę rinkos komunikaciją, kai dalis blokų grandinių projektų sieja savo augimo istoriją su DI pritaikymais ir naujų tipų paslaugomis.

    Kas yra NEAR ir kokia rizika?

    NEAR Protocol yra decentralizuota blokų grandinės platforma, orientuota į programuotojams patogią infrastruktūrą ir decentralizuotų programėlių kūrimą. Tinklas veikia proof-of-stake principu, todėl steikinimas yra esminė jo ekonomikos dalis, leidžianti užtikrinti tinklo veikimą ir paskatas dalyviams.

    Investuotojams svarbu suprasti, kad steikinimo „atlygis“ nėra garantuotas kaip fiksuota palūkanų norma: jis priklauso nuo tinklo taisyklių, dalyvių aktyvumo, techninių ir operacinių sprendimų bei pačios NEAR kainos. Be to, net ir gaunant steikinimo grąžą, bendrą rezultatą gali nulemti dideli žetono kainos svyravimai.

    „DI iš esmės keičia, kaip pasiekiame informaciją ir kaip vyksta ekonominė veikla“, – sakė „Bitwise“ vadovas Hunteris Horsley.

    Jo teigimu, rinka juda link modelio, kuriame DI agentai vis dažniau veikia žmonių vardu ir tarpusavyje koordinuoja veiksmus, o NEAR esą kuria platformą tokiai ateičiai. Investuotojams tai signalizuoja, kad NRR produkto pasakojimas remsis ne tik kriptoturto ciklais, bet ir DI tematikos paklausa.

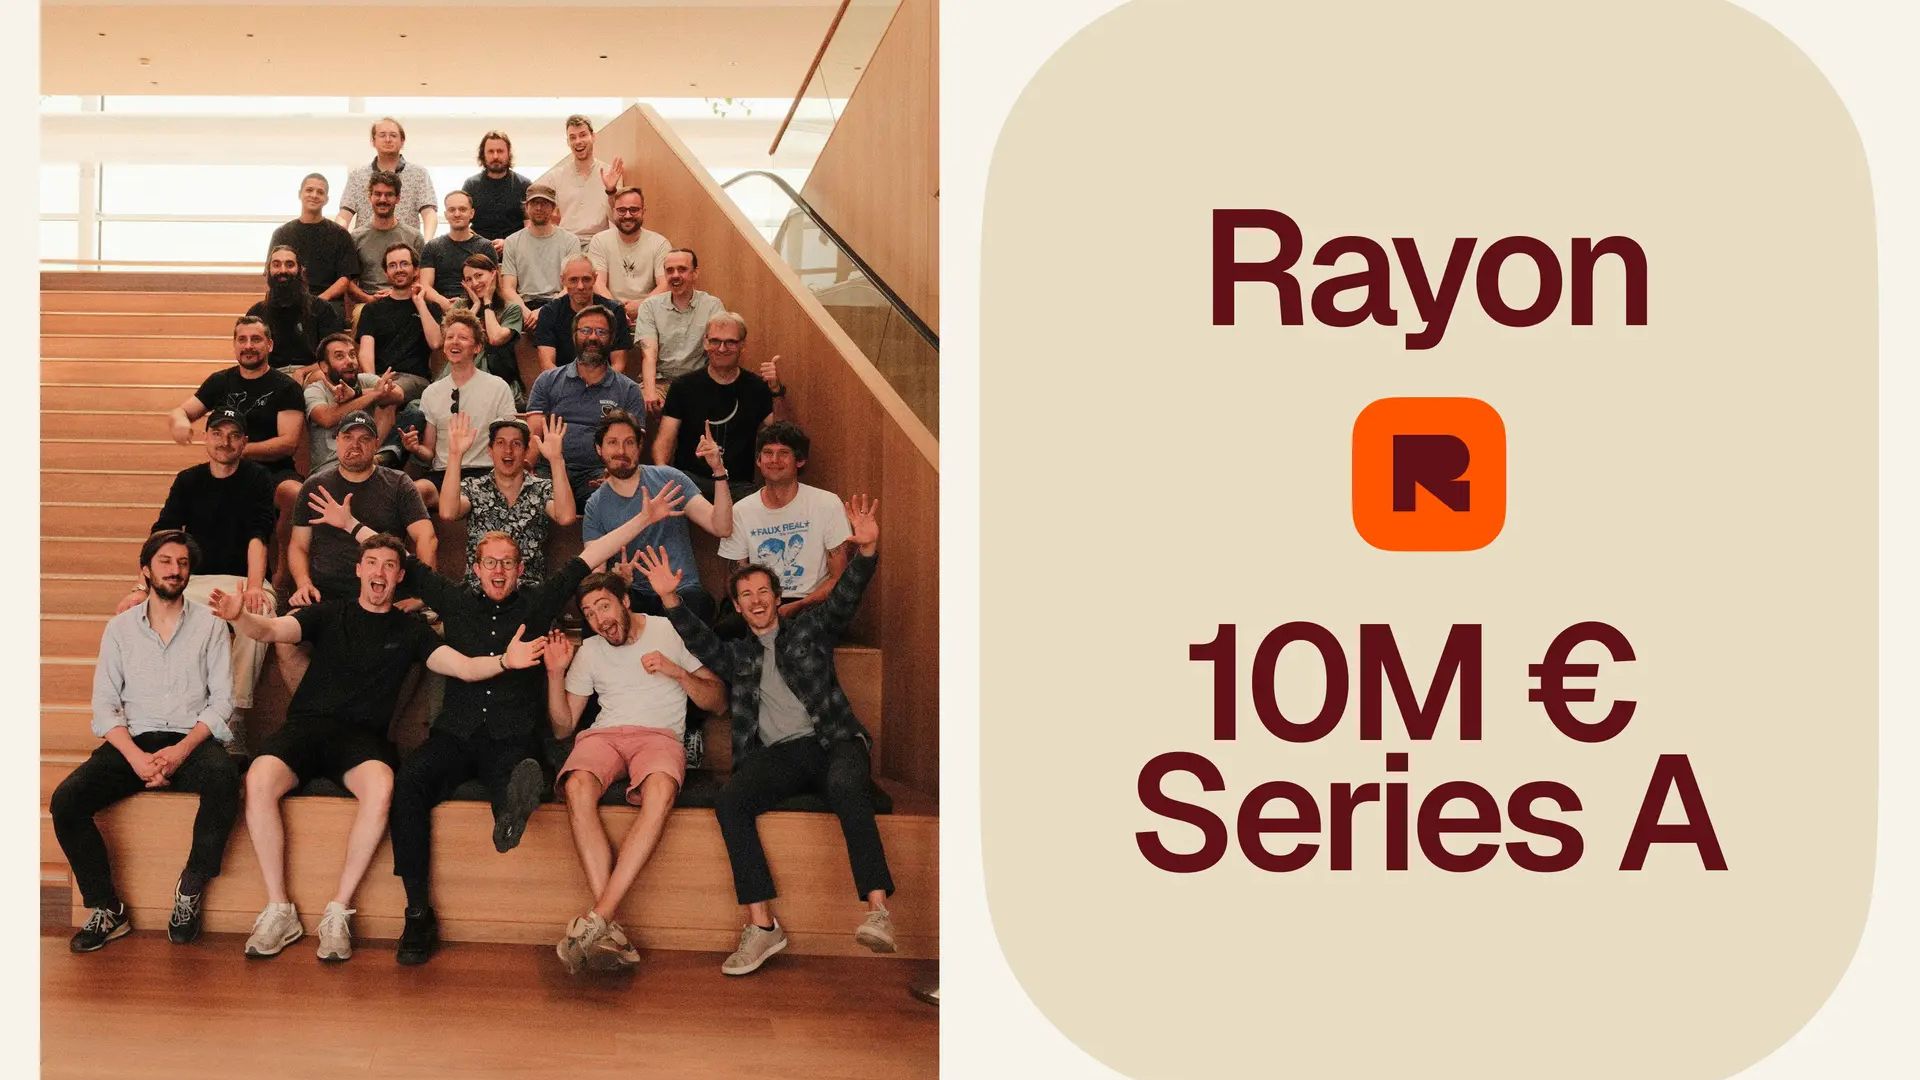
  • Paryžiaus startuolis „Rayon“ pritraukė 10 mln. eurų: naršyklinis CAD ir DI interjero dizaineriams

    Paryžiaus startuolis „Rayon“ pritraukė 10 mln. eurų: naršyklinis CAD ir DI interjero dizaineriams

    Paryžiuje įsikūrusi bendrovė „Rayon“, kuri kuria naršyklėje veikiančią braižymo programinę įrangą interjero dizaineriams, pritraukė 10 mln. eurų A serijos investiciją. Raundui vadovavo fondas Partech, prie jo prisidėjo ir ankstesni investuotojai Northzone, Foundamental bei Seedcamp.

    Pasak bendrovės, tai padidino iki šiol pritrauktą finansavimą iki beveik 16 mln. eurų, įskaitant ankstesnius ankstyvosios stadijos raundus. Įmonė tikina, kad tikslas dabar yra greičiau plėsti produktą ir komercinę plėtrą, orientuojantis į komandas, kurios nori dirbti vienoje bendroje aplinkoje be sudėtingų eksporto ir failų versijavimo procesų.

    „Mus patraukė tai, kad interjero dizainas ilgai buvo apleista sritis programinės įrangos požiūriu, o „Rayon“ kuria sprendimą būtent jai, o ne pritaiko architektūrai kurtus įrankius“, – sakė Partech partneris Réza Malekzadeh.

    „Rayon“ įkurta 2021 metais. Platforma sujungia planus, stilistiką, specifikacijas ir darbų grafikus į vieną bendrą naršyklinę darbo erdvę, kurioje keli žmonės gali redaguoti tą patį projektą vienu metu.

    Sprendimas leidžia importuoti PDF, vaizdus ir DWG failus, kurti blokų bibliotekas, o brėžinius rengti nuo pirminio galimybių vertinimo iki įgyvendinimo. Bendrovė akcentuoja, kad brėžinyje esantys duomenys ir specifikacijos yra susieti, todėl keičiantis brėžiniui automatiškai atsinaujina ir susiję aprašai.

    Įmonė taip pat teigia turinti daugiau nei 4 000 bibliotekos elementų ir per 100 šablonų, padedančių greičiau pradėti tipinius projektus, pavyzdžiui, būstui, prekybos ar biurų erdvėms. Tokia kryptis atitinka rinkos tendenciją, kai profesionalūs kūrybiniai įrankiai vis dažniau persikelia į naršyklę dėl paprastesnio bendradarbiavimo ir mažesnių IT priežiūros kaštų.

    „Žmonės atsidaro „Rayon“ naršyklėje ir tikisi žaislinės programos, bet pamato našumą ir funkcijas, kurios dažnai lenkia senąją CAD programinę įrangą. Mūsų stiprybė yra profesionalius CAD įrankius padaryti suprantamus“, – sakė „Rayon“ vadovas ir vienas įkūrėjų Bastien Dolla.

    „Rayon“ klientų sąrašas apima tiek didesnius nekilnojamojo turto ir svetingumo rinkos žaidėjus, tiek nepriklausomas studijas. Bendrovė nurodo, kad „Virgin Atlantic“ naudoja sprendimą oro uostų poilsio erdvėms projektuoti, o kai kurie klientai skaičiuoja sutaupymus, atsirandančius greičiau testuojant išplanavimus dar iki įtraukiant architektus.

    Produktas jau dabar siūlo funkcijas, kurios atspindi sparčiai augantį DI pritaikymą kūrybiniuose procesuose. Tarp jų – plano vektorizavimas, kai nuskenuotas ar nufotografuotas brėžinys paverčiamas redaguojamu, taip pat įrankis, galintis generuoti blokų elementus iš nuotraukų.

    Įmonė teigia, kad iki metų pabaigos planuojama pristatyti ketvirtą platformos versiją, kurioje atsiras platesnis DI funkcijų rinkinys ir 3D galimybės. Svarbus akcentas – DI integracija į tą pačią braižymo aplinką, o ne kaip atskiras priedas, nes tai turėtų sumažinti trintį kasdienėje dizainerių darbo eigoje.

    „Interjero dizainui reikia savo DI požiūrio, o ne pasiskolinto. Mes jį integruojame tiesiai į braižymo patirtį, kartu išlikdami suderinami su įrankiais, kuriuos dizaineriai jau naudoja“, – sakė vienas įkūrėjų Stanislas Chaillou.

    Pasak „Rayon“, pritrauktas kapitalas bus skirtas 3D funkcijoms, DI galimybėms produkto viduje ir pardavimų bei rinkodaros plėtrai. Kartu bendrovė paskelbė apie mobiliesiems įrenginiams pritaikytą programėlę ir pristatymo režimą, skirtą patogiau redaguoti ir aptarti brėžinius su klientais vietoje.

    Pastaraisiais metais interjero dizaino ir statybų planavimo įrankių rinkoje stiprėja kryptis, kai programos siekia sujungti brėžinius, duomenis ir komandinį darbą vienoje sistemoje. Tokie sprendimai tampa patrauklūs dėl greitesnių iteracijų, mažesnės klaidų rizikos ir aiškesnio projekto perdavimo nuo idėjos iki įgyvendinimo.

  • Bitcoin grįžta prie 84–85 tūkst. dolerių zonos: „Glassnode“ mato svarbų ilgalaikių turėtojų lygį

    Bitcoin grįžta prie 84–85 tūkst. dolerių zonos: „Glassnode“ mato svarbų ilgalaikių turėtojų lygį

    Bitcoin antradienį prekiavosi netoli 84 000 JAV dolerių ribos, dar kartą testuodamas kainų zoną, kurioje sukaupta daugiausia ilgalaikių turėtojų įsigytų monetų. Taip teigia blokų grandinės duomenų analizės bendrovė „Glassnode“, išskirianti 84 000–85 000 JAV dolerių intervalą kaip šiuo metu ryškiausią ilgalaikių turėtojų savikainos telkinį.

    Praėjusią savaitę kaina buvo pakilusi iki maždaug 87 000 JAV dolerių, tačiau vėliau traukėsi. Anksčiau „Glassnode“ buvo akcentavusi 81 000–86 000 JAV dolerių ruožą kaip svarbų pasiūlos intervalą, tačiau dabar didžiausia koncentracija, analitikų vertinimu, persislinko ir sutankėjo ties 84 000–85 000 JAV dolerių zona.

    Mažėja svertas ateities sandoriuose

    Kartu su kainos svyravimais mažėjo ir ateities sandorių rinkos aktyvumas: atvirųjų pozicijų apimtis, skaičiuojant bitkoinų vienetais, nusileido iki žemiausio lygio nuo kovo mėnesio. „Glassnode“ duomenimis, rodiklis taip pat yra beveik 20 proc. mažesnis nei rugpjūčio mėnesį, nors pati kaina išlieka gerokai aukščiau vasaros žemumų.

    „Bitfinex“ analitikai vertina, kad didelė dalis sverto, sukaupto per šuolį iki 87 000 JAV dolerių, jau buvo išvalyta, o nuolatiniai ateities sandoriai grįžo arčiau neutralaus pozicionavimo. Tai paprastai reiškia, kad trumpuoju laikotarpiu rinka tampa mažiau jautri staigiems likvidavimams, tačiau kryptį labiau lemia momentinė paklausa.

    „Mūsų bazinis scenarijus yra bitkoino konsolidacija tarp 84 000 JAV dolerių ilgalaikių turėtojų telkinio ir 87 722 JAV dolerių metinio atsidarymo lygio iki mėnesio ir ketvirčio pabaigos rugsėjo 30 dieną“, – sakė „Bitfinex“ analitikai.

    Kur rinka mato pasipriešinimą

    Rinkos komentaruose minima ir artimiausio pasipriešinimo zona: „Capital.com“ analitikė Daniela Hathorn praėjusią savaitę 87 000–88 000 JAV dolerių intervalą įvardijo kaip artimą pasipriešinimą, o 84 000–85 000 JAV dolerių – kaip pirmą stebėtiną ruožą korekcijos metu. Tuo metu „JPMorgan“ 85 000 JAV dolerių lygį siejo su apytikre bitkoino gamybos savikaina, kuri, išsilaikius, teoriškai galėtų sumažinti priverstinio pardavimo riziką iš kasėjų pusės.

    Analitikų vertinimu, artimiausiu laikotarpiu lemiamas veiksnys gali būti ne vien finansinės sąlygos, o būtent momentinė paklausa neatidėliotinėje rinkoje. Jei pirkėjų spaudimas išliks, rinka gali bandyti grįžti prie aukštesnių lygių, tačiau nesėkmingas 84 000–85 000 JAV dolerių zonos išlaikymas didintų tikimybę, kad kaina ieškos žemesnio palaikymo.

    Institucijų dėmesys ir makro fonas

    Institucinis dėmesys, remiantis rinkos komentarais po Niujorke vykusios konferencijos, vis dažniau krypsta nuo klausimo, ar verta turėti bitcoin, prie to, kaip jį panaudoti kapitalo rinkose. TD Cowen analitikas Lance Vitanza klientams skirtame komentare pabrėžė, kad kitą augimo etapą gali skatinti ne tik papildoma paklausa, bet ir aplink bitcoin besiformuojanti infrastruktūra.

    Tuo pačiu makroekonominis fonas išlieka svarbus: rinkos dalyviai vertina griežtėjančias finansines sąlygas ir didesnes realias grąžas iš mažos rizikos priemonių, kurios paprastai mažina apetitą aktyvams, nenešantiems pajamingumo. Dalis analitikų papildomai mini ir energijos kainų kilimo įtaką, galinčią slopinti rizikingesnių aktyvų, įskaitant bitcoin, impulsą.

    Investuotojų dėmesys artimiausiu metu krypsta į rugsėjo 30 dieną skelbiamus JAV bazinės asmeninio vartojimo išlaidų kainų indekso duomenis. Rinka taip pat stebi, ar bitcoin pavyks išlaikyti santykinį atsparumą istoriškai silpnesniam rugsėjui ir trečiajam metų ketvirčiui, kai sezoniškumas dažnai būna nepalankus.

  • JK rizikos kapitalas priartėjo prie JAV grąžos: nauji fondai lenkia Europą ir keičia rinką

    Jungtinės Karalystės rizikos kapitalo rinka ilgalaikėje perspektyvoje pagal fondų grąžą susilygino su JAV, o naujausios kartos fondai jau lenkia tiek amerikiečius, tiek žemyninę Europą. Tai rodo nauja britų valstybinio plėtros banko British Business Bank analizė.

    Ataskaitoje vertinta, kokią bendrą vertę fondai sukūrė investuotojams, lyginant ją su įmokėtu kapitalu. 2002–2021 metų laikotarpio fondų imtyje Jungtinės Karalystės rodiklis siekė 1,78 karto ir sutapo su JAV, o likusi Europa atsiliko su 1,67 karto rezultatu.

    Dar ryškesnis pranašumas matomas vertinant naujausių fondų derlių. 2020–2024 metų fondai Jungtinėje Karalystėje fiksavo 1,40 karto rodiklį, kai JAV siekė 1,24 karto, o likusioje Europoje – 1,27 karto, todėl didėja investuotojų dėmesys Londono ir kitų JK ekosistemos centrų valdytojams.

    Kas slypi už skaičių?

    Rodiklis, kuriuo remiasi ataskaita, dažnai naudojamas vertinant rizikos kapitalo portfelių brandą, tačiau jis nebūtinai reiškia, kad investuotojai jau gavo pinigus atgal. Rizikos kapitalo fonduose realizacijos gali užtrukti, todėl reikšminga dalis vertės gali būti „popierinė“, priklausanti nuo įmonių vertinimų ir sandorių rinkos.

    British Business Bank investicijų vadovas Leandros Kalisperas pabrėžė, kad ilgą laiką JAV buvo laikomos pasauliniu etalonu, tačiau Jungtinė Karalystė mažina atotrūkį ir naujausiuose fonduose netgi išsiveržia į priekį.

    „Šis tyrimas rodo, kad Jungtinė Karalystė vis labiau vejasi JAV: bendrai susilygina grąža, o naujausios kartos fondai jau lenkia“, – sakė L. Kalisperas.

    Gerėja ir vėlyvos stadijos investicijos

    Ataskaitoje akcentuojama, kad istoriškai Jungtinės Karalystės fondai ypač stiprūs ankstyvoje stadijoje, tačiau naujesni duomenys rodo pagerėjimą ir vėlyvesniuose etapuose. 2014–2019 metų fondų grupėje JK vėlyvos stadijos fondai nuo JAV buvo atsilikę 0,78 karto, o 2020–2024 metais skirtumas sumažėjo iki 0,05 karto.

    Taip pat išsiskyrė bendro profilio, ne vien į siaurą sektorių orientuoti fondai. Naujesniame laikotarpyje jie Jungtinėje Karalystėje pasiekė 1,91 karto rezultatą, kai JAV analogiški fondai – 1,20 karto, o tai signalizuoja didesnį konkurencingumą ne tik „seed“ etape, bet ir įmonėms augant iki vėlesnių raundų.

    Vis dėlto ankstyvos stadijos segmentas išlieka viena tvirčiausių JK pusių. Platesnėje 2002–2024 metų imtyje JK ankstyvos stadijos fondų rezultatas siekė 1,85 karto, JAV – 1,81 karto, o likusioje Europoje – 1,84 karto.

    Ar geriausi valdytojai kartoja sėkmę?

    Ataskaitoje pirmą kartą detaliau nagrinėta, ar stiprūs rezultatai linkę kartotis, kai tie patys fondų valdytojai kelia naujus fondus. Analizė apėmė daugiau nei 800 fondų „tęsinių“ visame pasaulyje, susijusių su 390 valdytojų.

    Skaičiai rodo, kad 39 proc. fondų, kurie sekė po aukščiausio ketvirčio rezultatą turėjusių fondų, patys vėl pateko į aukščiausią ketvirtį. Be to, daugiau nei 70 proc. tokių „tęsinių“ išliko aukščiau nei rinkos mediana, o tai investuotojams gali mažinti riziką renkantis patirtį jau turinčius valdytojus.

    Rizikos kapitalo rinkai šie duomenys svarbūs tuo, kad jie stiprina pasakojimą apie JK kaip brandesnę ir labiau nuspėjamą investavimo aplinką. Tuo pačiu tai kelia diskusiją dėl vietinio institucinio kapitalo, ypač pensijų fondų, vaidmens finansuojant vietos inovacijas ir leidžiant investuotojams dalyvauti kuriant didelės vertės technologijų bendroves.