Blog

  • Taškentas ruošia milžines biržai: „Franklin Templeton“ planas gali pakeisti Uzbekistaną

    Taškentas ruošia milžines biržai: „Franklin Templeton“ planas gali pakeisti Uzbekistaną

    Uzbekistanas ėmėsi ambicingo žingsnio: per Nacionalinį Uzbekistano investicijų fondą UzNIF ruošia didžiausias valstybės įtakos įmones viešiems akcijų siūlymams. Labiausiai pažengęs kandidatas – telekomunikacijų operatorius „Uztelecom“, svarstoma tiek platesnė prekyba Taškento biržoje, tiek tarptautinis listingūmas.

    Programoje numatyta telekomunikacijų, aviacijos, bankininkystės ir energetikos sektorių transformacija, kurios tikslas – pritraukti daugiau privataus ir tarptautinio kapitalo. Kartu tai reiškia griežtesnius skaidrumo, finansinės atskaitomybės ir valdysenos standartus, kurių reikalauja viešieji investuotojai.

    Procesą koordinuoja UzNIF, kurį valdo „Franklin Templeton“ ir kuris valdo dalis 13-oje didelių Uzbekistano įmonių. Pats fondas tarptautinėje rinkoje jau yra startavęs Londone, o dabar dėmesys persikelia nuo paties fondo žinomumo į portfelio bendrovių parengimą biržai.

    Ką reiškia tarptautinis listingas?

    Tarptautinis listingūmas paprastai atveria platesnę investuotojų bazę, didina likvidumą ir gali sumažinti kapitalo kainą įmonėms, ypač jei kartu stiprinama valdysena. Tačiau tam būtina patikima finansinė apskaita, nuoseklūs ataskaitų standartai, aiški rizikų kontrolė ir sprendimų priėmimo skaidrumas.

    UzNIF teigimu, „Uztelecom“ atveju šiuo metu vertinamas finansinės atskaitomybės lygis, valdysenos modelis ir veiklos pasirengimas viešosios rinkos reikalavimams. Taip pat svarstoma didinti laisvai biržoje prekiaujamų akcijų dalį vietinėje rinkoje, kad prekyba taptų patrauklesnė institucinėms ir mažmeninėms auditorijoms.

    „Per artimiausius 24–36 mėnesius apie 78 proc. fondo grynosios turto vertės iš nelistinguojamo turto turėtų pereiti į listinguojamas bendroves“, – sakė „Templeton Global Investments“ vadovas Vidurinei Azijai Marius Dan.

    Valdysenos reforma: ne tik akcijų pardavimas

    UzNIF kartu su „Franklin Templeton“ portfelio bendrovėse keičia priežiūros tarybų sudėtį ir valdymo praktiką, kad jos atitiktų investuotojų lūkesčius. Skelbiama, kad portfelyje išrinkta 10 nepriklausomų nevykdomųjų direktorių, o 11 iš 13 įmonių priežiūros tarybose nepriklausomi nariai ir fondo atstovai sudaro daugumą.

    Šie pokyčiai svarbūs todėl, kad IPO ar listingūmas nėra vien formalus akcijų įtraukimas į prekybą. Viešos rinkos paprastai reikalauja nuolatinio informacijos atskleidimo, aiškios dividendų politikos, audituojamų rodiklių ir valdymo sprendimų, kuriuos galima pagrįsti duomenimis.

    Viena iš transformacijos krypčių – konkrečių efektyvumo ir augimo iniciatyvų diegimas. Pavyzdžiui, „Uzbekistan Airways“ atveju įvardyta 120 iniciatyvų, apimančių augimą, veiklos efektyvumą, pelningumą, klientų patirtį ir plėtrą.

    Skaičiai: 2,28 mlrd. eurų portfelis

    UzNIF grynoji turto vertė 2026 metų liepos 31 dieną siekė apie 2,28 mlrd. eurų. Per 2026 metų pirmąjį pusmetį fondas skelbė gavęs apie 147 mln. eurų grynojo pelno, į kurį įėjo maždaug 156 mln. eurų teigiami turto vertės pokyčiai ir apie 24 mln. eurų dividendų pajamos.

    Energetikos sektoriaus turto dalis sudarė apie 37 proc. fondo grynosios turto vertės. Fondo atstovai pabrėžia, kad energetikos įmonių vertinimus veikia reguliuojamos turto bazės modelio diegimas, nuo kurio priklauso leidžiamos grąžos už infrastruktūros investicijas ir tarifų skaičiavimo logika.

    Pranešama, kad pirminiai tarifų pakeitimai įsigaliojo rugpjūčio 1 dieną, o daugiau detalės tikimasi iki 2026 metų pabaigos arba 2027 metų pirmąjį ketvirtį. Tokie reguliaciniai sprendimai investuotojams itin svarbūs, nes tiesiogiai lemia pinigų srautų prognozes ir rizikos vertinimą.

    Planuojamų sandorių struktūra dar nėra galutinė: vieši siūlymai gali reikšti tiek esamų akcijų pardavimą, tiek naujų akcijų emisiją, kuri įmonėms suteiktų papildomo kapitalo investicijoms. Pastarasis kelias ypač aktualus sektoriams, kuriems būtinos didelės kapitalo išlaidos, pavyzdžiui, ryšių tinklams, energetikos infrastruktūrai ar aviacijos parkui atnaujinti.

    Uzbekistano prezidento dekretu numatyta, kad šešios UzNIF portfelio įmonės turi būti listinguotos iki 2028 metų pabaigos. Vis dėlto fondas pabrėžia, kad galutiniai sprendimai dėl konkrečių IPO terminų ir eiliškumo dar nepriimti, o pasirengimo tempą lems ir rinkos sąlygos, ir pačių bendrovių pasirengimas.

    2026 metai yra pirmieji pilni metai, kai UzNIF valdo „Franklin Templeton“ po perėmimo 2025 metų gegužę. Fondo teigimu, tai suteiks tvirtesnį pagrindą vertinti pelningumą ir būsimą dividendų potencialą, o pirmasis UzNIF dividendas būtų svarstomas 2028 metais, remiantis 2027 metų finansiniais rezultatais.
  • Europos biržos raudonuoja: krenta nafta, traukiasi obligacijų pajamingumai – kas toliau?

    Europos biržos raudonuoja: krenta nafta, traukiasi obligacijų pajamingumai – kas toliau?

    Rinkos atvėso po ralio

    Europos akcijų biržos penktadienį pradėjo prekybą nuosaikiais nuostoliais, investuotojams po ankstesnės dienos kilimo fiksuojant pelnus ir vertinant naujausius centrinių bankų signalus. Nuotaikas papildomai veikė atslūgusi įtampa žaliavų rinkoje ir svyruojantys obligacijų pajamingumai.

    Platus Europos indeksas STOXX 600 ankstyvoje prekyboje smuko apie 0,2 proc. Tuo metu Vokietijos DAX krito apie 0,42 proc., EURO STOXX 50 – apie 0,19 proc., Prancūzijos CAC 40 – apie 0,34 proc., Jungtinės Karalystės FTSE 100 – apie 0,18 proc.

    Daug dėmesio – duomenims ir palūkanoms

    Rinkos dalyviai stebėjo ekonominius rodiklius, kurie signalizuoja, ar infliacijos spaudimas iš tiesų silpsta. Jungtinėje Karalystėje rugpjūtį mažmeninės prekybos apimtys, palyginti su liepa, augo 0,5 proc., o per metus – 2,4 proc., pranokdamos lūkesčius.

    Vokietijoje gamintojų kainos per metus pakilo 4,6 proc., o tai investuotojams priminė, kad kainų spaudimas tiekimo grandinėse gali išlikti ilgiau, nei norėtų rinkos. Tokie duomenys paprastai didina tikimybę, kad palūkanų normos ilgiau išliks aukštesniame lygyje.

    Obligacijų rinka ir nafta keičia toną

    Po pastaruoju metu matyto išsipardavimo obligacijų rinkose situacija kiek stabilizavosi: JAV 10 metų obligacijų pajamingumas traukėsi iki maždaug 4,94 proc., o Japonijos analogiškas rodiklis smuktelėjo iki maždaug 2,97 proc. Euro zonoje pajamingumai išliko aukšti: Vokietijos 10 metų obligacijos siekė apie 3,49 proc., Prancūzijos – apie 4,47 proc., Italijos – apie 4,36 proc.

    Naftos kainos taip pat leidosi, o tai sumažino infliacines baimes ir bent iš dalies palengvino spaudimą akcijoms. „Brent“ naftos ateities sandoriai Europos rytą smuko daugiau nei 2 proc. iki maždaug 92 eurų už barelį, o JAV etaloninė nafta krito beveik 2 proc. iki maždaug 90 eurų už barelį.

    „Rinkos šiandien bando suderinti du dalykus: mažėjančią žaliavų įtampą ir vis dar griežtą pinigų politikos kryptį“, – sakė rinkos analitikas.

    Japonijos sprendimas ir auksas

    Azijoje dėmesio centre atsidūrė Japonijos centrinis bankas, kuris bazinę palūkanų normą pakėlė nuo 1,0 iki 1,25 proc. – iki aukščiausio lygio per 31 metus. Tokie sprendimai svarbūs pasaulinėms rinkoms, nes gali keisti kapitalo srautus ir finansavimo kainą tarptautiniams investuotojams.

    Mažėjant JAV ir Japonijos obligacijų pajamingumams, brangieji metalai sulaukė palaikymo. Auksas brango apie 1,2 proc., o sidabras – apie 2,8 proc., investuotojams ieškant apsidraudimo priemonių svyruojant palūkanų normų lūkesčiams.

    JAV akcijų rinkoje ketvirtadienį nuotaikos gerėjo: S&P 500 ūgtelėjo 1,1 proc., „Dow Jones“ pridėjo 0,6 proc., o „Nasdaq“ šoktelėjo 1,7 proc. Investuotojus iš dalies nuramino atslūgusios naftos kainos ir kiek sušvelnėjęs spaudimas obligacijų rinkoje.

  • Japonija pakėlė palūkanas iki 31 metų aukštumų: ką tai žada jenai ir pasaulio rinkoms?

    Japonija pakėlė palūkanas iki 31 metų aukštumų: ką tai žada jenai ir pasaulio rinkoms?

    Sprendimas, kurio laukė rinkos

    Japonijos centrinis bankas per pinigų politikos posėdį pakėlė bazinę palūkanų normą iki 1,25 proc. nuo 1,0 proc. Tai aukščiausias lygis per maždaug 31 metus, o sprendimas iš esmės buvo įkainotas finansų rinkose.

    Žingsnis žymi tęsiamą Japonijos pinigų politikos normalizavimą po dešimtmečių, kai palūkanos buvo laikomos arti nulio arba žemiau jo. Tokia politika ilgai buvo skirta skatinti skolinimąsi ir vartojimą, kad ekonomika išsivaduotų iš defliacijos.

    Infliaciją kaitina energijos kainos

    Pastaraisiais mėnesiais infliacinis spaudimas Japonijoje sustiprėjo, o vienu svarbiausių veiksnių tapo išaugusios naftos kainos. Dėl geopolitinės įtampos Artimuosiuose Rytuose naftos brangimas ypač skaudžiai veikia Japoniją, kuri didžiąją dalį energijos išteklių importuoja.

    Japonijos centrinis bankas yra įvardijęs apie 2 proc. infliacijos tikslą, o dabartinis kainų augimas priartėjęs prie šio lygio. Vis dėlto dalis vartotojų akcentuoja, kad labiausiai juntamas brangimas degalų ir su nafta susijusiose prekėse bei paslaugose.

    Jenos kursas ir JAV spaudimas

    Silpnesnė jena pastaruoju metu išlieka jautria tema tarptautinėje darbotvarkėje, o analitikai nurodo, kad JAV ragino Japoniją ryžtingiau kelti palūkanas. Viena priežasčių – baimė, kad ilgalaikė žemų palūkanų politika skatina kapitalo nutekėjimą ir dar labiau spaudžia jenos kursą.

    Pastaruoju metu doleris buvo prekiaujamas apie 155 jenų lygiu, o metų pradžioje kursas buvo perkopęs 160 jenų ribą. Rinkos dalyviai taip pat atkreipia dėmesį, kad šalys buvo ėmusios koordinuotų veiksmų siekdamos stabilizuoti jeną.

    „Sprendimas kelti palūkanas rodo, kad centrinis bankas vis rimčiau vertina infliacijos rizikas ir valiutos silpnėjimą“, – sako rinkos analitikai.

    Kas toliau: dar vienas kėlimas?

    Ekonomistų vertinimu, Japonijos centrinis bankas gali dar kartą pakelti palūkanas vėliau šiais metais arba kitų metų pradžioje, jei infliacija išliks apie tikslą, o energijos kainos išliks aukštos. Tokiu atveju brangtų skolinimasis, bet kartu atsirastų daugiau argumentų jenos stiprėjimui.

    Sprendimo paskelbimą palankiai sutiko ir akcijų rinka: Tokijo biržos indeksas „Nikkei 225“ po naujienos kilo. Investuotojai signalą vertina kaip aiškesnę kryptį dėl Japonijos pinigų politikos, kuri ilgą laiką ryškiai skyrėsi nuo JAV ir Europos centrinių bankų.

    Tą pačią savaitę palūkanas kėlė ir JAV Federalinis rezervų bankas, pirmą kartą nuo 2023 metų, siekdamas mažinti įsisenėjusią infliaciją. Skirtingų regionų sprendimai rodo, kad kova su kainų augimu vėl tampa vienu svarbiausių pasaulio centrinių bankų prioritetų.

  • Šokiruojantis žemėlapis: kiek metų europiečiai realiai gyvena iš pensijos – kur Lietuva?

    Šokiruojantis žemėlapis: kiek metų europiečiai realiai gyvena iš pensijos – kur Lietuva?

    Pensijoje praleidžiamų metų skirtumai

    Europoje pensinis amžius daugelyje šalių kyla, tačiau vien to nepakanka paaiškinti, kodėl vienur žmonės pensiją gauna gerokai ilgiau nei kitur. Skirtumus lemia du pagrindiniai veiksniai: pensinis amžius ir tikėtina gyvenimo trukmė sulaukus pensijos.

    EBPO duomenimis, 2024 metais vidutinis pensinis amžius Europos Sąjungoje siekė 64,7 metų vyrams ir 64 metus moterims. Būtent nuo šio amžiaus, įvykdžius stažo ir kitas sąlygas, dauguma gyventojų įgyja teisę į senatvės pensiją.

    Kiek metų ES gyvena pensijoje?

    Skaičiuojant pagal tikėtiną gyvenimo trukmę pasiekus pensinį amžių, ES vyrai vidutiniškai gali tikėtis pensiją gauti 18,4 metų, o moterys – 21,8 metų. Tai reiškia, kad moterys ES vidutiniškai pensijoje praleidžia apie 3,4 metų daugiau nei vyrai.

    Skirtumai tarp šalių išlieka ryškūs net ir ES viduje. Dalis valstybių pasiekia daugiau nei 20 metų vidutinę pensijos gavimo trukmę vyrams, o kitose šis laikotarpis nesiekia ir 16 metų.

    Kur trumpiausia, kur ilgiausia?

    Pagal apžvalgoje naudotus Eurostato ir EBPO 2024 metų duomenis, trumpiausiai pensiją vyrai tikėtina gauna Bulgarijoje ir Vengrijoje – apie 14,7 metų. Tarp ES valstybių ilgiausias laikotarpis fiksuojamas Liuksemburge, kur vyrų tikėtina pensijos gavimo trukmė siekia apie 22 metus.

    Lietuva priskiriama prie šalių, kuriose vyrų tikėtinas pensijos gavimo laikotarpis yra mažesnis nei 16 metų. Prie šios grupės taip pat priskiriamos Latvija ir Rumunija, o tai siejama ir su sveikatos rodiklių, ir su mirtingumo struktūros skirtumais regione.

    Moterų situacija visoje Europoje palankesnė, tačiau ir čia matyti didelė amplitudė. ES vidurkis siekia 21,8 metų, o kai kuriose šalyse moterys statistiškai pensiją gauna gerokai trumpiau nei 20 metų.

    Vokietijos paradoksas ir Turkijos išskirtinumas

    Tarp didžiųjų Europos ekonomikų išsiskiria Vokietija: vyrų tikėtina pensijos gavimo trukmė ten yra apie 1,1 metų mažesnė už ES vidurkį. Tai sukuria pastebimą atotrūkį nuo tokių šalių kaip Prancūzija ar Ispanija, kur didesnę įtaką daro ilgesnė tikėtina gyvenimo trukmė ir skirtinga pensinio amžiaus dinamika.

    Europos kontekste ryški išimtis yra Turkija, kur 2024 metais pensinis amžius buvo ypač žemas: 52 metai vyrams ir 49 metai moterims. Dėl to statistiškai pensijos gavimo laikotarpis ten atrodo pats ilgiausias, nors realų vaizdą koreguoja tai, kada žmonės faktiškai pasitraukia iš darbo rinkos.

    Kada žmonės iš tiesų nustoja dirbti?

    Svarbus niuansas – faktinis pasitraukimo iš darbo rinkos amžius ne visada sutampa su oficialiu pensiniu amžiumi. ES vidutiniškai vyrai iš darbo rinkos pasitraukia apie 63,8 metų, nors pensinis amžius siekia 64,7 metų, o moterys – apie 62,9 metų, kai oficialiai pensija dažniausiai pradedama mokėti nuo 64 metų.

    Tai reiškia, kad dalis žmonių realiai nustoja dirbti anksčiau, tačiau pensiją pradeda gauti vėliau, arba pereina per nedarbo, ligos ar kitas išmokas. Kai kuriose šalyse skirtumas tarp oficialaus pensinio amžiaus ir faktinio pasitraukimo iš darbo rinkos yra ypač didelis, todėl „metai pensijoje“ statistikoje gali būti interpretuojami skirtingai.

    Ne tik trukmė, bet ir suma

    Ekspertai pabrėžia, kad vien tik pensijos gavimo trukmė neatsako į klausimą, ar senjorai gyvena finansiškai saugiai. Pensijos daugeliui vyresnių europiečių yra pagrindinis pajamų šaltinis, tačiau pensijų dydžiai skiriasi tiek nominaliai, tiek pagal perkamąją galią.

    Be to, EBPO šalyse išlieka ir lyčių pensijų atotrūkis: moterys vidutiniškai gauna apie 23 proc. mažesnes pensijas nei vyrai. Todėl net ir ilgesnė tikėtina gyvenimo trukmė pensijoje nebūtinai reiškia didesnį finansinį stabilumą.

  • „Revolut“ IPO drama: svarsto debiutą ir Niujorke, ir Londone – kas laimės šį kartą?

    „Revolut“ IPO drama: svarsto debiutą ir Niujorke, ir Londone – kas laimės šį kartą?

    Finansinių technologijų bendrovė „Revolut“ svarsto galimybę akcijas viešai siūlyti dviem kryptimis iš karto – tiek Niujorke, tiek Londone. Tokį scenarijų, kaip skelbiama, aptaria įmonės vadovas ir įkūrėjas Nikas Storonskis, taip patvirtindamas anksčiau rinkoje sklandžiusius signalus.

    Idėja – dvigubas kotiravimas Londono vertybinių popierių biržoje ir „Nasdaq“ – leistų „Revolut“ išlaikyti ryšį su Jungtine Karalyste, bet kartu pasinaudoti gilesne JAV kapitalo rinka. Pastaroji finansiškai dažnai patrauklesnė augančioms technologijų įmonėms dėl didesnio investuotojų rato ir likvidumo.

    Kodėl traukia JAV rinka

    Pasak viešai cituojamų N. Storonskio komentarų, JAV birža vilioja platesne investuotojų baze: nuo institucinių fondų iki smulkiųjų investuotojų, o konkurencija dėl akcijų paprastai didesnė. Tai gali reikšti palankesnį įvertinimą ir lengvesnį kapitalo pritraukimą ateities plėtrai.

    Šios pastabos iš dalies žymi tonų pokytį. Anksčiau „Revolut“ vadovas kritiškai vertino Londono rinką dėl mažesnio likvidumo, taip pat dėl Jungtinėje Karalystėje taikomo 0,5 proc. žyminio mokesčio už akcijų pirkimą, kuris investuotojams didina sandorio kaštus.

    Įvertinimas jau milžiniškas

    „Revolut“ pastaraisiais mėnesiais viešai minima kaip viena brangiausiai įvertintų privačių Europos finansinių technologijų įmonių. Skelbiama, kad per antrinį akcijų pardavimą 2026 metų liepą bendrovė buvo įvertinta maždaug 100 mlrd. eurų, kai 2026 metų lapkritį vertė siekė apie 65 mlrd. eurų.

    Jei bendrovė į biržą žengtų su panašiu įvertinimu, ji akimirksniu taptų viena didžiausių listinguojamų įmonių Jungtinėje Karalystėje. Tai būtų rimtas impulsas Londono biržai, kuri pastaraisiais metais susiduria su naujų įtraukimų trūkumu ir įmonių migracija į JAV rinkas.

    Kada gali įvykti IPO

    Konkreti IPO data kol kas neįvardijama. Viešai buvo minėta orientacija į maždaug dvejų metų laikotarpį, tačiau pabrėžiama, kad viskas priklausys nuo rinkos sąlygų ir investuotojų apetito technologijų sektoriui.

    Pastaruoju metu „Revolut“ stiprina reguliacinį pagrindą, kuris svarbus prieš viešą akcijų platinimą. Skelbiama, kad įmonė gavo pilną banko licenciją Jungtinėje Karalystėje, taip pat licenciją Prancūzijoje, o JAV – sąlyginį pritarimą nacionalinio banko chartijai, be to, pranešė apie paraišką licencijai Šveicarijoje.

    Kol kas neatskleidžiama, kur būtų pirminė biržos aikštelė ir ar abu kotiravimai vyktų tuo pačiu metu. Vis dėlto dvigubo kotiravimo kryptis rodo, kad „Revolut“ siekia suderinti prestižą Europoje su JAV kapitalo rinka, kuri dažnai diktuoja palankesnes sąlygas sparčiai augančioms fintech bendrovėms.

  • Rusija perima „Nestlé“ ir „Auchan“ turtą: naujas Kremliui palankus valdymas kelia klausimų

    Rusija perima „Nestlé“ ir „Auchan“ turtą: naujas Kremliui palankus valdymas kelia klausimų

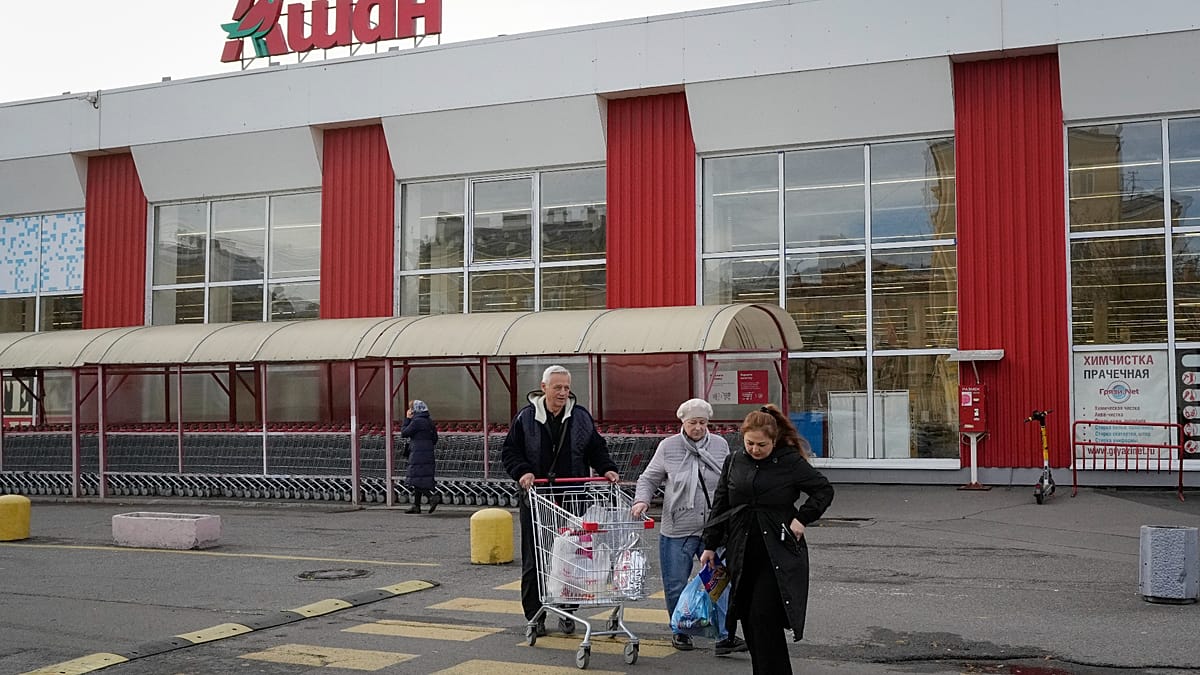
    Rusija laikinai perdavė 16 su Vakarų kapitalu siejamų įmonių valdymą mažai žinomai bendrovei L.E.V. Management. Į šį sąrašą pateko su „Nestlé“, Prancūzijos mažmeninės prekybos grupe „Auchan“ ir kitais tarptautiniais tinklais susijusios struktūros.

    Sprendimas įtvirtintas prezidento Vladimiro Putino pasirašytu dekretu, kuriuo numatytas laikinas akcijų ir turto valdymas. Formali nuosavybė pagal dekretą nekeičiama, tačiau verslo praktikoje toks režimas Rusijoje neretai tampa tarpine stotele iki priverstinio pardavimo ar perėmimo vietos pirkėjams.

    Kas pateko į dekretą

    Tarp įmonių, kurioms pritaikytas laikinas administravimas, minimos „Nestlé“ veiklos Rusijoje grandys, taip pat „Auchan“ Rusijos padalinys. Į sąrašą įtrauktos ir logistikos bei prekybos grandinėje veikiančios įmonės, tarp jų – su FM Logistic siejami juridiniai vienetai.

    Taip pat paliečiama įmonė, valdanti buvusį „Leroy Merlin“ „pasidaryk pats“ formatą, kuris Rusijoje pervadintas į „Lemana Pro“. Prancūzijos grupė „Adeo“ dar 2023 metais buvo perdavusi šio verslo kontrolę vietos vadovybei, tačiau dabartinis sprendimas rodo, kad valstybės įtaka gali būti didinama ir tokiuose modeliuose.

    Kremliaus argumentai ir sankcijų fonas

    Kremliaus atstovas Dmitrijus Peskovas viešai siejo sprendimą su Rusijos konfliktu su Vakarų šalimis ir jų taikomomis sankcijomis po plataus masto invazijos į Ukrainą 2022 metais. Pastaraisiais metais Maskva griežtino taisykles užsienio investuotojams: daugeliui sandorių reikalingas politinis pritarimas, o pasitraukimas dažnai tampa brangus ir ilgas.

    „Priimant šį sprendimą buvo vertinama tai, kad tai yra nedraugiškos šalys, kurios aktyviausiai dalyvauja kariniuose veiksmuose prieš mūsų šalį“, – sakė Dmitrijus Peskovas.

    Rinkoms ir investuotojams tai siunčia signalą, kad nuosavybės ir valdymo rizika Rusijoje išlieka itin aukšta, net jei formaliai kalbama apie laikiną administravimą. Analitikai tai vertina kaip spaudimo instrumentą, kuris gali paskatinti įmones priimti Maskvai palankius sprendimus dėl veiklos restruktūrizavimo ar pardavimo.

    Kaip reaguoja „Nestlé“ ir „Auchan“

    „Nestlé“ pranešė vertinanti situaciją ir galimus veiksmus, pabrėždama siekį užtikrinti veiklos tęstinumą ir apsaugoti darbuotojų interesus. Bendrovė anksčiau skelbė sustabdžiusi daugumą nebūtinų pardavimų, importo ir eksporto, reklamą bei kapitalo investicijas, bet teigė toliau tiekianti, jos vertinimu, būtinos kategorijos produktus.

    „Auchan“ Rusijos padalinys nurodė paprašęs institucijų paaiškinimų ir tik po jų žadėjo pateikti detalesnius komentarus. Bendrovė informavo, kad parduotuvės ir kiti objektai tęsią darbą įprastu režimu, o tai leidžia suprasti, kad trumpuoju laikotarpiu klientams pokyčiai gali būti nepastebimi.

    „Nestlé“ yra įsipareigojusi imtis visų būtinų veiksmų, kad apsaugotų savo teises ir užtikrintų veiklos tęstinumą visų suinteresuotųjų šalių, ypač darbuotojų, interesais“, – teigiama bendrovės komentare.

    L.E.V. Management, kuriai patikėtas laikinas valdymas, buvo įregistruota Maskvoje 2024 metų spalį, o jos akcininkai viešai neatskleidžiami. Viešai minėta, kad ankstesnėse ataskaitose nematyti reikšmingos veiklos, todėl sprendimas rinkoje kelia papildomų klausimų dėl tikrųjų šio mechanizmo tikslų ir būsimos turto kontrolės.

    Situacija primena ankstesnius atvejus, kai laikinas administravimas tapdavo žingsniu iki turto perleidimo, įskaitant rezonansinį „Danone“ verslo Rusijoje perėmimą ir vėlesnį pardavimą su didele nuolaida. Tai rodo tęstinę tendenciją, kad geopolitinė rizika Rusijoje vis dažniau materializuojasi per tiesioginius sprendimus dėl Vakarų įmonių turto ir valdymo.

  • Zelenskis subūrė Karpatų aštuonetą: 8 šalys taikosi į 9,4 mlrd. eurų investicijų

    Zelenskis subūrė Karpatų aštuonetą: 8 šalys taikosi į 9,4 mlrd. eurų investicijų

    Ukrainos prezidentas Volodymyras Zelenskis Vakarų Ukrainoje pristatė naują regioninio bendradarbiavimo formatą Karpatų aštuonetas, kuriuo siekiama spartinti investicijas ir infrastruktūros plėtrą. Iniciatyva apima Ukrainą ir septynias kaimynines valstybes, o procese taip pat dalyvauja Europos Sąjunga.

    Į formatą įtrauktos Ukraina, Rumunija, Serbija, Lenkija, Slovakija, Čekija, Austrija ir Vengrija. Šalys sutarė telkti pastangas saugumo, energetikos, logistikos, karinio mobilumo, tarpvalstybinių ekonominių ryšių ir paramos vietos bendruomenėms srityse.

    „Anksčiau žmonės į Karpatus dažnai žiūrėjo kaip į turizmo regioną, klimato klausimų erdvę ir vietos bendruomenių rėmimo vietą. Šiandien Karpatai gali ir turi tapti vienu svarbiausių ekonomikos augimo, investicijų ir energijos eksporto variklių“, – sakė V. Zelenskis.

    Pasak susitikimo organizatorių, investuotojams buvo pristatyta apie 90 bendrų projektų, kuriems įgyvendinti gali prireikti maždaug 9,4 mlrd. eurų. Tarp prioritetų minimi transporto koridoriai, pasienio infrastruktūra, tiekimo grandinės, energetinis atsparumas ir žaliavų grandinių stiprinimas.

    V. Zelenskis pabrėžė, kad Karpatų regionas gali tapti svarbiu Europos vartais maršrutams iš Pietų Kaukazo ir Azijos per Juodosios jūros kryptį. Tokia logika atitinka ES pastangas diversifikuoti prekybos kelius ir mažinti kritinę priklausomybę nuo nedraugiškų tiekėjų.

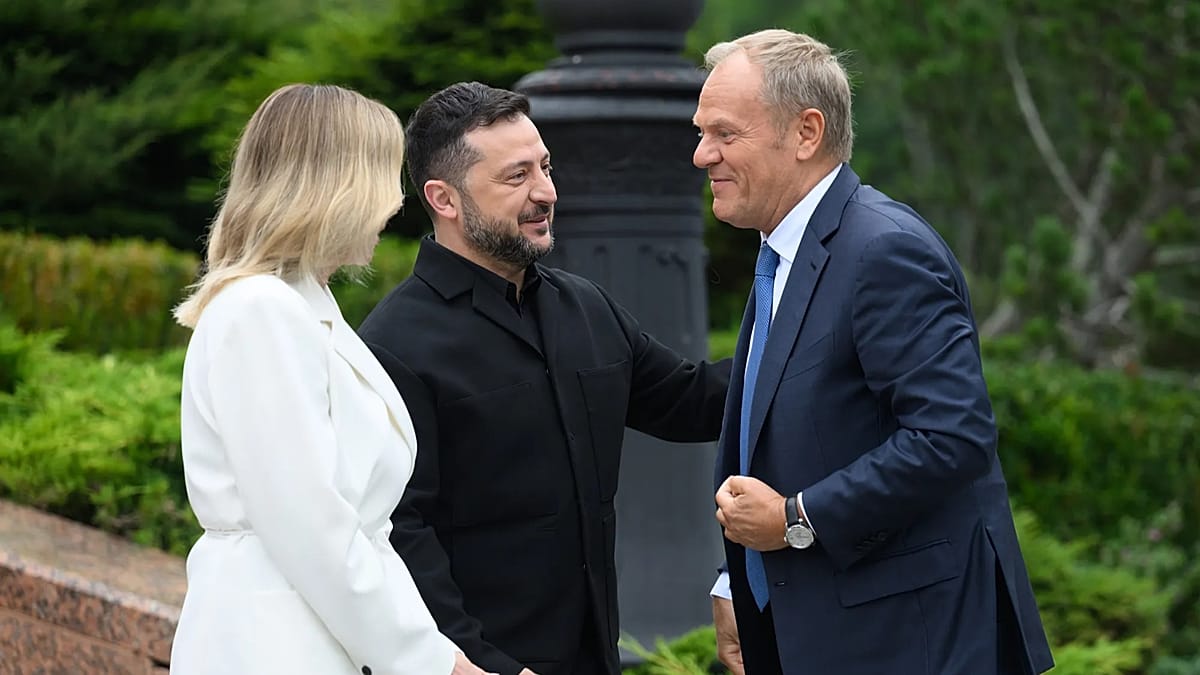
    Viršūnių susitikime dalyvavo Lenkijos ministras pirmininkas Donaldas Tuskas, Serbijos prezidentas Aleksandaras Vučičius ir Rumunijos prezidentas Nicușor Dan. Tačiau formatas atspindi ir regiono politinius skirtumus: dalis valstybių yra tvirtos Ukrainos rėmėjos, o kitos skeptiškiau vertina tiesioginės karinės pagalbos teikimą.

    Analitikai pažymi, kad tokie daugiašaliai formatai dažnai kuriami siekiant pagreitinti praktinius projektus ten, kur bendri ES sprendimai juda lėčiau. Jei Karpatų aštuonetui pavyktų sutarti dėl konkrečių finansavimo mechanizmų ir projektų atrankos kriterijų, tai galėtų tapti papildomu impulsu regiono energetiniam ir logistiniam atsparumui.

  • Vokietijoje statys pirmą lazerinės sintezės jėgainę: „Focused Energy“ žada 1 GW proveržį

    Vokietijoje statys pirmą lazerinės sintezės jėgainę: „Focused Energy“ žada 1 GW proveržį

    Vokietijoje pradėtas projektas, kurį jo autoriai vadina istoriniu: buvusios Biblio branduolinės elektrinės teritorijoje planuojama statyti lazerinės branduolinės sintezės jėgainę. Iniciatyvą vysto Darmštate įsikūręs startuolis „Focused Energy“, siekiantis tapti komercinių sintezės elektrinių rinkos lyderiu.

    Projektas numatytas vietoje, kur anksčiau veikė branduolinio skilimo reaktoriai, o dabar teritorija po uždarymo ir demontavimo darbų pritaikoma naujai paskirčiai. Pasak projekto šalininkų, svarbus pranašumas yra jau esama infrastruktūra: elektros tinklų prijungimas, pramoniniai pastatai ir saugumo perimetras.

    „Po penkerių metų čia, Biblyje, noriu turėti pirmąjį lazerinės sintezės demonstratorių“, – sakė „Focused Energy“ viceprezidentas Ulrichas Sigelis.

    Įmonė skelbia ambicingą grafiką: per maždaug dešimtmetį numatoma pastatyti pilotinę elektrinę, o per maždaug penkiolika metų pasiekti komercinį konkurencingumą. Planuojama galia – beveik 1 gigavatas, t. y. lygis, prilygstantis didelėms tradicinėms elektrinėms, o tokio dydžio pajėgumai teoriškai galėtų aptarnauti apie 2 000 000 namų ūkių, priklausomai nuo vartojimo.

    Finansavimas – vienas ryškiausių projekto akcentų: „Focused Energy“ šį pavasarį pritraukė apie 204 mln. eurų per pirmąjį finansavimo etapą, o tai, pasak rinkos stebėtojų, yra vienas didžiausių tokio tipo sandorių sintezės sektoriuje. Prie projekto prisideda ir aikštelės savininkė „RWE“, investavusi apie 60 mln. eurų.

    Kas yra lazerinė sintezė?

    Branduolinė sintezė – procesas, kai lengvųjų elementų branduoliai susijungia į sunkesnius, išskirdami energiją. Lazerinė sintezė dažniausiai siejama su inertinės sąlygos sinteze: itin galingi lazeriai trumpam suspaudžia mažą kuro kapsulę, kad būtų pasiektos ekstremalios temperatūros ir slėgiai.

    Sintezė dažnai vadinama potencialiai patrauklia dėl to, kad joje nenaudojamas grandininis skilimo procesas, o teorinis kuro kiekis yra labai mažas. Tačiau kelias iki elektrą į tinklą tieksiančių komercinių įrenginių išlieka sudėtingas, nes reikia ne tik sukelti sintezės reakciją, bet ir ją pakartoti dideliu dažniu bei efektyviai paversti energiją elektra.

    Didžiausi iššūkiai ir kritika

    Kritikai pabrėžia, kad laboratoriniai pasiekimai dar nereiškia pramoninio proveržio. Pagrindiniai barjerai – kuro ciklas, medžiagų atsparumas ekstremalioms sąlygoms, įrenginių patikimumas ir ekonomika, kai sistema turi veikti nuolat ir prognozuojamai.

    Ne mažiau svarbi tema – sąnaudų struktūra: lazerių efektyvumas, taikinių gamyba ir visos sistemos eksploatacija turi tapti pakankamai pigi, kad sintezė galėtų konkuruoti su vėjo, saulės, akumuliatorių, dujų ar branduolinio skilimo generacija. „Focused Energy“ teigia, kad ilgainiui lazerinė sintezė galėtų tapti konkurencinga net lyginant su kitais žemų emisijų šaltiniais.

    Kodėl tai svarbu Europai?

    Vokietijoje ir Europos Sąjungoje sintezės energetika įtraukiama į aukštųjų technologijų darbotvarkę, ypač energetinio saugumo ir dekarbonizacijos kontekste. Pastaraisiais metais pasaulyje sparčiai daugėja sintezės startuolių, o rizikos kapitalas vis aktyviau ieško projektų, kurie galėtų peržengti laboratorijos ribas.

    Jei projektui pavyktų pasiekti bent pilotinės elektrinės etapą, tai būtų reikšmingas signalas visai pramonei, kad sintezė artėja prie realios infrastruktūros. Vis dėlto net optimistiškiausi scenarijai reiškia ilgą kelią, kuriame svarbiausia bus ne pažadai, o matuojami techniniai rodikliai ir patikima, reguliuojama eksploatacija.

  • Bėgikai masiškai derina maratoną su kelione: 24 val. planų paieškos šoktelėjo 500 proc.

    Bėgikai masiškai derina maratoną su kelione: 24 val. planų paieškos šoktelėjo 500 proc.

    Maratonas tampa savaitgalio kelione

    Ruduo Europoje vis dažniau vadinamas aktyvių kelionių sezonu: bėgikai maratoną užsienyje jungia su trumpa išvyka, o šį derinį kelionių rinkodara jau praminė race-cation. Naujausi paieškų duomenys rodo, kad žmonės planuoja ne tik startą, bet ir tai, ką nuveiks mieste per vieną parą.

    „Bókun“, „Tripadvisor“ grupei priklausanti kelionių patirčių ir rezervacijų platforma, remdamasi „Google Trends“ signalais, skelbia, kad paieškos pagal užklausą „maratonas užsienyje“ per metus išaugo maždaug 1 255 proc. Tuo pat metu šoktelėjo ir „24 valandos mieste“ tipo užklausos, susietos su maratonų miestais.

    Kurie miestai dabar ant bangos

    Vertinant pastarųjų 30 dienų „Google Trends“ duomenis, ryškiausias šuolis fiksuotas Hamburge: užklausos „ką veikti Hamburge“ išaugo iki 500 proc. Tai sutampa su tuo, kad miestas rudenį priima didelius sporto renginius ir pritraukia atvykstančius trumpam laikui.

    Pastebimai didėjo ir susidomėjimas kitais maratonų miestais. Užklausos „ką veikti Lisabonoje per dieną“ augo iki 400 proc., o „ką veikti Miunchene per dieną“ – iki 250 proc., rodo „Bókun“ apžvalga.

    Augimas fiksuotas ir Berlyne, Budapešte bei Amsterdame, kur populiarėja 24 valandų maršrutai, orientuoti į intensyvų, bet trumpą miesto patyrimą. Tokios kelionės dažnai planuojamos taip, kad po finišo dar liktų laiko maistui, kultūrai ir trumpoms ekskursijoms.

    Kodėl tai vyksta ir kas laukia toliau

    Ekspertai šį reiškinį sieja su dviem tendencijomis: sporto turizmu ir trumpomis mikrokelionėmis, kai stengiamasi maksimaliai išnaudoti savaitgalį ar net vieną parą. Papildomą impulsą suteikia socialiniai tinklai, kuriuose išpopuliarėjo maratonų kelionių planai ir patarimai, kaip suderinti startą su miesto pažinimu.

    „Bókun“ taip pat atkreipia dėmesį, kad didelė dalis maratonų vyksta rudenį, o ypač spalį, todėl kelionių srautai gali išsiskirstyti tolygiau ir po vasaros piko. Tai reiškia daugiau užsakymų ne tik viešbučiams ar skrydžiams, bet ir vietinėms patirtims – nuo trumpų ekskursijų iki maisto turų.

    Duomenys rodo, kad keliautojai vis aktyviau ieško vienos dienos turų ir patirčių: kai kuriose kryptyse susidomėjimas dienos ekskursijomis per metus augo keliais šimtais procentų. Auga ir kulinarinių veiklų paklausa, nes po varžybų daug kas nori ne tik pamatyti miestą, bet ir patirti vietinę virtuvę.

  • ES bręsta naujas mokestis energetikai: ministrai svarsto netikėtą žingsnį dėl kainų šoko

    ES bręsta naujas mokestis energetikai: ministrai svarsto netikėtą žingsnį dėl kainų šoko

    Europos Sąjungos finansų ministrai Dubline aptaria galimybę įvesti vadinamąjį netikėto pelno mokestį energetikos įmonėms. Idėja grįžta į darbotvarkę, nes energijos kainos vėl pasižymi dideliu nepastovumu, o tai kursto infliaciją ir apsunkina ekonomikos perspektyvas.

    Diskusijas paskatino geopolitinė įtampa Artimuosiuose Rytuose ir brangstanti nafta: „Brent“ rūšies naftos kaina tarptautinėje rinkoje perkopė 100 JAV dolerių už barelį ribą. Perskaičiavus pagal apvalintą kursą, tai sudaro apie 90 eurų, o tokie šuoliai greitai persiduoda degalų ir logistikos grandinėms.

    Europos Komisija ragina valstybes nares laikytis atsargios fiskalinės politikos ir pasitelkti tik numatytą ribotą lankstumą biudžetuose. Kartu Europos Centrinis Bankas tęsia griežtesnę pinigų politiką, palaipsniui didindamas palūkanų normas, kad infliacija grįžtų prie 2 proc. tikslo.

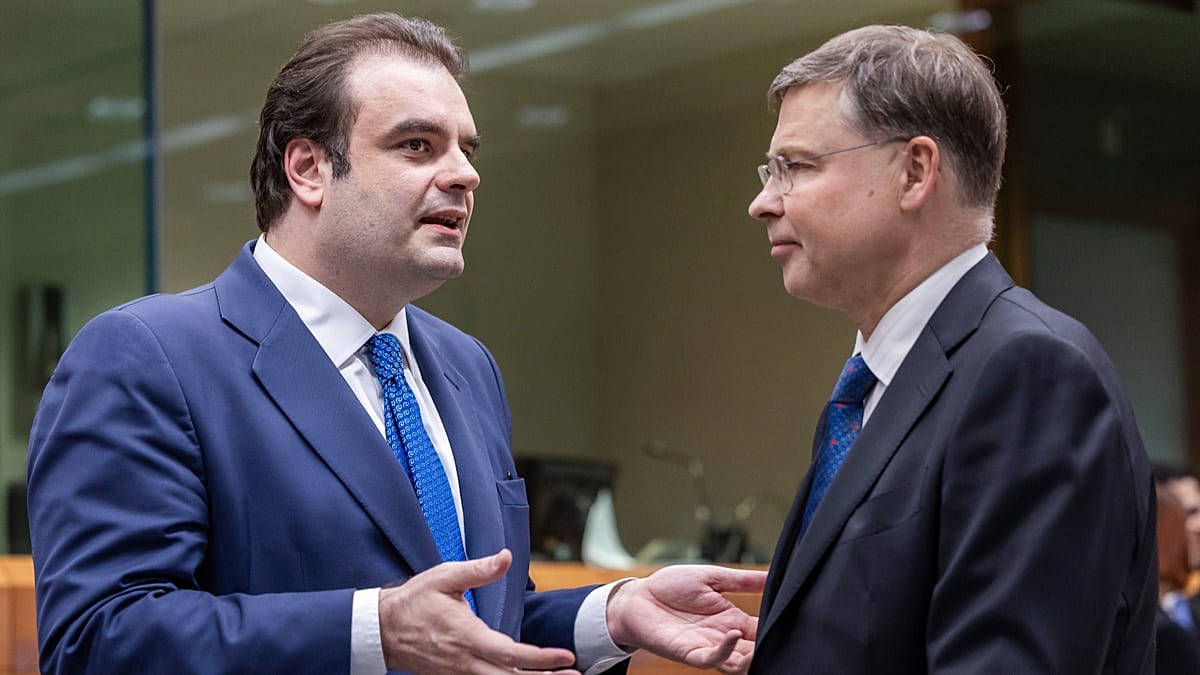
    Europos Komisijos narys ekonomikai Valdis Dombrovskis patvirtino, kad kai kurios šalys šią iniciatyvą aktyviai stumia į priekį.

    „Yra kelios valstybės narės, kurios pateikė šią iniciatyvą, tai yra mūsų diskusijų dalis“, – sakė Valdis Dombrovskis.

    Komisija pabrėžia, kad valstybės narės ir dabar gali taikyti netikėto pelno mokesčius nacionaliniu lygmeniu, jei apsisprendžia tai daryti. Briuselis žada prisidėti dalijantis gerąja praktika ir padėti rasti modelį, kuris būtų suderinamas su skirtingomis rinkų struktūromis ir reguliavimo režimais.

    Vokietijos finansų ministras Larsas Klingbeilis ragina Europos Komisiją kuo greičiau pateikti galimus tokio mokesčio modelius. Jo teigimu, konkretūs pasiūlymai turėtų atsirasti iki kito Ekonomikos ir finansų reikalų tarybos posėdžio spalį, kad šalys galėtų apsispręsti dėl bendro kryptingumo.

    Ispanijos finansų ministras Carlosas Cuerpo taip pat palankiai vertina idėją, argumentuodamas, kad didelė dalis kainų šoko švelninimo priemonių finansuojama mokesčių mokėtojų lėšomis. Jo teigimu, tai kelia klausimą, ar dalį naštos teisingiau nebūtų perkelti sektoriams, kurie iš kainų svyravimų gali gauti papildomą pelną.

    Prancūzija laikosi atsargesnės pozicijos ir pabrėžia, kad energijos šokas skirtingas šalis veikia nevienodai. Prancūzijos finansų ministras Rolandas Lescure atkreipė dėmesį į nacionalinius ypatumus, įskaitant skirtingą elektros gamybos struktūrą ir rinkos reguliavimą.

    „Turime atsižvelgti į kiekvienos šalies specifiką“, – sakė Rolandas Lescure.

    Didelė dalis galutinių degalų kainų ES priklauso ne tik nuo žaliavos kainos, bet ir nuo nacionalinių mokesčių, pirmiausia akcizų ir pridėtinės vertės mokesčio. Dėl to degalų kainos prie kolonėlių valstybėse narėse skiriasi itin smarkiai, net jei nafta perkama tose pačiose globaliose rinkose.

    Naujausi ES skelbiami duomenys rodo, kad kai kuriose šalyse didžiausią kainos dalį sudaro būtent mokesčiai. Pavyzdžiui, Suomijoje dyzelino litro kaina prieš mokesčius siekė 1,48 euro, o po mokesčių – 2,50 euro, o tai išryškina, kiek stipriai fiskalinė politika gali paveikti galutinę vartotojo sąskaitą.

    Be mokesčių, svarbus veiksnys yra ir regioninė naftos perdirbimo bei logistikos infrastruktūra. Šalys, turinčios arčiau esančius perdirbimo pajėgumus, įvairesnius importo maršrutus ir stipresnius ryšius su kaimyninėmis rinkomis, per tiekimo sutrikimus paprastai gali greičiau amortizuoti kainų šuolius.

    Kol kas netikėto pelno mokesčio idėja ES lygiu yra politinių diskusijų stadijoje, tačiau augantis kainų nepastovumas ją stumia į priekį. Jei būtų pasirinktas bendras modelis, svarbiausi klausimai būtų mokesčio bazė, laikotarpis, išimtys ir tai, kaip surinktos lėšos būtų nukreipiamos vartotojų ir ekonomikos pažeidžiamumui mažinti.