Tag: Akcijų rinka

  • „Strive“ šluoja bitkoinus: TD Cowen kelia tikslinę kainą, dėmesys krypsta į 630 mln. eurų planą

    „Strive“ šluoja bitkoinus: TD Cowen kelia tikslinę kainą, dėmesys krypsta į 630 mln. eurų planą

    JAV bitkoinų iždo strategiją vystanti bendrovė „Strive“ sulaukė atnaujinto analitikų vertinimo: „TD Cowen“ padidino bendrovės akcijų tikslinę kainą iki 56 JAV dolerių nuo 44. Tai įvyko po pastarųjų savaičių itin spartaus bitkoinų pirkimo tempo, kuris, analitikų teigimu, jau viršijo anksčiau visam ketvirčiui prognozuotą apimtį.

    Analitikai atkreipė dėmesį, kad „Strive“ per dvi savaites įsigijo daugiau BTC, nei jie buvo numatę visam ketvirtajam metų ketvirčiui. Toks agresyvus kaupimas sustiprino rinkos lūkesčius, kad bendrovė gali tapti viena ryškiausių šio segmento žaidėjų tarp biržoje kotiruojamų įmonių.

    Bitkoinų portfelis išaugo iki 35 595 BTC

    „Strive“ nurodė, kad jos turimas bitkoinų kiekis pasiekė 35 595 BTC. Esant straipsnyje minimam maždaug 2,9 mlrd. JAV dolerių vertinimui, tai sudarytų apie 2,7 mlrd. eurų, priklausomai nuo valiutų kursų ir bitkoino kainos svyravimų.

    Bendrovė per tą laikotarpį didino atsargas nuo 28 000 BTC, buvusių rugsėjo pabaigoje. Vien per pastarąsias operacijas buvo skelbta apie 3 311 BTC pirkimą, o po jo dar 2 822 BTC įsigijimą, taip reikšmingai šoktelint bendram balansui.

    Akcijoms spaudimą darė praskiedimas

    Vis dėlto, spartus bitkoinų kaupimas nebuvo vienareikšmiškai teigiamas akcijų dinamikai. Analitikai pažymėjo, kad didėjantis išleistų akcijų skaičius ir su varantų vykdymu susijęs praskiedimas galėjo mažinti vienai akcijai tenkančią naudą, todėl rinkoje atsirado papildomas spaudimas kainai.

    „Nepaisant greito BTC kaupimo, reikšmingai išaugęs praskiestų akcijų skaičius, susijęs su varantų vykdymu, darė spaudimą BTC grąžai“, – rašė „TD Cowen“ analitikai.

    Jų vertinimu, dalis investuotojų galėjo parduoti akcijas, gautas po varantų įvykdymo, tačiau, pasibaigus 27 JAV dolerių varantams, ši pardavimo banga, tikėtina, turėtų silpnėti. Penktadienį „Strive“ akcijos buvo kritusios 6,6 proc. iki 23,96 JAV dolerio, tačiau nuo metų pradžios išliko pakilusios daugiau nei 38 proc.

    630 mln. eurų planas ir tolesni pirkimai

    Dar vienas svarbus elementas investuotojams yra „Strive“ planuojamas privilegijuotųjų akcijų platinimas. Bendrovė išplėtė SATS privilegijuotųjų akcijų siūlymą iki 7 mln. vienetų, po 90 JAV dolerių už akciją, siekdama pritraukti 630 mln. JAV dolerių, tai yra apie 590 mln. eurų.

    Sandorį planuota užbaigti spalio 20 dieną, o bendrovė nurodė ketinanti atsidėti pakankamai lėšų 18 mėnesių dividendų išmokėjimui. „TD Cowen“ vertinimu, toks finansavimo modelis gali sudaryti sąlygas toliau pirkti bitkoinus neplečiant paprastųjų akcijų emisijos, o tai būtų aktualu siekiant mažinti praskiedimo riziką esamiems akcininkams.

    Kriptoturto rinkoje tokie žingsniai dažnai vertinami dvejopai: viena vertus, didesnis BTC portfelis gali sustiprinti įmonės pozicionavimą kaip bitkoinų iždo istoriją; kita vertus, investuotojai itin jautriai reaguoja į bet kokius sprendimus, kurie mažina vienai akcijai tenkančią vertę ar didina kapitalo struktūros sudėtingumą.
  • Prabangaus milžino „LVMH“ pardavimai nuvylė: Kinija stabdo, akcijos smunka

    Prabangaus milžino „LVMH“ pardavimai nuvylė: Kinija stabdo, akcijos smunka

    By&nbspDoloresz Katanich&nbspwith&nbspAFP
    Published on

    Share

    Comments

    Add Euronews on Google

    Share
    Close Button


    LVMH, the world’s leading luxury group, said its sales edged higher in the third quarter despite a slowdown in demand in China hitting its fashion and leather goods segment.

    The fashion giant, once Europe’s most valuable listed company, reported revenue of €18.5 billion in the three months to the end of September.


    ADVERTISEMENT


    ADVERTISEMENT

    The firm, whose brands include Louis Vuitton, Dior, Celine and drinks maker Hennessy, saw a revenue increase of 1.2% year on year in the third quarter, after a 0.1% rise in the second quarter and a 5.9% fall in the first.

    However, organic sales growth, which excludes currency movements and changes to the group’s business portfolio, fell short of expectations. Growth slowed to 1% in the third quarter from 3% in the second.

    Overall, in the first nine months, sales were €57.1 billion, with organic sales up 2%.

    The company praised its diverse business portfolio in a statement, saying it provided resilience in an uncertain geopolitical and economic environment.

    LVMH said sales growth was good in the United States, Europe and Japan, but it faced a less favourable environment in China.

    As a result, the fashion and leather goods segment saw sales drop 5% on an organic basis as weaker demand in the world’s second-largest economy weighed on the business. The decline was steeper than the roughly 2% fall expected by analysts, according to Deutsche Bank.

    Louis Vuitton also saw its public image take a hit in China after suing local tea company Molly Tea for copying its logo. While it won the case, the dispute provoked a wave of indignation on social media and calls to boycott the brand.

    Overall, the quarter proved to be a setback for the fashion and leather goods segment, as the drop in sales followed the division posting its first organic sales gain in two years in the previous quarter.

    But LVMH’s selective retailing division, which includes the Sephora perfume and cosmetics retail chain, posted an 8% organic sales increase, while the watches and jewellery and wines and spirits segments both managed 6% organic gains.

    Deutsche Bank analysts said the results could prompt further cuts to earnings forecasts for the second half of 2026 and 2027.

    “It is hard to see what could change investor sentiment in the short term,” they wrote, although they viewed the weakness as cyclical rather than structural.

    “Overall, recovery is taking longer due to the weaker Chinese demand, but the company do not see it as a structural issue. Brand initiatives are producing results and they expect these bottom-up measures to be more gradual,” they wrote.

    LVMH’s share price has dropped nearly 40% since the start of the year. In September, L’Oréal overtook the group as France’s most valuable listed company. LVMH’s share price was down more than 1.6% at around 10am CEST in Paris.

    Go to accessibility shortcuts

    Share

    Comments

    Add Euronews on Google

    Read more


    Sorry, this content is not available in your country

  • Prancūzijos „Soitec“ akcijos šovė 570 proc.: „Bank of America“ prognozuoja dar 90 proc.

    Prancūzijos „Soitec“ akcijos šovė 570 proc.: „Bank of America“ prognozuoja dar 90 proc.

    Mažai žinoma Prancūzijos puslaidininkių bendrovė „Soitec“ 2026 metais tapo viena ryškiausių Europos DI bangos laimėtojų biržoje. Įmonės akcijos nuo metų pradžios pabrango beveik septynis kartus, nors pernai jos metinės pajamos smuko.

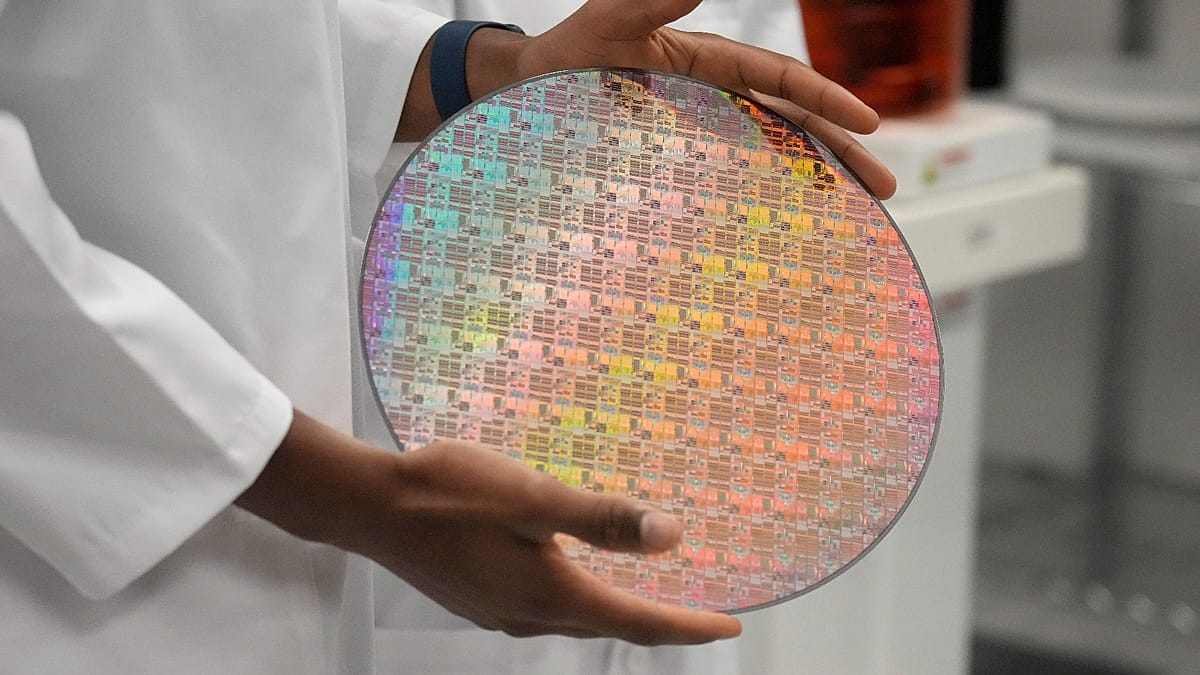
    Investuotojų dėmesį šįkart patraukė ne klasikiniai DI lustų gamintojai, o kritinė grandinės dalis, be kurios sunkiai įsivaizduojamas modernių duomenų centrų augimas. „Soitec“ gamina specialius inžinerinius silicio padėklus, ant kurių kitos puslaidininkių įmonės kuria pažangius lustus.

    Ką iš tikrųjų gamina „Soitec“?

    „Soitec“ nėra procesorių, skirtų DI modeliams mokyti, gamintoja. Ji specializuojasi vadinamuosiuose silicio padėkluose, kurių struktūra sudaryta iš ypač plonų sluoksnių ir leidžia pasiekti geresnį energijos efektyvumą bei našumą.

    Bendrovė įkurta 1992 metais, išaugus iš Prancūzijos mokslinių tyrimų ekosistemos, ir veikia netoli Grenoblio, Bernino mieste. „Soitec“ skelbia turinti daugiau kaip 2 000 darbuotojų ir daugiau kaip 4 700 patentų, o tai pabrėžia ilgalaikę specializaciją nišinėse technologijose.

    Silicio fotonika ir DI duomenų centrai

    Vienas svarbiausių šios istorijos raktažodžių yra silicio fotonika, kai duomenims perduoti naudojama šviesa, o ne elektriniai signalai variniuose laiduose. Toks sprendimas laikomas patraukliu, nes dideliuose duomenų centruose didžiausią spaudimą kelia duomenų srautai tarp skaičiavimo mazgų ir energijos sąnaudos.

    „Soitec“ tiekia specialius padėklus, reikalingus fotoniniams lustams, naudojamiems optiniuose ryšiuose tarp procesorių. Būtent ši niša, plečiantis DI infrastruktūrai, rinkoje pradėta vertinti kaip potencialus ilgalaikio augimo variklis.

    „Mūsų darbas yra bėgti greičiau už konkurentus“, – sakė „Soitec“ technologijų vadovas Christophe Maleville.

    Kodėl „Bank of America“ kalba apie beveik monopolį?

    „Bank of America“ analitikai ėmėsi ryžtingo vertinimo: bankas pagerino „Soitec“ rekomendaciją iki pirkimo ir reikšmingai pakėlė tikslinę akcijos kainą. Tokia prognozė rinkoje interpretuojama kaip signalas, kad dabartinis kainos šuolis, analitikų nuomone, dar nėra pabaiga.

    Pasak analitikų, „Soitec“ gali užimti dominuojančią dalį specializuotų fotonikai skirtų padėklų rinkoje, o konkurentai, įskaitant „GlobalWafers“, tik bando į ją įžengti. Bankas taip pat pabrėžia, kad paklausa fotoniniams sprendimams gali augti greičiau nei vien procesorių kiekis, nes duomenų centrams reikia vis daugiau ryšio kanalų.

    Augimo pažadai ir rizikos

    Nepaisant įspūdingo akcijų ralio, fundamentiniai rodikliai išlieka dvilypiai. „Soitec“ per fiskalinius metus fiksavo maždaug 34 proc. pajamų kritimą, o išmaniųjų telefonų segmentas, ilgai buvęs pagrindinis pajamų šaltinis, susitraukė dar labiau.

    Kita medalio pusė yra DI ir duomenų centrų paklausa, kuri gali pakeisti pajamų struktūrą. Analitikų skaičiavimai rodo, kad fotonikos produktai gali pasiūlyti didesnį pelningumą nei tradiciniai segmentai, tačiau tam prireiks reikšmingų investicijų į gamybos pajėgumus.

    Rizikų sąraše išlieka ir vertinimas biržoje: po šuolio akcija prekiaujama su aukštais pelno daugikliais, todėl bet koks DI infrastruktūros investicijų sulėtėjimas ar technologijų krypties pasikeitimas gali greitai pakeisti nuotaikas. Artimiausi įmonės finansiniai rezultatai bus vienas svarbiausių testų, ar rinkos lūkesčiai pagrįsti.

  • Varšuvos birža po korekcijos vėl rekordų zonoje: WIG perkopė 159 tūkst., WIG20 arti viršūnės

    Rekordas po trumpalaikės korekcijos

    Varšuvos vertybinių popierių biržoje antradienį, spalio 6 dieną, nuotaikos aiškiai pasikeitė: po praėjusią savaitę fiksuotos korekcijos rinka grįžo į augimo trajektoriją. Plačios rinkos indeksas WIG prekybos metu pasiekė naują istorinį piką ir pirmą kartą peržengė 159 000 punktų ribą.

    Nors sesijos pabaigoje indeksas nuo dienos viršūnės šiek tiek atsitraukė, uždarymas vis tiek tapo aukščiausias istorijoje. Tai signalizuoja, kad praėjusios savaitės kritimas investuotojų buvo labiau vertinamas kaip trumpalaikis atokvėpis, o ne ilgalaikės krypties pasikeitimas.

    Augimą tempė bankai, bet rinka kilo nevienodai

    Vienas ryškiausių sesijos bruožų buvo didžiųjų bendrovių brangimas: net 18 iš 20 WIG20 indekso akcijų dieną baigė teigiamoje teritorijoje. Pagrindiniu varikliu tapo bankų sektorius, kurio indeksas per dieną ūgtelėjo beveik 3 proc.

    Vis dėlto bendras rinkos vaizdas nebuvo vienalytis. Augo mažiau nei pusė biržoje kotiruojamų bendrovių, todėl rekordas labiau atspindėjo stambiųjų ir likvidžiausių įmonių paklausą, o ne platų visos rinkos kilimą.

    WIG20 grįžo virš 4 200 punktų

    WIG20 sesiją užbaigė ties 4 222 punktais ir priartėjo prie neseniai pasiekto istorinio maksimumo. Nuo rekordinio lygio, fiksuoto rugsėjo antroje pusėje, indeksą skiria vos keliolika punktų, todėl rinka vėl atsidūrė zonoje, kur sprendžiamas klausimas dėl naujų aukštumų.

    Tarp ryškesnių išimčių iš bendro optimizmo minėtos atskiros bendrovės, kurios koregavosi po ankstesnio spartaus brangimo arba svyravo ties nulinės pokyčio ribos lygiu. Tokie judėjimai rodo, kad investuotojai vis labiau renkasi selektyvią taktiką ir jautriau reaguoja į ankstesnių kilimų mastą.

    Rinkos dalyviams artimiausiu metu svarbiausiais veiksniais išlieka sektorių lyderių rezultatai ir investuotojų apetitas rizikai. Jei bankų segmentas išlaikys tempą, o WIG20 peržengs ankstesnį rekordą, Varšuvos birža gali sulaukti dar didesnio tarptautinių investuotojų dėmesio.

  • „Schneider Electric“ akcijos smigo: rekordinis 20 mlrd. eurų „PTC“ pirkimas išgąsdino rinką

    „Schneider Electric“ akcijos smigo: rekordinis 20 mlrd. eurų „PTC“ pirkimas išgąsdino rinką

    Rekordinis sandoris ir rinkos reakcija

    Prancūzijos energetikos ir automatizacijos technologijų grupė „Schneider Electric“ pasirašė galutinį susitarimą įsigyti JAV pramoninio projektavimo programinės įrangos bendrovę „PTC“. Pranešus apie sandorį, „Schneider Electric“ akcijos Paryžiuje ryte krito daugiau nei 9 proc.

    Įsigijimas vertinamas kaip didžiausias „Schneider Electric“ pirkinys bendrovės istorijoje. Įmonė teigia, kad sandoris padės sparčiau plėsti pramonės DI sprendimus, paremtus produktų ir inžineriniais duomenimis.

    Kiek kainuoja „PTC“ ir kaip bus mokama

    „Schneider Electric“ už „PTC“ akciją sutiko mokėti 183 eurus grynaisiais, o visą „PTC“ nuosavą kapitalą tai įvertina maždaug 20,1 mlrd. eurų. Įskaičiavus skolą, bendra verslo vertė siekia apie 21,1 mlrd. eurų.

    Skelbiama, kad pasiūlymas yra maždaug 42,3 proc. didesnis už paskutinę „PTC“ akcijos uždarymo kainą prieš pranešimą. „Schneider Electric“ tikina, kad „PTC“ valdyba sandoriui pritarė.

    Kodėl „Schneider Electric“ to siekia

    Bendrovė aiškina, kad pramoninės programinės įrangos ir DI integracija turi padėti klientams efektyviau kurti, gaminti, eksploatuoti ir prižiūrėti produktus. Esminė idėja yra pramoninių duomenų panaudojimas sprendimams priimti ir našumui gerinti, ypač gamyboje ir turto valdyme.

    „Schneider Electric“ vadovas Olivieris Blum teigė, kad šis įsigijimas yra svarbus žingsnis įmonės ambicijai tapti energijos ir pramonės išmanumo eros lydere.

    „„PTC“ įsigijimas yra svarbus postūmis mūsų siekiui vesti naują energijos ir pramonės išmanumo erą“, – sakė Olivieris Blum.

    Kas kelia nerimą investuotojams

    Rinkos nervingumą didina ne tik didelė sandorio apimtis, bet ir platesnės diskusijos, kad DI proveržis gali keisti tradicinius programinės įrangos verslo modelius. Tai pastaraisiais metais slėgė kai kurių programinės įrangos bendrovių vertinimus, o analitikai įspėja, kad integracijos ir finansavimo rizikos gali trumpuoju laikotarpiu spausti „Schneider Electric“ akcijų kainą.

    „Schneider Electric“ nurodė, kad sandoriui finansuoti planuoja pasiskolinti iki 17 mlrd. eurų ir išleisti iki 6 mlrd. eurų vertės naujų akcijų. Toks derinys reiškia didesnę skolos naštą ir galimą esamų akcininkų dalies praskiedimą, kas dažnai neigiamai vertinama rinkose.

    Ko tikimasi po susijungimo

    Įmonė prognozuoja, kad iki trečiųjų metų po užbaigimo metinės sąnaudų sinergijos sieks apie 250 mln. eurų. Taip pat tikimasi maždaug 800 mln. eurų papildomų metinių pajamų iš sujungtų pasiūlymų ir platesnio klientų pasiekiamumo.

    „PTC“ turi daugiau nei 7 000 darbuotojų ir aptarnauja daugiau nei 30 000 klientų, o apie pusę 2025 finansiniais metais gautų pajamų sugeneravo Amerikoje. Bendrovės vadovas Neilas Barua akcentavo, kad prisijungimas prie „Schneider Electric“ suteiks daugiau masto ir išteklių greitesnėms inovacijoms.

    „Prisijungę prie „Schneider Electric“ gauname mastą ir išteklius, kurie leis greičiau diegti inovacijas ir plėsti veiklą naujose rinkose“, – sakė Neilas Barua.

    Sandorį planuojama užbaigti iki 2027 metų trečiojo ketvirčio, tačiau tam reikės „PTC“ akcininkų pritarimo ir reguliuotojų leidimų. „Schneider Electric“ taip pat nurodė, kad 2027 ir 2028 metais ketina pristabdyti savų akcijų supirkimą, o vėliau jį spartinti, siekiant užbaigti iki 2030 metų numatytą programą.

  • „Strive“ didina bitkoinų rezervą virš 27 400 BTC: naujas 1 107 BTC pirkinys už 85 mln. eurų

    „Strive“ didina bitkoinų rezervą virš 27 400 BTC: naujas 1 107 BTC pirkinys už 85 mln. eurų

    JAV bendrovė „Strive“ dar kartą padidino savo bitkoinų atsargas ir peržengė 27 400 BTC ribą. Įmonė pranešė per praėjusios savaitės sandorius įsigijusi 1 107 bitkoinus, taip toliau kilstelėdama savo pozicijas tarp viešai kotiruojamų įmonių, kaupiančių kriptovaliutų rezervus.

    Pagal dokumentą, pateiktą JAV Vertybinių popierių ir biržos komisijai, „Strive“ už naują pirkinį sumokėjo apie 85 mln. eurų. Vidutinė įsigijimo kaina siekė maždaug 76 000 eurų už vieną bitkoiną, o bendras įmonės turimas kiekis išaugo iki 27 462 BTC.

    Tuo pat metu bitkoino kaina rinkoje smuko ir pasiekė žemiausią savaitės lygį, apie 74 000 eurų. Toks kainos judėjimas reiškia, kad įmonių strategijos, paremtos nuolatiniu pirkimu, tampa jautresnės trumpalaikiams svyravimams, ypač kai įsigijimai daromi artėjant aukštesniems kainų pikams.

    „Strive“ nurodė, kad kapitalą naujiems pirkiniams daugiausia užsitikrino platindama nuolatines privilegijuotąsias akcijas SATA ir papildomai pritraukdama lėšų iš anksčiau išleistų varantų įgyvendinimo. Iš varantų įgyvendinimo įmonė gavo apie 11 mln. eurų bendrųjų įplaukų, o didžioji dalis naujo finansavimo buvo susijusi būtent su SATA emisija.

    Pagal bendrovės įvardijamą tikslą, „Strive“ siekia iki 2026 metų pabaigos priartėti prie antros vietos pagal sukauptą BTC kiekį. Šiuo metu įmonė išlieka tarp penkių didžiausių viešų bitkoino turėtojų, tačiau norint aplenkti artimiausią konkurentą, jai reikėtų įsigyti dar daugiau kaip 16 000 BTC, jei konkurentų rezervai nesikeistų.

    Rinkoje ši strategija vertinama dvejopai: viena vertus, didėjantis BTC rezervas gali veikti kaip ilgalaikis statymas ant skaitmeninio turto brangimo, kita vertus, didesnė priklausomybė nuo kriptovaliutų kainos didina akcijų kainos svyravimų riziką. „Strive“ akcijos per dieną kito nežymiai, tačiau nuo metų pradžios jų rezultatas išlieka teigiamas, nors platesniame kriptoturto segmente nuotaikos pastaruoju metu tapo atsargesnės.

  • GTA 6 reklamos vajai nepadėjo: „Take-Two“ akcijos smuko, investuotojai laukia svarbios žinios

    GTA 6 reklamos vajai nepadėjo: „Take-Two“ akcijos smuko, investuotojai laukia svarbios žinios

    „GTA 6“ kūrėja „Rockstar Games“ pastaraisiais mėnesiais gerokai suaktyvino komunikaciją: gerbėjams parodyta ilgesnė žaidimo demonstracija, o aplink būsimo žaidimo tematiką aktyviau dirbama ir viešumoje. Visgi tai neįtikino investuotojų, o rinkos reakcija buvo vėsi.

    Po išplėstinės demonstracijos laikotarpio „Take-Two Interactive“ akcijos kaina, lyginant su ankstesnėmis aukštumomis, sumažėjo apie 13 proc. Straipsnyje minimi skaičiai rodo, kad vienos akcijos vertė krito maždaug 31 Jungtinių Valstijų doleriu, o tai sudaro apie 29 eurus.

    Kartu susitraukė ir leidėjos rinkos vertė: ji, pagal nurodytus duomenis, sumažėjo nuo 43,6 iki 37,7 mlrd. Jungtinių Valstijų dolerių. Perskaičiavus, tai reikštų kritimą maždaug nuo 40,6 iki 35,1 mlrd. eurų, arba apie 5,6 mlrd. eurų.

    Kas jaudina investuotojus?

    Rinkoje dažnai pasitaiko situacijų, kai itin laukiami žaidimai jau būna įskaičiuoti į akcijų kainą dar gerokai iki realių pardavimų starto. Tokiu atveju net ir ryški reklama ne visada kelia vertę, nes investuotojai laukia konkrečių skaičių: išleidimo datos patvirtinimo, išankstinių užsakymų tempo ir prognozių.

    Dalies investuotojų atsargumą gali didinti ir rizika, kad premjera bus nukelta, o apie internetinį režimą ir tolesnę monetizaciją bus paskelbta mažiau palankių naujienų. Žaidimų sektoriuje tokie neapibrėžtumai paprastai tiesiogiai veikia vertinimus biržoje.

    Kolekcinė versija sulaukė kritikos

    Pranešama, kad papildomos įtampos galėjo sukelti ir pristatyta prabangesnė kolekcinė versija, kuri, nors ir atkreipė dėmesį, susilaukė dalies bendruomenės kritikos. Tokie epizodai trumpuoju laikotarpiu gali stiprinti abejones dėl kainodaros ir turinio pasiūlos.

    Vis dėlto analitikai paprastai pabrėžia, kad vienos akcijos kainos svyravimai nebūtinai atspindi būsimo produkto sėkmę. „GTA“ serija istoriškai išlieka viena pelningiausių pramogų industrijoje, o „GTA 6“ laikomas vienu svarbiausių šio dešimtmečio leidinių.

    Kada laukiama premjera?

    Tekste primenama, kad „Rockstar Games“ naujojo hito premjera numatyta lapkričio 19 dieną. Artėjant šiai datai rinkos dėmesys, tikėtina, kryps į oficialius patvirtinimus, pardavimų prognozes ir tai, kaip bus vystomas internetinis režimas.

    Jei leidėjai pavyks įrodyti, kad planas realistiškas, o pajamų modelis tvarus, investuotojų nuotaikos gali greitai pasikeisti. Tačiau kol kas matyti, kad vien reklaminio tempo didinimas savaime nepašalina rinkos abejonės.

  • DI bumas pakėlė „AMD“ į trilijono klubą: akcijos šovė, o duomenų centrai nebespėja

    DI bumas pakėlė „AMD“ į trilijono klubą: akcijos šovė, o duomenų centrai nebespėja

    JAV lustų gamintoja „AMD“ pasiekė simbolinę vieno trilijono JAV dolerių vertės ribą, kuri eurais sudaro apie 850 mlrd. eurų. Tokį šuolį paskatino investuotojų entuziazmas dėl dirbtinio intelekto plėtros ir augančios duomenų centrų paklausos.

    Prekybos sesijos metu „AMD“ akcijos vienu metu brango apie 9,4 proc., o įmonės vertė per savaitę padidėjo maždaug 170 mlrd. eurų. Rinkose tai vertinama kaip dar vienas signalas, kad DI infrastruktūros ciklas tebėra įsibėgėjęs.

    Kas stumia augimą?

    „AMD“ pastaraisiais ketvirčiais pabrėžia duomenų centrų segmentą, kuris tapo pagrindiniu augimo varikliu. Įmonė pranešė, kad 2026 metų antrąjį ketvirtį pajamos, palyginti su tuo pačiu laikotarpiu prieš metus, šoktelėjo apie 50 proc. ir pasiekė maždaug 9,8 mlrd. eurų.

    Didžiausią įtaką tam turėjo daugiau nei dvigubai augusios duomenų centrų pajamos. „AMD“ taip pat nurodė, kad 2026 metų antroje pusėje tikisi dar spartesnio duomenų centrų pardavimų tempo.

    Partnerystės DI rinkoje

    Įmonė siekia stiprinti pozicijas DI ekosistemoje bendradarbiaudama su ryškiausiais šios srities žaidėjais. Tarp skelbtų partnerių minimos „OpenAI“ ir „Anthropic“, o tokie ryšiai investuotojams signalizuoja apie didesnę galimybę patekti į stambius infrastruktūros užsakymus.

    Rinka šiuo metu ypač jautriai reaguoja į bet kokius ženklus, rodančius, kad įmonės gali didinti DI skaičiavimo pajėgumus. Duomenų centrai, aptarnaujantys didelius kalbos modelius ir kitus DI sprendimus, reikalauja ne tik galingų lustų, bet ir stabilaus tiekimo bei programinės ekosistemos.

    Vis dar pavijimo lenktynės

    Nors „AMD“ prisijungė prie trilijono vertės bendrovių klubo, pagal rinkos kapitalizaciją ji vis dar atsilieka nuo pagrindinės varžovės „Nvidia“. Pastarosios vertė, remiantis viešai skelbiamais rinkos vertinimais, artėja prie maždaug 4,7 trln. eurų.

    Analitikų vertinimu, investuotojai šiuo metu perka ne vien dabartinius rezultatus, bet ir lūkesčius, kad DI paklausa išliks aukšta kelerius metus. Tačiau kartu rinkoje auga ir rizikos, susijusios su itin dideliais vertinimais, konkurencija bei užsakymų ciklų nepastovumu.

  • „Jastrzębska Spółka Węglowa“ akcijos kyla jau tris savaites: brangstantis anglis grąžina investuotojų dėmesį

    „Jastrzębska Spółka Węglowa“ (JSW) akcijos po ilgesnės stagnacijos vėl pateko į investuotojų akiratį: bendrovės vertybiniai popieriai brango kelias savaites iš eilės ir pasiekė aukščiausius lygius nuo 2024 metų pavasario. Rinkos dalyviai šį šuolį sieja su ryškiai atsigavusiomis anglies kainomis ir lūkesčiais dėl geresnių metų pabaigos rezultatų.

    Pagrindinis postūmis – brangstanti energetinė anglis Europoje, kurią dažnai palaiko ir dujų kainų svyravimai. Kai dujos brangsta, daliai elektros gamintojų anglis trumpuoju laikotarpiu tampa konkurencingesne alternatyva, todėl didėja paklausa ir atitinkamai kainos, o tai teigiamai veikia anglies sektoriaus bendrovių vertinimus.

    Kodėl brangsta JSW akcijos?

    Investuotojams svarbu tai, kad aukštesnės anglies kainos gali greitai persiduoti į gamintojų pajamas, ypač jei tuo pat metu stabilizuojasi arba mažėja sąnaudos. Rinkoje taip pat stebimas mažėjantis vadinamųjų trumpųjų pozicijų skaičius, kai dalis dalyvių stato už akcijos kritimą – tai dažnai mažina spaudimą kainai ir gali stiprinti kilimo inerciją.

    Vis dėlto rinkos analitikai pabrėžia, kad svarbiausias klausimas – kainų atsigavimo tvarumas. Anglies ir koksinės anglies kainas veikia ne tik Europa, bet ir pasauliniai srautai, ypač paklausa Azijoje bei plieno gamybos ciklas, todėl staigūs pokyčiai gali būti ir trumpalaikiai.

    JSW vieta sektoriuje ir rizikos

    JSW grupė išsiskiria tuo, kad yra viena svarbiausių koksinės anglies tiekėjų regione, o ši žaliava reikalinga plieno gamybai. Dėl to bendrovės rezultatai priklauso ne vien nuo energetinės anglies kainų, bet ir nuo plieno pramonės aktyvumo, koksinės anglies kontraktų dinamikos bei gamybos apimčių.

    Ilgesniu laikotarpiu anglies sektoriui įtaką darys Europos klimato politika, CO2 taršos leidimų kaina ir pramonės persitvarkymas. Todėl net ir esant palankiam kainų ciklui, investuotojai vertina reguliacines rizikas, energijos gamybos struktūros pokyčius bei tai, kaip bendrovė valdys kaštus ir investicijų poreikį.

  • „BP“ po valdybos skandalo turi naują pirmininką: kas yra Ianas Tyleris ir kas laukia įmonės?

    „BP“ po valdybos skandalo turi naują pirmininką: kas yra Ianas Tyleris ir kas laukia įmonės?

    Netikėtas pokytis „BP“ viršūnėje

    Didžiosios Britanijos energetikos milžinė „BP“ pranešė nuolatiniu valdybos pirmininku paskyrusi Ianą Tylerį. Jis pareigas pradėjo eiti nedelsdamas, po kelių mėnesių trukusio kandidatų vertinimo, kuriame buvo svarstomi ir vidiniai, ir išoriniai pretendentai.

    Tyleris iki šiol ėjo laikinojo pirmininko pareigas, kai gegužės 26 dieną „BP“ staiga atleido ankstesnį pirmininką Albertą Manifoldą. Bendrovė tuomet nurodė, kad valdyba nustatė nepriimtinų valdymo priežiūros ir elgesio problemų.

    Manifoldas viešai ginčijo tokį įvykių aiškinimą ir nurodė ieškantis teisinės konsultacijos. Po žinios apie jo pasitraukimą „BP“ akcijos buvo kritusios iki 9 proc., vėliau dalį nuosmukio susigrąžino.

    Kas yra Ianas Tyleris

    Ianas Tyleris prie „BP“ valdybos prisijungė 2025 metų balandį kaip nevykdomasis direktorius. Jis anksčiau vadovavo statybų grupei „Balfour Beatty“, taip pat šiuo metu pirmininkauja statybinių medžiagų bendrovei „Grafton Group“.

    „BP“ pabrėžė, kad Tyleris nevykdomojo vadovavimo karjeroje yra dirbęs su daugiau nei 15 generalinių direktorių ir turi patirties naftos bei dujų, gamtinių išteklių ir inžinerijos sektoriuose. Tokia patirtis ypač reikšminga, kai akcininkai reikalauja aiškesnės kontrolės ir griežtesnės rizikų priežiūros.

    „Ianas suteikia reikšmingos patirties, kaip kelti klausimus ir remti vadovų komandas, kartu išlaikant stiprią valdymo kultūrą ir priežiūrą akcininkų vardu“, – sakė „BP“ vyresnioji nepriklausoma direktorė Amanda Blanc.

    Restruktūrizacija ir skolos mažinimas

    Naujasis pirmininkas vadovaus valdybai tuo metu, kai generalinė direktorė Meg O’Neill įgyvendina pertvarkos programą. Pagrindiniai akcentai yra portfelio supaprastinimas, balanso stiprinimas ir griežtesnė investicijų disciplina.

    „BP“ yra paskelbusi tikslą iki 2027 metų pabaigos sumažinti grynąją skolą iki 12–15,4 milijardo eurų. Bendrovė liepą skaičiavo, kad birželio pabaigoje grynoji skola siekė apie 19–20 milijardų eurų, todėl valdybai teks užtikrinti, kad tikslai būtų pasiekti be papildomų sukrėtimų rinkai.

    Skolos mažinimas yra platesnio strateginio persitvarkymo dalis, pradėto 2025 metų vasarį. Tuomet „BP“ skelbė nukreipianti daugiau investicijų atgal į naftos ir dujų veiklą, mažinanti planuojamas išlaidas mažo anglies intensyvumo verslams ir griežtinanti kapitalo paskirstymą.

    Rinkoje „BP“ akcijos po paskyrimo reikšmingai nekito, o nuo metų pradžios buvo pakilusios maždaug 25 proc., panašiai kaip konkurentės „Shell“. Vis dėlto valdybos stabilumas investuotojams šiuo metu yra ne mažiau svarbus nei finansiniai tikslai, ypač po viešai nuskambėjusio valdymo skandalo.

    „BP“ taip pat pranešė, kad Amanda Blanc kitų metų visuotiniame akcininkų susirinkime nesieks perrinkimo. Ji paliks valdybą, kai bus paskirtas jos įpėdinis, o tai reikš dar vieną pokytį aukščiausio lygio priežiūros grandyje.