Tag: Amazon

  • Jimas Crameris įvardijo akcijas, kurios gali laimėti naują ekonomiką: akys krypsta į DI

    Jimas Crameris įvardijo akcijas, kurios gali laimėti naują ekonomiką: akys krypsta į DI

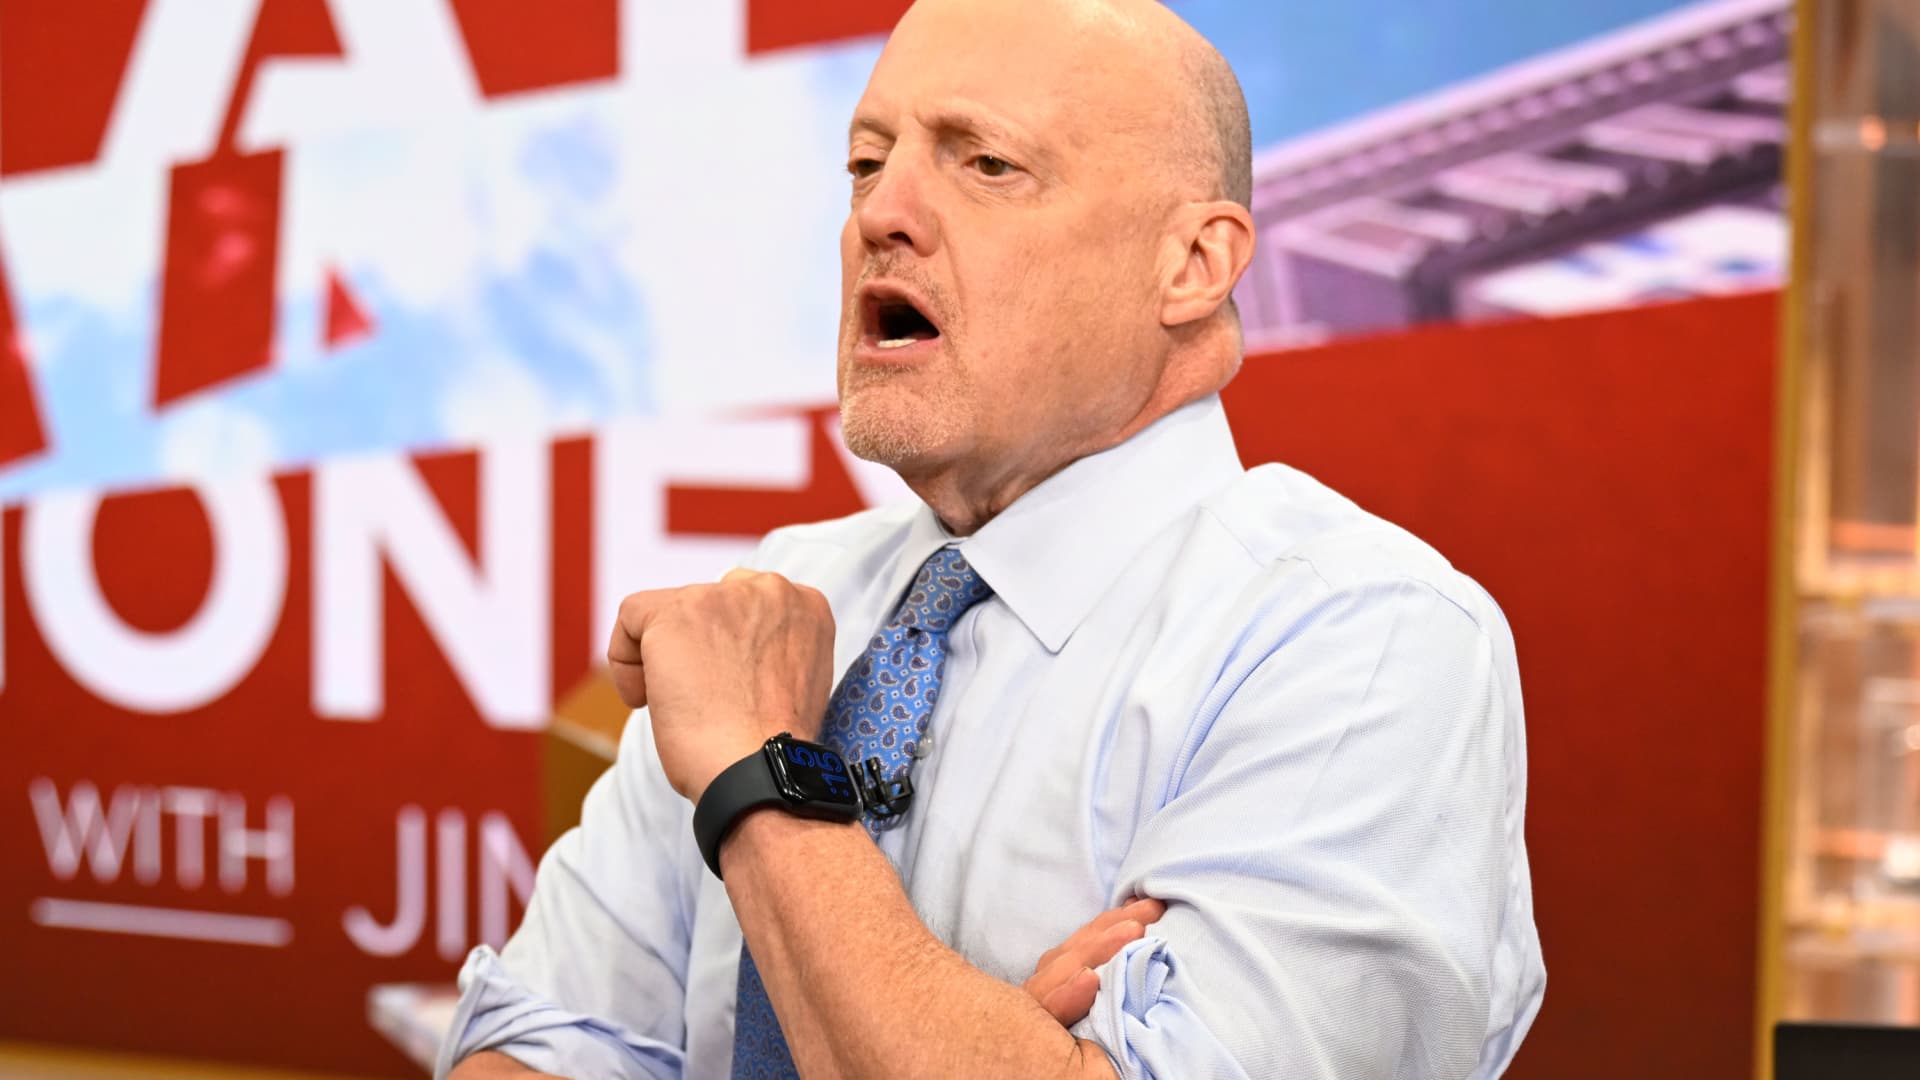
    JAV finansų komentatorius Jimas Crameris teigia, kad geopolitiniai sukrėtimai ir trumpalaikiai rinkų kritimai neturėtų išgąsdinti investuotojų. Jo vertinimu, didžiausia ilgalaikė galimybė slypi bendrovėse, kurios kuria ir valdo infrastruktūrą naujam ekonomikos augimo etapui.

    Pastaruoju metu rinkos jautriai reaguoja į įtampą Artimuosiuose Rytuose, nes tokios naujienos dažnai kelia naftos kainas ir didina obligacijų pajamingumus. Tai brangina skolinimąsi ir trumpuoju laikotarpiu gali spausti akcijas, ypač cikliniuose sektoriuose.

    Kompiuteriais paremta ekonomika

    Anot J. Cramerio, JAV ekonomika vis labiau remiasi skaičiavimo pajėgumais, debesų kompiuterija ir duomenų centrų plėtra. Dėl to dalis technologijų ir infrastruktūros bendrovių gali būti atsparesnės svyravimams, kuriuos sukelia naftos ar palūkanų normų šuoliai.

    „Tai kompiuteriais paremta ekonomika. Mes gyvename iš skaičiavimo galios“, – sakė J. Crameris.

    Šią tendenciją stiprina DI plėtra, kuri didina paklausą serveriams, lustams, duomenų saugojimui, tinklų pralaidumui ir energijos tiekimui. Rinkoje tai dažnai atsispindi tuo, kad investuotojai pirmenybę teikia bendrovėms, kurios tiekia DI infrastruktūrą arba pačios ją naudoja našumui kelti.

    Kodėl minimas „Amazon“

    Kaip pavyzdį J. Crameris išskyrė „Amazon“, pabrėždamas jos mastą ir veiklų įvairovę: nuo logistikos iki debesų paslaugų, kurios glaudžiai susijusios su DI bumu. Jo nuomone, tokio tipo bendrovės gali geriau atlaikyti laikotarpius, kai vartotojai taupo, o kapitalas brangsta.

    „Didesnės palūkanų normos gali pakirsti ne vieną bendrovę. Bet jei spėliotumėte, kas išliks paskutinis, lažintis už „Amazon“ nebūtų blogiausias sprendimas“, – sakė J. Crameris.

    Jis akcentavo, kad trumpalaikiai išpardavimai, kuriuos sukelia makroekonominiai ar geopolitiniai šokai, investuotojams dažnai atrodo baisesni, nei yra iš tiesų. Ilgalaikėje perspektyvoje, anot jo, skaitmeninimas, debesų kompiuterija ir DI infrastruktūros plėtra išlieka kryptis, stumianti rinkos lyderius į priekį.
  • „Amazon“ vadovas Jassy ramina rinką: 186 mlrd. eurų DI išlaidos esą atsipirks investuotojams

    „Amazon“ vadovas Jassy ramina rinką: 186 mlrd. eurų DI išlaidos esą atsipirks investuotojams

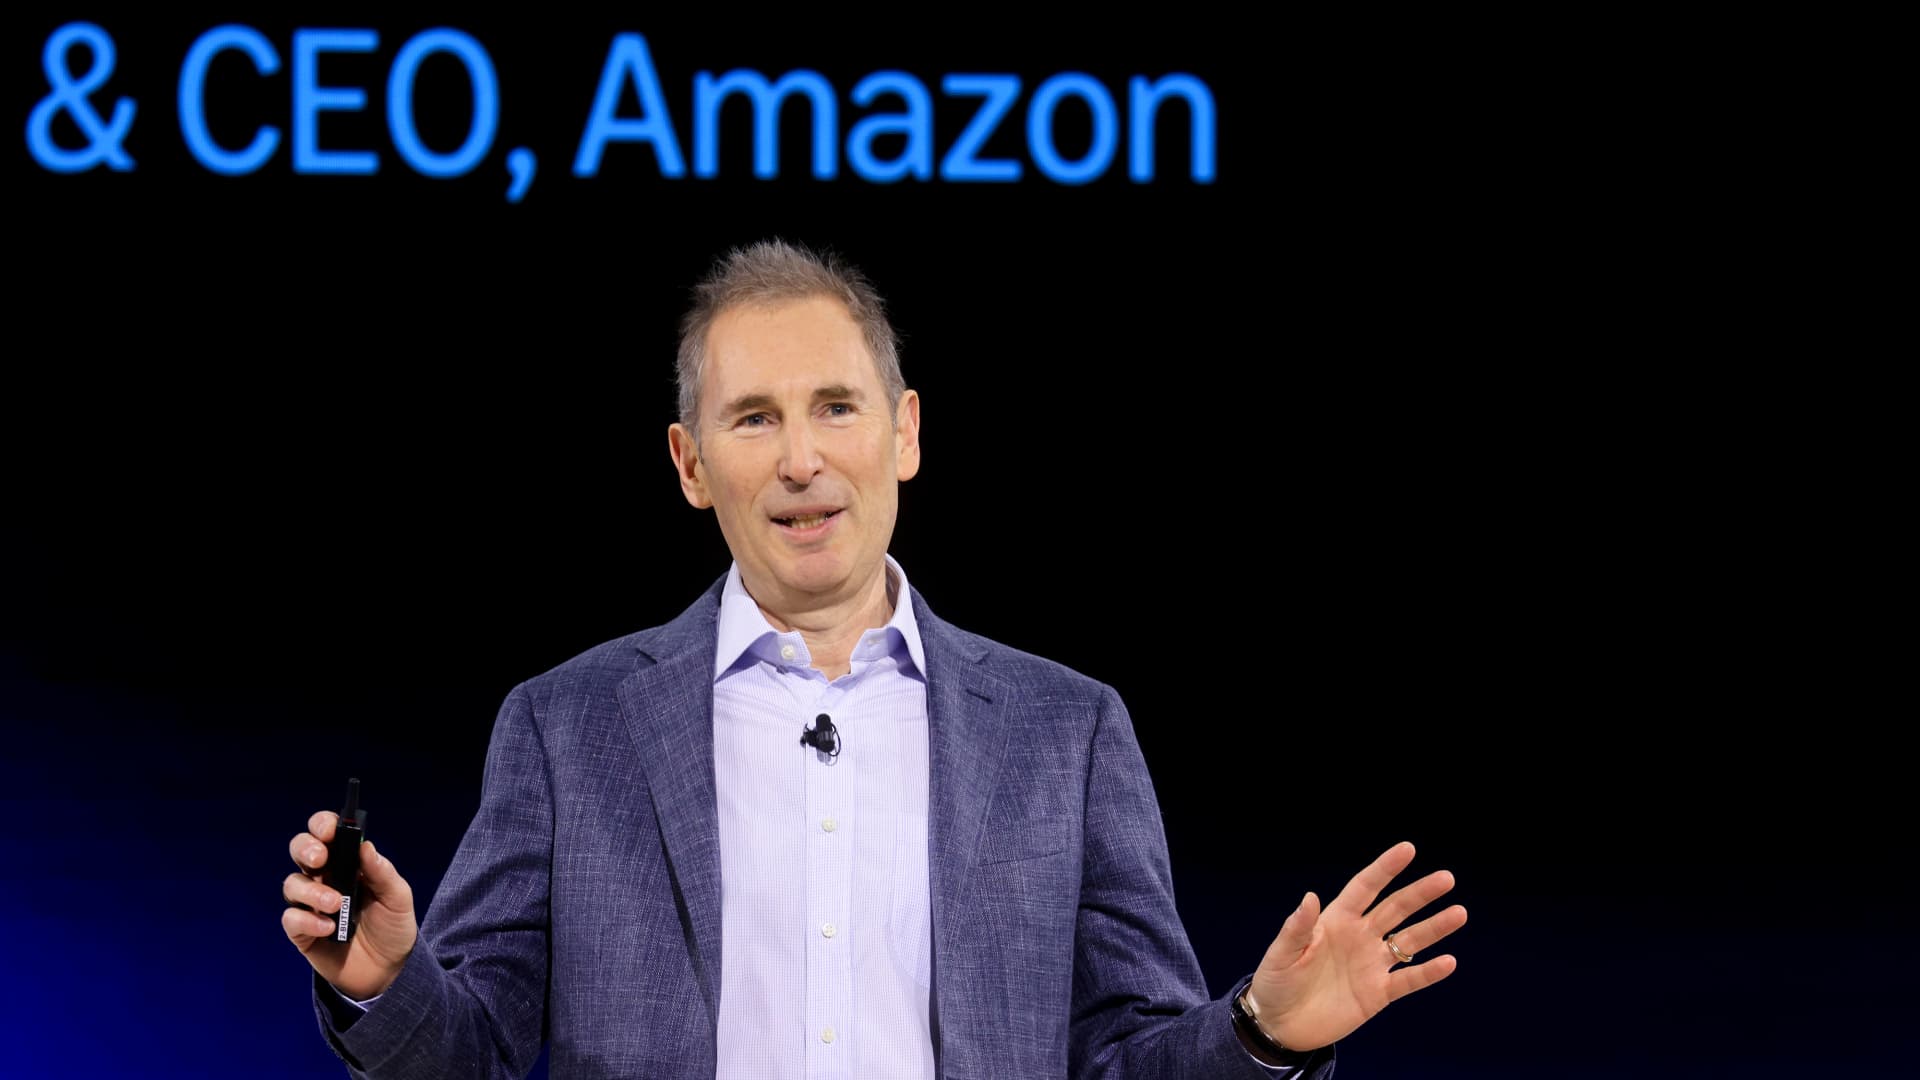
    „Amazon“ generalinis direktorius Andy Jassy pareiškė, kad milžiniškos investicijos į dirbtinį intelektą neturėtų gąsdinti akcininkų, nes būtent jos esą ilgainiui ir atneš didžiausią grąžą. Jo teigimu, DI yra didžiausia technologinė transformacija per daugelio žmonių gyvenimą ir iš esmės perrašys klientų patirtis.

    Kompanija yra pranešusi apie planus šiais metais kapitalo išlaidoms skirti apie 186 mlrd. eurų, o didžioji dalis jų siejama su DI infrastruktūra, duomenų centrais ir kompiuterijos pajėgumais. Tokios žinios rinkoje buvo sutiktos nervingai, nes investuotojai baiminasi, ar šios išlaidos pakankamai greitai virs apčiuopiamu pelnu.

    „Manome, kad DI yra didžiausia technologinė transformacija mūsų gyvenime. Ji iš naujo sukurs kiekvieną mums žinomą klientų patirtį ir sukurs visiškai naujas, kurių net neįsivaizdavome“, – sakė Andy Jassy.

    Diskusijos esmė – ar „Amazon“ sugebės iš didėjančių investicijų sukurti tvarią grąžą, ypač kai dalis analitikų prognozuoja, kad artimiausiais metais laisvieji pinigų srautai gali patirti spaudimą. Kritikai taip pat atkreipia dėmesį, kad infrastruktūros plėtra paprastai reiškia didesnį kapitalo poreikį dar prieš pradedant gauti reikšmingas pajamas.

    Andy Jassy argumentuoja, kad toks ciklas technologijų infrastruktūroje yra įprastas: kapitalas išleidžiamas iš anksto, o monetizacija ateina vėliau, kai pajėgumai užpildomi klientais. Pasak jo, duomenų centrų ir susijusios infrastruktūros tarnavimo laikas yra ilgas, todėl investicijos gali generuoti grąžą daugelį metų.

    „Turime iš anksto investuoti kapitalą ir pinigus dar iki momento, kai galime tai monetizuoti“, – sakė Andy Jassy.

    Jis taip pat rėmėsi „Amazon Web Services“ patirtimi, teigdamas, kad įmonė jau kartą perėjo panašų etapą, kai didelės pradinės išlaidos vėliau virto sparčiai augančiomis pajamomis ir maržomis. Vadovas pabrėžė, kad kai pajamų augimas pradeda vytis kapitalo išlaidų augimą, gerėja veiklos pelningumas, laisvieji pinigų srautai ir investuoto kapitalo grąža.

    „Kai pajamų augimas pradeda vytis kapitalo išlaidų augimą, ima patikti veiklos marža, laisvieji pinigų srautai ir investuoto kapitalo grąža. Mes jau esame išgyvenę šį filmą per pirmąją AWS bangą“, – sakė Andy Jassy.

    Platesniame kontekste „Amazon“ investicijos atspindi bendrą rinkos kryptį: DI modeliams ir paslaugoms reikia vis daugiau skaičiavimo resursų, todėl didžiosios technologijų bendrovės plečia duomenų centrus ir siekia užsitikrinti lustų bei energijos tiekimą. Investuotojams tai reiškia trumpuoju laikotarpiu didesnes sąnaudas, tačiau kartu ir galimybę užimti stipresnes pozicijas sparčiai augančioje DI paslaugų rinkoje.

  • Met Gala boikoto šešėlyje: protestai dėl Jeffo Bezoso vaidmens, brangstantys bilietai ir žvaigždžių sprendimai

    Met Gala boikoto šešėlyje: protestai dėl Jeffo Bezoso vaidmens, brangstantys bilietai ir žvaigždžių sprendimai

    Met Gala 2026: mada ir įtampa

    Niujorke vykstanti Met Gala tradiciškai rengiama pirmąjį gegužės pirmadienį ir laikoma vienu ryškiausių mados pasaulio vakarų. Renginiu renkamos lėšos Metropoliteno meno muziejaus Kostiumų institutui, o įėjimas į jį paprastai tampa ir prestižo, ir įtakos klausimu.

    2026 metais pagrindinė vakaro tema siejama su Kostiumų menu, o aprangos kodas formuluojamas kaip mintis, kad mada yra menas. Tokia kryptis palieka daug erdvės interpretacijoms, todėl kūrėjai ir svečiai dažnai varžosi idėjomis, o ne vien prekės ženklais.

    Bezosas, rėmimas ir raginimai boikotuoti

    Šiemet renginį temdo vieši raginimai boikotuoti Met Gala dėl „Amazon“ įkūrėjo Jeffo Bezoso ir jo žmonos Lauren Sánchez Bezoso įsitraukimo. Jie įvardijami tarp vakaro rengėjų ir rėmėjų, o tai daliai kritikų tapo priežastimi kelti klausimus apie didžiųjų korporacijų įtaką kultūros renginiams.

    Prie muziejaus ir aplinkinėse Niujorko gatvėse pasirodė plakatai, raginantys vengti renginio ir kritikuojantys rėmėjų vaidmenį. Diskusijose socialiniuose tinkluose boikoto šalininkai sieja prabangų vakarą su platesniais politiniais ir verslo interesais, o oponentai pabrėžia labdaros tikslą.

    Kas atvyksta ir kas lieka nuošalyje

    Met Gala veidas išlieka ilgametė renginio pirmininkė Anna Wintour, o šių metų bendrai pirmininkaujančių žinomų asmenų sąraše minimos Beyoncé, Nicole Kidman ir Venus Williams. Toks pasirinkimas paprastai signalizuoja, kad renginys siekia išlaikyti globalų matomumą ir įtraukti skirtingas auditorijas.

    Vis dėlto dalis garsenybių, kaip teigiama, šiemet renkasi nedalyvauti. Tarp minimų pavardžių aptariama Meryl Streep, taip pat išskiriami ir kiti ryškūs vardai, o Niujorko politinėje darbotvarkėje nuskambėjo ir tai, kad galimai laužoma tradicija, kai renginyje pasirodo miesto meras.

    Renginyje pastebimas ir didžiųjų technologijų įmonių dėmesys: pranešama, kad vietas salėje perka tokios bendrovės kaip „OpenAI“, „Meta“ ir „Snapchat“. Tuo pat metu viešojoje erdvėje aptarinėjami gandai, esą Markas Zuckerbergas galėtų dalyvauti pirmą kartą, o tai dar labiau sustiprina klausimus apie technologijų sektoriaus ir kultūros elito suartėjimą.

    Kiek kainuoja vieta mados vakare

    Bilietų kainos kyla: nurodoma, kad individualus kvietimas kainuoja apie 100 000 JAV dolerių, o stalai siekia maždaug 350 000 JAV dolerių ir daugiau. Perskaičiavus apytiksliai pagal pastaraisiais metais įprastą kursą, tai būtų apie 92 000 eurų už bilietą ir apie 322 000 eurų už stalą, tačiau galutinės sumos gali kisti priklausomai nuo taikomo kurso ir sąlygų.

    Tačiau reali praktika dažnai kitokia: nemaža dalis įžymybių už kvietimus nemoka asmeniškai, nes juos apmoka mados namai, rėmėjai ar leidiniai. Dėl to Met Gala tampa ne tik labdaros vakariene, bet ir didelio masto rinkodaros bei įvaizdžio platforma, kurioje sprendžiama, kas su kuo sėdi, ką vilki ir kokią žinutę siunčia.

    Šių metų situacija rodo, kad net ir ilgą laiką tarsi neliečiamas prabangos renginys tampa jautrus politinei temperatūrai. Met Gala išlieka vieta, kurioje susitinka mada, pinigai ir reputacija, tačiau 2026 metais prie šio derinio ryškiai prisideda ir visuomeninis spaudimas.

  • S&P 500 ir Nasdaq šturmuoja rekordus: kas užkūrė ralį ir ko bijo Volstritas kitą savaitę

    S&P 500 ir Nasdaq šturmuoja rekordus: kas užkūrė ralį ir ko bijo Volstritas kitą savaitę

    JAV akcijų rinkoje tęsiasi rekordų serija: S&P 500 ir Nasdaq per savaitę dar kartą kilo ir kelis kartus užsidarė aukščiausiu lygiu istorijoje. Nuotaikas palaikė solidūs pirmojo ketvirčio įmonių rezultatai, net ir augant geopolitinei įtampai bei brangstant naftai.

    Per pastarąsias penkias prekybos sesijas S&P 500 pakilo apie 0,9 proc., o Nasdaq Composite – apie 1,1 proc. Abu indeksai rekordą fiksavo kelias dienas, o balandis tapo vienu stipriausių mėnesių nuo 2020 metų, investuotojams aktyviai vertinant didžiųjų technologijų bendrovių ataskaitas.

    Nafta brango, bet akcijos nepasidavė

    Naftos kainų šuolis, kurį skatino Artimųjų Rytų įvykiai ir tiekimo rizikų vertinimas, šį kartą neprivertė investuotojų masiškai trauktis iš akcijų. Rinka parodė, kad trumpuoju laikotarpiu svarbesnis veiksnys buvo įmonių pelningumas ir prognozės, o ne vien energetikos kainų šokas.

    Investuotojai stebėjo rizikas, susijusias su pasauline logistika ir galimais tiekimo sutrikimais, tačiau akcijų indeksai vis tiek kopė į naujas aukštumas. Tai signalizuoja, kad šiuo metu rinkoje dominuoja tikėjimas įmonių gebėjimu išlaikyti maržas ir augimą net sudėtingesnėje aplinkoje.

    „Microsoft“, „Amazon“, „Alphabet“ ir „Meta“: vienodi skaičiai, skirtingos reakcijos

    Didelį dėmesį prikaustė vienu metu paskelbti kelių technologijų milžinų rezultatai: „Microsoft“, „Amazon“, „Alphabet“ ir „Meta“. Visos šios bendrovės pranešė viršijusios pajamų ir pelno lūkesčius, tačiau akcijų kainos reagavo nevienodai, nes investuotojai vertino ne tik dabartinius rodiklius, bet ir rizikas ateičiai.

    „Microsoft“ akcijos po rezultatų spaudimą pajuto dėl nuogąstavimų, kaip keičiasi licencijavimo ir prenumeratų modeliai bei kaip tai gali paveikti augimą. Tuo pat metu investuotojai atkreipė dėmesį į „Azure“ debesijos verslo augimo perspektyvas, kurios išliko vienu svarbiausių ramsčių bendrovės istorijoje.

    „Amazon“ rinkoje buvo vertinama kaip viena stabiliausių istorijų, nes bendrovė demonstravo gerėjančius pelningumo rodiklius ir spartesnį debesijos segmento tempą. Investuotojams svarbu, kad efektyvumo priemonės ir išlaidos logistikoje duotų apčiuopiamą grąžą, o „Amazon Web Services“ išliktų pagrindiniu pelno generatoriumi.

    „Meta“ akcijoms smogė ne patys rezultatai, o išaugusi planuojamų investicijų kartelė, ypač susijusi su DI infrastruktūra ir plėtra. Rinkai svarbus klausimas, ar didesnės kapitalo išlaidos pakankamai greitai virs pajamomis ir apčiuopiamu pelno augimu, todėl net ir stipri reklamos rinka neapsaugojo nuo kritimo.

    „Alphabet“ investuotojams pasiuntė priešingą signalą: bendrovės debesijos segmentas demonstravo itin spartų augimą ir gerėjančius pelningumo rodiklius. Tai sustiprino rinkos lūkestį, kad investicijos į DI gali tapti ne tik sąnaudomis, bet ir aiškiu pajamų bei veiklos pelno katalizatoriumi.

    Palūkanos, ekonomika ir vartotojas: kodėl rinka išlieka rami

    Federalinis rezervų bankas palūkanų normų nepakeitė, o rinka daugiausia dėmesio skyrė komunikacijai apie ekonomikos būklę. Tonas išliko atsargus, tačiau investuotojus palaikė žinutės apie pakankamai tvirtą augimą ir vis dar atsparų vartotojų išlaidų lygį.

    Vartojimo temperatūrą rinkoje dažnai padeda įvertinti ir mokėjimų sektoriaus duomenys, todėl investuotojai itin atidžiai skaito „Visa“ ir „Mastercard“ komentarus. Pastaruoju metu jų pateikiami signalai apie mokėjimų apimtis bei kelionių ir paslaugų segmentų dinamiką leidžia daryti išvadą, kad paklausa išlieka pakankamai stabili.

    Artėjant kitai savaitei, dėmesys kryps į įvairesnį įmonių rezultatų spektrą, kuriame dažniau pasitaiko nusivylimų dėl atsargesnių prognozių. Būtent prognozės, o ne vien praeito ketvirčio skaičiai, gali nulemti, ar rekordų ralis turės tęsinį, ar rinka pradės ieškoti saugesnio prieglobsčio.

  • Jim Cramer paskelbė 2 pirkinius po „Big Tech“ rezultatų: įvardijo ir didžiausią nusivylimą

    Jim Cramer paskelbė 2 pirkinius po „Big Tech“ rezultatų: įvardijo ir didžiausią nusivylimą

    Po įtemptos nakties, kai finansines ataskaitas paskelbė dalis didžiųjų technologijų bendrovių, televizijos laidų vedėjas ir investuotojas Jimas Crameris išskyrė dvi akcijas, kurias, jo teigimu, verta svarstyti kaip pirkinius. Rinka į rezultatus reagavo nevienodai, o nuotaikas papildomai kaitino diskusijos apie dirbtinio intelekto investicijų grąžą.

    Remiantis jo aptarta rinkos dinamika, „Alphabet“ po rezultatų išsiskyrė teigiama reakcija, o „Meta Platforms“ sulaukė daugiausia kritikos iš investuotojų ir patyrė ryškiausią smukimą. J. Crameris teigė, kad jo aiškiausia pirkimo rekomendacija tarp didžiųjų technologijų bendrovių šį kartą tenka „Amazon“.

    Dalis rinkos dalyvių tikisi, kad būtent šis ketvirtis taps lūžio tašku, kai įmonių išlaidos DI infrastruktūrai pradės labiau atsispindėti pajamose ir pelningume. Tačiau įmonių komentarai apie savo lustus ir spartinimo sprendimus, pasak investuotojų, kelia klausimų, ar DI grandinėje neįvyks persiskirstymas.

    Vienu didesnių pralaimėtojų po šių rezultatų bangos buvo laikoma „Nvidia“, kurios akcijos krito, nors pastarosiomis savaitėmis buvo pradėjusios atsigauti. J. Crameris akcentavo, kad dalį kritimo gali lemti ne fundamentiniai veiksniai, o rinkos baimė dėl to, kaip greitai didžiosios bendrovės gali keisti tiekėjus ar daugiau remtis vidiniais sprendimais.

    Jis pabrėžė, kad net ir kalbėdamos apie nuosavus procesorius, tokios bendrovės kaip „Alphabet“ ar „Amazon“ vis dar išlieka reikšmingos „Nvidia“ klientės. Jo vertinimu, aiškesnį vaizdą, kiek realiai didieji žaidėjai išleido „Nvidia“ produkcijai, turėtų parodyti būsimi pačios bendrovės rezultatai.

    J. Cramerio teigimu, investuotojams, kurie jau turi „Nvidia“ poziciją, skubėti parduoti nereikėtų, o neturintys šios akcijos galėtų svarstyti įėjimą, ypač jei kaina dar šiek tiek sumažėtų. Tuo pat metu jis išlaikė aiškią žinutę dėl „Amazon“ kaip pagrindinio pasirinkimo tarp vadinamųjų hiperskalerų po šios rezultatų nakties.

    Analitikai pastaraisiais mėnesiais dažnai pabrėžia, kad didžiausia rizika DI temoje slypi ne pačiose technologijose, o lūkesčių tempuose: rinkai svarbu ne tik augančios pajamos, bet ir tai, kaip greitai investicijos į duomenų centrus ir skaičiavimo pajėgumus virsta pelningumu. Dėl to trumpalaikiai akcijų kainų svyravimai po ataskaitų dažnai būna didesni nei įprastai.

  • Jimas Crameris šokiruoja: „Amazon“ dar šaus 15 proc. ir ties tuo nesustos

    Jimas Crameris šokiruoja: „Amazon“ dar šaus 15 proc. ir ties tuo nesustos

    Finansų komentatorius Jimas Crameris teigia, kad „Amazon“ akcijoms dar yra daug erdvės kilti, o pastarojo ketvirčio rezultatai, jo vertinimu, buvo vieni įspūdingiausių, kokius jis yra matęs. Anot jo, rinka dar iki galo neįkainavo, kaip sparčiai stiprėja bendrovės pelno variklis.

    J. Crameris viešai svarstė, kad „Amazon“ akcijų kaina gali kilti dar apie 15 proc., o judėjimas aukštyn esą neturėtų tuo pasibaigti. Jis taip pat akcentavo, kad po rekordinėmis kainomis pasibaigusio laikotarpio pasitaikęs trumpalaikis kritimas gali būti proga investuotojams.

    „Amazon“ paskelbė geresnius nei tikėtasi finansinius rodiklius, o didžiausias dėmesys teko debesijos padaliniui „Amazon Web Services“. Būtent AWS augimo pagreitėjimas tapo centrine istorija, nes paklausą vis labiau kelia dirbtinis intelektas ir su juo susijusi skaičiavimo infrastruktūra.

    Pasak J. Cramerio, AWS reikšmė „Amazon“ finansams didėja dėl didesnio masto ir pelningumo, o bendrovė vis aktyviau investuoja į specializuotus lustus, skirtus DI užduotims. Tokie sprendimai leidžia mažinti priklausomybę nuo bendros paskirties grafinių procesorių ir optimizuoti kaštus dideliems skaičiavimo krūviams.

    „Jie dabar uždirba milžiniškus pinigus iš Amazon Web Services, tai tikros fortūnos“, – sakė Jimas Crameris.

    „Amazon“ vadovas Andy Jassy per rezultatų pristatymą pabrėžė, kad naujesnės kartos „Trainium“ lustai jau turi didelę paklausą, o kainos ir našumo santykis, bendrovės teigimu, gerėja. Tai svarbu platesniame kontekste, nes didžiosios technologijų įmonės toliau didina išlaidas DI infrastruktūrai, siekdamos neprarasti tempo konkurencinėje kovoje.

    Rinkoje ši tema vertinama kaip viena pagrindinių artimiausių metų tendencijų: debesijos paslaugų teikėjai stengiasi ne tik parduoti skaičiavimo galią, bet ir pasiūlyti efektyvesnius komponentus, kurie mažintų klientų sąnaudas. Dėl to investuotojai vis dažniau vertina ne vien pajamų augimą, bet ir tai, kaip greitai įmonė geba paversti DI paklausą tvariu pelningumu.

  • Rinka netikėtai atskyrė „Microsoft“, „Amazon“ ir „Meta“: kuo skiriasi jų DI pelno istorijos

    Rinka netikėtai atskyrė „Microsoft“, „Amazon“ ir „Meta“: kuo skiriasi jų DI pelno istorijos

    Po naujausios didžiųjų technologijų bendrovių rezultatų bangos tapo aišku: rinka jų pajamų ataskaitas vertina nevienodai, nors antraštiniai skaičiai daugeliu atvejų atrodo stiprūs. Investuotojų dėmesys krypsta ne tik į augimą, bet ir į tai, kaip greitai DI investicijos virsta realiomis pajamomis bei pelnu.

    Keturi vadinamieji hiperskalės žaidėjai – „Alphabet“, „Microsoft“, „Meta“ ir „Amazon“ – toliau didina kapitalo išlaidas, ypač duomenų centrams, lustams, atminčiai ir kitai infrastruktūrai. Net kylant komponentų kainoms, bendrovės nerodo noro trauktis, nes DI paklausa išlieka pakankamai stipri, kad pateisintų didesnį investicijų tempą.

    „Niekas nesitraukia dėl didesnių atminties kainų – jie tiesiog sutinka mokėti daugiau“, – sakė investuotojų klubo apžvalgoje aptartą rinkos nuotaiką komentavęs Zevas Fima.

    Vis dėlto rinkos reakciją vis labiau lemia skirtis tarp tų, kurios jau šiandien gali aiškiai monetizuoti DI, ir tų, kurios dar tik bando įrodyti investicijų grąžą. Investuotojai palankiau vertina situacijas, kai didesnės DI sąnaudos eina išvien su spartėjančiu pajamų ir pelno augimu, o ne vien su pažadais apie ateities proveržį.

    Šis niuansas ypač svarbus todėl, kad kapitalo išlaidų šuolis didina lūkesčius dėl atsiperkamumo terminų. Rinka nori matyti ne tik didesnį debesijos, reklamos ar prenumeratų augimą, bet ir tai, kaip DI gerina efektyvumą pačiose organizacijose, mažina veiklos sąnaudas ir kelia maržas.

    Analitikai pažymi, kad artimiausiu laikotarpiu daugiausia klausimų kels būtent grąžos mechanika: kurios bendrovės DI paverčia tiesioginiu produktu ir paslauga, o kurios pirmiausia finansuoja infrastruktūrą, tikėdamosi, kad nauda materializuosis vėliau. Ši dinamika gali lemti, kurios akcijos taps kitos rinkos augimo bangos lyderėmis, o kurioms teks įrodinėti, kad išlaidos nėra vien lenktynės dėl pajėgumų.

  • Mini skaityklė „Xteink X4“ šluoja pardavimus: „Amazon“ top 10 aplenkė net kelis „Kindle“

    Mini skaityklė „Xteink X4“ šluoja pardavimus: „Amazon“ top 10 aplenkė net kelis „Kindle“

    Elektroninių skaityklių rinkoje ilgus metus dominavo „Amazon“ „Kindle“ linija, tačiau pastaruoju metu dėmesio centre atsidūrė netikėtas varžovas. Itin kompaktiška skaityklė „Xteink X4“ įsiveržė į „Amazon“ bestselerių sąrašą ir aplenkė dalį „Kindle“ modelių.

    Viešai matomuose „Amazon“ elektroninių skaityklių pardavimų reitinguose „Xteink X4“ buvo pakilusi iki maždaug septintos vietos. Toks rezultatas neįprastas, nes topuose paprastai dominuoja pačios „Amazon“ siūlomi įrenginiai ir keli gerai žinomi konkurentai.

    Vienas svarbiausių sėkmės veiksnių yra kaina: įrenginys kainuoja apie 65 eurus, todėl tampa patraukliu pasirinkimu ieškantiems antros skaityklės ar pigesnės alternatyvos. Prie populiarumo prisidėjo ir socialiniuose tinkluose išplitę trumpi vaizdo įrašai, kuriuose pabrėžiamas mažas dydis ir naudojimas kelyje.

    Gamintojas akcentuoja ir magnetinį tvirtinimą: skaityklė gali prisitvirtinti prie telefonų, naudojančių „Qi2“ tipo magnetinį suderinamumą, taip pat prie naujesnių „iPhone“ magnetinės sistemos. Praktikoje tai leidžia nešiotis įrenginį kartu su telefonu ir greitai pradėti skaityti trumpomis pertraukomis.

    Vis dėlto populiarumą lydi ir kompromisai. Vartotojai dažnai mini, kad standartinė programinė įranga gali būti ribota, todėl dalis pirkėjų ieško alternatyvių sprendimų ir atnaujinimų, kurie pagerina patirtį.

    „Tikėjausi, kad tai bus tik įdomi smulkmena, bet nustebau, kiek daug ja iš tiesų skaitau“, – sakė įrenginį išbandęs vartotojas, apibūdinęs „Xteink X4“ kaip patogią kelionėms ir kasdieniam nešiojimui.

    „Xteink X4“ iškilimas sutampa su jautriu laikotarpiu „Kindle“ ekosistemai: „Amazon“ sprendimai atsisakyti dalies senesnių funkcijų ir įrenginių palaikymo periodiškai sukelia nepasitenkinimą tarp ištikimų skaitytojų. Tokiose situacijose pirkėjai dažniau dairosi alternatyvų, o aukšta pozicija „Amazon“ reitinguose tik dar labiau padidina naujojo įrenginio matomumą.

    Rinkos tendencijos rodo, kad be tradicinių didelių skaityklių vis dažniau populiarėja nišiniai sprendimai: itin maži, pigesni ir pritaikyti trumpam skaitymui. Jei „Xteink X4“ sėkmė išsilaikys, tai gali paskatinti ir kitus gamintojus aktyviau siūlyti kompaktiškus modelius bei didinti konkurenciją „Kindle“ segmentui.

  • DI bumas įsibėgėja: „Google“ ir „Microsoft“ išlaidos artėja prie 1 trilijono eurų

    DI bumas įsibėgėja: „Google“ ir „Microsoft“ išlaidos artėja prie 1 trilijono eurų

    Volstrito analitikai prognozuoja, kad pasaulinės didžiųjų technologijų bendrovių investicijos į DI infrastruktūrą 2027 metais gali perkopti 1 trilijoną eurų. Tokios prognozės pasirodė po naujausių ketvirčio rezultatų pristatymų, kuriuose vadinamieji hiperskalės debesijos tiekėjai atskleidė dar ambicingesnius plėtros planus.

    Remiantis rinkos vertinimais, 2026 metais bendros kapitalo išlaidos šiame sektoriuje gali siekti apie 800–900 mlrd. eurų. Analitikai pabrėžia, kad investicijas didina ne tik auganti DI paslaugų paklausa, bet ir ribota duomenų centrų įrangos pasiūla bei brangstantys komponentai.

    Milžiniški biudžetai ir spaudimas atsipirkimui

    Tarp daugiausiai investuojančių įvardijamos „Google“ patronuojanti „Alphabet“, „Amazon“, „Meta“ ir „Microsoft“. Bankų analitikų skaičiavimai rodo, kad jų planuojamos metinės kapitalo išlaidos jau skaičiuojamos šimtais milijardų eurų, o kai kuriais atvejais augimo tempai per metus siekia dviženklius skaičius.

    Investuotojai vis dažniau reikalauja aiškaus atsakymo, kada tokios investicijos atsipirks. Rinkoje didėja jautrumas tam, ar DI infrastruktūra realiai virsta pajamomis, ypač debesijos paslaugose, kur klientai sudaro ilgalaikes sutartis, o bendrovės fiksuoja užsakymų portfelius.

    Debesija rodo monetizacijos ženklus

    Analitikai atkreipia dėmesį, kad dalis bendrovių jau demonstruoja DI investicijų poveikį finansams: spartėja debesijos pajamos, didėja sutartinių įsipareigojimų portfeliai, o tai leidžia pagrįsti tolesnį duomenų centrų plėtimą. Kita vertus, rinkos dalyviai vertina ne vien augimą, bet ir tai, ar pavyksta išlaikyti pelningumą didėjant amortizacijai bei energijos sąnaudoms.

    Didžiausiu iššūkiu išlieka tai, kad DI infrastruktūrai reikia ne tik grafikos procesorių, bet ir plataus spektro kitų komponentų: atminties, tinklų įrangos, serverių procesorių, spartaus duomenų perdavimo sprendimų. Dėl to investicijų apimtis auga greičiau nei vieno produkto ar vienos tiekimo grandinės pajėgumai.

    Kas iš to uždirba pirmieji?

    Nuosekliai didėjant kapitalo išlaidoms, aiškūs laimėtojai trumpuoju laikotarpiu yra lustų, atminties ir duomenų centrų įrangos gamintojai. Analitikai pabrėžia, kad DI plėtra skatina paklausą ne tik GPU, bet ir specializuotiems spartintuvams bei naujos kartos procesoriams, kurie reikalingi vadinamųjų DI agentų ir kitų sudėtingų taikymų veikimui.

    Tuo pat metu rizika išlieka dvejopa: jei DI paslaugų kainodara nesugebės kompensuoti milžiniškų investicijų, daliai bendrovių gali tekti koreguoti planus, o investuotojai gali reikalauti griežtesnės kapitalo drausmės. Vis dėlto šiandien rinka labiau linkusi tikėti, kad DI infrastruktūra tampa naujuoju ilgalaikiu ciklu, panašiu į ankstesnes debesijos ar mobiliųjų technologijų bangas.

    Dar vienas veiksnys, darantis įtaką išlaidoms, yra komponentų kainų dinamika: ypač svarbi atminties rinka, kur kainų šuoliai gali reikšmingai padidinti vieno duomenų centro įrengimo savikainą. Dėl to bendrovės vis dažniau akcentuoja, kad investicijų augimą lemia ne vien apimtys, bet ir brangstantys techniniai sprendimai.

  • Nasdaq šovė 15,3 proc.: „Alphabet“ ir „Amazon“ rezultatai įkaitino technologijų akcijų ralį

    Nasdaq šovė 15,3 proc.: „Alphabet“ ir „Amazon“ rezultatai įkaitino technologijų akcijų ralį

    Balandį technologijų sektorius JAV biržose fiksavo ryškų šuolį: Nasdaq Composite indeksas pakilo 15,29 proc. Tai didžiausias mėnesio prieaugis nuo 2020 metų balandžio, kai rinkas supurtė Covid-19 pandemijos pradžia.

    Investuotojų nuotaikas labiausiai pakurstė didžiųjų technologijų bendrovių ketvirčio rezultatai. „Alphabet“, „Amazon“ ir „Microsoft“ pranešė apie geresnes nei tikėtasi pajamas, o ypač daug dėmesio sulaukė debesijos paslaugų augimas.

    „Alphabet“ akcijos po rezultatų šoktelėjo apie 10 proc., o per mėnesį pabrango 34 proc. Tai bendrovei geriausias mėnuo nuo 2004 metų spalio, kai įmonė buvo ką tik įžengusi į biržą.

    „Meta“ akcijos vieną prekybos dieną krito apie 9 proc., kai bendrovė paskelbė didinanti kapitalo išlaidas. Vis dėlto bendrai per mėnesį „Meta“ išliko pliuso zonoje ir užfiksavo beveik 7 proc. prieaugį.

    Ypač stipriai balandį pasirodė puslaidininkių ir lustų gamintojų akcijos, nes rinkoje toliau akcentuojamas augantis duomenų centrų poreikis. „Micron“ ir „Advanced Micro Devices“ per mėnesį atitinkamai pakilo 53 proc. ir 74 proc., o „Nvidia“ prieaugis siekė apie 14 proc.

    Įspūdingiausia mėnesio istorija tapo „Intel“: jos akcijos balandį maždaug padvigubėjo, o tai laikoma geriausiu mėnesiu per visą bendrovės 55 metų istoriją. Tokie judėjimai parodė, kad rinkoje trumpuoju laikotarpiu vėl dominuoja rizikos apetitas.

    Balandžio ralis tapo lūžio tašku po silpnesnės 2026 metų pradžios, kai dalį technologijų bendrovių slėgė abejonės dėl pelningumo ir konkurencijos, kurią spartina dirbtinis intelektas. Nuo metų pradžios Nasdaq Composite yra pakilęs apie 7 proc., o didžioji šio augimo dalis susikaupė būtent balandį.