Tag: Atminties lustai

  • „Rivian“: DI bumas apsunkina įprastų automobilių dalių tiekimą – brangsta atminties lustai

    „Rivian“: DI bumas apsunkina įprastų automobilių dalių tiekimą – brangsta atminties lustai

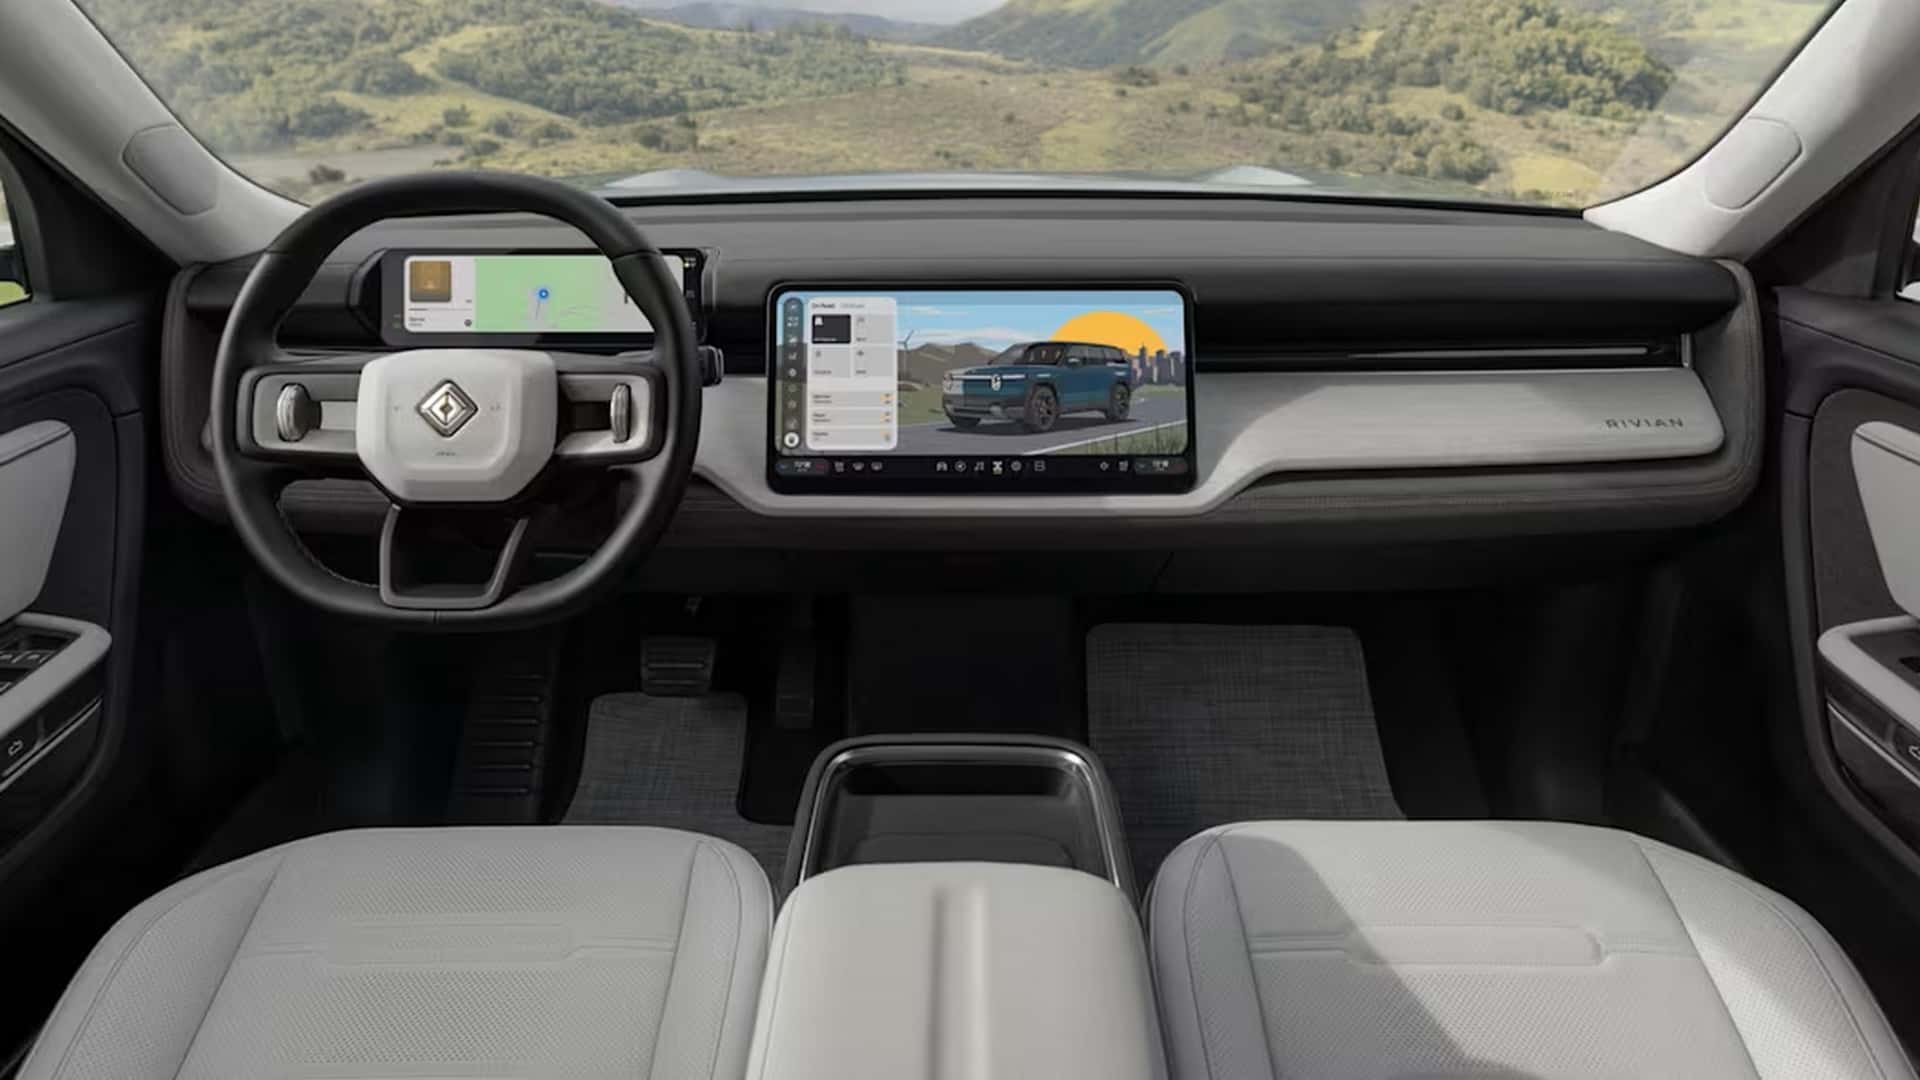
    Elektromobilių gamintoja „Rivian“ teigia, kad dėl dirbtinio intelekto (DI) bumui aptarnaujančių duomenų centrų paklausos įprastos automobilių detalės tampa sunkiau gaunamos ir brangsta. Bendrovė tikina vis daugiau laiko skirianti ne naujoms funkcijoms, o elementarių komponentų tiekimo planavimui.

    Apie tai „Rivian“ vadovas RJ Scaringe ir bendrovės techninės įrangos vadovė Vidya Rajagopalan kalbėjo interviu investicijų bendrovei „Kleiner Perkins“, kurį cituoja „InsideEVs“.

    Anot RJ Scaringe, automobilių gamyba remiasi tūkstančiais tiekėjų ir „tiekėjais tiekėjams“, todėl net ir vienas siaurasis grandinės taškas gali išbalansuoti visą procesą. Jei anksčiau kai kurios detalės buvo laikomos beveik „komoditizuotomis“, dabar situacija pasikeitė.

    Didžiausiu galvos skausmu „Rivian“ įvardija atminties lustus: bendrovė sako, kad per trejus metus atminties planavimas iš antraeilio klausimo virto strategine užduotimi – nuo optimizavimo plokščių lygyje iki tiekimo šaltinių užsitikrinimo.

    Atminties lustai „išėjo“ į DI

    Straipsnyje pažymima, kad rinkoje juntamas atminties, ypač DRAM (dinaminės operatyviosios atminties), trūkumas. Gamintojai dalį pajėgumų nukreipia į pelningesnius pardavimus DI įmonėms, o tai sukuria spaudimą kitoms pramonėms, įskaitant automobilių sektorių.

    „Rivian“ vadovas pabrėžė, kad šoktelėjusi paklausa iš DI rinkos kelia kainas ir verčia automobilių gamintojus daugiau dėmesio skirti tiekimui. Tai reiškia, kad „paprasti“ komponentai, kurie anksčiau nekėlė rūpesčių, gali tapti ribojančiu veiksniu.

    Su panašiais iššūkiais, pasak teksto, susiduria ir kiti rinkos dalyviai: Kinijos „Li Auto“ įvardijo atminties komponentų (DRAM ir NAND) tiekimo įtampą ir kainų svyravimus, o „GM“ ir „Ford“ yra užsiminusios apie išaugusias atminties sąnaudas.

    Problemos neapsiriboja vien lustais

    „Rivian“ techninės įrangos vadovė Vidya Rajagopalan teigė, kad duomenų centrų bumas veikia ir spausdintinių plokščių (PCB) gamybą – esą sunkiau rasti vadinamąjį e-glass, naudojamą plokštėms. Tai reiškia, kad vienos grandies trūkumas gali netikėtai „išmušti“ kitus komponentus.

    Ji taip pat paminėjo daugiasluoksnius keraminius kondensatorius (MLCC) – smulkų, bet plačiai naudojamą spausdintinių plokščių elementą. Anksčiau, anot jos, apie tokius komponentus beveik negalvota, tačiau dabar jie atsidūrė dėmesio centre.

    Spaudimas tiekimo grandinei sutampa su „Rivian“ planais plėsti savo technologinius sprendimus: bendrovė dirba su vidiniu procesoriumi, kuris, kaip teigiama, turėtų pasiekti vartotojams skirtus R2 modelius kitais metais.

    Ką tai gali reikšti pirkėjams

    Nors „Rivian“ kalba apie savo situaciją, problema platesnė: modernėjant automobiliams didėja elektronikos dalis, o konkurencija dėl lustų ir kitų komponentų stiprėja. Tokie kaštų šuoliai galiausiai gali apsunkinti gamintojų pastangas išlaikyti planuojamas automobilių kainas.

    „Rivian“ naujausio pelno skelbimo metu RJ Scaringe sakė, kad įmonė ieško būdų kompensuoti brangstančių atminties lustų ir kitų „komoditinių“ komponentų poveikį, kad galėtų išlaikyti R2 žadamą bazinę kainą – 45 000 JAV dolerių.
  • „Samsung“ pelnas šovė 783 proc.: DI lustų bumas kelia ir TSMC, skaičiai pribloškia

    „Samsung“ pelnas šovė 783 proc.: DI lustų bumas kelia ir TSMC, skaičiai pribloškia

    „Samsung Electronics“ paskelbė preliminarius 2026 metų trečiojo ketvirčio rezultatus, kurie atkreipė viso puslaidininkių sektoriaus dėmesį. Bendrovė nurodė, kad veiklos pelnas per metus išaugo 782,5 proc. ir pasiekė apie 71,5 mlrd. eurų.

    Tokia dinamika siejama su DI infrastruktūros bumu, kai duomenų centrai sparčiai didina investicijas į skaičiavimo galią. Ši paklausa ypač stipriai veikia atminties lustų segmentą, kuriame „Samsung“ yra viena didžiausių pasaulio žaidėjų.

    Kas tempia pelną į viršų

    Bendrovės duomenimis, ketvirčio pajamos sudarė apie 129,9 mlrd. eurų, o veiklos marža artėjo prie 55 proc. „Samsung“ šįkart nepateikė suskaidymo pagal padalinius, išsamesnius skaičius žada paskelbti spalio 29 dieną.

    Rinka pagrindinę priežastį mato didėjančioje didelės spartos atminties HBM paklausoje. HBM lustai naudojami kartu su DI spartintuvais, nes leidžia itin sparčiai tiekti duomenis skaičiavimo procesoriams, o tai tiesiogiai didina DI modelių mokymo ir veikimo našumą.

    Be HBM, kainas aukštyn stumia ir įtempta DRAM bei NAND pasiūla, kuri laiką po ankstesnio nuosmukio normalizuojama atsargiai. Dėl to atminties rinkoje susidaro situacija, kai paklausa auga greičiau nei gamybos pajėgumai.

    Investuotojai klausia: kiek tai tęsis?

    Nors rezultatai įspūdingi, „Samsung“ akcijos po prekybos Seule sesijos pigo, investuotojams fiksuojant pelnus. Rinkoje vis dažniau keliami klausimai, ar atminties kainų ir DI duomenų centrų investicijų ciklas išliks toks pat intensyvus ir 2027 metais.

    Analitikų vertinimu, svarbiausias rizikos veiksnys yra galimas didžiųjų debesijos tiekėjų investicijų tempo sulėtėjimas, jei DI paslaugų monetizacija neatitiktų išlaidų augimo. Kita rizika yra pasiūlos šuolis, jeigu keli gamintojai vienu metu reikšmingai padidintų HBM ir kitų atminties produktų gamybą.

    TSMC taip pat fiksuoja rekordus

    Tuo metu „Taiwan Semiconductor Manufacturing Company“ pranešė apie rekordinį ketvirtį pagal pajamas, kurias pakėlė pažangiausių lustų gamybos paklausa. Bendrovė skelbė, kad 2026 metų rugsėjo pajamos per metus ūgtelėjo 54,6 proc. ir siekė apie 14 mlrd. eurų.

    Iš mėnesinių rodiklių apskaičiuota, kad trečiojo ketvirčio pajamos pasiekė apie 41,8 mlrd. eurų, tai yra maždaug 51 proc. daugiau nei prieš metus. „TSMC“ yra pagrindinis pažangiausių gamybos technologijų tiekėjas daugeliui klientų, tarp jų ir „Nvidia“ bei „Apple“.

    Artimiausios savaitės rinkai bus svarbios dėl prognozių ir paklausos vertinimų: „TSMC“ pilnus ketvirčio rezultatus ir gaires turi pateikti spalio 15 dieną. „Samsung“ išsamią ataskaitą skelbs spalio 29 dieną, o papildomų signalų apie DI lustų ciklo tvarumą investuotojai lauks ir iš „Nvidia“ rezultatų.

  • DI aukso karštinė kelia kainas: RAMaggedon smogia kompiuteriams, netrukus gali brangti ir automobiliai

    DI aukso karštinė kelia kainas: RAMaggedon smogia kompiuteriams, netrukus gali brangti ir automobiliai

    Spartėjanti dirbtinio intelekto plėtra vis labiau jaučiama ir paprastų pirkėjų piniginėse: brangsta nešiojamieji kompiuteriai, išmanieji telefonai, o gamintojai įspėja, kad spaudimas gali persikelti ir į automobilių rinką. Priežastis – aštrėjantis atminties lustų trūkumas, kurį rinkoje jau praminė RAMaggedon.

    Atminties kainas aukštyn stumia tai, kad lustų gamintojai vis daugiau pajėgumų nukreipia į didelės spartos HBM atmintį, reikalingą DI sistemoms mokyti ir paleisti duomenų centruose. Tuo pat metu tradicinės RAM ir DRAM pasiūla auga lėčiau, todėl įprasti kompiuterių komponentai tampa deficitu.

    „Kai kainos taip staiga šokteli, pirkėjams atsiranda psichologinis barjeras“, – sakė Honkonge individualius kompiuterius komplektuojančios parduotuvės vadovas Kenas Tamas.

    Jo teigimu, dalis klientų vis tiek perka, jei atnaujinimas būtinas, tačiau kiti laukia arba renkasi silpnesnius komponentus. Pasak pardavėjų, ši tendencija jau mažina surenkamų kompiuterių paklausą, o vartotojai dažniau ieško pigesnių alternatyvų arba atnaujina senesnius įrenginius.

    Rinkos analitikai atkreipia dėmesį, kad DI bumas atnešė rekordinį pelningumą didžiausiems atminties gamintojams, tokiems kaip „Samsung Electronics“, SK hynix ir „Micron“, o jų investicijos pirmiausia keliauja į HBM. Dėl to įprastų atminties lustų segmentas kurį laiką gali išlikti įtemptas, ypač jei DI serverių paklausa ir toliau augs.

    „Jei pakanka atnaujinti atmintį, dažnas pirkėjas atideda naujo kompiuterio įsigijimą“, – pasakojo Honkonge kalbintas klientas Henry Wongas, pasirinkęs patobulinti senesnį nešiojamąjį kompiuterį.

    Augančias sąnaudas jau mini ir automobilių gamintojai: šiuolaikiniai automobiliai turi vis daugiau valdymo blokų bei informacijos ir pramogų sistemų, kurios remiasi atminties ir kitais puslaidininkių komponentais. Jei atminties trūkumas užsitęs, brangimas gali pasiekti ir naujų automobilių kainas, nes elektronikos dalis jų savikainoje nuolat didėja.

    Ekspertai taip pat pabrėžia, kad vartotojų elgesys keičiasi: dalis žmonių renkasi pigesnius nešiojamuosius kompiuterius vietoje stacionarių, nors pastarieji dažnai tarnauja ilgiau ir lengviau atnaujinami. Tai gali skatinti trumpesnį įrenginių gyvavimo ciklą ir didinti elektronikos atliekų problemą, kurią ES jau sieja su tvarumo politikos tikslais.

    Prognozės dėl pasiūlos išlieka atsargios. „Samsung Electronics“ finansų vadovas yra įspėjęs, kad atminties lustų trūkumas gali gilėti 2027 metais ir išlikti juntamas iki 2028 metų, jei pramonė nespės subalansuoti gamybos tarp DI reikalingų sprendimų ir masinių vartotojų įrenginių komponentų.

  • „Samsung“ pelnas šoktelėjo 1 814 proc.: DI bumas kelia lustų kainas, bet įmonė įspėja dėl stygiaus

    „Samsung“ pelnas šoktelėjo 1 814 proc.: DI bumas kelia lustų kainas, bet įmonė įspėja dėl stygiaus

    DI bumas kelia rekordus

    Pietų Korėjos technologijų milžinė „Samsung Electronics“ pranešė, kad 2026 metų balandžio–birželio laikotarpiu pasiekė rekordinį veiklos pelną. Jis sudarė apie 54 mlrd. eurų ir, bendrovės duomenimis, buvo daugiau nei 19 kartų didesnis nei prieš metus.

    Įmonė nurodė, kad pelnas, palyginti su ankstesniu ketvirčiu, augo 56 proc. Rezultatus daugiausia tempė puslaidininkių padalinys, kuriam ypač palanki tapo pasaulinė DI infrastruktūros plėtra.

    Puslaidininkių verslo veiklos pelnas, skaičiuojant pagal suapvalintus bendrovės pateiktus skaičius, siekė apie 53,8 mlrd. eurų. Tai yra 223 kartus daugiau nei prieš metus, kai pelnas sudarė apie 241 mln. eurų.

    „Samsung“ aiškino, kad augimą lėmė kylantys lustų įkainiai ir didėjantys pažangios didelės spartos atminties mikroschemų, naudojamų DI sistemoms, pardavimai. Tuo metu telefonų, televizorių ir buitinės technikos segmente rezultatams spaudimą darė didesnės komponentų sąnaudos.

    Rekordinės pajamos ir rinkos nervingumas

    Ketvirčio pajamos, pasak bendrovės, pakilo iki maždaug 103,5 mlrd. eurų ir tapo visų laikų rekordu. Įmonė prognozuoja, kad antroje metų pusėje atminties produktų paklausa išliks didelė, nes duomenų centrai toliau plečia DI pajėgumus.

    Kartu „Samsung“ pabrėžė, kad serverių lustų rinka išlieka įtempta, o pasiūla gali nespėti su paklausa. Toks disbalansas, technologijų sektoriui masiškai investuojant į skaičiavimo infrastruktūrą, kelia ir kainas, ir rizikas.

    Rezultatai paskelbti praėjus dienai po to, kai konkurentė SK Hynix taip pat fiksavo rekordinį ketvirtį, išaugus DI paklausai. Vis dėlto akcijų rinkoje abiejų įmonių vertė šią savaitę smarkiau svyravo, nes investuotojai vertino planus agresyviai plėsti gamybos pajėgumus.

    Pietų Korėjos rinkoje didelę įtaką dažnai daro mažmeniniai investuotojai, todėl kainų šuoliai ir kritimai gali būti aštresni. Papildomą spaudimą kelia ir auganti konkurencija, ypač Kinijos gamintojams siekiant sparčiau didinti puslaidininkių savarankiškumą.

    Įspėjimas: trūkumas gali užsitęsti

    „Samsung“ atminties lustų padalinio vadovas Kim Jaejune teigė, kad pasiūlos ir paklausos atotrūkis, bendrovės vertinimu, gali dar labiau didėti 2027 metais. Jo teigimu, įtampa tiekimo grandinėje gali išlikti ir 2028 metais.

    „Nepaisant mūsų pastangų didinti gamybą, paklausos augimas lenkia mūsų galimybes“, – sakė Kim Jaejune.

    Bendrovė nurodė, kad jos pirmoji lustų gamykla Taylor mieste Teksase turėtų pradėti veikti šiais metais. Taip pat planuojama antroji gamykla, kuri, esant dabartiniams planams, masinę gamybą galėtų pradėti 2030 metais.

    Kim Jaejune taip pat teigė, kad „Samsung“ yra užsitikrinusi ilgalaikes tiekimo sutartis su penkiomis didžiausiomis pasaulio duomenų centrų bendrovėmis ir yra arti susitarimų su dar penkiomis didelėmis įmonėmis. Konkrečių pavadinimų bendrovė nenurodė.

    „Samsung“ ir SK Hynix kartu pagamina apie du trečdalius pasaulio atminties lustų, todėl jų investicijos ir pajėgumų planai daro įtaką visai rinkai. Analitikai atkreipia dėmesį, kad pelnai šiuo metu aukšti, tačiau investuotojai vis dažniau vertina, ar dešimčių milijardų eurų investicijos užtikrins tvarų grąžos lygį.

    Pastaruoju metu DI plėtra persikelia iš eksperimentų į pramoninius diegimus, o tai reiškia didesnį ilgalaikį atminties ir skaičiavimo lustų poreikį. Tačiau tokia plėtra kartu didina riziką, kad pramonė susidurs su ilgesniais pristatymo terminais ir dar griežtesne konkurencija dėl pajėgumų.

  • „SK hynix“ pelnas pašoko 1 242 proc., bet akcijos smuko: ar DI bumas pradeda slopti?

    „SK hynix“ pelnas pašoko 1 242 proc., bet akcijos smuko: ar DI bumas pradeda slopti?

    Rekordinis šuolis, bet birža nusivylė

    Pietų Korėjos lustų gamintoja „SK hynix“ pranešė, kad antrąjį ketvirtį grynasis pelnas per metus šoktelėjo 1 242 proc., o pagrindiniu varikliu tapo išaugusi dirbtinio intelekto infrastruktūros paklausa. Bendrovė tiekia pažangius atminties lustus, ypač didelio pralaidumo atmintį, kuri reikalinga DI skaičiavimams duomenų centruose.

    Vis dėlto investuotojų reakcija buvo priešinga: akcijos Seule sesijos pabaigoje smuko 9,6 proc., nes pajamos ir veiklos pelnas nepasiekė rinkos lūkesčių. Rinkoje vis labiau vertinama ne tik augimo sparta, bet ir tai, ar dabartinis DI paklausos tempas bus tvarus dar kelis ketvirčius.

    Skaičiai įspūdingi, bet ne visi vienkartiniai veiksniai

    „SK hynix“ teigimu, ketvirčio grynasis pelnas siekė 56,9 mlrd. eurų, o tai įvardyta kaip visų laikų aukščiausias ketvirčio rezultatas. Veiklos pelnas balandžio–birželio laikotarpiu, lyginant su pernai, pašoko 557 proc. ir sudarė 36,6 mlrd. eurų.

    Pajamos siekė 48 mlrd. eurų, tačiau dalį grynojo pelno, anot bendrovės, sustiprino vienkartinis pelnas pardavus dalį turėto paketo Japonijos atminties gamintojo „Kioxia“ įmonėje. Tokie sandoriai gali trumpam pagerinti finansinį vaizdą, todėl rinkos dalyviai dažnai daugiausia dėmesio skiria veiklos rezultatų kokybei ir paklausos dinamikai.

    DI bumas keičiasi: ne vien daugiau serverių

    Per pokalbį su investuotojais bendrovės atstovas Park Joon-deok pripažino, kad rinkoje girdimos kalbos apie galimą DI infrastruktūros investicijų lėtėjimą. Jis išskyrė kelias priežastis: dalis įmonių renkasi nuomotis duomenų centrų pajėgumus, o ne statyti savo objektus, taip pat atsiranda efektyvesni DI modeliai, galintys mažinti kai kurių resursų poreikį.

    „Mes šiuos pokyčius vertiname ne kaip DI investicijų mažinimą, o kaip procesą, kai maksimaliai išnaudojama iki šiol sukurta didžiulė DI infrastruktūra ir spartinama jos monetizacija“, – sakė Park Joon-deok.

    Rinkoje tai reiškia, kad konkurencija persikelia nuo paprasto pajėgumų didinimo prie efektyvumo, apkrovų optimizavimo ir realių pajamų iš DI paslaugų. Tokiomis sąlygomis atminties lustų paklausa gali augti nevienodai: vienuose segmentuose sparčiau, kituose labiau cikliškai, priklausomai nuo konkrečių duomenų centrų architektūrų ir DI užduočių pobūdžio.

    Investicijos, JAV planai ir platesnis sektoriaus spaudimas

    „SK hynix“ nurodė, kad šiemet planuoja investuoti apie 24,2 mlrd. eurų. Bendrovė pabrėžė, kad didesnės DI infrastruktūros investicijos ir vis sudėtingesni sprendimai didina didelio pralaidumo atminties poreikį, todėl papildomų tiekimo prašymų rinkoje netrūksta.

    Tuo pat metu sektoriui spaudimą daro ir geopolitinės rizikos bei nuotaikų pokyčiai akcijų rinkoje. Straipsnyje pažymima, kad per mėnesį iki antradienio „SK hynix“ ir didesnė konkurentė „Samsung Electronics“ buvo smukusios atitinkamai 33 proc. ir 41 proc., o analitikai dalį šio kritimo siejo su abejonėmis dėl DI paklausos tvarumo ir įtampa Artimuosiuose Rytuose.

    Motininė SK Group taip pat paskelbė apie planuojamą maždaug 438,6 mlrd. eurų vertės bendradarbiavimą su „Nvidia“ DI infrastruktūros srityje. Be to, „SK hynix“ anksčiau pritraukė apie 22,8 mlrd. eurų per platinimą JAV, o tai signalizuoja ambicijas stiprinti pozicijas tarptautinėje kapitalo rinkoje ir finansuoti agresyvią plėtrą.

  • „SK hynix“ žengia į „Nasdaq“: 24,5 mlrd. eurų planas ir DI atminties bumas kelia klausimų

    „SK hynix“ žengia į „Nasdaq“: 24,5 mlrd. eurų planas ir DI atminties bumas kelia klausimų

    Milžiniškas „Nasdaq“ ėjimas

    Pietų Korėjos lustų gamintoja „SK hynix“, viena svarbiausių didelio pralaidumo atminties (HBM) tiekėjų DI duomenų centrams, šią savaitę planuoja antrinį įtraukimą į „Nasdaq“. Bendrovė siekia pritraukti apie 24,5 mlrd. eurų, o tai būtų vienas didžiausių pastarojo meto akcijų platinimų Volstrite.

    Skelbiama, kad „SK hynix“ leis 17,79 mln. naujų akcijų JAV depozitoriumo pakvitavimų (ADR) forma, kai vienas ADR atitinka dešimtadalį Seule kotiruojamos akcijos. Kainodara numatyta ketvirtadienį, o prekybos pradžia tikimasi penktadienį, simboliu SKHY.

    Į platinimą žada įsitraukti vadinamieji kertiniai investuotojai, tarp jų „Baillie Gifford“ ir „Coatue Management“ valdomi fondai, kurie signalizavo susidomėjimą iki maždaug 6,1 mlrd. eurų vertės paketu. Bendrovė anksčiau buvo užsiminusi apie didesnį tikslą, tačiau po akcijų kainos svyravimų jis sumažintas.

    DI atminties bumas ir ciklo rizika

    „SK hynix“ vertė jau viršija 876 mlrd. eurų ribą, kurią rinkose dažnai simboliškai vadina trilijono dolerių klubu. Šuolį pastaraisiais mėnesiais lėmė DI infrastruktūros plėtra, kai didžiosios technologijų įmonės agresyviai investuoja į duomenų centrus ir spartina HBM paklausą.

    Rinka vis dėlto išlieka jautri ciklams. Atminties lustų verslas istoriškai pasižymi staigiais kainų kilimais ir nuosmukiais, todėl investuotojai vis dažniau vertina, ar dabartinės DI infrastruktūros išlaidos uždirbs pakankamą grąžą ir kaip greitai gali pasikeisti paklausos dinamika.

    Platinimas vyksta ir tuo metu, kai dalis puslaidininkių sektoriaus akcijų Azijoje pastaruoju metu patyrė korekciją. Tai primena, kad net rekordiniai pelnai ir spartus augimas negarantuoja stabilumo, jei rinkos lūkesčiai dėl DI monetizacijos ima blėsti.

    Kodėl bendrovei reikia JAV biržos

    Šis žingsnis nėra klasikinis debiutinis IPO, nes pagrindinė „SK hynix“ prekybos vieta išlieka Seulo „Kospi“ indeksas. „Nasdaq“ įtraukimas suteikia papildomą, JAV doleriais denominuotą kanalą investuotojams ir potencialiai gali sumažinti vadinamąją Korėjos rinkos nuolaidą, kai vietoje kotiruojamos technologijų bendrovės vertinamos atsargiau nei JAV analogai.

    Gautos lėšos planuojamos skirti gamybos pajėgumų plėtrai, įskaitant didelį puslaidininkių kompleksą Jongine Pietų Korėjoje. Taip pat numatoma finansuoti pirmąją bendrovės pakavimo gamyklą JAV Indianos valstijoje, kuri svarbi tiekimo grandinei ir užsakymų vykdymui Šiaurės Amerikoje.

    Nuo beveik bankroto iki lyderystės

    „SK hynix“ istorija išsiskiria tuo, kad bendrovė ne kartą buvo atsidūrusi ant ribos. Dabartinės įmonės šaknys siekia 1949 metais įkurtą „Gukdo Construction“, o į elektroniką ji perėjo 1983 metais kaip „Hyundai Electronics“, priklausiusi „Hyundai“ grupei.

    Dešimtojo dešimtmečio pabaigos Azijos finansų krizė ir vėlesnės restruktūrizacijos, vykusios su Tarptautinio valiutos fondo parama, sukėlė didelį skolų spaudimą. Vėliau, jau kaip „Hynix Semiconductor“, įmonė mažino darbuotojų skaičių, pardavinėjo turtą ir bandė atsigauti nuolat svyruojančioje DRAM rinkoje.

    Lūžiu tapo 2012 metais įvykęs „SK Group“ perėmimas: bendrovė pervadinta į „SK hynix“ ir pradėjo kryptingai investuoti į HBM technologiją, kuri tuo metu atrodė brangi ir rizikinga. Šiandien būtent HBM tapo viena svarbiausių DI skaičiavimų grandžių, o „SK hynix“ skelbia turinti beveik 46 900 darbuotojų.

  • „Samsung“ rekordinis DI pelnas nepadėjo: per dieną rinkoje dingo apie 87 mlrd. eurų

    „Samsung“ rekordinis DI pelnas nepadėjo: per dieną rinkoje dingo apie 87 mlrd. eurų

    Rekordinis ketvirtis, bet rinkos šaltis

    Pietų Korėjos technologijų milžinė „Samsung“ pranešė prognozuojanti itin didelį veiklos pelno šuolį balandžio–birželio ketvirtį, tačiau investuotojų reakcija buvo priešinga. Nepaisant gerėjančių rezultatų, bendrovės vertė biržoje smuko taip, kad per vieną prekybos sesiją „ištirpo“ apie 87 mlrd. eurų.

    Rinkos dalyviai signalizavo, kad vien geri skaičiai jau nebeužtenka: vis daugiau klausimų kelia, kiek ilgai tęsis DI skatinamas atminties lustų bumas. Būtent šis sektorius pastaruoju metu tapo svarbiausiu „Samsung“ pelno varikliu.

    Kas įvyko su pelnu ir pajamomis

    „Samsung“ nurodė, kad balandžio–birželio ketvirtį tikisi apie 51 mlrd. eurų veiklos pelno. Palyginti su tuo pačiu laikotarpiu prieš metus, tai yra daugkartinis augimas, o pati bendrovė akcentavo, kad toks tempas tęsiasi jau trečią ketvirtį iš eilės.

    Tačiau buvo ir silpnesnė detalė: prognozuotos pajamos siekė apie 97,6 mlrd. eurų ir, nors metinis augimas įspūdingas, ši suma kiek prasilenkė su rinkos lūkesčiais. Investuotojai tokius signalus dažnai vertina kaip ženklą, kad kainų augimas gali lėtėti greičiau, nei tikėtasi.

    DI duomenų centrai kelia kainas, bet baimės nemažėja

    Pastarųjų ketvirčių šuolį labiausiai maitina DI duomenų centrų plėtra, kuri didina atminties lustų paklausą ir kelia kainas visoje rinkoje. Kartu keičiasi ir pirkėjų elgsena: daugiau klientų siekia ilgesnių tiekimo sutarčių, kad užsitikrintų pajėgumus, kai paklausa didžiausia.

    Vis dėlto rinka pradeda klausti, ar didžiosios technologijų bendrovės, finansuojančios DI infrastruktūrą, galės ilgai išlaikyti tokį investicijų tempą. Jei investicijos lėtėtų, atminties lustų kainų ciklas galėtų apsiversti, o tai ypač jautru tokio masto gamintojams kaip „Samsung“.

    „Investuotojus gąsdina ne dabartinis pelnas, o klausimas, ar šis DI skatinamas ciklas nesiekia piko“, – komentavo rinkos analitikai, vertindami staigų akcijų kritimą.

    Akcijų kritimas ir ko laukia rinka

    Po pranešimo „Samsung“ akcijos sesijos metu smuko daugiau nei 10 proc., o prekybą baigė beveik 7 proc. žemiau. Kartu žemyn pasislinko ir dalis viso Pietų Korėjos akcijų rinkos indekso bei konkurentų vertės, nes investuotojai vertino riziką visam lustų sektoriui.

    Situaciją paaštrina ir tai, kad „Samsung“ akcijos per metus buvo stipriai pabrangusios, todėl dalis rekordinių rezultatų jau galėjo būti įskaičiuota į kainą. Rinka dabar laukia detalesnės ataskaitos su padalinių rezultatais, kuri turėtų parodyti, ar augimas yra tvarus, ar tai tik dar vienas atminties rinkos ciklas.

  • „Micron“ šokiruoja rinką: pajamos pašoko 4 kartus, pelnas – 15 kartų, akcijos šovė

    „Micron“ šokiruoja rinką: pajamos pašoko 4 kartus, pelnas – 15 kartų, akcijos šovė

    DI bumas perrašė skaičius

    JAV lustų gamintoja „Micron“ paskelbė ketvirčio rezultatus, gerokai viršijusius Volstrito lūkesčius. Bendrovė teigia, kad šuolį lėmė itin didelė atminties lustų paklausa, kurią kursto DI infrastruktūros plėtra.

    „Micron“ nurodė, kad trečiąjį finansinių metų ketvirtį pajamos pasiekė 36,5 mlrd. eurų ir buvo daugiau nei keturis kartus didesnės nei prieš metus. Analitikų prognozės, siekusios apie 31,4 mlrd. eurų, taip pat buvo viršytos.

    Grynasis pelnas, bendrovės duomenimis, išaugo iki 24,9 mlrd. eurų, kai prieš metus buvo mažesnis nei 1,7 mlrd. eurų. Pakoreguotas pelnas vienai akcijai taip pat pranoko rinkos lūkesčius.

    Akcijos šovė, vertė perkopė trilijoną

    Įspūdingi skaičiai greitai atsispindėjo biržoje: po prekybos valandų „Micron“ akcijos brango daugiau nei 15 proc. Bendrovės rinkos vertė, skaičiuojant pagal tuo metu buvusią kainą, priartėjo prie 1 trln. eurų.

    Per pastaruosius 12 mėnesių „Micron“ akcijų kaina, pasak bendrovės minimų rinkos duomenų, buvo pakilusi apie 700 proc. Tai vienas ryškiausių pervertinimų tarp didžiųjų bendrovių, DI bangai pakeitus duomenų centrų ekonomikos logiką.

    Atmintis tampa strategine DI grandimi

    Didžiausi duomenų centrų vystytojai, tokie kaip „Amazon“, „Microsoft“, „Google“ ir „Meta“, į naują infrastruktūrą yra nukreipę šimtų milijardų eurų investicijas. Tokiems centrams reikalingi ne tik procesoriai, bet ir dideli kiekiai didelės spartos atminties, naudojamos greta skaičiavimo lustų.

    „Micron“ teigimu, visa 2026 metų didelės spartos atminties lustų gamyba jau yra parduota pagal fiksuotos kainos sutartis. Bendrovė akcentuoja, kad daugiametės sutartys gali sumažinti tradicinį atminties rinkos svyravimą, kai kainos cikliškai šokinėja nuo pakilimų iki nuosmukių.

    „Atminties strateginė vertė DI eroje tapo akivaizdi“, – sakė „Micron“ vadovas Sanjay Mehrotra.

    Pelningumas, prilygstantis didiesiems

    Rinką labiausiai nustebino „Micron“ pelningumas: bendrovė pranešė apie maždaug 85 proc. bendrąją maržą. Toks lygis jau konkuruoja su kai kurių didžiųjų technologijų įmonių rodikliais ir išsiskiria sektoriuje, kuriame istoriškai maržas smarkiai spaudė kainų nepastovumas.

    Bendrovė aiškina, kad situaciją sustiprina pasiūlos ribotumas, o reikšmingesnės naujų gamyklų apimtys, tikėtina, rinką pasieks vėliau. Tai suteikia gamintojams didesnę derybinę galią kainodaroje ir leidžia stabiliau planuoti užsakymų portfelį.

    „Micron“ prognozuoja, kad artimiausią ketvirtį pajamos gali siekti apie 44 mlrd. eurų, o pakoreguotas pelnas vienai akcijai turėtų augti. Kartu bendrovė kelia ir investicijų kartelę: šiais finansiniais metais kapitalo išlaidos planuojamos apie 23,7 mlrd. eurų, o 2027 metais numatomas dar didesnis tempas.

    Vis dėlto rinkoje išlieka klasikinis klausimas, būdingas atminties pramonei: kiek ilgai tęsis pakilimas, kol pasiūla pradės vytis paklausą. Net optimistiškai nusiteikę stebėtojai pripažįsta, kad ciklo apsivertimo rizika niekur nedingo.

  • 2026-ųjų pusmečio investicijų šokas: DI laimėtojai šovė į viršų, auksas ir bitkoinas krito

    2026-ųjų pusmečio investicijų šokas: DI laimėtojai šovė į viršų, auksas ir bitkoinas krito

    Pirmasis 2026 metų pusmetis pasaulio rinkose atnešė aiškią žinutę: daugiausia uždirbo tie, kurie statė ne ant pažadų, o ant DI infrastruktūros. Tuo metu dalis tradicinių saugių prieglobsčių ir populiarių spekuliacinių aktyvų investuotojus nuvylė, nors geopolitinė įtampa niekur nedingo.

    Fone vyravo karas Artimuosiuose Rytuose, politinis neapibrėžtumas ir naftos kainų šuoliai, tačiau kai kurių regionų akcijų indeksai vis tiek pasiekė naujas aukštumas. Rinkos dalyviai vis dažniau vertino ne emocijas, o pinigų srautus, palūkanų normų kryptį ir tai, kur realiai keliauja didžiųjų technologijų bendrovių kapitalo išlaidos.

    Kas kilo: atmintis, lustai ir duomenų centrai

    Ryškiausia metų pradžios žvaigždė buvo ne pati matomiausia technologijų sritis, o atminties ir duomenų saugyklų gamintojai. DI modelių mokymui ir veikimui reikia milžiniškų didelės spartos atminties bei kaupiklių apimčių, o paklausai susidūrus su ribota pasiūla kainos šoktelėjo kartu su akcijomis.

    Tarp JAV biržų lyderių minimos bendrovės, susijusios su atminties ir duomenų saugojimo grandine: „SanDisk“ per pusmetį augo daugiau kaip 850 proc., o „Western Digital“, „Micron Technology“ ir „Seagate Technology“ vertė per tą patį laikotarpį daugiau nei patrigubėjo. Tokie tempai įprastai būtų siejami su kelerių metų ciklu, o ne su šešiais mėnesiais.

    DI investicijų banga kilstelėjo ir kitus JAV technologijų vardus, kurių veikla tiesiogiai susijusi su aparatine įranga ar gamybos grandine. Tarp stipriausiai brangusių minimos „Intel“, „Dell“, „Advanced Micro Devices“ ir „Applied Materials“, kurių akcijų pokytis nuo metų pradžios siekė maždaug 150–280 proc.

    Banga persimetė ir į Aziją bei besiformuojančias rinkas, kur puslaidininkių ekosistema turi didelį svorį indeksuose. Minima, kad Pietų Korėjos KOSPI per pusmetį padvigubėjo, Japonijos Nikkei 225 pakilo apie 40 proc., o MSCI Emerging Markets indeksas ūgtelėjo maždaug 27 proc.

    Europoje vaizdas buvo ramesnis: FTSE 100 per pusmetį pakilo 7 proc., Prancūzijos CAC 40 augo 5 proc., Vokietijos DAX pridėjo 2 proc. Tuo pat metu MSCI India indeksas smuko 5 proc., o Honkongo Hang Seng krito 6 proc., atspindėdamas skirtingas kapitalo srautų kryptis ir investuotojų rizikos apetitą.

    Vis dėlto dalis įspūdingų technologijų prieaugių ėmė braškėti metų viduryje, kai rinkoje sustiprėjo išpardavimas technologijų sektoriuje. Tai priminė, kad DI temoje kainų svyravimai gali būti itin staigūs, o pelnai dažnai realizuojami tada, kai lūkesčiai tampa pernelyg vienpusiai.

    Kas nuvylė: vakarykščiai favoritai ir saugūs prieglobsčiai

    Kita medalio pusė buvo skausminga vakarykščiams lyderiams. Minima, kad buvusios DI rinkos numylėtinės „Meta“ ir „Microsoft“ pagal bendrą grąžą atsiliko, atitinkamai smukdamos 14 proc. ir 24 proc., nes didelės investicijos į DI infrastruktūrą padidino kapitalo poreikį, o investuotojai ėmė skeptiškiau vertinti aukštus įkainojimus.

    Geopolitinės įtampos sąlygomis dalis investuotojų tikėjosi aukso renesanso, tačiau kryptis pasirodė priešinga. Straipsnyje minimas rekordinis kainos pikas metų pradžioje ir vėlesnis maždaug 28 proc. kritimas nuo viršūnės, o pagrindiniu spaudimo veiksniu įvardijamos didesnės obligacijų pajamingumo ir grynųjų palūkanų normos, nes auksas pats pajamų negeneruoja.

    Dar labiau nuvylė bitkoinas, kuris per pirmąjį pusmetį, kaip nurodoma, krito apie 28 proc. Rinkos nuotaiką čia slopino kapitalo rotacija į su DI susijusias akcijas ir vėstantis rizikos apetitas kriptoturtui, kai investuotojai pradėjo griežčiau vertinti nepastovumo kainą.

    Perkainojimas ir atvėsusios temos

    Jungtinėje Karalystėje nemažą dalį judėjimo generavo įsigijimų ir perėmimų lūkesčiai, o kai kurios FTSE 100 bendrovės sulaukė pirkėjų dėmesio. Tai signalizavo, kad net ir po ilgesnio įkainių persitvarkymo dalis tarptautinių investuotojų vis dar mato vertę britų biržos flagmanuose.

    Tuo pat metu nekilnojamojo turto rinkos vangumas smogė daliai statytojų, o kai kurios su technologijomis susijusios bendrovės atsidūrė po padidinamuoju stiklu dėl DI galimos konkurencijos. Investuotojai vis dažniau klausia, kurios verslo nišos taps DI laimėtojomis, o kurios bus priverstos skubiai keisti modelį.

    Išskirtinai atvėso gynybos sektoriaus sandoris: po stiprių 2025 metų dalis gynybos bendrovių akcijų traukėsi, nes augantys karinių biudžetų lūkesčiai, panašu, buvo jau įskaičiuoti į kainas. Tai dar kartą parodė, kad net ir akivaizdžiai palankios tendencijos rinkoje gali būti įkainotos anksčiau, nei pasimato realūs finansiniai rezultatai.

    Šis tekstas yra informacinio pobūdžio ir nėra investavimo rekomendacija. Prieš priimant sprendimus verta įvertinti riziką, diversifikaciją ir tai, kaip palūkanų normos, žaliavų kainos bei DI investicijų ciklas gali paveikti skirtingas turto klases.

  • „SK Hynix“ akcijos šiemet šovė 250 proc.: analitikai sako, DI bumas dar tik įpusėjo

    „SK Hynix“ akcijos šiemet šovė 250 proc.: analitikai sako, DI bumas dar tik įpusėjo

    Pietų Korėjos atminties lustų gamintojo „SK Hynix“ akcijos šiemet pabrango daugiau nei 250 proc., o analitikų vertinimu ralis dar gali tęstis. Pagrindinis variklis – itin išaugusi aukštos spartos atminties, ypač HBM, paklausa DI serveriams ir akseleratoriams.

    Rinkoje „SK Hynix“ vis dažniau įvardijama kaip viena didžiausių laimėtojų iš pasaulinės varžybų dėl HBM lustų, kurie tapo kritiškai svarbūs moderniems duomenų centrams. Kartu su „Samsung Electronics“ bendrovė daro didelę įtaką Pietų Korėjos akcijų indeksui, todėl investuotojai stebi ne tik augimo potencialą, bet ir koncentracijos riziką.

    Kas stumia paklausą aukštyn

    HBM atmintis reikalinga tam, kad DI sistemoms būtų užtikrintas didelis duomenų pralaidumas, kai treniruojami ir vykdomi dideli modeliai. Dėl to auga ir kitų atminties tipų, tokių kaip DRAM ir NAND, paklausa, nes DI infrastruktūra plečiasi ne tik serveriuose, bet ir platesnėje elektronikos tiekimo grandinėje.

    Wedbush analitikas Danas Ivesas pastaruoju metu DI bangą apibūdino kaip ankstyvą ciklo stadiją, pabrėždamas, kad paklausa pasiekė anksčiau nematytus lygius. Jo teigimu, bendrovės, susijusios su kritiniais duomenų centrų komponentais, gali išlikti augimo epicentre ilgiau, nei rinka buvo įkainojusi.

    „DI revoliucija įsibėgėja visu pajėgumu, o atminties lustų paklausa pasiekė lygius, kokių anksčiau nematėme“, – sakė Danas Ivesas.

    Kodėl dalis strategų nemano, kad jau per vėlu

    KB Securities strategas Peteris Kimas atkreipė dėmesį, kad nepaisant stipraus akcijų brangimo, pelno prognozės kai kuriais atvejais kyla dar sparčiau, todėl santykiniai įverčiai gali atrodyti mažiau įtempti. Jis lygino „SK Hynix“ ir „Samsung Electronics“ įverčius su JAV atminties gamintoja „Micron Technology“, pabrėždamas, kad rinka labiau seka ne vien kainą, bet ir uždarbio dinamiką.

    „Jei žiūrėtume ne vien į akcijų kainą, o į fundamentalius vertinimo rodiklius, ralis dar gali būti net nepasiekęs pusiaukelės“, – sakė Peteris Kimas.

    Vis dėlto investuotojai vis dažniau kalba apie tai, kad Pietų Korėjos rinkoje kelių didžiųjų technologijų bendrovių svoris tapo itin didelis. Tokia struktūra didina jautrumą rizikoms, įskaitant tiekimo grandinės sutrikimus ar galimą duomenų centrų investicijų tempo sulėtėjimą.

    Kas galėtų sustabdyti ciklą

    Puslaidininkių sektoriaus pakilimai dažniausiai baigiasi tuomet, kai pasiūla pradeda reikšmingai viršyti paklausą, tačiau papildomi pajėgumai atsiranda ne iš karto. Strategų vertinimu, didesnė gamybos plėtra gali užtrukti kelerius metus, todėl trumpuoju laikotarpiu įtampa tarp paklausos ir pasiūlos gali išlikti.

    Kita vertus, po įspūdingo brangimo investuotojai tampa išrankesni ir kelia aukštesnę kartelę rezultatams. Tai reiškia, kad „SK Hynix“, „Samsung Electronics“ ir kiti regiono puslaidininkių lyderiai turės nuosekliai pateisinti lūkesčius dėl užsakymų, maržų ir gebėjimo didinti HBM tiekimą, kai konkurencija dėl DI infrastruktūros kontraktų aštrėja.