Tag: Duomenų centrai

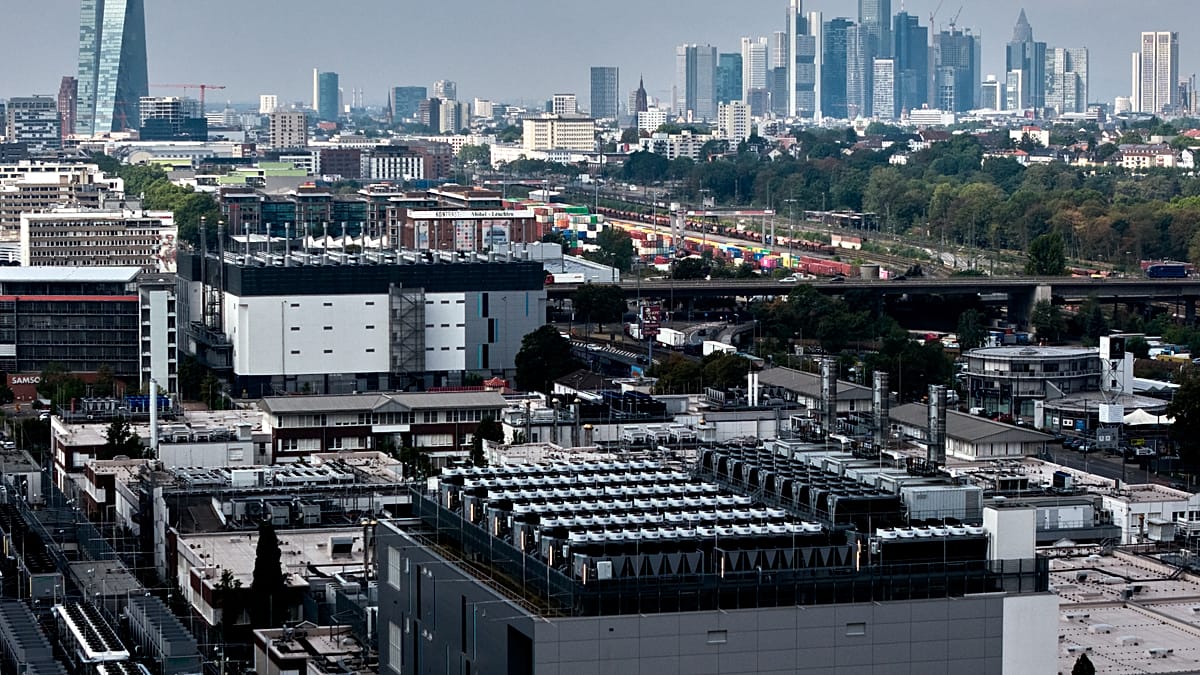
  • Europos duomenų centrų rinka auga 20 proc.: investicijos traukiasi iš didžiųjų miestų, šansas Lenkijai

    Augantis skaičiavimo galios poreikis, kurį skatina dirbtinis intelektas ir debesijos paslaugos, keičia Europos duomenų centrų rinką. Konsultacijų bendrovės CBRE apžvalgoje „Europe Data Centres Q2 2026“ prognozuojama, kad iki 2026 metų pabaigos bendra sektoriaus galia Europoje gali pasiekti apie 13 GW, arba augti maždaug 20 proc. per metus.

    Rinkoje ryškėja dvi kryptys: didieji debesijos operatoriai vis dažniau stato objektus savo reikmėms, o colocation segmentas, kai galia nuomojama kitoms įmonėms, išlieka didžiausias pagal apimtį. CBRE skaičiuoja, kad colocation iki 2026 metų pabaigos gali siekti apie 8,7 GW, nors sparčiausiai augti turėtų vadinamieji hyperscalerių „self-build“ projektai.

    Naujos galios daugėja už FLAPD ribų

    CBRE duomenimis, 2026 metų antrąjį ketvirtį Europoje įjungta apie 685 MW naujos duomenų centrų galios, beveik tris kartus daugiau nei pirmąjį ketvirtį. Svarbiausia tendencija ta, kad didesnė dalis plėtros vis dažniau vyksta ne pagrindiniuose FLAPD regionuose (Frankfurte, Londone, Amsterdame, Paryžiuje ir Dubline), o mažesnėse bei „antrojo ešelono“ rinkose.

    Paklausa 2026 metų antrąjį ketvirtį, CBRE vertinimu, siekė apie 260 MW ir išliko panaši kaip ketvirtį prieš tai. Vis dėlto pirmą kartą daugiau nei pusė paklausos, apie 55 proc., teko rinkoms už FLAPD ribų, o tai signalizuoja struktūrinį poslinkį investuotojų sprendimuose.

    „Tai geras momentas stiprinti Lenkijos poziciją duomenų centrų sektoriuje. Šalis gali išlošti, jei investuotojams pasiūlys vietas su pakankama prijungimo galia, nes energijos prieinamumas yra vienas svarbiausių kriterijų renkantis lokaciją“, – sakė CBRE atstovė Agnieszka Jankowska.

    Lenkijai svarbiausia – elektra ir tinklas

    CBRE vertinimu, Lenkijos duomenų centrų rinka šiuo metu gali siekti apie 200 MW, o iki 2030 metų bendra galia galėtų augti iki maždaug 500 MW. Didžiausia objektų koncentracija išliktų Varšuvos regione, tačiau investuotojai vis dažniau žvalgosi ir į kitus miestus, ypač jei galima greitai gauti reikiamą elektros įvadą.

    Bendrovė pabrėžia, kad patrauklios gali būti net 5–10 MW galios projektų vietos didžiųjų regioninių miestų centruose, o tolstant nuo didžiųjų aglomeracijų investuotojų lūkesčiai dėl galios paprastai didėja. Praktikoje vis daugiau dėmesio skiriama ne tik sklypui ar pastatui, bet ir realiam tinklo pajėgumui bei prijungimo terminams.

    Vienu iš svarbiausių techninių kriterijų CBRE įvardija galimybę gauti maitinimą iš dviejų nepriklausomų šaltinių. Toks dubliavimas mažina riziką, didina patikimumą ir yra itin svarbus tiek debesijos, tiek DI skaičiavimams, kai net trumpi sutrikimai gali sukelti didelius nuostolius.

    DI stumia rinką į šiaurę

    CBRE atkreipia dėmesį, kad duomenų centrų paklausą vis labiau lemia DI darbo krūviai, kuriems reikia didelės galios ir efektyvaus aušinimo. Dėl to auga vadinamųjų neocloud tiekėjų vaidmuo, t. y. infrastruktūros žaidėjų, kurie orientuojasi būtent į DI skaičiavimus.

    CBRE skaičiuoja, kad 2026 metų pirmąjį pusmetį neocloud operatorių užsakyta galia Europoje galėjo išaugti iki maždaug 420 MW, kai 2025 metų tuo pačiu laikotarpiu siekė apie 89 MW. Šuolis rodo, kad rinka pereina nuo eksperimentų prie didesnių, ilgalaikių kontraktų, o duomenų centrų operatoriai vis dažniau pritaiko sutartis prie specifinių DI poreikių.

    Dalis suplanuotos ar jau užsakytos galios, pasak CBRE, koncentruojasi Šiaurės šalyse, kur atsinaujinančios energijos pasiūla dažnai didesnė, o kaina konkurencingesnė nei kitose Europos dalyse. Tai stiprina geografines permainas: investicijos juda ten, kur greičiau užtikrinamas stabilus ir didelis elektros tiekimas.

    Lenkijai tai reiškia aiškią kryptį: norint pasinaudoti iš FLAPD besitraukiančių investicijų banga, būtina spartinti tinklo plėtrą, trumpinti prijungimo procesus ir užtikrinti patikimą, dubliuotą maitinimą. Kuo greičiau šie veiksniai bus sutvarkyti, tuo realiau, kad nauji duomenų centrų projektai rinksis regioną kaip alternatyvą perkrautoms Vakarų Europos lokacijoms.
  • Duomenų centrų bumas keičia Europos žemėlapį: kodėl Lietuvai svarbu energijos prieinamumas

    Augantis skaičiavimo galios poreikis, kurį spartina DI ir debesų kompiuterija, stumia į viršų Europos duomenų centrų rinką ir keičia jos geografiją. Nekilnojamojo turto konsultacijų bendrovė „CBRE“ prognozuoja, kad iki 2026 metų pabaigos bendra rinkos galia Europoje gali pasiekti apie 13 GW ir per metus išaugti maždaug 20 proc.

    Didžiausias tempas numatomas vadinamiesiems hyperscaler’iams, kai pasauliniai debesų operatoriai duomenų centrus stato savo reikmėms. Šio segmento galia, „CBRE“ vertinimu, gali augti apie 22 proc. per metus, o colocation – kai infrastruktūra nuomojama kitiems verslams – apie 18 proc.

    Nors colocation tempas kiek lėtesnis, šis modelis išlieka didžiausias pagal apimtį. Skaičiuojama, kad iki 2026 metų pabaigos colocation galia Europoje gali siekti apie 8,7 GW ir viršyti saviems poreikiams statomų objektų apimtį.

    Investicijos slenka į antrinius miestus

    „CBRE“ duomenimis, 2026 metų antrąjį ketvirtį Europoje pradėjo veikti apie 685 MW naujos duomenų centrų galios, tai yra beveik tris kartus daugiau nei pirmąjį ketvirtį. Reikšminga dalis šių pajėgumų jau kuriama ne tik didžiausiuose tradiciniuose centruose, bet ir kitose Europos vietose.

    Toks poslinkis siejamas su paprastu veiksniu: investuotojams vis svarbiau, kur greičiau ir patikimiau galima užsitikrinti elektros įvadų galią. Duomenų centrai, ypač orientuoti į DI skaičiavimus, tampa itin energetiškai imlūs, o tinklų prijungimo terminai daugelyje šalių virsta kritiniu „butelio kakleliu“.

    „Tai tinkamas metas stiprinti regiono pozicijas duomenų centrų sektoriuje, jei galima pasiūlyti vietas su pakankama prijungimo galia“, – sakė „CBRE“ atstovė Agnieszka Jankowska.

    Ko ieško duomenų centrų plėtotojai?

    Renkantis vietą duomenų centrui, pirmuoju filtru tampa ne tik sklypas ar pastatas, bet ir elektros infrastruktūra. Rinkoje įsitvirtina reikalavimas turėti maitinimą iš dviejų nepriklausomų šaltinių, nes tai mažina riziką ir padeda pasiekti aukštesnius patikimumo standartus.

    „CBRE“ taip pat pažymi, kad investuotojams gali būti patrauklūs ir mažesni projektai, turintys 5–10 MW galią, ypač didesniuose regioniniuose miestuose. Tolstant nuo stambių urbanistinių centrų, dažnai tikimasi didesnių galios rezervų, nes svarbesni tampa masto ekonomijos ir infrastruktūros kaštai.

    DI banga papildomai pakelia kartelę, nes skaičiavimo apkrovos reikalauja ne tik daugiau elektros, bet ir pažangesnio aušinimo bei didesnio patalpų tankio. Dėl to auga ir spaudimas elektros tinklams, ir konkurencija dėl vietų, kur galima greitai gauti reikiamus prijungimus.

    Kodėl tai aktualu Lietuvai?

    Europos duomenų centrų rinkai plečiantis už didžiausių sostinių ribų, galimybių atsiranda ir mažesnėms šalims. Lietuvai ši tendencija aktuali dėl kelių priežasčių: augančio regiono poreikio debesų paslaugoms, didėjančių DI diegimų versle ir viešajame sektoriuje, taip pat dėl to, kad investuotojai vis dažniau vertina vietas, kuriose galima užtikrinti greitą prijungimą ir aiškias taisykles.

    Praktiškai tai reiškia, kad konkurencinis pranašumas formuojasi ten, kur suderinami keli dalykai: pakankama elektros įvadų galia, patikimas tiekimas iš dviejų krypčių, išplėtojamas tinklas, žemės pasiūla, greitos leidimų procedūros ir realios galimybės didinti pajėgumus ateityje.

    Todėl duomenų centrų bumas Europoje yra ne vien technologijų tema. Tai tampa infrastruktūros, energetikos ir investicijų politikos klausimu, nuo kurio priklausys, kurioje žemėlapio vietoje bus kuriama nauja skaitmeninė ekonomika.

  • „Google“ paleido DI duomenų centrą į orbitą: „Project Suncatcher“ kelia naują bangą

    „Google“ paleido DI duomenų centrą į orbitą: „Project Suncatcher“ kelia naują bangą

    „Google“ pradėjo „Project Suncatcher“ bandymus, kurių tikslas – įvertinti, ar dalį DI skaičiavimų įmanoma perkelti į orbitą. Į kosmosą su raketa „Falcon 9“ iškeltas prototipinis palydovas su specializuotais TPU lustais, skirtais mašininiam mokymuisi.

    Pagrindinis bandymo klausimas – kaip tokia įranga atlaiko paleidimo apkrovas, kosminę spinduliuotę ir itin didelius temperatūrų svyravimus. Orbitinė aplinka vilioja dar ir tuo, kad saulės energijos potencialas virš atmosferos teoriškai didesnis nei Žemėje, tačiau praktiniai ribojimai kol kas išlieka.

    Pirmasis prototipas – tik trumpoms užduotims

    Palydovas yra maždaug buitinio šaldytuvo dydžio ir talpina keturis „Trillium“ TPU lustus. Dėl šilumos pašalinimo problemų vakuume įranga planuojama įjungti trumpais intervalais, maždaug keliolikai minučių, kad atliktų paprastas užklausas su DI modeliu „Gemma“.

    Šiame etape akcentuojamas ne našumas, o patikimumas ir gedimų taškų identifikavimas. „Google“ teigia, kad dabartinis bandymas skirtas telemetrijai rinkti ir suprasti, kas realiomis sąlygomis labiausiai riboja tokios architektūros stabilumą.

    Kliūtis numeris vienas – šiluma

    Kosminėje erdvėje nėra oro, todėl neveikia įprasta konvekcija, o tradicinės duomenų centrų aušinimo schemos, kuriose kartais naudojamas vanduo, čia apskritai netinka. Dėl to „Google“ testuoja sprendimą, kuriame šiluma nukreipiama per šilumvamzdžius į didelius radiatorius ir išspinduliuojama.

    Laboratoriniai bandymai vakuuminėje ir termiškai kontroliuojamoje aplinkoje leidžia imituoti orbitą, bet galutinis verdiktas priklauso nuo realios misijos duomenų. Jei ateityje būtų siekiama nuolatinio darbo, energijos poreikis galėtų augti iki dešimčių kilovatų, o tai reikštų visai kitą maitinimo ir aušinimo mastą.

    Kodėl tai daroma ir kas kelia riziką

    Tokie projektai siejami su sparčiai augančiais DI skaičiavimo poreikiais ir vis didesne įtampa dėl didelių duomenų centrų plėtros Žemėje. JAV ir kitur dažnėja diskusijos dėl elektros tinklų apkrovos, žemės naudojimo ir vandens išteklių, todėl idėja dalį infrastruktūros perkelti į orbitą kai kam atrodo kaip alternatyva.

    Vis dėlto rizikų sąrašas ilgas: radiacija gali sukelti atminties klaidas, o orbitos „šiukšlės“ didina susidūrimų tikimybę. Prie to prisideda ir greitas aparatinės įrangos senėjimas, nes DI lustų kartos keičiasi kas 1–2 metus, o palydovai orbitoje paprastai planuojami 5–7 metų ciklui.

    Ateities etapuose „Google“ planuoja patikrinti, ar keli palydovai gali dirbti kaip vienas išskaidytas skaičiavimo klasteris, bendraudami lazeriniais ryšiais. Tokie ryšiai turi užtikrinti itin tikslų taikymą ir didelę spartą, kad būtų galima kalbėti apie rimtesnius DI skaičiavimus, o ne demonstracines užduotis.

    Kosminių duomenų centrų idėja kol kas labiau primena ilgalaikį mokslinių tyrimų ir eksperimentų kelią nei artimą komercinę revoliuciją. Vis dėlto jei pigesni paleidimai ir patikimesni aušinimo sprendimai taps realybe, orbita gali tapti dar vienu DI infrastruktūros frontu greta tradicinių serverinių Žemėje.

  • Duomenų centrai kelia vis didesnį pasipriešinimą: bendruomenės nerimauja dėl vandens ir elektros

    DI bumas didina įtampą

    Spartėjantis dirbtinio intelekto diegimas augina duomenų centrų paklausą, tačiau kartu stiprina ir vietos gyventojų pasipriešinimą. Įtampa kyla tarp nacionalinių ambicijų pritraukti investicijas ir bendruomenių, kurios susiduria su praktiniais projekto padariniais.

    Pastaraisiais mėnesiais diskusijos dėl duomenų centrų intensyvėja ne tik JAV, bet ir Europoje bei Azijoje. Kuo tankiau apgyvendinta teritorija ir kuo brangesnė elektra, tuo jautresnės tampa tokios investicijos.

    Kas labiausiai kelia nerimą?

    Dažniausiai įvardijamos problemos yra didelis elektros poreikis, vandens sunaudojimas aušinimui ir poveikis vietos infrastruktūrai. Gyventojai baiminasi, kad nauji objektai gali kilstelėti elektros kainas, o tinklo apkrova taps argumentu riboti kitų vartotojų plėtrą.

    Kita konfliktų ašis – žemės naudojimas ir urbanistiniai sprendimai. Dalis projektų planuojami šalia gyvenamųjų rajonų, todėl kyla triukšmo, transporto srautų ir vizualinės taršos klausimai.

    „Reikia rimtai įvertinti, kokią realią naudą duoda DI ir duomenų centrų plėtra vietos ekonomikai, ypač darbo vietų prasme“, – sakė Przemysławas Sztuczkowskis.

    Griežtėjantys ribojimai ir vėlavimai

    Augantis pasipriešinimas vis dažniau baigiasi teisiniais ginčais, papildomais reikalavimais ar išduodamų leidimų stabdymu. Dėl to dalis projektų vėluoja, mažinamas jų mastas, o kai kur investuotojai ieško alternatyvių vietų.

    Europoje vis dažniau keliami reikalavimai aiškiai pagrįsti energijos šaltinius ir efektyvumą, o kai kur svarstoma, ar didelio vartojimo objektai apskritai turėtų gauti prioritetą jungiantis prie tinklo. Tai didina riziką vystytojams ir investuotojams, nes keičiasi finansiniai modeliai ir terminai.

    Kur link gali pasisukti rinka?

    Tikėtina, kad dalis duomenų centrų plėtros persikels į regionus, kur lengviau gauti elektros galią, daugiau galimybių naudoti atsinaujinančią energiją ir mažiau konfliktų dėl žemės. Kartu auga spaudimas technologijų bendrovėms diegti efektyvesnes aušinimo sistemas ir skaidriau komunikuoti apie vandens bei elektros poreikius.

    DI bumas kol kas nerodo lėtėjimo ženklų, todėl duomenų centrų klausimas vis dažniau tampa ne tik verslo, bet ir viešosios politikos tema. Vietos bendruomenėms svarbiausia, kad investicijų nauda būtų apčiuopiama, o sąnaudos – aiškiai valdomos.

  • Centrų duomenų bumas dėl DI kelia įtampą: vietos bendruomenės vis dažniau blokuoja projektus

    Duomenų centrų plėtra, kurią skatina auganti DI paklausa, vis dažniau susiduria su vietos bendruomenių pasipriešinimu. Dalis projektų stringa dėl baimių, kad dideli kompleksai išaugins elektros poreikį, apkraus vandens išteklius ir užims daug žemės.

    Ši įtampa ryškėja ne tik Jungtinėse Valstijose: panašios diskusijos ir protestai vis dažniau kyla Europoje ir Azijoje. Savivaldybės, teismai bei reguliuotojai griežčiau vertina leidimus, o investuotojams tai reiškia ilgesnius terminus ir didesnę finansinę riziką.

    Kas labiausiai neramina gyventojus?

    Vietos gyventojai ir bendruomenės organizacijos dažniausiai akcentuoja tris dalykus: elektros tinklų apkrovą, vandens sunaudojimą aušinimui ir poveikį aplinkai. Šalia to kyla klausimas, ar nauji objektai realiai atneša apčiuopiamos naudos regionui, jei darbo vietų sukuriama palyginti nedaug.

    Energetikos aspektas ypač jautrus tankiai apgyvendintose teritorijose, kur elektros kainos ir tinklo pralaidumas jau dabar kelia iššūkių. Dėl to dalis politikų ir reguliuotojų ima svarstyti, kaip nustatyti aiškesnes prijungimo prie tinklo taisykles, prioritetus ir papildomus reikalavimus.

    Europoje daugėja ribojimų

    Europoje pastaruoju metu vis dažniau fiksuojami atvejai, kai projektai atmetami, mažinami arba atidedami. Kai kuriose šalyse diskusijos pasiekia nacionalinį lygmenį, o taisyklių griežtinimas tampa atsaku į augančią konkurenciją dėl elektros ir žemės.

    Valstybės taip pat svarsto, kaip duomenų centrus labiau susieti su atsinaujinančia energetika, efektyvesniu energijos vartojimu ir šilumos panaudojimu. Praktikoje tai gali reikšti aukštesnius energijos efektyvumo standartus, griežtesnes poveikio aplinkai sąlygas ir įpareigojimus dėl žalesnės elektros dalies.

    Kodėl DI tik didins spaudimą?

    DI modelių mokymas ir jų paslaugų teikimas reikalauja vis daugiau skaičiavimo galios, todėl duomenų centrų paklausa artimiausiais metais, tikėtina, nemažės. Kartu didės ir visuomenės dėmesys tam, kiek energijos ir vandens sunaudojama, bei kaip tokie objektai įsilieja į vietos infrastruktūrą.

    Ekspertai vis dažniau pabrėžia, kad vien leidimų išdavimas nebėra vien techninis klausimas: reikės aiškiai įvardyti naudą regionams, numatyti investicijas į tinklus ir skaidriai komunikuoti apie poveikį aplinkai. Priešingu atveju duomenų centrų plėtra ir toliau susidurs su brangiai kainuojančiais vėlavimais.

  • Europos technologijų rinkoje – 3,6 mlrd. eurų sandoriai: fondai, įsigijimai ir DI proveržiai

    Europos technologijų rinkoje – 3,6 mlrd. eurų sandoriai: fondai, įsigijimai ir DI proveržiai

    Per savaitę Europoje fiksuota daugiau kaip 70 technologijų finansavimo sandorių, kurių bendra vertė viršijo 3,9 mlrd. eurų, taip pat keli pasitraukimai, susijungimai ir įsigijimai. Aktyvumas rodo, kad rizikos kapitalas grįžta į didesnius čekius, o DI ir infrastruktūros projektai vis dažniau laikomi strategine investicijų kryptimi.

    Kelionės maršrutas nuo Bilbao iki Anžė šį kartą išryškino dvi aiškias tendencijas: biotechnologijų ekosistemos bręsta ir telkia kapitalą, o skaičiavimo pajėgumų plėtra tampa pramonės prioritetu. Investuotojai vis dažniau kalba ne tik apie grąžą, bet ir apie Europos konkurencingumą bei technologinį savarankiškumą.

    Stambūs raundai ir infrastruktūra

    Tarp didžiausių sandorių išsiskyrė Jungtinėje Karalystėje veikianti „Nscale“, pritraukusi apie 3,1 mlrd. eurų prieš pirminį viešą akcijų siūlymą. Šis finansavimas siejamas su planu greitinti viso ciklo DI debesijos plėtrą, kai vienu metu investuojama ir į skaičiavimo resursus, ir į programinės įrangos sluoksnį.

    Vokietijoje įsikūrusi „Reverion“ gavo apie 154 mln. eurų ir paskelbė apie planus plėsti gamybą bei komandą. Tuo metu Švedijos mikromobilumo bendrovė „Voi“ užsitikrino apie 150 mln. eurų kredito liniją, kurią ketina naudoti įsipareigojimams refinansuoti ir parkui didinti.

    Dar vienas ryškus sandoris – Danijos „Onomondo“, pritraukusi daugiau kaip 100 mln. eurų, kad spartintų pasaulinės daiktų interneto infrastruktūros plėtrą. Rinka rodo, kad kapitalas vis dažniau keliauja į įmones, kurios kuria „bėgius“ skaitmeninei ekonomikai, o ne vien galutinius vartotojams matomus produktus.

    Susijungimai, įsigijimai ir IPO pauzės

    Susijungimų ir įsigijimų fronte išsiskyrė sandoriai, susiję su automatizavimu, sveikatos priežiūros procesais ir kibernetiniu saugumu. Tokie pirkimai rodo, kad didesni rinkos žaidėjai ieško nišinių technologijų, kurias gali greitai integruoti į esamus produktus ir pardavimų kanalus.

    Reikšminga žinia ir iš vartotojų įrenginių segmento: „Oura“ nusprendė atidėti planuotą pirminį viešą akcijų siūlymą, įvertintą apie 14 mlrd. eurų. Toks sprendimas paprastai signalizuoja atsargesnį požiūrį į viešųjų rinkų langą ir norą palaukti stabilesnių vertinimų bei palankesnių palūkanų normų lūkesčių.

    Investuotojų judesiai ir nauji DI projektai

    Investuotojų pusėje dėmesį patraukė „Headline“ uždarytas apie 370 mln. eurų Europos fondas. Tai atspindi platesnę tendenciją, kai fondai aktyviau ieško komandų, gebančių kurti DI modelius, duomenų infrastruktūrą ir įrankius, kurie mažina diegimo kaštus įmonėms.

    „DIG Ventures“ uždarė apie 110 mln. eurų trečiąjį fondą, orientuotą į Europos DI infrastruktūros startuolius. Tokia specializacija stiprėja visoje žemyno rinkoje, nes DI plėtra vis labiau remiasi energijos, lustų, duomenų centrų ir programinės įrangos tiekimo grandinės patikimumu.

    Greta finansavimo naujienų atsiranda ir netradicinių iniciatyvų, kurios DI ir robotikos temą perkelia į gynybos bei saugumo kontekstą. Ukrainos skaitmenizacijos lyderystės komunikacijoje akcentuojama idėja, kad robotai gali mažinti žmonių riziką fronto linijoje, o technologiniai talentai kviečiami prisidėti prie tokio tipo projektų kūrimo ir valdymo.

  • Duomenų centrų bumas Europoje: kur samdymas šovė labiausiai ir kodėl algos gerokai didesnės?

    Duomenų centrų bumas Europoje: kur samdymas šovė labiausiai ir kodėl algos gerokai didesnės?

    Duomenų centrų paklausa Europoje sparčiai auga, o kartu ryškėja ir nauja tendencija darbo rinkoje: šio sektoriaus įmonės skelbia vis daugiau darbo pasiūlymų ir dažnai siūlo didesnį atlyginimą nei analogiškose pozicijose kitose srityse. Augimą labiausiai kaitina dirbtinis intelektas ir debesijos paslaugos, kurioms reikia vis daugiau skaičiavimo galios, elektros ir specializuotos infrastruktūros.

    Remiantis pasaulinės įdarbinimo platformos Indeed duomenimis, 2026 metų rugpjūtį duomenų centrų darbo skelbimų lygis 10 Europos ekonomikų jau buvo aukščiau nei iki pandemijos. Tuo pat metu kiti technologijų sektoriaus skelbimai daugelyje šalių dar nebuvo grįžę į ankstesnį lygį, todėl atotrūkis tarp duomenų centrų ir likusios technologijų rinkos tapo ypač pastebimas.

    Kur augimas didžiausias?

    Didžiausias šuolis fiksuotas Ispanijoje, Italijoje ir Airijoje. Indeed indeksuojant skelbimų skaičių pagal 2019 metų gruodžio–2020 metų vasario vidurkį, šių šalių rodikliai 2026 metų rugpjūtį viršijo 200 punktų, tai reiškia, kad paklausa darbui duomenų centruose daugiau nei padvigubėjo.

    Ispanijoje indeksas siekė 260, Italijoje 237, Airijoje 210. Reikšmingesnis augimas matomas ir Nyderlanduose, Lenkijoje bei Šveicarijoje, nors ten pokytis buvo mažesnis, bet stabilus ir gerokai viršijo bendrą darbo skelbimų dinamiką.

    Indeed ekonomistai Aubrey Woessner ir tyrimų vadovas Pawel Adrjan pabrėžė, kad Ispanija ir Italija augo nuo žemesnės bazės, todėl dvigubėjimas čia labiau tikėtinas. Jų vertinimu, šiose šalyse matyti nauji DI orientuoti projektai ir infrastruktūros plėtra ne vien tradiciniuose didmiesčių mazguose, bet ir naujose lokacijose.

    „Ispanijoje ir Italijoje daugėja naujų DI projektų, o plėtra vis dažniau vyksta ne tradiciniuose centruose, o naujose vietovėse“, – sakė Aubrey Woessner ir Pawel Adrjan.

    Kodėl duomenų centruose moka daugiau?

    Vienas ryškiausių tyrimo aspektų yra atlygio priedas. Indeed skelbimuose matyti, kad duomenų centrų sektoriuje siūlomi atlyginimai daugeliu atvejų didesni nei toms pačioms profesijoms kituose sektoriuose toje pačioje šalyje, o tokia persvara fiksuota beveik visose lygintose šalių ir pareigybių kombinacijose.

    Italijoje duomenų centrų darbdaviai išsiskyrė didžiausiais skirtumais: vadovavimo pozicijose siūlomas atlygis buvo apie 65 proc. didesnis, o montavimo ir priežiūros darbuose apie 50 proc. didesnis nei už analogišką darbą kituose sektoriuose. Jungtinėje Karalystėje vadovų pozicijų atlygis buvo maždaug 49 proc. didesnis, o Vokietijoje montavimo ir priežiūros darbuose apie 36 proc. didesnis.

    Ekspertų aiškinimu, didesnį atlygį lemia konkurencija dėl tų pačių specialistų, kurių reikia ir kitoms sritims, įgyvendinančioms skaitmeninę ir žaliąją transformaciją. Be to, duomenų centrai dažniau reikalauja platesnio techninių ir skaitmeninių kompetencijų spektro, o dalyje pozicijų ryškesnis ir anglų kalbos poreikis, ypač tarptautinių projektų aplinkoje.

    „Duomenų centrų skelbimuose dažniau prašoma daugiau įgūdžių, o didesnis atlygis padeda greičiau pritraukti žmones ir neatsilikti nuo projektų grafikų“, – sakė Aubrey Woessner ir Pawel Adrjan.

    Kokios pozicijos dominuoja?

    Darbo skelbimų struktūra rodo dvi lygiagrečias kryptis: tęsiamą esamų duomenų saugyklų ir debesijos objektų aptarnavimą bei augantį naujų, DI skaičiavimams skirtų pajėgumų statybų ciklą. Dėl to duomenų centrų sektoriuje vienu metu reikalingi tiek informacinių technologijų, tiek inžineriniai, tiek projektų valdymo gebėjimai.

    Didžiausią dalį skelbimų sudaro IT infrastruktūros, operacijų ir palaikymo pozicijos, programinės įrangos kūrimas, vadovavimas, montavimas ir priežiūra bei projektų valdymas. Nors absoliutus skelbimų skaičius auga, daugelyje šalių duomenų centrų rolės vis dar sudaro apie 1 proc. ar mažiau visų darbo skelbimų, tačiau Airija išsiskiria: ten beveik 5 proc. skelbimų jau tiesiogiai mini duomenų centrus.

    Analitikai prognozuoja, kad augimo fazė gali tęstis, nes Europos Sąjunga yra įvardijusi tikslą per artimiausius penkerius–septynerius metus reikšmingai didinti duomenų centrų pajėgumus. Tačiau kartu didėja rizika, kad kvalifikuotų specialistų stoka taps rimtu stabdžiu, nes techninių kompetencijų trūkumas daugelyje Europos darbo rinkų buvo fiksuojamas dar iki dabartinio duomenų centrų plėtros tempo.

  • Mažai kam žinoma „Soitec“ tyliai maitina lustų bumą: jos technologijos jau jūsų telefone

    Mažai kam žinoma „Soitec“ tyliai maitina lustų bumą: jos technologijos jau jūsų telefone

    Alpių „Silicio slėnis“

    Netoli Grenoblio, Grėsivodano slėnyje, kasmet pagaminami milijonai itin sudėtingų silicio plokštelių, kurios tampa šiuolaikinių mikroschemų pagrindu. Regionas dėl laboratorijų, universitetų ir pramonės koncentracijos neretai vadinamas Alpių Silicio slėniu.

    Šių plokštelių gamyboje išsiskiria Prancūzijos bendrovė „Soitec“, plačiajai visuomenei menkai žinoma, tačiau laikoma viena svarbiausių pažangių puslaidininkių substratų tiekėjų. Tokie substratai naudojami nuo išmaniųjų telefonų iki automobilių elektronikos ir didžiųjų duomenų centrų.

    Kas yra „Soitec“ ir ką ji daro

    „Soitec“ atsirado prieš 33 metus, išaugusi iš technologijos, sukurtos Prancūzijos tyrimų ekosistemoje, siejamoje su CEA-Leti. Nuo keliolikos žmonių komandos bendrovė išaugo iki daugiau nei 2 000 darbuotojų ir yra sukaupusi per 4 700 galiojančių patentų visame pasaulyje.

    Bendrovė gamina pažangius substratus, tai yra itin aukštos kokybės silicio plokšteles, ant kurių vėliau formuojami pažangūs lustai. Ši bazinė medžiaga padeda pasiekti didesnį našumą ir mažesnes energijos sąnaudas, o tai tampa kritiška moderniai elektronikai ir ryšių įrangai.

    „Mūsų šaknys yra Prancūzijoje, tačiau mastas yra pasaulinis. Mūsų darbas yra bėgti greičiau už konkurentus“, – sakė „Soitec“ technologijų vadovas Christophe Maleville.

    Gamyba ir investicijos į pranašumą

    „Soitec“ švariose patalpose procesai vyksta itin griežtai kontroliuojamomis sąlygomis, o plokštelės pereina nuo 30 iki 50 etapų. Vienas esminių principų, itin plonų medžiagos sluoksnių perkėlimas tarp substratų atominiu masteliu, reikalauja preciziškos inžinerijos.

    Kiekvienais metais iš gamyklų iškeliauja keli milijonai pažangių substratų. Apie 60 proc. pajamų bendrovė generuoja Azijoje, apie 30 proc. Europoje ir apie 10 proc. Jungtinėse Valstijose, tai atspindi, kur šiandien telkiasi didžiausios puslaidininkių gamybos ir paklausos grandys.

    Technologinį pranašumą „Soitec“ sieja su nuolatinėmis investicijomis, bendrovė moksliniams tyrimams ir eksperimentinei plėtrai skiria apie 20 proc. pajamų. Šis tempas svarbus dėl augančios konkurencijos ir dėl spartėjančių ciklų, kai naujos kartos lustų sprendimai rinkoje keičia vieni kitus vis greičiau.

    DI bumas didina spaudimą

    Pastaraisiais metais papildomą impulsą rinkai suteikia DI plėtra, kuri kelia didžiulę paklausą vis galingesniems duomenų centrams. Kartu didėja visuomenės ir reguliuotojų dėmesys energijos vartojimui, aušinimo poreikiams ir platesniam infrastruktūros pėdsakui.

    „Soitec“ teigia matanti galimybę fotonikos sprendimuose, kurie padeda perduoti informaciją greičiau ir su mažesnėmis energijos sąnaudomis. Praktikoje tai reiškia potencialą efektyvinti duomenų centrų jungtis ir sumažinti energijos nuostolius, kai dideli duomenų srautai keliauja tarp serverių.

    „Kaip šis DI naudojamas, yra diskusija, kurią verta turėti. Kaip jį reguliuojame ir kaip panaudojame geriausiai, yra svarbu visuomenei. O DI sunaudoja daug energijos ir resursų, todėl svarbu siūlyti produktus, kurie padėtų tai spręsti“, – sakė „Soitec“ operacijų vadovas Cyril Menon.

    Europa kovoja dėl vietos grandinėje

    Puslaidininkių pramonė šiandien laikoma strategine, o Europos ambicija stiprinti gamybą ir mokslą siejama ne tik su ekonomika, bet ir su tiekimo saugumu. Tokios įmonės kaip „Soitec“ šioje grandinėje užima nišą, kuri yra mažiau matoma nei galutinių lustų gamyba, tačiau lemia našumą ir energijos efektyvumą.

    Pasak bendrovės vadovų, pažangios substratų technologijos yra vienas iš svertų, leidžiančių Europai išlikti konkurencinei globalioje puslaidininkių ekosistemoje. Kitaip tariant, tai kova ne tik dėl gamyklų, bet ir dėl kritinių technologijų, kurios nulemia, kas turės įtaką ateities skaitmeninei infrastruktūrai.

    „Būtent turėdami tokias pažangias technologijas galime daryti įtaką Europos ateičiai ir turėti vietą prie stalo“, – sakė Cyril Menon.

  • Trumpas paskelbė apie 176 mlrd. eurų planą: Pietų Korėja skuba stabdyti lūkesčius

    Trumpas paskelbė apie 176 mlrd. eurų planą: Pietų Korėja skuba stabdyti lūkesčius

    JAV prezidentas Donaldas Trumpas paskelbė apie planuojamas Pietų Korėjos investicijas į JAV energetikos projektus, kurių bendra vertė siektų apie 176 mlrd. eurų. Tarp įvardytų krypčių – suskystintų gamtinių dujų projektas Aliaskoje ir dujomis kūrenama elektrinė Teksase, tačiau Seulas pabrėžia, kad dalis sprendimų dar nepriimti.

    Pagal Trumpo viešai pristatytą planą, vien Aliaskos SGD projektui būtų numatyta apie 48 mlrd. eurų. Vis dėlto Pietų Korėjos institucijos nurodė, kad šiuo metu nėra galutinio sutarimo nei dėl investavimo, nei dėl galimos sumos, o bet koks sprendimas turėtų atitikti šalies teisines procedūras.

    Kas žadama Aliaskoje ir Teksase

    Aliaskos projektas apimtų maždaug 1 300 kilometrų dujotiekį nuo Šiaurinio šlaito iki suskystinimo ir eksporto infrastruktūros netoli Ankoridžo. Tokio tipo projektų ekonomika paprastai priklauso nuo ilgalaikių pirkimo sutarčių, finansavimo kainos, statybos terminų ir reguliavimo, todėl Seulas akcentuoja komercinį gyvybingumą.

    Tuo pat metu JAV administracija pranešė apie Teksase planuojamą dujomis kūrenamą elektrinę, kurios vertė siektų apie 20 mlrd. eurų. Skelbiama, kad jos generavimo galia būtų 6 472 megavatai, o elektra būtų tiekiama greta įsikuriantiems duomenų centrams, kurių paklausa JAV sparčiai auga dėl debesijos paslaugų ir DI infrastruktūros plėtros.

    „Joks sprendimas dėl investavimo į Aliaskos projektą ar galimos investicijų apimties dar nepriimtas“, – teigiama Pietų Korėjos prekybos ministerijos pozicijoje.

    Prekybos susitarimo fonas ir papildomi pažadai

    Šie pareiškimai pasirodė platesniame JAV ir Pietų Korėjos ekonominių derybų kontekste. Anksčiau skelbta, kad pagal 2025 metais pasiektą prekybos susitarimą Pietų Korėja yra įsipareigojusi didinti investicijas Jungtinėse Valstijose ir plėsti JAV energijos išteklių pirkimą, o importui iš Pietų Korėjos būtų taikomi 15 proc. tarifai.

    Trumpas taip pat kalbėjo apie didelės apimties branduolinės energetikos programą Jungtinėse Valstijose, pagal kurią būtų statomi aštuoni dideli reaktoriai. Pietų Korėjos pusė nurodo, kad ir šis planas būtų vertinamas atskirai, reaktorių lygiu, pirmiausia tikrinant komercinį pagrįstumą ir nacionalinį interesą.

    Didžiausia rizika – žmonių trūkumas

    Net ir turint politinį palaikymą, tokio masto energetikos infrastruktūros plėtra susiduria su praktiniais ribojimais. JAV vis dažniau įvardijama kvalifikuotų specialistų stoka statybų, suvirinimo, elektros, vamzdynų ir pramoninės priežiūros sektoriuose, o tai gali ilginti projektų terminus ir didinti jų kainą.

    Naujausiose sektoriaus analizėse pabrėžiama, kad iki 2035 metų Jungtinėms Valstijoms kasmet gali reikėti užpildyti apie 1,7 mln. kvalifikuotų amatų darbo vietų. Vertinimuose taip pat nurodoma, kad esamos mokymo programos parengia mažiau specialistų, nei rinkai reikia, todėl investicijų „butelio kakliuku“ tampa ne kapitalas, o darbo jėga.

    Ekspertai atkreipia dėmesį, kad dujų infrastruktūros projektų patrauklumą lems ir pasaulinės dujų kainos, ir Azijos pirkėjų pasirengimas pasirašyti ilgalaikes sutartis. Pietų Korėjai tai ypač svarbu, nes sprendimai dėl importo struktūros paprastai derinami su energetinio saugumo, pramonės konkurencingumo ir klimato politikos tikslais.

  • Europos gamintojus spaudžia DI bumas: dėl lustų ir retųjų metalų kovos su duomenų centrais

    Europos gamintojus spaudžia DI bumas: dėl lustų ir retųjų metalų kovos su duomenų centrais

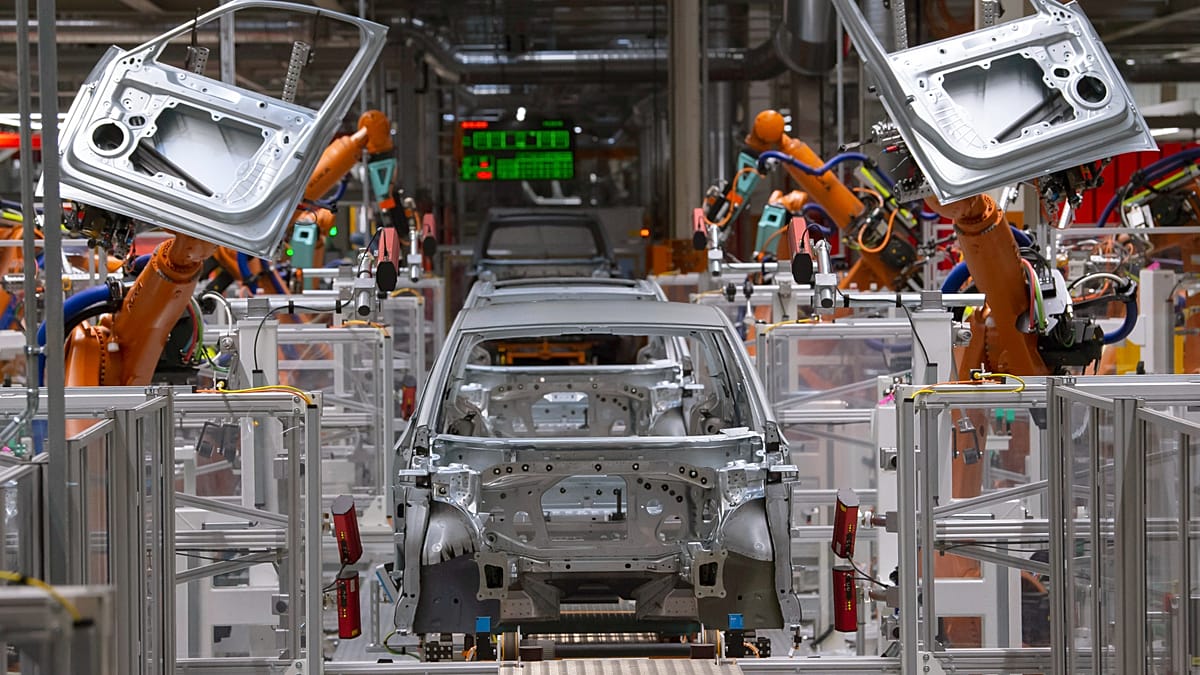
    Nauja Europos automobilių pramonės analizė įspėja, kad didžiausia rizika gamintojams kyla dėl itin koncentruotų tiekimo grandinių. Lustai, magnetai ir keli kritiniai metalai dažnai priklauso nuo nedaugelio šalių, todėl bet koks geopolitinis ar logistinis sutrikimas gali sustabdyti gamybą.

    Tyrimą, Europos automobilių gamintojų asociacijos ACEA užsakymu, atliko konsultacijų bendrovės „EY“ padaliniai Čekijoje ir Vokietijoje. Vertinta 10 svarbiausių komponentų ir žaliavų, o didžiausią riziką, pasak autorių, kelia tiekimo koncentracija ir riboti perdirbimo pajėgumai.

    Labiausiai pažeidžiami penki įeinamieji ištekliai: puslaidininkiai, silicis, volframas, neodimio, geležies ir boro magnetai, taip pat laidų pynės, jungiančios automobilio elektros sistemas. Praktika jau parodė, kad net trumpi trūkumai gali sustabdyti just-in-time principu veikiančias surinkimo linijas.

    „Pagrindinis Europos iššūkis yra ne vien prieiga prie žaliavų. Dar kritiškesnis yra perdirbimo pajėgumų, kvalifikuotų tiekėjų ir specializuotos kompetencijos trūkumas“, – sakė „EY“ automobilių konsultacijų partneris Zdeněkas Dušekas.

    Analizėje pabrėžiama, kad daugeliu atvejų didžiausia rizika kyla ne kasyboje, o rafinavimo ir perdirbimo etape. Retųjų žemių apdorojime ir magnetų gamyboje dominuoja Kinija, o lustų gamyboje itin svarbūs Taivanas ir Pietų Korėja, todėl Europos gamintojai lieka priklausomi nuo išorinių centrų.

    Elektrifikacija didina spaudimą

    Perėjimas prie elektromobilių iš esmės keičia automobilių sudėtį: tradicinių mechaninių dalių reikia mažiau, bet išauga puslaidininkių, galios elektronikos ir kritinių medžiagų poreikis. Dėl to automobilių sektorius vis dažniau konkuruoja su DI sprendimų kūrėjais, duomenų centrais, gynybos ir atsinaujinančios energetikos pramone.

    Tyrimo vertinimu, ši konkurencija dėl tų pačių komponentų ir medžiagų, didėjant elektromobilių daliai, sustiprėja maždaug 15 proc. Papildomą spaudimą kelia ir tai, kad automobilių gamintojai ne visada yra didžiausi pirkėjai: jie sudaro santykinai mažesnę kai kurių strateginių žaliavų galutinės paklausos dalį.

    „Automobilių gamintojai vis dažniau dėl tų pačių tiekimų konkuruoja su kitomis pramonės šakomis, pavyzdžiui, DI lustų gamintojais“, – sakė „EY“ verslo konsultacijų vadovė Martina Nimčová.

    Augantis poreikis jau atsispindi kainose. Pavyzdžiui, galis, naudojamas galios elektronikoje ir kai kuriose ryšio bei radarų technologijose, per dešimtmetį brango daug kartų, o kainų šuolius stiprina tiek ribota pasiūla, tiek greitėjanti duomenų centrų ir DI infrastruktūros plėtra.

    Greitų sprendimų nėra

    Ataskaitoje aprašomi scenarijai, kurie galėtų ypač skaudžiai smogti Europos gamintojams: elektronikos tiekimo sutrikimai iš Taivano, žaliavų nacionalizmas Azijoje, prekybos koridorių įtampa Amerikoje ir nestabilumas Afrikos mineralų eksporto maršrutuose. Bendras vardiklis yra logistika, nes trumpas grandinės trūkis gali sustabdyti gamybą.

    Tyrimo autoriai pabrėžia, kad naujų pajėgumų kūrimas dažnai trunka ilgiau nei penkerius metus, todėl laimės tie, kurie imsis veiksmų anksčiau. Rekomenduojama spartinti leidimų išdavimą, tiksliai nukreipti investicijas į siauriausias grandis, įvairinti tiekėjus ir transporto maršrutus bei stiprinti tiekimo grandinių stebėseną.

    „Tai nėra vien rizikos valdymas. Tai Europos pramoninės galios apsauga“, – sakė ACEA generalinė direktorė Sigrid de Vries.

    Ekspertų vertinimu, visiškas savarankiškumas šioje srityje sunkiai pasiekiamas, tačiau priklausomybę galima mažinti. Tam reikės ne tik investicijų į gamybą, bet ir ilgalaikio paklausos aiškumo, kuris skatintų privačius investuotojus plėsti pajėgumus Europoje.