Tag: Euro zona

  • TVF įspėja euro zoną: fiskalinių taisyklių švelninimas dėl energetikos krizės gali brangiai kainuoti

    TVF įspėja euro zoną: fiskalinių taisyklių švelninimas dėl energetikos krizės gali brangiai kainuoti

    TVF ragina grįžti prie drausmės

    Tarptautinis valiutos fondas (TVF) perspėja euro zonos valstybes nebedidinti fiskalinės paramos, skirtos amortizuoti energetikos šoko poveikį. Fondo vertinimu, vietoj to reikėtų gerinti biudžetų balansus ir nuosekliai mažinti deficitą.

    TVF teigia, kad tolesnis fiskalinių taisyklių švelninimas gali pakenkti pačios sistemos patikimumui ir paspartinti skolos augimą. Tai ypač jautru šalims, kurių skolos lygis ir taip yra didelis.

    „Tolesnis fiskalinių taisyklių švelninimas rizikuoja pakirsti sistemos patikimumą ir nukreipti skolą dar aukštesne trajektorija“, – rašoma TVF metiniame euro zonos ekonomikos vertinime.

    Energetikos šokas ir brangstantis skolinimasis

    Pastaraisiais metais Europos valstybės plačiai rėmė gyventojus ir verslą, kai energijos kainas kėlė geopolitinė įtampa ir pasiūlos sutrikimai. TVF pabrėžia, kad tokia praktika sukūrė lūkestį, jog kiekvieno naujo sukrėtimo atveju bus plečiamos kompensacijos.

    Tuo pat metu ekonominiai signalai tampa mažiau palankūs: infliacija išlieka padidėjusi, o augimas lėtėja. TVF atkreipia dėmesį, kad euro zonoje griežtesnė pinigų politika reiškia ir didesnę skolos aptarnavimo kainą, todėl fiskalinė erdvė siaurėja.

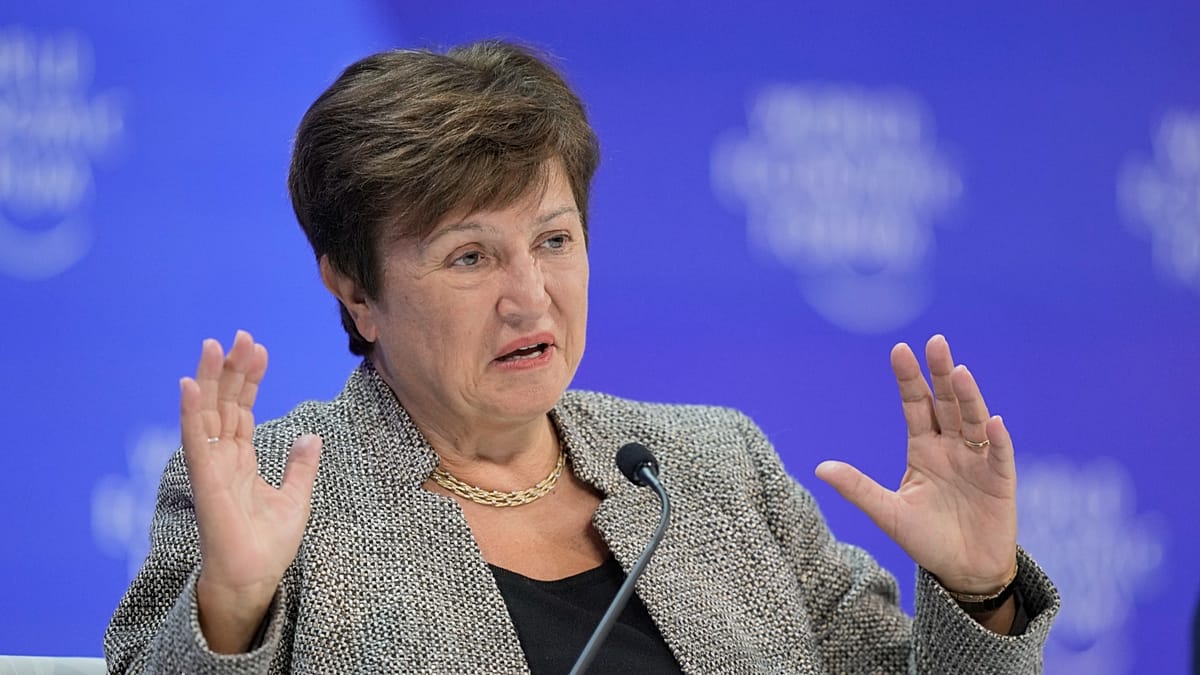
    „Sukrėtimas po sukrėtimo paskatino fiskalinius sprendimus ginti vartotojus ir verslą, o tai, deja, sukūrė lūkestį, kad atsiradus sukrėtimui parama bus pratęsiama“, – žurnalistams sakė TVF vadovė Kristalina Georgieva.

    „Gyvename pasaulyje, kuriame sukrėtimai dažnesni, todėl turime labai atsargiai naudoti ribotus viešuosius išteklius, suprasdami, kad tai tikrai nebus paskutinis kartas“, – pridūrė ji.

    Daugiausia skolų turinčioms šalims – papildomas spaudimas

    Dalies valstybių, ypač labiau įsiskolinusių, spaudimas didinti lankstumą dėl energetikos išlaidų išlieka. TVF išskiria, kad būtent šioms šalims būtinas didesnis konsolidacijos tempas, kad būtų sumažinta rizika rinkoms ir ateities biudžetams.

    Europos Komisija yra nurodžiusi, kad lankstumas gali būti suteikiamas tik esamoje sistemoje, nepaneigiant bendrų fiskalinių rėmų. TVF tokį požiūrį įvertino palankiai, pabrėždamas, kad svarbiausia ne taisyklių plėtimas, o jų patikimas taikymas.

    Fondas rekomenduoja vidutiniu laikotarpiu siekti struktūrinio fiskalinio koregavimo: perskirstyti išlaidas, didinti viešųjų išlaidų efektyvumą ir imtis struktūrinių reformų. Tarp minimų krypčių yra socialinių įsipareigojimų peržiūra, taip pat augimą skatinančios reformos, kurios didintų pajamas ne keliant trumpalaikę naštą ekonomikai.
  • ECB kelia palūkanas po trejų metų: Lagarde aiškina sprendimą, kritikai įspėja dėl stagnacijos

    ECB kelia palūkanas po trejų metų: Lagarde aiškina sprendimą, kritikai įspėja dėl stagnacijos

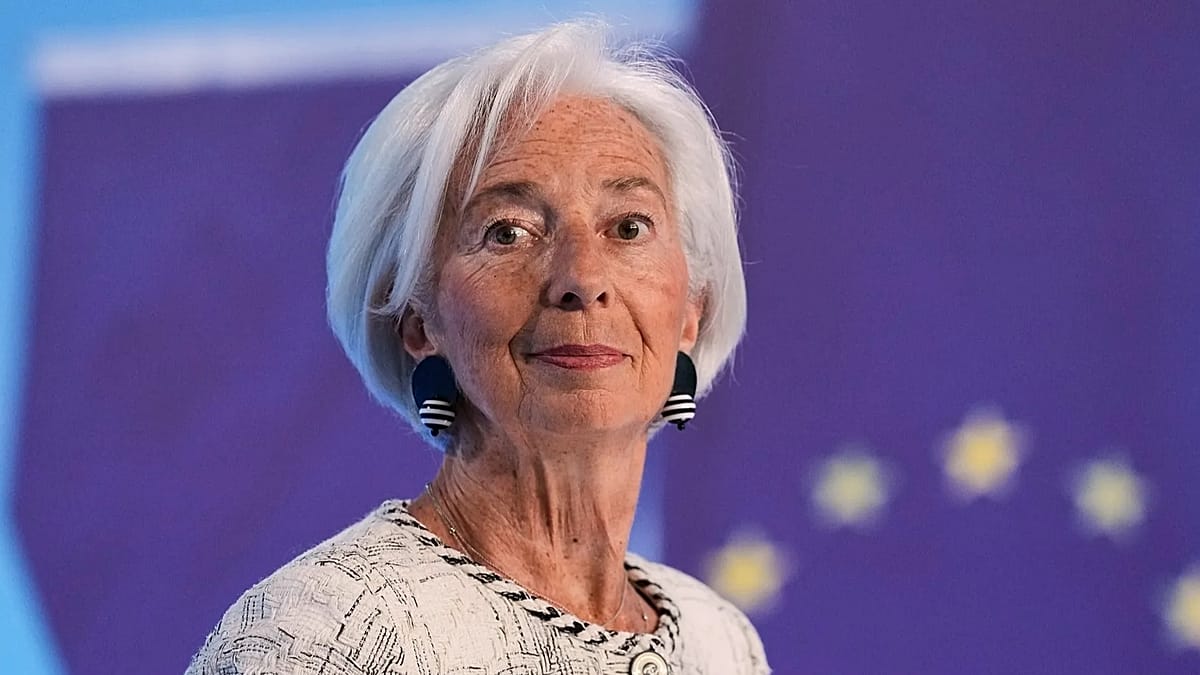
    Europos Centrinio Banko vadovė Christine Lagarde gynė sprendimą padidinti palūkanų normas ir teigė, kad jis pagrįstas trimis skirtingais ekonomikos raidos scenarijais. ECB palūkanas pakėlė 0,25 proc. punkto pirmą kartą per trejus metus, pabrėždamas išaugusias infliacijos rizikas.

    Sprendimą lėmė naujas energijos kainų šokas, siejamas su karu Artimuosiuose Rytuose ir sutrikimais strategiškai svarbiame Hormūzo sąsiauryje. Dėl epizodinių ribojimų ir neapibrėžtumo naftos bei dujų kainos pašoko, o tai ypač jautriai smogė Europos importuotojams.

    Gegužę euro zonoje metinė infliacija pasiekė 3,2 proc., o energetikos komponentas, ECB vertinimu, išsiskyrė sparčiu brangimu. Tuo pat metu ekonomikos augimas silpo: Europos Sąjungos ekonomika 2026 metų pirmąjį ketvirtį, remiantis tuo metu skelbtais duomenimis, traukėsi 0,2 proc., todėl vis dažniau skambėjo perspėjimai dėl stagfliacijos rizikos.

    Trys scenarijai ir palūkanų kelias

    Christine Lagarde akcentavo, kad ECB nėra iš anksto nusistatęs vienos palūkanų normų trajektorijos. Pasak jos, sprendimai bus priimami vertinant naujausius ekonominius ir finansinius duomenis, bazinės infliacijos dinamiką bei tai, kaip pinigų politika persiduoda į ekonomiką.

    „Mūsų sprendimai dėl palūkanų normų bus grindžiami infliacijos perspektyvos vertinimu ir ją supančiomis rizikomis, atsižvelgiant į gaunamus ekonominius ir finansinius duomenis“, – sakė Christine Lagarde.

    ECB pristatė tris trumpalaikius 2026 metų birželio scenarijus: švelnų, nepalankų ir sunkų. Švelniame variante daroma prielaida, kad energijos kainos greičiau normalizuosis, infliacija sparčiau lėtės ir 2027–2028 metais galėtų kristi žemiau 2 proc. tikslo, o bendrasis vidaus produktas atsigautų anksčiau.

    Nepalankus scenarijus numato užsitęsusį energijos brangimą, didesnį neapibrėžtumą ir stipresnį antrinių efektų poveikį kainoms. Sunkusis scenarijus apima ryškesnį ir ilgiau trunkantį energijos kainų šoką, dėl kurio augimas būtų silpnesnis ir atsigavimas nusikeltų.

    Kritika: brangiau skolintis, sunkiau investuoti

    ECB argumentuoja, kad pagrindinis prioritetas išlieka kainų stabilumas, nes užsitęsusi didesnė infliacija apsunkina tiek gyventojų, tiek verslo sprendimus. Lagarde pabrėžė, kad praradus infliacijos kontrolę ją sugrąžinti į tikslinį lygį tampa gerokai sudėtingiau.

    „Jei infliacijai leidžiama ištrūkti iš kontrolės, sugrąžinti ją į kainų stabilumo lygį tampa daug sunkiau“, – sakė Christine Lagarde.

    Vis dėlto sprendimas sulaukė kritikos: oponentai tvirtina, kad palūkanų kėlimas tiesiogiai energijos kainų nenumažins, o brangesnis skolinimasis gali pristabdyti investicijas, ypač švarios energetikos srityje. Briuselyje veikiančios nevyriausybinės organizacijos Positive Money Europe atstovas Calvinas Vella teigė, kad dėl didesnių palūkanų brangsta energetikos transformacijai reikalingas finansavimas, o tai gali silpninti konkurencingumą ir didinti socialinę įtampą.

    Lagarde savo ruožtu akcentavo, kad ilgalaikį atsparumą kainų šokams stiprina struktūrinės reformos ir spartesnė energetikos transformacija, mažinanti priklausomybę nuo iškastinio kuro. ECB požiūriu, investicijos į atsinaujinančią energetiką tampa ne tik klimato, bet ir ekonominio stabilumo klausimu.

  • Ar Europoje vėl brangs skolinimasis? Energijos kainų šuolis ir stagfliacijos rizika spaudžia ECB

    Energijos kainų brangimas Europoje, paaštrėjus įtampai Artimuosiuose Rytuose, vėl kelia klausimą, ar infliacija euro zonoje iš tiesų tvariai grįžta prie 2 proc. tikslo. Rinkos dalyviai vis dažniau vertina scenarijų, kad Europos Centrinis Bankas palūkanų mažinimą gali atidėti, o kraštutiniu atveju svarstyti ir griežtesnę poziciją.

    Pagrindinis rizikos taškas – galimi tiekimo trikdžiai viename svarbiausių pasaulio energetikos koridorių, per kurį keliauja reikšminga dalis naftos ir suskystintų dujų srautų. Net ir be faktinių sutrikimų, vien geopolitinė rizika paprastai išaugina žaliavų kainų priedą, kuris greitai atsispindi degalų, šildymo ir elektros sąskaitose.

    Kaip energija vėl kursto infliaciją

    Energijos kainų šokas euro zonoje dažniausiai veikia per kaštų kanalą: brangsta gamyba pramonėje, logistika, paslaugos, o vėliau tai persiduoda vartotojų kainoms. Dėl to, net jei ankstesniais mėnesiais matėsi dezinflacijos ženklų, bendras kainų augimas gali vėl paspartėti.

    ECB dilema ta, kad energijos brangimas ypač greitai išpučia bendrą infliaciją, o jei brangimas užsitęsia, ima kilti ir bazinės infliacijos rizikos. Tokiu atveju bankui sunkiau pagrįsti palūkanų mažinimą, nes tikslas – sugrąžinti kainų augimą prie 2 proc. – tolsta.

    ECB sprendimus gali stabdyti lūkesčiai

    Monetarinėje politikoje kritiškai svarbu, ar visuomenė ir verslas didesnes energijos kainas vertina kaip laikiną šoką, ar kaip naują normą. Jei įsitikinama, kad brangimas ilgalaikis, tai dažnai virsta antriniais efektais: darbuotojai prašo didesnių atlyginimų, įmonės drąsiau kelia kainas, o infliacijos lūkesčiai įsitvirtina.

    Tokiu scenarijumi ECB tenka rinktis tarp dviejų blogybių: per anksti atlaisvinta politika rizikuoja įtvirtinti kainų spaudimą, o griežtesnės palūkanos gali dar labiau slopinti jau ir taip trapų augimą. Dėl to bankas paprastai siunčia signalą, kad vertins duomenis ir energetikos šoko pobūdį, o sprendimai gali būti lėtesni, nei tikėjosi rinkos.

    Stagfliacija – rizikos scenarijus

    Ekonomistai vis dažniau primena stagfliacijos riziką, kai aukštesnė infliacija sutampa su silpnu augimu. Europai tai ypač jautru, nes energija yra reikšminga sąnaudų dalis, o dalis pramonės tebėra prisitaikymo prie brangesnių išteklių fazėje.

    Jei energijos kainų šuolis užsitęstų, namų ūkių perkamoji galia mažėtų, o verslui augtų sąnaudos, todėl investicijos ir vartojimas silpnėtų. Toks fonas didintų spaudimą ECB išlaikyti palūkanas aukštesnes ilgiau, net jei ekonomikos aktyvumas aiškiai lėtėja.

    Artimiausiais mėnesiais svarbiausiais indikatoriais taps energetikos kainų dinamika, infliacijos lūkesčiai ir darbo rinkos signalai. Nuo to priklausys, ar ECB galės grįžti prie nuosaikesnio palūkanų mažinimo kelio, ar Europos ekonomikai teks ilgiau gyventi su brangesniu skolinimusi.

  • Ekonomistas įspėja: ECB palūkanų kėlimas gali tapti didele klaida ir stumti Europą į recesiją

    Ekonomistas įspėja: ECB palūkanų kėlimas gali tapti didele klaida ir stumti Europą į recesiją

    Europos Centrinis Bankas (ECB) rizikuoja padaryti didelę klaidą, jei artimiausiu metu vėl griežtins pinigų politiką, nors euro zonoje vis aiškiau matyti ekonomikos vėsimo ženklai. Tokį vertinimą išsakė „Berenberg“ vyriausiasis ekonomistas Holgeris Schmiedingas, perspėdamas, kad per agresyvus palūkanų didinimas gali pastūmėti regioną į recesiją.

    Pasak ekonomisto, didžiausios euro zonos ekonomikos, Vokietija, Prancūzija ir Italija, pastaraisiais metais buvo smarkiai paveiktos energijos kainų šoko. Dėl to susiformavo situacija, kai kainų spaudimas išlieka, tačiau augimo potencialas silpsta, o tai didina stagfliacijos riziką.

    „Svarbu atskirti tai, ką centriniai bankai, deja, tikėtina, darys, ir tai, kas būtų teisinga“, – sakė Holgeris Schmiedingas.

    ECB paskutiniame posėdyje paliko indėlių palūkanų normą 2 proc. ir pripažino, kad infliacijos kilimo rizikos bei ekonomikos augimo lėtėjimo rizikos sustiprėjo. Tuo pat metu balandį metinė infliacija euro zonoje siekė 3 proc., tai yra aukščiausias lygis nuo 2023 metų rugsėjo ir vis dar gerokai viršija ECB siekiamą 2 proc. tikslą.

    Rinkose plačiai tikimasi, kad birželio 11 dieną ECB gali grįžti prie palūkanų didinimo, o bazinis scenarijus daugeliui investuotojų yra 0,25 procentinio punkto žingsnis. Vis dėlto kritikai atkreipia dėmesį, kad dalis infliacijos euro zonoje yra labiau susijusi su pasiūlos veiksniais, įskaitant energiją ir geopolitines rizikas, o palūkanų didinimas šių priežasčių tiesiogiai neišsprendžia.

    Ekonomisto teigimu, nauji verslo apklausų signalai rodo silpstančią paklausą ir atsargų elgsenos pokyčius, o tai reiškia, kad kainų spaudimas gali mažėti ir be papildomo palūkanų smūgio. Jo vertinimu, jeigu namų ūkiai daugiau lėšų skiria būtinoms išlaidoms, pavyzdžiui, energijai, kitų prekių ir paslaugų paklausa natūraliai krenta, o tai ilgainiui mažina infliacijos tempą.

    „Jei ECB birželį kels palūkanas, tai tik padidins ekonominę kančią. Jei po to sektų dar keli kėlimai, tikėtina, kad atsidurtume lengvoje recesijoje, o ne tik stagfliacijoje“, – sakė Holgeris Schmiedingas.

    Investuotojai taip pat stebi, ar ECB nesirinks vadinamųjų draudimo palūkanų didinimų, kai sprendimai labiau remiasi prognozėmis nei tuo, kas jau įvyko. Toks kelias gali atrodyti patrauklus kovojant su užsitęsusiu kainų spaudimu, tačiau rizika ta, kad griežtinimas būtų atliktas tuo metu, kai paklausa jau slopsta, o tai vėliau verstų centrinius bankus greičiau pereiti prie palūkanų mažinimo.

    Artimiausiais mėnesiais toną rinkoms lems nauji infliacijos, darbo rinkos ir ekonominio aktyvumo duomenys, taip pat energijos kainų dinamika ir geopolitinis fonas. ECB balansuoja tarp tikslo suvaldyti infliaciją ir pareigos neperlenkti lazdos, kai ekonomikos augimas euro zonoje tampa vis trapesnis.

  • ES smogia nauja prognozė: Hormūzo krizė brangina energiją, o augimas 2026-aisiais traukiasi

    ES smogia nauja prognozė: Hormūzo krizė brangina energiją, o augimas 2026-aisiais traukiasi

    Prognozės pakoreguotos žemyn

    Europos Komisija pakoregavo 2026 metų ekonomikos augimo prognozę Europos Sąjungai, argumentuodama, kad įtampa Artimuosiuose Rytuose ir su Hormūzo sąsiauriu susijusi krizė smarkiai pakėlė energijos kainas. Dėl to, pasak Komisijos, pasikeitė ir infliacijos bei vartojimo perspektyvos.

    Naujausiu vertinimu, ES ekonomika 2026 metais turėtų augti 1,1 proc., kai anksčiau buvo prognozuota 1,4 proc. Euro zonos augimo prognozė sumažinta iki 0,9 proc.

    Kodėl Hormūzo sąsiauris toks svarbus?

    Komisija pabrėžia, kad Hormūzo sąsiauris yra vienas svarbiausių pasaulio naftos ir dujų gabenimo koridorių, todėl bet koks ilgiau trunkantis sutrikimas greitai persiduoda į pasaulines kainas. Europai tai ypač skausminga dėl vis dar didelės priklausomybės nuo importuojamo iškastinio kuro.

    Ataskaitoje situacija lyginama su 2022 metų energijos šoku po Rusijos plataus masto invazijos į Ukrainą. Pasak Komisijos, tai jau antras tokio pobūdžio sukrėtimas per mažiau nei penkerius metus, atskleidžiantis struktūrinį Europos pažeidžiamumą.

    „Iki 2026 metų vasario pabaigos buvo tikimasi nuosaikaus augimo ir tolesnio infliacijos mažėjimo, tačiau konfliktas reikšmingai pakeitė perspektyvą“, – teigiama Europos Komisijos vertinime.

    Infliacija kyla, o vartotojų nuotaikos prastėja

    Infliacijos prognozė taip pat pabloginta: ES infliacija šiemet, Komisijos vertinimu, gali siekti 3,1 proc., t. y. maždaug vienu procentiniu punktu daugiau nei manyta anksčiau. Pagrindinis veiksnys – išaugusios energijos kainos, kurios brangina šildymą, degalus ir įmonių veiklos sąnaudas.

    Komisija pažymi, kad vartotojų pasitikėjimas jau smuko iki žemiausio lygio per maždaug 40 mėnesių, nes namų ūkiai ruošiasi didesnėms sąskaitoms. Verslui didesnės sąnaudos reiškia silpnesnę paklausą ir atsargesnius plėtros planus.

    Rizikos: nuo trąšų iki biudžetų

    Komisija įspėja, kad užsitęsę trikdžiai Hormūzo sąsiauryje ar platesnėse regiono tiekimo grandinėse galėtų dar labiau išpūsti energijos kainas ir uždelsti infliacijos slūgimą. Tai taip pat didintų riziką, kad Europos atsigavimas sulėtės ar net sustos.

    Kartu akcentuojama, jog brangstant energijai didėja ir kitų prekių savikaina, ypač tose srityse, kurios jautrios dujų ir naftos kainoms. Tarp dažniausiai minimų grandininių efektų – rafinuotų naftos produktų trūkumai, trąšų brangimas bei didesnės maisto ir pramonės produkcijos gamybos sąnaudos.

    Didėjant kainų spaudimui, dalis valstybių svarsto papildomas pagalbos priemones gyventojams ir verslui, o tai didina biudžetų deficitų riziką. Komisija taip pat pažymi, kad fiskalinį spaudimą didina ir augančios gynybos išlaidos, kurias skatina geopolitinis nestabilumas.

    Italijos ministrė pirmininkė Giorgia Meloni yra raginusi Europos Komisiją lanksčiau taikyti fiskalines taisykles, kad šalys galėtų padidinti paramą dėl išaugusių energijos sąskaitų. Romos argumentas – energetinis saugumas turėtų būti vertinamas panašiu skubumo lygiu kaip ir gynybos poreikiai.

    Kodėl Europa atsparesnė nei anksčiau?

    Nors prognozės prastėja, Komisija pabrėžia, kad ES dabar geriau pasirengusi nei 2022 metais: mažesnis dujų vartojimas, spartesnės investicijos į atsinaujinančią energetiką ir tiekimo šaltinių diversifikavimas sumažino kai kuriuos pažeidžiamumus. Vis dėlto pabrėžiama, kad rizikų balansas išlieka nepalankus, o energetikos rinkų šokai gali greitai persiduoti į kainas ir ekonomikos aktyvumą.

    Ekonomistai paprastai atkreipia dėmesį, kad tokiose situacijose didžiausią reikšmę turi du dalykai: energijos kainų trajektorija ir tai, ar valdžios priemonės bus tikslingos bei laikinos. Per plati parama gali išpūsti deficitą, o per menka – gilinti ekonomikos sulėtėjimą ir socialinę įtampą.

  • Euro zonai – rimtas signalas: karas Irane smogė verslui, ECB gali tekti griežtinti

    Euro zonai – rimtas signalas: karas Irane smogė verslui, ECB gali tekti griežtinti

    Euro zonos verslas traukiasi

    Gegužę euro zonos verslo aktyvumas pastebimai smuko ir pasiekė žemiausią lygį per daugiau nei dvejus su puse metų. Tai rodo išankstiniai S&P Global pirkimų vadybininkų indekso (PMI) duomenys, dažnai laikomi vienu ankstyviausių ekonomikos pulso matuoklių.

    Bendrasis euro zonos PMI krito iki 47,5 punkto, nuo 48,8 balandį. Riba, skirianti augimą nuo nuosmukio, yra 50 punktų, todėl antrą mėnesį iš eilės fiksuojama susitraukimo zona.

    Tyrimo autoriai smukimą sieja su karo Irane poveikiu ir išaugusiu neapibrėžtumu, kuris persiduoda energijos kainoms, tiekimo grandinėms ir vartotojų lūkesčiams. Paslaugų sektorius, sudarantis didžiausią euro zonos ekonomikos dalį, patyrė didžiausią smūgį.

    Paslaugos smunka, gamyba dar laikosi

    Paslaugų sektoriaus PMI gegužę nusileido iki 46,4 punkto nuo 47,6 balandį ir pasiekė prasčiausią rodiklį nuo 2021 metų vasario. Tai reiškia, kad įmonės fiksuoja mažėjančias apimtis, o naujų užsakymų srautas silpnėja.

    Tuo metu gamybos sektorius atrodė atsparesnis: jo PMI siekė 51,4 punkto, tačiau tyrimas signalizuoja, kad tempas blėsta. Nauji užsakymai gamyklose ėmė mažėti pirmą kartą per kelis mėnesius, o tai paprastai laikoma ankstyvu persilaužimo ženklu.

    Ekonomistai pabrėžia, kad energetikos šokai paprastai pirmiausia paveikia namų ūkių perkamąją galią, o vėliau persikelia į įmonių paklausą, investicijas ir užimtumą. Dėl to paslaugų sektorius, jautrus vartotojų elgsenai, dažnai sureaguoja greičiau nei pramonė.

    Prancūzijoje – ryškiausias kritimas

    Didžiausias nerimas kyla dėl Prancūzijos, kur bendrasis PMI gegužę smuko iki 43,5 punkto nuo 47,6 balandį. Tai didžiausias nuosmukis nuo 2020 metų pabaigos, kai daugelį veiklų slopino pandemijos ribojimai.

    Paslaugų aktyvumo rodiklis Prancūzijoje krito iki 42,9 punkto nuo 46,5, o tai rodo itin spartų užsakymų ir apyvartų mažėjimą. Pramonės segmentas taip pat apsivertė į neigiamą pusę, panaikindamas trumpą atokvėpį, fiksuotą mėnesiu anksčiau.

    „Gegužės išankstiniai PMI duomenys Prancūzijai pateikia niūrų vaizdą: naftos kainų šoko infliacinis poveikis vėl stiprėja tiek gamyboje, tiek paslaugose“, – sakė S&P Global Market Intelligence ekonomistas Joe Hayesas.

    Apklaustos įmonės nurodė, kad karo kaštai ir energijos brangimas blogina paklausą, o didesni kainų lūkesčiai didina riziką, jog vartojimas ir užsakymų apimtys trauksis dar labiau. Tyrimas taip pat fiksuoja prastėjančius verslo lūkesčius metams į priekį.

    Vokietija balansuoja ties riba

    Vokietijoje bendrasis PMI paaugo simboliškai iki 48,6 punkto nuo 48,4, tačiau išliko susitraukimo zonoje. Pramonės PMI smuko iki 49,9 punkto, o tai signalizuoja, kad gamybos atsigavimas pradeda strigti.

    Tyrime išskiriamas ir darbo rinkos aspektas: kai kurios įmonės pradėjo ryžtingiau mažinti darbuotojų skaičių, ypač gamybos sektoriuje. Kartu fiksuojamas spartėjantis sąnaudų augimas, kurį kursto energetikos ir tiekimo sutrikimų poveikis.

    „Sąnaudų infliacija toliau greitėja dėl energijos kainų ir tiekimo trūkumų, o tai yra vienas iš užsitęsusio sukrėtimo kanalų“, – sakė S&P Global Market Intelligence atstovas Philas Smithas.

    ECB dilema: kainos kyla, augimas silpsta

    Gegužės PMI duomenys rodo ne tik augimo, bet ir infliacijos problemą. Tyrimas fiksuoja, kad įvesties sąnaudų infliacija euro zonoje didėjo septintą mėnesį iš eilės ir pasiekė aukščiausią lygį per maždaug trejus su puse metų.

    Įmonių taikomos kainos taip pat kilo sparčiausiai per 38 mėnesius, o tai sustiprina riziką, kad kainų spaudimas gali įsitvirtinti. Tokia kombinacija, kai ekonomika silpsta, o kainos vis dar kyla, centriniam bankui reiškia itin sudėtingą pasirinkimą.

    Rinkos lūkesčiai, pagal straipsnyje minimą vertinimą, rodo didelę tikimybę, kad per artimiausią posėdį ECB gali didinti palūkanų normas 0,25 proc. punkto. Tačiau griežtesnės finansavimo sąlygos paprastai dar labiau apsunkina investicijas ir vartojimą, todėl recesijos rizika gali didėti.

    Ekonomistai atkreipia dėmesį, kad viena jautriausių grandžių yra energijos kainų šuoliai ir jų poveikis logistikai, gamybai bei gyventojų biudžetams. Jei tiekimo sutrikimai išliks, euro zonai gali tekti taikytis prie lėtesnio augimo ir didesnio kainų spaudimo derinio.

  • Euro zonai lėtėjant, išsiskyrė 3 šalys: jų ekonomikos 2026 metais auga keliskart greičiau

    Euro zonai lėtėjant, išsiskyrė 3 šalys: jų ekonomikos 2026 metais auga keliskart greičiau

    Euro zonos augimas lėtėja

    Euro zonos ekonomikos augimas 2026 metų pradžioje smarkiai sulėtėjo. Eurostato antruoju įverčiu, 2026 metų pirmąjį ketvirtį bendrasis vidaus produktas, palyginti su ankstesniu ketvirčiu, paaugo 0,1 proc., o per metus – 0,8 proc.

    Ketvirtąjį 2025 metų ketvirtį metinis euro zonos augimas siekė 1,3 proc., tad tempas akivaizdžiai prislopo. Visa Europos Sąjunga augo kiek sparčiau: 0,2 proc. per ketvirtį ir 1,0 proc. per metus.

    Ši dinamika išryškina atotrūkį nuo JAV, kur metinis BVP augimas tuo pačiu laikotarpiu siekė 2,7 proc. Vis dėlto lėtesnį bendrą euro zonos vaizdą užgožia kelių valstybių šuolis, gerokai lenkiantis vidurkį.

    Trys lyderės: Kipras, Bulgarija ir Ispanija

    Tarp valstybių, kurių 2026 metų pirmojo ketvirčio duomenys jau paskelbti, ryškiausiai išsiskyrė Kipras, Bulgarija ir Ispanija. Jų ekonomikos augo daugiau nei tris kartus greičiau nei euro zonos vidurkis.

    Visų trijų šalių rezultatus lemia skirtingi veiksniai: nuo turizmo ir investicijų iki vidaus vartojimo bei ES finansavimo. Tačiau kartu kiekviena jų susiduria ir su savomis rizikomis, kurios gali pakeisti trajektoriją antrąją metų pusę.

    Kipras: spartus augimas, bet didėja infliacijos spaudimas

    Kipro ekonomika 2026 metų pirmąjį ketvirtį per metus paaugo 3,0 proc. Tai aukščiausias rezultatas tarp šalių, kurių duomenys tuo metu buvo prieinami, ir beveik keturis kartus viršijo euro zonos vidurkį.

    Vis dėlto tempas sumažėjo, palyginti su 4,3 proc. metiniu augimu 2025 metų pabaigoje. Europos Komisija Kipro augimą siejo su stipriu privačiu vartojimu, investicijomis, kurias palaiko ES Ekonomikos gaivinimo ir atsparumo didinimo priemonės lėšos, bei itin sėkmingu turizmo sezonu.

    Išorinė aplinka, ypač energetikos kainų svyravimai ir geopolitinė įtampa Artimuosiuose Rytuose, darė tiesioginę įtaką infliacijai. Kipro metinė infliacija nuo 0,9 proc. vasarį paspartėjo iki 1,5 proc. kovą ir 3,0 proc. balandį, o energijos kainos balandį buvo 8,7 proc. didesnės nei prieš metus.

    Turizmas, kuris sudaro apie 14 proc. Kipro BVP, išlieka jautriausia sritis. Tuo pat metu viešieji finansai suteikia amortizatorių: 2026 metų pirmąjį ketvirtį bendrosios valdžios sektorius fiksavo 573,3 mln. eurų perteklių, tai atitiko 1,5 proc. BVP.

    Bulgarija: augimas išlieka, bet ryškėja fiskalinės įtampos

    Bulgarijos ekonomika 2026 metų pirmąjį ketvirtį per metus paaugo 2,9 proc. ir išlaikė tą patį tempą kaip 2025 metų pabaigoje. Rezultatas išsiskiria tuo, kad nuo 2026 metų sausio 1 dienos Bulgarija įsivedė eurą ir tapo 21-ąja euro zonos nare.

    Europos Centrinio Banko vertinimu, šalies integracija su bendra rinka yra gili: didelė eksporto dalis keliauja į ES ir euro zonos valstybes, o pramonės sektorius įsiliejęs į Europos tiekimo grandines. Europos Komisija 2026 metams Bulgarijai prognozavo 2,7 proc. augimą, kurį turėtų palaikyti ES lėšos, gynybos investicijos ir vartojimas.

    Tačiau augimą lydėjo įspėjimai dėl perkaitimo požymių. TVF yra akcentavęs, kad atlyginimų didėjimas gali lenkti našumą, o spartus kreditavimas ir būsto kainų kilimas didina disbalansų riziką.

    Fiskalinė padėtis taip pat kelia klausimų: 2025 metais deficitas išaugo iki 3,5 proc. BVP ir viršijo 3,0 proc. ribą, nuo kurios Europos Komisija vertina perteklinio deficito procedūros riziką. Be to, 2026 metų balandį metinė infliacija pašoko iki 6,2 proc., energijos kainoms padidėjus 16,1 proc., o paslaugų infliacijai pasiekus 8,3 proc.

    Ispanija: stipriausia iš didžiųjų

    Tarp keturių didžiausių euro zonos ekonomikų sparčiausiai augo Ispanija. Nacionalinio statistikos instituto duomenimis, 2026 metų pirmąjį ketvirtį BVP padidėjo 0,6 proc. per ketvirtį ir 2,7 proc. per metus, šiek tiek paspartėjęs nuo 2,6 proc. 2025 metų pabaigoje.

    Palyginimui, tuo pačiu laikotarpiu Vokietijos metinis augimas siekė 0,3 proc., Prancūzijos – 1,1 proc., Italijos – 0,7 proc. Ispanijos tempas iš esmės prilygo JAV metiniam rodikliui.

    Ispanijos atsparumą daugiausia palaikė vidaus paklausa. Namų ūkių vartojimas per metus augo 3,2 proc., o bendrasis kapitalo formavimas – 5,8 proc., taip sustiprindamas investicijų vaidmenį ekonomikoje.

    Kita vertus, išorės paklausa augimą mažino, nes importas augo sparčiau nei eksportas. Analitikai taip pat pabrėžia struktūrines problemas: produktyvumo augimo vangumą, būsto pasiūlos nepakankamumą ir didelę valdžios skolos naštą, artėjančią prie 100 proc. BVP.

    Ką tai sako apie 2026 metų Europą

    Nors euro zonos bendras augimo tempas išlieka kuklus, 2026 metais Europos ekonomikos žemėlapis aiškiai persibraižo. Spartesnis augimas dažniau fiksuojamas pietinėse ir rytinėse ES valstybėse, o tradicinės pramonės šerdies ekonomikos auga gerokai lėčiau.

    Tolesnė kryptis priklausys nuo energetikos kainų, geopolitinės rizikos ir to, kaip efektyviai šalys panaudos ES investicines programas. Ne mažiau svarbu ir tai, ar spartesnį augimą lydės tvarūs viešieji finansai bei našumo didėjimas, o ne vien laikini vartojimo ar turizmo ciklai.

  • EBC palūkanų nekeičia iki birželio: infliacijos rizikos auga, o euro zona stringa ties 0,1 proc.

    EBC palūkanų nekeičia iki birželio: infliacijos rizikos auga, o euro zona stringa ties 0,1 proc.

    EBC sprendimas ir signalai

    Europos Centrinis Bankas paliko pagrindines palūkanų normas nepakeistas ir leido suprasti, kad iki birželio posėdžio nori daugiau duomenų. EBC prezidentė Christine Lagarde po sprendimo pabrėžė, jog vienu metu sustiprėjo tiek infliacijos didėjimo, tiek ekonomikos augimo lėtėjimo rizikos.

    Tokioje aplinkoje centriniam bankui sudėtinga pasirinkti kryptį: griežtesnė politika gali dar labiau pristabdyti aktyvumą, o per didelis delsimas gali leisti infliacijai įsitvirtinti. Todėl birželis įvardijamas kaip mėnuo, kai sprendimams turėtų būti daugiau aiškumo, įskaitant atnaujintas prognozes ir scenarijus.

    „Sustiprėjo infliacijos augimo ir ekonomikos augimo lėtėjimo rizikos“, – sakė EBC prezidentė Christine Lagarde.

    Ekonomika auga vangiai

    Naujausi euro zonos BVP duomenys parodė itin menką augimą: pirmąjį ketvirtį ekonomika padidėjo tik 0,1 proc. Tokie skaičiai silpnina lūkesčius, kad metų eigoje regionas greitai pereis į tvaresnį atsigavimą, ypač kai finansavimo sąlygos jau kurį laiką yra sugriežtėjusios.

    EBC vertinimu, reikšmingą vaidmenį čia atlieka ir patys komerciniai bankai, kurie kreditavimą daro atsargesnį. Tai reiškia, kad net ir be papildomo palūkanų didinimo pinigų politika realioje ekonomikoje gali veikti griežčiau, nes paskolos tampa sunkiau prieinamos arba brangesnės.

    Infliacija vėl pakilo, bet bazinė silpsta

    Tuo pat metu infliacijos paveikslas mišrus. Balandį bendrasis suderintas vartotojų kainų indeksas euro zonoje pakilo iki 3 proc., kai kovą siekė 2,6 proc., o vasarį buvo nukritęs iki 1,9 proc.

    Pagrindiniu balandžio šuolio veiksniu tapo energija: jos kainos, lyginant su tuo pačiu laikotarpiu prieš metus, augo 10,9 proc., kai kovą didėjo 5,1 proc. Tai signalas, kad energijos komponentas gali vėl tapti svarbiu infliacijos varikliu, ypač jei išliks geopolitinis neapibrėžtumas.

    Gerąja naujiena EBC laiko bazinės infliacijos mažėjimą iki 2,2 proc. nuo 2,3 proc. kovą. Tai leidžia manyti, kad energijos kainų svyravimai dar neperaugo į platesnį ir ilgiau trunkantį kainų kilimą, kuris paprastai būtų matomas paslaugose ar kituose baziniuose komponentuose.

    „Nematome antrosios bangos efektų: matome tiesioginius efektus ir kai kuriuos netiesioginius, bet ne antrąją bangą“, – sakė Christine Lagarde.

    Rinkos prieš posėdį buvo linkusios laukti dar dviejų palūkanų didinimų per metus, o pirmojo jau birželį. EBC retorika šio scenarijaus tiesiogiai nepaneigė, tačiau akcentavo, kad sprendimai bus griežtai priklausomi nuo ateinančių savaičių duomenų apie infliaciją, jos lūkesčius, tiekimo grandines ir darbo užmokesčio susitarimus.

    Vienas iš neapibrėžtumo šaltinių išlieka geopolitinė situacija ir jos poveikis žaliavoms, ypač naftai. EBC anksčiau buvo parengęs kelis karo raidos scenarijus, kuriuose augimo ir infliacijos trajektorijos ženkliai skirtųsi priklausomai nuo konflikto trukmės ir energijos kainų krypties.

  • Prancūzijos ekonomika sustojo: Irano karo energijos šokas kelia kainas ir smukdo eksportą

    Prancūzijos ekonomika sustojo: Irano karo energijos šokas kelia kainas ir smukdo eksportą

    Prancūzijos ekonomikos augimas 2026 metų pirmąjį ketvirtį sustojo – bendrasis vidaus produktas, remiantis INSEE pirmuoju įverčiu, sausį–kovą neaugo. Tai ryškus sulėtėjimas po 2025 metų pabaigoje fiksuoto 0,2 proc. augimo ir signalas, kad energijos kainų šokas ima tiesiogiai veikti vartojimą bei verslo planus.

    INSEE duomenys rodo, kad namų ūkių vartojimas per ketvirtį smuko 0,1 proc., o investicijos – 0,4 proc. Prie nuosmukio labiausiai prisidėjo statybų ir apdirbamosios gamybos segmentai, kuriuos jautriai veikia tiek finansavimo, tiek energijos sąnaudų pokyčiai.

    Didžiausias smūgis atėjo per užsienio prekybą: eksportas krito 3,8 proc., o grynoji prekyba ekonomikos augimą „nukando“ 0,7 procentinio punkto. Ekonomiką nuo techninio susitraukimo šįkart apsaugojo atsargų didėjimas, pridėjęs 0,8 punkto, tačiau tai dažnai būna laikinas veiksnys.

    Energetikos kainos ir infliacija

    Infliacija balandį paspartėjo iki 2,2 proc. ir pasiekė aukščiausią lygį nuo 2024 metų vidurio. Augančios energijos kainos paprastai pirmiausia atsispindi būsto išlaikymo, transporto ir prekių logistikos kaštuose, o vėliau persiduoda platesniam vartojimo krepšeliui.

    Šie rodikliai fiksuoja tik pirmąsias energijos brangimo bangas po konflikto, kuris įsiplieskė vasario 28 dieną. Po JAV ir Izraelio smūgių Irano karinei infrastruktūrai padidėjusi įtampa Persijos įlankoje sutrikdė energijos tiekimo grandines, o tai Europoje greitai paveikė tiek sąskaitas gyventojams, tiek sąnaudas pramonei.

    Rinkos ypač jautriai reaguoja į bet kokią riziką Hormūzo sąsiauryje – viename svarbiausių pasaulio naftos transporto „butelio kakliukų“, per kurį, vertinant tarptautinių energetikos institucijų duomenis, keliauja apie penktadalis jūra gabenamos žalios naftos. Net ir trumpalaikiai trikdžiai tokiose vietose paprastai sukelia kainų šuolius bei didina neapibrėžtumą.

    Kodėl tai svarbu visai euro zonai

    Prancūzija – antra pagal dydį euro zonos ekonomika, todėl jos duomenys dažnai laikomi viso regiono „termometru“. Kartu su prastėjančiais lūkesčiais Vokietijoje ir Italijoje tai stiprina riziką, kad euro zonoje įsitvirtins lėtesnio augimo ir aukštesnių kainų derinys, ypač jei geopolitinė įtampa užsitęstų.

    Analitinių centrų vertinimu, užsitęsus energetikos šokui euro zonos ekonomika antrąjį ketvirtį gali pasukti į neigiamą teritoriją, o vėliau metų eigoje augimas gali praktiškai sustoti. Tokiu atveju išryškėtų klasikinė dilema: kova su infliacija per griežtesnę pinigų politiką gali dar labiau slopinti paklausą, tačiau per ankstyvas palūkanų mažinimas rizikuotų įtvirtinti kainų spaudimą.

    Tolimesnė dinamika Prancūzijoje priklausys nuo to, ar energijos kainos stabilizuosis, kaip greitai atsigaus eksportas ir ar vartotojų pasitikėjimas išliks pakankamas palaikyti vidaus paklausą. Kol kas pirmojo ketvirčio skaičiai rodo, kad ekonomika į naują sukrėtimą reagavo greitai ir skausmingai.

  • Euro zonos infliacija pašoko iki 3 proc.: naftos šokas smaugia augimą, ECB dilema aštrėja

    Euro zonos infliacija pašoko iki 3 proc.: naftos šokas smaugia augimą, ECB dilema aštrėja

    Euro zonoje balandį metinė infliacija paspartėjo iki 3,0 proc., kai kovą siekė 2,6 proc. Tokią išankstinę informaciją paskelbė Europos Sąjungos statistikos tarnyba Eurostat, o pagrindiniu kainų šuolio varikliu tapo energija.

    Eurostat duomenimis, energijos kainos per metus balandį didėjo 10,9 proc., kai kovą metinis augimas buvo 5,1 proc. Paslaugų kainų augimas lėtėjo iki 3,0 proc., maisto, alkoholio ir tabako – spartėjo iki 2,5 proc., o neenerginių pramonės prekių – iki 0,8 proc.

    Nafta brangsta, augimas stringa

    Infliacijos pagreitėjimas sutapo su lėtėjančiu ekonomikos tempu. Euro zonos bendrasis vidaus produktas 2026 metų pirmąjį ketvirtį, palyginti su ankstesniu ketvirčiu, paaugo tik 0,1 proc., o tai rodo itin trapų atsigavimą.

    Metinis ekonomikos augimas euro zonoje tuo pačiu laikotarpiu siekė 0,8 proc., o visoje Europos Sąjungoje – 1,0 proc. Tai yra mažiau nei ankstesnį ketvirtį, kai augimas buvo spartesnis, todėl rinkos vis dažniau kalba apie prastėjančią ūkio inerciją.

    Didžiausią spaudimą kainoms kelia geopolitinė įtampa ir su ja susijęs energijos tiekimo neapibrėžtumas. Euro zonos infliacijai tai ypač jautru, nes energijos kainos greitai persiduoda tiek transporto, tiek gamybos, tiek maisto grandinėms.

    Stagfliacijos rizika ir ECB sprendimai

    Lėtas augimas kartu su aukšta infliacija didina stagfliacijos riziką, kai kainos kyla, bet ekonomika neįsibėgėja. Tokia kombinacija tampa sudėtingu išbandymu Europos Centriniam Bankui, kurio tikslas – 2 proc. infliacija vidutiniu laikotarpiu.

    Įprastas atsakas į spartėjančią infliaciją būtų palūkanų normų didinimas, tačiau tai dar labiau brangintų skolinimąsi ir galėtų slopinti jau ir taip vangų kreditavimą. Jei infliacijos šuolis vertinamas kaip laikinas, centriniai bankai dažnai renkasi palaukti, nes pinigų politikos poveikis ekonomikai pasireiškia su vėlavimu.

    Europos Centrinio Banko bazinė palūkanų norma, kaip skelbta anksčiau, nuo 2025 metų birželio laikoma 2 proc. Tuo pat metu panašios atsargesnės pozicijos laikėsi ir kiti didieji centriniai bankai, rinkoms siunčiant signalą, kad prioritetas dabar yra infliacijos trajektorijos tvarumas, o ne skubūs sprendimai.

    Vartotojams tai reiškia, kad artimiausiais mėnesiais kainų spaudimas gali išlikti, ypač jei energijos rinkose tęsis dideli svyravimai. Verslui svarbiausias klausimas – ar išaugusios sąnaudos bus laikinos, ar taps nauju kainų lygiu, kuris privers peržiūrėti investicijų ir plėtros planus.