Tag: Euro zona

  • Europos Komisija: ES ekonomika augs sparčiau, bet infliacija virš 3 proc. užsitęs

    Europos Komisija: ES ekonomika augs sparčiau, bet infliacija virš 3 proc. užsitęs

    Europos Komisija prognozuoja, kad Europos Sąjungos ekonomika šiemet augs 1,4 proc. – sparčiau, nei tikėtasi pavasarį. Tačiau dėl išaugusių energijos kainų infliacija, tikėtina, išliks didesnė ilgiau.

    Kaip rašo „Euronews“, tokias išvadas Komisija pateikė antradienį paskelbtoje rudens prognozėje. Joje pažymima, kad Europai pavyko geriau, nei manyta, atlaikyti su Irano karu siejamą energijos šoką.

    Vis dėlto kainų augimo spaudimas, Komisijos vertinimu, nenuslūgs greitai. Skaičiuojama, kad ES infliacija šiemet vidutiniškai sieks 3,3 proc., o 2027 metais – 3,2 proc., nors gegužę kitų metų rodiklis buvo prognozuotas gerokai mažesnis.

    Augimą, anot prognozės, labiausiai tempė eksportas: Europos įmonės pasaulyje pardavinėjo įrangą, reikalingą elektros sistemoms, aušinimui ir lustų gamybai – ypač DI duomenų centrams bei elektros tinklams.

    Infliacija: aukštesnė ir ilgesnė

    Euro zonos ekonomikos augimas, Komisijos vertinimu, šiemet ir kitąmet sieks po 1,2 proc. – tai daugiau nei pavasarį prognozuoti 0,9 proc. 2026 metų tempai.

    Komisijos narys ekonomikai Valdis Dombrovskis Briuselyje pabrėžė, kad ekonomika laikosi geriau, nei tikėtasi, tačiau toks atsparumas nėra savaime suprantamas.

    Tuo metu Euro zonos infliacija spalį, remiantis preliminariu „Eurostat“ įverčiu, pakilo iki 4 proc. – tai aukščiausias lygis per trejus metus. Galutinis rodiklis turėtų būti paskelbtas trečiadienį.

    Komisija prognozuoja, kad ES infliacija metų sandūroje gali viršyti 4 proc., o iki maždaug 2,3 proc. ji grįžtų tik 2028 metais.

    Degalų kainos kitąmet, tikimasi, turėtų pamažu mažėti, tačiau buitinių dujų ir elektros sąskaitos artimiausiais mėnesiais gali augti. Komisija aiškina, kad didesnės didmeninės kainos vartotojus pasiekia su laiko vėlavimu.

    Prognozėje išskiriama ir maisto kainų dinamika: po šių metų vasaros karščių ir sausros, paveikusios derlių, bei išaugusių trąšų kainų, maisto infliacija 2027 metais gali artėti prie 3 proc.

    Komisija taip pat atkreipia dėmesį, kad jos infliacijos prognozė gali būti jau per aukšta: nuo spalio 29 dienos – prognozės skaičiavimo ribos – naftos ir dujų kainos, ataskaitoje nurodoma, yra kritusios maždaug 20 proc. Jei tokia kryptis išsilaikytų, kitų metų infliacija galėtų būti apie ketvirtį procentinio punkto mažesnė.

    Biudžetams – spaudimas, darbo rinkai – atsparumas

    Komisija numato, kad bendras ES biudžeto deficitas šiemet didės iki 3,6 proc. bendrojo vidaus produkto, palyginti su 3,1 proc. pernai. Tam įtakos turėtų didesnės gynybos išlaidos, augančios palūkanų sąnaudos ir parama gyventojams bei verslui dėl energijos kainų.

    Viešoji skola, prognozuojama, didės nuo 82,6 proc. BVP pernai iki 85,6 proc. 2028 metais, o palūkanų mokėjimai iki to laiko gali siekti 2,4 proc. ekonomikos produkcijos – daugiausia per daugiau nei dešimtmetį.

    Tarp keturių didžiausių euro zonos ekonomikų sparčiausiai šiemet, Komisijos vertinimu, augs Ispanija (2,6 proc.), po jos – Vokietija (1,3 proc.) ir Italija (1,0 proc.). Prancūzijos augimas prognozuojamas lėčiausias – 0,4 proc., o šalies deficitas turėtų siekti 5,5 proc. BVP.

    Darbo rinka, nepaisant iššūkių, išlieka gana tvirta: ES šiemet galėtų atsirasti apie 800 000 darbo vietų, o nedarbo lygis svyruotų kiek virš 6 proc. Vis dėlto prognozėje pažymima, kad jaunimo nedarbas pamažu didėja.

    Atlyginimų augimas, įvertinus infliaciją, Komisijos skaičiavimu, bus kuklus – apie 0,6 proc. šiemet ir kitąmet, kai 2025 metais siekė 1,7 proc. Be to, prognozuojama, kad aštuoniose šalyse, įskaitant Ispaniją ir Italiją, realus darbo užmokestis šiemet mažės.

    Papildomą spaudimą ekonomikai kuria brangesnis skolinimasis: Europos Centrinis Bankas šiemet jau du kartus didino palūkanų normas, o rinkose laukiama daugiau tokių sprendimų. Tai gali slopinti būsto statybas ir paskolų paklausą.
  • ECB įspėja: susvyravus pasitikėjimui DI, akcijų ralis gali baigtis staigiu „pervertinimu“

    ECB įspėja: susvyravus pasitikėjimui DI, akcijų ralis gali baigtis staigiu „pervertinimu“

    Europos Centrinis Bankas (ECB) perspėja, kad investuotojai gali patirti didelių nuostolių, jei susilpnėtų pasitikėjimas dirbtinio intelekto (DI) sektoriaus augimu.

    Kaip skelbia „Euronews“, pirmadienį Frankfurte ECB viceprezidentas Borisas Vujčićas teigė, jog spartus DI plėtros tempas euro zonoje kuria naujų finansinio stabilumo iššūkių.

    Pasak jo, rinka gali staigiai „pervertinti“ DI istoriją – tai reikštų greitą kainų korekciją ir reikšmingus įmonių vertės kritimus.

    ECB dėmesį atkreipia ir tai, kad aktyvumas per pirminius viešuosius akcijų siūlymus JAV, lyginant su šalies ekonomikos dydžiu, artėja prie vėlyvųjų 1990-ųjų „dot-com“ burbulo piko.

    Euro zonos fondai – labiau pažeidžiami

    B. Vujčićas pabrėžė, kad staigus DI bendrovių vertinimų smukimas smogtų euro zonai, nes regiono investiciniai fondai yra tapę labiau veikiami šio sektoriaus svyravimų.

    Rinkos nuotaikas pastaruoju metu, anot jo, jau veikė keli sukrėtimai – tarp jų ir „Nvidia“ vadovo Jenseno Huango atsistatydinimas po skandalo bei JAV vidurio kadencijos rinkimai.

    ECB taip pat atkreipė dėmesį į prognozes, kad didžiosios JAV technologijų bendrovės iki 2030 metų kapitalo investicijoms kartu gali skirti 5,5 trilijono JAV dolerių. Tai didina riziką, kad investuotojų lūkesčiai gali tapti pernelyg optimistiniai.

    Kitos trys rizikos: skolos, fondai ir „šešėlinis“ finansavimas

    Be DI vertinimų, ECB įvardijo ir dar dvi galimas grėsmes finansiniam stabilumui: didelę kai kurių euro zonos šalių viešąją skolą bei silpnesnę jų viešųjų finansų būklę.

    Augant ilgalaikėms skolinimosi sąnaudoms, investuotojai gali netikėtai pareikalauti gerokai didesnės grąžos už valstybės obligacijas. ECB pabrėžė, kad nors rizikos draudimo fondai padeda palaikyti sklandžią obligacijų prekybą, streso metu jie gali greitai „susitraukti“ ir mažinti pozicijas.

    Trečia rizika siejama su sparčiai augančiais privačiais skolintojais ir investiciniais fondais. ECB teigimu, dalis tokių rinkos dalyvių gali daug skolintis, būti sunkiau prižiūrimi ir glaudžiai susiję su likusia finansų sistema, todėl sukrėtimai gali sustiprėti.

    Ko siekia ECB ir ką sako apie bankus

    ECB ragina peržiūrėti fondų išpirkimų (lėšų atsiėmimo) taisykles, kad jos geriau atspindėtų, kaip greitai fondai iš tiesų gali parduoti turimą turtą.

    Taip pat siūloma svarstyti ribas, kiek rizikos draudimo fondai gali skolintis, kad sumažėtų galimų staigių „išsipardavimų“ poveikis rinkoms.

    B. Vujčićas įspėjo, kad visos trys rizikos – DI vertinimų korekcija, valstybės skolų įtampa ir nebankinių finansuotojų sukrėtimai – gali pasireikšti vienu metu. Tuo metu euro zonos bankų kapitalo ir likvidumo padėtis, jo teigimu, išlieka stipri.

  • ECB: Christine Lagarde pasitraukimas nesustabdys skaitmeninio euro – pilotas jau kitąmet

    ECB: Christine Lagarde pasitraukimas nesustabdys skaitmeninio euro – pilotas jau kitąmet

    Europos Centrinio Banko (ECB) atstovai tikina, kad Christine Lagarde ankstesnis pasitraukimas iš prezidentės pareigų nesutrukdys skaitmeninio euro projektui.

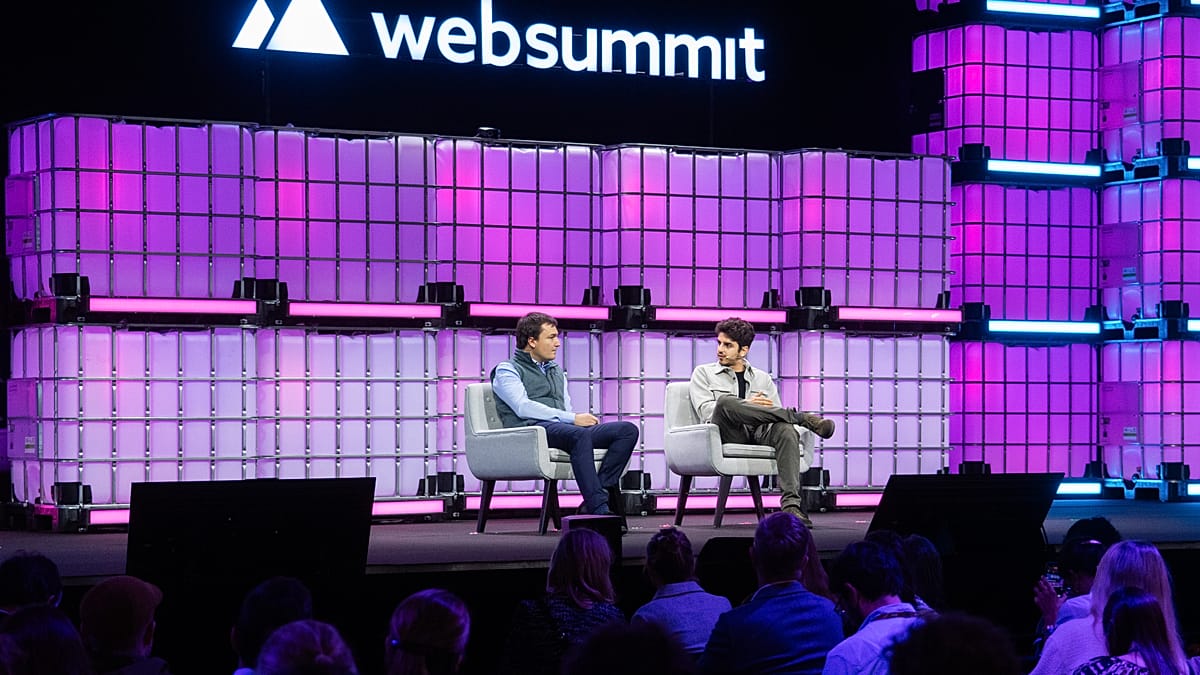
    Apie tai Lisabonoje vykusioje technologijų konferencijoje „Web Summit“ kalbėjo Alessandro Giovannini, patariantis skaitmeninio euro programos vadovui. Jo teigimu, projektas jau įžengė į stadiją, kai techninis pasirengimas juda pirmyn nepriklausomai nuo vadovų kaitos.

    ECB atstovas pabrėžė, kad pilotas turėtų prasidėti kitais metais, o Europos Sąjungos (ES) įstatymų leidėjai yra įsipareigoję iki 2026 metų pabaigos susitarti dėl skaitmeninį eurą reglamentuojančio teisės akto.

    Christine Lagarde praėjusį mėnesį pranešė pasitrauksianti 2027 metų vasario 7 dieną – beveik devyniais mėnesiais anksčiau nei baigtųsi jos kadencija.

    Paskutinė derybų atkarpa Briuselyje

    Kovo mėnesį ES lyderiai paragino derybas dėl skaitmeninio euro teisės akto užbaigti iki šių metų pabaigos. Tai turėtų atverti kelią tolesniems praktiniams projekto etapams.

    Europos Parlamentas ir ES valstybių vyriausybės dėl teisės akto derasi triloguose – tai paskutinė ES teisėkūros stadija, kurioje dalyvauja ir Europos Komisija. Pasak tekste cituojamų šaltinių, Airija, pirmininkaujanti deryboms valstybių narių vardu, siekia susitarimo 2026 metų lapkričio 18 dieną.

    Vienas iš iki šiol neišspręstų klausimų – kaip bus skaičiuojami mokesčiai, kuriuos prekybininkai mokės už atsiskaitymus skaitmeniniu euru. Tai laikoma svarbia viso projekto verslo modelio dalimi.

    Tuo pat metu ECB tikslas – būti pasirengus pirmajai skaitmeninio euro emisijai 2029 metais, o techniniai darbai, kaip pabrėžiama, vyksta lygiagrečiai politinėms deryboms.

    Pilotas ir projekto kaina

    2026 metų liepą ECB atrinko 36 bankus ir mokėjimų bendroves 12 mėnesių pilotui, kuris turėtų startuoti 2027 metų antroje pusėje. Vėliau parinkti ir tinklo paslaugų teikėjai, kurie bus jungiami prie ECB platformos.

    A. Giovannini teigė, kad pirmieji bandomieji sandoriai turėtų įvykti „per mažiau nei vienerius metus“. Jis taip pat akcentavo, kad sistemą kuriančios įmonės yra europinės ir valdomos Europos kapitalo.

    ECB atstovas aiškino, kad bankai už bendrą infrastruktūrą nemokės – ją apmokės pats ECB ir pasiūlys visiems nemokamai. ECB yra įvertinęs, jog kūrimas iki pirmosios emisijos kainuotų apie 1,3 mlrd. eurų, o sistemos palaikymas nuo 2029 metų – apie 320 mln. eurų per metus.

    Privatumo baimės ir kaip veiktų atsiskaitymai

    Kritikai neretai teigia, kad centrinio banko skaitmeninė valiuta galėtų sudaryti prielaidas valstybės kontrolei ar gyventojų išlaidų stebėjimui. A. Giovannini su tuo nesutiko ir teigė, kad projekte numatyti sprendimai turėtų apsaugoti privatumą.

    Pasak jo, atsiskaitymai neprisijungus prie interneto – kai telefonai „priglaudžiami“ vienas prie kito – būtų panašūs į grynųjų perdavimą: sistema tik patikrintų žetono autentiškumą, nepalikdama skaitmeninio pėdsako, kas kam perdavė lėšas.

    Tiesa, tokie atsiskaitymai būtų ribojami – ribos derinamos derybose siekiant mažinti pinigų plovimo ir terorizmo finansavimo rizikas. O atsiskaitant internetu, kaip ir dabar, bankai matytų, kas kam moka, tačiau ECB, teigiama, matytų tik pseudonimizuotus duomenis.

  • Maisto kainos Europoje vėl kyla: sparčiausiai brangsta švieži produktai

    Maisto kainos Europoje vėl kyla: sparčiausiai brangsta švieži produktai

    Europos parduotuvėse maisto kainų augimas šiemet buvo santūrus, tačiau švieži produktai brangsta vis ryškiau. Tai ypač matyti tokiose šalyse kaip Prancūzija, kur šviežių produktų kainos per metus šoktelėjo 8 proc.

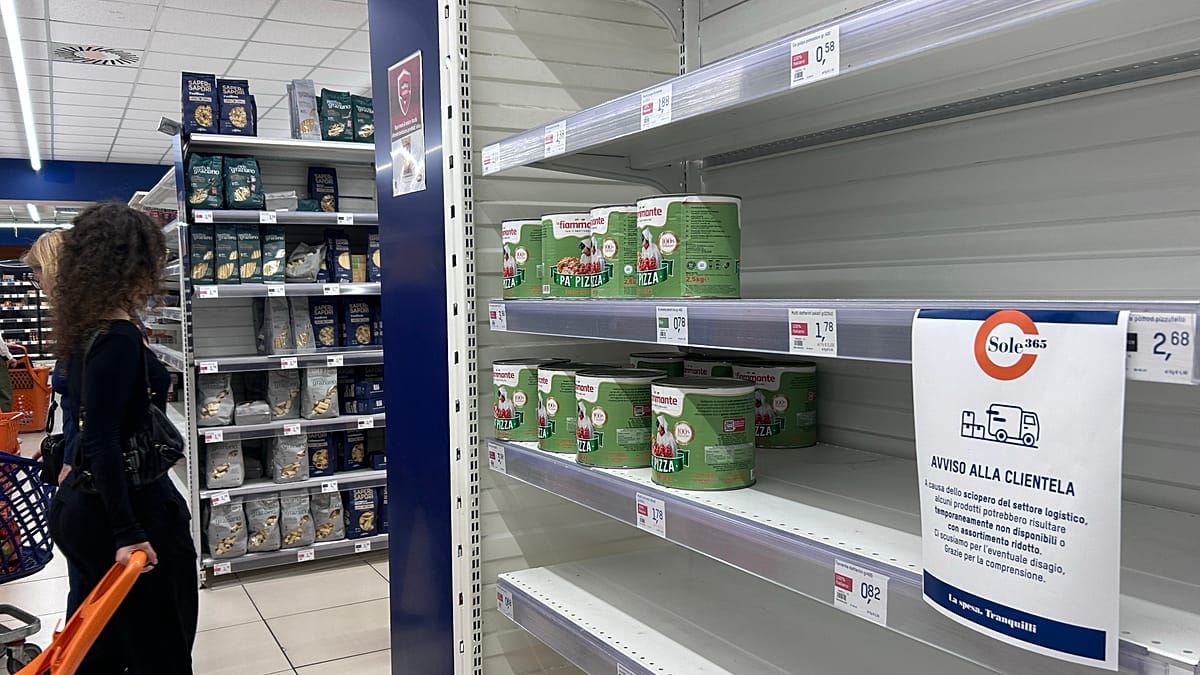
    Kai kur kainų temą papildo ir realūs tiekimo sutrikimai. Kaip skelbia „Euronews“, pietų Italijoje spalio pabaigoje dalyje prekybos vietų vaisių lentynos buvo apytuštės, o kai kuriose mažose parduotuvėse pagrindinės prekės galėjo dingti per vieną dieną.

    Maždaug dvi savaites pietų Italijoje kelių ir uostų blokadomis protestavo vilkikų vairuotojai, piktinęsi dyzelino kaina. Dėl to sandėliai sustabdė krovą, o Kampanijos, Apulijos ir Kalabrijos regionuose greitai ėmė trūkti mėsos, šviežio pieno, vaisių ir net geriamojo vandens.

    Bendra kryptis panaši ir kitur Europoje: po ramesnio laikotarpio savaitinis apsipirkimas ima brangti, o didžiausias spaudimas juntamas ten, kur kainas labiausiai veikia energijos ir transporto sąnaudos.

    Energija brangsta labiau nei maistas

    Remiantis preliminariais „Eurostat“ duomenimis, euro zonoje infliacija spalį pasiekė 4 proc. – tai didžiausias lygis per daugiau nei trejus metus. Pagrindinis kainų šuolio variklis buvo energija: kuras, elektra ir šildymas buvo 20,8 proc. brangesni nei prieš metus.

    Maisto, alkoholio ir tabako kainos euro zonoje per metus paaugo 1,6 proc. Tuo metu visoje ES maisto ir gaiviųjų gėrimų kainos rugsėjį – paskutinį mėnesį, apie kurį turima visų šalių duomenis – buvo vos 0,6 proc. didesnės nei prieš metus.

    Visgi skirtumai tarp produktų grupių ryškėja. Perdirbto maisto, alkoholio ir tabako kainos spalį per metus didėjo tik 0,5 proc., o neperdirbtų produktų (vaisių, daržovių, mėsos, žuvies) – 4,6 proc., kai rugpjūtį šis augimas buvo 2,7 proc.

    Tai siejama su tuo, kaip maistas pasiekia lentynas: žemės ūkio technika naudoja dyzeliną, šiltnamiams reikia šildymo, o didžioji dalis produkcijos gabenama vilkikais. Kai šios sąnaudos šokteli, greitai gendantys produktai tampa jautriausi.

    Didžiosios ekonomikos ir skirtingi tempai

    Prancūzijoje bendras maisto kainų augimas spalį siekė 1,2 proc., tačiau švieži produktai buvo 8 proc. brangesni nei prieš metus. Šalies statistikos institucijos duomenimis, rugsėjį šis metinis augimas dar siekė 9,5 proc.

    Vokietijoje maistas per metus pabrango 0,4 proc. Portugalijoje neperdirbtų produktų kainos pakilo 3,7 proc. – tiek pat, kiek ir rugsėjį.

    Ispanijoje maisto kainos spalį taip pat kilo, tik lėčiau nei prieš metus. Italija išsiskyrė ir dėl tiekimo sutrikimų, ir dėl spartesnio neperdirbto maisto brangimo.

    Kur kainos kyla labiausiai, o kur krenta

    Rugsėjo duomenys, apimantys visas ES valstybes, rodo, kad didžiausias metinis maisto ir gaiviųjų gėrimų kainų augimas fiksuotas Kipre – 4 proc. Toliau rikiuojasi Ispanija (2,7 proc.), Rumunija (2,6 proc.), Malta (2,5 proc.) ir Portugalija (2,4 proc.).

    Už ES ribų ryškiai išsiskyrė Turkija, kur maisto kainos per metus šoktelėjo 27,6 proc.

    Tuo pat metu 14-oje iš 27 ES šalių maisto ir gaiviųjų gėrimų kainos buvo mažesnės nei prieš metus. Didžiausias kritimas užfiksuotas Švedijoje – 6,3 proc., po to, kai balandžio 1 dieną šalis perpus sumažino pridėtinės vertės mokestį maistui (nuo 12 proc. iki 6 proc.), o ši priemonė turėtų galioti iki 2027 metų pabaigos.

    Latvijoje, Vengrijoje ir Čekijoje maisto kainos taip pat mažėjo – nuo 3,8 proc. iki 4,8 proc.

    Ilgesnis vaizdas: Rytų Europa patiria didžiausią naštą

    Nedidelis metinis kainų pokytis kai kuriose šalyse vyksta po labai didelio šuolio ankstesniais metais. Nuo 2021 metų rugsėjo, kai pradėjo sparčiai kilti energijos kainos, maistas ES, skaičiuojama, pabrango maždaug trečdaliu.

    Vengrijoje kainos per šį laikotarpį pakilo daugiau nei per pusę, o Bulgarijoje, Estijoje ir Rumunijoje augimas taip pat viršija 50 proc. Tuo metu Liuksemburge, Švedijoje ir Prancūzijoje bendras pabrangimas artimesnis ketvirčiui.

    Ši disproporcija svarbi ir dėl skirtingų namų ūkių įpročių: šalyse, kur maistas sudaro didesnę vartojimo krepšelio dalį, net kelių procentų pokytis kasoje gali būti skaudesnis nei valstybėse, kur maistui skiriama mažesnė pajamų dalis.

    Ekonomistai tikisi, kad bendra infliacija dar gali didėti, o maisto kainų augimas, sprendžiant iš spalio tendencijų, gali suintensyvėti kaip tik tuo metu, kai gyventojus pasiekia didesnės žiemos šildymo sąskaitos.

  • Euro zonoje infliacija spalį pakilo iki 4 proc.: Lietuvoje ji išliko didžiausia – 6,1 proc.

    Euro zonoje infliacija spalį pakilo iki 4 proc.: Lietuvoje ji išliko didžiausia – 6,1 proc.

    Euro zonoje metinė infliacija spalį pakilo iki 4 proc. – tai aukščiausias lygis per daugiau nei trejus metus. Pagrindine kainų augimo priežastimi išliko brangusi energija.

    Greitąjį įvertį paskelbęs „Eurostat“ nurodė, kad rugsėjį metinė infliacija siekė 3,8 proc., o ekonomistai spalio rezultatui prognozavo būtent 4 proc. Vien per spalį, palyginti su rugsėju, kainos euro zonoje ūgtelėjo 0,4 proc.

    4 proc. rodiklis yra didžiausias nuo 2023 metų rugsėjo, kai infliacija euro zonoje siekė 4,3 proc. Taip pat tai reiškia, kad kainos kyla dukart sparčiau nei Europos Centrinio Banko (ECB) siekiamas 2 proc. tikslas.

    Tuo metu vadinamoji bazinė infliacija, į kurią neįtraukiami energijos, maisto, alkoholio ir tabako produktai, išliko 2,5 proc. Tai rodo, kad didžiausią spaudimą kainoms ir toliau daro būtent energijos komponentas.

    Energija vėl tapo pagrindiniu veiksniu

    „Eurostat“ duomenimis, energijos kainos buvo 20,8 proc. didesnės nei prieš metus (rugsėjį metinis augimas siekė 18,9 proc.). Vien per spalį energijos kainos pakilo 1,4 proc.

    Energija sudaro apie 9 proc. euro zonos „pirkinių krepšelio“, todėl, esant tokiam metiniam šuoliui, ji prie bendro 4 proc. infliacijos rodiklio prisidėjo maždaug 1,9 procentinio punkto. Kitaip tariant, beveik pusę bendros infliacijos paaiškina energijos brangimas.

    Paslaugų kainų augimas nežymiai paspartėjo iki 3,3 proc. (nuo 3,2 proc.). Kadangi paslaugos sudaro beveik pusę krepšelio, net ir nedideli pokyčiai šiame segmente daro apčiuopiamą įtaką bendrai infliacijai.

    Maisto, alkoholio ir tabako kainų augimas siekė 1,6 proc. (rugsėjį – 1,3 proc.). Neapdoroto maisto – pavyzdžiui, šviežių vaisių, daržovių ar mėsos – infliacija paspartėjo iki 4,6 proc. nuo 4 proc., o tai gali reikšti, kad energijos kainų šokas vis labiau atsispindi ir parduotuvių lentynose.

    Kur kainos kilo sparčiausiai ir kur – lėčiausiai?

    Didžiausias šuolis fiksuotas Italijoje: metinė infliacija čia pakilo iki 5,6 proc. nuo 4,2 proc. rugsėjį. Per vieną mėnesį kainos Italijoje paaugo 1,2 proc. – tai didžiausias mėnesinis kilimas euro zonoje.

    Belgijoje infliacija pakilo iki 5,2 proc. nuo 4,5 proc., Suomijoje – iki 3,4 proc. nuo 2,7 proc. Graikijoje metinė infliacija pasiekė 5,6 proc., Estijoje – 3,6 proc., Prancūzijoje – 3,8 proc., Bulgarijoje – 6 proc., Portugalijoje – 3,9 proc.

    Iš viso infliacija paspartėjo 13-oje iš 21 euro zonos valstybių, šešiose sulėtėjo, o dviejose liko nepakitusi.

    Aukščiausia infliacija euro zonoje ir toliau fiksuojama Lietuvoje – 6,1 proc., tiek pat kaip ir rugsėjį. Bulgarija, įsivedusi eurą 2026 metų sausio 1 dieną, išliko antra pagal šį rodiklį su 6 proc. metine infliacija.

    Mažiausia infliacija užfiksuota Maltoje – 2,3 proc. Toliau rikiuojasi Vokietija su 2,8 proc. ir Slovakija su 2,9 proc.

    Vokietija išsiskyrė: kainos net kiek smuko

    Vokietija tapo ryškiausia išimtimi: metinė infliacija joje sumažėjo iki 2,8 proc. nuo 3,3 proc., o kainos, palyginti su rugsėju, smuko 0,1 proc.

    Pagrindinė priežastis – nuo spalio 1 dienos iki metų pabaigos galiojantis degalų mokesčių sumažinimas. Kadangi Vokietija yra didžiausia euro zonos ekonomika, šis kritimas turėjo reikšmės ir bendram euro zonos vidurkiui.

    Infliacija taip pat kiek sumažėjo Ispanijoje (iki 4,9 proc. nuo 5 proc.) ir Liuksemburge (iki 4,9 proc. nuo 5,2 proc.). Nedidelių mažėjimų fiksuota ir Austrijoje, Maltoje bei Slovakijoje.

    Ką tai gali reikšti ECB sprendimams?

    ECB spalio 29 dieną paliko indėlių palūkanų normą 2,5 proc. po to, kai ją kėlė birželį ir rugsėjį. ECB vadovė Christine Lagarde tuomet teigė, kad buvo svarstytas ir dar vienas didinimas, bet galiausiai nuspręsta palaukti.

    Spalio infliacijos duomenys rodo dvilypę situaciją: bendras rodiklis kyla ir yra dukart didesnis už tikslą, tačiau bazinė infliacija nejuda. Ekonomistai svarsto, ar energijos brangimas persimes į platesnį kainų ratą – pavyzdžiui, atlyginimus, nuomą ar paslaugų kainas.

    Oxford Economics ekonomistas Nicola Nobile komentare teigė, kad šie duomenys sustiprina argumentus dėl galimo palūkanų didinimo gruodį. Tuo metu „Pantheon Macroeconomics“ ekonomistai Claus Vistesen ir Melanie Debono prognozavo 25 bazinių punktų didinimą gruodį ir dar vieną – 2027 metų kovą.

    Prognozių rinkose gruodžio 16–17 dienomis vyksiančiame ECB posėdyje ketvirčio punkto didinimo tikimybė vertinta apie 84 proc. Būtent tame posėdyje turėtų būti pristatytos ir naujos ECB ekonominės prognozės.

  • Lenktynės dėl ECB vadovo posto: euro zonos šalys iki penktadienio teiks kandidatus vietoj Lagarde

    Lenktynės dėl ECB vadovo posto: euro zonos šalys iki penktadienio teiks kandidatus vietoj Lagarde

    Kova dėl Europos Centrinio Banko (ECB) vadovo posto oficialiai prasidėjo: euro zonos šalys turi iki šio penktadienio pateikti kandidatus, kas pakeis Christine Lagarde.

    Kaip „Euronews“ nurodė Eurogrupės atstovas, finansų ministrai gautas kandidatūras aptars lapkričio 9 dieną vyksiančiame posėdyje.

    Procedūra pradėta po to, kai C. Lagarde praėjusią savaitę laišku Europos Vadovų Tarybos pirmininkui António Costa pranešė apie ketinimą pasitraukti anksčiau laiko.

    ECB prezidentą skiria Europos Vadovų Taryba, sprendimą priimdama remdamasi ES Tarybos rekomendacija. Šią rekomendaciją svarsto tik euro zonos valstybės, todėl kandidatūros pirmiausia aptariamos Eurogrupėje.

    Kandidatui prireiks bent 16 iš 21 euro zonos šalių paramos, atstovaujančios mažiausiai 65 proc. bloko gyventojų. Galutinį sprendimą ES vadovai priims gavę Europos Parlamento ir ECB Valdančiosios tarybos nuomones.

    Eurogrupės pirmininkas, Graikijos finansų ministras Kyriakos Pierrakakis, valstybes nares paragino kandidatūras pateikti iki penktadienio, lapkričio 6 dienos.

    Kodėl C. Lagarde traukiasi anksčiau

    C. Lagarde paskelbė, kad pareigas paliks 2027 metų vasario 7 dieną – beveik devyniais mėnesiais anksčiau, nei baigtųsi jos aštuonerių metų kadencija.

    Vėliau Frankfurte žurnalistams ji aiškino, jog pasitraukimas suteiktų daugiau laisvės viešai kalbėti ne vien apie pinigų politiką.

    „Manau, kad negaliu išlikti neutrali. Man rūpi tiesa, o matau, kad tiesa labai dažnai yra žalojama, jai prieštaraujama klaidinančiais pateikimais“, – sakė C. Lagarde.

    Ji neatsakė, ar remtų kurį nors kandidatą Prancūzijos prezidento rinkimuose, numatytuose 2027 metų balandį.

    Tą pačią dieną ECB indėlių palūkanų normą paliko 2,5 proc. C. Lagarde dar pirmininkaus dviem palūkanų sprendimų posėdžiams – gruodį ir vasarį.

    Pagrindiniai vardai ir platesnės derybos

    Tekste minimi du ryškiausi kandidatai, kuriuos jų vyriausybės viešai parėmė dar rugsėjį, prieš C. Lagarde pranešimą.

    Vienas jų – Pablo Hernández de Cos, Tarptautinių atsiskaitymų banko (BIS) generalinis direktorius ir buvęs Ispanijos banko vadovas (2018–2024). Ispanijos premjeras Pedro Sánchez jį parėmė rugsėjo 23 dieną.

    Kitas – Klaas Knot, 14 metų vadovavęs Nyderlandų centriniam bankui iki 2025 metų. Nyderlandų premjeras Rob Jetten yra sakęs, kad jis daugeliui šalių būtų „tobulas pasirinkimas“.

    Minimos ir prognozių rinkos, kurios taip pat rodo dviejų kandidatų varžybas, tačiau pažymima, kad lažybų sumos jose nėra didelės.

    ECB prezidento skyrimas, tikėtina, bus tik dalis platesnių derybų. Per artimiausius mėnesius keisis ir dalis šešių narių Vykdomosios valdybos: Vokietijos atstovė Isabel Schnabel sausio 3 dieną išvyksta į TVF, o Airijos vyriausiojo ekonomisto Philip Lane kadencija baigsis kitų metų gegužės pabaigoje.

    Dėl to euro zonos sostinės gali derėtis dėl kelių postų paketo. Tekste teigiama, kad Paryžius greičiau taikytųsi į vyriausiojo ekonomisto pareigas, o Madridas siektų grįžti į valdybą po to, kai šiemet prarado viceprezidento postą.

  • Prancūzija ant recesijos slenksčio: BVP smuko, o dėl 2027 metų biudžeto – politinė aklavietė

    Prancūzija ant recesijos slenksčio: BVP smuko, o dėl 2027 metų biudžeto – politinė aklavietė

    Prancūzijos ekonomika 2026 metais įstrigo vietoje: šalies bendrasis vidaus produktas trečiąjį ketvirtį sumažėjo 0,1 proc., o augimo nuo metų pradžios praktiškai nefiksuota. Tokius duomenis paskelbė Nacionalinis statistikos ir ekonominių tyrimų institutas Insee.

    Dėl prastėjančių rodiklių didėja spaudimas Vyriausybei, kuri parlamente neturi tvirtos daugumos ir siekia laiku priimti 2027 metų biudžetą. Rinkose tuo pat metu išlieka jautrumas bet kokiems signalams apie fiskalinę drausmę ir politinį stabilumą.

    Kas labiausiai smukdė ekonomiką?

    Insee duomenimis, namų ūkių vartojimas trečiąjį ketvirtį didėjo 0,4 proc., tačiau bendrą rezultatą žemyn tempė pramonės ir gamybos apimčių kritimas. Ypač ryškiai traukėsi transporto įrangos gamyba, kur fiksuotas 3,5 proc. nuosmukis.

    Silpnesni rezultatai matyti ir aviacijos bei automobilių sektoriuose, taip pat žemės ūkio ir maisto pramonėje, kur poveikį sustiprino prastesnis vasaros derlius. Toks vaizdas reiškia, kad antra pagal dydį euro zonos ekonomika priartėjo prie techninės recesijos ribos.

    Infliacija vėl paspartėjo

    Prie iššūkių prisidėjo ir kainų spaudimas: spalį metinė infliacija, Insee vertinimu, pakilo iki 3,4 proc., palyginti su 3,1 proc. rugsėjį. Tai aukščiausias lygis nuo 2024 metų sausio, o toks posūkis didina neapibrėžtumą tiek gyventojams, tiek verslui.

    Infliacijos atšokimas reiškia, kad ekonomikos lėtėjimas vyksta ne vien dėl silpnesnės paklausos, bet ir dėl išlaidų bei kainų dinamikos, kuri gali riboti vartojimą ir investicijas. Tai ypač jautru šalims, kurių viešieji finansai jau yra įtempti.

    Biudžetas ir rinkų pasitikėjimas: kur tikroji problema?

    Prancūzijos ekonomikos ir finansų ministras Rolandas Lescure viešai pabrėžė, kad ekonomika iš esmės sustojo, o nepriėmus vadinamojo atsigavimo biudžeto šalis gali atsitrenkti į sieną. Vyriausybė ragina politines jėgas susitarti, tačiau derybas apsunkina fragmentuotas parlamentas.

    „Jei laiku nepriimsime biudžeto, rizikuojame atsitrenkti į sieną“, – sakė Rolandas Lescure.

    Jei susitarimo pasiekti nepavyktų, svarstomi ir konstituciniai instrumentai, leidžiantys priimti įstatymą be balsavimo, jei neįvyksta nepasitikėjimo procedūra. Tačiau ekonomistai pabrėžia, kad vien biudžeto priėmimas savaime greito augimo nesukurs.

    Paryžiaus Dauphine universiteto profesorius Jérôme Mathis akcentuoja, kad esminis klausimas yra rinkoms suteikti aiškią vidutinio ir ilgo laikotarpio viešųjų finansų trajektoriją. Jo teigimu, fiskalinio prisitaikymo planai dažnai trumpuoju laikotarpiu slopina augimą, todėl investuotojams svarbiausia tampa patikimumas ir nuoseklumas.

    „Tikroji problema yra valstybės finansinio patikimumo atkūrimas ir investuotojų pasitikėjimas“, – sakė Jérôme Mathis.

    Rinkų nerimas siejamas ir su skolinimosi kaina: 10 metų Prancūzijos obligacijų pajamingumas buvo priartėjęs prie 5 proc., o vėliau kiek sumažėjo iki 4,9 proc. Skirtumas tarp Prancūzijos ir Vokietijos skolinimosi palūkanų normų išliko apie 1,55 procentinio punkto, rodydamas padidėjusią rizikos premiją.

    Pasak ekonomistų, užsitęsęs politinis neapibrėžtumas gali stabdyti investicijas: įmonės atideda sprendimus, gyventojai – dalį pirkinių, o rinkos reikalauja didesnio atlygio už riziką. Todėl trumpalaikis teisinis sprendimas biudžetui priimti gali sumažinti įtampą tik laikinai, jei nebus aiškaus plano, kaip suvaldyti skolos augimą.

  • „Fitch“ smogė Prancūzijai: perspektyva pabloginta, valdžia skuba prastumti 2027 biudžetą

    „Fitch“ smogė Prancūzijai: perspektyva pabloginta, valdžia skuba prastumti 2027 biudžetą

    Prancūzijos vyriausybė skelbia sieksianti „atsakingo“ 2027 metų biudžeto, kai reitingų agentūra „Fitch“ pakeitė šalies kredito reitingo perspektyvą iš stabilios į neigiamą. Nors reitingas paliktas A+ lygyje, perspėjama, kad viešųjų finansų trajektorija po 2027 metų rinkimų kelia vis daugiau abejonių.

    „Fitch“ sprendimą argumentuoja silpnesnėmis ekonomikos augimo perspektyvomis, brangstančiu skolinimusi ir didesniu, nei anksčiau tikėtasi, biudžeto deficitu. Agentūra taip pat pabrėžė, kad politinis susiskaldymas ir įtempta socialinė situacija apsunkina ilgalaikį fiskalinį konsolidavimą.

    Ekonomika stringa, spaudimas didėja

    Papildomą įtampą sustiprino naujausi Prancūzijos statistikos duomenys: bendrasis vidaus produktas trečiąjį ketvirtį sumažėjo 0,1 proc., po antrojo ketvirčio stagnacijos ir 0,2 proc. kritimo pirmąjį ketvirtį. Tokia dinamika signalizuoja silpną vidaus paklausą ir menką investicijų pagreitį, o tai apsunkina deficito mažinimą be papildomų sprendimų išlaidų ir pajamų pusėse.

    Tuo pat metu „Fitch“ pažymi ir teigiamus veiksnius, kurie kol kas palaiko Prancūzijos reitingą: didelę ir diversifikuotą ekonomiką, euro zonos narystę, institucijų atsparumą bei palyginti tvirtą bankų sektorių. Vis dėlto agentūra leidžia suprasti, kad esant nepalankiai politikos ir augimo kombinacijai, erdvė klaidoms mažėja.

    Valdžia kartoja: biudžetas turi būti priimtas

    Ekonomikos ir finansų ministras Rolandas Lescure’as pareiškė, kad vyriausybė „atkreipia dėmesį“ į „Fitch“ sprendimą ir mato jame signalą dėl būtinybės iki metų pabaigos patvirtinti biudžetą. Pasak ministro, tikslas yra aiškus: mažinti deficitą ir grąžinti viešuosius finansus į tvaresnę trajektoriją, numatant 5 proc. ar mažesnį deficitą.

    „Šis vertinimas patvirtina absoliutų poreikį iki metų pabaigos priimti atsakingą biudžetą, kuris leistų mažinti deficitą iki 5 proc.“, – sakė Rolandas Lescure’as.

    Ministras taip pat pabrėžė, kad neapibrėžtoje tarptautinėje aplinkoje verslui ir investuotojams būtinas aiškumas, todėl vilkinimas brangiai kainuotų. Kartu jis anksčiau viešai yra pripažinęs, kad ekonomika iš esmės sustingusi, o be patvirtinto biudžeto šalis rizikuotų dar labiau prarasti kontrolę.

    49.3 ir ordinansai: svarstomi nepopuliarūs keliai

    Didžiausia problema – politinė aritmetika. Neturint tvirtos daugumos Nacionalinėje Asamblėjoje, biudžeto priėmimas balsuojant išlieka neaiškus, ypač artėjant prezidento rinkimams ir galimai vėlesniems parlamento rinkimams.

    „Fitch“ vertinimu, biudžetas vis dėlto gali būti prastumtas pasitelkiant konstitucinius mechanizmus, net jei parlamente nėra stabilios daugumos. Prancūzijoje tam dažniausiai minima Konstitucijos 49.3 straipsnio procedūra, leidžianti priimti įstatymą be balsavimo, jei nepavyksta patvirtinti nepasitikėjimo vyriausybe.

    Taip pat aptariama galimybė biudžetą tvirtinti ordinansais, tačiau tai būtų itin jautrus precedentas: tokia praktika biudžetui, nuo Penktosios Respublikos įkūrimo 1958 metais, iš esmės nenaudota. Ekonomistai perspėja, kad nors trumpuoju laikotarpiu tai sumažintų nežinią, ilgalaikis pasitikėjimas fiskaline politika priklausytų nuo to, ar sprendimai išliks stabilūs po rinkimų ciklo.

    Rinkoms svarbiausia žinia – ar Prancūzija sugebės nuosekliai mažinti deficitą ir stabilizuoti skolą ekonomikai augant lėčiau, o skolinimosi kainai išliekant aukštesnei nei ankstesniais metais. Būtent ši kombinacija, pasak reitingų agentūrų ir analitikų, artimiausiais ketvirčiais taps pagrindiniu išbandymu Paryžiui.

  • Infliacija didžiosiose euro zonos ekonomikose išsiskyrė: kur kainos šovė, o kur krito?

    Infliacija didžiosiose euro zonos ekonomikose išsiskyrė: kur kainos šovė, o kur krito?

    Spalį keturios didžiausios euro zonos ekonomikos paskelbė naujus infliacijos duomenis, kurie parodė ryškius skirtumus tarp šalių. Italijoje metinis kainų augimas pasiekė 5,4 proc., Ispanijoje siekė 4,9 proc., Prancūzijoje – 3,4 proc., o Vokietijoje sulėtėjo iki 2,8 proc.

    Vien skaičiai neatskleidžia visos situacijos, nes svarbiausia tampa kryptis. Italijoje ir Prancūzijoje infliacija paspartėjo, Ispanijoje išliko stabili, o Vokietijoje sumažėjo, nors visos šalys susiduria su panašiu energijos kainų spaudimu.

    Italija: energija smogė stipriausiai

    Italijoje infliacija šoktelėjo po kelių mėnesių lėtesnio kainų augimo, o pagrindiniu veiksniu tapo energija. Nacionalinė statistikos tarnyba ISTAT nurodė, kad energijos kainos per metus ūgtelėjo 31,4 proc., o reguliuojami tarifai brango dar sparčiau.

    Brangimas persimetė ir į kasdienes išlaidas: dažniausiai perkamo vartojimo krepšelio, kuriame vyrauja maistas, buities ir asmens higienos prekės, kainos kilo greičiau nei anksčiau. Tuo pat metu šalies ekonomika trečiąjį ketvirtį iš esmės neaugo, todėl namų ūkiams kainų šuolis tapo ypač skausmingas.

    Ispanija ir Prancūzija: skirtingi scenarijai

    Ispanijoje metinė infliacija spalį išsilaikė ties 4,9 proc., o mėnesinis kainų augimas sudarė 0,6 proc. Kainų dinamiką švelnino palankesnis kuro kainų palyginamasis efektas, tačiau dalį atokvėpio kompensavo didesni dujų tarifai ir paslaugų brangimas.

    Prancūzijoje infliacija pakilo iki 3,4 proc. ir pasiekė aukščiausią lygį per ilgesnį laiką, o energijos kainos per metus augo dviženkliu tempu. Kartu fiksuotas ir ekonomikos susitraukimas trečiąjį ketvirtį, todėl ekonomistai vis dažniau kalba apie stagfliacines rizikas, kai kainos kyla, o ekonomika stagnuoja.

    Vokietija: infliaciją prislopino laikinas sprendimas

    Vokietija išsiskyrė tuo, kad metinė infliacija sumažėjo iki 2,8 proc., o vartotojų kainos, palyginti su rugsėju, net šiek tiek smuktelėjo. Viena svarbiausių priežasčių – nuo spalio 1 dienos įsigaliojęs laikinas kuro mokesčių sumažinimas, taikomas iki metų pabaigos.

    Vis dėlto analitikai įspėja, kad šis efektas gali būti trumpalaikis. Jei mokesčiai vėliau būtų didinami arba energijos kainos tarptautinėse rinkose vėl smarkiau kilsteltų, infliacijos spaudimas galėtų sugrįžti jau žiemą.

    Ką tai reiškia euro zonai ir ECB?

    Skirtinga didžiųjų ekonomikų infliacijos trajektorija stiprina įtampą Europos Centriniam Bankui, kuris siekia 2 proc. infliacijos tikslo. Energetikos šokas išlieka pagrindiniu kainų varikliu, tačiau vis daugiau dėmesio skiriama tam, ar brangimas neplinta į vadinamuosius lipnius komponentus, ypač paslaugas ir kasdienes prekes.

    Europos Centrinis Bankas naujausiame posėdyje indėlių palūkanų normą paliko 2,5 proc., tačiau rinkose išliko lūkestis, kad gruodį sprendimas gali keistis. Situaciją papildomai komplikuoja ir neapibrėžtumas dėl ECB vadovybės kaitos, nes tai gali didinti finansų rinkų jautrumą bet kokiems signalams apie tolesnę pinigų politikos kryptį.

  • Lagarde traukiasi iš ECB anksčiau: atvirai įvardijo priežastį ir pasiuntė signalą dėl palūkanų

    Lagarde traukiasi iš ECB anksčiau: atvirai įvardijo priežastį ir pasiuntė signalą dėl palūkanų

    Europos Centrinio Banko (ECB) prezidentė Christine Lagarde pranešė pasitrauksianti iš pareigų anksčiau laiko – 2027 metų vasario 7 dieną, maždaug devyniais mėnesiais iki kadencijos pabaigos. Frankfurtе ji teigė, kad nebegali išlaikyti neutralumo, kurio iš centrinių bankų vadovų tikimasi.

    „Nemanau, kad galiu likti neutrali“, – sakė Christine Lagarde.

    Pasak jos, viešojoje erdvėje vis dažniau iškraipoma informacija, o jai tampa nepriimtina likti nuošalyje ir tylėti. Lagarde leido suprasti, kad pasitraukimas suteiks daugiau laisvės kalbėti ir veikti temomis, kurios peržengia pinigų politikos ribas.

    Tą pačią dieną ECB nusprendė nekeisti pagrindinių palūkanų normų, o indėlių palūkanų norma liko 2,5 proc. Vis dėlto Lagarde atskleidė, kad Valdančioji taryba rimtai svarstė ir palūkanų didinimo scenarijų, nors galiausiai sprendimas palikti jas nepakeistas buvo priimtas vienbalsiai.

    Kodėl buvo svarstytas didinimas?

    Lagarde aiškino, kad nuo paskutinių ECB prognozių pasikeitė du svarbūs veiksniai. Pirmasis – energijos kainos, kurios vėl kilo, o tai sustiprino infliacinį spaudimą euro zonoje.

    ECB vadovė nurodė, kad euro zonos infliacija rugsėjo mėnesį pasiekė 3,8 proc., o energijos kainos per metus buvo pakilusios 18,9 proc. Tokia dinamika centrinio banko akimis didina riziką, kad kainų augimas gali užsitęsti ilgiau, nei tikėtasi.

    Antrasis veiksnys – brangstantis ilgalaikis skolinimasis. Pasak Lagarde, vidutinis 10 metų euro zonos vyriausybių obligacijų pajamingumas nuo rugsėjo prognozių skaičiavimo laikotarpio pabaigos pakilo maždaug 0,35 procentinio punkto.

    Šis pokytis svarbus, nes aukštesni obligacijų pajamingumai paprastai per finansų sistemą persiduoda į brangesnes būsto paskolas ir verslo kreditus, taip lėtindami ekonomiką. Lagarde taip pat minėjo, kad būsto paskolų palūkanos rugpjūtį pakilo iki 3,8 proc. nuo 3,5 proc. liepą, o bankai griežtino skolinimo sąlygas įmonėms.

    „Jei sujungi šiuos du veiksnius, Valdančioji taryba diskutavo, ar palūkanų didinimas būtų tinkamas“, – sakė Christine Lagarde.

    Ar gruodį palūkanos gali kilti?

    Nors ECB tradiciškai pabrėžia, kad sprendimus priima kiekvieno posėdžio metu, Lagarde leido suprasti, kad pauzė gali būti laikina. Ji išvardijo du būsimus infliacijos duomenų paskelbimus, ekonomikos augimo ir atlyginimų rodiklius, kurie bus įvertinti prieš gruodžio posėdį.

    Lagarde užsiminė, kad, jei neįvyks reikšmingų netikėtumų, bendra kryptis centriniam bankui yra aiški. Ji pridūrė, kad ypač daug dėmesio bus skiriama bazinei infliacijai, kuri paprastai vertinama kaip tvaresnių kainų tendencijų rodiklis.

    Prancūzijos obligacijos ir rinkų įtampa

    Rinkose daug dėmesio skirta Prancūzijai, kurios 10 metų skolinimosi kaina buvo perkopusi 5 proc. ribą pirmą kartą nuo 2002 metų, o skirtumas su Vokietijos obligacijomis išaugo iki aukščiausių lygių nuo ankstesnių euro zonos įtampos etapų. Lagarde tiesiogiai Prancūzijos neminėjo, tačiau pripažino, kad didesnį skolų lygį turinčioms šalims aukštesnės palūkanos yra ypač jautrios.

    Ji pabrėžė, kad obligacijų pajamingumų kilimas yra globalus reiškinys ir siejamas su infliacijos lūkesčiais, palūkanų normų trajektorija bei didesne obligacijų pasiūla. Lagarde taip pat akcentavo, kad valstybės turi planuoti laikotarpį, kai palūkanų normos gali išlikti didesnės, ir laikytis Europos fiskalinių taisyklių.

    Paklausta apie galimą užkrato riziką kitoms šalims, Lagarde priminė, kad ECB turi priemonių reaguoti, jei rinkų judėjimai taptų nepagrįsti ir chaotiški bei trukdytų pinigų politikos perdavimui ekonomikai. Ji taip pat priminė, kad ECB jau yra įsikišęs krizių metu, o 2022 metais sukurta Perdavimo apsaugos priemonė iki šiol nebuvo panaudota.

    Iki pasitraukimo Lagarde dar pirmininkaus dviem ECB posėdžiams – gruodį ir 2027 metų vasarį. Rinkoms tai reiškia ne tik galimą permainą dėl palūkanų sprendimų, bet ir didesnį neapibrėžtumą dėl to, kas perims ECB vairą, kai infliacijos ir obligacijų rinkų spaudimas vis dar išlieka aktualūs.