Tag: Eurostatas

  • Alaus gamyba ES traukiasi, bet „0.0“ auga: kas 2025 metais verda daugiausia ir kodėl?

    Alaus gamyba ES traukiasi, bet „0.0“ auga: kas 2025 metais verda daugiausia ir kodėl?

    Naujausi Eurostato duomenys rodo, kad 2025 metais Europos Sąjungoje buvo pagaminta 34,4 mlrd. litrų alaus. Daugiau nei 60 proc. visos gamybos sutelkta penkiose šalyse, o bendras tradicinio alaus kiekis po truputį mažėja.

    Tuo pat metu ryškėja kita kryptis: auga nealkoholinio ir mažo alkoholio alaus segmentas. Eurostatas skaičiuoja, kad 2025 metais ES pagaminta 2,1 mlrd. litrų alaus, kurio alkoholio koncentracija mažesnė nei 0,5 proc., o tai sudaro kiek daugiau nei 6 proc. visos rinkos.

    Didžiausi gamintojai 2025 metais

    Pagal Eurostato statistiką didžiausia alaus gamintoja ES išlieka Vokietija, kuri tvirtai pirmauja pagal apimtis. Antroje vietoje išsilaiko Ispanija, kuri, skirtingai nei nemaža dalis kitų rinkų, pastaraisiais metais demonstravo atsparumą ir net augimą.

    Ispanijos alaus sektoriaus ataskaitose, kurias rengia nacionalinės organizacijos, nurodoma, kad 2025 metais šalyje pagaminta apie 4,15 mlrd. litrų alaus, tai yra maždaug 0,5 proc. daugiau nei 2024 metais. Vis dėlto skaičiai ne visada sutampa su Eurostatu, nes Eurostatas vertina parduotą produkciją pagal PRODCOM metodiką, o nacionalinės asociacijos taiko savo skaičiavimo principus.

    Ką rodo skaičiai apie rinkos kryptį?

    Eurostato duomenys leidžia daryti aiškią išvadą: tradicinio alaus gamyba ES pamažu slenka žemyn, o augimą vis dažniau kuria nealkoholinis alus. 2025 metais alaus su daugiau nei 0,5 proc. alkoholio pagaminta 32,3 mlrd. litrų, tad didžioji rinkos dalis išlieka klasikinė, tačiau struktūra po truputį keičiasi.

    Priežasčių kelių: griežtėjantis požiūris į alkoholio vartojimą, sveikatingumo tendencijos ir tai, kad „0.0“ produktai vis dažniau konkuruoja su premium gaiviaisiais gėrimais. Technologiškai aludariai taip pat pasistūmėjo į priekį, todėl nealkoholinio alaus skonis ir kokybė tapo artimesni įprastam alui.

    Nealkoholinis alus: kas daugiausia gamina ir kas daugiausia geria?

    Įdomiausia dalis ta, kad didžiausias nealkoholinio alaus gamintojas ir didžiausias jo vartotojas nėra ta pati šalis. Vokietija pirmauja pagal nealkoholinio alaus gamybą, o segmentas šioje rinkoje per pastarąjį dešimtmetį augo itin sparčiai.

    Tuo metu Ispanija išsiskiria kaip ryškiausia nealkoholinio alaus vartotoja Europoje. Pagal Ispanijos sektoriaus duomenis, būtent šioje šalyje suvartojama reikšminga dalis viso ES nealkoholinio alaus, o pardavimai 2025 metais augo ir pasiekė rekordines apimtis.

    Eurostato statistika rodo ir dar vieną tendenciją: tarptautinėje prekyboje pastaraisiais metais tvyro daugiau neapibrėžtumo, o eksporto apimtys 2025 metais, vertinant bendrą kryptį, smuko iki žemiausių lygių per daugiau nei dešimtmetį. Tai signalas, kad Europos aludariai vis daugiau dėmesio gali skirti vidaus rinkai ir produktų diferenciacijai, ypač „0.0“ kategorijoje.
  • Eurostatas įvardijo 3 išlaidas, kurios suvalgo 46 proc. biudžeto: kaip žmonės vis tiek randa džiaugsmui?

    Eurostatas įvardijo 3 išlaidas, kurios suvalgo 46 proc. biudžeto: kaip žmonės vis tiek randa džiaugsmui?

    Europos Sąjungos namų ūkių biudžetai tebėra įtempti, o didžiausią spaudimą kelia būtinosios išlaidos. Naujausi Eurostato duomenys rodo, kad beveik pusė visų namų ūkių išlaidų tenka trims kategorijoms, be kurių kasdienybė tiesiog neįmanoma.

    Maistas, būstas su komunalinėmis paslaugomis ir transportas kartu sudaro apie 46 proc. visų ES namų ūkių vartojimo išlaidų. Tai reiškia, kad didelė dalis pajamų yra skiriama ne pasirinkimams, o baziniams poreikiams ir galimybei nuvykti į darbą.

    Sunkiausios biudžeto eilutės

    Didžiausia našta dažniausiai tenka būstui ir komunalinėms paslaugoms, nes šios išlaidos jautriai reaguoja į energijos kainų svyravimus. Eurostato infliacijos struktūroje energija išlieka viena nepastoviausių dedamųjų, todėl sąskaitos namų ūkiams gali kisti net ir tuomet, kai kitos kainos stabilėja.

    Maisto kainos po ankstesnių šuolių daug kur nusistovėjo aukštesniame lygyje, todėl pirkėjai vis dažniau ieško akcijų, renkasi pigesnius prekės ženklus ar keičia įpročius. Transporto išlaidos taip pat išlieka reikšmingos dėl degalų, viešojo transporto bilietų ir automobilio išlaikymo.

    Kur pinigai juda toliau

    Nors būtinosios išlaidos užima didžiausią biudžeto dalį, Eurostatas fiksuoja ir kitą tendenciją: dalis vartotojų ne tiek nustoja leisti, kiek perplanuoja, kam skiria laisvesnes lėšas. Tarp 2025 metų sausio ir 2026 metų sausio didžiausias išlaidų dalies augimas buvo matomas poilsio, sporto ir kultūros kategorijoje.

    Pagal Eurostato skaičiavimus, šios kategorijos dalis ūgtelėjo 1,2 procentinio punkto. Restoranų ir apgyvendinimo paslaugų dalis didėjo 0,3 procentinio punkto, o švietimui skiriama dalis augo 0,1 procentinio punkto, signalizuodama, kad net brangstant kasdienybei žmonės bando išlaikyti įprastą gyvenimo kokybę.

    Išlaidos, kurias žmonės karpo

    Kad biudžetas „sueitų“, dalis namų ūkių labiau spaudžia kitas eilutes. Transporto išlaidų dalis per metus sumažėjo 0,4 procentinio punkto, o informacijos ir ryšių paslaugų dalis krito 0,3 procentinio punkto, rodydama pastangas optimizuoti planus, prenumeratas ar ryšio paslaugų paketus.

    Ekonomistai pabrėžia, kad tokie pokyčiai ne visiems vienodai pasiekiami: mažesnes pajamas gaunantys namų ūkiai turi mažiau erdvės manevrui, kai auga būtinosios sąskaitos. Vis dėlto bendras vaizdas rodo labiau selektyvų vartojimą, kai taupoma „nematomose“ vietose, bet stengiamasi išsaugoti emocinę gerovę ir socialinį gyvenimą.

    Eurostato duomenys taip pat primena, kad būtent šios bazinės kategorijos dažniausiai labiausiai veikia bendrą infliacijos pojūtį, nes jas žmonės apmoka kas savaitę ar kas mėnesį. Kai beveik pusė biudžeto iš anksto „užrakinta“, kiekvienas papildomas euras tampa sprendimu, ką atidėti, o ką išlaikyti.

  • Eurostato duomenys: kas ES dažniausiai moka už interneto prenumeratas ir kur atsiliekame?

    Eurostato duomenys: kas ES dažniausiai moka už interneto prenumeratas ir kur atsiliekame?

    Kiek europiečių moka už turinį?

    Beveik kas trečias Europos Sąjungos gyventojas, besinaudojantis internetu, 2025 metais mokėjo už bent vieną internetinę prenumeratą, susijusią su vaizdo turiniu ar sporto transliacijomis. Tai rodo Eurostato paskelbti duomenys, apimantys visą bendriją.

    Tačiau europiečių įpročiai smarkiai skiriasi pagal šalį: kai kuriose valstybėse mokamos prenumeratos tapo kasdienybe, o kitur jos išlieka nišiniu pasirinkimu. Skirtumai ryškiausiai matomi tarp Šiaurės ir Vakarų Europos bei dalies Rytų Europos.

    Eurostato duomenimis, 2025 metais 32,7 proc. ES interneto naudotojų turėjo mokamą vaizdo įrašų ar sporto turinio prenumeratą. Į šią kategoriją patenka tokios paslaugos kaip „Netflix“, „Amazon Prime Video“, „Disney+“ ar sporto transliacijų platformos.

    Būtent vaizdo turinys išlieka pagrindiniu mokamų skaitmeninių prenumeratų varikliu, nes su juo siejami reguliarūs vartojimo įpročiai ir vis dažniau ribojamas dalijimasis paskyromis. Dalis vartotojų taip pat renkasi kelias prenumeratas vienu metu.

    Lyderiai ir atsilikėliai ES

    Pagal šalis pirmauja Airija, kur mokamą vaizdo ar sporto prenumeratą turėjo 63,9 proc. interneto naudotojų. Nedaug atsiliko Danija su 61,1 proc., o trečioje vietoje atsidūrė Nyderlandai, kur šis rodiklis siekė 59,2 proc.

    Kitoje skalės pusėje – Bulgarija, kur mokančiųjų dalis sudarė 9,3 proc. Toliau rikiuojasi Slovėnija su 13,7 proc., Latvija su 16,7 proc. ir Lietuva, kur mokamą prenumeratą turėjo 17,4 proc. interneto naudotojų.

    Toks atotrūkis rodo ne vien skirtingą platformų populiarumą, bet ir bendrą gyventojų perkamąją galią, kainų jautrumą bei alternatyvas, pavyzdžiui, nemokamus turinio šaltinius. Reikšmės turi ir tai, kaip plačiai šalyse paplitę išmanieji televizoriai, greitas internetas bei šeimų įprotis už turinį mokėti kortele.

    Skirtingose rinkose nevienodai veikia ir vietinių transliuotojų pasiūla: kur stiprios vietinės mokamos platformos ar sporto paketai, prenumeratų krepšelis paprastai didesnis. Kartu auga ir konkurencija dėl vartotojo dėmesio, ypač kai kainos kyla.

    Muzika, naujienos ir žaidimai: kur dar mokama?

    Eurostatas taip pat išskiria kitas prenumeratų kategorijas. Už muzikos srautinių transliacijų ir tinklalaidžių paslaugas 2025 metais mokėjo 23,0 proc. ES interneto naudotojų, įskaitant tokias platformas kaip „Spotify“ ar „YouTube Premium“.

    Už internetinę žiniasklaidą, skaitmeninius laikraščius ir žurnalus mokėjo 7,2 proc. interneto naudotojų. Debesų žaidimų prenumeratos, pavyzdžiui, „Xbox Game Pass“, buvo mažiausiai paplitusios – 6,1 proc.

    Šie skaičiai atskleidžia, kad net ir augant skaitmeniniam vartojimui, naujienų prenumeratos daugelyje šalių vis dar nepasiekia pramogų paslaugų masto. Prenumeratų nuovargis, kai vartotojai mažina periodinių mokesčių skaičių, gali riboti augimą, ypač ekonominio neapibrėžtumo laikotarpiais.

    Tuo metu žaidimų prenumeratų plėtra dažnai priklauso nuo įrenginių bazės ir kainodaros: jei konsolės ar galingi kompiuteriai nėra plačiai paplitę, o greitas internetas nepasiekiamas visur, tokių paslaugų skvarba išlieka mažesnė.

    Didėjant prenumeratų svarbai namų ūkių biudžetuose, dalis paslaugų teikėjų vis dažniau susiduria ir su vartotojų kritika. Kai kainos per kelerius metus kyla, vartotojai pradeda kelti klausimus dėl skaidrumo, sutarčių sąlygų ir to, ar kainų pokyčiai pagrįsti.

    Nyderlanduose vartotojų organizacija inicijavo ieškinį „Netflix“ dėl kainų didinimo, o galimi nuostoliai vertinami iki maždaug 588 000 000 eurų. Panašios bylos vyko ir kitose šalyse: Italijoje teismas buvo pripažinęs dalį kainų didinimo neteisėtu, o bendrovė sprendimą skundė.

    Vokietijoje taip pat fiksuota teismų sprendimų, palankių vartotojams, o kai kuriais atvejais ginčai baigėsi taikos susitarimais. Šios istorijos signalizuoja, kad rinkai bręstant vis svarbesnis tampa ne tik turinys, bet ir aiškios, vartotojui suprantamos kainodaros taisyklės.

  • Euro zoną supurtė infliacijos šuolis: rugpjūtį 3,3 proc., brangsta energija ir spaudžia ECB

    Euro zoną supurtė infliacijos šuolis: rugpjūtį 3,3 proc., brangsta energija ir spaudžia ECB

    Infliacija euro zonoje vėl kyla

    Euro zonos metinė infliacija 2026 metų rugpjūtį pakilo iki 3,3 proc., kai 2026 metų liepą siekė 2,9 proc., rodo išankstinis Eurostato įvertis. Mėnesio kainų augimas sudarė 0,4 proc., o tai signalizuoja, kad kainų spaudimas vasaros pabaigoje sustiprėjo.

    Europos Centrinio Banko tikslas yra 2 proc., todėl naujausi duomenys vėl kelia klausimą, ar pinigų politika netrukus taps dar griežtesnė. Rinkos dalyviai didina tikimybę, kad artimiausiame posėdyje bus svarstomas palūkanų kėlimas.

    Energija tapo pagrindiniu varikliu

    Didžiausią įtaką bendram kainų lygiui turėjo energija: per metus ji pabrango 14,3 proc., o 2026 metų liepą metinis augimas buvo 10,3 proc. Vien per mėnesį energijos kainos ūgtelėjo 2,9 proc., todėl būtent ši kategorija tapo ryškiausiu infliacijos šaltiniu.

    Kainų šuolį skatino pasaulinių naftos ir dujų kainų brangimas, siejamas su geopolitine įtampa ir tiekimo grandinių trikdžiais, ypač laivybos maršrutuose. Energetikos kainų svyravimai euro zonoje greitai persiduoda degalams, šildymui ir daliai prekių bei paslaugų savikainos.

    „Šį kartą infliaciją daugiausia stūmė atšokusios degalų kainos, o baziniai kainų spaudimo veiksniai išliko santūresni, nes paslaugų infliacija sumažėjo“, – sakė „Oxford Economics“ vyresnysis ekonomistas Leo Barincou.

    Bazinė ir paslaugų infliacija rodo ramesnį vaizdą

    Infliacija paslaugų sektoriuje, kuri paprastai laikoma inertiškesne ir ECB ypač stebima, sumažėjo nuo 3,3 proc. iki 3,0 proc. Tuo metu bazinė infliacija, neįtraukianti energijos, maisto, alkoholio ir tabako, nežymiai smuktelėjo nuo 2,5 proc. iki 2,4 proc.

    Tokie rodikliai leidžia manyti, kad energijos brangimas kol kas nėra plačiai įsišaknijęs kituose krepšelio segmentuose. Vis dėlto ekonomistai atkreipia dėmesį, kad užsitęsę energijos kainų šokai dažnai vėluodami persiduoda tiek paslaugoms, tiek pramonei.

    Maisto, alkoholio ir tabako kainos per metus paaugo 1,2 proc., kaip ir 2026 metų liepą. Šis stabilumas sumažina riziką, kad infliacija taps dar labiau įsisenėjusi per kasdienio vartojimo prekes.

    Lietuvoje infliacija – aukščiausia

    Tarp euro zonos šalių, įtrauktų į rugpjūčio išankstinį vertinimą, didžiausia metinė infliacija fiksuota Lietuvoje – 5,8 proc. Mažiausias rodiklis užfiksuotas Estijoje – 1,3 proc., o tai išryškina ryškius skirtumus tarp valstybių.

    Iš didžiųjų ekonomikų Prancūzijoje infliacija siekė 2,7 proc., Vokietijoje – 2,9 proc., ir abi šalys liko žemiau euro zonos vidurkio. Ispanijoje rodiklis išsiskyrė didesniu šuoliu ir sudarė 4,5 proc., o Italijoje infliacija pasiekė 3,2 proc.

    Ko tikėtis iš ECB?

    Auganti bendra infliacija, nors ją ir tempia daugiausia energija, didina spaudimą ECB reaguoti palūkanų normomis. Finansų rinkose stiprėja lūkestis, kad artimiausiame posėdyje gali būti pasirinktas 0,25 proc. punkto palūkanų didinimas, siekiant pristabdyti kainų kilimą.

    ECB sprendimus lems ne tik bendras infliacijos skaičius, bet ir tai, ar energijos šokas pradės skverbtis į paslaugas, darbo užmokesčio derybas bei ilgalaikius infliacijos lūkesčius. Jei paslaugų infliacija ir baziniai rodikliai išliks santūrūs, centrinis bankas gali rinktis atsargesnį tempą.

  • Europos ekonomikos žemėlapis keičiasi: kas kyla, o kas praranda ES BVP dalį?

    Europos ekonomikos žemėlapis keičiasi: kas kyla, o kas praranda ES BVP dalį?

    Europos Sąjungos ekonomikos svoris per pastaruosius du dešimtmečius pastebimai persiskirstė: nors didžiausią įtaką vis dar turi kelios šalys, jų dalis bendrame bloke mažėja. Naujausi Eurostato duomenys rodo, kad 2025 metais Vokietija, Prancūzija, Italija ir Ispanija kartu sudarė 61 proc. viso ES bendrojo vidaus produkto.

    Palyginimui, 2005 metais vadinamųjų didžiųjų keturių dalis siekė 67,9 proc., 2015 metais buvo sumažėjusi iki 65,3 proc. Tai reiškia, kad ES ekonomika pamažu tampa mažiau koncentruota, o augimas vis dažniau persikelia į sparčiau besivystančias valstybes.

    Vokietija vis dar pirmauja

    Vokietija išlieka didžiausia ES ekonomika: 2025 metais ji sukūrė 24,1 proc. viso bloko BVP. Eurostato skaičiavimu, ES BVP 2025 metais siekė apie 18,8 trilijono eurų, iš kurių Vokietijai teko maždaug 4,5 trilijono eurų.

    Antrą vietą užima Prancūzija su 15,9 proc. dalimi, trečioje yra Italija su 12 proc. Ispanijos dalis 2025 metais siekė 9 proc., tad net ir ketvirta pagal dydį ES ekonomika jau nebeperžengia dviženklės ribos.

    Penktoje vietoje įsitvirtino Nyderlandai su 6,2 proc. dalimi. Toliau rikiuojasi Lenkija, kuri priartėjo prie 5 proc. ribos ir 2025 metais sudarė 4,9 proc. visos ES ekonomikos, o Belgija fiksavo 3,4 proc.

    Mažųjų šalių indėlis kuklus

    Daugelio ES valstybių ekonominė dalis bendrame rezultate yra mažesnė nei 2 proc. Iš viso 15 šalių, kurių kiekvienos BVP dalis nesiekia 2 proc., kartu sudaro 11,2 proc. ES ekonomikos.

    Virš 1 proc. ribos dar laikosi Čekija, Portugalija, Suomija, Graikija ir Vengrija. Mažiausios dalys tenka Maltai ir Kiprui, taip pat Latvijai ir Estijai, kurių įtaka bendrai ES BVP struktūrai yra labai nedidelė.

    Kas laimėjo, o kas prarado?

    Lyginant 2005 ir 2025 metų laikotarpį, didžiausią BVP dalies nuosmukį patyrė Italija ir Prancūzija. Italijos dalis per 20 metų sumenko nuo 15,6 proc. iki 12 proc., o Prancūzijos nuo 18,4 proc. iki 15,9 proc.

    Tuo metu Vokietijos dalis per du dešimtmečius beveik nekito ir sumažėjo tik 0,1 procentinio punkto. Vis dėlto per pastarąjį dešimtmetį pokyčiai ryškesni: 2015–2025 metais Vokietijos dalis smuko nuo 25,1 proc. iki 24,1 proc., o Prancūzijos ir Italijos kritimas buvo dar didesnis.

    Didžiausia šio laikotarpio laimėtoja yra Lenkija: jos dalis ES BVP išaugo nuo 2,6 proc. 2005 metais iki 4,9 proc. 2025 metais. Augimą fiksavo ir Airija bei Rumunija, kurių dalis per 20 metų padidėjo daugiau nei 1 procentiniu punktu, o tai rodo spartesnę konvergenciją su turtingesnėmis ES ekonomikomis.

    Ekonomistai pabrėžia, kad BVP dalies pokyčiai dažnai atspindi ne tik vidaus augimą, bet ir demografines tendencijas, investicijų kryptis, pramonės transformaciją bei produktyvumo skirtumus. Be to, nominalus BVP nėra tas pats, kas gyventojų gerovė: tam svarbesni rodikliai, tokie kaip BVP vienam gyventojui ar perkamoji galia, kurie ES šalyse vis dar labai skiriasi.

  • Degalų kainos ES: kur brango mažiausiai ir daugiausia, o Lietuva – tarp didžiausių šuolių

    Degalų kainos ES: kur brango mažiausiai ir daugiausia, o Lietuva – tarp didžiausių šuolių

    Eurostato skaičiai: augimas tęsiasi

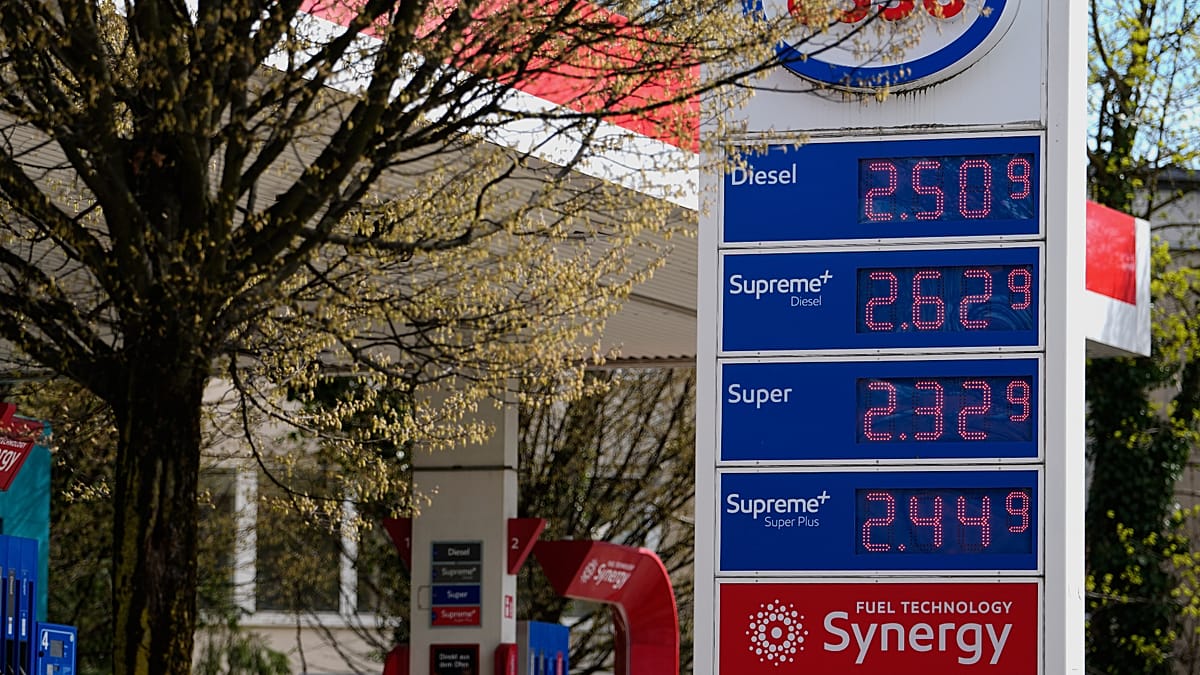
    Eurostatas paskelbė naujausius duomenis apie degalų ir tepalų, skirtų asmeniniam transportui, kainų pokyčius Europos Sąjungoje. 2026 metų liepos mėnesį šios kategorijos kainos ES vidutiniškai buvo 16,9 proc. didesnės nei 2025 metų liepą.

    Metinis augimas pastaraisiais mėnesiais svyravo: 2026 metų gegužę fiksuotas 20,7 proc. šuolis, o birželį augimas sulėtėjo iki 13,7 proc. Tai rodo, kad kainų dinamika išlieka nepastovi ir priklauso tiek nuo naftos rinkos, tiek nuo mokesčių ir paklausos sezoninių veiksnių.

    Kur kainos kilo labiausiai, o kur beveik nesikeitė

    Eurostato duomenimis, 2026 metų liepą, palyginti su tuo pačiu laikotarpiu prieš metus, degalų ir tepalų kainos augo 25 iš 27 ES valstybių. 13 šalių metinis augimas liepą buvo didesnis nei birželį, nors daugumoje valstybių rodiklis buvo mažesnis nei gegužę.

    Didžiausias metinis kainų augimas tarp ES šalių fiksuotas Rumunijoje – 24,2 proc. Vokietijoje ir Lietuvoje augimas siekė po 22,9 proc., Bulgarijoje – 22,2 proc., Nyderlanduose – 22,0 proc., Suomijoje – 20,5 proc.

    Mažiausi metiniai pokyčiai registruoti Švedijoje, kur kainos didėjo 1,2 proc., ir Airijoje – 3,2 proc. Vengrija buvo išskirtinė tuo, kad metinis pokytis buvo neigiamas – kainos sumažėjo 0,1 proc.

    Mėnesio pokyčiai: dyzelinas ir benzinas vėl brango

    Vertinant mėnesio pokytį, 2026 metų liepą, palyginti su birželiu, ES vartotojai pajuto kainų kilimą. Dyzelino kainos augo 4,3 proc., o benzino – 4,7 proc.

    Tai buvo apsisukimas po birželio rezultatų, kai, lyginant su geguže, dyzelinas ES vidutiniškai atpigo 6,4 proc., o benzinas – 4,2 proc. Tokie svyravimai dažnai siejami su žaliavinės naftos kainų pokyčiais, atsargų dinamika ir vasaros kelionių sezono paklausos šuoliu.

    Tarp birželio ir liepos dyzelino kainos padidėjo 17 ES šalių, daugiausia Lenkijoje – 13,4 proc., Vokietijoje – 12,7 proc., Graikijoje – 12,1 proc. Tuo pat metu 9 šalyse dyzelinas pigo, labiausiai Kipre – 7,9 proc., Švedijoje – 7,4 proc., Airijoje – 6,4 proc.

    Benzino kainos tarp birželio ir liepos didėjo 14 šalių, o mažėjo 12 šalių. Didžiausi mėnesio šuoliai fiksuoti Lenkijoje – 17,2 proc., Vokietijoje – 11,0 proc., Ispanijoje – 7,1 proc., o didžiausi kritimai – Švedijoje – 11,1 proc., Kipre – 5,4 proc., Airijoje – 4,1 proc.

    „Dideli kainų skirtumai tarp šalių rodo, kad vien naftos kaina nepaaiškina visko – svarbūs ir akcizai, logistika bei rinkos konkurencija“, – sakė vienas iš degalų rinką stebinčių analitikų.

    Regiono kontekste išsiskiria tai, kad Vengrija buvo vienintelė šalis, kurioje metinis degalų ir tepalų kainų pokytis buvo neigiamas. Tuo metu Lietuva pateko tarp ES valstybių, kuriose metinis kainų augimas buvo vienas didžiausių, o tai reiškia didesnį spaudimą tiek namų ūkių biudžetams, tiek transporto ir logistikos sąnaudoms.

  • Ispanijoje mokesčiams atiduoda 231 darbo dieną: kas „suvalgo“ algą ir kodėl našta auga

    Ispanijoje mokesčiams atiduoda 231 darbo dieną: kas „suvalgo“ algą ir kodėl našta auga

    Ispanijoje vadinamoji Mokesčių laisvės diena 2026 metais, remiantis tyrimo skaičiavimais, nusikėlė į rugpjūčio 20 dieną. Tai reiškia, kad vidutiniam darbuotojui esą prireikia 231 dienos, kol jis uždirba sumą mokesčiams ir socialinio draudimo įmokoms padengti.

    Šį rodiklį paskelbė liberalios krypties analitinis centras „Fundación Civismo“, lyginantis visą darbo vietos kainą su darbuotojo gaunamomis pajamomis po mokesčių. Skaičiuojant įtraukiamos ne tik darbuotojo, bet ir darbdavio mokamos socialinio draudimo įmokos, todėl bendra našta atrodo didesnė.

    Kaip skaičiuojama našta

    Tyrime pateikiamas pavyzdys: darbuotojo, kurio metinis bruto atlyginimas siekia 32 446 eurus, darbo vieta darbdaviui kainuoja 42 390,70 euro. Skirtumą sudaro darbdavio socialinio draudimo įmokos ir kiti privalomi mokėjimai, pridedami prie bruto algos.

    Vertinama, kad darbuotojui į rankas lieka 24 724,91 euro, o 17 665,79 euro nukreipiama gyventojų pajamų mokesčiui ir abiejų pusių socialinio draudimo įmokoms. Kitaip tariant, iš kiekvienų 100 eurų darbo vietos kaštų darbuotojas gauna apie 58,30 euro grynųjų pajamų.

    Kodėl rodiklis blogėja

    „Fundación Civismo“ teigia, kad nuo 2018 metų, kai Mokesčių laisvės diena jų skaičiavimu buvo birželio 27 dieną, ji nusikėlė 54 dienomis. Pasak autorių, tai ne vien tiesioginių tarifų didinimo pasekmė, o kelių veiksnių kombinacija.

    Vienas svarbiausių argumentų yra vadinamasis fiskalinis slinkimas, kai gyventojų pajamų mokesčio ribos nepakankamai greitai prisitaiko prie infliacijos. Dėl to net ir menkai didėjant atlyginimams dalis darbuotojų gali patekti į aukštesnius tarifų laiptelius, nors perkamoji galia realiai beveik negerėja.

    Be to, tyrime minimas didėjantis socialinio draudimo įmokų svoris, kai kurios grąžintos didesnės pridėtinės vertės mokesčio normos ir vietos lygmens rinkliavos. Analitikai tai įvardija kaip didėjančią bendrą privalomų mokėjimų naštą, kuri mažina realiai disponuojamas pajamas.

    Dar prisideda PVM ir vietos mokesčiai

    Tyrime taip pat skaičiuojama, kad vidutinis darbuotojas per metus sumoka apie 2 213 eurų pridėtinės vertės mokesčio, o tai prilyginama beveik 33 dienoms jo grynųjų pajamų. Ši dalis priklauso nuo vartojimo struktūros, todėl reali suma gali smarkiai skirtis tarp namų ūkių.

    Įvertinamos ir regioninės bei savivaldybių rinkliavos, tokios kaip nekilnojamojo turto mokestis, transporto priemonių mokestis, taip pat paveldėjimo ir dovanojimo mokesčiai. „Fundación Civismo“ skaičiavimu, tokie mokėjimai gali sudaryti apie 4 110 eurų per metus, arba daugiau nei du mėnesius tipinio darbuotojo pajamų į rankas.

    Skirtinguose Ispanijos autonominiuose regionuose data nevienoda, nes skiriasi gyventojų pajamų mokesčio tarifai, lengvatos ir vietos nustatomi mokesčiai. Tyrime nurodoma, kad anksčiausiai Mokesčių laisvės diena fiksuojama Baskų krašte ir Madride, o vėliausiai ji nusikelia Katalonijoje ir Estremadūroje.

    Vis dėlto šis rodiklis nėra oficialus valstybės matas, o jo metodika ginčijama. Kritikai pabrėžia, kad mokesčiai čia traktuojami kaip vien tik kaštas, neįvertinant, jog jie finansuoja sveikatos apsaugą, švietimą, pensijas ir kitas viešąsias paslaugas.

    Alternatyvų vaizdą suteikia oficialūs tarptautiniai palyginimai, pavyzdžiui, mokesčių ir bendrojo vidaus produkto santykis. Eurostato duomenys rodo, kad 2025 metais Ispanijoje jis siekė apie 38 proc. ir buvo didesnis nei 2019 metais, tačiau išliko žemesnis nei kai kuriose kitose didžiosiose Europos ekonomikose.

  • JAV smogė Iranui antrinėmis sankcijomis: Europos verslui gresia dolerio spąstai

    JAV smogė Iranui antrinėmis sankcijomis: Europos verslui gresia dolerio spąstai

    Jungtinės Valstijos paskelbė apie reikšmingą antrinių sankcijų išplėtimą Iranui, kurio esmė paprasta: bet kuri pasaulio įmonė, tęsianti sandorius su Teheranu, gali rizikuoti prarasti prieigą prie JAV dolerio atsiskaitymų sistemos. Tokie ribojimai ypač jautrūs, nes tarptautinėje prekyboje doleris išlieka pagrindine atsiskaitymų ir finansavimo valiuta.

    JAV iždo departamentas pranešė išplėtęs sankcijų taikymo apimtį ir įvardijo naujas sritis, kurios, be naftos, tampa didesnio dėmesio taikiniu: laivyba, aviacija, auksas, technologijos bei skaitmeninis turtas. Kartu buvo įtraukti papildomi subjektai skirtingose jurisdikcijose ir pristabdytos licencijos, leidusios ribotą bendradarbiavimą.

    „Iš esmės prašoma pasirinkti: Iranas arba Amerikos finansų sistema“, – sakė JAV iždo sekretorius Scottas Bessentas.

    Europos prekyba su Iranu menka

    Europos Sąjungos tiesioginė prekybinė priklausomybė nuo Irano šiuo metu yra nedidelė. Remiantis Eurostato duomenimis, 2025 metais ES prekių prekyba su Iranu siekė apie 3,72 mlrd. eurų, iš jų eksportas sudarė maždaug 2,97 mlrd. eurų, tai yra apie 0,1 proc. viso ES eksporto.

    Vis dėlto likusi prekyba nėra tolygiai pasiskirsčiusi: didesnė dalis koncentravosi keliose valstybėse, ypač Vokietijoje, Italijoje ir Nyderlanduose. Eksporto struktūroje svarbūs farmaciniai produktai, medicinos įranga ir mašinos, o šios kategorijos neretai patenka į humanitarinių išimčių lauką.

    Dėl tokio masto rinkos reakcija Europoje buvo santūri: investuotojai vertino, kad tiesioginė įmonių apyvarta su Iranu daugeliu atvejų jau seniai sumažėjusi iki minimumo. Tačiau ekspertai pabrėžia, kad ramybė gali būti apgaulinga, nes tikrieji padariniai dažnai pasimato per finansų grandines.

    Didžiausia rizika slypi finansų grandinėje

    Didžiausias iššūkis Europos bendrovėms kyla ne dėl pardavimų Irane, o dėl rizikos netyčia atsidurti sandorių grandinėje su sankcionuotu partneriu. Bankai, draudikai, laivybos įmonės ir žaliavų prekiautojai aptarnauja klientus daugelyje šalių, todėl net netiesioginė sąsaja gali tapti tyrimo ar sankcijų pagrindu.

    Tokių priemonių poveikis dažnai būna ne tik teisinis, bet ir operacinis: atsiranda didesnė atitikties procedūrų našta, lėtėja mokėjimai, brangsta draudimas, o kai kurie bankai apskritai atsisako aptarnauti didesnės rizikos kryptis. Praktikoje tai gali reikšti, kad net teisėti sandoriai tampa sunkiai įgyvendinami.

    Europos įmonės čia susiduria ir su reguliacine įtampa. ES Blokavimo statutas numato ribojimus, kaip bendrovės gali reaguoti į JAV sankcijas, o teismų praktika yra išaiškinusi, kad sutartinių santykių nutraukimas su Irano partneriais turi būti pagrįstas kitais motyvais nei vien JAV spaudimas.

    Vis dėlto realybėje dauguma tarptautinių įmonių prioritetą teikia prieigai prie dolerio atsiskaitymų, JAV bankų korespondentinių sąskaitų ir platesnių kapitalo rinkų. Būtent todėl antrinės sankcijos laikomos vienu stipriausių JAV įrankių, galinčių paveikti ir tuos, kurie su Iranu dirba tik labai ribotai.

  • Lenkijos pramonė spaudžia dėl pigesnės elektros: kainos vienos aukščiausių Europoje, vokiečiai jau turi planą

    Lenkijos energoimli pramonė ragina valdžią kuo greičiau įdiegti elektros kainų mažinimo programą sektoriams, kuriems energijos sąnaudos sudaro reikšmingą gamybos kaštų dalį. Verslas siekia sprendimo, panašaus į taikomą Vokietijoje, ir tikina, kad be jo prastėja konkurencingumas Europos rinkoje.

    Pramonės atstovai remiasi Eurostato duomenimis, rodančiais, kad Lenkijoje elektros kaina pramonei yra tarp didžiausių Europoje. Energoimliems sektoriams 2025 metų antroje pusėje vidutinė kaina siekė apie 170 eurų už megavatvalandę be mokesčių, o tai, pasak pramonės, buvo aukščiausias lygis Europoje.

    Tuo metu Vokietijoje minimu laikotarpiu kaina buvo apie 130 eurų už megavatvalandę, o šalis jau yra įdiegusi paramos schemą, skirtą sumažinti elektros kainas didžiausiems energijos vartotojams. Ji kuriama pagal Europos Komisijos patvirtintą CISAF logiką, kuri numato, kaip valstybės pagalba gali būti taikoma pramonei nepažeidžiant ES konkurencijos taisyklių.

    Lenkijos pramonė taip pat kritikuoja Energetikos ministro rengiamą nutarimo projektą dėl tarifų sudarymo ir atsiskaitymo už elektrą principų. Cemento gamintojai įspėja, kad siūlomi pakeitimai nebūtinai mažins kainas, o kai kuriais atvejais dėl papildomų dedamųjų gali jas net padidinti.

    Vienas iš ginčijamų elementų yra vadinamojo kokybės mokesčio skaičiavimo metodika, kuri, pramonės vertinimu, gali skatinti įmones perkelti vartojimą į tam tikras valandas. Energoimlioms gamykloms, kurių technologiniai procesai yra nenutrūkstami, tokie pokyčiai dažnai nepraktiški, todėl dalis galimos naudos gali išnykti.

    Cemento sektorius siūlo išplėsti paramos gavėjų ratą, pakeičiant atrankos kriterijus ir sumažinant metinio elektros suvartojimo slenkstį iki 10 gigavatvalandžių. Pramonės teigimu, toks žingsnis leistų įtraukti daugiau įmonių, kurioms elektros kaina tiesiogiai lemia galutinės produkcijos savikainą ir galimybes konkuruoti su importu.

    „Be realių sprendimų, mažinančių energijos kainą pramonei, prarandame konkurencingumą tiek prieš importą, tiek prieš kitų ES šalių gamintojus“, – sakė Lenkijos cemento gamintojų asociacijos vadovas Krzysztofas Kieresas.

    Diskusijos dėl paramos energijai vyksta platesniame kontekste, kai energetikos kainų svyravimai išlieka vienu svarbiausių infliacijos ir pramonės rizikos veiksnių. Ekonomistai ne kartą pabrėžė, kad brangi energija greitai persiduoda į statybų, transporto ir plataus vartojimo prekių kainas, o tai daro spaudimą ir vidaus paklausai.

    Lenkijos institucijos dar 2025 metais signalizavo apie galimus instrumentus, kurie stabilizuotų kainas didžiausiems vartotojams, tačiau pramonė tvirtina, kad sprendimai juda per lėtai. Europos Komisijos nustatyti CISAF principai atveria teisinį kelią programoms, kurios leistų daliai suvartojamos elektros taikyti mažesnę kainą, o reikšmingą paramos dalį nukreipti į investicijas, susijusias su atsinaujinančia energetika ir efektyvumo didinimu.

    Vokietijos pavyzdys Lenkijoje minimas kaip orientyras: ten numatytos išmokos už 2026 metus turėtų būti išmokamos jau kitais metais. Lenkijos pramonė tikisi analogiško aiškaus grafiko ir taisyklių, kurios leistų planuoti gamybą, investicijas ir ilgalaikius kontraktus, mažiau priklausomus nuo trumpalaikių elektros kainų šuolių.

  • Lenkija šoktelėjo į ES ekonomikų šešetuką: aplenkė Belgiją, bet pragyvenimas vis dar atsilieka

    Lenkija šoktelėjo į ES ekonomikų šešetuką: aplenkė Belgiją, bet pragyvenimas vis dar atsilieka

    Lenkija – jau šešta ES ekonomika

    Lenkija 2025 metais tapo šešta pagal nominalų bendrąjį vidaus produktą (BVP) Europos Sąjungoje, rodo Eurostato duomenys. Šalies BVP einamosiomis kainomis siekė 922,9 mlrd. eurų ir sudarė apie 4,9 proc. visos ES ekonomikos.

    Pagal ekonomikos dydį Lenkiją ES lenkė tik Vokietija, Prancūzija, Italija, Ispanija ir Nyderlandai. Tai reiškia, kad Lenkija pagal nominalų BVP už nugaros paliko tokias šalis kaip Belgija, Švedija, Airija ir Austrija.

    Kas stumia augimą į priekį

    Eurostatas skaičiuoja, kad 2025 metais Lenkijos realus BVP augo 3,6 proc., kai visa ES vidutiniškai paaugo 1,5 proc. Toks atotrūkis rodo, kad Lenkija išlaikė spartesnį tempą nei dauguma Vakarų Europos valstybių.

    Ekonomistai Lenkijos šuolį dažniausiai sieja su ilgalaikiu pramonės stiprėjimu, eksporto plėtra, didesniu vidaus vartojimu ir investicijomis. Svarbų vaidmenį taip pat vaidina ES vidaus rinkos mastas ir gamybos grandinių persiorientavimas arčiau Europos po pastarųjų metų tiekimo grandinių sukrėtimų.

    Regiono lyderė, bet ne turtingiausia

    Lenkija išlieka ryškiausia ekonomika Vidurio ir Rytų Europoje. Palyginimui, Rumunijos BVP 2025 metais siekė 380,1 mlrd. eurų, Čekijos – 347,3 mlrd. eurų, Vengrijos – 218,8 mlrd. eurų.

    Visų 27 ES valstybių bendra ekonomika 2025 metais sudarė apie 18,8 trln. eurų. Didžiausią dalį sugeneravo Vokietija, po jos rikiavosi Prancūzija ir Italija, o Lenkijos svoris bendroje sumoje priartėjo prie 5 proc.

    BVP dydis ne visada reiškia gerovę

    Didėjantis BVP nereiškia, kad gyventojų pragyvenimo lygis automatiškai tampa aukščiausias. Skaičiuojant BVP vienam gyventojui, Lenkija 2025 metais vis dar buvo žemiau ES vidurkio ir nesiekė 85 proc. ES vidutinio lygio.

    Tai atspindi skirtumą tarp bendro ekonomikos masto ir produktyvumo bei pajamų, tenkančių vienam žmogui. Kitaip tariant, didelė ekonomika gali augti sparčiai, tačiau prireikia daugiau laiko, kad augimas pilnai atsispindėtų atlyginimuose, paslaugų kokybėje ir bendroje perkamojoje galioje.