Tag: Eurostatas

  • Šokiruojantis žemėlapis: kiek metų europiečiai realiai gyvena iš pensijos – kur Lietuva?

    Šokiruojantis žemėlapis: kiek metų europiečiai realiai gyvena iš pensijos – kur Lietuva?

    Pensijoje praleidžiamų metų skirtumai

    Europoje pensinis amžius daugelyje šalių kyla, tačiau vien to nepakanka paaiškinti, kodėl vienur žmonės pensiją gauna gerokai ilgiau nei kitur. Skirtumus lemia du pagrindiniai veiksniai: pensinis amžius ir tikėtina gyvenimo trukmė sulaukus pensijos.

    EBPO duomenimis, 2024 metais vidutinis pensinis amžius Europos Sąjungoje siekė 64,7 metų vyrams ir 64 metus moterims. Būtent nuo šio amžiaus, įvykdžius stažo ir kitas sąlygas, dauguma gyventojų įgyja teisę į senatvės pensiją.

    Kiek metų ES gyvena pensijoje?

    Skaičiuojant pagal tikėtiną gyvenimo trukmę pasiekus pensinį amžių, ES vyrai vidutiniškai gali tikėtis pensiją gauti 18,4 metų, o moterys – 21,8 metų. Tai reiškia, kad moterys ES vidutiniškai pensijoje praleidžia apie 3,4 metų daugiau nei vyrai.

    Skirtumai tarp šalių išlieka ryškūs net ir ES viduje. Dalis valstybių pasiekia daugiau nei 20 metų vidutinę pensijos gavimo trukmę vyrams, o kitose šis laikotarpis nesiekia ir 16 metų.

    Kur trumpiausia, kur ilgiausia?

    Pagal apžvalgoje naudotus Eurostato ir EBPO 2024 metų duomenis, trumpiausiai pensiją vyrai tikėtina gauna Bulgarijoje ir Vengrijoje – apie 14,7 metų. Tarp ES valstybių ilgiausias laikotarpis fiksuojamas Liuksemburge, kur vyrų tikėtina pensijos gavimo trukmė siekia apie 22 metus.

    Lietuva priskiriama prie šalių, kuriose vyrų tikėtinas pensijos gavimo laikotarpis yra mažesnis nei 16 metų. Prie šios grupės taip pat priskiriamos Latvija ir Rumunija, o tai siejama ir su sveikatos rodiklių, ir su mirtingumo struktūros skirtumais regione.

    Moterų situacija visoje Europoje palankesnė, tačiau ir čia matyti didelė amplitudė. ES vidurkis siekia 21,8 metų, o kai kuriose šalyse moterys statistiškai pensiją gauna gerokai trumpiau nei 20 metų.

    Vokietijos paradoksas ir Turkijos išskirtinumas

    Tarp didžiųjų Europos ekonomikų išsiskiria Vokietija: vyrų tikėtina pensijos gavimo trukmė ten yra apie 1,1 metų mažesnė už ES vidurkį. Tai sukuria pastebimą atotrūkį nuo tokių šalių kaip Prancūzija ar Ispanija, kur didesnę įtaką daro ilgesnė tikėtina gyvenimo trukmė ir skirtinga pensinio amžiaus dinamika.

    Europos kontekste ryški išimtis yra Turkija, kur 2024 metais pensinis amžius buvo ypač žemas: 52 metai vyrams ir 49 metai moterims. Dėl to statistiškai pensijos gavimo laikotarpis ten atrodo pats ilgiausias, nors realų vaizdą koreguoja tai, kada žmonės faktiškai pasitraukia iš darbo rinkos.

    Kada žmonės iš tiesų nustoja dirbti?

    Svarbus niuansas – faktinis pasitraukimo iš darbo rinkos amžius ne visada sutampa su oficialiu pensiniu amžiumi. ES vidutiniškai vyrai iš darbo rinkos pasitraukia apie 63,8 metų, nors pensinis amžius siekia 64,7 metų, o moterys – apie 62,9 metų, kai oficialiai pensija dažniausiai pradedama mokėti nuo 64 metų.

    Tai reiškia, kad dalis žmonių realiai nustoja dirbti anksčiau, tačiau pensiją pradeda gauti vėliau, arba pereina per nedarbo, ligos ar kitas išmokas. Kai kuriose šalyse skirtumas tarp oficialaus pensinio amžiaus ir faktinio pasitraukimo iš darbo rinkos yra ypač didelis, todėl „metai pensijoje“ statistikoje gali būti interpretuojami skirtingai.

    Ne tik trukmė, bet ir suma

    Ekspertai pabrėžia, kad vien tik pensijos gavimo trukmė neatsako į klausimą, ar senjorai gyvena finansiškai saugiai. Pensijos daugeliui vyresnių europiečių yra pagrindinis pajamų šaltinis, tačiau pensijų dydžiai skiriasi tiek nominaliai, tiek pagal perkamąją galią.

    Be to, EBPO šalyse išlieka ir lyčių pensijų atotrūkis: moterys vidutiniškai gauna apie 23 proc. mažesnes pensijas nei vyrai. Todėl net ir ilgesnė tikėtina gyvenimo trukmė pensijoje nebūtinai reiškia didesnį finansinį stabilumą.
  • Kur dingsta europiečių mokesčiai: 2 iš 5 eurų atitenka šiai sričiai, o antra vieta stebina

    Kur dingsta europiečių mokesčiai: 2 iš 5 eurų atitenka šiai sričiai, o antra vieta stebina

    Kur nukeliauja mokesčių eurai

    Gyventojai moka mokesčius, o jų pajamos sudaro reikšmingą viešųjų finansų dalį visoje Europoje. Būtent iš šių lėšų valstybės finansuoja paslaugas, tokias kaip švietimas, sveikatos apsauga ir socialinė apsauga.

    Eurostato duomenimis, 2024 metais mokesčių pajamos Europos Sąjungoje sudarė 40,3 proc. bendrojo vidaus produkto. Tuo pat metu valdžios sektoriaus išlaidos buvo dar didesnės ir pasiekė 49,6 proc. BVP.

    Daugiausia – socialinei apsaugai

    Vertinant ne tik bendrą išlaidų lygį, bet ir tai, kaip išlaidos paskirstomos, ryškėja aiški tendencija: didžiausia dalis tenka socialinei apsaugai. Europos Sąjungoje jai 2024 metais buvo skirta 19,6 proc. BVP, tai sudaro apie 40 proc. visų valdžios sektoriaus išlaidų.

    Kitaip tariant, maždaug du iš penkių viešųjų išlaidų eurų Europos Sąjungoje nukeliauja socialinei apsaugai. Ši sritis apima pensijas, nedarbo išmokas, paramą ligos ar negalios atveju, taip pat priemones, susijusias su tėvystės ar motinystės pareigomis, būstu ir socialine atskirtimi.

    Tarp Europos Sąjungos, Jungtinės Karalystės, Norvegijos, Šveicarijos ir Islandijos socialinė apsauga visur yra didžiausia biudžeto išlaidų kategorija. Skirtumai tarp šalių dideli: nuo 26 proc. Vengrijoje iki 45,9 proc. Suomijoje.

    Kodėl palyginimai ne visada akivaizdūs

    Vien procentinės dalies reitingai gali klaidinti, nes valstybių BVP ir nominalios biudžetų apimtys smarkiai skiriasi. Todėl ta pati procentinė dalis skirtingose šalyse gali reikšti visiškai kitokias realias sumas vienam gyventojui.

    Dėl to ekonomistai dažnai siūlo vertinti ir išlaidas vienam gyventojui, taip pat atsižvelgti į perkamąją galią. Tai leidžia tiksliau palyginti, kiek realiai „nuperkama“ viešųjų paslaugų ir išmokų skirtingose valstybėse.

    Europos Centrinio Banko analizėje pabrėžiama, kad vieno optimalaus socialinių išlaidų lygio, tinkančio visoms šalims, nėra. Skirtumus lemia demografija, darbo rinkos struktūra ir pensijų sistemų sandara.

    Sveikata dažniausiai antra, bet ne visur

    Vidutiniškai Europos Sąjungoje antra didžiausia išlaidų kategorija yra sveikatos apsauga, kuriai tenka apie 15 proc. visų valdžios sektoriaus išlaidų. Vis dėlto devyniose šalyse antra vieta atitenka kitoms sritims, o tai atspindi skirtingus politinius prioritetus ir finansavimo modelius.

    Sveikatos išlaidų dalis ypač skiriasi: nuo 6,7 proc. Šveicarijoje ir 10 proc. Vengrijoje iki 24,3 proc. Airijoje. Šiuos skirtumus iš dalies aiškina tai, kad kai kur didesnę dalį sveikatos paslaugų kainos padengia namų ūkiai, draudimas ar mišrūs modeliai, o ne vien valstybės biudžetas.

    Sudėjus socialinę apsaugą ir sveikatos apsaugą, daugiau nei pusė valdžios sektoriaus išlaidų tenka šioms dviem sritims maždaug dviejuose trečdaliuose valstybių. Europos Sąjungoje bendra šių kategorijų dalis siekia apie 55 proc.

    Kitos didžiosios eilutės: administravimas, ekonomika, švietimas

    Po socialinės apsaugos ir sveikatos didžiausios išlaidų kategorijos Europos Sąjungoje yra bendrosios viešosios paslaugos, ekonomikos reikalai ir švietimas, kurių kiekviena sukasi apie 10 proc. ribą. Bendrosios viešosios paslaugos apima valstybės administravimą, viešuosius finansus, užsienio reikalus, viešąją skolą ir pervedimus tarp valdžios lygių.

    Šios kategorijos dalis ypač nevienoda: nuo 7,5 proc. Bulgarijoje iki 21,2 proc. Vengrijoje. Kai kur, pavyzdžiui, Vengrijoje, Graikijoje ar Italijoje, bendrosios viešosios paslaugos tampa antra didžiausia biudžeto eilute po socialinės apsaugos.

    Ekonomikos reikalams priskiriamos išlaidos, susijusios su užimtumu ir verslu, žemės ūkiu, energetika, pramone, transportu, ryšiais ir ekonominiais tyrimais. Kai kuriose šalyse, tokiose kaip Malta ar Latvija, ši eilutė yra antroje vietoje, o dalis gali siekti apie penktadalį visų išlaidų.

    Švietimas kaip antra didžiausia kategorija išsiskiria Šveicarijoje, kur jam tenka 16,3 proc. visų valdžios sektoriaus išlaidų. Tuo metu gynybai Europos Sąjungoje vidutiniškai skiriama 3,5 proc., o tokios sritys kaip aplinkos apsauga, būstas ir bendruomenės paslaugos ar kultūra sudaro palyginti nedidelę bendro biudžeto dalį.

  • Lenkijos ekonomika prieš lūžį: pigios algos nebeveikia, o DI diegimas versle vis dar atsilieka

    Lenkija turi stiprių inžinerinių kompetencijų ir sukauptą patirtį dirbant tarptautiniuose projektuose, tačiau vien to nepakanka tvirtai vietai pasaulinėje prekyboje. Varšuvos universiteto profesorė Katarzyna Śledziewska pabrėžia, kad šaliai reikia nuoseklios strategijos, kaip kurti ir valdyti didesnės vertės grandines.

    Pasak ekspertės, tikslas turėtų būti perėjimas nuo talentų tiekėjo ir subrangovo vaidmens prie sprendimų kūrėjo, turinčio teises į produktą, duomenis ir technologiją. Tai reiškia, kad užsienio investicijas verta vertinti ne vien pagal sukurtų darbo vietų skaičių, bet ir pagal tai, ar jos atneša mokslinių tyrimų, tiekėjų augimo ir produktinių sprendimų centrus.

    Nuo konteinerių prie gigabitų

    Profesorė savo knygoje apie tarptautinę prekybą skaitmeninėje eroje šį pokytį apibūdina kaip perėjimą nuo konteinerių prie gigabitų. Eksporto vertė vis dažniau kuriama ne tik gamykloje, bet ir programinėje įrangoje, duomenyse, paslaugose bei santykyje su klientu.

    Todėl įmonėms tampa svarbu ne vien pagaminti produktą, bet ir pasiūlyti visą sprendimą: nuotolinį stebėjimą, atnaujinimus, diagnostiką, garantuotą paslaugos lygį ar finansavimo modelį. Tokia kryptis stiprina konkurencingumą net ir tuomet, kai darbo jėga nebe pigi.

    Kodėl pigios algos nebepranašumas

    Lenkija pagal nominalųjį bendrąjį vidaus produktą yra tarp maždaug 20 didžiausių pasaulio ekonomikų, tačiau ankstesnis modelis, paremtas santykinai mažesnėmis darbo sąnaudomis, pasiekia ribas. Augant atlyginimams, konkurencinis pranašumas turi persikelti į našumą, technologijas, intelektinę nuosavybę ir prekės ženklą.

    Skaitmeninėje ekonomikoje įėjimas į užsienio rinkas vis dažniau reiškia prisijungimą prie konkrečių platformų ir ekosistemų. Praktikoje nepakanka išversti svetainę, nes reikia integruoti mokėjimus, logistiką, grąžinimus, klientų aptarnavimą ir duomenų mainus taip, kad sistemos veiktų suderintai.

    DI diegimo spraga ir rizika

    Vienas silpniausių taškų, pasak ekspertės, yra dirbtinis intelektas: Lenkija turi stiprų IT sektorių ir kuria sprendimus užsienio klientams, bet vietinių diegimų mastas vis dar per mažas. Eurostato duomenimis, 2025 metais bent vieną DI technologiją naudojo 8,4 proc. Lenkijos įmonių, turinčių ne mažiau kaip 10 darbuotojų, kai ES vidurkis siekė 20 proc.

    Skirtumai ryškūs ir pagal įmonių dydį: DI naudojo 5,8 proc. mažų įmonių, 14,8 proc. vidutinių ir 45,8 proc. didelių. Dėl to kyla rizika, kad verslas DI naudos daugiausia kaip svetimų platformų vartotojas, o tai gerina efektyvumą, bet nepadeda pakilti vertės grandinėje ir išlaikyti kontrolės klientų santykiui.

    „Didžiausias pavojus yra tai, kad liksime tik svetimų platformų vartotojai ir toliau būsime žemesniame vertės grandinės lygyje“, – sakė Katarzyna Śledziewska.

    Ekspertės teigimu, paramos priemonės turėtų apimti ne tik mokymus, bet ir realią pagalbą diegiant DI: prieigą prie skaičiavimo infrastruktūros, testavimo aplinkų, konsultacijas dėl duomenų, kibernetinio saugumo ir pilotinių projektų finansavimą. Esminė sąlyga – eksportuoti ne vien programuotojų darbą, o savus produktus, sistemas ir pilnus sprendimus.

  • Lenkijos ekonomika ties lūžiu: mažų algų modelis nebeveikia, o proveržį stabdo DI diegimo spragos

    Lenkija sparčiai artėja prie ekonominio lūžio: ilgą laiką konkurencingumą rėmęs žemų darbo sąnaudų modelis blėsta, o augimui vis dažniau reikia produktyvumo, inovacijų ir technologijų. Apie tai kalba prof. Katarzyna Śledziewska, tarptautinės prekybos ir skaitmeninės ekonomikos tyrėja, pabrėžianti, kad vien ekspertų ir žinių nepakanka be nuoseklios strategijos.

    Pasak jos, tikslas turėtų būti perėjimas nuo talentų tiekėjo ir subrangovo vaidmens prie vertės kūrėjo ir savininko. Tai reiškia didesnę intelektinės nuosavybės, prekės ženklų, duomenų ir ilgalaikių klientų santykių svarbą, o ne vien gamybą ir fizinių prekių eksportą.

    Lenkija šiandien priskiriama prie maždaug dvidešimties didžiausių pasaulio ekonomikų pagal nominalų bendrąjį vidaus produktą. Šią poziciją padėjo pasiekti gebėjimas prisitaikyti, verslumas ir greitas rinkos ekonomikos taisyklių perėmimas, taip pat integracija į Europos ir pasaulines tiekimo grandines.

    Nuo konteinerių prie gigabitų

    Prof. K. Śledziewska akcentuoja, kad tarptautinė prekyba vis labiau priklauso nuo duomenų, algoritmų, platformų, standartų ir sistemų suderinamumo. Eksporto vertė kuriama ne tik gamykloje, bet ir programinėje įrangoje, duomenyse, aptarnavime bei santykyje su klientu.

    Ši kryptis glaudžiai susijusi su servitizacija, kai produktas jungiamas su paslauga, skaitmeniniais atnaujinimais, nuotoline diagnostika ar garantuotu prieinamumu. Tokiu atveju klientas perka ne vien prekę, o funkcionalumą, patikimumą ir tęstinumą, o įmonė gali konkuruoti ne tik kaina.

    Skaitmeninėje ekonomikoje įėjimas į užsienio rinką reiškia įsiliejimą į konkretų ekosistemų tinklą. Įmonei nebeužtenka lokalizuoti svetainę, nes reikia integruotis su vietiniais atsiskaitymais, logistika, grąžinimų valdymu ir klientų aptarnavimo kanalais.

    DI tampa ir vartais, ir kliūtimi

    Didžiausia problema, anot ekspertės, yra ne talentų ar IT sektoriaus trūkumas, o per lėtas technologijų įsisavinimas pačiose įmonėse. Tai ypač matoma mažose ir vidutinėse bendrovėse, kurios dažnai neturi duomenų kultūros, modernių informacinių sistemų ar aiškių investicinių planų.

    Eurostato duomenimis, 2025 metais bent vieną dirbtinis intelektas technologiją naudojo 8,4 proc. Lenkijos įmonių, kuriose dirba ne mažiau kaip 10 darbuotojų, kai Europos Sąjungos vidurkis siekė 20 proc. Mažose įmonėse DI taikė 5,8 proc., vidutinėse 14,8 proc., o didelėse 45,8 proc.

    Ši atotrūkio logika lemia riziką, kad šalis kuria sprendimus užsienio klientams, bet pernelyg lėtai skaitmenina savo ekonomiką. Be kokybiškų duomenų, suderinamų sistemų ir stipraus kibernetinio saugumo, DI tampa ne tik produktyvumo įrankiu, bet ir papildomu įėjimo į rinką barjeru.

    „Didžiausias tikslas turėtų būti perėjimas nuo talentų tiekėjo ir subrangovo vaidmens prie vertės kūrėjo ir savininko“, – sakė prof. Katarzyna Śledziewska.

    Ekspertė pabrėžia, kad pavojinga likti vien kitų platformų naudotojais: efektyvumas gali augti, tačiau vertės grandinėje įmonės išliks žemiau, neturėdamos kontrolės nei technologijai, nei duomenims, nei santykiui su klientu. Sprendimas, jos vertinimu, yra ne bandymas kiekvienam kurti bazinius modelius, o gebėjimas turėti savas taikomąsias DI sistemas, domeno žinias, procesus ir produktus, kurių sunku kopijuoti.

    Kad tai įvyktų greičiau, reikalinga praktinė parama diegimui: skaičiavimo infrastruktūra, testavimo centrai, reguliacinės smėliadėžės, duomenų ir kibernetinio saugumo konsultacijos bei finansavimas pilotiniams projektams. Toks palaikymas, anot ekspertės, turėtų būti nukreiptas ne tik į skaitmeninių sprendimų kūrėjus, bet ir į tradicines įmones, kurios gali kelti produktyvumą ir eksporto mastą.

  • Darbo skelbimai be algos baigiasi: ES įvedė naujas taisykles, bet daug šalių vėluoja

    Darbo skelbimai be algos baigiasi: ES įvedė naujas taisykles, bet daug šalių vėluoja

    Didžioji dalis europiečių vis dar kandidatuoja į darbą nežinodami, kokio atlygio gali tikėtis. Dažname skelbime nenurodomas nei konkretus atlyginimas, nei rėžiai, todėl žmonės investuoja laiką į atrankas ir testus tik vėliau sužinodami finansines sąlygas.

    Europos Komisija pabrėžia, kad atlygio slaptumas didina diskriminacijos riziką ir palaiko lyčių atlyginimų atotrūkį. Siekdama tai keisti, Europos Sąjunga priėmė Atlygio skaidrumo direktyvą, kuri įpareigoja darbdavius suteikti daugiau informacijos apie atlyginimą ir taikomus kriterijus.

    Direktyvos perkėlimo į nacionalinę teisę terminas baigėsi 2026 metais birželio 7 dieną, tačiau dauguma ES valstybių nespėjo jo įgyvendinti. Remiantis tarptautinės konsultacijų bendrovės „PwC“ apžvalga, direktyvą tuo metu buvo perkėlusios tik kelios šalys, tarp jų ir Lietuva.

    Italija šoktelėjo į lyderes

    Pasaulinės įdarbinimo platformos „Indeed“ duomenys rodo, kad ryškiausias pokytis fiksuojamas Italijoje, kuri direktyvą įgyvendino anksti. Skelbimų, kuriuose nurodoma alga ar jos rėžiai, dalis šalyje pakilo nuo 26 proc. 2025 metais liepos mėnesį iki 61 proc. 2026 metais liepos mėnesį.

    „Indeed“ ekonominių tyrimų vadovas Pawelas Adrjanas teigia, kad Italija tapo viena ryškiausių atlygio skaidrumo pavyzdžių tarp didžiųjų Europos ekonomikų. Pasak jo, duomenys leidžia daryti išvadą, kad reguliavimas realiai keičia darbdavių praktiką.

    „Italija iš esmės aplenkė direktyvos minimumą, nes reikalauja atlygio rėžius pateikti pačiame darbo skelbime“, – sakė Pawelas Adrjanas.

    JK iki šiol buvo pirmaujanti

    Nors Jungtinė Karalystė nebėra ES narė, „Indeed“ statistikoje ji ilgą laiką pirmavo pagal skelbimų su nurodytu atlygiu dalį. 2020 metais sausį tokių skelbimų dalis siekė apie 40 proc., o vėliau išliko viena didžiausių tarp didžiųjų Europos darbo rinkų.

    2026 metais liepą Italija pirmą kartą aplenkė Jungtinę Karalystę: Italijoje rodiklis siekė 61 proc., Jungtinėje Karalystėje 60 proc. Tuo metu Nyderlandai priartėjo prie 50 proc. ribos, tačiau dalis didžiųjų ekonomikų vis dar atsilieka gerokai daugiau.

    Vokietijoje ir Ispanijoje skelbimų su atlygio informacija dalis išlieka mažesnė nei 20 proc., o Prancūzijoje ji siekia apie 43 proc. „Indeed“ vertinimu, pokyčius spartina ne tik įsigalioję reikalavimai, bet ir darbdavių bandymas prisitaikyti iš anksto, vengiant reputacinių ir teisinių rizikų.

    Kodėl tai svarbu darbuotojams

    Eurostato duomenimis, 2024 metais lyčių atlyginimų atotrūkis Europos Sąjungoje siekė 11,1 proc. Tai reiškia, kad vidutiniškai moterys už tą patį darbą ar panašios vertės darbą gauna mažiau, o informacijos trūkumas apsunkina derybas ir ginčų sprendimą.

    Europos profesinių sąjungų konfederacijos generalinė sekretorė Esther Lynch direktyvos neįgyvendinimą vadina skaudžiu signalu dirbančioms moterims. Jos teigimu, atlygio slaptumas palieka daugiau galios darbdaviui, o darbuotojams ir profesinėms sąjungoms trūksta bazinių duomenų, reikalingų ginti savo teises.

    „Atlygio paslaptys atiduoda visą galią darbdaviui ir palieka moteris be informacijos, reikalingos apsiginti“, – sakė Esther Lynch.

    Direktyva numato ne tik aiškesnę informaciją kandidatams, bet ir didesnį skaidrumą įmonėse, įskaitant darbuotojų teisę gauti duomenis apie atlygio lygius pagal lytį ir pareigybių kategorijas. Ekspertai pabrėžia, kad vien taisyklių nepakanka: realus efektas priklausys nuo priežiūros, sankcijų ir to, ar darbdaviai skelbimuose iš tiesų pradės nuosekliai nurodyti rėžius.

  • Alaus gamyba ES traukiasi, bet „0.0“ auga: kas 2025 metais verda daugiausia ir kodėl?

    Alaus gamyba ES traukiasi, bet „0.0“ auga: kas 2025 metais verda daugiausia ir kodėl?

    Naujausi Eurostato duomenys rodo, kad 2025 metais Europos Sąjungoje buvo pagaminta 34,4 mlrd. litrų alaus. Daugiau nei 60 proc. visos gamybos sutelkta penkiose šalyse, o bendras tradicinio alaus kiekis po truputį mažėja.

    Tuo pat metu ryškėja kita kryptis: auga nealkoholinio ir mažo alkoholio alaus segmentas. Eurostatas skaičiuoja, kad 2025 metais ES pagaminta 2,1 mlrd. litrų alaus, kurio alkoholio koncentracija mažesnė nei 0,5 proc., o tai sudaro kiek daugiau nei 6 proc. visos rinkos.

    Didžiausi gamintojai 2025 metais

    Pagal Eurostato statistiką didžiausia alaus gamintoja ES išlieka Vokietija, kuri tvirtai pirmauja pagal apimtis. Antroje vietoje išsilaiko Ispanija, kuri, skirtingai nei nemaža dalis kitų rinkų, pastaraisiais metais demonstravo atsparumą ir net augimą.

    Ispanijos alaus sektoriaus ataskaitose, kurias rengia nacionalinės organizacijos, nurodoma, kad 2025 metais šalyje pagaminta apie 4,15 mlrd. litrų alaus, tai yra maždaug 0,5 proc. daugiau nei 2024 metais. Vis dėlto skaičiai ne visada sutampa su Eurostatu, nes Eurostatas vertina parduotą produkciją pagal PRODCOM metodiką, o nacionalinės asociacijos taiko savo skaičiavimo principus.

    Ką rodo skaičiai apie rinkos kryptį?

    Eurostato duomenys leidžia daryti aiškią išvadą: tradicinio alaus gamyba ES pamažu slenka žemyn, o augimą vis dažniau kuria nealkoholinis alus. 2025 metais alaus su daugiau nei 0,5 proc. alkoholio pagaminta 32,3 mlrd. litrų, tad didžioji rinkos dalis išlieka klasikinė, tačiau struktūra po truputį keičiasi.

    Priežasčių kelių: griežtėjantis požiūris į alkoholio vartojimą, sveikatingumo tendencijos ir tai, kad „0.0“ produktai vis dažniau konkuruoja su premium gaiviaisiais gėrimais. Technologiškai aludariai taip pat pasistūmėjo į priekį, todėl nealkoholinio alaus skonis ir kokybė tapo artimesni įprastam alui.

    Nealkoholinis alus: kas daugiausia gamina ir kas daugiausia geria?

    Įdomiausia dalis ta, kad didžiausias nealkoholinio alaus gamintojas ir didžiausias jo vartotojas nėra ta pati šalis. Vokietija pirmauja pagal nealkoholinio alaus gamybą, o segmentas šioje rinkoje per pastarąjį dešimtmetį augo itin sparčiai.

    Tuo metu Ispanija išsiskiria kaip ryškiausia nealkoholinio alaus vartotoja Europoje. Pagal Ispanijos sektoriaus duomenis, būtent šioje šalyje suvartojama reikšminga dalis viso ES nealkoholinio alaus, o pardavimai 2025 metais augo ir pasiekė rekordines apimtis.

    Eurostato statistika rodo ir dar vieną tendenciją: tarptautinėje prekyboje pastaraisiais metais tvyro daugiau neapibrėžtumo, o eksporto apimtys 2025 metais, vertinant bendrą kryptį, smuko iki žemiausių lygių per daugiau nei dešimtmetį. Tai signalas, kad Europos aludariai vis daugiau dėmesio gali skirti vidaus rinkai ir produktų diferenciacijai, ypač „0.0“ kategorijoje.

  • Eurostatas įvardijo 3 išlaidas, kurios suvalgo 46 proc. biudžeto: kaip žmonės vis tiek randa džiaugsmui?

    Eurostatas įvardijo 3 išlaidas, kurios suvalgo 46 proc. biudžeto: kaip žmonės vis tiek randa džiaugsmui?

    Europos Sąjungos namų ūkių biudžetai tebėra įtempti, o didžiausią spaudimą kelia būtinosios išlaidos. Naujausi Eurostato duomenys rodo, kad beveik pusė visų namų ūkių išlaidų tenka trims kategorijoms, be kurių kasdienybė tiesiog neįmanoma.

    Maistas, būstas su komunalinėmis paslaugomis ir transportas kartu sudaro apie 46 proc. visų ES namų ūkių vartojimo išlaidų. Tai reiškia, kad didelė dalis pajamų yra skiriama ne pasirinkimams, o baziniams poreikiams ir galimybei nuvykti į darbą.

    Sunkiausios biudžeto eilutės

    Didžiausia našta dažniausiai tenka būstui ir komunalinėms paslaugoms, nes šios išlaidos jautriai reaguoja į energijos kainų svyravimus. Eurostato infliacijos struktūroje energija išlieka viena nepastoviausių dedamųjų, todėl sąskaitos namų ūkiams gali kisti net ir tuomet, kai kitos kainos stabilėja.

    Maisto kainos po ankstesnių šuolių daug kur nusistovėjo aukštesniame lygyje, todėl pirkėjai vis dažniau ieško akcijų, renkasi pigesnius prekės ženklus ar keičia įpročius. Transporto išlaidos taip pat išlieka reikšmingos dėl degalų, viešojo transporto bilietų ir automobilio išlaikymo.

    Kur pinigai juda toliau

    Nors būtinosios išlaidos užima didžiausią biudžeto dalį, Eurostatas fiksuoja ir kitą tendenciją: dalis vartotojų ne tiek nustoja leisti, kiek perplanuoja, kam skiria laisvesnes lėšas. Tarp 2025 metų sausio ir 2026 metų sausio didžiausias išlaidų dalies augimas buvo matomas poilsio, sporto ir kultūros kategorijoje.

    Pagal Eurostato skaičiavimus, šios kategorijos dalis ūgtelėjo 1,2 procentinio punkto. Restoranų ir apgyvendinimo paslaugų dalis didėjo 0,3 procentinio punkto, o švietimui skiriama dalis augo 0,1 procentinio punkto, signalizuodama, kad net brangstant kasdienybei žmonės bando išlaikyti įprastą gyvenimo kokybę.

    Išlaidos, kurias žmonės karpo

    Kad biudžetas „sueitų“, dalis namų ūkių labiau spaudžia kitas eilutes. Transporto išlaidų dalis per metus sumažėjo 0,4 procentinio punkto, o informacijos ir ryšių paslaugų dalis krito 0,3 procentinio punkto, rodydama pastangas optimizuoti planus, prenumeratas ar ryšio paslaugų paketus.

    Ekonomistai pabrėžia, kad tokie pokyčiai ne visiems vienodai pasiekiami: mažesnes pajamas gaunantys namų ūkiai turi mažiau erdvės manevrui, kai auga būtinosios sąskaitos. Vis dėlto bendras vaizdas rodo labiau selektyvų vartojimą, kai taupoma „nematomose“ vietose, bet stengiamasi išsaugoti emocinę gerovę ir socialinį gyvenimą.

    Eurostato duomenys taip pat primena, kad būtent šios bazinės kategorijos dažniausiai labiausiai veikia bendrą infliacijos pojūtį, nes jas žmonės apmoka kas savaitę ar kas mėnesį. Kai beveik pusė biudžeto iš anksto „užrakinta“, kiekvienas papildomas euras tampa sprendimu, ką atidėti, o ką išlaikyti.

  • Eurostato duomenys: kas ES dažniausiai moka už interneto prenumeratas ir kur atsiliekame?

    Eurostato duomenys: kas ES dažniausiai moka už interneto prenumeratas ir kur atsiliekame?

    Kiek europiečių moka už turinį?

    Beveik kas trečias Europos Sąjungos gyventojas, besinaudojantis internetu, 2025 metais mokėjo už bent vieną internetinę prenumeratą, susijusią su vaizdo turiniu ar sporto transliacijomis. Tai rodo Eurostato paskelbti duomenys, apimantys visą bendriją.

    Tačiau europiečių įpročiai smarkiai skiriasi pagal šalį: kai kuriose valstybėse mokamos prenumeratos tapo kasdienybe, o kitur jos išlieka nišiniu pasirinkimu. Skirtumai ryškiausiai matomi tarp Šiaurės ir Vakarų Europos bei dalies Rytų Europos.

    Eurostato duomenimis, 2025 metais 32,7 proc. ES interneto naudotojų turėjo mokamą vaizdo įrašų ar sporto turinio prenumeratą. Į šią kategoriją patenka tokios paslaugos kaip „Netflix“, „Amazon Prime Video“, „Disney+“ ar sporto transliacijų platformos.

    Būtent vaizdo turinys išlieka pagrindiniu mokamų skaitmeninių prenumeratų varikliu, nes su juo siejami reguliarūs vartojimo įpročiai ir vis dažniau ribojamas dalijimasis paskyromis. Dalis vartotojų taip pat renkasi kelias prenumeratas vienu metu.

    Lyderiai ir atsilikėliai ES

    Pagal šalis pirmauja Airija, kur mokamą vaizdo ar sporto prenumeratą turėjo 63,9 proc. interneto naudotojų. Nedaug atsiliko Danija su 61,1 proc., o trečioje vietoje atsidūrė Nyderlandai, kur šis rodiklis siekė 59,2 proc.

    Kitoje skalės pusėje – Bulgarija, kur mokančiųjų dalis sudarė 9,3 proc. Toliau rikiuojasi Slovėnija su 13,7 proc., Latvija su 16,7 proc. ir Lietuva, kur mokamą prenumeratą turėjo 17,4 proc. interneto naudotojų.

    Toks atotrūkis rodo ne vien skirtingą platformų populiarumą, bet ir bendrą gyventojų perkamąją galią, kainų jautrumą bei alternatyvas, pavyzdžiui, nemokamus turinio šaltinius. Reikšmės turi ir tai, kaip plačiai šalyse paplitę išmanieji televizoriai, greitas internetas bei šeimų įprotis už turinį mokėti kortele.

    Skirtingose rinkose nevienodai veikia ir vietinių transliuotojų pasiūla: kur stiprios vietinės mokamos platformos ar sporto paketai, prenumeratų krepšelis paprastai didesnis. Kartu auga ir konkurencija dėl vartotojo dėmesio, ypač kai kainos kyla.

    Muzika, naujienos ir žaidimai: kur dar mokama?

    Eurostatas taip pat išskiria kitas prenumeratų kategorijas. Už muzikos srautinių transliacijų ir tinklalaidžių paslaugas 2025 metais mokėjo 23,0 proc. ES interneto naudotojų, įskaitant tokias platformas kaip „Spotify“ ar „YouTube Premium“.

    Už internetinę žiniasklaidą, skaitmeninius laikraščius ir žurnalus mokėjo 7,2 proc. interneto naudotojų. Debesų žaidimų prenumeratos, pavyzdžiui, „Xbox Game Pass“, buvo mažiausiai paplitusios – 6,1 proc.

    Šie skaičiai atskleidžia, kad net ir augant skaitmeniniam vartojimui, naujienų prenumeratos daugelyje šalių vis dar nepasiekia pramogų paslaugų masto. Prenumeratų nuovargis, kai vartotojai mažina periodinių mokesčių skaičių, gali riboti augimą, ypač ekonominio neapibrėžtumo laikotarpiais.

    Tuo metu žaidimų prenumeratų plėtra dažnai priklauso nuo įrenginių bazės ir kainodaros: jei konsolės ar galingi kompiuteriai nėra plačiai paplitę, o greitas internetas nepasiekiamas visur, tokių paslaugų skvarba išlieka mažesnė.

    Didėjant prenumeratų svarbai namų ūkių biudžetuose, dalis paslaugų teikėjų vis dažniau susiduria ir su vartotojų kritika. Kai kainos per kelerius metus kyla, vartotojai pradeda kelti klausimus dėl skaidrumo, sutarčių sąlygų ir to, ar kainų pokyčiai pagrįsti.

    Nyderlanduose vartotojų organizacija inicijavo ieškinį „Netflix“ dėl kainų didinimo, o galimi nuostoliai vertinami iki maždaug 588 000 000 eurų. Panašios bylos vyko ir kitose šalyse: Italijoje teismas buvo pripažinęs dalį kainų didinimo neteisėtu, o bendrovė sprendimą skundė.

    Vokietijoje taip pat fiksuota teismų sprendimų, palankių vartotojams, o kai kuriais atvejais ginčai baigėsi taikos susitarimais. Šios istorijos signalizuoja, kad rinkai bręstant vis svarbesnis tampa ne tik turinys, bet ir aiškios, vartotojui suprantamos kainodaros taisyklės.

  • Euro zoną supurtė infliacijos šuolis: rugpjūtį 3,3 proc., brangsta energija ir spaudžia ECB

    Euro zoną supurtė infliacijos šuolis: rugpjūtį 3,3 proc., brangsta energija ir spaudžia ECB

    Infliacija euro zonoje vėl kyla

    Euro zonos metinė infliacija 2026 metų rugpjūtį pakilo iki 3,3 proc., kai 2026 metų liepą siekė 2,9 proc., rodo išankstinis Eurostato įvertis. Mėnesio kainų augimas sudarė 0,4 proc., o tai signalizuoja, kad kainų spaudimas vasaros pabaigoje sustiprėjo.

    Europos Centrinio Banko tikslas yra 2 proc., todėl naujausi duomenys vėl kelia klausimą, ar pinigų politika netrukus taps dar griežtesnė. Rinkos dalyviai didina tikimybę, kad artimiausiame posėdyje bus svarstomas palūkanų kėlimas.

    Energija tapo pagrindiniu varikliu

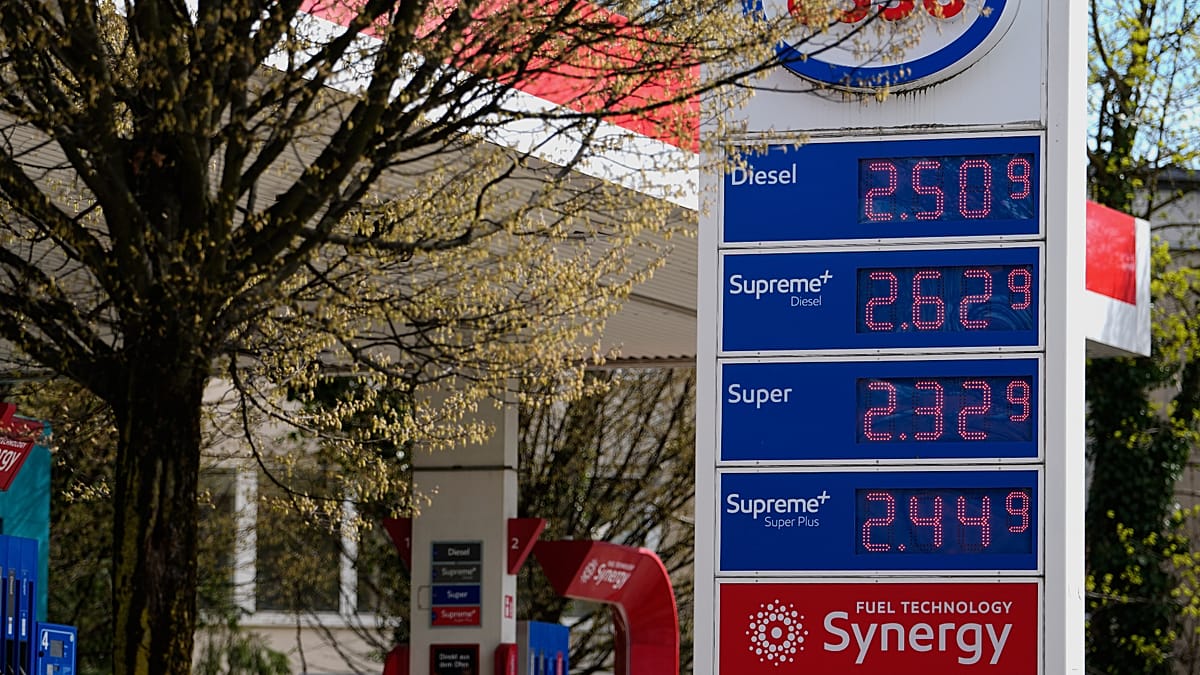
    Didžiausią įtaką bendram kainų lygiui turėjo energija: per metus ji pabrango 14,3 proc., o 2026 metų liepą metinis augimas buvo 10,3 proc. Vien per mėnesį energijos kainos ūgtelėjo 2,9 proc., todėl būtent ši kategorija tapo ryškiausiu infliacijos šaltiniu.

    Kainų šuolį skatino pasaulinių naftos ir dujų kainų brangimas, siejamas su geopolitine įtampa ir tiekimo grandinių trikdžiais, ypač laivybos maršrutuose. Energetikos kainų svyravimai euro zonoje greitai persiduoda degalams, šildymui ir daliai prekių bei paslaugų savikainos.

    „Šį kartą infliaciją daugiausia stūmė atšokusios degalų kainos, o baziniai kainų spaudimo veiksniai išliko santūresni, nes paslaugų infliacija sumažėjo“, – sakė „Oxford Economics“ vyresnysis ekonomistas Leo Barincou.

    Bazinė ir paslaugų infliacija rodo ramesnį vaizdą

    Infliacija paslaugų sektoriuje, kuri paprastai laikoma inertiškesne ir ECB ypač stebima, sumažėjo nuo 3,3 proc. iki 3,0 proc. Tuo metu bazinė infliacija, neįtraukianti energijos, maisto, alkoholio ir tabako, nežymiai smuktelėjo nuo 2,5 proc. iki 2,4 proc.

    Tokie rodikliai leidžia manyti, kad energijos brangimas kol kas nėra plačiai įsišaknijęs kituose krepšelio segmentuose. Vis dėlto ekonomistai atkreipia dėmesį, kad užsitęsę energijos kainų šokai dažnai vėluodami persiduoda tiek paslaugoms, tiek pramonei.

    Maisto, alkoholio ir tabako kainos per metus paaugo 1,2 proc., kaip ir 2026 metų liepą. Šis stabilumas sumažina riziką, kad infliacija taps dar labiau įsisenėjusi per kasdienio vartojimo prekes.

    Lietuvoje infliacija – aukščiausia

    Tarp euro zonos šalių, įtrauktų į rugpjūčio išankstinį vertinimą, didžiausia metinė infliacija fiksuota Lietuvoje – 5,8 proc. Mažiausias rodiklis užfiksuotas Estijoje – 1,3 proc., o tai išryškina ryškius skirtumus tarp valstybių.

    Iš didžiųjų ekonomikų Prancūzijoje infliacija siekė 2,7 proc., Vokietijoje – 2,9 proc., ir abi šalys liko žemiau euro zonos vidurkio. Ispanijoje rodiklis išsiskyrė didesniu šuoliu ir sudarė 4,5 proc., o Italijoje infliacija pasiekė 3,2 proc.

    Ko tikėtis iš ECB?

    Auganti bendra infliacija, nors ją ir tempia daugiausia energija, didina spaudimą ECB reaguoti palūkanų normomis. Finansų rinkose stiprėja lūkestis, kad artimiausiame posėdyje gali būti pasirinktas 0,25 proc. punkto palūkanų didinimas, siekiant pristabdyti kainų kilimą.

    ECB sprendimus lems ne tik bendras infliacijos skaičius, bet ir tai, ar energijos šokas pradės skverbtis į paslaugas, darbo užmokesčio derybas bei ilgalaikius infliacijos lūkesčius. Jei paslaugų infliacija ir baziniai rodikliai išliks santūrūs, centrinis bankas gali rinktis atsargesnį tempą.

  • Europos ekonomikos žemėlapis keičiasi: kas kyla, o kas praranda ES BVP dalį?

    Europos ekonomikos žemėlapis keičiasi: kas kyla, o kas praranda ES BVP dalį?

    Europos Sąjungos ekonomikos svoris per pastaruosius du dešimtmečius pastebimai persiskirstė: nors didžiausią įtaką vis dar turi kelios šalys, jų dalis bendrame bloke mažėja. Naujausi Eurostato duomenys rodo, kad 2025 metais Vokietija, Prancūzija, Italija ir Ispanija kartu sudarė 61 proc. viso ES bendrojo vidaus produkto.

    Palyginimui, 2005 metais vadinamųjų didžiųjų keturių dalis siekė 67,9 proc., 2015 metais buvo sumažėjusi iki 65,3 proc. Tai reiškia, kad ES ekonomika pamažu tampa mažiau koncentruota, o augimas vis dažniau persikelia į sparčiau besivystančias valstybes.

    Vokietija vis dar pirmauja

    Vokietija išlieka didžiausia ES ekonomika: 2025 metais ji sukūrė 24,1 proc. viso bloko BVP. Eurostato skaičiavimu, ES BVP 2025 metais siekė apie 18,8 trilijono eurų, iš kurių Vokietijai teko maždaug 4,5 trilijono eurų.

    Antrą vietą užima Prancūzija su 15,9 proc. dalimi, trečioje yra Italija su 12 proc. Ispanijos dalis 2025 metais siekė 9 proc., tad net ir ketvirta pagal dydį ES ekonomika jau nebeperžengia dviženklės ribos.

    Penktoje vietoje įsitvirtino Nyderlandai su 6,2 proc. dalimi. Toliau rikiuojasi Lenkija, kuri priartėjo prie 5 proc. ribos ir 2025 metais sudarė 4,9 proc. visos ES ekonomikos, o Belgija fiksavo 3,4 proc.

    Mažųjų šalių indėlis kuklus

    Daugelio ES valstybių ekonominė dalis bendrame rezultate yra mažesnė nei 2 proc. Iš viso 15 šalių, kurių kiekvienos BVP dalis nesiekia 2 proc., kartu sudaro 11,2 proc. ES ekonomikos.

    Virš 1 proc. ribos dar laikosi Čekija, Portugalija, Suomija, Graikija ir Vengrija. Mažiausios dalys tenka Maltai ir Kiprui, taip pat Latvijai ir Estijai, kurių įtaka bendrai ES BVP struktūrai yra labai nedidelė.

    Kas laimėjo, o kas prarado?

    Lyginant 2005 ir 2025 metų laikotarpį, didžiausią BVP dalies nuosmukį patyrė Italija ir Prancūzija. Italijos dalis per 20 metų sumenko nuo 15,6 proc. iki 12 proc., o Prancūzijos nuo 18,4 proc. iki 15,9 proc.

    Tuo metu Vokietijos dalis per du dešimtmečius beveik nekito ir sumažėjo tik 0,1 procentinio punkto. Vis dėlto per pastarąjį dešimtmetį pokyčiai ryškesni: 2015–2025 metais Vokietijos dalis smuko nuo 25,1 proc. iki 24,1 proc., o Prancūzijos ir Italijos kritimas buvo dar didesnis.

    Didžiausia šio laikotarpio laimėtoja yra Lenkija: jos dalis ES BVP išaugo nuo 2,6 proc. 2005 metais iki 4,9 proc. 2025 metais. Augimą fiksavo ir Airija bei Rumunija, kurių dalis per 20 metų padidėjo daugiau nei 1 procentiniu punktu, o tai rodo spartesnę konvergenciją su turtingesnėmis ES ekonomikomis.

    Ekonomistai pabrėžia, kad BVP dalies pokyčiai dažnai atspindi ne tik vidaus augimą, bet ir demografines tendencijas, investicijų kryptis, pramonės transformaciją bei produktyvumo skirtumus. Be to, nominalus BVP nėra tas pats, kas gyventojų gerovė: tam svarbesni rodikliai, tokie kaip BVP vienam gyventojui ar perkamoji galia, kurie ES šalyse vis dar labai skiriasi.