Tag: Infliacija

  • Būsto kainos Europoje kyla toliau: Portugalija ir Bulgarija šauna į viršų, bet yra ir kritimų

    Būsto kainos Europoje kyla toliau: Portugalija ir Bulgarija šauna į viršų, bet yra ir kritimų

    Būsto kainos didžiojoje Europos dalyje ir toliau auga, tačiau tempas skiriasi kardinaliai. Eurostato duomenimis, 2026 metų antrąjį ketvirtį Europos Sąjungoje būstų kainos buvo 4,7 proc. didesnės nei prieš metus, o infliacija siekė 3,2 proc.

    Toks skirtumas reiškia, kad kainų augimas daugelyje rinkų aplenkė bendrą kainų lygio kilimą. Įvertinus infliaciją, ES būsto kainos realiai per metus paaugo apie 1,5 proc., tačiau kai kuriose šalyse realus šuolis buvo kelis kartus didesnis.

    Kas Europoje brango sparčiausiai?

    Tarp 29 Europos šalių devynios fiksavo dviženklį metinį būsto kainų augimą. Didžiausias kilimas 2026 metų antrąjį ketvirtį užfiksuotas Portugalijoje, kur kainos per metus ūgtelėjo 16,5 proc., o Bulgarijoje augo 15,5 proc.

    Prie sparčiausiai brangusių rinkų taip pat priskirta Lietuva, kur metinis kainų augimas siekė 14,3 proc. Dviženklius pokyčius fiksavo ir Slovakija, Kroatija, Ispanija, Rumunija, Latvija bei Vengrija.

    Nekilnojamojo turto ekspertas Mikk Kalmet pabrėžė, kad Portugalijoje paklausą ypač stipriai kelia ribota pasiūla didmiesčiuose ir pakrantėse. Tam įtakos turi naujos statybos trūkumas, užsienio investuotojų aktyvumas, turizmo sukurta paklausa ir užsitęsęs būsto deficitas.

    „Rinkoje paklausa ir toliau lenkia pasiūlą, o tai tiesiogiai kelia kainas, ypač didmiesčiuose ir paklausiausiuose regionuose“, – sakė M. Kalmet.

    Kur kainos krito ir kodėl?

    Ne visur kryptis buvo tokia pati. Per metus būsto kainos mažėjo Suomijoje, Liuksemburge ir Prancūzijoje: atitinkamai 2,7 proc., 2,2 proc. ir 0,8 proc.

    Anot M. Kalmet, Suomijoje kainas spaudė silpnesnis ekonomikos augimas ir atsargesnės gyventojų nuotaikos, kurias kurį laiką slopino brangesnis skolinimasis. Prancūzijoje ryškiau veikė įperkamumo problemos ir vangesnė paklausa, o dalis pirkėjų sprendimus atidėjo dėl ekonominio neapibrėžtumo.

    Infliacija parodė tikrą vaizdą

    Įvertinus infliaciją, realus kainų augimas kai kuriose šalyse išlieka itin aukštas. Portugalijoje, kur infliacija per tą patį laikotarpį siekė 3,6 proc., realus būsto kainų augimas sudarė apie 12,1 proc.

    Eurostato duomenys rodo, kad realiai kainos taip pat stipriai augo Slovakijoje, Bulgarijoje, Lietuvoje, Ispanijoje ir Latvijoje. Tuo metu Liuksemburge realios kainos per metus smuko 6,4 proc., o Prancūzijoje ir Vokietijoje taip pat fiksuotas neigiamas realus pokytis.

    Ką rodo didžiosios ekonomikos?

    Vertinant didžiausias ES ekonomikas, ryškiausiai išsiskyrė Ispanija, kur metinis būsto kainų augimas siekė 12,1 proc. Italijoje kainos augo 4,0 proc. ir buvo žemiau ES vidurkio, o Vokietijoje fiksuotas vos 0,6 proc. kilimas.

    Ekonomistai atkreipia dėmesį, kad Vokietijoje paklausą riboja pablogėjęs įperkamumas ir atsigavusios būsto finansavimo palūkanos, todėl silpnėja paskolų paklausa. Toks derinys dažnai pristabdo rinką net ir tuomet, kai pasiūla nėra gausi.

    Kas laukia toliau?

    Ekspertai prognozuoja, kad būsto kainas daugelyje šalių toliau palaikys struktūrinis būsto trūkumas ir neišnykstanti paklausa, tačiau augimas išliks nevienodas. Dviženkliai šuoliai, matyti dalyje rinkų, nebūtinai taps nauja norma visoje Europoje.

    Didžiausiu neapibrėžtumo veiksniu įvardijamos palūkanų normos ir gyventojų perkamoji galia. Jei skolinimasis brangs, o energijos ir kitų būtinųjų išlaidų našta didės, dalis pirkėjų gali pristabdyti sprendimus, o tai automatiškai sumažintų kainų augimo spaudimą.
  • Glapińskis apie infliaciją ir palūkanas: NBP nekontroliuoja energijos kainų, bet žada saugoti tikslą

    Lenkijos centrinio banko vadovas Adamas Glapińskis teigia, kad Narodowy Bank Polski neturi tiesioginės įtakos energijos kainoms. Vis dėlto, pasak jo, banko pareiga yra neleisti, kad infliacija ilgam įsitvirtintų virš nustatyto tikslo.

    NBP siekia 2,5 proc. infliacijos tikslo, leidžiant 1 procentinio punkto nuokrypį į abi puses. Glapińskio vertinimu, artimiausiu metu kainų augimo tempas gali išlikti aukščiau šio intervalo, o „infliacinė nuotaika“ Europoje plinta dėl pasiūlos sukrėtimų.

    Energetikos šokas persiduoda ekonomikai

    Glapińskis akcentavo, kad pasaulinėse rinkose brangstanti energija ir žaliavos sukelia grandininį efektą. Iš pradžių tai atsispindi degalų ir dujų kainose, o vėliau persiduoda kitoms prekėms ir paslaugoms, didindama bendrą kainų lygį.

    Jo teigimu, Lenkija nėra izoliuota nuo tarptautinių procesų: jei energijos ištekliai brangsta globaliai, anksčiau ar vėliau tai atsispindi ir vidaus ekonomikoje. Dėl to, pasak NBP vadovo, mažėja tikimybė, kad palūkanų normos artimiausiu metu galėtų būti mažinamos.

    „Mūsų užduotis išlieka ta pati – kainų stabilumas. Nors mes nekontroliuojame energijos kainų, privalome neleisti, kad infliacija įsitvirtintų virš tikslo“, – sakė Adamas Glapińskis.

    Palūkanų normos: tarp infliacijos ir augimo

    NBP vadovas priminė, kad sprendimus dėl palūkanų priima Pinigų politikos taryba, kuri turi vertinti kelis tikslus vienu metu. Aukštesnės palūkanos slopina vartojimą ir investicijas, todėl gali mažinti ekonominį aktyvumą, tačiau kartu jos yra vienas pagrindinių įrankių infliaciniams lūkesčiams suvaldyti.

    Glapińskis taip pat pabrėžė fiskalinį kontekstą: didelis biudžeto deficitas ir auganti skola reiškia, kad palūkanų kilimas didina ir skolos aptarnavimo kaštus. Dėl to, anot jo, sprendimuose svarstoma ne tik infliacijos dinamika, bet ir lėtesnio augimo rizika.

    Pagal NBP pateiktą informaciją, bazinė palūkanų norma nuo 2026 metų kovo išlaikoma 3,75 proc. Artimiausias Pinigų politikos tarybos posėdis, kuriame bus svarstomos palūkanų normos, turėtų baigtis 2026 metų spalio 7 dieną.

    Ką signalizuoja centrinis bankas?

    Rinkoms svarbiausia žinutė – NBP kol kas nemato erdvės greitiems palūkanų mažinimams, jei energijos kainų spaudimas išliks. Centrinio banko retorika rodo siekį išlaikyti stabilumą ir kartu apsaugoti infliacijos tikslą, net jei kainų šaltinis yra išorinis.

    Glapińskis pažymėjo, kad stipri nacionalinė valiuta ir nuosekli pinigų politika, jo vertinimu, yra svarbūs ir platesniame valstybės finansų kontekste. Jis atkreipė dėmesį, kad artimiausiais metais ekonominė aplinka gali būti sudėtingesnė nei pastaruoju laikotarpiu.

  • Obligacijų audra Europoje: Prancūzijos skolinimasis rekordinis, JK 30 metų palūkanos perkopė 6 proc.

    Obligacijų audra Europoje: Prancūzijos skolinimasis rekordinis, JK 30 metų palūkanos perkopė 6 proc.

    Rinkos stabilizavosi po šoko

    Pasaulinės valstybės obligacijų rinkos spalio 2 dieną ryte kiek nurimo po išpardavimo, kuris dieną prieš tai Europoje ir JAV iškėlė skolinimosi kainą į aukščiausius lygius per kelis dešimtmečius. Pajamingumai, kurie kyla obligacijų kainoms krintant, pradėjo trauktis, tačiau įtampa rinkoje išliko.

    Nuotaikas švelnino ir naftos kainos korekcija. „Brent“ rūšies nafta smuko maždaug 2 proc. iki maždaug 91 euro už barelį, o tai sumažino baimes, kad energijos brangimas ilgam įtvirtins aukštą infliaciją ir privers centrinius bankus dar agresyviau kelti palūkanas.

    JK pajamingumai palietė istoriją

    Jungtinėje Karalystėje 30 metų trukmės vyriausybės obligacijų pajamingumas buvo nusileidęs iki maždaug 5,92 proc. po to, kai ketvirtadienį pirmą kartą nuo 1998 metų buvo trumpam peržengęs 6 proc. ribą. Tuo pat metu 10 metų pajamingumas krito iki maždaug 5,37 proc., o dvejų metų – iki maždaug 4,77 proc.

    Išpardavimo banga smogė ir bankų akcijoms: didieji šalies bankai biržose atpigo apie 4–5 proc. Papildomo nerimo įnešė pranešimai apie planuojamas konsultacijas su bankų vadovais prieš spalio 28 dieną numatomą biudžetą, rinkai svarstant, ar nebus griežtinami mokesčiai finansų sektoriui.

    Prancūzija atsidūrė dėmesio centre

    Prancūzijos 10 metų obligacijų pajamingumas ketvirtadienį šoktelėjo iki 4,96 proc. ir pasiekė aukščiausią lygį nuo 2002 metų liepos, o penktadienį kiek nuslūgo iki maždaug 4,92 proc. Investuotojai taip pat reikalavo vis didesnės premijos už prancūzišką riziką, palyginti su Vokietijos skola.

    Šią savaitę skirtumas tarp Prancūzijos ir Vokietijos 10 metų obligacijų pajamingumų buvo perkopęs 140 bazinių punktų ir tapo didžiausias nuo 2012 metų. Rinkos dalyviai tokius šuolius sieja su baimėmis dėl biudžeto drausmės ir politinio neapibrėžtumo, galinčio apsunkinti sprendimų priėmimą.

    „Čia ir ten girdžiu nelaimių pranašus, žadančius dar blogesnius laikus. Noriu pakartoti, kad Prancūzijos parašas yra tvirtas“, – sakė Prancūzijos finansų ministras Rolandas Lescure.

    Išpardavimą sustiprino Paryžiaus planai iki 2027 metų rasti apie 43 mlrd. eurų sutaupymų, siekiant mažinti biudžeto deficitą. Skola siekia apie 119 proc. bendrojo vidaus produkto, o kitais metais planuojama skolintis rekordinę sumą – apie 340 mlrd. eurų, todėl rinkos jautriai reaguoja į bet kokius ženklus, galinčius didinti rizikos priedus.

    JAV obligacijos atsitraukė nuo 24 metų aukštumų

    JAV 10 metų iždo obligacijų pajamingumas ketvirtadienį buvo pakilęs iki maždaug 5,34 proc., tai – aukščiausias lygis nuo 2002 metų, o penktadienį nusileido iki maždaug 5,26 proc. Investuotojai vertina, kad didesnės energijos kainos gali palaikyti infliaciją, o kartu – ilgiau išlaikyti aukštas bazines palūkanas.

    Prie finansavimo sąlygų griežtėjimo prisideda ir kapitalo konkurencija: dideli investicijų srautai keliauja į duomenų centrus bei DI infrastruktūrą. Rinkoms stebint centrinių bankų signalus, didesni pajamingumai savaime griežtina finansines sąlygas ir didina ekonomikos lėtėjimo riziką.

    Tarptautinių finansų instituto vertinimu, išsivysčiusios ekonomikos per pastaruosius metus už tarptautinėse rinkose prekiaujamas valstybės obligacijas sumokėjo daugiau kaip 2,9 trln. eurų palūkanų. Augančios skolos aptarnavimo išlaidos tampa vienu svarbiausių veiksnių, kodėl rinkos taip aštriai reaguoja į infliacijos ir fiskalinės drausmės naujienas.

  • Euro zonos infliacija šoktelėjo iki 3,8 proc.: brangstanti energija spaudžia ECB spręsti dėl palūkanų

    Infliacija euro zonoje vėl įsibėgėjo

    Euro zonos vartotojų kainos 2026 metų rugsėjį augo sparčiausiai per pastaruosius trejus metus. Eurostato skelbiamu suderintu vartotojų kainų indeksu (HICP) metinė infliacija pasiekė 3,8 proc., o tai didina spaudimą Europos Centriniam Bankui (ECB) išlaikyti griežtesnę pinigų politiką.

    Palyginimui, 2026 metų rugpjūtį HICP euro zonoje siekė 3,2 proc., o liepą buvo 2,9 proc. Rugsėjo šuolis rodo, kad kainų mažėjimo tendencija nėra tvari, o infliacijos rizikos vėl ryškėja.

    Energijos kainos tapo pagrindiniu veiksniu

    Didžiausią įtaką bendram rodikliui, remiantis Eurostato duomenimis, darė energijos brangimas. Skaičiuojama, kad energijos kainos rugsėjį buvo beveik 20 proc. didesnės nei prieš metus, todėl bendras kainų lygis kilo net ir tuomet, kai dalyje kitų prekių bei paslaugų augimas buvo nuosaikesnis.

    Analitikai pabrėžia, kad tokį foną stiprina geopolitinė įtampa ir su tuo susiję tiekimo bei logistikos sutrikimai. Rinkos dalyviai ypač jautriai reaguoja į bet kokius signalus, galinčius išjudinti naftos ir dujų kainas, nes energija greitai persiduoda į transporto, gamybos ir paslaugų kainodarą.

    ECB dilema: ar dar kartą kelti palūkanas?

    Infliacijos atšokimas jau nulėmė ECB sprendimus 2026 metais: bankas palūkanas didino 0,25 procentinio punkto birželį ir pakartojo žingsnį rugsėjį. Po pastarojo sprendimo pagrindinė refinansavimo palūkanų norma siekia 2,65 proc., o rinkoje vėl stiprėja lūkesčiai, kad griežtinimo ciklas gali nesibaigti.

    Rinkų ekspertai vertina, kad naujausi skaičiai yra argumentas išlaikyti ribojančią politiką ilgiau, nei buvo tikėtasi vasaros pradžioje. Kartu tai kelia riziką ekonomikos augimui, nes brangesnis skolinimasis paprastai lėtina vartojimą, investicijas ir nekilnojamojo turto rinką.

    „Naujausi duomenys yra dar vienas argumentas išlaikyti griežtesnę centrinio banko laikyseną. Tačiau lieka klausimas, ar tai ilgalaikės infliacijos problemos pradžia, ar laikinas energijos kainų šuolio efektas“, – sakė finansų rinkų ekspertas Janas Karczewskis.

    Kitas ECB posėdis numatytas spalio 28–29 dienomis. Iki jo lemiamu veiksniu gali tapti tai, ar įtampa tarptautinėse rinkose slops ir energijos kainos stabilizuosis, ar priešingai, brangimas įsitvirtins ir padidins tikimybę, kad ECB dar kartą kels palūkanas.

  • Rusijos ekonomika įstrigo tarp infliacijos ir augimo: ką dėl palūkanų spręs centrinis bankas?

    Rusijos ekonomika, palyginti su pirmosiomis plataus masto karo Ukrainoje savaitėmis, susiduria su kitokio pobūdžio spaudimu: infliaciją vis labiau kursto ilgalaikė paklausos ir pasiūlos disbalanso problema. Dėl to Rusijos centrinis bankas atsidūrė dilemoje, kurioje kiekvienas sprendimas turi didelę kainą verslui ir gyventojams.

    2022 metais, siekdamas stabilizuoti rublį ir pristabdyti kainų šuolį, Rusijos bankas bazines palūkanas pakėlė nuo 9,5 iki 20 proc. Vėliau infliacijos tempas buvo smarkiai sumažėjęs, tačiau šį rezultatą iš dalies lėmė aukšta palyginamoji bazė ir laikinas prisitaikymas prie pradinių sankcijų sukrėtimų.

    Vėlesniu laikotarpiu kainų augimas vėl įsibėgėjo, o tai privertė grįžti prie griežtesnės pinigų politikos. Ciklo pikas buvo pasiektas, kai bazinės palūkanos kurį laiką siekė 21 proc., o tai tapo vienu aukščiausių lygių per pastarąjį dešimtmetį.

    Pastaruoju metu pinigų politika švelninama, tačiau centrinis bankas tebėra atsargus: pagrindinė norma buvo išlaikyta ties 14 proc. Toks sprendimas atspindi rinkos lūkesčius, bet kartu rodo, kad institucija vis dar mato reikšmingas rizikas infliacijos dinamikai.

    Kas labiausiai kursto kainas?

    Skirtingai nei 2022 metais, kai pagrindinis veiksnys buvo finansinio stabilumo šokas, dabar infliaciją maitina struktūriniai apribojimai. Tai reiškia, kad paklausa išlieka aukšta, o ekonomikos galimybės greitai didinti pasiūlą yra ribotos dėl darbo jėgos trūkumo, importo apribojimų ir gamybos grandinių suvaržymų.

    Tokioje aplinkoje aukštesnės palūkanos mažina vartojimą ir investicijas, tačiau kartu brangina kreditą įmonėms, kurios ir taip susiduria su ribotomis technologijų bei komponentų tiekimo galimybėmis. Dėl to pinigų politika tampa mažiau efektyvi, o jos poveikis augimui gali būti skausmingesnis.

    Fiskalinė politika ir palūkanos traukia į skirtingas puses

    Centrinio banko pasirinkimus apsunkina tai, kad fiskalinė politika veikia priešinga kryptimi nei pinigų politika. Nors kreditas branginamas tam, kad būtų pristabdyta paklausa, valstybės išlaidos ją palaiko, o tai didina spaudimą kainoms ir lėtina kelią į žemesnę infliaciją.

    Prognozuojama, kad biudžeto deficitas gali siekti 3,2 proc. bendrojo vidaus produkto, kai pirminiuose planuose buvo numatyta 1,6 proc. Toks impulsas reiškia, kad palūkanų mažinimas turi būti lėtesnis, jei siekiama neįžiebti naujos infliacijos bangos.

    Tuo pat metu augimo perspektyvos prastėja: 2026 metais ekonomikos plėtra vertinama kaip artima stagnacijai, o tai didina spaudimą palūkanas mažinti greičiau. Ši įtampa ir sukuria esminį klausimą: ar labiau saugoti kainų stabilumą, ar bandyti palaikyti ekonominį aktyvumą.

    Centrinis bankas prognozuoja, kad infliacija 2026 metų pabaigoje gali siekti 6–7 proc. per metus, o prie 4 proc. tikslo būtų grįžtama 2027 metais. Toks scenarijus reikštų, kad palūkanų mažinimas, nors ir tikėtinas, bus vykdomas atsargiai, nuolat vertinant fiskalinių sprendimų ir karo ekonomikos poveikį kainoms.

  • Iraną supurtęs karas smogė Europai: kai kur 50 litrų bakui reikia net 15,4 proc. algos

    Iraną supurtęs karas smogė Europai: kai kur 50 litrų bakui reikia net 15,4 proc. algos

    Degalų kainų šuolis Europoje po karo eskalacijos Irano regione vis aiškiau atsispindi gyventojų piniginėse. Kai kuriose šalyse 50 litrų dyzelino bako pripildymas jau sudaro dviženklę dalį minimalų atlyginimą gaunančio žmogaus mėnesio pajamų.

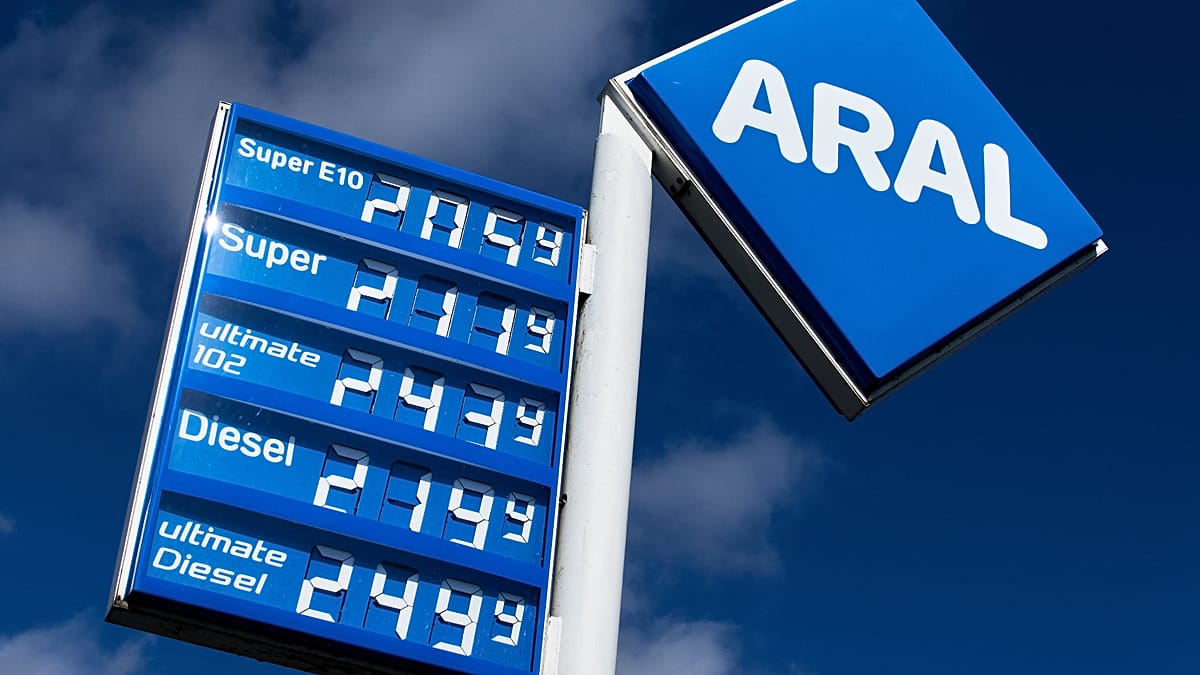
    Pagal Europos Komisijos skelbiamą ES savaitinį naftos biuletenį, vidutinės vartotojams taikomos kainos ES per kelis mėnesius išaugo reikšmingai. Skaičiuojama, kad benzino vidutinė litro kaina pakilo iki maždaug 2,092 euro, o dyzelino – iki 2,226 euro.

    Toks brangimas ypač jautriai paliečia mažas pajamas gaunančius namų ūkius, nes didesnę biudžeto dalį jie skiria būtinoms išlaidoms. Europos profesinių sąjungų instituto vyresnysis tyrėjas Torstenas Mülleris pabrėžia, kad transporto kaštai žemesnių pajamų grupėms tampa neproporcingai dideli.

    „Mažesnes pajamas gaunantys žmonės didesnę savo pajamų dalį išleidžia būtiniausioms reikmėms, tokioms kaip būstas, maistas ir transportas“, – sakė Torstenas Mülleris.

    Kur bakas kainuoja brangiausiai?

    Skirtingose Europos valstybėse 50 litrų bako kaina, lyginant su minimaliu mėnesio atlyginimu, skiriasi kardinaliai. Pavyzdžiui, Bulgarijoje 50 litrų dyzelino bakui gali prireikti apie 15,4 proc. minimalios mėnesio algos, kai Liuksemburge – apie 3,8 proc.

    Panaši tendencija matoma ir benzino segmente: dalyje šalių minimalų atlyginimą gaunantys žmonės turi skirti daugiau nei 10 proc. mėnesio pajamų vienam 50 litrų bakui. Tarp labiausiai pažeidžiamų išlieka kai kurios Vidurio ir Rytų Europos valstybės, kur atlyginimų lygis gerokai mažesnis, o degalų kainos dažnai skiriasi tik nežymiai.

    Kodėl skirtumai tokie dideli?

    Ekspertai atkreipia dėmesį, kad skirtumus labiausiai lemia ne vien degalų kainos, o minimalios algos dydis. Net jei dyzelino litras Bulgarijoje kainuoja tik šiek tiek pigiau nei turtingesnėse šalyse, pajamų atotrūkis reiškia, kad reali našta gyventojui tampa gerokai didesnė.

    Skaičiuojant perkamąją galią, skirtumai taip pat išlieka: šalyse, kur pragyvenimo lygis ir atlyginimai aukštesni, minimalus atlyginimas leidžia įsigyti gerokai daugiau degalų. Dėl to, net esant panašiam kainų lygiui degalinėse, socialinis poveikis skurdesnėse valstybėse būna smarkesnis.

    Rizikos darbo rinkai ir verslui

    Europos profesinių sąjungų konfederacijos generalinė sekretorė Esther Lynch įspėja, kad degalų kainų šokas gali tapti ne tik buitine, bet ir ekonomine problema. Jos teigimu, regionuose, kur nėra patikimo viešojo transporto, žmonės gali būti priversti atsisakyti darbo vien todėl, kad kelionės į darbą tampa neįkandamos.

    „Kai vidutinė nuomos kaina jau viršija trečdalį minimalios algos, dar papildomai skirti apie 15 proc. viso atlyginimo degalams tampa tiesiog neįmanoma“, – sakė Esther Lynch.

    Analitikai pažymi, kad tokia dinamika stiprina infliacinį spaudimą ir per netiesioginius kanalus, nes brangesnis kuras didina logistikos ir paslaugų kainas. Valstybės dažniausiai reaguoja per laikinus akcizų sprendimus, paramą pažeidžiamiausiems ar viešojo transporto stiprinimą, tačiau ilgalaikėje perspektyvoje problemą spręsti gali tik pajamų augimas ir didesnis energetinis atsparumas.

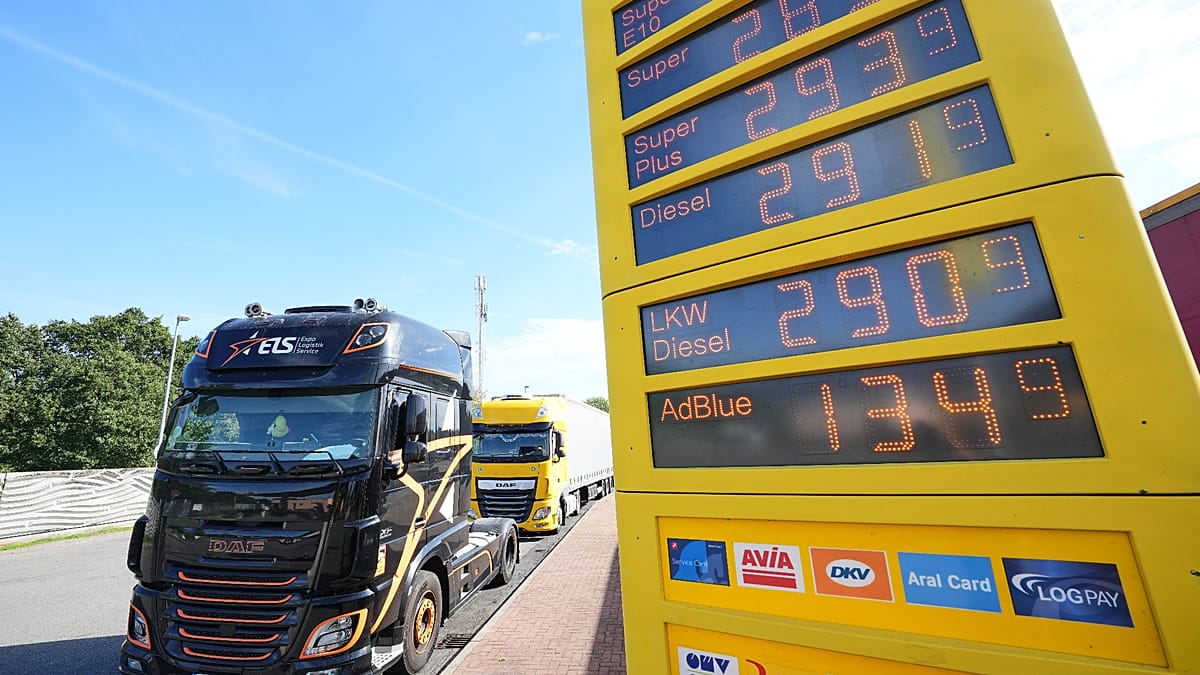
  • Dyzelinas ES pasiekė rekordą: litras jau 2,24 euro, o kai kuriose šalyse perkopė 2,50

    Dyzelinas ES pasiekė rekordą: litras jau 2,24 euro, o kai kuriose šalyse perkopė 2,50

    Rekordinės kainos visoje ES

    Europos Sąjungos vidutinė dyzelino kaina degalinėse pasiekė naują rekordą ir pakilo iki 2,24 euro už litrą. Tai gerokai daugiau nei prieš karo Artimuosiuose Rytuose eskalaciją, kai vidurkis siekė 1,59 euro už litrą.

    Europos Komisijos skelbiamame savaitiniame naftos biuletenyje fiksuojama, kad dalyje valstybių kainų šuolis tapo istorinis. Naujas aukštumas pasiekė ir tokios šalys kaip Belgija, Italija, Rumunija bei Lenkija.

    Kur litras kainuoja brangiausiai

    Naujausi duomenys rodo, kad kai kuriose šalyse dyzelino kaina perkopė 2,50 euro už litrą. Toks lygis užfiksuotas Danijoje, Nyderlanduose ir Suomijoje, o Vokietijoje kaina pasiekė 2,44 euro už litrą.

    Belgijoje dyzelinas savaitės pradžioje vidutiniškai kainavo 2,43 euro už litrą, kai prieš savaitę buvo 2,39 euro. Italijoje kaina per savaitę pakilo maždaug 0,07 euro ir siekė 2,35 euro už litrą.

    Kodėl dyzelinas taip brangsta

    Kainas aukštyn stumia tiekimo sutrikimai ir geopolitinė įtampa, paveikusi svarbius energijos išteklių maršrutus. Tarp veiksnių minimas Hormūzo sąsiaurio pralaidumo sumažėjimas, taip pat trikdžiai Raudonojoje jūroje ir smūgiai naftos perdirbimo infrastruktūrai.

    Be tiekimo grandinės problemų, kainas palaiko ir aukštos Europos perdirbimo maržos, tai yra skirtumas tarp naftos kainos ir didmeninės pagamintų degalų vertės. Tokios maržos ypač reikšmingos dyzelinui, kurio paklausa išlieka didelė transporte ir žemės ūkyje.

    Ką tai reiškia vairuotojams ir verslui

    Dyzelinas tebėra pagrindinis kuras kelių krovinių pervežimui ir daliai žemės ūkio technikos, todėl brangimas tiesiogiai kelia logistikos ir maisto grandinės sąnaudas. Tai reiškia spaudimą kainoms parduotuvėse, net jei pokytis neatsiranda iš karto.

    Europos Komisijos statistika apima mokesčius, kurie skirtingose šalyse sudaro reikšmingą galutinės kainos dalį ir vidutiniškai siekia apie 40 proc. Vis dėlto kai kurios valstybės taiko tikslines priemones atskiroms grupėms, todėl reali finansinė našta gali skirtis.

    „Šie kainų šuoliai labiausiai smogia namų ūkių biudžetams ir didina sąnaudas verslui, ypač transporto sektoriuje“, – teigiama Europos Komisijos skelbiamų savaitinių degalų kainų duomenų apžvalgose.

  • Glastonbury 2027 bilietai brangsta iki maždaug 480 eurų: gerbėjai piktinasi, kiti gina kainą

    Glastonbury 2027 bilietai brangsta iki maždaug 480 eurų: gerbėjai piktinasi, kiti gina kainą

    Rekordinė kaina po pertraukos

    Po pertraukos 2026 metais Jungtinės Karalystės Glastonbury festivalis patvirtino, kad 2027 metų renginio bilietai prekyboje pasirodys jau kitą mėnesį. Festivalis vyks birželio 23–27 dienomis, tačiau dar prieš paskelbiant pagrindinius atlikėjus kilo aštri diskusija dėl kainos.

    Organizatorių nurodyta bilieto kaina su užsakymo mokesčiu siekia apie 480 eurų. Tai didžiausia kaina festivalio istorijoje ir dar vienas žingsnis ilgame brangimo kelyje, kuris ypač išryškėjo po pandemijos ir dėl išaugusių didelių renginių organizavimo sąnaudų.

    Kodėl gerbėjai sako, kad nebeįperka?

    Dalis gerbėjų socialiniuose tinkluose teigia, kad toks kainų lygis nebeatitinka jų galimybių, ypač kai pragyvenimo išlaidos Jungtinėje Karalystėje pastaraisiais metais augo, o festivalio programa dar nepaskelbta. Kai kurie tai vadina nesąžininga praktika, nes bilietai parduodami anksčiau, nei aišku, už ką tiksliai mokama.

    Diskusiją kursto ir tai, kad Glastonbury bilietus tradiciškai sudėtinga įsigyti dėl didžiulės paklausos, o paties festivalio patirtis ne visiems atrodo verta kainos: minimos eilės, perpildytos scenų erdvės, prastos oro sąlygos ir brangus maistas bei gėrimai vietoje.

    „Paskutinį kartą buvau 2009 metais. Tuomet kaina atrodė įkandama ir verta kiekvieno cento. Su infliacija suprantu, bet maždaug 480 eurų jau nebeatrodo nei teisinga, nei sąžininga“, – sakė vienas gerbėjas.

    Argumentas už kainą: penkios dienos vietoje kelių koncertų

    Kita dalis auditorijos bilietų kainą gina, lygindama ją su dabartinėmis didelių koncertų kainomis. Anot jų, jei už vieną didelio masto koncertą tenka mokėti reikšmingą sumą, kelių dienų festivalis su dešimtimis ar šimtais pasirodymų gali atrodyti racionalus pasirinkimas.

    Vis dėlto net ir šalininkai pripažįsta, kad bendra kelionės ir apsistojimo kaina gali gerokai viršyti paties bilieto kainą, todėl galutinis sprendimas priklauso nuo žmogaus biudžeto. Praktikoje daliai gerbėjų bilietas tampa tik pradžia, o didžiausias iššūkis yra viso savaitgalio išlaidos.

    Kontekstas: brangsta ne tik bilietai

    Glastonbury vadovė Emily Eavis dar 2023 metais yra akcentavusi, kad festivalio organizatoriai susiduria su reikšmingai išaugusiomis logistikos, saugumo, infrastruktūros ir darbuotojų sąnaudomis. Ji teigė, kad kainos keliamos stengiantis išlaikyti renginį, kartu atsižvelgiant į tai, jog po pandemijos festivalio finansinis atsitiesimas daugeliui organizatorių užtruko.

    Platesnė tendencija Europoje rodo, kad didžiųjų festivalių biudžetai auga dėl didėjančių atlikėjų honorarų, techninių reikalavimų, energijos kainų ir griežtėjančių saugumo standartų. Dėl to auga ir bilietų kainos, o rinka vis dažniau skirstosi į prabangius renginius bei labiau prieinamas alternatyvas mažesniuose festivaliuose.

  • JK BVP pakilo iki 0,5 proc.: kas netikėtai patempė augimą ir ko lauks rinka?

    JK BVP pakilo iki 0,5 proc.: kas netikėtai patempė augimą ir ko lauks rinka?

    Augimas pakoreguotas aukštyn

    Jungtinės Karalystės statistikos tarnyba ONS patikslino, kad šalies bendrasis vidaus produktas antrąjį ketvirtį augo 0,5 proc. Pirmajame vertinime buvo skelbta 0,4 proc., tad ekonomikos vaizdas pagerėjo nežymiai, bet reikšmingai rinkoms.

    Vis dėlto tempas sulėtėjo, palyginti su pirmuoju ketvirčiu, kai fiksuotas 0,6 proc. kilimas. Nauji skaičiai pateikiami tuo metu, kai ekonomika veikia esant aukštoms skolinimosi sąnaudoms ir išliekant kainų spaudimui.

    Paslaugos tapo pagrindiniu varikliu

    ONS duomenimis, pagrindinė patikslinimo priežastis buvo stipresni profesionalių, mokslinių ir techninių paslaugų rezultatai, kurie paaiškėjo gavus atnaujintus verslo apklausų duomenis. Bendra paslaugų sektoriaus apimtis antrąjį ketvirtį augo 0,6 proc., kai anksčiau buvo vertinta 0,5 proc.

    Didžiausią įtaką, kaip nurodoma, darė reklamos paslaugos, moksliniai tyrimai, teisinės paslaugos ir kompiuterių programavimas. Tai atspindi ekonomikos struktūrą, kurioje paslaugos sudaro didžiausią BVP dalį ir dažnai kompensuoja kitų sektorių svyravimus.

    „Stipresnis paslaugų sektoriaus augimas reiškia, kad ekonomika dabar yra šiek tiek didesnė, nei buvo manyta anksčiau“, – sakė ONS ekonomikos statistikos direktorė Liz McKeown.

    Ką rodo kiti sektoriai ir gyventojų pajamos

    Patikslintame vertinime taip pat matyti, kad statybų sektorius augo 0,8 proc. Tuo metu gamybos ir kitos pramoninės veiklos apimtis susitraukė 0,1 proc., todėl bendras ekonomikos paveikslas išlieka nevienalytis.

    Gyventojų finansinę padėtį šiek tiek gerino realių disponuojamųjų pajamų vienam gyventojui augimas: jos padidėjo 1,0 proc. Po pirmojo ketvirčio kritimo, siekusio 0,8 proc., tai signalizuoja atsistatymą, nors vartotojų elgseną vis dar riboja palūkanos ir pragyvenimo kaina.

    Rizikos: palūkanos, obligacijų pajamingumas ir biudžetas

    Rinkos dėmesys krypsta į tai, ar ekonomikos pagyvėjimą pavyks išlaikyti, jei skolinimosi sąnaudos ir toliau išliks aukštos. Pastaraisiais mėnesiais investuotojai jautriai reaguoja į infliacijos pokyčius ir valstybės skolos kainą, todėl vyriausybės fiskaliniai sprendimai tampa itin svarbūs.

    Finansų kancleris John Healey biudžetą planuoja pristatyti spalio 28 dieną ir yra įsipareigojęs laikytis griežtos fiskalinės drausmės. Analitikai perspėja, kad mokesčių didinimas ar panašios priemonės galėtų pristabdyti dar tik ryškėjančias augimo tendencijas.

    „Augimas buvo kiek geresnis, nei tikėtasi iš pradžių, tačiau jį vis dar sunku pasiekti, kai namų ūkiai ir verslas susiduria su didelėmis skolinimosi sąnaudomis, infliaciniu spaudimu ir vėstančia darbo rinka“, – sakė Richard Carter.

  • Italijoje infliacija vėl įsibėgėjo: rugsėjį šoktelėjo iki 4,2 proc. – aukščiausia per 3 metus

    Italijoje infliacija vėl įsibėgėjo: rugsėjį šoktelėjo iki 4,2 proc. – aukščiausia per 3 metus

    Rugsėjį kainos kilo sparčiau

    Italijoje infliacija rugsėjį vėl paspartėjo ir pasiekė 4,2 proc. metinį lygį. Tai rodo Italijos statistikos instituto Istat išankstiniai skaičiavimai apie vartotojų kainų indeksą.

    Per mėnesį kainos, pagal nacionalinį indeksą, padidėjo 0,7 proc. Lyginant su rugpjūčiu, metinis rodiklis šoktelėjo nuo 3,3 proc. iki 4,2 proc.

    Pasak Istat, paskutinį kartą didesnė metinė infliacija Italijoje fiksuota 2023 metų rugsėjį, kai ji siekė 5,3 proc. Nors dabartiniai skaičiai gerokai mažesni nei istorinių šokų laikotarpiais, poveikį gyventojai jaučia kasdien.

    Energija ir šviežias maistas vėl spaudžia

    Didžiausią postūmį kainoms, kaip ir daugelyje Europos valstybių, suteikė energetika. Energetikos prekių kainų augimas per metus paspartėjo nuo 17,1 proc. iki 22,3 proc.

    Reguliuojamos energetikos komponentas per metus ūgtelėjo iki 25,9 proc., o nereguliuojamos energijos kainos kilo iki 22,2 proc. Vien per rugsėjį energijos kainos, pagal Istat, kilstelėjo keliais procentiniais punktais.

    Prie bendro kainų augimo prisidėjo ir neperdirbtas maistas, ypač švieži vaisiai bei daržovės. Šios grupės metinis kainų augimas paspartėjo nuo 3,8 proc. iki 5,5 proc., o per mėnesį fiksuotas ryškesnis šuolis.

    Branduolinė infliacija laikosi, bet nuotaikos prastėja

    Vadinamoji branduolinė infliacija, skaičiuojama be energijos ir šviežio maisto, išliko santykinai nuosaiki. Ji pakilo nuo 1,5 proc. iki 1,7 proc., o atmetus vien energiją – iki 2,0 proc.

    Tai leidžia daryti išvadą, kad dabartinis kainų spaudimas kol kas labiausiai koncentruojasi energetikoje ir šviežio maisto segmentuose. Vis dėlto skirtumas tarp prekių ir paslaugų infliacijos didėjo: prekės brango sparčiau nei paslaugos.

    Gyventojų nuotaikas kainų šuolis paveikė nedelsiant. Istat duomenimis, vartotojų pasitikėjimo indeksas krito nuo 94,5 iki 91,2 punkto, o verslo pasitikėjimo rodiklis smuktelėjo nuo 97,0 iki 95,9 punkto.

    Degalų kainos: vidurkiai mažėja, skirtumai išlieka

    Italijos Verslo ir Made in Italy ministerija, remdamasi Degalų observatorijos duomenimis, nurodė nedidelį degalų kainų atoslūgį. Vidutinės savitarnos kainos kelių tinkle siekė apie 2,111 euro už litrą benzino ir 2,316 euro už litrą dyzelino.

    Vis dėlto pabrėžiama, kad šalies viduje išlieka reikšmingi skirtumai tarp tinklų ir skirtingų degalinių. Kai kurie didieji operatoriai taikė kainų „lubas“, todėl atskirose degalinėse degalai buvo pigesni nei vidurkis.

    Ekonomistai atkreipia dėmesį, kad infliacija pirmiausia mažina perkamąją galią ir verčia namų ūkius atidėti nebūtinas išlaidas. Augančios sąskaitos už energiją ir brangstantis maistas dažniausiai greičiausiai atsispindi vartojimo įpročiuose ir bendrame pasitikėjime ekonomika.