Tag: Infliacija

  • JAV palūkanos liko nepakeistos, bet 2 FED nariai ragina kelti: kas laukia gruodį?

    JAV palūkanos liko nepakeistos, bet 2 FED nariai ragina kelti: kas laukia gruodį?

    JAV Federalinė rezervų sistema (FED) spalio 28 dieną bazinių palūkanų normų intervalo nepakeitė ir paliko jį 3,75–4 proc. Tai buvo pauzė po rugsėjį įvykusio palūkanų didinimo, pirmojo per trejus metus, o finansų rinkos dabar dėmesį telkia į gruodžio posėdį.

    Sprendimas priimtas nevieningai: už palūkanų didinimą balsavo dvi pareigūnės – FED valdytoja Lisa Cook ir Klivlando federalinio rezervo banko prezidentė Beth Hammack. Likę komiteto nariai pasirinko palaukti daugiau duomenų, ypač dėl infliacijos ir darbo rinkos.

    Sprendimas paskelbtas likus mažiau nei savaitei iki JAV kadencijos vidurio rinkimų, todėl bet kokie signalai dėl palūkanų krypties rinkoms tampa dar jautresni. Esant 3,7 proc. metinei infliacijai, investuotojai ir ekonomistai vertina, ar FED neužtruks per ilgai, rizikuodamas įtvirtinti kainų augimą.

    FED pranešime teigiama, kad infliacija išlieka padidėjusi, o sprendimui dėl tolesnės politikos reikia papildomos informacijos, kad kainų augimas laiku sugrįžtų prie 2 proc. tikslo. Toks tonas iš esmės palieka atviras abi kryptis – tiek palūkanų išlaikymą, tiek dar vieną griežtinimą artimiausiuose posėdžiuose.

    Kas spaudžia FED?

    Infliacijos dinamika pastaraisiais mėnesiais buvo nevienoda: bendras vartotojų kainų indeksas rugsėjį buvo 3,7 proc., o vadinamoji bazinė infliacija, neįtraukianti maisto ir energijos, siekė 2,6 proc. Energetikos kainos išlieka svarbia rizika, nes būtent jos gali greitai pakeisti bendrą infliacijos vaizdą ir gyventojų lūkesčius.

    Skolinimosi kaina JAV jau akivaizdžiai veikia būsto rinką: vidutinės 30 metų būsto paskolų palūkanos spalio pradžioje buvo pasiekusios apie 7,4 proc. Tai didina mėnesines įmokas ir mažina pirkėjų aktyvumą, o kartu slopina dalį vidaus paklausos, kurios FED siekia pristabdyti.

    Darbo rinka taip pat rodo lėtėjimo ženklus: rugsėjį sukurta 29 000 darbo vietų, o nedarbas pakilo iki 4,2 proc. Vis dėlto FED akcentuoja, kad darbo vietų augimas vis dar iš esmės atitinka darbo jėgos augimą, todėl staigaus silpnėjimo kol kas neįžvelgia.

    Tuo pat metu ekonomika išlieka atspari: antrąjį ketvirtį metinis BVP augimo tempas siekė 2,2 proc., o Atlantos FED modelis GDPNow rodė apie 3,5 proc. trečiajam ketvirčiui. Toks fonas palaiko argumentą, kad palūkanų mažinimo tema dar nėra artimiausios darbotvarkės centre.

    Warsho žinutė ir kalendoriaus pokyčiai

    Po sprendimo FED vadovas Kevinas Warshas kartojo, kad vidaus vartojimas išlieka atsparus, produktyvumas auga, o investicijos – tvirtos, tačiau infliacija vis dar per aukšta. Jis pabrėžė, kad komitetui reikia daugiau duomenų, kad būtų pasirinkta tinkama politikos kryptis ir užtikrintas kainų stabilumas.

    „Mums reikia daugiau informacijos, kad nuspręstume, kokia politikos laikysena reikalinga laiku grąžinti infliaciją prie 2 proc. tikslo“, – sakė Kevinas Warshas.

    Warshas taip pat paskelbė apie Federalinio atvirosios rinkos komiteto darbo kalendoriaus pertvarką. Aštuoni posėdžiai per metus išliks, tačiau nuo 2027 metų dalis jų bus skirta strategijai aptarti, o ne palūkanoms nustatyti, todėl faktinių sprendimų dėl palūkanų skaičius mažės.

    Rinkos lūkesčiai po posėdžio sustiprėjo: pagal palūkanų ateities sandorių kainodarą investuotojai vertino didelę tikimybę, kad gruodžio 8–9 dienomis palūkanos gali būti didinamos dar 0,25 procentinio punkto. Papildomų signalų tikimasi ir iš artėjančių JAV makroekonominių rodiklių, įskaitant FED prioritetinį infliacijos matą – asmeninio vartojimo išlaidų (PCE) kainų indeksą.

    Tarptautiniame fone dėmesys krypsta ir į Europos Centrinį Banką, kurio sprendimai lemia euro zonos skolinimosi kainą ir investuotojų nuotaikas. Skirtingos JAV ir euro zonos palūkanų trajektorijos gali turėti įtakos dolerio ir euro kursui, kapitalo srautams bei žaliavų kainoms.

    Politinis fonas ir nesutarimų reikšmė

    Dalis dėmesio tenka ir politiniam fonui: JAV prezidentas Donaldas Trumpas tęsia veiksmus, susijusius su Lisa Cook atleidimo svarstymu dėl kaltinimų, kuriuos ji neigia. Tokia situacija didina įtampą, nes FED nepriklausomumas laikomas vienu svarbiausių veiksnių, užtikrinančių patikimą pinigų politiką.

    Nevieningas balsavimas taip pat yra svarbus signalas rinkoms. Rugsėjį sprendimas kelti palūkanas buvo priimtas vienbalsiai, o dabar atsiradę du atskiri balsai už griežtinimą rodo, kad dalis komiteto nerimauja dėl infliacijos įsitvirtinimo ir nori greitesnės reakcijos.

    Artimiausiais mėnesiais pagrindinis klausimas išliks tas pats: ar infliacija mažės pakankamai sparčiai be papildomo palūkanų didinimo. Jei energetikos kainos išliks aukštos, o vartojimas neslops, gruodžio sprendimas gali tapti vienu svarbiausių šių metų pinigų politikos posūkių.
  • ECB bomba: Christine Lagarde traukiasi anksčiau – kas perims vadžias ir ką tai reikš eurui?

    ECB bomba: Christine Lagarde traukiasi anksčiau – kas perims vadžias ir ką tai reikš eurui?

    Europos Centrinis Bankas pranešė, kad jo prezidentė Christine Lagarde iš pareigų pasitrauks 2027 metų vasario 7 dieną. Tai įvyks maždaug devyniais mėnesiais anksčiau, nei turėjo baigtis jos aštuonerių metų kadencija.

    Žinia paskelbta tą pačią dieną, kai ECB turėjo skelbti naujausią sprendimą dėl palūkanų normų. Rinkoms tai svarbu, nes centrinio banko vadovo kaita gali paveikti lūkesčius dėl tolesnės pinigų politikos krypties euro zonoje.

    ECB nurodė, kad apie sprendimą informuota Valdančioji taryba ir Europos Vadovų Tarybos pirmininkas António Costa. Kodėl prezidentė nusprendė pasitraukti anksčiau, nei baigtųsi kadencija, nei ECB, nei pati C. Lagarde nepaaiškino.

    „Išeinu jausdama, kad darbas atliktas, o ECB yra pasirengęs ateičiai“, – sakė Christine Lagarde.

    Į sprendimą sureagavo ir Europos Komisijos pirmininkė Ursula von der Leyen, pabrėžusi, kad C. Lagarde vadovavimas padėjo išlaikyti stabilumą nuo pandemijos iki Rusijos karo prieš Ukrainą sukelto sukrėtimo. António Costa taip pat padėkojo ir pranešė, kad įpėdinio skyrimo procedūra pradedama nedelsiant.

    Kaip skiriamas ECB vadovas

    Pagal Europos Sąjungos taisykles ECB prezidentą skiria Europos Vadovų Taryba, spręsdama kvalifikuota balsų dauguma. Sprendimas priimamas remiantis euro zonos finansų ministrų rekomendacija ir pasikonsultavus su Europos Parlamentu bei ECB Valdančiąja taryba.

    Praktiškai tai reiškia, kad kandidatūros paprastai derinamos politiškai, ieškant pusiausvyros tarp didžiųjų valstybių ir regioninių interesų. Dėl to procesas dažnai apima ne vieną postą, o platesnį susitarimų paketą.

    Kodėl pasitraukimas kelia klausimų

    Nors oficialios priežastys neįvardytos, pastaraisiais mėnesiais viešojoje erdvėje daugėjo spėlionių, kad C. Lagarde gali trauktis anksčiau. Vienas dažniausiai minėtų motyvų – noras, kad įpėdinis būtų parinktas dar iki Prancūzijos prezidento rinkimų, galinčių pakeisti politines jėgų pusiausvyras.

    Ankstesnė vadovo kaita taip pat suteikia daugiau laiko sklandžiam perėjimui, kai finansų rinkos jautriai reaguoja į bet kokius signalus dėl infliacijos ir palūkanų trajektorijos. ECB vadovo reputacija ir komunikacijos stilius gali daryti įtaką tam, kaip greitai ir kokiu mastu keičiasi rinkos lūkesčiai.

    Pagrindiniai kandidatai ir platesnė rotacija

    Viešai dažniausiai minimi du realiausi kandidatai perimti ECB vadovavimą. Tarp favoritų įvardijamas buvęs Ispanijos centrinio banko vadovas Pablo Hernández de Cos, nuo 2025 metų vadovaujantis Tarptautinių atsiskaitymų bankui Bazelyje.

    Kitas dažnai minimas pretendentas – Klaas Knot, vadovavęs Nyderlandų centriniam bankui 2011–2025 metais. Jis laikomas patyrusiu derybininku, kuris anksčiau garsėjo griežtesne pozicija infliacijos atžvilgiu, tačiau vėliau buvo vertinamas kaip gebantis telkti konsensusą.

    Diskusijas kaitina ir tai, kad 2027 metais turėtų keistis dalis ECB Vykdomosios valdybos sudėties. Tai reiškia, kad sostinės gali derėtis ne tik dėl prezidento posto, bet ir dėl kitų įtakingų portfelių, kurie formuoja kasdienę ECB veiklą.

    Kol kas rinkos akys krypsta į tai, ar vadovo kaita nepakeis ECB kurso, kai sprendimai dėl palūkanų ir komunikacijos tiesiogiai veikia vartojimo paskolų bei būsto kreditų kainą, verslo finansavimą ir euro kurso lūkesčius.

  • FED sprendimas jau netrukus: ką reiškia 3,7 proc. infliacija, naftos šuolis ir rinkimai JAV?

    FED sprendimas jau netrukus: ką reiškia 3,7 proc. infliacija, naftos šuolis ir rinkimai JAV?

    JAV Federalinis rezervų bankas (FED) trečiadienį turėtų paskelbti, kad bazinių palūkanų normų intervalo nekeičia ir palieka jį 3,75–4 proc. ribose. Sprendimas bus priimtas likus mažiau nei savaitei iki JAV kadencijos vidurio rinkimų, todėl rinkos itin jautriai vertina kiekvieną užuominą dėl tolimesnių žingsnių.

    Investuotojai daugiausia dėmesio skiria tam, ar gruodį gali grįžti palūkanų kėlimas. Pagal ateities sandorių signalus tikimybė, kad artimiausiame posėdyje palūkanos bus paliktos nepakeistos, vertinama kaip labai didelė, tačiau gruodžio scenarijus išlieka atviras.

    Infliacija vėl kelia įtampą

    Rinkų nerimą didina tai, kad metinė infliacija rugsėjį siekė 3,7 proc. ir buvo didesnė nei rugpjūtį. Bazinė infliacija, kuri atmeta maisto ir energijos kainų svyravimus, taip pat išlieka aukštesnė nei FED siekiamas 2 proc. kainų stabilumo tikslas.

    Energetikos kainos išlieka vienu svarbiausių infliacijos variklių. Degalų brangimas JAV pastaraisiais mėnesiais buvo reikšminga vartotojų kainų kilimo dalis, o dyzelino kainos dar labiau išpučia logistikos ir prekių gabenimo sąnaudas, kurios persiduoda į galutines kainas.

    Naftos rinkoje įtampa tebėra didelė, nors pastarosiomis dienomis kainos buvo smukusios. „Brent“ rūšies naftos kaina spalį buvo pasiekusi apie 111 eurų už barelį lygį ir, nors vėliau traukėsi, vis dar ryškiai viršija laikotarpio prieš karą Irano regione kainas.

    Brangus skolinimasis jau jaučiamas

    FED sprendimus komplikuoja tai, kad finansavimo sąlygos griežtėja ir be papildomų palūkanų didinimų. Ilgesnio laikotarpio skolinimosi kaštai išaugę, o būsto paskolų palūkanos JAV laikosi ties daugiametėmis aukštumomis, todėl daliai gyventojų būsto įsigijimas tampa nebeįperkamas.

    Kartu stipresnis JAV doleris ir aukštesnės palūkanos veikia tarptautines rinkas: brangsta skolos aptarnavimas, išlieka spaudimas rizikingesniam turtui, o kapitalas linkęs rinktis saugesnes grąžas. Dėl to FED retorika svarbi ne tik JAV, bet ir Europai bei besivystančioms ekonomikoms.

    Vis dėlto JAV ekonomika kol kas labiau lėtėja, nei traukiasi. Darbo rinka rodo vėsimo požymius, tačiau bendras aktyvumas išlieka pakankamai atsparus, todėl FED tenka balansuoti tarp infliacijos suvaldymo ir rizikos per smarkiai pristabdyti augimą.

    Visos akys į Kevino Warsho žodžius

    Po sprendimo žiniasklaidai kalbėsi FED vadovas Kevinas Warshas, o būtent jo formuluotės gali nulemti rinkų kryptį. Investuotojai vertins, ar akcentuojama būtinybė sparčiau grąžinti infliaciją prie 2 proc. tikslo, ar labiau pabrėžiama kantrybė ir duomenų svarba.

    „Aš iš anksto nesprendžiu posėdžių, tačiau Federaliniame rezerve aiškiai pasakėme, kad užtikrinsime kainų stabilumą“, – sakė Kevinas Warshas.

    Įtampą didina ir politinis fonas prieš rinkimus: FED tradiciškai siekia išlaikyti nepriklausomumą ir vengti veiksmų, kurie galėtų būti interpretuojami kaip įsikišimas į politinį procesą. Dėl to sprendimas dėl palūkanų gali būti nukeltas, tačiau rinkos pasirengusios staigiems pokyčiams, jei infliacijos duomenys vėl nustebintų į viršų.

    Artimiausias svarbus testas laukia netrukus po posėdžio, kai bus skelbiami JAV ekonomikos augimo ir FED ypač stebimo PCE infliacijos rodikliai. Jei jie patvirtins, kad kainų spaudimas išlieka užsispyręs, gruodžio palūkanų kėlimas vėl gali tapti baziniu scenarijumi.

  • Analitykas perspėja dėl skolų krizės: kodėl verta 10–15 proc. lėšų laikyti fiziniame aukse

    Finansų rinkų analitikai vis dažniau kalba apie galimą pasaulinę skolų krizę, o kartu ieško priemonių, kurios padėtų apsaugoti santaupas nuo sukrėtimų. Viena iš dažniausiai minimų saugesnių alternatyvų – fizinis auksas, kurį dalis ekspertų siūlo turėti kaip portfelio draudimą.

    Lenkijos finansų rinkos komentatorius Piotras Kuczyńskis viešai teigė, kad 10–15 proc. laisvų lėšų verta laikyti fizinio aukso forma, o ne investuoti vien per išvestines priemones, tokias kaip aukso kontraktai. Pasak jo, krizei gilėjant gali išaugti ne tik paklausa, bet ir realus metalo trūkumas rinkoje.

    „Krizės metu fizinio aukso gali tiesiog nebelikti, o kainos gali kilti labai staigiai“, – sakė P. Kuczyńskis.

    Šios logikos pagrindas paprastas: išvestinės priemonės suteikia kainos ekspoziciją, tačiau ne visuomet garantuoja fizinio metalo prieinamumą. Jei sutrinka tiekimo grandinės, išauga logistikos kaštai ar brangieji metalai staiga iššluojami iš rinkos, realus auksas gali tapti sunkiai gaunamas net ir turint pinigų.

    Kaip pavyzdį analitikas priminė COVID-19 pandemijos laikotarpį, kai fizinio aukso paklausa smarkiai šoktelėjo, o pristatymo terminai gerokai pailgėjo. Tokiose situacijose rinkoje dažnai susidaro skirtumas tarp popierinio aukso kainos ir realių luitų ar monetų kainos, nes pastarosios papildomai įkainoja trūkumą, gamybą ir logistiką.

    Tuo pat metu aukso kainą trumpuoju laikotarpiu veikia ir makroekonominės sąlygos: stiprėjanti JAV dolerio vertė bei aukštos valstybės obligacijų pajamingumo normos paprastai mažina investuotojų apetitą auksui. Rinkos dalyviai taip pat stebi centrinių bankų palūkanų normų kryptį, nes griežtesnė pinigų politika didina alternatyviąsias aukso laikymo sąnaudas.

    Analitikai pabrėžia, kad aukso paklausą palaiko ir užsitęsusios infliacijos rizika, kurią gali didinti brangstanti energija bei žaliavos. Jei infliacija išlieka aukšta, o ekonomikos augimas lėtėja, investuotojai neretai ieško turto, kuris istoriškai laikomas atspariu perkamąją galią mažinantiems šokams.

    Vis dėlto ekspertai ragina atskirti dvi strategijas: spekuliavimą kaina ir rizikos mažinimą. Fizinio aukso turėjimas dažniausiai pristatomas kaip apsidraudimas, o ne garantuota grąža, nes jo kaina gali svyruoti, o pirkimo ir pardavimo skirtumai, saugojimas bei draudimas gali sumažinti investicijos efektyvumą.

    Praktikoje investuotojams svarbu įvertinti, kokia aukso forma priimtiniausia: luitai ir monetos paprastai yra likvidžiausi, tačiau skiriasi antkainiai ir pardavimo sąlygos. Taip pat aktualu, kur auksas bus laikomas ir kaip užtikrinamas jo autentiškumas, nes krizių laikotarpiais išauga sukčiavimo rizika.

    Rinkos stebėtojai sutaria dėl vieno: auksas nėra stebuklinga priemonė visoms problemoms spręsti, tačiau kaip ribota portfelio dalis jis gali atlikti draudimo funkciją. Dėl to 10–15 proc. dalis, apie kurią kalbama viešojoje erdvėje, dažniau vertinama kaip konservatyvus kompromisas tarp saugumo ir investicijų lankstumo.

  • Lenkijoje planuojama kelti koncesinius mokesčius energetikai: brangtų elektra, šildymas ir degalai

    Lenkijos Vyriausybėje svarstomi pakeitimai, kurie reikšmingai padidintų koncesinius mokesčius energetikos įmonėms ir panaikintų dalį iki šiol galiojusių ribojimų. Projekto tikslas – papildyti valstybės biudžetą, tačiau rinkos dalyviai įspėja, kad kaštai gali būti greitai perkelti vartotojams per energijos, šilumos ir degalų kainas.

    Pagal viešai aptariamas prielaidas, dėl minimalaus mokesčio didinimo, koeficientų perskaičiavimo ir anksčiau taikyto viršutinio limito atsisakymo biudžeto įplaukos galėtų augti mažiausiai apie 800 000 000 eurų per metus. Kritikai pabrėžia, kad dokumentuose trūksta aiškių skaičiavimų, kaip tai paveiktų galutines sąskaitas gyventojams ir įstaigoms.

    Kaštai gali persiduoti kaskadiškai

    Energijos birža ir pramonės organizacijos įspėja apie vadinamąjį kaskadinį efektą, kai tas pats energijos kiekis apmokestinamas kelis kartus skirtinguose grandinės etapuose. Tokiu atveju mokestis atsirastų ne tik gamyboje, bet ir didmeninėje bei mažmeninėje prekyboje, o tai didintų spaudimą galutinei kainai.

    Skaičiuojama, kad vien dėl šio mechanizmo elektros kaina galutiniams vartotojams galėtų didėti maždaug 2–5 eurais už megavatvalandę, priklausomai nuo prekybos modelio. Kitu vertinimu, perskaičiavus papildomą mokesčių naštą į bendrą šalies elektros suvartojimą, vidutinis poveikis rinkai galėtų siekti apie 5 eurus už megavatvalandę, nors tikrasis efektas priklausytų nuo tarifų struktūros ir įmonių galimybių amortizuoti kaštus.

    „Sunku tikėtis, kad šios išlaidos neatsispindės galutinėje vartotojo mokamoje energijos kainoje“, – sakė rinkos atstovai, vertindami projekte numatomus pokyčius.

    Poveikis paliestų ir šilumą bei degalus

    Didžiausią nerimą kelia ne vien elektros tiekėjų segmentas. Skaičiuojama, kad elektros perdavimo ir skirstymo infrastruktūrai koncesiniai mokesčiai galėtų šoktelėti itin smarkiai: penkių didžiausių operatorių bendra mokama suma nuo kelių milijonų eurų per metus teoriškai galėtų augti iki kelių dešimčių milijonų eurų, o kai kuriais atvejais kalbama net apie 18 kartų didėjimą.

    Šilumos sektorius taip pat įspėja apie galimą tarifų korekcijų bangą. Mažesnės katilinės ir kogeneracinės elektrinės dažnai veikia su labai ribota marža, todėl net ir santykinai nedidelis reguliacinių mokesčių augimas gali paskatinti kreiptis į reguliuotoją dėl tarifų perskaičiavimo, kad būtų kompensuojamos išaugusios sąnaudos.

    Degalų rinkos atstovai pabrėžia, kad papildomi mokesčiai energetikos grandinėje gali didinti sąnaudas ir transporto sektoriuje, o tai vėliau atsispindi degalinių kainose. Tokie pokyčiai, ypač jei sutaptų su kitais kaštų šuoliais, gali prisidėti prie infliacijos spaudimo visoje ekonomikoje.

    Ginčai tarp ministerijų ir sektoriaus

    Įdomu tai, kad kritika skamba ne tik iš verslo asociacijų. Pranešama, kad su projektu nesutinka ir Lenkijos valstybinį turtą kuruojanti ministerija, kuri atkreipia dėmesį į neįvertintas pasekmes rinkai ir vartotojams.

    „Siūlomi pokyčiai nebūtų neutralūs rinkai, o didesni mokesčiai darytų perteklinį spaudimą energijos kainų augimui visiems vartotojams“, – sakė ministerijos atstovai, ragindami tikslinti projektą ir pateikti pilną poveikio vertinimą.

    Kol kas neaišku, ar galutinėje projekto versijoje atsiras pataisų, kurios sumažintų kaskadinio apmokestinimo riziką ir tiksliau apibrėžtų mokestinės naštos paskirstymą. Rinka laukia oficialių atsakymų į pastabas ir sprendimo, ar pakeitimai bus teikiami tvirtinti Ministrų kabinetui.

  • Kredyto įmoka gali sumažėti iki 140 eurų per mėnesį: ką duoda paskolos dalies grąžinimas prieš terminą

    Lenkijoje vėl daugėja diskusijų dėl galimų bazinių palūkanų normų pokyčių, o tai tiesiogiai veikia paskolų su kintamomis palūkanomis įmokas. Kai kurie Pinigų politikos tarybos nariai viešai pripažįsta, kad artimiausiuose posėdžiuose teoriškai įmanomas ir palūkanų didinimas, nors dalis ekonomistų labiau tikisi stabilumo.

    Kintamų palūkanų būsto paskoloms svarbus ne tik centrinio banko sprendimas, bet ir rinkos palūkanų rodikliai, pagal kuriuos perskaičiuojama įmoka. Kai rinkoje išauga lūkesčiai dėl brangesnių pinigų, įmokos gali kilti net ir be galutinio sprendimo, nes bankai remiasi tarpbankiniais rodikliais ir jų prognozėmis.

    „Jei infliacija užsilaikys aukštesnė, o kainų spaudimas persiduos į kitus sektorius, palūkanų didinimo klausimas gali sugrįžti į darbotvarkę“, – sakė vienas Pinigų politikos tarybos narių, komentuodamas galimus scenarijus.

    Tokioje aplinkoje dalis skolininkų ieško būdų, kaip sumažinti mėnesinę naštą ir jautrumą palūkanų svyravimams. Vienas paprasčiausių mechanizmų yra paskolos dalies grąžinimas prieš terminą, kai į banką papildomai pervedama suma, mažinanti paskolos likutį.

    Praktinis efektas priklauso nuo dviejų dalykų: ar po įmokos sumažinimo paliekamas tas pats paskolos terminas, ir kokia yra dabartinė palūkanų norma. Jei terminas nekeičiamas, sumažėjęs paskolos likutis reiškia mažesnes palūkanas kiekvieną mėnesį, todėl krenta ir įmoka.

    Orientaciniai skaičiavimai skolininkams

    Pagal orientacinius pavyzdžius, būsto paskolai su kintamomis palūkanomis ir 30 metų terminu, paskolos dalies grąžinimas prieš terminą gali sumažinti įmoką apčiuopiamai. Jei papildomai grąžinama apie 6 900 eurų, mėnesio įmoka gali mažėti maždaug 40 eurų, o grąžinus apie 13 800 eurų – apie 80 eurų, priklausomai nuo palūkanų ir maržos.

    Didžiausias efektas matomas tada, kai grąžinama didesnė suma, pavyzdžiui, apie 23 000 eurų: tuomet įmoka kai kuriais scenarijais gali kristi iki maždaug 140 eurų per mėnesį. Skirtumas paprastai būna panašus skirtingiems paskolos dydžiams, nes skaičiuojama nuo sumažėjusio likučio, o ne nuo pradinės sumos.

    Vis dėlto bankų praktikoje galioja skirtingos sąlygos: vieni leidžia nemokamai grąžinti dalį paskolos, kiti gali taikyti ribojimus ar mokesčius, ypač jei palūkanos fiksuotos. Taip pat svarbu įvertinti, ar finansiškai naudingiau mažinti mėnesio įmoką, ar trumpinti paskolos terminą, nes antrasis sprendimas paprastai labiau sumažina bendrą sumokamų palūkanų kiekį.

    Ką verta pasitikrinti prieš pervedant pinigus?

    Prieš grąžinant paskolos dalį prieš terminą, verta pasižiūrėti sutarties sąlygas ir pasitikslinti banke, kaip bus perskaičiuojamas grafikas. Skolininkui paprastai siūlomi du keliai: mažesnė įmoka paliekant tą patį terminą arba tas pats mokėjimas sutrumpinant terminą.

    Jei rinkoje didėja palūkanų normų kilimo rizika, paskolos likučio sumažinimas gali veikti kaip papildomas saugiklis, mažinantis būsimų perskaičiavimų poveikį. Tačiau bet kokie skaičiavimai išlieka orientaciniai, nes galutinį rezultatą lemia konkreti marža, palūkanų perskaičiavimo periodas ir sutarties mokesčiai.

  • Maisto kainų šokas Europoje: vienur krepšelis kainuoja beveik dvigubai – kodėl?

    Maisto kainų šokas Europoje: vienur krepšelis kainuoja beveik dvigubai – kodėl?

    Skirtumai – įspūdingi

    Maistas Europoje sudaro reikšmingą namų ūkių išlaidų dalį, tačiau už tą patį pirkinių krepšelį skirtingose šalyse mokama labai nevienodai. Eurostato duomenimis, Europos Sąjungoje maistui ir nealkoholiniams gėrimams vidutiniškai tenka 13,6 proc. vartojimo išlaidų.

    Vis dėlto kainų lygis nuo vienos valstybės iki kitos gali skirtis kartais, todėl tai, kas vienur atrodo kasdienė smulkmena, kitur virsta rimtu biudžeto išbandymu. Skirtumus lemia ne tik produktų savikaina, bet ir tai, kiek kainuoja visa grandinė nuo lauko iki parduotuvės.

    Kur brangiausia ir kur pigiausia

    Pagal 2026 metų vidurio „Numbeo“ skelbiamą maisto produktų indeksą, kuris buvo perskaičiuotas taip, kad ES vidurkis būtų 100, didžiausios kainos fiksuojamos Šveicarijoje. Tuo metu vienos mažiausių kainų matomos Moldovoje, o ES viduje pigiausia išlieka Rumunija.

    Šiaurės šalys taip pat dažnai patenka į brangiausiųjų viršūnę: aukštesnis nei ES vidurkis kainų lygis minimas Islandijoje, Norvegijoje ir Danijoje, o tarp brangesnių išsiskiria ir Liuksemburgas. Tarp didžiųjų Europos ekonomikų brangiausia minima Prancūzija, o Ispanija dažniau išsiskiria žemesnėmis kainomis.

    Pigesnės kainos nereiškia lengvesnio gyvenimo

    Ekonomistai atkreipia dėmesį, kad vien nominalios kainos neatsako į klausimą, kur maistas labiausiai įkandamas. Šalyse, kur kainos mažesnės, gyventojai neretai didesnę savo biudžeto dalį vis tiek skiria maistui, nes pajamos ir perkamoji galia yra mažesnės.

    „Mažesnės kainos nebūtinai reiškia didesnį įperkamumą“, – sakė Jeremiás Máté Balogh.

    Tokį paradoksą iliustruoja ir Rumunijos pavyzdys: nors kainos žemesnės už ES vidurkį, maistui ir nealkoholiniams gėrimams tenka palyginti didelė namų ūkių išlaidų dalis. Panaši tendencija minima ir Bulgarijoje, kur maisto dalis biudžete taip pat išlieka labai aukšta.

    Kas labiausiai kelia kainas

    Skirtumus tarp šalių stipriai veikia darbo kaštai, nuomos ir logistikos išlaidos, prekybos tinklų struktūra, mokesčiai bei vartotojų įpročiai. Kuo šalis turtingesnė, tuo didesnė tikimybė, kad galutinėje kainoje ryškiau atsispindės atlyginimų, patalpų išlaikymo ir paslaugų brangumas.

    Ne mažiau svarbus veiksnys išlieka energija ir degalai, nes jie tiesiogiai veikia žemės ūkį, maisto perdirbimą ir transportą. Kainų kilimas taip pat turi inerciją: net kai infliacija lėtėja, kainos nebūtinai krenta, jos gali tiesiog augti lėčiau, bet nuo jau pakilusio lygio.

    Kodėl duona vienur trigubai brangesnė

    Ekspertai pabrėžia, kad parduotuvėje mokama suma yra tik iš dalies paties produkto kaina. Likusi dalis susideda iš atlyginimų, energijos, patalpų nuomos, transporto, logistikos ir mokesčių, kurie turtingesnėse šalyse dažniausiai yra didesni.

    „Maisto kaina parduotuvėje tik iš dalies yra paties maisto savikaina“, – sakė Ilaria Benedetti.

    „Į ją taip pat įeina atlyginimai, energija, nuoma, transportas ir mokesčiai, kurie turtingesnėse šalyse yra gerokai didesni“, – pridūrė ji.

    Tokie skirtumai ypač matomi lyginant mažiau standartizuotus produktus, pavyzdžiui, šviežią duoną, kurios kainai didelę įtaką daro vietinės sąnaudos. Tuo metu labiau standartizuoti produktai, pavyzdžiui, kiaušiniai, dažnai rodo mažesnius santykinius skirtumus, nors ir jie išlieka reikšmingi.

  • Madrid gatvėse – tūkstančiai: pensininkai kelia ultimatumą dėl pensijų ir kainų šuolio

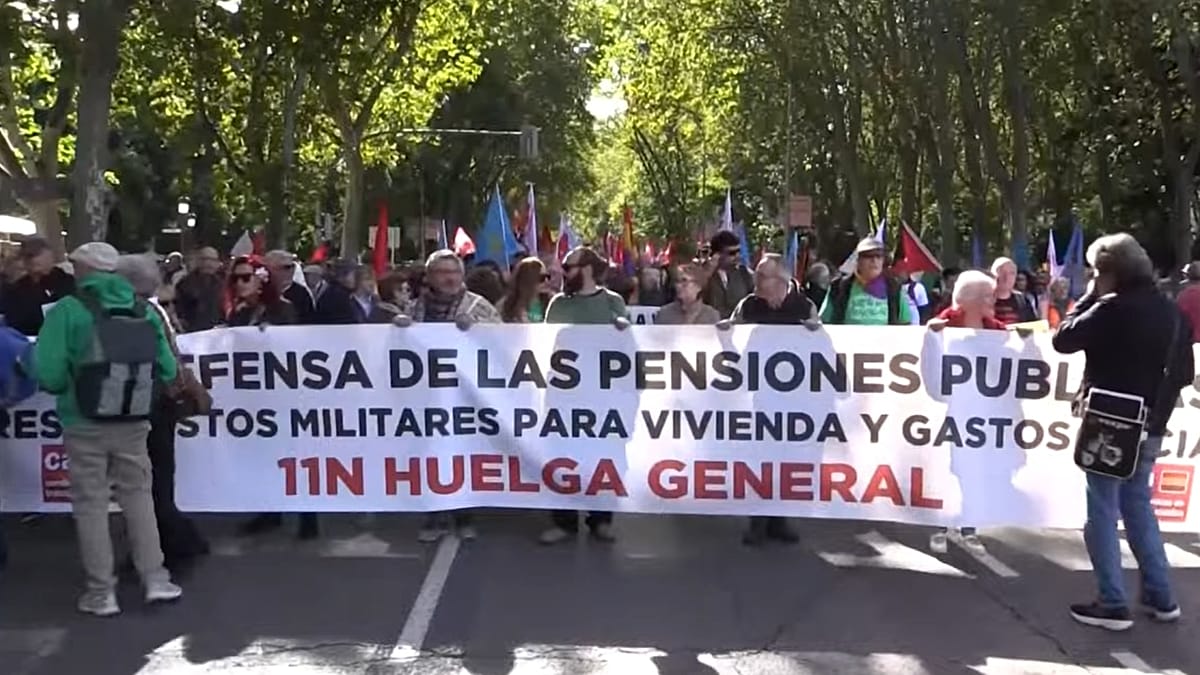
    Madrid gatvėse – tūkstančiai: pensininkai kelia ultimatumą dėl pensijų ir kainų šuolio

    Madrido centre šeštadienį į gatves išėjo tūkstančiai žmonių, reikalaujantys didesnių valstybinių pensijų ir aiškesnių garantijų ateities pensininkams. Eitynes organizavo pensininkų judėjimai, o jas rėmė profsąjungos, tarp jų ir CGT.

    Demonstracija pajudėjo nuo Atocha stoties ir per Ispanijos sostinės centrą pasiekė Alcalá gatvės apylinkes. Protestuotojai teigė, kad dabartinės pensijų indeksavimo taisyklės ne visuomet atspindi realų pragyvenimo brangimą, todėl pensijos, jų vertinimu, praranda perkamąją galią.

    Pagrindiniai reikalavimai

    Vienas svarbiausių reikalavimų – pensijų didinimą aiškiai sieti su faktine infliacija, kad išmokos neatsiliktų nuo kainų. Taip pat keliamas tikslas minimalias pensijas priartinti prie minimalaus darbo užmokesčio, kad senatvėje būtų užtikrinamas orus pragyvenimas.

    Proteste akcentuotas ir lyčių pensijų atotrūkis: dalis dalyvių reikalavo priemonių, kurios mažintų moterų ir vyrų gaunamų pensijų skirtumus. Taip pat skambėjo raginimai ginti viešąją pensijų sistemą nuo privatizavimo ir mažinti žmonių priklausomybę nuo privačių kaupimo sprendimų.

    CGT papildomai ragino sudaryti sąlygas anksčiau išeiti į pensiją be finansinių nuobaudų tiems, kurie yra sukaupę bent 35 metų darbo stažą. Kartu reikalauta peržiūrėti pensijų reformas, įgyvendintas nuo 2011 metais, kurios, protestuotojų vertinimu, padidino nesaugumą daliai dirbančiųjų.

    Protestų banga ir sustiprintas saugumas

    Madrido eitynės vyko platesniame Europos kontekste, kai skirtingose šalyse savaitgalį planuotos demonstracijos dėl pragyvenimo kainų, socialinės apsaugos ir politinių sprendimų. Dėl įtampos kai kurios valstybės iš anksto stiprino viešojo saugumo priemones.

    Prancūzijoje, valdžios institucijų duomenimis, protestų dienomis mobilizuota apie 70 000 pareigūnų. Italijoje taip pat pranešta apie sustiprintas pajėgas didžiuosiuose miestuose, ypač Romoje ir Milane, nes institucijos siekė išvengti galimų susirėmimų po ankstesnių neramumų.

    Nors reikalavimai įvairiose šalyse skiriasi, bendra kryptis panaši: visuomenės spaudžia valdžią spręsti pajamų ir išlaidų disbalansą, o pensijų klausimas tampa vienu jautriausių dėl senėjančios Europos demografijos ir didėjančių biudžetų įsipareigojimų.

    Ekspertai pažymi, kad pensijų tvarumą lemia keli veiksniai: dirbančiųjų ir pensininkų santykis, atlyginimų augimas, produktyvumas ir migracijos srautai. Dėl to daugelyje šalių diskutuojama apie indeksavimo modelius, pensinio amžiaus politiką ir papildomo kaupimo vaidmenį, tačiau būtent tokios diskusijos dažnai ir išveda žmones į gatves.

  • Prancūzija vėl smunka į susitraukimą: nerimas auga visoje euro zonoje – kas laukia toliau?

    Prancūzija vėl smunka į susitraukimą: nerimas auga visoje euro zonoje – kas laukia toliau?

    Prancūzijos ekonomikos atsigavimas, trukęs vos vieną mėnesį, spalį vėl užgeso: privačiame sektoriuje fiksuotas veiklos susitraukimas, o įmonių lūkesčiai nusirito į žemiausią lygį nuo 2020 metais įvestų pirmųjų karantino ribojimų. Tai signalas, kad didžiausios euro zonos ekonomikos vėl tampa bendro regiono silpnoji grandis.

    Silpnesni Prancūzijos duomenys atsiliepė ir visai euro zonai. Sudėtinis pirkimų vadybininkų indeksas, apimantis paslaugas ir pramonę, spalį sumažėjo iki 51,9 punkto nuo 53,1 punkto rugsėjį ir pasiekė keturių mėnesių žemumas, nors dar išliko virš 50 punktų ribos, skiriančios augimą nuo smukimo.

    Kas nutiko Prancūzijoje?

    Prancūzijoje sudėtinis PMI nukrito iki 48,4 punkto nuo 51,1 punkto rugsėjį, o tai reiškia aiškų veiklos mažėjimą. Paslaugų sektorius krito iki 48,4 punkto, o pramonės rodiklis smuko iki 49,3 punkto ir buvo prasčiausias per 11 mėnesių.

    Apklausose įmonės nurodė, kad klientai atideda projektus ir delsia priimti išlaidų sprendimus, todėl nauji užsakymai mažėjo sparčiausiai nuo gegužės. Eksporto paklausa smuko jau vienuoliktą mėnesį iš eilės, o tai rodo, kad silpnumas nėra vien vidaus vartojimo problema.

    Prastėjant paklausai, įmonės ėmė dar atsargiau elgtis darbo rinkoje. Pranešta, kad darbuotojų skaičius mažėjo šeštą mėnesį iš eilės, dažniausiai neužpildant laisvų vietų ir nebetęsiant terminuotų sutarčių.

    Didžiausią nerimą kelia nuotaikos: 12 mėnesių lūkesčiai dėl veiklos perspektyvų pasiekė žemiausią lygį nuo 2020 metų balandžio. Apklausos taip pat rodė neigiamas verslo prognozes pirmą kartą per beveik dvejus metus, o tai didina riziką, kad įmonės dar labiau mažins investicijas.

    Ekonomistai prastėjančias nuotaikas sieja su politiniu neapibrėžtumu ir fiskalinėmis įtampomis, kurios kelia valstybės skolinimosi kainą. Brangesnis skolinimasis reiškia, kad paskolos įmonėms gali brangti net ir be naujų Europos Centrinio Banko sprendimų, todėl investicijos ir plėtra tampa mažiau patrauklios.

    Vokietija dar laikosi, bet rizikos daugėja

    Vokietijos vaizdas išliko kiek šviesesnis, nors ir ten augimas lėtėjo. Sudėtinis PMI nusileido iki 52,8 punkto nuo 53,8 punkto rugsėjį, todėl atsigavimas didžiausioje euro zonos ekonomikoje ir toliau vertinamas kaip trapus.

    Vokietijos pramonės rodiklis augo iki 54,2 punkto ir buvo aukščiausias per du mėnesius, o dalį impulso suteikė eksporto užsakymai ir viešosios išlaidos gynybai bei infrastruktūrai. Vis dėlto paslaugų sektorius silpnėjo, o įmonės teigė, kad klientai delsia, kai biudžetai įtempti.

    Papildomas iššūkis pramonei – atsinaujinęs sąnaudų spaudimas, ypač dėl energijos ir žaliavų. Kai gamybos kaštai kyla greičiau, įmonėms sunkiau išlaikyti maržas, o dalis brangimo neišvengiamai persiduoda kainoms, taip palaikydama infliacijos riziką.

    Ką tai reiškia ECB ir rinkoms?

    Naujausios apklausos rodo, kad euro zonos atsigavimas silpsta tuo metu, kai infliacijos mažėjimas nėra pakankamai stabilus, kad būtų galima ramiai švelninti pinigų politiką. Dėl to Europos Centriniam Bankui kyla dilema: kaip tramdyti kainų augimą nepadarant dar didesnės žalos paklausai ir užimtumui.

    Finansų rinkose nerimas labiausiai juntamas Prancūzijoje: fiksuotas ryškesnis akcijų indekso kritimas, o valstybės obligacijų pajamingumai išliko padidėję. Augantis skirtumas tarp Prancūzijos ir Vokietijos skolos kainos investuotojams tampa signalu, kad politinė ir fiskalinė rizika šiuo metu vertinama brangiau.

    Kol kas apklausos dar nerodo neišvengiamos euro zonos recesijos, nes bendras indeksas išlieka virš 50 punktų. Tačiau Prancūzijos susitraukimas, darbo vietų mažėjimas ir prastėjančios nuotaikos didina tikimybę, kad artimiausiais mėnesiais augimas gali tapti dar labiau nelygus, o bet koks naujas energijos kainų šokas situaciją pablogintų.

    Ekonomistai pabrėžia, kad daug kas priklausys nuo paklausos atsparumo ir finansavimo sąlygų, ypač mažoms ir vidutinėms įmonėms. Jei skolinimasis brangs ilgiau, o klientai ir toliau atidėlios sprendimus, euro zonos augimas gali likti vangus net ir išvengus formalios recesijos.

  • Lenkijoje keičia gyventojų pajamų mokestį: Seimas pakėlė ribas ir įvedė naują tarifą

    Lenkijos Seimas priėmė įstatymą, kuriuo keičiami gyventojų pajamų mokesčio tarifai ir slenksčiai. Numatyta pakelti pirmąjį pajamų mokesčio slenkstį ir įvesti papildomą tarpinę pakopą, o galutinį sprendimą dar turės priimti Senatas.

    Pagal priimtą projektą pirmasis slenkstis didinamas nuo 120 000 iki 130 000 Lenkijos zlotų per metus, o tarifas šiame lygyje išlieka 12 proc. Perskaičiavus į eurus, riba didėja maždaug nuo 27 000 iki 29 000 eurų, priklausomai nuo valiutų kurso.

    Tarp 130 000 ir 150 000 zlotų įvedamas naujas, 24 proc. tarifas. Pajamoms virš 150 000 zlotų toliau būtų taikomas 32 proc. tarifas, tad sistema tampa labiau laiptuota ir jautresnė pajamų pasiskirstymui.

    Nauja indeksavimo taisyklė

    Seimas taip pat pritarė nuostatai dėl automatinės slenksčių indeksacijos pagal infliacijos rodiklį. Įsigaliojimas numatomas nuo 2028 metų, todėl mechanizmas būtų taikomas vėliau, tačiau ilgainiui galėtų sumažinti vadinamąjį mokesčių slenksčių užšalimą infliacijos aplinkoje.

    Ekonomistai šią praktiką dažnai vertina kaip būdą apsaugoti gyventojus nuo situacijos, kai dėl kainų ir atlyginimų augimo žmonės formaliai patenka į aukštesnius tarifus, nors realioji perkamoji galia stipriai nepasikeičia. Tokios taisyklės taikomos įvairiose valstybėse, ypač po pastarųjų metų infliacijos šoko Europoje.

    Kas keičiasi didžiausias pajamas gaunantiems

    Įstatyme numatytas ir solidarumo įmokos pokytis: didžiausias pajamas gaunantiems gyventojams, kurių metinės pajamos viršija 1 000 000 zlotų, tarifas didinamas nuo 4 iki 5 proc. Perskaičiavus į eurus, tai atitinka maždaug 225 000 eurų ribą.

    Lenkijos finansų ministerijos duomenimis, 2024 metais solidarumo įmoką mokėjo apie 39 000 žmonių. Tokie pakeitimai paprastai siejami su siekiu išlaikyti biudžeto pajamas, kai daliai mokesčių mokėtojų mažinama našta dėl keliamos pirmosios ribos.

    Ribojamas palankesnis režimas savarankiškai dirbantiems

    Įstatymo pakete numatyti ir ryškūs pakeitimai taikant fiksuoto tarifo apmokestinimą pagal registruotas pajamas. Pajamų riba, leidžianti rinktis šį režimą, mažinama nuo 2 000 000 iki 250 000 eurų, o tai reikštų gerokai siauresnį šio apmokestinimo taikymą.

    Be to, numatoma, kad 17 proc. tarifas būtų taikomas metų eigoje viršijus maždaug 300 000 eurų pajamų ribą. Pakeitimų įsigaliojimas planuojamas 2027 metų sausio 1 dieną.

    Balsavimo metu už įstatymą pasisakė 240 parlamentarų, 58 balsavo prieš, o 135 susilaikė. Toliau dokumentas keliauja į Senatą, kur gali būti siūlomos pataisos, o galutinis įsigaliojimo kelias priklausys nuo viso teisėkūros proceso.