Tag: Infliacija

  • Lenkijoje paskutinis posėdis tokia sudėtimi: palūkanų sprendimas didina nežinomybę kredito turėtojams

    Lenkijos pinigų politikos taryba (RPP) šią savaitę renkasi į dviejų dienų posėdį, kuris bus paskutinis dabartinės sudėties. Būtent šiame posėdyje turėtų būti priimtas sprendimas dėl palūkanų normų, o pasikeitimai taryboje kursto neapibrėžtumą rinkoje.

    Kaip skelbia portalas WNP, premjeras Donaldas Tuskas pasirašė kontrasygnatą po prezidento pateiktu prašymu skirti naujus Lenkijos nacionalinio banko (NBP) valdybos narius. Tai reiškia, kad trys dabar RPP dirbantys žmonės – Ludwikas Koteckis, Przemysławas Litwiniukas ir Marcinas Zarzeckis – turi trauktis iš tarybos ir pereiti dirbti į NBP.

    Pagal NBP įstatymo nuostatas RPP narys kadencijos metu negali eiti kitų pareigų ar užsiimti papildoma veikla, todėl įsidarbinimas NBP valdyboje nesuderinamas su darbu taryboje. Dėl to neišvengiamai teks užpildyti atsirasiančias laisvas vietas.

    Numatoma, kad bus skiriami trys nauji RPP nariai: dvi kandidatūras turėtų teikti Senatas, o vieną – prezidentas Karolis Nawrockis. Kol vyksta šios rokiruotės, sprendimai dėl palūkanų normų tampa dar labiau priklausomi nuo platesnio ekonominio ir geopolitinio fono.

    Kas keičiasi RPP ir ką tai reiškia

    Pasitraukus trims nariams, taryba kurį laiką dirbs šešių žmonių sudėties. Vis dėlto sprendimams priimti būtinas kvorumas išlieka pasiekiamas: įstatymas numato, kad galiojančioms nutartims reikia bent 5 narių, įskaitant tarybos pirmininką (juo yra NBP prezidentas).

    Įstatyminė RPP sudėtis – 10 asmenų: 9 nariai ir NBP vadovas. Tai reiškia, kad institucija gali funkcionuoti ir ne pilna sudėtimi, tačiau ilgesnis „pereinamasis laikotarpis“ įprastai didina rinkos jautrumą signalams ir lūkesčiams.

    Tekste primenama, kad panašių „mainų“ Lenkijos centriniame banke jau yra buvę ir anksčiau, kai pareigūnai pereidavo iš vienos institucijos grandies į kitą. Dabar esminis klausimas – ar nauja RPP sudėtis ateityje lems kitokį požiūrį į galimus palūkanų normų pokyčius.

    Kredito turėtojams – daugiau nervų dėl nežinomybės

    Straipsnyje pabrėžiama, kad palūkanų normų kryptį lems ne vien personaliniai pasikeitimai taryboje, bet ir platesni veiksniai: geopolitinis neapibrėžtumas, zlotų kurso silpnėjimas bei infliacijos dinamika. Tai aplinkybės, kurios gali daryti įtaką būsimiems sprendimams.

    Kredito turėtojams svarbiausia – kokios bus įmokos, o taupantiems ar investuojantiems į obligacijas – kokios bus palūkanos ir grąža. Dėl to dėmesys krypsta į artimiausią RPP sprendimą, priimamą posėdyje, kuris yra paskutinis dabartinės sudėties.

    Taip pat nurodoma, kad kitas, paskutinis šių metų tarybos posėdis numatytas gruodžio 1–2 dienomis. Neatmetama, jog jis gali vykti dar ne pilnos sudėties, nors galutinių sprendimų dėl paskyrimų termino iš anksto numatyti neįmanoma.
  • Prancūzija ant recesijos slenksčio: BVP smuko, o dėl 2027 metų biudžeto – politinė aklavietė

    Prancūzija ant recesijos slenksčio: BVP smuko, o dėl 2027 metų biudžeto – politinė aklavietė

    Prancūzijos ekonomika 2026 metais įstrigo vietoje: šalies bendrasis vidaus produktas trečiąjį ketvirtį sumažėjo 0,1 proc., o augimo nuo metų pradžios praktiškai nefiksuota. Tokius duomenis paskelbė Nacionalinis statistikos ir ekonominių tyrimų institutas Insee.

    Dėl prastėjančių rodiklių didėja spaudimas Vyriausybei, kuri parlamente neturi tvirtos daugumos ir siekia laiku priimti 2027 metų biudžetą. Rinkose tuo pat metu išlieka jautrumas bet kokiems signalams apie fiskalinę drausmę ir politinį stabilumą.

    Kas labiausiai smukdė ekonomiką?

    Insee duomenimis, namų ūkių vartojimas trečiąjį ketvirtį didėjo 0,4 proc., tačiau bendrą rezultatą žemyn tempė pramonės ir gamybos apimčių kritimas. Ypač ryškiai traukėsi transporto įrangos gamyba, kur fiksuotas 3,5 proc. nuosmukis.

    Silpnesni rezultatai matyti ir aviacijos bei automobilių sektoriuose, taip pat žemės ūkio ir maisto pramonėje, kur poveikį sustiprino prastesnis vasaros derlius. Toks vaizdas reiškia, kad antra pagal dydį euro zonos ekonomika priartėjo prie techninės recesijos ribos.

    Infliacija vėl paspartėjo

    Prie iššūkių prisidėjo ir kainų spaudimas: spalį metinė infliacija, Insee vertinimu, pakilo iki 3,4 proc., palyginti su 3,1 proc. rugsėjį. Tai aukščiausias lygis nuo 2024 metų sausio, o toks posūkis didina neapibrėžtumą tiek gyventojams, tiek verslui.

    Infliacijos atšokimas reiškia, kad ekonomikos lėtėjimas vyksta ne vien dėl silpnesnės paklausos, bet ir dėl išlaidų bei kainų dinamikos, kuri gali riboti vartojimą ir investicijas. Tai ypač jautru šalims, kurių viešieji finansai jau yra įtempti.

    Biudžetas ir rinkų pasitikėjimas: kur tikroji problema?

    Prancūzijos ekonomikos ir finansų ministras Rolandas Lescure viešai pabrėžė, kad ekonomika iš esmės sustojo, o nepriėmus vadinamojo atsigavimo biudžeto šalis gali atsitrenkti į sieną. Vyriausybė ragina politines jėgas susitarti, tačiau derybas apsunkina fragmentuotas parlamentas.

    „Jei laiku nepriimsime biudžeto, rizikuojame atsitrenkti į sieną“, – sakė Rolandas Lescure.

    Jei susitarimo pasiekti nepavyktų, svarstomi ir konstituciniai instrumentai, leidžiantys priimti įstatymą be balsavimo, jei neįvyksta nepasitikėjimo procedūra. Tačiau ekonomistai pabrėžia, kad vien biudžeto priėmimas savaime greito augimo nesukurs.

    Paryžiaus Dauphine universiteto profesorius Jérôme Mathis akcentuoja, kad esminis klausimas yra rinkoms suteikti aiškią vidutinio ir ilgo laikotarpio viešųjų finansų trajektoriją. Jo teigimu, fiskalinio prisitaikymo planai dažnai trumpuoju laikotarpiu slopina augimą, todėl investuotojams svarbiausia tampa patikimumas ir nuoseklumas.

    „Tikroji problema yra valstybės finansinio patikimumo atkūrimas ir investuotojų pasitikėjimas“, – sakė Jérôme Mathis.

    Rinkų nerimas siejamas ir su skolinimosi kaina: 10 metų Prancūzijos obligacijų pajamingumas buvo priartėjęs prie 5 proc., o vėliau kiek sumažėjo iki 4,9 proc. Skirtumas tarp Prancūzijos ir Vokietijos skolinimosi palūkanų normų išliko apie 1,55 procentinio punkto, rodydamas padidėjusią rizikos premiją.

    Pasak ekonomistų, užsitęsęs politinis neapibrėžtumas gali stabdyti investicijas: įmonės atideda sprendimus, gyventojai – dalį pirkinių, o rinkos reikalauja didesnio atlygio už riziką. Todėl trumpalaikis teisinis sprendimas biudžetui priimti gali sumažinti įtampą tik laikinai, jei nebus aiškaus plano, kaip suvaldyti skolos augimą.

  • Infliacija didžiosiose euro zonos ekonomikose išsiskyrė: kur kainos šovė, o kur krito?

    Infliacija didžiosiose euro zonos ekonomikose išsiskyrė: kur kainos šovė, o kur krito?

    Spalį keturios didžiausios euro zonos ekonomikos paskelbė naujus infliacijos duomenis, kurie parodė ryškius skirtumus tarp šalių. Italijoje metinis kainų augimas pasiekė 5,4 proc., Ispanijoje siekė 4,9 proc., Prancūzijoje – 3,4 proc., o Vokietijoje sulėtėjo iki 2,8 proc.

    Vien skaičiai neatskleidžia visos situacijos, nes svarbiausia tampa kryptis. Italijoje ir Prancūzijoje infliacija paspartėjo, Ispanijoje išliko stabili, o Vokietijoje sumažėjo, nors visos šalys susiduria su panašiu energijos kainų spaudimu.

    Italija: energija smogė stipriausiai

    Italijoje infliacija šoktelėjo po kelių mėnesių lėtesnio kainų augimo, o pagrindiniu veiksniu tapo energija. Nacionalinė statistikos tarnyba ISTAT nurodė, kad energijos kainos per metus ūgtelėjo 31,4 proc., o reguliuojami tarifai brango dar sparčiau.

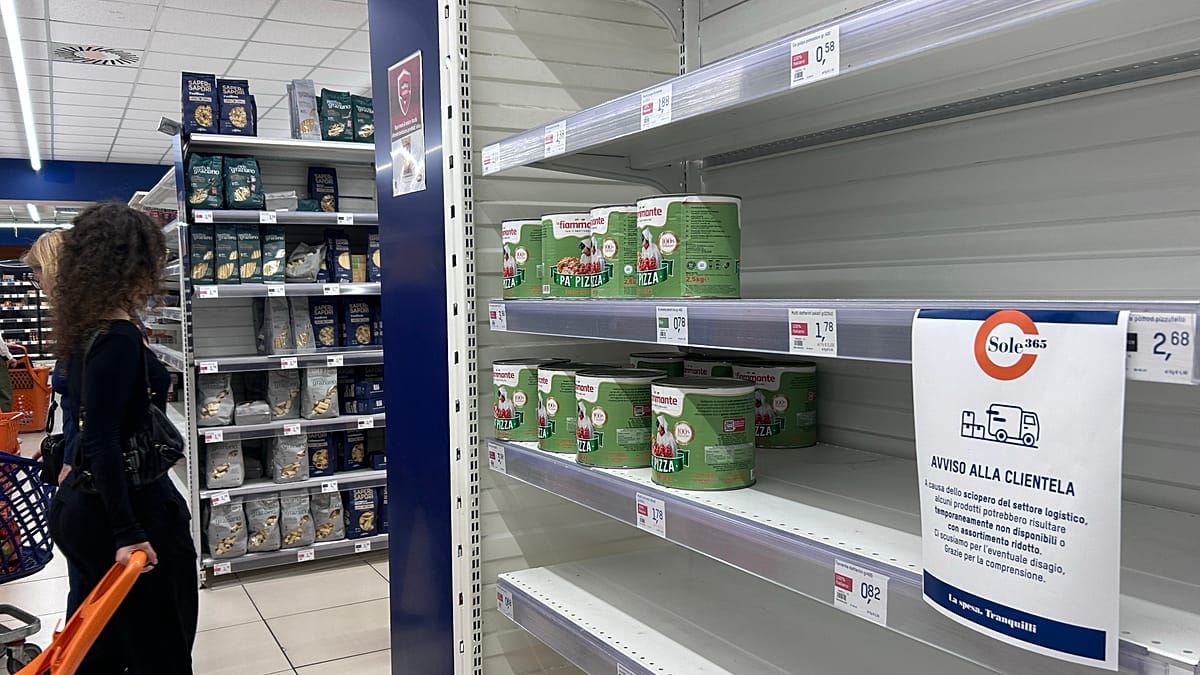
    Brangimas persimetė ir į kasdienes išlaidas: dažniausiai perkamo vartojimo krepšelio, kuriame vyrauja maistas, buities ir asmens higienos prekės, kainos kilo greičiau nei anksčiau. Tuo pat metu šalies ekonomika trečiąjį ketvirtį iš esmės neaugo, todėl namų ūkiams kainų šuolis tapo ypač skausmingas.

    Ispanija ir Prancūzija: skirtingi scenarijai

    Ispanijoje metinė infliacija spalį išsilaikė ties 4,9 proc., o mėnesinis kainų augimas sudarė 0,6 proc. Kainų dinamiką švelnino palankesnis kuro kainų palyginamasis efektas, tačiau dalį atokvėpio kompensavo didesni dujų tarifai ir paslaugų brangimas.

    Prancūzijoje infliacija pakilo iki 3,4 proc. ir pasiekė aukščiausią lygį per ilgesnį laiką, o energijos kainos per metus augo dviženkliu tempu. Kartu fiksuotas ir ekonomikos susitraukimas trečiąjį ketvirtį, todėl ekonomistai vis dažniau kalba apie stagfliacines rizikas, kai kainos kyla, o ekonomika stagnuoja.

    Vokietija: infliaciją prislopino laikinas sprendimas

    Vokietija išsiskyrė tuo, kad metinė infliacija sumažėjo iki 2,8 proc., o vartotojų kainos, palyginti su rugsėju, net šiek tiek smuktelėjo. Viena svarbiausių priežasčių – nuo spalio 1 dienos įsigaliojęs laikinas kuro mokesčių sumažinimas, taikomas iki metų pabaigos.

    Vis dėlto analitikai įspėja, kad šis efektas gali būti trumpalaikis. Jei mokesčiai vėliau būtų didinami arba energijos kainos tarptautinėse rinkose vėl smarkiau kilsteltų, infliacijos spaudimas galėtų sugrįžti jau žiemą.

    Ką tai reiškia euro zonai ir ECB?

    Skirtinga didžiųjų ekonomikų infliacijos trajektorija stiprina įtampą Europos Centriniam Bankui, kuris siekia 2 proc. infliacijos tikslo. Energetikos šokas išlieka pagrindiniu kainų varikliu, tačiau vis daugiau dėmesio skiriama tam, ar brangimas neplinta į vadinamuosius lipnius komponentus, ypač paslaugas ir kasdienes prekes.

    Europos Centrinis Bankas naujausiame posėdyje indėlių palūkanų normą paliko 2,5 proc., tačiau rinkose išliko lūkestis, kad gruodį sprendimas gali keistis. Situaciją papildomai komplikuoja ir neapibrėžtumas dėl ECB vadovybės kaitos, nes tai gali didinti finansų rinkų jautrumą bet kokiems signalams apie tolesnę pinigų politikos kryptį.

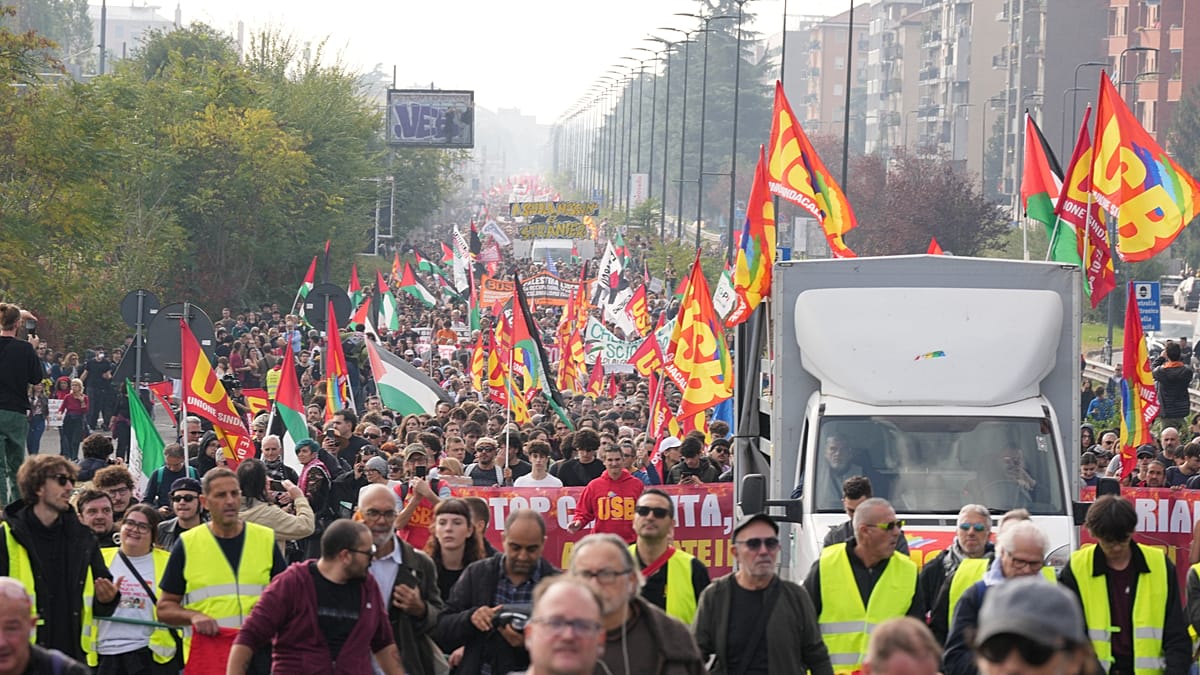
  • Italijoje – visuotinis streikas dėl brangstančio gyvenimo: valdžia perspėja dėl galimų riaušių

    Italijoje – visuotinis streikas dėl brangstančio gyvenimo: valdžia perspėja dėl galimų riaušių

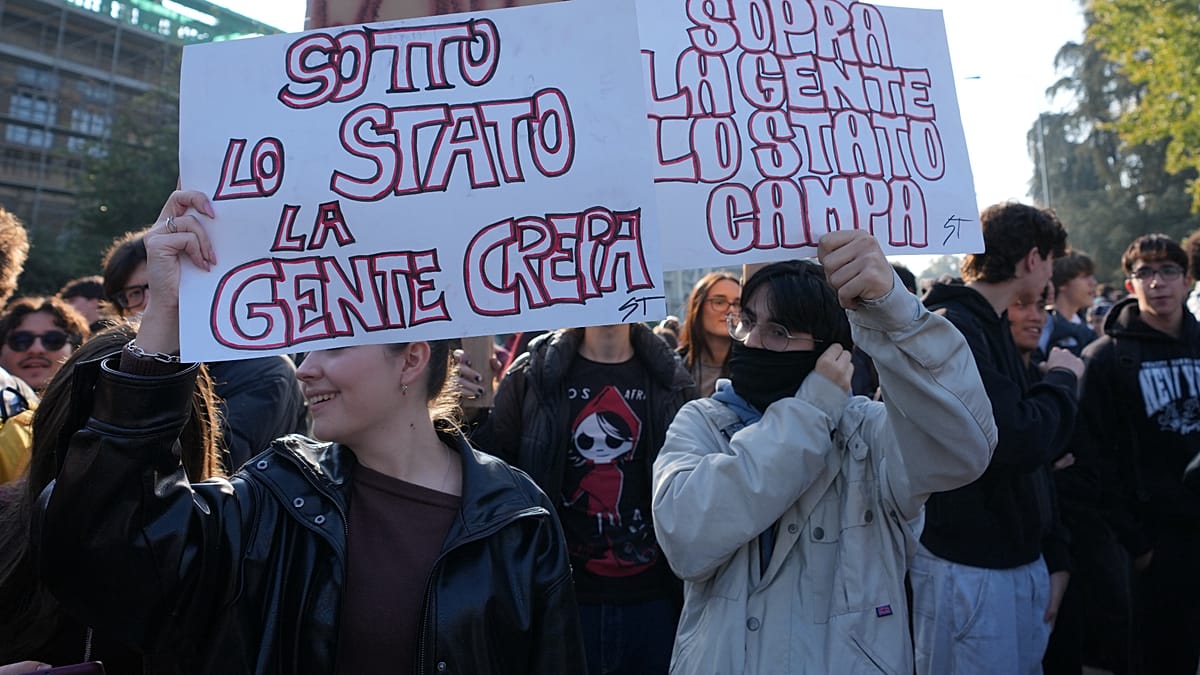
    Italijoje spalio 30 dieną vyksta visuotinis streikas ir demonstracijos dešimtyse miestų. Protestus inicijavo bazinės profesinės sąjungos, reikalaujančios sprendimų dėl brangstančio pragyvenimo ir kritikuojančios augančias gynybos išlaidas Europoje.

    Į gatves išeina ne tik darbuotojai, bet ir studentai, dalis pensininkų, būsto teisių aktyvistai bei uostų darbininkai. Pastarieji taip pat jungiasi prie tarptautinių akcijų prieš ginklų gabenimą, apie kurias pranešama ir kitose šalyse.

    Italijos valdžia skelbia sustiprinto budrumo režimą, ypač po pastarosiomis dienomis Milane fiksuotų neramumų. Vidaus reikalų ministerija nurodė stebinti riziką, kad į eitynes gali bandyti įsimaišyti smurtui linkusios grupės.

    „Yra įspėjimų, nes minias bandoma aktyvuoti labai klastingu būdu, tačiau tai nėra niekas, ko nebūtume matę anksčiau“, – sakė vidaus reikalų ministras Matteo Piantedosi.

    Roma, Milanas ir kiti miestai

    Romoje eitynės turėtų startuoti prie Termini stoties ir judėti istoriniu centru Imperatoriškųjų forumų kryptimi. Pareigūnai skelbia, kad maršrutas eina netoli svarbių valstybės pastatų, todėl saugumo pajėgos telkiamos iš anksto.

    Organizatorių vertinimu, sostinėje gali susirinkti mažiausiai 20 000 žmonių. Studentų grupės taip pat rengia atskirus susibūrimus, o dalis jų kelia šūkius, primenančius ankstesnes plataus masto mobilizacijas Vakarų Europoje.

    Milane planuojamos dvi atskiros eitynės: vienos siejamos su studentais, kitos – su profesinėmis sąjungomis ir propalestinietiškais aktyvistais. Italijos žiniasklaidoje keliama prielaida, kad kolonos gali susijungti ir mėginti pasiekti pagrindines eismo arterijas, todėl savivaldybė ir policija ruošiasi galimiems kelių blokavimams.

    Uostai, universitetai ir transporto trikdžiai

    Turine, Bolonijoje ir Neapolyje protestai taip pat sutraukia studentus bei profesinių sąjungų narius, o kai kur akcijos siejamos su pastaruoju metu vykusiais universitetų ir mokyklų užėmimais. Vietos valdžia pabrėžia, kad prioritetas – išvengti susirėmimų ir užtikrinti pagrindinių paslaugų veikimą.

    Genujoje uosto darbininkai anksti ryte blokavo dalį teritorijos, o Trieste pranešta apie demonstraciją prie įėjimo į uostą. Uostų darbuotojų akcijos dažnai tampa vienu jautriausių elementų, nes jos gali paveikti tiekimą, logistiką ir tarptautinius krovinių srautus.

    Transporto paslaugos streiko metu, kaip skelbiama, teikiamos tik iš dalies. Valdžia neatmeta, kad savaitgalį kai kur gali būti taikomos papildomos prevencinės priemonės, įskaitant intensyvesnius patikrinimus, jei kiltų grėsmė viešajai tvarkai.

    Pastarųjų metų kontekste tokie streikai Italijoje kartojasi gana dažnai, o jų darbotvarkę paprastai formuoja infliacijos poveikis namų ūkiams, būsto ir nuomos kainos bei darbo užmokesčio stagnacija dalyje sektorių. Šį kartą organizatoriai ypač akcentuoja ryšį tarp socialinių problemų ir didėjančių karinių išlaidų, taip mėgindami pritraukti platesnę protesto koaliciją.

  • Lagarde traukiasi iš ECB anksčiau: atvirai įvardijo priežastį ir pasiuntė signalą dėl palūkanų

    Lagarde traukiasi iš ECB anksčiau: atvirai įvardijo priežastį ir pasiuntė signalą dėl palūkanų

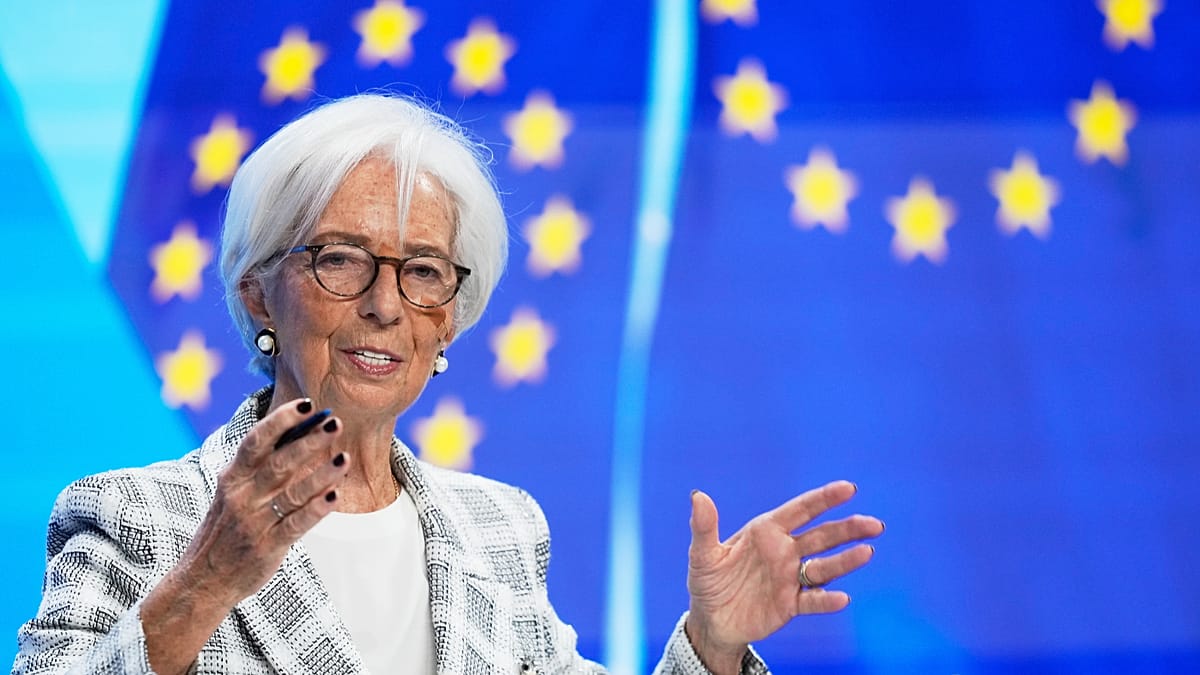
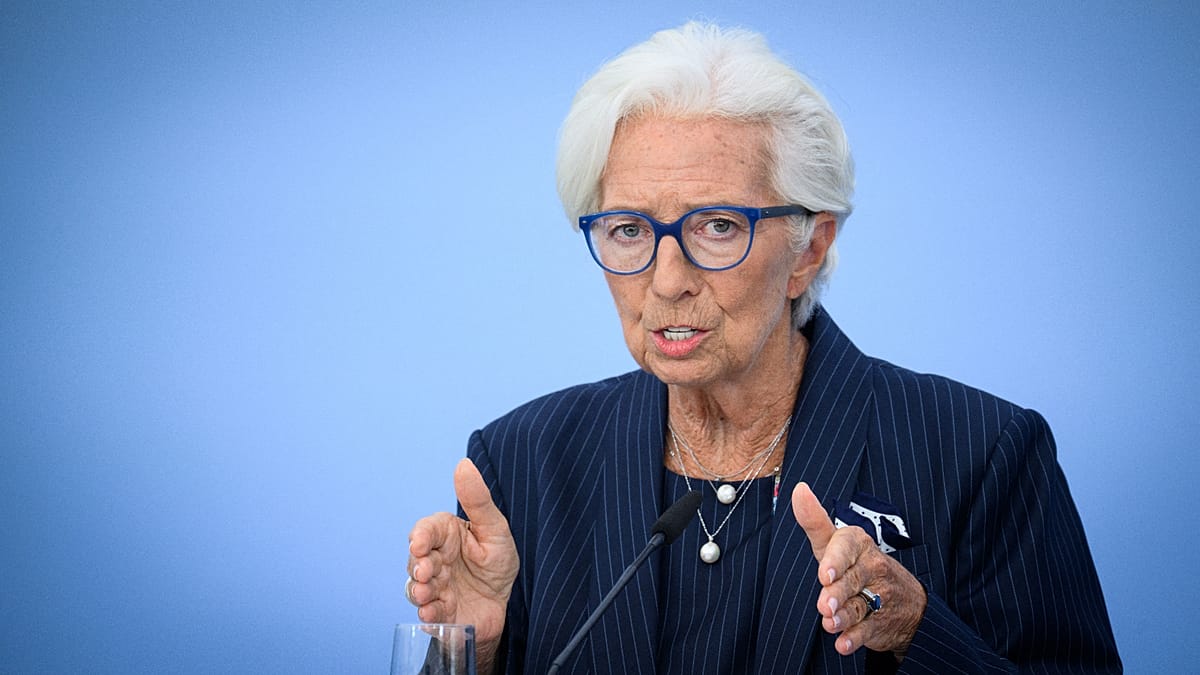
    Europos Centrinio Banko (ECB) prezidentė Christine Lagarde pranešė pasitrauksianti iš pareigų anksčiau laiko – 2027 metų vasario 7 dieną, maždaug devyniais mėnesiais iki kadencijos pabaigos. Frankfurtе ji teigė, kad nebegali išlaikyti neutralumo, kurio iš centrinių bankų vadovų tikimasi.

    „Nemanau, kad galiu likti neutrali“, – sakė Christine Lagarde.

    Pasak jos, viešojoje erdvėje vis dažniau iškraipoma informacija, o jai tampa nepriimtina likti nuošalyje ir tylėti. Lagarde leido suprasti, kad pasitraukimas suteiks daugiau laisvės kalbėti ir veikti temomis, kurios peržengia pinigų politikos ribas.

    Tą pačią dieną ECB nusprendė nekeisti pagrindinių palūkanų normų, o indėlių palūkanų norma liko 2,5 proc. Vis dėlto Lagarde atskleidė, kad Valdančioji taryba rimtai svarstė ir palūkanų didinimo scenarijų, nors galiausiai sprendimas palikti jas nepakeistas buvo priimtas vienbalsiai.

    Kodėl buvo svarstytas didinimas?

    Lagarde aiškino, kad nuo paskutinių ECB prognozių pasikeitė du svarbūs veiksniai. Pirmasis – energijos kainos, kurios vėl kilo, o tai sustiprino infliacinį spaudimą euro zonoje.

    ECB vadovė nurodė, kad euro zonos infliacija rugsėjo mėnesį pasiekė 3,8 proc., o energijos kainos per metus buvo pakilusios 18,9 proc. Tokia dinamika centrinio banko akimis didina riziką, kad kainų augimas gali užsitęsti ilgiau, nei tikėtasi.

    Antrasis veiksnys – brangstantis ilgalaikis skolinimasis. Pasak Lagarde, vidutinis 10 metų euro zonos vyriausybių obligacijų pajamingumas nuo rugsėjo prognozių skaičiavimo laikotarpio pabaigos pakilo maždaug 0,35 procentinio punkto.

    Šis pokytis svarbus, nes aukštesni obligacijų pajamingumai paprastai per finansų sistemą persiduoda į brangesnes būsto paskolas ir verslo kreditus, taip lėtindami ekonomiką. Lagarde taip pat minėjo, kad būsto paskolų palūkanos rugpjūtį pakilo iki 3,8 proc. nuo 3,5 proc. liepą, o bankai griežtino skolinimo sąlygas įmonėms.

    „Jei sujungi šiuos du veiksnius, Valdančioji taryba diskutavo, ar palūkanų didinimas būtų tinkamas“, – sakė Christine Lagarde.

    Ar gruodį palūkanos gali kilti?

    Nors ECB tradiciškai pabrėžia, kad sprendimus priima kiekvieno posėdžio metu, Lagarde leido suprasti, kad pauzė gali būti laikina. Ji išvardijo du būsimus infliacijos duomenų paskelbimus, ekonomikos augimo ir atlyginimų rodiklius, kurie bus įvertinti prieš gruodžio posėdį.

    Lagarde užsiminė, kad, jei neįvyks reikšmingų netikėtumų, bendra kryptis centriniam bankui yra aiški. Ji pridūrė, kad ypač daug dėmesio bus skiriama bazinei infliacijai, kuri paprastai vertinama kaip tvaresnių kainų tendencijų rodiklis.

    Prancūzijos obligacijos ir rinkų įtampa

    Rinkose daug dėmesio skirta Prancūzijai, kurios 10 metų skolinimosi kaina buvo perkopusi 5 proc. ribą pirmą kartą nuo 2002 metų, o skirtumas su Vokietijos obligacijomis išaugo iki aukščiausių lygių nuo ankstesnių euro zonos įtampos etapų. Lagarde tiesiogiai Prancūzijos neminėjo, tačiau pripažino, kad didesnį skolų lygį turinčioms šalims aukštesnės palūkanos yra ypač jautrios.

    Ji pabrėžė, kad obligacijų pajamingumų kilimas yra globalus reiškinys ir siejamas su infliacijos lūkesčiais, palūkanų normų trajektorija bei didesne obligacijų pasiūla. Lagarde taip pat akcentavo, kad valstybės turi planuoti laikotarpį, kai palūkanų normos gali išlikti didesnės, ir laikytis Europos fiskalinių taisyklių.

    Paklausta apie galimą užkrato riziką kitoms šalims, Lagarde priminė, kad ECB turi priemonių reaguoti, jei rinkų judėjimai taptų nepagrįsti ir chaotiški bei trukdytų pinigų politikos perdavimui ekonomikai. Ji taip pat priminė, kad ECB jau yra įsikišęs krizių metu, o 2022 metais sukurta Perdavimo apsaugos priemonė iki šiol nebuvo panaudota.

    Iki pasitraukimo Lagarde dar pirmininkaus dviem ECB posėdžiams – gruodį ir 2027 metų vasarį. Rinkoms tai reiškia ne tik galimą permainą dėl palūkanų sprendimų, bet ir didesnį neapibrėžtumą dėl to, kas perims ECB vairą, kai infliacijos ir obligacijų rinkų spaudimas vis dar išlieka aktualūs.

  • Japonija pagaliau pasiekė 2 proc. infliaciją: Bank of Japan perspėja – kainos dar kils

    Japonija pagaliau pasiekė 2 proc. infliaciją: Bank of Japan perspėja – kainos dar kils

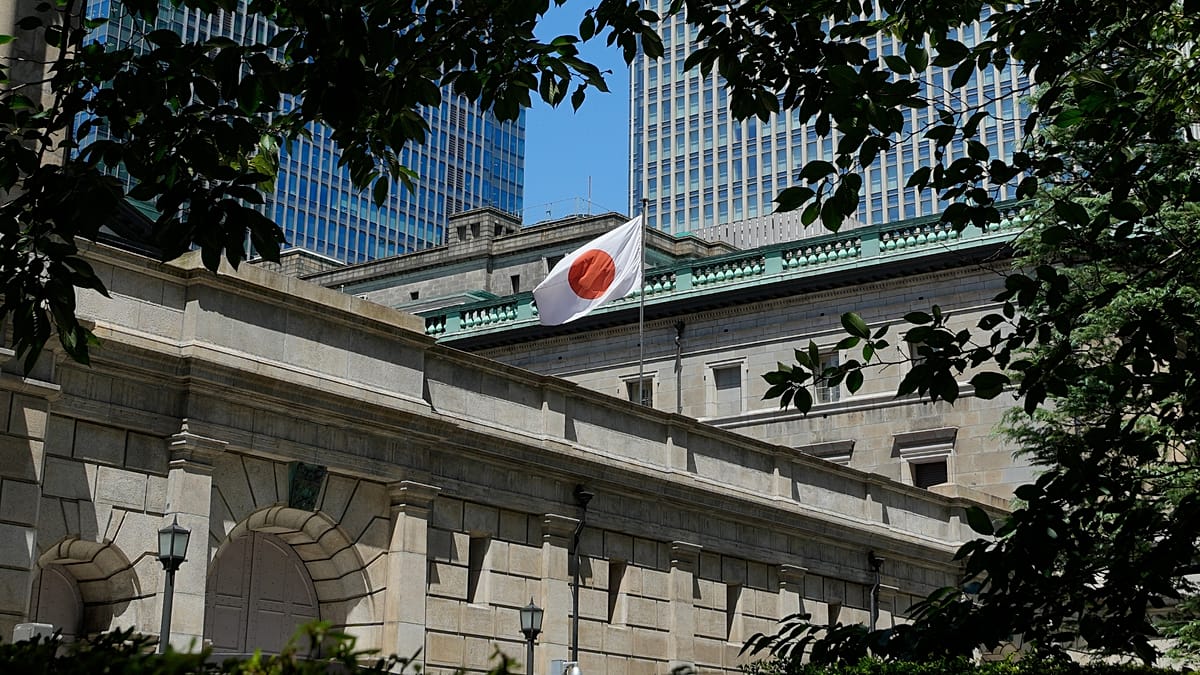
    Japonijos centrinis bankas Bank of Japan spalio 30 dieną paskelbė, kad bazinė infliacija pasiekė ilgai siektą 2 proc. tikslą. Tai įvyko praėjus daugiau nei 13 metų nuo tada, kai 2013 metais buvo įtvirtintas šis rodiklis, siekiant galutinai išvesti ekonomiką iš defliacijos.

    Vis dėlto palūkanų normos kol kas nebuvo didinamos: bankas pagrindinę normą paliko 1,25 proc. Sprendimui pritarta dauguma, o tai rodo, kad politikos formuotojai dar nenori skubėti su griežtinimu, nors kainų spaudimas akivaizdžiai atsinaujina.

    Defliacijos era traukiasi

    Japonija ilgus dešimtmečius kovojo su defliacija, kai kainos sistemingai krenta, o vartotojai ir verslas atideda pirkinius bei investicijas. 2013 metais pradėtas plataus masto pinigų politikos švelninimas buvo skirtas pakelti kainų lygį ir sustiprinti vidaus paklausą.

    Ankstyvaisiais 2020-aisiais infliacija kai kuriais mėnesiais trumpam viršijo 2 proc., tačiau Bank of Japan pabrėžė, kad tik dabar mato tvarų, ilgalaikę tendenciją atitinkantį kainų augimą. Banko vertinimu, bazinė vartotojų kainų infliacija ir toliau turėtų laikytis apie 2 proc. lygį.

    Vyriausybė neskuba skelbti pergalės

    Nors centrinis bankas kalba apie pasiektą tikslą, politiniu lygmeniu tonas atsargesnis. Premjerės Sanae Takaichi vadovaujama vyriausybė vengia per anksti deklaruoti, kad defliacijos problema galutinai išspręsta, nes dalis kainų augimo gali būti susijusi su išoriniais veiksniais.

    „Mes dar ne ten“, – sakė ekonomikos ministras Minoru Kiuchi.

    Rinkose taip pat stebima įtampa tarp siekio palaikyti ekonomikos augimą ir būtinybės suvaldyti kainų kilimą. Analitikai atkreipia dėmesį, kad per didelis spaudimas ilgiau išlaikyti žemas palūkanas gali būti suprastas kaip bandymas daryti įtaką Bank of Japan nepriklausomumui.

    Kodėl kainos gali kilti dar sparčiau?

    Naujausi duomenys rodo, kad infliacijos spaudimas stiprėja: rugsėjį bazinė infliacija siekė 2,1 proc., kai rugpjūtį buvo 1,7 proc. Bank of Japan perspėjo, kad vartotojų kainų indekso augimas, atmetus šviežią maistą, gali pagreitėti ir tapti aiškiai didesnis nei 2 proc.

    Prie rizikų bankas priskyrė brangstančią naftą, kuri kelia energijos ir dalies prekių kainas, taip pat augančias puslaidininkių kainas. Pastarąsias bankas sieja su pasauliniu DI paklausos šuoliu, didinančiu lustų poreikį duomenų centrams ir skaičiavimo infrastruktūrai.

    Papildomu veiksniu įvardytas jenos silpnėjimas, nes tai brangina importą ir perkelia kainų spaudimą į vidaus rinką. Dėl šių priežasčių dalis rinkos dalyvių mano, kad palūkanų normų didinimas gali įvykti jau artimiausiais mėnesiais.

    Capital Economics ekonomistas Marcelis Thieliantas teigė, kad tolesnis pinigų politikos griežtinimas atrodo labai tikėtinas, o palūkanų norma, jo vertinimu, galėtų pasiekti 2 proc. iki kitų metų vidurio. Jis pridūrė, kad rizikos kryptis išlieka link dar didesnio griežtinimo vėliau.

    Bank of Japan sprendimas priimtas pasaulio centriniams bankams išlaikant atsargesnį toną: pastarosiomis dienomis palūkanų normų nekeitė ir JAV Federalinis rezervų bankas, ir Europos Centrinis Bankas. Investuotojai atidžiai stebi, ar Japonija taps viena iš nedaugelio didžiųjų ekonomikų, kurioje palūkanų kilimo ciklas dar tik įsibėgėja.

  • ECB paliko 2,5 proc. palūkanas, bet Lagarde traukiasi anksčiau: kas laukia euro zonos?

    ECB paliko 2,5 proc. palūkanas, bet Lagarde traukiasi anksčiau: kas laukia euro zonos?

    ECB sprendimas ir netikėta žinia

    Europos Centrinis Bankas spalio 29 dieną paliko pagrindinę indėlių palūkanų normą ties 2,5 proc. Sprendimas priimtas didelio neapibrėžtumo fone, kai euro zonoje vėl sustiprėjo infliacinis spaudimas.

    Tą pačią dieną ECB vadovė Christine Lagarde pranešė, kad iš pareigų pasitrauks 2027 metų vasario 7 dieną, nors jos kadencija turėjo baigtis vėliau. Rinkos dalyviai tai vertina kaip papildomą rizikos veiksnį, galintį paveikti lūkesčius dėl palūkanų politikos.

    Infliacija vėl viršija tikslą

    ECB sprendimą lydėjo aiški žinutė apie energijos kainas: jos toliau kyla ir didina infliacijos riziką, kartu silpnindamos augimo perspektyvas. Euro zonoje infliacija rugsėjį, remiantis oficialiais rodikliais, siekė 3,8 proc., kai ECB tikslas yra 2 proc.

    Bankas taip pat pabrėžė, kad bazinė infliacija kol kas iš esmės išlieka stabili, o darbo užmokesčio dinamika dar nerodo ryškaus pagreitėjimo. Vis dėlto ECB įspėjo, kad energijos šoko mastas ir trukmė gali reikšmingai kelti kainas ir slopinti ekonominę veiklą.

    Prancūzijos skola ir rinkų spaudimas

    Sprendimas priimtas tuo metu, kai euro zoną pasiekė Prancūzijos obligacijų išpardavimo banga, didinanti skolinimosi kainą ir kitoms šalims. Pranešama, kad Prancūzijos 10 metų obligacijų pajamingumas buvo pakilęs virš 5 proc., o skirtumas, palyginti su Vokietijos skola, išaugo iki maždaug 155 bazinių punktų.

    ECB pripažino, kad finansavimo sąlygos nuo ankstesnio posėdžio sugriežtėjo, o tai gali mažinti tiek infliaciją, tiek augimą. Kartu bankas pakartojo, jog iš anksto neįsipareigoja konkrečiai palūkanų normų trajektorijai, todėl sprendimai ir toliau priklausys nuo duomenų.

    Lagarde pasitraukimas ir kova dėl posto

    ECB neįvardijo Lagarde sprendimo priežasčių, tačiau viešojoje erdvėje minimos prielaidos, kad tai gali būti susiję su Prancūzijos vidaus politika ir 2027 metų prezidento rinkimų laikotarpiu. Bet kokiu atveju ankstyvas pasitraukimas reiškia, kad euro zonos pinigų politikos kryptis gali tapti dar labiau priklausoma nuo naujos vadovybės prioriteto.

    „Išeinu iš šios institucijos jausdama, kad darbas atliktas gerai, o ECB yra pasirengęs ateičiai“, – sakė Christine Lagarde.

    Prasidėjęs procesas atveria kelią naujam vadovui, o kartu didina spekuliacijas dėl galimos politikos tonacijos, ypač jei infliacija užsitęstų, o ekonomikos augimas silpnėtų. Papildomą įtampą kelia ir tai, kad artimiausiu metu turėtų atsilaisvinti ir kitos svarbios vietos ECB vykdomojoje valdyboje.

    ECB taip pat priminė, kad prireikus gali būti naudojamas jo turimas instrumentas, skirtas kovoti su nepagrįstais ir netvarkingais rinkų svyravimais, kurie trukdytų pinigų politikos perdavimui. Vis dėlto rinkos labiausiai stebės ne tik šio įrankio retoriką, bet ir tai, ar energijos kainų šokas nepavers naujo infliacijos šuolio ilgalaikiu reiškiniu.

  • ECB vadovė Christine Lagarde traukiasi anksčiau: jos žodžiai apie politiką kelia audrą

    ECB vadovė Christine Lagarde traukiasi anksčiau: jos žodžiai apie politiką kelia audrą

    Europos Centrinio Banko (ECB) prezidentė Christine Lagarde pranešė pasitrauksianti iš pareigų anksčiau laiko. Jos kadencija turėjo baigtis 2027 metais, tačiau institucijai ji vadovaus iki 2027 metų vasario 7 dienos.

    Sprendimas paskelbtas likus keliems mėnesiams iki Prancūzijos prezidento rinkimų kampanijos įsibėgėjimo. Dėl to Briuselyje ir Paryžiuje iškart sustiprėjo spėlionės, ar pasitraukimas nėra susijęs su politiniais planais.

    Pasakė, kad nekandidatuos

    Dar 2026 metų liepą išskirtiniame interviu Christine Lagarde teigė nesiekianti jokio politinio posto. Tuomet viešojoje erdvėje jau buvo aptarinėjama, ar ji galėtų tapti viena ryškiausių figūrų 2027 metų Prancūzijos prezidento rinkimuose.

    „Aš nekandidatuoju niekur, bet man labai svarbu, kad Europa būtų apsaugota ir kad ji išliktų rėmai, kuriuose veikia valstybės, įskaitant Prancūziją“, – sakė Christine Lagarde.

    Ji taip pat pabrėžė viltį, kad prieš rinkimus viršų paims racionalumas, o Prancūzija ir toliau išliks viena svarbiausių Europos Sąjungos atramų. Šie pasisakymai dabar vėl cituojami, nes ankstyvas pasitraukimas neįprastas tokio lygio pareigūnams.

    Kodėl tai svarbu rinkoms?

    ECB vadovo kaita paprastai jautriai veikia finansų rinkų lūkesčius dėl palūkanų normų ir infliacijos kontrolės. Net jei monetarinę politiką sprendžia ECB valdančioji taryba, prezidento vaidmuo yra esminis formuojant institucijos kryptį ir komunikaciją.

    Pastaraisiais metais euro zona susidūrė su staigiu infliacijos šuoliu, kurį skatino energijos kainų krizė ir tiekimo grandinių sutrikimai, o vėliau ir su ekonomikos augimo sulėtėjimu. Todėl investuotojai itin atidžiai vertina, ar pereinamuoju laikotarpiu neatsiras papildomos nežinomybės dėl ECB sprendimų nuoseklumo.

    Šiuo metu svarbiausias klausimas bus įpėdinio pasirinkimas ir tai, ar naujasis vadovas išlaikys ankstesnę griežtesnę liniją kovoje su infliacija, ar labiau akcentuos ekonomikos skatinimą. Kandidatų pavardės dažniausiai svarstomos už uždarų durų, tačiau sprendimui reikės plataus euro zonos šalių politinio sutarimo.

    Lagarde kelias iki ECB

    Christine Lagarde prieš pradėdama vadovauti ECB dirbo Tarptautinio valiutos fondo vadove, o dar anksčiau buvo Prancūzijos finansų ministrė. Ji laikoma viena įtakingiausių Europos ekonominės politikos figūrų, turinčia didelę patirtį krizių valdyme.

    Finansų ministro poste ji dirbo pasaulinės finansų krizės laikotarpiu, kai Prancūzija, kaip ir kitos didžiosios ekonomikos, ėmėsi plataus masto stabilizavimo priemonių. ECB vadovės pareigose jai teko valdyti euro zoną per pandemijos padarinius, energetikos sukrėtimą ir itin didelės infliacijos laikotarpį.

    Kol kas viešai skelbiama tik pasitraukimo data, o detalesni motyvai lieka neįvardyti. Vis dėlto tai viena svarbiausių pastarųjų metų naujienų Europos ekonomikos politikoje, kuri turės įtakos tiek rinkų nuotaikoms, tiek euro zonos sprendimų tęstinumui.

  • Italijoje infliacija šoktelėjo iki 5,4 proc.: energijos kainos spaudžia, auga stagfliacijos baimė

    Italijoje infliacija šoktelėjo iki 5,4 proc.: energijos kainos spaudžia, auga stagfliacijos baimė

    Italijoje metinė infliacija spalį paspartėjo iki 5,4 proc., pranešė šalies statistikos institucija Istat. Rugsėjį kainų augimas siekė 4,2 proc., tad šuolis per mėnesį tapo vienu ryškiausių šių metų pokyčių.

    Pasak Istat, kainas labiausiai kilstelėjo brangusi energija, taip pat maistas ir transporto paslaugos. Toks tempas gerokai viršija Europos Centrinio Banko siekiamą maždaug 2 proc. infliacijos lygį euro zonoje.

    Energetika vėl tampa varikliu

    Energetikos kainų įtaka infliacijai Italijoje išlieka itin didelė, nes brangstant naftai ir dujoms tai greitai persiduoda tiek degalams, tiek logistikai, tiek daliai pramonės kaštų. Dėl to vartotojai pokyčius pajunta ne tik sąskaitose už energiją, bet ir kasdienio krepšelio kainose.

    Ekonomistai pabrėžia, kad energijos brangimas pavojingas tuo, jog jis gali sukelti antrinį efektą: įmonės didesnius kaštus mėgina kompensuoti keldamos kainas, o darbuotojai siekia didesnių atlyginimų. Tokia grandinė gali užtęsti infliacijos spaudimą net ir tada, kai pirminis šokas pradeda slopti.

    Euro zona auga, bet rizikos nemažėja

    Tuo pat metu nauji euro zonos duomenys rodo, kad 21 šalies bendrasis vidaus produktas trečiąjį ketvirtį augo 0,4 proc. Tai daugiau, nei prognozavo rinkos, tačiau augimo tempas sulėtėjo, palyginti su 0,6 proc. antrąjį ketvirtį.

    Analitikai atkreipia dėmesį, kad bendrą rezultatą reikšmingai kilstelėjo itin spartus Airijos augimas, todėl be šios šalies euro zonos plėtra būtų kuklesnė. Dėl to vis dažniau kalbama apie netolygų atsigavimą ir didėjančią riziką, kad dalis valstybių gali įstrigti tarp lėto augimo ir aukštos infliacijos.

    „Euro zonos ekonomika kol kas atlaikė geopolitinių sukrėtimų poveikį, tačiau brangstanti energija žiemą gali tapti papildomu iššūkiu augimui“, – teigė ING vyriausiasis ekonomistas Bertas Colijnas.

    Skirtingi šalių scenarijai

    Duomenys rodo, kad situacija euro zonoje skiriasi: Vokietijos ekonomika trečiąjį ketvirtį augo 0,2 proc., o Ispanija išlaikė 0,6 proc. tempą. Tuo metu Prancūzija fiksavo 0,1 proc. nuosmukį, o Italijos ekonomika, remiantis ketvirčio dinamika, iš esmės neaugo.

    Ekonomistai tokią mozaiką vertina kaip signalą, kad bendri euro zonos rodikliai gali slėpti silpnesnes didžiųjų šalių tendencijas. Jei infliacija toliau stebins į viršų, o augimas išliks trapus, didės vadinamosios stagfliacijos rizika, kai kainos kyla, bet ekonomika beveik nejuda.

    Rinkoms tai reikštų sudėtingesnį laikotarpį: griežtesnė pinigų politika paprastai mažina infliaciją, tačiau kartu gali slopinti vartojimą ir investicijas. Dėl to artimiausi mėnesiai bus ypač svarbūs vertinant, ar energetikos brangimas taps trumpu šoku, ar ilgesne problema žiemos sezonu.

  • ECB palūkanų nekeitė, o energijos kainos kelia nerimą: ką tai gali reikšti kredito įmokoms

    Europos Centrinis Bankas nusprendė palūkanų normų euro zonoje nekeisti. Pagrindinė indėlių palūkanų norma palikta 2,5 proc., pagrindinių refinansavimo operacijų norma siekia 2,65 proc., o ribinio skolinimosi galimybės norma – 2,9 proc.

    Tokio sprendimo daugiausia tikėjosi ir finansų rinkos, nors infliacijos rodikliai euro zonoje pastaruoju metu vėl paspartėjo. Rugsėjį metinė infliacija, palyginti su rugpjūčiu, pakilo iki 3,8 proc., kai ECB tikslas išlieka 2 proc.

    Didžiausias klausimas – energija

    ECB vadovė Christine Lagarde po posėdžio pabrėžė, kad aukštos energijos kainos didina riziką infliacijai, o kartu gali slopinti ekonomikos augimą. Tai vienas svarbiausių veiksnių, kodėl palūkanų trajektorija artimiausiais mėnesiais išlieka neapibrėžta.

    Banko vertinimu, energijos kainos pastaruoju metu kilo labiau, nei buvo numatyta ankstesnėse prognozėse. Tokia dinamika paprastai persiduoda į platesnį kainų lygį per transporto, gamybos ir paslaugų sąnaudas, todėl infliacija gali užsitęsti ilgiau.

    „Energijos kainos ir toliau kyla, o tai didina infliacijos augimo ir ekonomikos sulėtėjimo riziką“, – sakė Christine Lagarde.

    ECB taip pat atkreipė dėmesį, kad nuo paskutinio posėdžio sugriežtėjo skolinimosi sąlygos. Praktikoje tai reiškia, kad kreditavimas brangsta ir tampa sunkiau prieinamas, o tai ilgainiui mažina paklausą ir padeda slopinti kainų augimą, bet kartu didina riziką lėtesniam augimui.

    Kodėl tai svarbu paskolų įmokoms?

    ECB sprendimai lemia trumpalaikių palūkanų lygį euro zonoje, o jis tiesiogiai veikia EURIBOR rodiklius. Būtent nuo jų priklauso didelės dalies būsto paskolų su kintamomis palūkanomis įmokos, todėl palūkanų „pauzė“ rinkai yra signalas, kad staigių pokyčių artimiausiu metu gali ir nebūti.

    Vis dėlto energijos kainų šuoliai išlieka kertine rizika: jei jie išprovokuotų naują infliacijos bangą, ECB galėtų būti priverstas ilgiau išlaikyti aukštesnes palūkanas. Tokiu atveju skolinimosi kaina namų ūkiams ir verslui išliktų didesnė, o daliai gyventojų tai reikštų lėtesnį finansinės naštos mažėjimą.

    Kitos datos ir platesnis fonas

    Kitas ECB posėdis numatytas gruodžio 16–17 dienomis, kai taip pat tikimasi atnaujintų ekonominių vertinimų ir prognozių. ECB ir toliau kartoja principą, kad palūkanų sprendimai priklausys nuo gaunamų duomenų, o iš anksto įsipareigojimų dėl palūkanų kelio nebus.

    Rinkoms tai svarbu ne tik euro zonoje: ECB tonas ir sprendimai dažnai tampa orientyru ir kitų Europos šalių diskusijoms apie palūkanų kryptį, ypač kai infliaciją vėl pradeda kelti energijos kainų svyravimai.