Tag: IPO

  • Uzbekistano fondas „UzNIF“ sudrebino Londoną: pirmasis IPO užsienyje pritraukė 2,5 mlrd. eurų

    Uzbekistano fondas „UzNIF“ sudrebino Londoną: pirmasis IPO užsienyje pritraukė 2,5 mlrd. eurų

    Istorinis Uzbekistano žingsnis

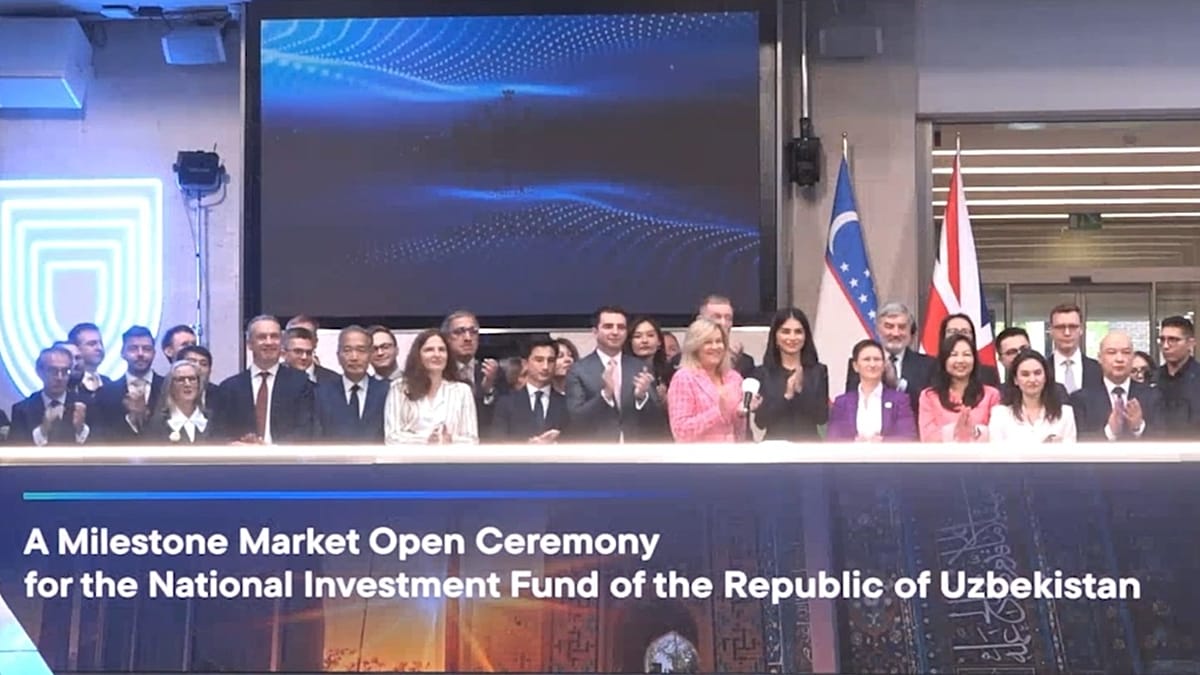
    Uzbekistano Nacionalinis investicijų fondas „UzNIF“ pradėjo prekybą Londono vertybinių popierių biržoje, taip įgyvendindamas pirmąjį šalies tarptautinį akcijų platinimą. Tą pačią dieną fondas startavo ir Taškento biržoje, pasirinkęs dvigubo listingo modelį.

    Šis debiutas pristatomas kaip reikšmingas bandymas atverti valstybės valdomą turtą tarptautiniam kapitalui ir kartu pagilinti vietos kapitalo rinką. Dvigubas listingas investuotojams suteikia galimybę rinktis tiek tarptautinę, tiek vietinę prekybos infrastruktūrą.

    Paklausa viršijo lūkesčius

    Platinimo metu investuotojų paklausa, kaip skelbta, perkopė 2,5 mlrd. eurų, o pritraukta suma siekė apie 540 mln. eurų. Skaičiai rodo, kad sandoris sulaukė ryškaus tarptautinių institucinių investuotojų dėmesio, nors pasaulinė IPO rinka pastaraisiais metais buvo nepastovi.

    Londono vertybinių popierių biržos vadovė Julia Hoggett pabrėžė, kad tai pirmasis tarptautinis IPO iš Uzbekistano ir galintis atverti kelią didesniems investicijų srautams į šalies ekonomiką.

    „Tai pirmasis tarptautinis IPO iš Uzbekistano, kuris gali paskatinti daugiau pasaulinių investicijų patekti į šalį“, – sakė Julia Hoggett.

    Pasak „Franklin Templeton“ vadovės Jenny Johnson, užsakymų knyga platinimo metu buvo viršyta daugiau nei keturis kartus. Tai leidžia spręsti, kad investuotojai sandorį vertino kaip retą galimybę įsigyti vienu instrumentu apjungtą Uzbekistano valstybės įmonių portfelį.

    Ką iš tikrųjų pardavė ir kas gavo pinigus

    Tarptautiniams investuotojams buvo pasiūlyta apie 30 proc. fondo akcijų per pasaulinius depozitoriumo pakvitavimus. Skelbiama, kad sandoryje dalyvavo daugiau nei 160 institucinių investuotojų, tarp jų ir „BlackRock“, taip pat „Franklin Templeton“ bei „Redwheel“.

    Platinimo pajamos atiteko Uzbekistano Ekonomikos ir finansų ministerijai, nes akcijas pardavinėjo valstybė, o ne pats fondas. Tai reiškia, kad gautos lėšos tiesiogiai nepapildo fondo balanso, o tampa valstybės biudžeto finansiniu resursu.

    „Šis platinimas nėra vien kapitalo pritraukimas, tai ir pasitikėjimo naująja Uzbekistano institucijų karta kūrimas“, – sakė Saida Mirziyoyeva.

    Kas sudaro „UzNIF“ portfelį

    „UzNIF“ įsteigtas 2024 metais prezidento dekretu, o jį valdo tarptautinė turto valdymo bendrovė „Franklin Templeton“. Ši bendrovė pasaulyje valdo apie 1 250 000 000 000 eurų vertės turtą ir veikia daugiau nei 150 šalių.

    Fondo portfelyje yra dalys 13 valstybės kontroliuojamų įmonių, veikiančių strateginiuose sektoriuose: elektros skirstymo ir gamybos, hidroenergetikos, telekomunikacijų, aviacijos, geležinkelių infrastruktūros, komunalinių paslaugų ir bankininkystės. Tarp minimų įmonių yra „Uzbektelecom“, „Uzbekistan Airways“ ir „Uzbekhydroenergo“.

    Rinkos dalyviai tokį instrumentą vertina kaip būdą vienu sandoriu gauti diversifikuotą prieigą prie šalies valstybinių aktyvų. Kartu tai tampa testu, ar Uzbekistanui pavyks nuosekliai tęsti privatizacijos ir kapitalo rinkų plėtros kryptį, įskaitant planus dėl Taškento tarptautinio finansų centro.
  • „Cerebras“ IPO įkaitino DI rinką: investuotojai laukia „SpaceX“ ir „OpenAI“, bet mažesniems – bloga žinia

    „Cerebras“ IPO įkaitino DI rinką: investuotojai laukia „SpaceX“ ir „OpenAI“, bet mažesniems – bloga žinia

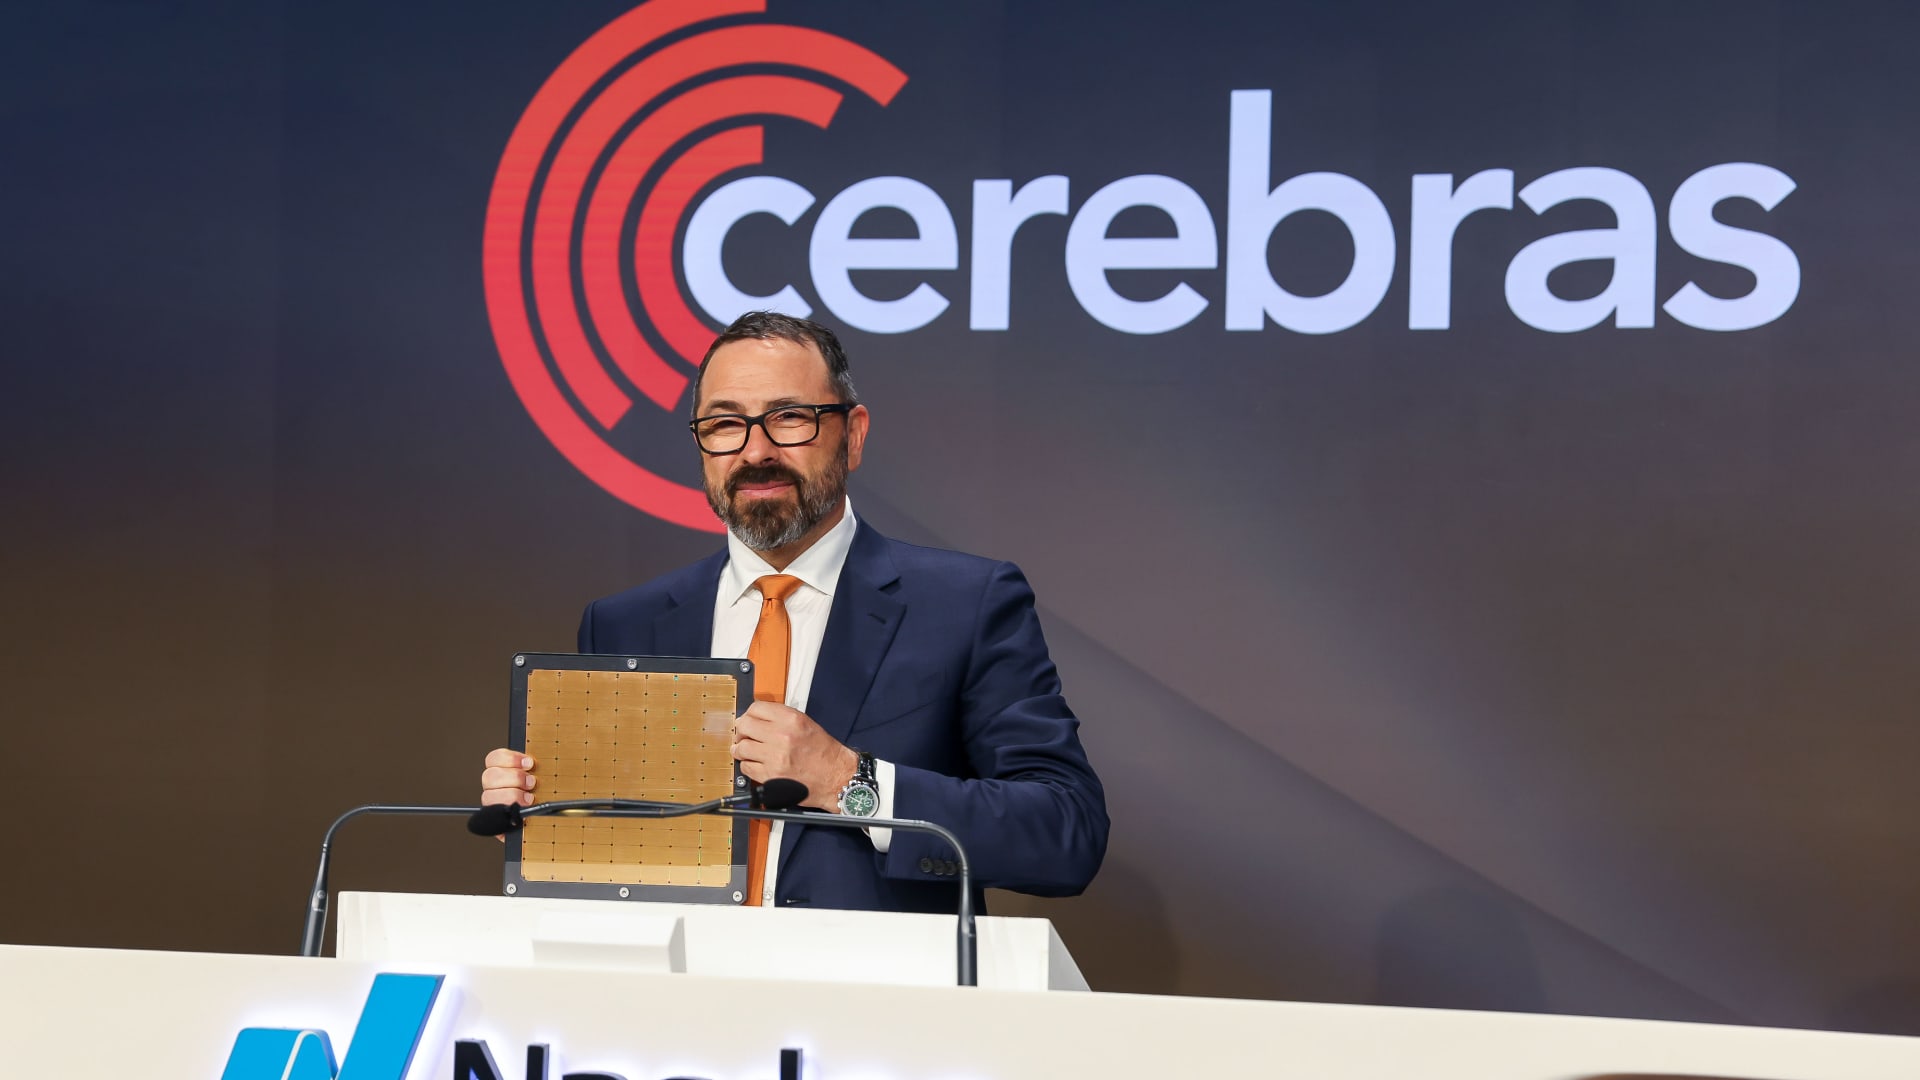
    JAV dirbtinio intelekto lustų kūrėjos „Cerebras“ debiutas biržoje tapo vienu ryškiausių šių metų technologijų rinkos įvykių ir atgaivino kalbas apie naują IPO bangą. Pirmą prekybos dieną bendrovės akcijos smarkiai pabrango, o investuotojų entuziazmas dar kartą parodė, kiek daug dėmesio šiuo metu susitelkia į DI temą.

    Rinka tai vertina kaip signalą, kad kapitalas vėl ieško augimo istorijų, tačiau kartu ryškėja ir kita tendencija: ne DI įmonėms bei mažesniems emitentams prasimušti tampa gerokai sunkiau. Pastarųjų metų palūkanų normų šuolis ir griežtesnis rizikos vertinimas privertė investuotojus reikalauti aiškesnio pelningumo kelio, todėl į biržą ryžtasi tik stipriausi vardai.

    „Labai sunku domėtis kuo nors kitu, kai rinkoje kalbama apie trilijonų vertės IPO“, – CNBC laidoje „The Exchange“ sakė „Slow Ventures“ partneris Samas Lessinas.

    Analitikų vertinimu, „Cerebras“ sėkmė sustiprino lūkesčius, kad artimiausiu metu į viešą rinką gali žengti didžiausi privatūs technologijų žaidėjai, tarp jų „SpaceX“, „OpenAI“ ir „Anthropic“. Tokie listingai, jei įvyktų, taptų išskirtiniais likvidumo įvykiais ir galėtų perbraižyti JAV technologijų sektoriaus kapitalizacijos žemėlapį.

    Vis dėlto ši euforija turi kainą: didžiuliai vardai linkę išstumti mažesnes kompanijas iš investuotojų akiračio. Praktikoje tai reiškia, kad vidutinio dydžio IPO, net ir turintys tvarius verslo modelius, gali sulaukti mažesnės paklausos, prastesnių įkainių ar būti atidėti, nes pinigų srautai nukreipiami į kelis didžiausius pasiūlymus.

    Rinka: grįžta apetitai, bet ne visiems

    IPO rinka JAV pastaruosius kelerius metus buvo prislopusi: po itin aktyvių 2021 metų, kylant infliacijai ir palūkanų normoms, rizikingesni aktyvai prarado patrauklumą, o investuotojai atsigręžė į stabilumą. Dėl to daug vėlyvos stadijos startuolių pasirinko pritraukti kapitalą privačiai, o ne tikrintis viešos rinkos nuotaikas.

    Šiandien situacija keičiasi, tačiau langas atsiveria ne visiems vienodai. Rinkoje dominuoja DI infrastruktūra, lustai, duomenų centrai ir su skaičiavimo pajėgumais susijusios grandinės, o įmonės iš kitų segmentų vis dažniau susiduria su klausimu, kaip jų produktus paveiks DI automatizavimas ir vadinamieji agentai.

    „Tai turinčių ir neturinčių istorija: jei turi stiprią DI istoriją, gali eiti į biržą, o jei esi programinės įrangos paslaugų įmonė be DI ažiotažo, dabar bus sunku“, – teigė „Sapphire Ventures“ partneris Jai Dasas.

    Kas laukia toliau: didieji gali užgožti visus

    Investuotojai ir IPO konsultantai pabrėžia, kad vienas sėkmingas debiutas dar nereiškia visiškai atsidariusios rinkos: reikia daugiau pavyzdžių, kad būtų aišku, ar paklausa tvari. Dalis bendrovių gali sąmoningai laukti, kol įvyks keli dideli listingai, kurie taps naujais orientyrais vertinant DI įmonių kainodarą.

    Kita vertus, jei „SpaceX“ ar kiti itin dideli vardai iš tiesų patektų į viešą rinką panašiu metu, tai galėtų sukurti vadinamąjį dėmesio vakuumą: analitikų, fondų ir žiniasklaidos fokusas persikeltų į vieną sandorį, o mažesni pasiūlymai liktų paraštėse. Dėl to dalis planuojamų IPO gali būti perkelti į kitą laikotarpį, ieškant mažesnės konkurencijos dėl investuotojų pinigų.

    „Niekas nenori pakliūti į „SpaceX“ sprogimo spindulį: jei mažesnis IPO vyksta tuo pačiu metu, niekas nekreips dėmesio į tavo sandorį“, – sakė „Neuberger Berman“ akcijų kapitalo rinkų vadovas Renosas Savvidesas.

    „Cerebras“ istorija tapo savotišku lakmuso popierėliu: ji parodė, kad investuotojai pasirengę mokėti už aiškų DI augimo naratyvą, ypač kai jis susijęs su skaičiavimo pajėgumais ir infrastruktūra. Tačiau ji taip pat išryškino, kad daliai rinkos dalyvių artimiausi mėnesiai gali būti ne proveržio, o išbandymų metas, jei jų verslo istorijoje DI elementas nėra pakankamai įtikinamas.

  • SpaceX akcininkai pritarė 5:1 akcijų padalijimui: kas keičiasi prieš planuojamą IPO

    Elono Musko kontroliuojamos kosmoso bendrovės SpaceX akcininkai elektroniniame balsavime pritarė akcijų padalijimui santykiu 5:1. Toks sprendimas reiškia, kad kiekviena turima akcija bus pakeista penkiomis naujomis, o vienos akcijos kaina atitinkamai sumažės.

    Akcijų padalijimas nekeičia investuotojo turimo paketo vertės, nes bendra dalis įmonėje lieka ta pati. Praktikoje tai dažniausiai daroma siekiant padidinti akcijų prieinamumą ir likvidumą, ypač prieš reikšmingus įmonės pokyčius ar planuojamą išėjimą į biržą.

    Kaip keičiasi kaina?

    Akcininkams pateiktoje informacijoje nurodyta, kad analitikų įvertinta vienos SpaceX akcijos tikroji vertė prieš padalijimą siekė apie 465 eurus. Po 5:1 padalijimo orientacinė vienos akcijos vertė būtų apie 93 eurus, tačiau investuotojo turto suma dėl vien padalijimo nesikeistų.

    Toks kainos „sumažėjimas“ yra tik techninis, nes padidėja akcijų skaičius. Vis dėlto rinkoje tai neretai vertinama kaip signalas, kad bendrovė ruošiasi aktyvesniam kapitalo pritraukimui ar nori palengvinti prekybą platesniam investuotojų ratui.

    Planai dėl IPO ir mastas

    Rinkoje pastaruoju metu vis garsiau kalbama apie SpaceX planus surengti pirminį viešą akcijų siūlymą ir debiutuoti Nasdaq biržoje. Pranešimuose minima, kad debiutas galėtų įvykti birželio 12 dieną, nors galutinis grafikas gali keistis, priklausomai nuo rinkos sąlygų ir reguliacinių procedūrų.

    Taip pat skelbiama apie ypač didelį galimą įvertinimą ir ambicingą kapitalo pritraukimo planą, kuris, jei pasitvirtintų, galėtų tapti vienu didžiausių IPO istorijoje. Tokie skaičiai rinkoje vertinami atsargiai, nes galutinę kainą lemia paklausa, investuotojų nuotaikos ir pateikiama finansinė informacija.

    Kodėl tai svarbu investuotojams?

    Akcijų padalijimai dažniau sutinkami biržoje prekiaujamose įmonėse, tačiau jie gali būti taikomi ir privačiose bendrovėse, kai siekiama supaprastinti sandorius ar pasirengti platesniam akcijų platinimui. SpaceX atveju tai papildomai kursto lūkesčius, kad įmonė artėja prie viešos rinkos.

    Investuotojams svarbu suprasti, kad pats padalijimas nėra nei pelno garantija, nei įmonės vertės augimo įrodymas. Tačiau jis gali būti ženklas, kad bendrovė siekia didesnio likvidumo ir ruošiasi etapui, kuriame daugiau lems viešosios rinkos vertinimas, skaidrumo reikalavimai ir rezultatai.

  • DI lustas sukūrė du naujus milijardierius: „Cerebras“ IPO įplieskė naują bangą rinkoje

    DI lustas sukūrė du naujus milijardierius: „Cerebras“ IPO įplieskė naują bangą rinkoje

    JAV lustų kūrėja „Cerebras“ po pirminio viešo akcijų siūlymo (IPO) sulaukė įspūdingo investuotojų dėmesio, o įmonės vertė priartėjo prie maždaug 88 mlrd. eurų ribos. Pirmą prekybos dieną „Nasdaq“ biržoje akcijos pabrango apie 68 proc., taip pažymėdamos retą proveržį vangioje IPO rinkoje.

    Šis šuolis į milijardierių gretas iškėlė du bendrovės įkūrėjus. „Cerebras“ vadovo Andrew Feldmano turimos akcijos įvertintos maždaug 2,8 mlrd. eurų, o technologijų vadovo Sean Lie paketas siekia apie 1,5 mlrd. eurų.

    Kas slypi už sėkmės?

    „Cerebras“ išskirtinumą lemia specializuoti didelio našumo lustai, skirti DI užduotims, ypač vadinamajai inferencijai, kai modeliai realiu laiku atsako vartotojams. Augant DI paslaugų poreikiui, didėja ir paklausa infrastruktūrai, kuri leidžia šiuos modelius vykdyti greitai bei efektyviai.

    Dar 2026 metų vasarį investuotojai įmonę vertino apie 20,3 mlrd. eurų, tad IPO tapo staigiu vertės šuoliu per kelis mėnesius. Rinkos dalyviai tai sieja su atsinaujinusiu susidomėjimu DI lustais ir visos puslaidininkių grandinės atsigavimu.

    Didelis laimėjimas rizikos kapitalui

    IPO tapo reikšmingu įvykiu ir ankstyviesiems investuotojams, kuriems pastaraisiais metais teko susitaikyti su gerokai mažesniu viešų išėjimų skaičiumi. Skelbiama, kad „Benchmark“ valdomų akcijų vertė po prekybos starto siekė apie 4,8 mlrd. eurų, o „Foundation Capital“ paketas buvo vertinamas maždaug 4,2 mlrd. eurų.

    Pasak „Benchmark“ partnerio Eric Vishria, tokio masto viešas įmonės išėjimas yra retas net ir itin sėkmingiems ankstyvos stadijos fondams. Jo teigimu, esminis faktas yra pats įvykis, nes į biržą išeinančių technologijų bendrovių vis dar mažai, nepriklausomai nuo galutinės vertės.

    Ryšiai su „OpenAI“ ir DI rinkos dinamika

    „Cerebras“ istorijoje svarbūs ir ryšiai su DI ekosistema. Pranešama, kad tarp ankstyvų investuotojų buvo „OpenAI“ bendraįkūrėjai Sam Altman ir Greg Brockman, kurių turimų akcijų vertė po IPO siekė atitinkamai apie 24 mln. eurų ir 21 mln. eurų.

    Įmonė taip pat stiprino partnerystę su „OpenAI“, sudarydama daugiametį skaičiavimo pajėgumų ir susijusių paslaugų sandorį, kurio vertė siekia apie 18,4 mlrd. eurų. Tokie susitarimai rodo, kad DI rinkoje vis svarbesnė tampa ne tik modelių kūrimo, bet ir jų vykdymo infrastruktūros konkurencija.

    „Turime milžiniškų augimo galimybių, o viešoji rinka buvo tinkamas būdas finansuoti šį augimą“, – sakė Andrew Feldman.

    Rinkai tai signalas, kad po ilgesnės pauzės gali pradėti formuotis nauja technologijų IPO banga, ypač tarp bendrovių, kurių veikla tiesiogiai susijusi su DI paklausa. Vis dėlto investuotojai toliau vertins, ar įspūdingas startas virs tvariais pajamų ir pelningumo rezultatais, kai konkurencija dėl skaičiavimo išteklių tik aštrėja.

  • DI akcijų karštinė kaista: Jimas Crameris perspėja dėl „Cerebras“ IPO ir ragina rinktis atsargiau

    DI akcijų karštinė kaista: Jimas Crameris perspėja dėl „Cerebras“ IPO ir ragina rinktis atsargiau

    DI euforija ir įspėjimas investuotojams

    JAV finansų komentatorius ir laidos „Mad Money“ vedėjas Jimas Crameris ragina investuotojus DI bumo metu būti gerokai išrankesnius, ypač puslaidininkių sektoriuje. Pasak jo, pastarųjų savaičių judėjimai rinkoje vis dažniau primena euforiją, kai kainos ima tolti nuo fundamentalių rodiklių.

    Jo dėmesio centre atsidūrė lustų kūrėja „Cerebras“, kuri po pirminio viešo akcijų siūlymo sulaukė audringo investuotojų susidomėjimo. Crameris teigė, kad tokie šuoliai gali būti pavojingi, jei pirkėjai nebesupranta, už ką konkrečiai moka ir kokią riziką prisiima.

    „Tam yra žodis: tai fantazija. Šiandienos veiksmas tiesiai iš 1999-ųjų“, – sakė Jimas Crameris.

    Kodėl IPO šuoliai kelia įtarimų

    „Cerebras“ akcijos, pasak pranešimų apie prekybos debiutą, buvo išplatintos po 185 JAV dolerius, o prekybos pradžioje šoktelėjo maždaug iki 350 JAV dolerių. Perskaičiavus pagal apytikrį 0,92 euro už 1 JAV dolerį kursą, tai būtų apie 170 eurų už akciją platinimo kainoje ir apie 322 eurai prekybos starte.

    Toks šuolis trumpam įmonei suteikė apie 98 mlrd. eurų vertinimą, o dienos pabaigoje kapitalizacija siekė maždaug 87 mlrd. eurų. Crameris šį šuolį vertina kaip signalą, kad dalis rinkos dalyvių perka bet ką, kas siejama su DI, neįvertindami, ar kaina pagrįsta pajamomis, pelningumu ir konkurencine padėtimi.

    Ne visas DI bumas vienodas

    Crameris pabrėžė, kad jis apskritai palaiko puslaidininkių ralį ir DI infrastruktūros plėtrą, tačiau ragina laikytis disciplinos. Jo teigimu, rinkoje yra bendrovių, kurių rezultatai ir produktai aiškiai susieti su augančiomis duomenų centrų, tinklų ir skaičiavimo pajėgumų investicijomis.

    Kaip pavyzdį jis išskyrė „Cisco“, teigdamas, kad šios bendrovės augimas siejamas su realia paklausa tinklų sprendimams, kurie reikalingi DI apkrovoms duomenų centruose. Jis taip pat minėjo „Nvidia“, pažymėdamas, kad net ir po įspūdingo kainos kilimo investuotojai vis dar mato argumentų dėl įmonės pozicijų DI skaičiavimo grandinėje.

    „Prašau, prašau laikykitės disciplinos. Supraskite, ką šios įmonės daro ir kodėl jos nėra to vertos“, – sakė Jimas Crameris.

    Apibendrindamas Crameris nesiūlo investuotojams visiškai trauktis iš lustų ar DI tematikos akcijų, tačiau ragina atsirinkti konkrečius vardus ir nepasiduoti kainų šuolių psichologijai. Jo vertinimu, DI infrastruktūros paklausa išlieka stipri, bet rinkoje vis dažniau atsiranda epizodų, kai entuziazmas ima dominuoti prieš skaičius.

  • „Gemini“ akcijos šovė į viršų: „Winklevoss Capital Fund“ į kripto biržą supylė 100 mln. eurų

    „Gemini“ akcijos šovė į viršų: „Winklevoss Capital Fund“ į kripto biržą supylė 100 mln. eurų

    Kriptovaliutų birža „Gemini“, kurią įkūrė ir valdo broliai Tyleris ir Cameronas Winklevossai, po naujienos apie stambią investiciją sulaukė ryškios rinkos reakcijos. Bendrovė pranešė, kad iš rizikos kapitalo fondo „Winklevoss Capital Fund“ pritraukė 100 mln. eurų kapitalo injekciją.

    Pasak „Gemini“, fondas įsigijo A klasės paprastųjų akcijų po 14 eurų už vienetą, o atsiskaitymas buvo atliktas bitkoinais. Po pranešimo bendrovės akcijos iš pradžių šoktelėjo maždaug 30 proc., vėliau prieaugis sumažėjo iki maždaug 17 proc.

    Vadovų žinutė investuotojams

    Bendrovė investiciją pristatė kartu su pirmojo ketvirčio veiklos atnaujinimu, pabrėždama siekį pereiti į kitą augimo etapą. Tokia komunikacija rinkoje dažnai vertinama kaip bandymas sustiprinti pasitikėjimą po sudėtingesnio laikotarpio.

    „Manome, kad rinka reikšmingai nuvertino „Gemini“, o ši investicija leis paruošti bendrovę kitam augimo etapui“, – sakė „Gemini“ generalinis direktorius Tyleris Winklevossas.

    „„Gemini“ pasiekė svarbių produktų ir reguliavimo etapų, kurie leidžia mums evoliucionuoti iš kripto bendrovės į rinkų bendrovę. Ši investicija padės įgyvendinti šią ambiciją ir sustiprinti ilgalaikę sėkmę“, – pridūrė jis.

    Skaičiai: nuostolis mažesnis, pajamos didesnės

    Per pirmąjį ketvirtį „Gemini“ paskelbė mažesnį, nei tikėtasi, nuostolį: 0,93 euro akcijai, kai rinkos lūkesčiai siekė apie 1,03 euro. Pajamos sudarė 50,3 mln. eurų ir viršijo prognozuotus 47,9 mln. eurų.

    Tuo pat metu biržos prekybos pajamos per metus smuko 27 proc. iki 17,2 mln. eurų, o kreditinės kortelės pajamos pasiekė 14,7 mln. eurų ir, lyginant su praėjusiais metais, išaugo beveik 300 proc. Paslaugų pajamos ir palūkanų pajamos kilo 122 proc. iki 24,5 mln. eurų.

    IPO šešėlis ir nauja kryptis

    Po debiuto biržoje „Gemini“ patyrė spaudimą: bendrovę lydėjo nuostoliai, vadovų pasikeitimai ir kai kurių užsienio rinkų atsisakymas, sutelkiant dėmesį į JAV. Bendrovė taip pat viešai kalbėjo apie transformaciją, kurioje atsiranda daugiau dėmesio DI sprendimams ir prognozių rinkoms.

    Investuotojai šį etapą vertina per stabilumo prizmę, nes kriptoturto įmonių rezultatai dažnai stipriai svyruoja kartu su rinkos ciklais. „Gemini“ atvejis tai ypač aktualu, nes vien prekybos apimčių augimas paprastai priklauso nuo kriptovaliutų kainų ir bendro rinkos aktyvumo.

    Po IPO akcijos yra smarkiai atpigusios: iš 52 savaičių aukštumos 45,89 euro jos buvo nusileidusios iki 5,26 euro. Tuo laikotarpiu bitkoino kaina taip pat buvo reikšmingai koregavusis, o tai papildomai mažino investuotojų apetitą rizikingesniam kripto sektoriui.

    Rinkai svarbiausias klausimas dabar – ar „Gemini“ pavyks didinti pasikartojančias pajamas iš paslaugų, palūkanų ir kitų produktų, kad rezultatai mažiau priklausytų nuo kripto pakilimų. Būtent šį naratyvą sustiprina ir nauja 100 mln. eurų investicija, kuri bendrovei suteikia daugiau finansinio lankstumo bei laiko įrodyti strategijos veiksmingumą.

  • DI lustas sukėlė euforiją biržoje: kodėl Jimas Crameris ragina „Cerebras“ nepirkti

    DI lustas sukėlė euforiją biržoje: kodėl Jimas Crameris ragina „Cerebras“ nepirkti

    Debiutas, nustebinęs Volstritą

    DI lustų kūrėja „Cerebras Systems“ po viešo akcijų siūlymo sulaukė audringo investuotojų dėmesio, tačiau CNBC laidos vedėjas ir investuotojas Jimas Crameris ragina šiuo metu nesivaikyti staiga išbrangusių akcijų. Pasak jo, po pirmosios prekybos dienos šuolio kaina tapo sunkiai pateisinama net ir sparčiai augančiai bendrovei.

    Anot viešai skelbtos informacijos, „Cerebras“ akcijos per IPO buvo įkainotos 185 JAV doleriais, o prekybos pradžioje šoktelėjo iki 350 JAV dolerių ir dieną baigė ties 311 JAV dolerių lygiu. Perskaičiavus apytiksliai pagal pastarųjų metų valiutų kursų intervalą, tai atitinka maždaug 170 eurų, 320 eurų ir 285 eurus už akciją.

    Toks šuolis leido bendrovę rinkoje įvertinti maždaug 95 mlrd. JAV dolerių, tai yra apie 87 mlrd. eurų. Dienos metu kaina buvo pakilusi dar aukščiau, todėl investuotojų nuotaikos priminė ankstesnius staigius DI sektoriaus įmonių ralio epizodus.

    Ką parduoda „Cerebras“ ir kodėl tai svarbu

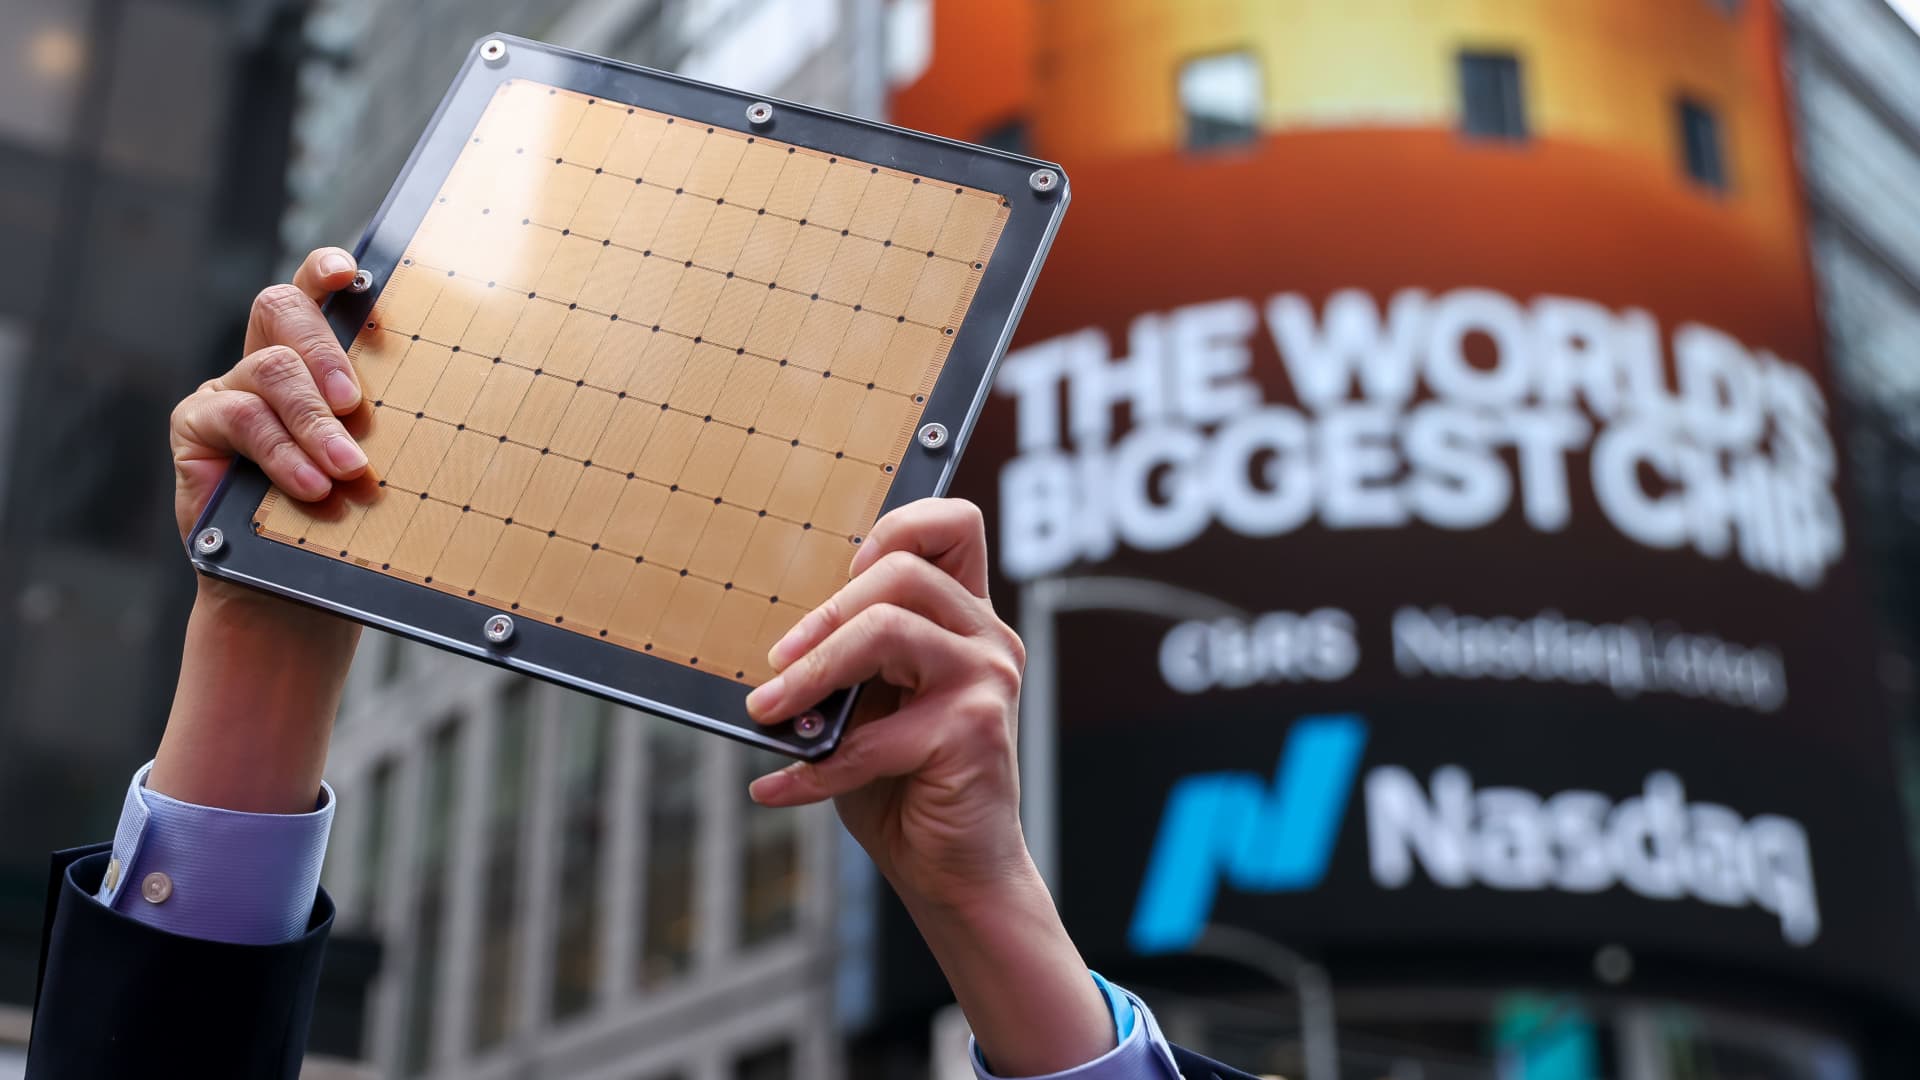
    „Cerebras“ įkurta 2015 metais ir išgarsėjo vadinamąja plokštelės masto architektūra, kai procesorius gaminamas iš visos silicio plokštelės, o ne iš atskirų mažų kristalų. Bendrovė teigia sukūrusi didžiausią komercinį lustą kompiuterių pramonės istorijoje, pritaikytą būtent DI skaičiavimams.

    Įmonės pateiktuose dokumentuose nurodoma, kad tam tikrose užduotyse jos sprendimai gali būti iki 15 kartų greitesni už lyderiaujančius GPU pagrindu veikiančius sprendimus, o kai kuriose DI mokymo užduotyse – daugiau nei 10 kartų greitesni. Tokie teiginiai ypač intriguoja rinką, kurioje didžiąją dalį DI skaičiavimų infrastruktūros šiandien valdo GPU ekosistema.

    Pastaraisiais metais DI lustų rinka vystosi dviem kryptimis: didieji žaidėjai plečia universalių GPU pasiūlą, o konkurentai vis aktyviau kuria specializuotus akseleratorius konkrečioms užduotims. Dėl to investuotojai vis dažniau ieško bendrovių, galinčių pasiūlyti greitesnį ar pigesnį kelią į didelio masto DI skaičiavimus.

    Partnerystės ir augimas, bet ir brangi kaina

    J. Crameris pripažino, kad susidomėjimas „Cerebras“ nėra iš piršto laužtas, nes bendrovė skelbia apie reikšmingas partnerystes, kurios teoriškai gali užtikrinti didelę paklausą ateityje. Tarp minimų susitarimų – daugiametis sandoris su „OpenAI“ dėl 750 megavatų skaičiavimo pajėgumų, taip pat bendradarbiavimas su „Amazon Web Services“, kur „Cerebras“ sprendimai turėtų būti diegiami greta „Trainium“ procesorių.

    Finansiniai rodikliai taip pat atrodo įspūdingai: bendrovė nurodo, kad pernai gavo 510 mln. JAV dolerių pajamų, tai yra apie 470 mln. eurų, o metinis augimas siekė 76 proc. Vis dėlto „Cerebras“ išlieka nuostolinga, nors pabrėžiama, kad bendrovė neturi skolos, o tai mažina dalį finansinių rizikų.

    Esminė problema, kurią akcentuoja J. Crameris, yra vertinimas po šuolio biržoje. Skaičiuojant pagal prekybos dienos pabaigos kainą, bendrovė buvo vertinama maždaug 187 kartus didesniu dydžiu nei jos metinės pajamos, kai tuo metu rinkoje „Nvidia“ rodiklis buvo apie 26, AMD apie 21, o „Broadcom“ apie 33.

    „Nors ateityje gali ateiti momentas, kai galėsiu rekomenduoti „Cerebras“, dabar negaliu net priartėti prie tokio vertinimo pateisinimo, kai kaina jau taip stipriai iššovė pačioje pradžioje“, – sakė J. Crameris.

    „Kol kas sakau: neskubėkite ir tikėkitės didelio kainos atsitraukimo, nes šiuose lygiuose man tai per brangu“, – pridūrė jis.

    Jo logika paprasta: pirkdamas po tokio ralio investuotojas iš esmės lažinasi, kad „Cerebras“ ilgus metus augs gerokai sparčiau už rinkos lyderius ir per trumpą laiką pajamos taps kelis kartus didesnės nei dabar. Tai gali būti įmanoma, tačiau, pasak J. Cramerio, tokia prielaida reikalauja didelio tikėjimo ir tolerancijos rizikai.

    DI sektoriuje ši rizika ypač ryški: paklausą lemia ne tik technologinis pranašumas, bet ir energijos bei duomenų centrų pajėgumų prieinamumas, klientų kapitalo išlaidos, reguliacinė aplinka ir konkurentų gebėjimas greitai kopijuoti ar pagerinti sprendimus. Todėl net ir stiprus technologinis pasakojimas nebūtinai garantuoja, kad šiandien mokama kaina bus pateisinama rytoj.

  • „SpaceX“ IPO arti: prospektas gali pasirodyti jau kitą savaitę, siekiama rekordinės emisijos

    „SpaceX“ IPO arti: prospektas gali pasirodyti jau kitą savaitę, siekiama rekordinės emisijos

    „SpaceX“ ruošiasi žengti į biržą: su procesu susipažinę šaltiniai teigia, kad bendrovė jau artimiausiomis dienomis gali paviešinti pirminio viešo akcijų siūlymo prospektą. Tai būtų vienas svarbiausių signalų investuotojams, kad IPO pereina į aktyvią stadiją.

    Kaip skelbiama, bendrovė balandį konfidencialiai pateikė dokumentus dėl IPO, o dabar taikosi prospektą atverti prieš planuojamą investuotojų pristatymų etapą. Pagal JAV praktiką, viešas prospektas paprastai turi pasirodyti bent 15 kalendorinių dienų iki pristatymų pradžios, tačiau laikas dar gali keistis.

    „Bendrovė nori suteikti investuotojams daugiau laiko įsigilinti į skaičius, todėl prospekto paviešinimas gali įvykti šiek tiek anksčiau nei minimalus terminas“, – teigia su situacija susipažinę šaltiniai.

    Rinka šį IPO vertina kaip potencialiai rekordinį, nes „SpaceX“ po sandorio su Elono Musko dirbtinio intelekto įmone „xAI“ buvo vertinama apie 1 250 000 000 000 eurų. Tuo pat metu investuotojų lūkesčius kelia ir galimos paties siūlymo apimtys: viešumoje minimas 65 000 000 000–70 000 000 000 eurų dydžio akcijų platinimas, kuris gerokai pranoktų 2019 metais vykusį „Saudi Aramco“ rekordą.

    Dėl itin didelio planuojamo siūlymo masto, „SpaceX“ patarėjai, kaip teigiama, ieško nestandartinių platinimo kanalų ir už JAV ribų. Ypatingas dėmesys esą skiriamas ilgesnio laikotarpio smulkiesiems investuotojams tokiose rinkose kaip Jungtinė Karalystė, Japonija ir Kanada.

    IPO bumas pastaraisiais metais buvo prislopęs dėl aukštų palūkanų normų ir nepastovių vertinimų, tačiau 2026 metais nuotaikos keičiasi. Investuotojų apetitas naujiems listinguojamiems vardams didėja, o DI tema tapo vienu stipriausių rizikos kapitalo ir viešųjų rinkų variklių.

    Šiame kontekste į biržą besiruošianti „SpaceX“ gali tapti simboliniu sandoriu, parodančiu, ar rinka pasirengusi megadydžio emisijoms. Papildomą dėmesį gali pritraukti ir „Starship“ bandymų programa: prospekto paviešinimo laikas siejamas su artėjančiu naujos kartos raketos testiniu skrydžiu.

    „SpaceX“ oficialių komentarų dėl prospekto paviešinimo grafiko kol kas nepateikė. Vis dėlto, jei planai bus įgyvendinti, artimiausios savaitės gali atnešti daugiau detalių apie pajamas, investicijas, rizikas ir tai, kaip bendrovė planuoja įtikinti rinką savo ilgalaike kosmoso ir palydovinio ryšio strategija.

  • „Cerebras“ IPO sudrebino Volstritą: kas slypi už DI lustų milžinės šuolio ir 88 mlrd. eurų vertės

    „Cerebras“ IPO sudrebino Volstritą: kas slypi už DI lustų milžinės šuolio ir 88 mlrd. eurų vertės

    Debiutas, prilygintas technologijų gigantams

    DI lustų kūrėja „Cerebras Systems“ po debiuto biržoje atsidūrė tarp ryškiausių pastarųjų metų technologijų IPO. Pirmos prekybos dienos pabaigoje įmonės vertė siekė apie 88 mlrd. eurų, o akcijos pabrango maždaug 68 proc.

    Tokia rinkos reakcija „Cerebras“ priartino prie retų atvejų, kai naujokai Volstrite jau pirmą dieną peržengia simbolinę 100 mlrd. JAV dolerių ribą. Istoriškai panašiais mastais buvo vertinamos tik kelios bendrovės, tarp jų „Meta“ ir „Alibaba“.

    Skaičiai: mažesnės pajamos, bet dideli pažadai

    Skirtingai nei ankstesni technologijų rinkos favoritai, „Cerebras“ į biržą atėjo turėdama gerokai mažesnę apyvartą. Įmonė skelbė, kad 2025 metais jos pajamos siekė apie 510 mln. JAV dolerių, tai yra maždaug 470 mln. eurų.

    Rinkos dalyviai šį skirtumą aiškina ne dabartiniu mastu, o DI infrastruktūros paklausos banga ir lūkesčiais, kad specializuotų lustų bei skaičiavimo pajėgumų poreikis artimiausiais metais augs sparčiau nei daugelyje kitų technologijų segmentų.

    Sandoriai su „OpenAI“ ir „Amazon“: kodėl tai svarbu

    Investuotojų optimizmą papildė ir nauji kontraktai. Pranešta, kad 2026 metų sausį „Cerebras“ pasirašė daugiametę sutartį su „OpenAI“, kurios vertė viršija 20 mlrd. JAV dolerių, arba apie 18 mlrd. eurų.

    Taip pat minima partnerystė su „Amazon“ debesijos padaliniu „Amazon Web Services“. Tokie susitarimai rinkoje vertinami kaip signalas, kad DI modelių kūrėjai ir debesijos platformos ieško alternatyvų bei papildomų pajėgumų šalia dominuojančių lustų tiekėjų.

    Ką tai reiškia IPO rinkai ir DI sektoriui

    „Cerebras“ šuolis atgaivino kalbas, kad po atsargesnio laikotarpio technologijų IPO rinka vėl gali įsibėgėti. Analitikai svarsto, kad sėkmingas debiutas gali padrąsinti ir kitas dideles privačias bendroves, ypač susijusias su DI modeliais, debesija ir puslaidininkiais.

    Tuo pačiu toks vertinimas kelia ir rizikų klausimą: kai rinkos kapitalizacija auga greičiau nei pajamos, investuotojai tampa ypač jautrūs užsakymų tvarumui, maržoms ir realiam pajėgumų panaudojimui. DI infrastruktūros lenktynėse rinkos nuotaikos gali keistis greitai, ypač atsiradus naujiems konkurentams ar pasikeitus reguliavimo bei eksporto taisyklėms.

    „Rinka šiuo metu perka ne vien šiandienos finansinius rodiklius, o ateities DI skaičiavimo paklausą ir gebėjimą ją patikimai patenkinti“, – sako rinkos analitikai.

  • DI lustas „Cerebras“ po įspūdingo debiuto sminga: akcijos krito 10 proc., analitikai įspėja

    DI lustas „Cerebras“ po įspūdingo debiuto sminga: akcijos krito 10 proc., analitikai įspėja

    DI aparatūros bendrovės „Cerebras“ akcijos pirmąją pilną prekybos dieną po debiuto „Nasdaq“ biržoje smuko apie 10 proc. Tai įvyko po itin audringo starto, kai investuotojų paklausa per IPO išaugino kainą gerokai virš pirminio platinimo lygio.

    Bendrovė per IPO pardavė 30 mln. akcijų ir pritraukė apie 5,55 mlrd. JAV dolerių, tai yra apie 5,1 mlrd. eurų. Toks rezultatas tapo didžiausiu JAV technologijų sektoriaus IPO per kelerius metus ir rinkoje atgaivino kalbas apie naują DI įmonių viešų siūlymų bangą.

    Pirminio viešo siūlymo metu akcijos buvo parduotos po 185 JAV dolerius, tai yra apie 170 eurų, o debiuto dieną kaina šoktelėjo ir prekybos sesiją baigė ties maždaug 331 JAV doleriu, tai yra apie 305 eurus. Tokie šuoliai dažnai reiškia padidintą svyravimų riziką vėlesnėse sesijose, kai dalis investuotojų fiksuoja pelną.

    Kas yra „Cerebras“ technologija

    „Cerebras“ kuria itin didelius procesorius ir DI sistemas, skirtas DI modelių mokymui ir jų darbui realiuoju laiku. Bendrovė akcentuoja sparčią užklausų vykdymo kryptį, kai modeliai atsako ir sąveikauja su vartotojais, nes čia lemia tiek greitis, tiek kaštai.

    Pagrindinis produktas yra „Wafer Scale Engine 3“, procesorius, gaminamas iš visos silicio plokštelės, o ne iš daugybės mažesnių lustų. „Cerebras“ teigia, kad tam tikrais scenarijais tokia architektūra gali lenkti tradicinius sprendimus, tačiau rinkoje dominuojančių GPU ekosistemų pranašumas slypi jų universalume ir programinės įrangos brandume.

    Kur slypi investuotojų rizikos

    Dalį rinkos entuziazmo gesina analitikų skepticizmas dėl ilgalaikio pritaikomumo ir mastelio. Investicinės bankininkystės grupės Davidson analitikai dar prieš debiutą produktą apibūdino kaip nišinį ir pabrėžė, kad technologija, nors ir įspūdinga, vis dar yra ankstesnėje brandos stadijoje.

    „IPO gali būti sutiktas palankiai, bet perskaičius pateiktą informaciją ir įvertinus pristatymą, mes nesusijaudintume per anksti“, – sakė Davidson analitikai.

    Jų vertinimu, „Wafer Scale“ kryptis gali suteikti didesnį greitį kai kuriose užduotyse, tačiau yra mažiau lanksti už įprastas DI lustų sistemas. Tokie komentarai itin svarbūs investuotojams, nes DI infrastruktūros rinka dabar vertina ne vien našumą, bet ir suderinamumą su populiariausiomis programinėmis ekosistemomis bei realias diegimo sąnaudas.

    Kas dar pasikeitė po IPO

    Po debiuto bendrovės vadovų turimų akcijų vertė išaugo iki milijardinių lygių: generalinio direktoriaus Andrew Feldman ir technologijų vadovo Sean Lie turimi paketai vertinti atitinkamai maždaug 2,9 mlrd. eurų ir 1,6 mlrd. eurų. Vieša rinka tokiu atveju tampa ir finansavimo kanalu, ir nuolatiniu investuotojų pasitikėjimo barometru.

    Interviu verslo televizijai Andrew Feldman teigė, kad bendrovė tapo pakankamai brandi žengti į viešąją rinką, o kapitalas reikalingas plėtrai finansuoti. Tolimesnę akcijų kainos kryptį lems tai, ar „Cerebras“ sugebės įrodyti technologijos pranašumus ne tik demonstracijose, bet ir didelio masto klientų diegimuose.