Tag: Paveldėjimas

  • Gyvenate nesusituokę? 6 dokumentai, galintys apsaugoti nuo paveldėjimo ir turto ginčų

    Ilgalaikis gyvenimas kartu, bendras būstas ar santaupos dar nereiškia, kad nesusituokę partneriai turi tokias pačias teises kaip sutuoktiniai. Teisininkai pabrėžia, jog skirtumas dažniausiai išryškėja tik tada, kai prireikia dalintis turtą, spręsti paveldėjimo klausimus ar gauti informaciją apie partnerio sveikatą.

    Advokatas Łukasz Lecyk, kurį cituoja Lenkijos žiniasklaida, teigia, kad viena dažniausių klaidų – įsitikinimas: jei pora gyvena kaip šeima 10 metų, teisė automatiškai ją vertina taip pat kaip santuoką. Praktikoje taip nėra, todėl dalį dalykų verta susitarti ir įforminti iš anksto.

    Didžiausia rizika iškyla tuomet, kai pora turi bendrų finansinių įsipareigojimų, investuoja į remontą ar paskolą, bet oficialūs dokumentai rodo tik vieną savininką. Konfliktas ar netikėta nelaimė tokiu atveju gali palikti vieną iš partnerių be aiškių teisių.

    Ne mažiau svarbi ir kasdienė pusė: ligoninėje, banke ar tvarkant formalumus gali paaiškėti, kad be įgaliojimo partneris negali veikti jūsų vardu. Todėl teisininkas išskiria kelis dokumentus, kurie dažniausiai padeda išvengti brangių ir emociškai sunkių ginčų.

    Testamentas: kitaip partneris nepaveldi

    Jei pora nėra susituokusi, partneris paprastai nepaveldi pagal įstatymą. Tai reiškia, kad nesant testamento jis gali negauti jokios palikimo dalies, net jei kartu pragyventa didžioji gyvenimo dalis.

    Anot advokato, testamente galima aiškiai nurodyti partnerį kaip viso turto ar jo dalies paveldėtoją. Jei norima konkrečiai perduoti tam tikrą turtą, pavyzdžiui, nekilnojamąjį, gali būti reikalinga notarinė testamento forma.

    Tačiau net ir turint testamentą, gali atsirasti vadinamojo privalomosios dalies (lenkiškai – „zachowek“) klausimas: tam tikrais atvejais mirusiojo artimieji gali turėti teisę reikalauti iš paveldėtojo nustatytos pinigų sumos.

    Įgaliojimai dėl sveikatos ir medicininių dokumentų

    Partneriui atsidūrus ligoninėje dažnai kyla praktinis klausimas – ar kitas asmuo galės gauti informaciją apie sveikatos būklę. Advokatas aiškina, kad Lenkijos teisėje asmuo, gyvenantis su pacientu bendrame ūkyje, laikomas artimu, todėl gydytojas tam tikromis aplinkybėmis gali suteikti informaciją.

    Vis dėlto patariama pasirūpinti dviem atskirais įgaliojimais: vienu – informacijai apie sveikatos būklę gauti, kitu – prieigai prie medicininės dokumentacijos. Tokius įgaliojimus galima pateikti ir priėmimo į gydymo įstaigą metu.

    Sutartys ir įgaliojimai dėl turto ir kasdienių reikalų

    Jei būstas oficialiai priklauso tik vienam partneriui, vien bendras kredito mokėjimas ar remonto finansavimas automatiškai nepadaro kito asmens bendrasavininkiu. Net ir didelės, ilgus metus mokėtos sumos savaime nesukuria nuosavybės teisės.

    Tokiais atvejais advokatas rekomenduoja sudaryti rašytinį susitarimą, kuriame būtų aiškiai apibrėžta, kiek kas moka, koks tų įmokų pobūdis ir kaip būtų atsiskaitoma išsiskyrus. Jei siekiama, kad būstas priklausytų abiem, nuosavybės dalys turi būti sutvarkytos oficialiai, o turto dalies perleidimui paprastai reikalingas notarinis tvirtinimas.

    Dar vienas svarbus dokumentas – įgaliojimas. Jis gali padėti, kai vienas partneris dėl ligos ar išvykimo negali pats sutvarkyti formalumų: atsiimti dokumentų, atstovauti įstaigose ar tvarkyti kitus aiškiai apibrėžtus reikalus.

    Galiausiai, nesusituokusių partnerių santykiuose neatsiranda automatinė bendro turto sistema kaip santuokoje. Tai reiškia, kad po skyrybų nebus tokio pat „turto padalijimo“ principo kaip po oficialių skyrybų – kiekvienas iš esmės lieka su tuo, kas priklauso jam, o bendrai pirkti daiktai tvarkomi pagal bendrosios nuosavybės taisykles.

    Teisininkas taip pat pataria saugoti pavedimų patvirtinimus, sąskaitas ir čekius – ypač už remontus bei didesnius pirkinius. Ginčo atveju tai gali tapti pagrindiniu įrodymu, kiek realiai investuota į bendrą gyvenimą ar turtą.
  • Emerytura po bliskio mirties: kada šeima gali pasilikti išmoką, o kada teks grąžinti ZUS

    Po artimo žmogaus mirties šeimai neretai kyla praktinis klausimas: kas nutinka su paskutine pensija ar renta – ar gautus pinigus galima pasilikti, pavyzdžiui, laidotuvių išlaidoms?

    Kaip aiškinama Lenkijos socialinio draudimo sistemoje, kai kuriais atvejais išmoka, į mirusiojo sąskaitą pervesta jau po mirties, gali likti šeimai. Tačiau būna situacijų, kai pinigus vis dėlto tenka grąžinti ZUS.

    Svarbiausia taisyklė – išmoka priklauso už visą tą mėnesį, kurį įvyko mirtis, nesvarbu, ar žmogus mirė mėnesio pradžioje, viduryje ar pabaigoje. Išmoka už tą mėnesį nemažinama ir už dienas po mirties.

    Vis dėlto sprendžiant, ar pinigus galima pasilikti, reikšmę turi ne tik data, bet ir tai, kaip konkrečiai pensija ar renta buvo išmokėta – į rankas ar pervesta į banko sąskaitą.

    Kada išmoką galima pasilikti

    Jeigu pensiją ar rentą į namus atneša paštininkas ir jis atvyksta jau po pensininko ar rentininko mirties, šeima šių pinigų atsiimti negali – net jeigu išmoka priklausė už mėnesį, kurį įvyko mirtis.

    Tačiau tai nereiškia, kad pinigai „prapuola“. Nurodoma, kad šeimos nariai tokią neišmokėtą sumą gali susigrąžinti nustatyta tvarka.

    Kita situacija, kai ZUS pensiją ar rentą perveda į banko sąskaitą. Jei pervedimas buvo už tą patį mėnesį, kurį žmogus mirė, tokios sumos grąžinti nereikia, net jei pinigai sąskaitą pasiekė jau po mirties.

    Pateikiamas pavyzdys: jei žmogus mirė lapkričio 10 dieną, o po kelių dienų į jo sąskaitą įkrito lapkričio pensija, ZUS šių pinigų grąžinti nereikalaus, nes tai išmoka už mirties mėnesį.

    Kada pinigus reikės grąžinti ZUS

    Kitaip vertinama situacija, kai į sąskaitą pervedama išmoka už kitą mėnesį – po mirties. Tokie pinigai turi būti grąžinti, net jeigu pervedimas įvyko dar mirties mėnesį.

    Taip gali nutikti, kai įprasta išmokos mokėjimo diena sutampa su savaitgaliu ar švente, todėl ZUS perveda anksčiau. Nors pinigai į sąskaitą patenka dar tą patį mėnesį, jie iš tiesų skirti jau kitam mėnesiui, už kurį mirusiajam išmoka nebepriklauso.

    Pavyzdyje nurodoma situacija, kai žmogus mirė gruodžio 29 dieną, o gruodžio 30 dieną į sąskaitą įkrito pensija – tačiau ji buvo skirta sausį, todėl dėl artėjančių švenčių pervesta iš anksto. Tokiu atveju šeima privalo pinigus grąžinti.

    Pabrėžiama esminė detalė: svarbiausia yra tai, už kurį mėnesį išmoka išmokėta, o ne tai, kurią dieną pinigai pasiekė sąskaitą.

    Kas gali atsiimti neišmokėtą sumą ir per kiek laiko

    Neišmokėtą (neatsiimtą) paskutinę pensiją ar rentą pirmiausia gali gauti sutuoktinis ir vaikai – ypač tie, kurie gyveno kartu su mirusiuoju ir vedė bendrą ūkį.

    Jeigu kartu negyvenusių artimųjų padėtis kitokia, išmokos gavėjų eilė gali keistis: nurodoma, kad tokiu atveju pinigai gali būti skiriami sutuoktiniui ir vaikams, gyvenusiems atskirai, o vėliau – kitiems teisę turintiems šeimos nariams.

    Kad būtų galima atgauti neišmokėtą sumą, reikia ZUS pateikti ENS prašymą ir dokumentus, patvirtinančius giminystę bei artimojo mirtį.

    Taip pat nurodoma, kad prašymą būtina pateikti per 12 mėnesių nuo mirties dienos.

  • Nuo lapkričio 5-osios Lenkijoje brangs notaro paslaugos: testamentas pabrangs keturis kartus

    Nuo lapkričio 5 dienos Lenkijoje įsigalioja nauji maksimalūs notaro įkainiai, o ryškiausias pokytis palies testamentus – jų sudarymas brangs nuo 50 iki 200 zlotų.

    Tai reiškia 300 proc. šuolį, o kartu didės ir dalies kitų su paveldėjimu bei įgaliojimais susijusių notaro veiksmų kainos.

    Pagal naujas taisykles keisis ir tai, kaip skaičiuojamas notaro atlygis tais atvejais, kai paslaugos kaina priklauso nuo sudaromo sandorio ar veiksmo vertės.

    Svarbu tai, kad reglamentuojamos ne privalomos kainos, o tik jų „lubos“: galutinį atlygio dydį notaras su klientu nustato individualiai ir jis gali būti mažesnis.

    Kurios paslaugos brangs labiausiai

    Nustatytas maksimalus mokestis už testamento sudarymą nuo lapkričio 5 dienos sieks 200 zlotų, kai iki šiol buvo 50 zlotų.

    Taip pat numatyti didesni maksimalūs įkainiai už testamento atšaukimą (50 zlotų vietoje 30), taip pat už pareiškimą dėl palikimo priėmimo arba atsisakymo (100 zlotų vietoje 50).

    Brangs ir įgaliojimai: įgaliojimas atlikti vieną veiksmą kainuos iki 100 zlotų (anksčiau – 30), o keliems veiksmams – iki 200 zlotų (anksčiau – 100).

    Didės ir kai kurių protokolų įkainiai: pavyzdžiui, UAB (Lenkijoje – sp. z o.o.) dalyvių susirinkimo ar kooperatyvo visuotinio susirinkimo protokolas – iki 900 zlotų (buvo 750), o akcininkų visuotinio susirinkimo protokolas – iki 1 300 zlotų (buvo 1 100).

    Naujos taisyklės sandoriams, kurių kaina priklauso nuo vertės

    Keičiamos ir maksimalios taksos skaičiavimo taisyklės tada, kai notarinis atlygis priklauso nuo sandorio vertės.

    Jei vertė siekia nuo 2 mln. iki 5 mln. zlotų, mokestis sudarys 6 770 zlotų ir 0,25 proc. nuo sumos, viršijančios 2 mln. zlotų.

    Kai vertė viršija 5 mln. zlotų, tarifas bus 14 270 zlotų, papildomai pridedant 0,15 proc. nuo dalies virš 5 mln. zlotų. Bendra suma negalės viršyti 25 tūkst. zlotų.

    Atskirai numatyta mažesnė riba – 15 tūkst. zlotų – kai veiksmai atliekami tarp asmenų, priskiriamų pirmajai mokesčių grupei pagal Lenkijos paveldėjimo ir dovanojimo mokesčio įstatymą.

  • Chcete perrašyti būstą vaikui? Vienas parašas gali baigtis skola ir šeimos karu

    Norint perleisti butą ar namą vaikui ir išvengti ginčų, neužtenka gerų ketinimų. Skirtingi sprendimai, tokie kaip dovanojimas, testamentas ar išlaikymo iki gyvos galvos sutartis, sukelia nevienodas teisines ir finansines pasekmes. Teisininkai pabrėžia, kad neapgalvotas dokumentas vėliau gali virsti prievole atsiskaityti su giminaičiais ar net priverstiniu turto pardavimu.

    Tėvai dažnai nori dar gyvi nuspręsti, kuriam vaikui atiteks vertingiausias šeimos turtas, ypač kai yra keli vaikai. Praktikoje konfliktai kyla ne tik dėl emocijų, bet ir dėl teisės normų, kurios saugo artimųjų interesus. Svarbiausia rizika tokiose situacijose dažniausiai siejama su privalomąja palikimo dalimi, kai artimieji gali reikalauti piniginės kompensacijos.

    Perleidimas dar nereiškia ramybės

    Dovanojimo sandoris atrodo paprastas: pasirašomas notarinis aktas ir vaikas tampa turto savininku. Tačiau tai nereiškia, kad vėliau neliks finansinių pretenzijų iš kitų artimųjų, kuriems pagal įstatymą gali priklausyti privalomoji palikimo dalis. Tokie reikalavimai dažniausiai reiškia ne teisę į būsto dalį, o pareigą išmokėti pinigus.

    Didžiausia problema išryškėja tada, kai turtą gavęs vaikas neturi santaupų ir privalo atsiskaityti su broliu ar seserimi. Tokiu atveju kompensacija gali tapti našta, kuri verčia skolintis arba net parduoti gautą būstą. Teisininkai atkreipia dėmesį, kad ginčai dažnai prasideda praėjus metams ar net daug vėliau, kai pasikeičia šeimos santykiai ar finansinė padėtis.

    „Dažna klaida yra įsitikinimas, kad perleidus būstą vienam vaikui tėvų gyvenimo metu klausimas uždaromas visiems laikams“, – sako advokatė Katarzyna Gabrysiak.

    Testamentas suteikia kontrolę, bet ne apsaugą

    Testamentas leidžia būsto savininkui išlaikyti kontrolę iki gyvenimo pabaigos, o sprendimą prireikus pakeisti. Jei siekiama aiškiai nurodyti konkretų būstą konkrečiam asmeniui, kai kuriose situacijose pasirenkamas notarinis sprendimas, kai turtas pereina mirties momentu. Vis dėlto ir tokiu atveju artimųjų teisė į piniginę kompensaciją paprastai neišnyksta.

    Kai šeimoje keli vaikai, teisinė rizika išlieka, nes privalomosios palikimo dalies skaičiavimuose gali būti vertinamas ir toks turto perdavimas. Dėl to vien tik testamento surašymas nebūtinai išsprendžia ginčų prevenciją, ypač jeigu nėra iš anksto aptartos kompensavimo ar turto pasidalijimo logikos.

    „Net ir aiškiai surašyta paskutinė valia ne visada panaikina kitų artimųjų teisę reikalauti piniginės dalies“, – sako advokatė Katarzyna Gabrysiak.

    Išlaikymas iki gyvos galvos gali sumažinti riziką

    Trečias kelias, apie kurį vis dažniau kalbama perleidžiant būstą mainais į priežiūrą, yra išlaikymo iki gyvos galvos sutartis. Jos esmė yra ne neatlygintinas dovanojimas, o abipusė prievolė: vienas asmuo perduoda turtą, o kitas įsipareigoja išlaikyti, pasirūpinti kasdieniais poreikiais, pagalba ligos atveju ir kitais sutartyje aptartais dalykais. Tokios sutarties detalės paprastai apibrėžiamos notariškai.

    Šio sprendimo privalumas tas, kad realiai vykdoma atlygintinė sutartis dažnai vertinama kitaip nei dovanojimas, todėl gali sumažėti vėlesnių pretenzijų rizika. Tačiau teisininkai perspėja, kad vien formalus dokumentas, kuris neatitinka faktinių aplinkybių, gali būti ginčijamas. Dėl to praktikoje patariama aiškiai aprašyti priežiūros apimtį, išlaidų dengimą, gyvenimo būste sąlygas ir atsakomybę už turtą.

    „Tai nėra paprastas triukas, o realus įsipareigojimų apsikeitimas, kurį reikia aprašyti taip, kad vėliau nekiltų abejonių“, – sako advokatė Katarzyna Gabrysiak.

    Planuojant turto perdavimą svarbu įvertinti ir tai, kad palikimas gali apimti ne tik turtą, bet ir skolas. Nors būsto perleidimas gyvenimo metu nėra tas pats, kas paveldėjimas, praktikoje reikšmės gali turėti paties turto apsunkinimai, pavyzdžiui, hipoteka, bei kiti įsipareigojimai. Dėl to prieš pasirašant dokumentus dažnai rekomenduojama pasitarti su notaru ar advokatu ir atvirai aptarti sprendimą šeimoje.

  • Nemokama nuotolinė paskaita senjorams: testamentai, rentos ir sutartys – ką būtina žinoti?

    Nemokama nuotolinė paskaita senjorams: testamentai, rentos ir sutartys – ką būtina žinoti?

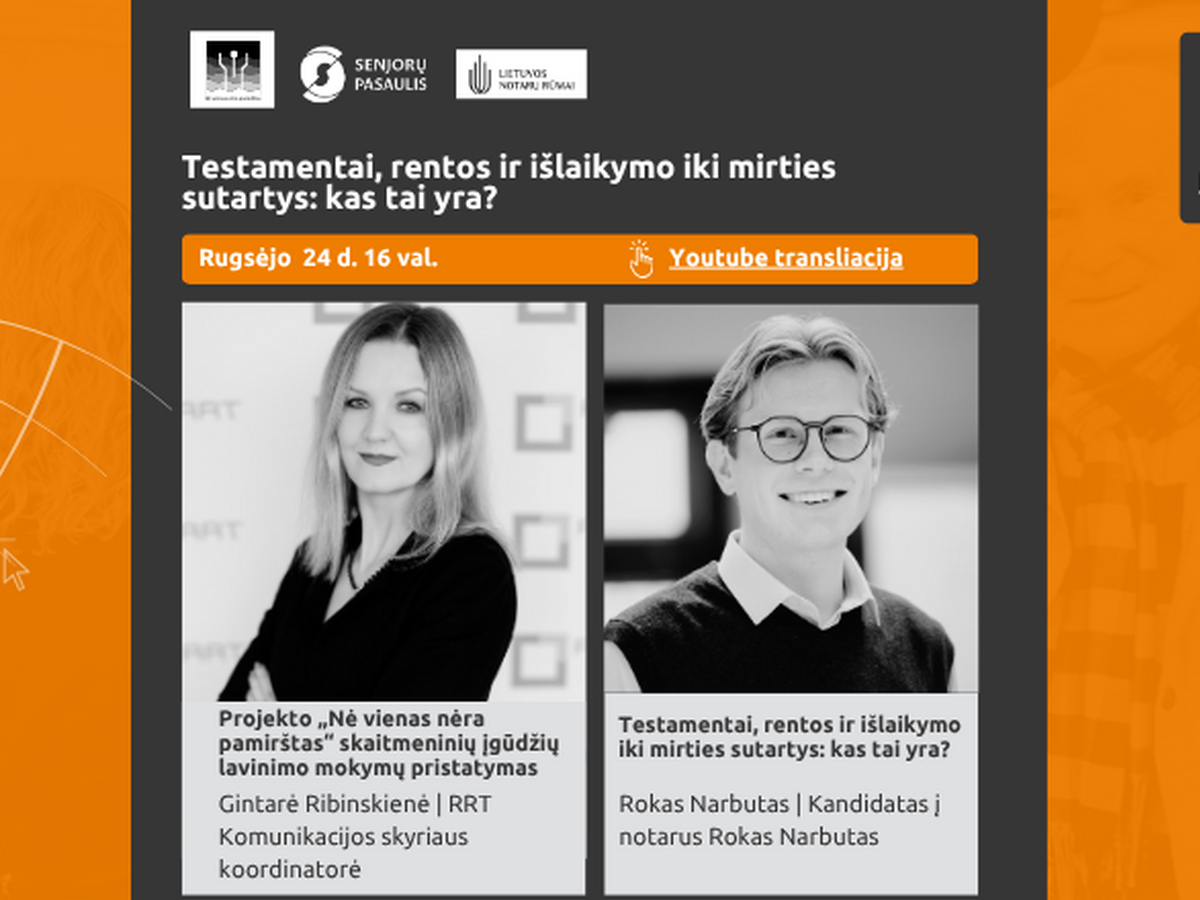
    Ryšių reguliavimo tarnybos skaitmeninio raštingumo projektas „Nė vienas nėra pamirštas“ kviečia į nemokamą nuotolinę paskaitą 2026 metais rugsėjo 24 dieną. Renginys vyks ketvirtadienį nuo 16.00 iki 17.30 valandos, trukmė – 1,5 valandos.

    Paskaita bus transliuojama per „Zoom“, taip pat ją bus galima stebėti ir per „YouTube“. Organizatoriai nurodo, kad bus užtikrintas vertimas į lietuvių gestų kalbą, todėl renginys pritaikytas platesnei auditorijai.

    Kokias temas aptars lektorius?

    Pagrindinė paskaitos tema – paveldėjimas ir su juo susiję sprendimai, kurie ypač svarbūs vyresnio amžiaus žmonėms ir jų artimiesiems. Kandidatas į notarus Rokas Narbutas žada aiškiai paaiškinti, kuo skiriasi testamentas, renta ir išlaikymo iki mirties sutartis, kokiais atvejais jos taikomos ir kokios dažniausios klaidos daromos pasirašant dokumentus.

    Taip pat bus aptarta, kaip vyksta paveldėjimo priėmimas ar atsisakymas, kada gali prireikti papildomų dokumentų ir kokios rizikos kyla, jei sprendimai atidedami iki paskutinės minutės. Po pranešimo numatyta klausimų ir atsakymų dalis, kurioje dalyviai galės užduoti jiems aktualius klausimus.

    Kas dar numatyta programoje?

    Renginį pradės VO „Senjorų pasaulis“ steigėja Vida Greičiuvienė, kuri trumpai pasidalins aktualijomis. Vėliau dalyvius pasveikins projekto „Nė vienas nėra pamirštas“ koordinatorė Gintarė Ribinskienė.

    Pagrindinis pranešimas apie testamentus, rentas ir išlaikymo iki mirties sutartis vyks nuo 16.15 iki 17.00 valandos. Likęs laikas bus skirtas gyvam dialogui su lektoriumi, kad dalyviai galėtų pasitikslinti jiems svarbius niuansus.

    Kodėl tai aktualu dabar?

    Paveldėjimo ir ilgalaikių įsipareigojimų klausimai dažnai tampa jautrūs ne tik teisiškai, bet ir šeimos santykių prasme, todėl aiškus supratimas apie dokumentus padeda išvengti ginčų. Specialistai nuolat pabrėžia, kad sprendimai dėl turto, išlaikymo ar palikimo turėtų būti priimami įvertinus pasekmes ir pasikonsultavus su kompetentingais teisininkais ar notaru.

    Organizatorių teigimu, tokios paskaitos yra projekto tikslas – stiprinti skaitmeninį raštingumą ir kartu suteikti praktinių žinių, kurios praverčia kasdienėje buityje. Nuotolinis formatas leidžia dalyvauti žmonėms iš visos Lietuvos, o transliacija per „YouTube“ suteikia galimybę stebėti patogesniu būdu.

  • Paliko testamentą ne tau? 5 situacijos, kada po tėvų mirties vis tiek gali priklausyti privalomoji dalis

    Paliko testamentą ne tau? 5 situacijos, kada po tėvų mirties vis tiek gali priklausyti privalomoji dalis

    Kada atsiranda teisė į privalomąją dalį

    Net jei tėvai testamente visą turtą paliko kitam vaikui, sutuoktiniui ar net nesusijusiam asmeniui, tai dar nereiškia, kad atžala automatiškai netenka visų teisių. Lietuvos civilinė teisė saugo artimiausius giminaičius, todėl tam tikrais atvejais galima reikalauti privalomosios palikimo dalies.

    Svarbu suprasti, kad dažniausiai tai nėra teisė „atsiimti“ konkretų butą ar sklypą. Praktikoje privalomoji dalis paprastai reiškia piniginį reikalavimą: asmuo gali prašyti išmokėti apskaičiuotą sumą, atitinkančią įstatymo nustatytą minimumą.

    Ne tik testamentas: svarbios ir dovanos

    Reikalavimas gali atsirasti ir tada, kai asmuo testamente paminėtas, bet jam palikta mažiau, nei garantuoja įstatymas. Tokiu atveju siekiama ne „papildomo“ palikimo, o trūkstamos dalies kompensavimo iki privalomosios ribos.

    Dažnas ginčų šaltinis yra turto perdavimas dar tėvams esant gyviems. Jei vertingiausi objektai vienam vaikui perleisti dovanojimo sutartimis, o po mirties realiai dalyti beveik nebėra ko, kiti įpėdiniai vis tiek gali turėti pagrindą skaičiuoti privalomąją dalį, į palikimo masę įtraukiant tam tikras dovanas.

    Vertė nustatoma ne „iš atminties“ ir ne pagal simbolines sumas sutartyse. Paprastai vertinamas turto būklės momentas dovanojimo metu, tačiau taikomos kainos, aktualios privalomosios dalies apskaičiavimo metu, todėl per ilgą laiką išaugusios būsto kainos gali reikšmingai padidinti reikalavimą.

    Kas gali reikalauti ir į ką kreiptis

    Dažniausiai po tėvų teisę į privalomąją dalį turi vaikai, o tam tikrais atvejais jų vietą gali užimti anūkai, jei tėvų vaikas iki palikimo atsiradimo mirė. Kol vaikas yra gyvas ir pats priklauso įstatyminių įpėdinių ratui, anūkai paprastai atskiro reikalavimo nereiškia.

    Pirmiausia reikalavimas paprastai nukreipiamas į asmenį, kuris paveldėjo turtą. Jei iš jo realiai neįmanoma gauti visos sumos, atsakomybė gali pereiti tiems, kurie gavo turtą kitais būdais, pavyzdžiui, per dovanas, tačiau dažniausiai tik tiek, kiek jie faktiškai praturtėjo.

    Svarbu ir tai, ko privalomoji dalis neapima. Vien tik brolio ar sesers statusas savaime nesuteikia teisės reikalauti privalomosios dalies po brolio ar sesers mirties, nes įstatymas saugo kitą artimųjų ratą. Tačiau broliai ir seserys gali būti suinteresuoti privalomąja dalimi po bendrų tėvų.

    Kada teisė gali dingti ir kokie terminai galioja

    Vienas sakinys testamente, kad asmeniui nepaliekama nieko, dar nereiškia teisėto privalomosios dalies atėmimo. Teisė netenkama tik įstatyme numatytais atvejais, kai yra aiškiai pagrįstos aplinkybės, o jos turi būti nurodytos testamente; be to, reikšmės gali turėti ir tai, ar tėvai vėliau atleido.

    Teisę į privalomąją dalį taip pat gali blokuoti teismo sprendimas dėl nevertumo paveldėti, notariniai susitarimai dėl atsisakymo paveldėti ar privalomosios dalies, taip pat situacijos, kai asmuo jau gavo tiek, kiek atitinka jam priklausantį minimumą. Kai kuriais atvejais teisines pasekmes sukelia ir palikimo atsisakymas.

    Reikalavimas nėra priteisiamas automatiškai, todėl dažniausiai tenka patiems rinkti informaciją apie palikimo sudėtį, dovanojimų istoriją ir įpėdinių ratą. Taip pat būtina įvertinti senaties terminus: privalomosios dalies bylose jie dažnai siejami su testamento paskelbimu arba palikimo atsiradimo momentu, o uždelsus kita šalis gali prašyti reikalavimą atmesti.

    Net kai suma apskaičiuota teisingai, tai nereiškia, kad ji visada bus sumokėta iš karto. Teismas tam tikrais atvejais gali leisti mokėti dalimis ar atidėti mokėjimą, vertindamas abiejų pusių turtinę padėtį ir šeimos aplinkybes.

    Šis tekstas yra informacinio pobūdžio ir nėra individuali teisinė konsultacija. Konkrečioje situacijoje sprendimą lemia dokumentai, turto vertinimai, terminai ir faktinės aplinkybės, todėl ginčuose dėl privalomosios dalies dažnai prireikia teisininko pagalbos.

  • Mirus sutuoktiniui bankas gali užblokuoti sąskaitą: ką paveldi našlė ar našlys?

    Mirus sutuoktiniui bankas gali užblokuoti sąskaitą: ką paveldi našlė ar našlys?

    Netekus sutuoktinio, be emocinio krūvio dažnai tenka skubiai spręsti ir turto klausimus: nuo bendros banko sąskaitos iki automobilio ar būsto. Svarbu žinoti, kad vien faktas, jog turtas buvo įgytas santuokoje, dar nereiškia, kad jis automatiškai tampa likusio sutuoktinio nuosavybe.

    Teisiškai mirties momentu paprastai pasibaigia sutuoktinių turto bendrumas, todėl pirmiausia atsiskiriama, kas priklauso gyvajam sutuoktiniui, o kas sudaro palikimą. Dažniausiai tai reiškia, kad pusė bendro turto lieka gyvajam sutuoktiniui, o mirusiojo dalis patenka į paveldėjimo masę.

    Kas nutinka pinigams banke?

    Didžiausia rizika kyla dėl prieigos prie pinigų. Jei sąskaita buvo bendroji, bankas ją dažnai palieka veikiančią, tačiau pagal sutarties sąlygas gali riboti operacijas arba laikinai blokuoti dalį lėšų, kol bus aiškūs paveldėjimo dokumentai.

    Kita situacija, kai sąskaita buvo mirusiojo vardu, o sutuoktinis turėjo tik kortelę ar įgaliojimą. Įgaliojimas paprastai netenka galios žmogui mirus, todėl naudojimasis kortele ar internetine bankininkyste po mirties gali virsti ginču su kitais paveldėtojais.

    Indėliai ar terminuotosios sutartys, sudarytos tik mirusiojo vardu, paprastai išmokamos tik pateikus teismo sprendimą dėl palikimo priėmimo arba notaro išduotą paveldėjimo teisės liudijimą. Vis dėlto praktikoje svarbu ir pinigų kilmė: jei indėlis sukauptas iš bendrų lėšų, gyvas sutuoktinis gali reikalauti savo dalies.

    Testamentas, paveldėtojai ir privalomoji dalis

    Jeigu yra galiojantis testamentas, turtas paprastai paskirstomas pagal jį, tačiau artimiausi šeimos nariai tam tikrais atvejais gali turėti teisę į privalomąją palikimo dalį. Jei testamento nėra, dažniausiai pirmieji paveldėtojai yra sutuoktinis ir vaikai, o jų dalys paprastai skaičiuojamos lygiomis dalimis.

    Kai vaikų nėra, paveldėjimo teisė gali pereiti sutuoktiniui ir mirusiojo tėvams, o kai kuriais atvejais ir broliams, seserims ar jų vaikams. Dėl to santuoka savaime ne visada reiškia teisę į visą turtą, net jei kasdieniuose reikaluose pora jį valdė kaip bendrą.

    Automobilis, būstas ir daiktai: ko geriau neskubėti daryti

    Jei automobilis ar būstas įgytas santuokoje bendromis lėšomis, gyvas sutuoktinis paprastai išlaiko savo dalį, o mirusiojo dalis paveldima. Tai reiškia, kad laikinas bendrasavininkystės modelis yra normalus: savininkais gali tapti ir sutuoktinis, ir vaikai ar kiti paveldėtojai.

    Kol neaišku, kas paveldi ir kokiomis dalimis, nereikėtų skubėti parduoti, dovanoti ar utilizuoti automobilio ar kitų didesnės vertės daiktų be visų paveldėtojų sutikimo. Tas pats taikoma ir namų turtui, brangiai elektronikai, juvelyrikai ar kolekcijoms: kas įgyta santuokoje, dažnai dalijasi tuo pačiu principu.

    Praktinis pirmas žingsnis dažniausiai būna turto ir įsipareigojimų suregistravimas: sąskaitos, indėliai, paskolos, draudimai, automobiliai, nekilnojamasis turtas. Tuomet paprastai tvarkomi paveldėjimo dokumentai teisme arba pas notarą, o tik po to sprendžiama dėl palikimo padalijimo ir realių atsiskaitymų.

    Specialistai pabrėžia, kad skubotas lėšų išsiėmimas ar turto realizavimas gali baigtis pareiga atsiskaityti su kitais paveldėtojais. Saugiausia pirmiausia aiškiai atskirti gyvo sutuoktinio dalį nuo mirusiojo palikimo, o tik tada priimti finansinius sprendimus.

  • Manote, kad pakaks parašo? Toks testamentas gali būti niekinis ir įžiebti šeimos karą

    Manote, kad pakaks parašo? Toks testamentas gali būti niekinis ir įžiebti šeimos karą

    Daugelis žmonių paskutinę valią suformuluoja kompiuteriu, dokumentą atsispausdina ir apačioje pasirašo. Tačiau toks įprotis gali brangiai kainuoti: teismas gali nepripažinti tokio dokumento testamentu, o turtas bus paveldimas pagal įstatymą, o ne pagal mirusiojo valią.

    Pagal civilinės teisės taisykles, ranka rašomas testamentas turi būti parašytas testatoriaus ranka nuo pradžios iki pabaigos. Vien parašas nepadaro galiojančiu teksto, kuris buvo parengtas elektroniniu būdu, net jei jame įrašyta data ir aiškiai išdėstyti norai.

    Nepripažinus testamento, taikomas paveldėjimas pagal įstatymą, todėl turtas gali atitekti artimiausiems įpėdiniams, net jei mirusysis norėjo kitaip. Jei įpėdinių pagal įstatymą nėra, palikimas gali pereiti valstybei ar savivaldybei.

    Praktikoje ginčai dėl netinkamai surašyto testamento dažnai virsta ilgu procesu: tenka aiškintis, kas iš tiesų parengė tekstą, ar parašas autentiškas, ar žmogus suvokė savo veiksmus. Tokiose bylose gali būti vertinami medicininiai dokumentai, kviečiami liudytojai ir skiriama rašysenos ekspertizė.

    Kol vyksta teisminiai ginčai, šeima neretai įstringa ir kasdieniuose reikaluose: sudėtingiau parduoti būstą, padalinti santaupas, perimti įmonės valdymą ar sutvarkyti kreditorių klausimus. Teisinės išlaidos ir mėnesiais trunkanti nežinomybė dažnai tampa papildomu konfliktų katalizatoriumi.

    Dažnos klaidos, kurios sugriauna valią

    Viena rizikingiausių klaidų yra mėginimas sudaryti bendrą testamentą dviem sutuoktiniams. Įprastai testamentas turi atspindėti tik vieno asmens valią, todėl kiekvienas sutuoktinis turėtų surašyti atskirą dokumentą, net jei jų sprendimai sutampa.

    Kita dažna problema yra pasirašymas ne ten, kur reikia, arba apskritai pamirštas parašas. Parašas paprastai patvirtina, kad tekstas yra baigtas pareiškimas, todėl jo nebuvimas dažnai reiškia, kad dokumentas negalioja.

    Data taip pat svarbi, nors jos nebuvimas ne visais atvejais automatiškai panaikina testamento galią. Vis dėlto pilna data padeda išspręsti ginčus, kai atsiranda keli skirtingi dokumentai ir reikia nustatyti, kuris jų buvo paskutinis.

    Ką verta apgalvoti prieš rašant

    Testamentas turėtų aiškiai įvardyti įpėdinius ir, jei reikia, jų dalis. Miglotos formuluotės, pavyzdžiui, kad turtas tenka tam, kas slaugė, arba kad didžioji dalis skiriama jauniausiam anūkui, palieka per daug erdvės interpretacijoms ir didina bylinėjimosi tikimybę.

    Jeigu vėliau rašomas naujas testamentas, verta aiškiai nurodyti, ar ankstesni dokumentai atšaukiami. Priešingu atveju po mirties gali tekti teismui aiškintis, kurios nuostatos tarpusavyje dera, o kurios prieštarauja.

    Sudėtingesnėse situacijose, kai yra nekilnojamojo turto, šeimos verslas, mišri šeima, ketinimai atimti teisę paveldėti ar noras konkrečiai paskirti atskirus turto objektus, dažnai saugiau rinktis notarinį testamentą. Jis savaime neužkerta kelio ginčams, tačiau gerokai sumažina formalių klaidų riziką.

  • Mirus artimajam, banko sąskaita gali tapti spąstais: už šį veiksmą gresia kaltinimai

    Mirus artimajam, banko sąskaita gali tapti spąstais: už šį veiksmą gresia kaltinimai

    Žmogui mirus, jo banko sąskaitos klausimas šeimai dažnai tampa ne tik emociniu, bet ir teisiniu iššūkiu. Nors natūralu norėti kuo greičiau apmokėti laidotuves ar sutvarkyti įsipareigojimus, neapgalvotas pinigų išėmimas gali būti vertinamas kaip neteisėtas.

    Bendra taisyklė paprasta: bankui sužinojus apie kliento mirtį, jo sąskaita paprastai apribojama, o lėšos tampa palikimo dalimi. Tai reiškia, kad pinigai niekur nedingsta, tačiau jais disponuoti galima tik laikantis paveldėjimo procedūrų ir pateikus reikalingus dokumentus.

    Ypač svarbu žinoti, kad mirties momentu nustoja galioti banko sąskaitos įgaliojimai. Praktikoje tai reiškia, kad asmuo, kuris iki tol turėjo teisę atlikti pavedimus ar išgryninti lėšas, po mirties nebeturi teisėto pagrindo to daryti, net jei veikia artimųjų labui.

    Tokie veiksmai gali sukelti rimtų pasekmių, nes be teisinio pagrindo paimtos lėšos gali būti traktuojamos kaip svetimo turto pasisavinimas ar apgaulė, priklausomai nuo aplinkybių. Dėl to finansų ir teisės specialistai pataria pirmiausia kreiptis į banką, notarą ir tik tada spręsti, kaip padengti neatidėliotinas išlaidas.

    Išimtys: bendra sąskaita ir sutuoktinis

    Yra situacijų, kai prieiga prie lėšų išlieka. Viena dažniausių išimčių yra bendra sutuoktinių sąskaita, kai kitas sąskaitos turėtojas gali ir toliau ja naudotis pagal sutarties sąlygas.

    Vis dėlto paveldėjimo požiūriu tai nereiškia, kad visos sąskaitoje esančios lėšos automatiškai tampa likusio sutuoktinio nuosavybe. Paprastai dalis lėšų gali būti priskiriama bendrai jungtinei nuosavybei, o likusi dalis patenka į palikimo masę ir yra paskirstoma paveldėtojams.

    Bankinis nurodymas mirties atvejui

    Kita svarbi išimtis siejama su iš anksto sudarytu bankiniu nurodymu išmokėti indėlį mirties atveju. Tai rašytinis kliento sprendimas, kuris leidžia konkrečiam artimam asmeniui gauti dalį lėšų dar nevykstant visam paveldėjimo procesui.

    Toks nurodymas paprastai gali būti taikomas taupomajai sąskaitai, atsiskaitomajai sąskaitai ar terminuotam indėliui, tačiau jo gavėju negali būti bet kas. Dažniausiai jis skirtas artimiausiems šeimos nariams, pavyzdžiui, vaikams, tėvams ar broliams ir seserims.

    Taip pat galioja ir sumos limitai, kurie siejami su vidutiniu darbo užmokesčiu ir nustatomais dydžiais. Dėl šių ribojimų ir konkrečių banko taisyklių svarbu pasitikrinti sąlygas dar žmogui esant gyvam, o mirties atveju nedelsti konsultuotis su banku ir notarais.

    Ką daryti artimiesiems praktiškai?

    Pirmas žingsnis dažniausiai yra informuoti banką ir išsiaiškinti, kokie dokumentai reikalingi konkrečiu atveju. Bankai paprastai prašo mirties liudijimo ir dokumentų, patvirtinančių paveldėjimo teisę arba teisę veikti mirusiojo vardu.

    Jei reikia lėšų neatidėliotinoms išlaidoms, pavyzdžiui, laidotuvėms, saugiausia ieškoti teisinių sprendimų per notarą ar banke taikomas procedūras. Tai padeda išvengti situacijos, kai geranoriškas artimųjų veiksmas vėliau tampa ginčo ar teisėsaugos vertinimo objektu.

  • Po sutuoktinio mirties namas per didelis: 6 sprendimai ir klaidos, kurios gali kainuoti tūkstančius

    Po sutuoktinio mirties namas per didelis: 6 sprendimai ir klaidos, kurios gali kainuoti tūkstančius

    Ką pirmiausia sutvarkyti po netekties?

    Po sutuoktinio mirties bendri namai dažnai tampa ne tik emociniu, bet ir praktiniu iššūkiu: per didelės erdvės, augančios šildymo ir remonto sąskaitos, tušti kambariai. Skubėti priimti negrįžtamų sprendimų paprastai neverta, nes pirmiausia būtina susitvarkyti paveldėjimo ir nuosavybės dokumentus.

    Lietuvoje namas ne visada automatiškai tampa vienintelio likusio sutuoktinio nuosavybe. Jei turtas buvo įgytas santuokoje ir priklausė bendrosios jungtinės nuosavybės teise, dažniausiai išlieka gyvo sutuoktinio dalis, o kita dalis patenka į palikimą ir paskirstoma paveldėtojams.

    Prieš parduodant ar nuomojant visą objektą įprastai reikia įforminti paveldėjimo teisę ir atnaujinti įrašus Nekilnojamojo turto registre. Kol nuosavybės dalys neaiškios, dideli sandoriai gali užstrigti arba tapti ginčų priežastimi.

    Sprendimas likti: kaip sumažinti išlaidas?

    Pirmaisiais mėnesiais po netekties dažnai svarbiausia stabilumas, todėl dalis žmonių pasirenka likti namuose ir prisitaikyti. Praktinis žingsnis gali būti nenaudojamų kambarių uždarymas, miegamojo perkėlimas į pirmą aukštą, šildymo sistemos atnaujinimas ar paprastesnis patalpų išplanavimas.

    Kuo didesnis namas, tuo labiau jaučiasi komunalinių paslaugų ir priežiūros kaštai, ypač šildymo sezonu. Sprendžiant, ar likti, verta realistiškai įvertinti ne tik dabartines sąskaitas, bet ir artėjančius darbus: stogą, fasadą, šildymo katilą, vandentiekį, kiemo priežiūrą.

    Jeigu namas leidžia įrengti atskirą zoną, kartais pasirenkamas šeimos modelis, kai dalį būsto užima vaikas, anūkas ar prižiūrėtojas. Tai gali suteikti daugiau saugumo ir sumažinti kasdienę naštą, tačiau svarbu iš anksto aiškiai susitarti dėl išlaidų ir atsakomybių.

    Parduoti, nuomoti ar perduoti: kur dažniausiai suklystama?

    Dažnas sprendimas yra namą parduoti ir persikelti į mažesnį būstą, arčiau vaikų, gydytojų ir viešojo transporto. Mažesnis plotas dažniausiai reiškia mažesnes sąskaitas ir mažiau priežiūros, o likusios lėšos gali tapti finansiniu rezervu ateičiai.

    Vis dėlto pardavimas dažnai komplikuojasi, jei yra keli bendraturčiai. Net turint didesnę dalį, vienas asmuo paprastai negali savarankiškai parduoti viso namo, todėl reikia visų bendraturčių sutikimo arba teisinių sprendimų dėl paveldėto turto padalijimo ir išmokėjimų.

    Kita alternatyva yra nuoma, kai namas pradeda generuoti pajamas. Galima išnuomoti dalį namo, atskirą aukštą ar atskirą butą su atskiru įėjimu, tačiau tai reiškia nuolatinę priežiūrą, santykį su nuomininkais ir aiškias taisykles dėl bendrų erdvių.

    Pasitaiko ir modelis, kai išnuomojamas visas namas, o savininkas persikelia į mažesnį būstą. Tokiu atveju svarbu įvertinti laikotarpius be nuomininkų, remonto riziką, galimus įsiskolinimus ir tai, ar nuomos pajamos realiai padengs naujo būsto išlaidas.

    Dar viena kryptis yra turto perdavimas artimiesiems, užsitikrinant teisę gyventi būste visą likusį gyvenimą. Vien žodiniai šeimos pažadai ne visada apsaugo, todėl praktikoje svarbiausia teisinė forma: notarinė sutartis ir atitinkami įrašai registre.

    Ypatingo atsargumo reikalauja pasiūlymai perleisti būstą mainais į periodines išmokas ir teisę gyventi jame toliau. Prieš pasirašant bet kokius dokumentus verta turėti nepriklausomą turto vertinimą, aiškiai susitarti dėl remonto, mokesčių ir draudimo, o sutartį peržiūrėti su teisininku.

    Universalaus sprendimo nėra: vieniems svarbiausia likti namuose su prisiminimais, kitiems svarbiau patogumas be laiptų ir mažesnės išlaidos. Saugiausia seka dažniausiai yra tokia: susitvarkyti paveldėjimą, aiškiai nustatyti nuosavybės dalis, įvertinti išlaidas ir tik tada rinktis pardavimą, nuomą, persikėlimą ar perdavimą.