Tag: Tokenizacija

  • „Aviva Investors“ ir „Ripple“ žengė į fondų tokenizaciją: 29 mlrd. svarų fondas perkeltas į XRP Ledger

    „Aviva Investors“ ir „Ripple“ žengė į fondų tokenizaciją: 29 mlrd. svarų fondas perkeltas į XRP Ledger

    JK draudimo grupės „Aviva“ turto valdymo padalinys „Aviva Investors“ kartu su „Ripple“ pristatė naują žingsnį fondų skaitmenizavimo kryptimi: dalis jų valdomo Sterling Liquidity Fund dabar turi tokenizuotą akcijų klasę XRP Ledger tinkle. Fondas yra vienas didžiausių sterlingais denominuotų pinigų rinkos produktų, jo apimtis siekia apie 29 mlrd. svarų sterlingų, tai yra maždaug 33,6 mlrd. eurų.

    Pagal oficialų pranešimą, „Aviva Investors“ į naują tokenizuotą akcijų klasę pati investavo 50 mln. svarų sterlingų, arba apie 58 mln. eurų. Bendra „Aviva Investors“ suma, skirta dviem tokenizuotiems pinigų rinkos fondų sprendimams, viršija 86 mln. svarų sterlingų, tai yra apie 99 mln. eurų.

    Sterling Liquidity Fund veikia nuo 2002 metų ir investuoja į aukštos kokybės, trumpalaikes skolos priemones sterlingais, užtikrindamas kasdienį likvidumą. Fondas registruotas Airijoje ir veikia kaip UCITS pinigų rinkos fondas, todėl investuotojams taikomi įprasti reguliaciniai apsaugos mechanizmai.

    Kas iš tikrųjų tokenizuojama?

    „Aviva Investors“ nurodo, kad taikomas skaitmeninio dvynio modelis: pats fondas ir jo turto valdymas išlieka tradicinėje infrastruktūroje, tačiau investuotojų turimos dalys atvaizduojamos blokų grandinėje. Praktikoje tai reiškia, kad atsiranda galimybė greičiau ir paprasčiau apskaityti nuosavybę, automatizuoti dalį procesų ir sudaryti sąlygas efektyvesniam platinimui per skaitmenines priemones.

    Norint pasinaudoti nauja akcijų klase, investuotojams reikalinga tinkama skaitmeninė piniginė. Fondo turtą saugo „BNY Mellon“, o paleidimą papildomai rėmė skaitmeninio turto saugotojas „Komainu“ ir skaitmeninės infrastruktūros platforma „Licuido“.

    Kodėl tai svarbu rinkai?

    Dideli pinigų rinkos fondai laikomi vienu praktiškiausių realaus pasaulio turto skaitmenizavimo atvejų, nes juose svarbiausi yra tikslumas, likvidumas ir patikima apskaita. Tokenizuotos fondo dalys teoriškai gali sumažinti tarpininkų grandines, sutrumpinti operacijų laiką ir palengvinti integraciją su skaitmeninėmis atsiskaitymo sistemomis.

    „Aviva Investors“ vadovas Markas Versey pranešime pabrėžė, kad tokenizuoti fondai gali didinti veiklos efektyvumą ir ilgainiui pagerinti klientų rezultatus. Bendrovė taip pat signalizuoja ketinanti kartu su „Ripple“ ieškoti papildomų tokenizacijos pritaikymo galimybių.

    Partnerystės tęsinys

    „Aviva Investors“ ir „Ripple“ bendradarbiavimas viešai įvardijamas kaip ilgalaikis planas dalį tradicinių fondų sprendimų perkelti į XRP Ledger. Anksčiau šiemet bendrovės skelbė apie ketinimus tokenizuoti investicinius produktus, o liepos 29 dieną „Aviva Investors“ jau buvo pristaičiusi tokenizuotą JAV doleriais denominuoto likvidumo fondo akcijų klasę, gavus Airijos centrinio banko pritarimą.

    Rinkai tai yra signalas, kad tokenizacija vis dažniau tampa ne eksperimentu, o reguliuojamų finansinių produktų platinimo kanalu. Vis dėlto galutinis poveikis priklausys nuo to, kaip greitai atsiras platesnė skaitmeninių piniginių, saugojimo ir atitikties infrastruktūra, kurią galėtų patogiai naudoti institucinių investuotojų grandinė.
  • „Dune“ paleido realaus laiko onchain prekybos duomenų srautus: akys krypsta į tokenizuotas rinkas

    „Dune“ paleido realaus laiko onchain prekybos duomenų srautus: akys krypsta į tokenizuotas rinkas

    Kriptovaliutų duomenų analitikos bendrovė „Dune“ pristatė realaus laiko onchain rinkos duomenų srautus, skirtus instituciniams ir profesionaliems rinkos dalyviams, kurie nori stebėti kainodarą blokų grandinėse taip pat patogiai kaip tradicinėse biržose. Bendrovė tikisi pasinaudoti augančiu susidomėjimu tokenizacija ir prekyba decentralizuotose infrastruktūrose.

    Nauji spot tipo duomenų srautai apima prekybos informaciją iš daugiau nei 200 onchain prekybos vietų 12-oje tinklų, tarp jų „Solana“, „Ethereum“, „Base“, „BNB Chain“ ir „XLayer“. „Dune“ teigimu, sandorių duomenys pasiekia vartotojus maždaug po vienos sekundės nuo įvykdymo, todėl tokie srautai gali būti pritaikomi stebėsenai, analizėms ir automatizuotoms prekybos sistemoms.

    Kas keičiasi profesionalams?

    Iki šiol dalis institucinių investuotojų onchain rinkas vertino kaip pernelyg fragmentuotas, o duomenis apie kainas ir likvidumą reikėdavo rinkti iš skirtingų šaltinių. „Dune“ žingsnis rodo bandymą priartinti onchain duomenų infrastruktūrą prie įprastų rinkos duomenų standartų, kai kainų formavimas ir prekybos vietos matomos viename informaciniame sraute.

    „Rizikos fondai, turto valdytojai, rinkos formuotojai ir brokeriai dabar gali sekti onchain kainų atradimą tose pačiose sistemose, kurias naudoja listinguotoms rinkoms“, – teigiama „Dune“ pranešime.

    Be spot duomenų, bendrovė taip pat planuoja aprėpti išvestinių priemonių segmentą. Skelbiama, kad perpetual tipo srautai seks sandorius tokiose platformose kaip „Hyperliquid“ ir „Lighter“, o tai svarbu vertinant riziką ir likvidumo pokyčius rinkose, kuriose svertas daro didelę įtaką kainų dinamikai.

    Tokenizacija ir reguliavimo fonas

    „Dune“ sprendimą pristato tuo metu, kai daugėja diskusijų apie finansinių instrumentų tokenizaciją ir prekybą blokų grandinėse. Bendrovė akcentuoja, kad onchain prekyba jau tapo per didelė, kad ją būtų galima ignoruoti kuriant rinkos duomenų infrastruktūrą, ypač augant iniciatyvoms, susijusioms su tokenizuotais vertybiniais popieriais.

    Pranešime taip pat minimas Jungtinių Valstijų Vertybinių popierių ir biržos komisijos sprendimas suteikti penkerių metų išimtį, leidžiančią tam tikroms platformoms prekiauti tokenizuotomis Jungtinėse Valstijose listinguotų akcijų versijomis neįsiregistruojant kaip biržoms. Toks fonas didina tikimybę, kad onchain prekybos vietose daugės ne tik kriptoturto, bet ir tradicinių instrumentų atitikmenų.

    „Dune“ vadovas Fredrikas Haga pabrėžė, kad onchain prekyba sudaro reikšmingą visos spot kriptovaliutų prekybos dalį, o reguliavimo kryptis gali atverti kelią platesnei tokenizuotų instrumentų pasiūlai. Bendrovė teigia, kad realaus laiko srautai, papildyti nuorodiniais duomenimis, turėtų padėti aiškiau suprasti, kokie instrumentai kur prekiaujami ir kokiomis kainomis.

  • „JPMorgan“ plečia JPM Coin į Ethereum: instituciniams klientams žada spartesnius atsiskaitymus

    „JPMorgan“ plečia JPM Coin į Ethereum: instituciniams klientams žada spartesnius atsiskaitymus

    „JPMorgan“ perkelia savo JAV doleriais denominuotą indėlių žetoną JPM Coin į Ethereum tinklą ir taip plečia paslaugą instituciniams klientams. Bankas šį žingsnį pristato kaip dalį platesnės strategijos, kuria siekia tradicinius finansinius procesus perkelti į viešas blokų grandines.

    Už sprendimo įgyvendinimą atsakinga banko blokų grandinės padalinio „Kinexys“ komanda pabrėžia, kad Ethereum pasirinkimą lėmė brandi ekosistema, didesnis grandinėje esančio likvidumo gylis ir sparčiai auganti tokenizuoto turto rinka. JPM Coin anksčiau buvo paleistas „Base“ tinkle, o dabar tampa pasiekiamas ir Ethereum aplinkoje.

    Bankas aiškina, kad JPM Coin veikia kaip esamų banko indėlių reprezentacija viešoje blokų grandinėje. Praktikoje tai leidžia instituciniams klientams vykdyti mokėjimus grandinėje, greičiau derinti atsiskaitymus ir automatizuoti dalį pinigų judėjimo procesų, kurie tradiciškai remiasi kelių tarpininkų grandine.

    Kartu pranešta, kad atnaujinimas palaikys tiesioginius pervedimus tarp skirtingų Ethereum virtualios mašinos ekosistemos tinklų. Tai apima pervedimus tarp „Base“ ir Ethereum, todėl atsiranda daugiau lankstumo valdant likvidumą ir vykdant atsiskaitymus ten, kur vyksta prekyba ar laikomas tokenizuotas turtas.

    „Tokenizuota finansų infrastruktūra nebėra teorija. Ji jau keičia likvidumą, atsiskaitymus ir skaitmeninio turto darbo eigą“, – sakė „Kinexys“ laboratorijų vadovė Emma Landriault.

    Šis žingsnis dera su platesnėmis banko pastangomis plėtoti tokenizaciją, ypač viešų tinklų aplinkoje. Pastaraisiais metais rinkoje daugėja iniciatyvų, kai tradiciniai finansų dalyviai naudoja blokų grandines trumpesniam atsiskaitymo laikui, aiškesniam turto judėjimo atsekamumui ir lengvesniam integravimui su išmaniomis sutartimis.

    „JPMorgan“ taip pat nurodo, kad „Kinexys“ platforma iki šiol apdorojo daugiau nei 4 trilijonus eurų bendros vertės operacijų, o vidutinė dienos apyvarta siekia apie 7 milijardus eurų. Tokie mastai rodo, kad blokų grandinės sprendimai banke naudojami ne tik pilotiniams bandymams, bet ir realioms verslo operacijoms.

    Rinkos dalyviai šį plėtimą vertina kaip signalą, kad institucinis finansų sektorius vis aktyviau renkasi viešą, patikrinamą infrastruktūrą. Tai ypač aktualu srityse, kur svarbiausia yra atsiskaitymo greitis, skaidrumas ir galimybė dirbti su tokenizuotu turtu toje pačioje technologinėje aplinkoje.

  • „Morgan Stanley“ taikosi į 2027 metų pradžią: kada bankas planuoja įsileisti tokenizuotas akcijas

    „Morgan Stanley“ taikosi į 2027 metų pradžią: kada bankas planuoja įsileisti tokenizuotas akcijas

    Realistiškesnis grafikas nei 2026 metais

    Investicinis bankas „Morgan Stanley“ tikisi pradėti palaikyti tokenizuotas akcijas 2027 metų pirmąjį ketvirtį per savo alternatyvią prekybos sistemą (ATS). Tai nurodė banko skaitmeninio turto strategijos vadovė Amy Oldenburg, pabrėždama, kad anksčiau minėtas 2026 metų laikotarpis buvo pernelyg optimistinis.

    Pasak jos, bankas jau kuria reikalingą infrastruktūrą, tačiau rinka dar nėra pasirengusi masinei instituciniai prekybai tokenizuotomis akcijomis. Pagrindinė priežastis paprasta: produktų pasiūla ir paklausa kol kas juda lėčiau, nei tikėtasi prieš metus.

    „Mums reikia pačių produktų, kad galėtume juos palaikyti ATS, o klientų paklausos nėra, nes produktų dar nėra. Tiesiog reikia šiek tiek daugiau laiko“, – sakė Amy Oldenburg.

    Kas yra tokenizuotos akcijos ir kodėl to reikia bankams

    Tokenizuotos akcijos iš esmės yra tradicinių vertybinių popierių atitikmenys, pateikiami blokų grandinės pagrindu kaip skaitmeniniai žetonai. Idėja tokia, kad prekyba ir apskaita galėtų tapti greitesnė, labiau automatizuota, o kai kuriuose procesuose sumažėtų popierizmo ir tarpininkavimo sąnaudos.

    „Morgan Stanley“ šį modelį mato kaip savo dabartinių paslaugų tąsą, kai klientams siūlomos akcijos, išvestinės priemonės ir apsikeitimo sandoriai, o naujoji forma būtų dar vienas kanalas tiems patiems ar panašiems finansiniams produktams. Bankui svarbu išlikti lankstiems, nes klientų portfeliuose ateityje gali atsirasti tiek tradicinių, tiek grandinėje apskaitomų pozicijų.

    Reguliavimas ir rinkos infrastruktūra dar „sukasi“

    Bankas taip pat atidžiai stebi rinkos infrastruktūros brandą ir reguliacinį aiškumą, nes institucinėje aplinkoje leistinumą dažnai lemia ne technologijos, o taisyklės. Pasak A. Oldenburg, kol nėra pakankamai aiškių ir vienodai taikomų principų, dideliems rinkos dalyviams sudėtinga įsitraukti be papildomų rizikų.

    Kaip reikšmingą žingsnį ji išskyrė JAV depozitoriumo ir kliringo infrastruktūros organizacijos DTCC planuojamas tokenizacijos iniciatyvas, kurios gali paskatinti didesnį aktyvumą. Kartu stebimi ir teisėkūros pokyčiai JAV, kurie galėtų apibrėžti rinkos dalyvių atsakomybes, kapitalo reikalavimus ir operacinius standartus.

    Kur tokenizacija gali pasirodyti pirmiausia

    „Morgan Stanley“ vertinimu, artimiausiu metu didžiausias praktinis efektas gali atsirasti ten, kur daug administravimo ir rankinio darbo: privačiose akcijose, struktūrizuotuose produktuose, individualizuotuose sprendimuose ir prieigoje prie privačių fondų. Tokiose srityse blokų grandinės sprendimai gali supaprastinti dokumentų tvarkymą, suderinimą ir atsiskaitymų grandinę.

    Didėjant tokenizuotų aktyvų kiekiui, natūraliai kyla ir kitas klausimas: kaip tokį turtą naudoti kaip užstatą. Tai atveria duris platesniam finansinių priemonių pritaikymui skaitmeninėje aplinkoje, tačiau kartu reikalauja aiškių taisyklių dėl turto teisių, rizikos vertinimo ir užtikrinimo valdymo.

    Bankas taip pat vysto nuosavą piniginės infrastruktūrą, skirtą klientams laikyti tokenizuotą turtą patogiai, dalį techninių sudėtingumų paslepiant nuo galutinio vartotojo. Be to, „Morgan Stanley“ yra įkūręs skaitmeninio turto laboratoriją, kurioje testuojamos blokų grandinės ir kriptovaliutų ekosistemai būdingos technologijos, vertinant rizikas prieš diegiant sprendimus į gamybinę aplinką.

  • „Standard Chartered“ plečia kriptovaliutų saugojimą Singapūre: taikosi į stabiliąsias monetas ir tokenizuotą turtą

    „Standard Chartered“ plečia kriptovaliutų saugojimą Singapūre: taikosi į stabiliąsias monetas ir tokenizuotą turtą

    Bankas „Standard Chartered“ pranešė, kad jo padalinys Singapūre planuoja pradėti instituciniams klientams skirtas kriptoturto saugojimo paslaugas. Jose numatoma laikyti pasirinktą kriptoturtą, stabiliąsias monetas ir tokenizuotą realaus pasaulio turtą, laikantis taikomų reguliacinių reikalavimų.

    Bendrovės teigimu, paslaugą siekiama paleisti iki šių metų pabaigos. Tokie sprendimai pirmiausia orientuoti į institucinius investuotojus, kuriems svarbūs saugumo, atitikties ir turto apskaitos standartai.

    „Siekiame iki metų pabaigos pradėti saugojimo paslaugą, kad galėtume laikyti pasirinktą kriptoturtą, stabiliąsias monetas ir tokenizuotą realaus pasaulio turtą“, – sakė „Standard Chartered“ skaitmeninio turto padalinio vadovė Ying Ying Tan.

    „Standard Chartered“ pabrėžia, kad nauja kryptis Singapūre papildys vietinio padalinio finansavimo ir vertybinių popierių paslaugas. Bankas tikisi taip apimti platesnį institucinių klientų turto „gyvavimo ciklą“ – nuo sandorių iki saugojimo ir aptarnavimo.

    Singapūras pastaraisiais metais įtvirtino pozicijas kaip vienas svarbiausių Azijos finansinių inovacijų centrų, o skaitmeninio turto segmentas čia vystomas greta griežtesnių priežiūros principų. Banko vertinimu, augant tokenizuotų priemonių ir stabiliųjų monetų naudojimui, institucijoms tampa kritiškai svarbi patikima infrastruktūra saugiam pervedimui ir turto laikymui.

    Plėtra Singapūre taip pat reiškia didesnį „Standard Chartered“ kriptoturto saugojimo geografijos mastą. Bankas nurodo, kad tai papildo jau vystomą veiklą Jungtiniuose Arabų Emyratuose, Liuksemburge ir Honkonge, o strateginis tikslas – pasiūlyti instituciniams klientams panašų paslaugų lygį skirtingose jurisdikcijose.

    Šis žingsnis sutampa su banko siekiu daugiau kriptoturto saugojimo operacijų vykdyti savo viduje. Rinkoje tai vertinama kaip bandymas sumažinti priklausomybę nuo išorinių partnerių, suvaldyti rizikas ir greičiau integruoti skaitmeninio turto paslaugas į tradicinę bankininkystės infrastruktūrą.

    Instituciniams investuotojams tokios naujienos svarbios ir dėl to, kad stabiliųjų monetų bei tokenizuoto turto sektoriai vis dažniau naudojami atsiskaitymams, užstatui ar efektyvesniam vertybinių popierių išleidimui. Tačiau galutinė paslaugų apimtis ir konkretūs palaikomi aktyvai priklausys nuo vietos reguliavimo ir banko rizikos valdymo politikos.

  • „Spiko“ pritraukė apie 78 mln. eurų: žada paprastinti verslo grynųjų valdymą ir grąžą

    „Spiko“ pritraukė apie 78 mln. eurų: žada paprastinti verslo grynųjų valdymą ir grąžą

    Spiko, a provider of tokenised cash funds, has raised $90
    million in a Series B funding round led by New Enterprise Associates (NEA),
    bringing its total funding to $120 million. The round also included
    participation from Index Ventures, Speedinvest and White Star Capital,
    alongside angel investors including the founders of Qonto and Axel Weber,
    former president of the Bundesbank.

    Spiko was founded to broaden access to yield on cash.
    Europe and the United States hold around $50 trillion in cash and deposits,
    much of which earns little or no return. While banks and large institutions can
    access the wholesale financial system to generate yield on their cash, smaller
    businesses, entrepreneurs, nonprofits, and financial institutions often have
    more limited access to similar opportunities.

    Every person and every organisation holds cash, yet
    whether it earns anything still depends on who you are and how much you have.
    Yield should be universal. Our ambition is to make all cash earn by default,
    around the clock,

    said Paul-Adrien Hyppolite, co-founder and CEO of Spiko.

    The company develops its own range of regulated cash funds,
    from products offering sub-daily liquidity to fixed-term options. Businesses
    can access them through Spiko’s desktop and mobile app, while companies and
    financial platforms can integrate the products into their own services through
    an API.

    Its clients include startups, scaleups, research
    institutes, public institutions, venture capital funds and medical practices,
    with products available across the euro, US dollar, sterling and Swiss franc.

    Spiko is also developing its products around the growing
    need for cash to move continuously through software, rather than being
    constrained by traditional market, payment and accounting hours. Its funds
    currently offer instant withdrawals, with the company planning to introduce
    yield that accrues continuously.

    The funds are issued onchain, allowing them to operate on
    the same infrastructure as stablecoins and smart contracts. Spiko says it has
    become the world’s largest issuer of tokenised cash funds, ahead of BlackRock
    and Franklin Templeton.

    This infrastructure is designed to make cash programmable
    and automate treasury management. Companies can set rules determining how much
    cash remains in operating accounts for expenses such as payroll and supplier
    payments, automatically move excess funds into liquid products, and allocate
    cash that is not immediately needed to fixed-term funds. These rules can also
    be adjusted through Spiko’s API by treasury management systems or AI agents.

    Spiko will use the new funding to launch additional funds,
    enter new markets and expand its team. The company operates from hubs in Paris
    and London and is building local teams across Europe, including in Germany,
    Italy, Spain, the Netherlands and the Nordics.

  • „Spiko“ pritraukė 90 mln. eurų: plečia tokenizuotus pinigų rinkos fondus ir žengia į naujas rinkas

    „Spiko“ pritraukė 90 mln. eurų: plečia tokenizuotus pinigų rinkos fondus ir žengia į naujas rinkas

    Tokenizuotų pinigų rinkos fondų leidėja „Spiko“ paskelbė pritraukusi 90 mln. eurų B serijos investicijų raunde. Bendrovė teigia, kad po šio sandorio bendra pritraukta suma siekia 120 mln. eurų, o valdomas turtas išaugo iki 2,7 mlrd. eurų.

    Raundui vadovavo „New Enterprise Associates“, taip pat prisidėjo „Index Ventures“, „Bpifrance“, „Speedinvest“ ir „Wintermute Ventures“. Pasak įmonės, naujos lėšos bus skirtos naujų fondų paleidimui, veiklai papildomose rinkose ir komandos plėtrai.

    Plėtra Europoje ir vietinės komandos

    „Spiko“ planuoja stiprinti pozicijas keliuose Europos regionuose, kurti vietines operacijas ir didinti komandas. Įmonė nurodo, kad prioritetas bus tokios rinkos kaip Vokietija, Italija, Ispanija, Nyderlandai ir Šiaurės šalys.

    Bendrovės modelis remiasi reguliuojamais grynųjų pinigų fondais, kuriuos klientai pasiekia per internetines ir mobilias programėles. Kita kryptis skirta finansų bendrovėms, kurios gali integruoti fondus į savo produktus per programavimo sąsają.

    Kas yra tokenizuoti pinigų fondai?

    Tokenizacija reiškia, kad fondo vienetai atvaizduojami blokų grandinėje, o sandoriai gali vykti skaitmeniniu būdu, naudojant išmaniąsias sutartis. „Spiko“ teigia, kad tokia infrastruktūra leidžia fondams veikti panašioje aplinkoje kaip stabilios vertės kriptovaliutos ir kiti skaitmeniniai atsiskaitymo sprendimai.

    Praktikoje tai gali leisti įmonėms nustatyti taisykles, kada laisvos apyvartinės lėšos automatiškai pervedamos į fondą, o kada pinigai paliekami kasdieniams mokėjimams, pavyzdžiui, darbo užmokesčiui ar tiekėjams. Tokie sprendimai pastaraisiais metais vis dažniau pristatomi kaip būdas suderinti likvidumą ir potencialią grąžą.

    Rinka auga, dėmesys krypsta į reguliavimą

    Tokenizuoto realaus turto rinka plečiasi, nes finansų sektorius ieško efektyvesnių atsiskaitymo ir turto platinimo modelių. Kartu didėja ir reguliavimo svarba, nes investuotojams aktualūs aiškūs apsaugos mechanizmai, turto saugojimas ir skaidrumas.

    „Spiko“ nurodo, kad jos tokenizuotų grynųjų pinigų fondų asortimentas pagal vieną rinkos stebėsenos šaltinį yra didesnis nei kai kurių pasaulinių valdytojų tokenizuotų pinigų fondų pasiūla. Toks palyginimas taikomas būtent tokenizuotų pinigų fondų segmentui, o ne visam turto valdymo mastui.

  • Finansų startuolis „Spiko“ pritraukė beveik 80 mln. eurų: žada įdarbinti „miegantį“ verslo ir gyventojų grynųjų rezervą

    Finansų startuolis „Spiko“ pritraukė beveik 80 mln. eurų: žada įdarbinti „miegantį“ verslo ir gyventojų grynųjų rezervą

    Paryžiuje ir Londone veikiantis finansų startuolis „Spiko“ per B serijos investicijų etapą pritraukė beveik 80 mln. eurų. Bendrovė kuria reguliuojamų pinigų rinkos fondų platformą, leidžiančią įmonėms ir privatiems klientams paprasčiau įdarbinti sąskaitose laikomas lėšas.

    Investicijų etapui vadovavo rizikos kapitalo fondas New Enterprise Associates (NEA), o prie finansavimo prisidėjo ir ankstesni investuotojai, tarp jų „Index Ventures“, „Speedinvest“ bei „White Star Capital“. Taip pat dalyvavo „Bpifrance“ ir kiti finansiniai rėmėjai, o bendras „Spiko“ pritrauktas kapitalas, įskaitant ankstesnę A seriją, perkopė 100 mln. eurų.

    Kas yra „Spiko“?

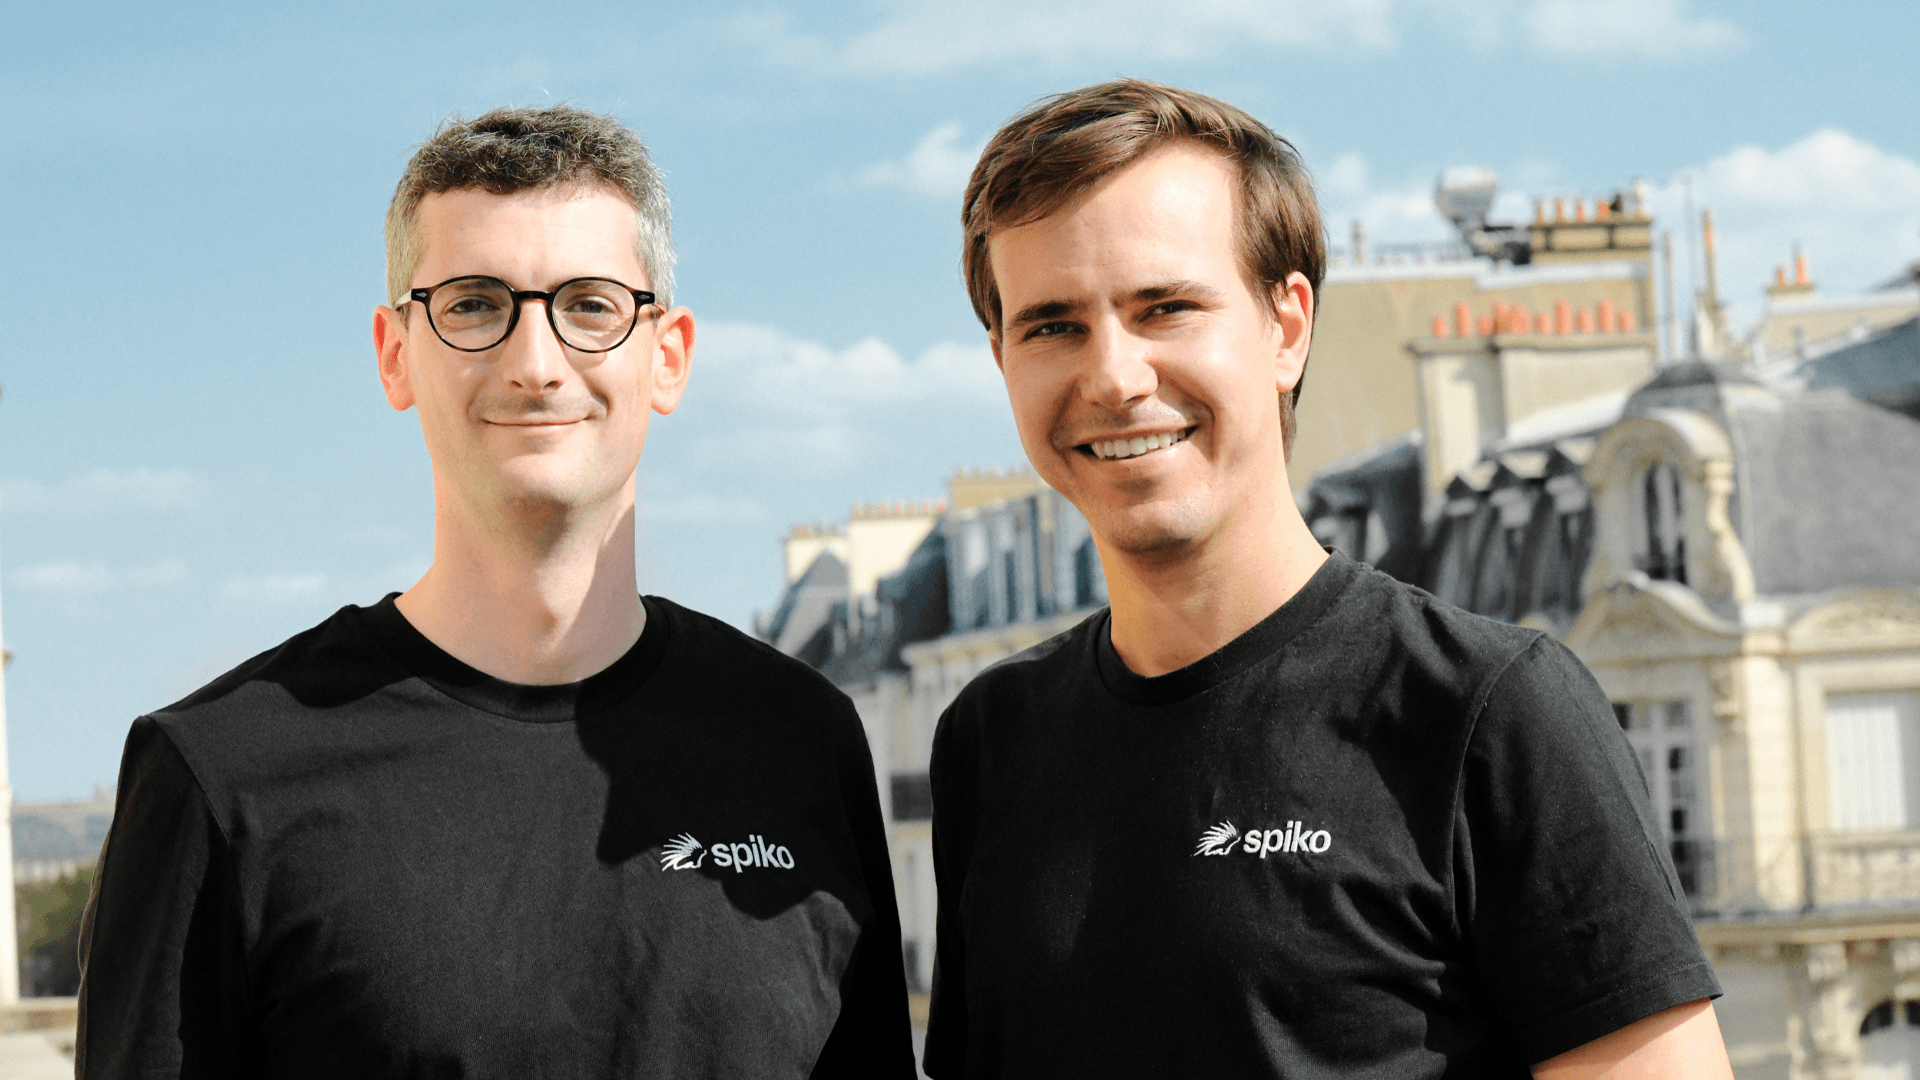
    „Spiko“ įkurta 2023 metais, ją įkūrė Paul-Adrien Hyppolite ir Antoine Michon. Vienas iš įkūrėjų anksčiau dirbo Prancūzijos iždo finansų rinkų srityje, kitas konsultavo Prancūzijos vyriausybę technologijų klausimais ir yra dirbęs su didelio masto duomenų sprendimais.

    Bendrovė kuria ir platina savo reguliuojamus grynųjų pinigų fondus, o prieiga prie jų suteikiama per internetinę platformą, mobiliąją programėlę ir per programavimo sąsają. Tokia kryptis atitinka rinkos tendenciją, kai finansiniai produktai vis dažniau integruojami tiesiai į kitų įmonių paslaugas.

    Kodėl „miegantys“ pinigai vėl tapo tema?

    Pastaraisiais metais, pasikeitus centrinių bankų palūkanų normų aplinkai, išaugo skirtumas tarp to, kiek gali uždirbti profesionalūs rinkos dalyviai, ir kiek dažnai uždirba smulkesnės įmonės ar gyventojai, laikantys lėšas einamosiose sąskaitose. „Spiko“ argumentuoja, kad didelė dalis indėlių ir grynųjų rezervų realiai generuoja mažą arba nulinę grąžą, nors pinigų rinkos priemonės gali pasiūlyti alternatyvą.

    Euro zonoje palūkanų normų lygis per pastaruosius metus keitėsi, o investuotojų dėmesys trumpalaikiams instrumentams sustiprėjo dėl noro išlaikyti likvidumą. Tokiose sąlygose daugėja sprendimų, kurie siekia automatizuoti iždo valdymą, ypač mažesnėms įmonėms, neturinčioms atskiros iždo komandos.

    Tokenizuoti fondai ir programuojami pinigai

    „Spiko“ savo fondus leidžia naudodama blokų grandinės infrastruktūrą, todėl investicijos gali būti lengviau integruojamos su kitomis skaitmeninėmis sistemomis. Tokia schema dažnai pristatoma kaip būdas padaryti pinigus programuojamus, kai iš anksto nustatytos taisyklės automatiškai nukreipia laisvas lėšas į trumpalaikes, likvidžias priemones.

    Įmonė teigia, kad per maždaug dvejus metus jos valdomas turtas pasiekė apie 2,4 mlrd. eurų, o klientų skaičius peržengė 10 000. Platforma veikia daugiau nei 25 jurisdikcijose ir orientuojasi ne tik į startuolius ar rizikos kapitalo fondus, bet ir į įvairias organizacijas, kurioms aktualus kasdienis likvidumo valdymas.

    „Paul-Adrien ir Antoine kuria numatytąją grynųjų pinigų saugyklą. Pinigų rinkos fondai yra vieta, kur užsidirbamas pasitikėjimas, ir tas pats modelis natūraliai plečiasi į naujas rinkas ir naujus produktus“, – sakė NEA Europos vadovas Philip Chopin.

    „Kiekvienas žmogus ir kiekviena organizacija turi grynųjų, tačiau ar jie uždirba, vis dar priklauso nuo to, kas esi ir kiek turi. Pajamingumas turėtų būti prieinamas visiems. Mūsų ambicija, kad visi grynieji uždirbtų pagal nutylėjimą, visą parą“, – sakė „Spiko“ vadovas Paul-Adrien Hyppolite.

    Naujas kapitalas bus naudojamas naujiems fondams kurti, plėtrai į papildomas rinkas ir komandai auginti. „Spiko“ jau turi centrus Paryžiuje ir Londone, o tolesnę plėtrą sieja su Vokietija, Italija, Ispanija, Nyderlandais ir Šiaurės šalimis.

  • TRON DAO Korėjos Blockchain Week 2026: kaip realaus pasaulio turtas ir tokenizacija keičia finansus

    TRON DAO Korėjos Blockchain Week 2026: kaip realaus pasaulio turtas ir tokenizacija keičia finansus

    Seule vykusioje Korea Blockchain Week 2026 konferencijoje TRON DAO į diskusiją apie realaus pasaulio turto tokenizaciją subūrė skaitmeninio turto rinkos atstovus. Renginyje aptarta, kaip tokenizuotas turtas galėtų praplėsti investavimo galimybes skirtingose šalyse ir sumažinti prieigos barjerus.

    TRON DAO tyrimų vadovas Samas Reynoldsas moderavo panelę, kurioje dalyvavo „Tether“, „PancakeSwap“ ir „Jito Foundation“ atstovai. Pokalbio ašis buvo praktinis klausimas: ką reikia padaryti, kad tokenizuotu turtu būtų paprasta naudotis, juo prekiauti ir užtikrinti pakankamą likvidumą bei pasitikėjimą.

    „Žmogaus gyvenamoji vieta vis dar lemia, į ką jis gali investuoti. Tokenizacija turi potencialo tai pakeisti“, – sakė Samas Reynoldsas.

    Diskusijoje akcentuota, kad stabilios vertės kriptoturtas, ypač su JAV doleriu susieti sprendimai, tapo vienu ryškiausių tokenizacijos pritaikymo pavyzdžių pasauliniu mastu. Pasak TRON DAO, būtent stabilios vertės kriptoturtas suformavo vartotojų įprotį naudotis skaitmeniniais vienetais atsiskaitymams ir pervedimams, o tai gali tapti atspirties tašku platesnei turto klasių tokenizacijai.

    TRON DAO kontekste tai reiškia siekį remtis jau įsitvirtinusiais sprendimais ir plėsti tokenizacijos modelį į kitas finansinio turto kategorijas. Renginio organizatoriai ir dalyviai pabrėžė, kad kitas augimo etapas priklausys nuo reguliavimo aiškumo, patikimos infrastruktūros ir realiai veikiančių naudojimo scenarijų už grynai spekuliacinių rinkos ciklų ribų.

    TRON DAO pranešime taip pat pabrėžta pačios konferencijos reikšmė – Korea Blockchain Week laikoma vienu didžiausių skaitmeninio turto renginių Azijoje, sutraukiančiu kūrėjus, investuotojus, institucijas ir politikos formuotojus. Tokiose platformose dažniau išryškėja bendra rinkos kryptis: nuo atskirų kriptoturto produktų link infrastruktūros, kurioje tokenizuotos vertės judėjimas tampa kasdienybe.

    TRON DAO pristatė save kaip bendruomenės valdomą decentralizuotą organizaciją, kuri siekia spartinti interneto decentralizaciją per blokų grandinės technologiją ir decentralizuotas programėles. Organizacijos teigimu, stabilios vertės kriptoturto mastas ir mokėjimų naudojimo atvejai jų tinkle rodo, kad paklausa paprastiems, greitiems ir tarpvalstybiniams atsiskaitymams išlieka didelė.

  • ECB planas perkelti centrinių bankų pinigus į blokų grandinę: trys modeliai ir ko tikėtis rinkoms

    ECB planas perkelti centrinių bankų pinigus į blokų grandinę: trys modeliai ir ko tikėtis rinkoms

    Europos Centrinis Bankas (ECB) svarsto tris pagrindinius būdus, kaip centrinių bankų pinigus pritaikyti blokų grandinės (DLT) infrastruktūrai. Apie tai Londone vykusioje Anglijos banko konferencijoje Future of Money kalbėjo ECB vykdomosios valdybos narė Isabel Schnabel, pristatydama kryptį, kuria bankas juda kurdamas savo DLT projektus.

    ECB vertina scenarijų, kai atsargos būtų išleidžiamos tiesiogiai programuojamoje platformoje. Tai reikštų, kad centrinio banko pinigai nuo pat pradžių būtų naudojami technologinėje aplinkoje, kurioje galima automatizuoti atsiskaitymus ir taikyti iš anksto apibrėžtas taisykles.

    Antras modelis paliktų galioti dabartinę ECB realaus laiko atsiskaitymų infrastruktūrą, o su DLT platformomis ją sujungtų suderinamumo sluoksnis. Pagal šią logiką pačios atsargos nebūtų tokenizuojamos, tačiau abi sistemos būtų susiejamos techniniu ryšiu, leidžiančiu koordinuoti operacijas tarp tradicinės ir DLT aplinkos.

    Trečiasis kelias numato tokenizuoti ECB laikomas atsargas ir išleisti jomis visiškai padengtus atsiskaitymo žetonus. Šiuo atveju, kaip akcentuojama pristatyme, tai būtų privačios pretenzijos, paremtos centrinio banko atsargomis, o ne tiesiogiai centrinio banko išleistas instrumentas.

    ECB taip pat pabrėžia, kad nauja infrastruktūra turėtų išlaikyti šiandienę dviejų pakopų pinigų sistemos struktūrą. Centrinio banko pinigai ir toliau būtų atsiskaitymų branduolys, o komerciniai bankai išliktų pagrindiniai finansinių paslaugų teikėjai gyventojams ir verslui.

    Kam reikalingi keli keliai?

    Rinkoje sparčiai auga interesas tokenizacijai, kai finansinis turtas ir jo nuosavybės apskaita perkeliami į DLT aplinką. Tokia infrastruktūra gali leisti operacijas vykdyti programuojamai ir vadinamuoju atominiu principu, kai turto perleidimas ir apmokėjimas įvyksta kartu, sumažinant atsiskaitymo rizikas.

    Finansų institucijos tokenizacijoje dažniausiai mato praktinę naudą dėl greitesnių atsiskaitymų, efektyvesnio užstato valdymo ir likvidumo judėjimo. Kuo daugiau turto klasių persikelia į DLT, tuo aktualiau tampa klausimas, kokiu „pinigų sluoksniu“ tokiose rinkose bus atsiskaitoma.

    Pontes ir Appia projektai

    ECB teigia jau pradedantis taikyti pristatytą logiką praktikoje per vidinius projektus. Pontes iniciatyva orientuota į tokenizuotų centrinių bankų pinigų panaudojimą DLT pagrindu vykdomiems sandoriams, o Appia analizuoja, kokia architektūra būtų tinkamiausia tokenizuotoms rinkoms.

    Appia kontekste svarstomi keli variantai: vieningas registras, tarpusavyje sujungti tinklai arba keli bendri registrai. Šios kryptys iš esmės sprendžia tą patį klausimą, kaip suderinti inovacijų greitį su finansų rinkoms būtinais reikalavimais dėl patikimumo, saugumo ir reguliacinio aiškumo.

    ECB signalas rinkai aiškus: blokų grandinės sprendimai nebevertinami vien kaip eksperimentas, o kaip reali infrastruktūra, kuriai reikia centrinio banko pinigų suderinamumo. Kuri iš trijų krypčių taps dominuojančia, priklausys nuo to, kaip greitai bręs tokenizuotų aktyvų rinka ir kokius veikimo modelius pasirinks bankai bei rinkos infrastruktūros dalyviai.