Tag: Valstybės skola

  • Lenkijos biudžeto deficitas artėja prie rekordo: po rugpjūčio jau viršyta pusė metų plano

    Lenkijos finansų ministerija paskelbė naujausius centrinio valstybės biudžeto vykdymo duomenis: po rugpjūčio pajamos siekė apie 90,6 mlrd. eurų, o išlaidos – maždaug 125,9 mlrd. eurų. Tai reiškia, kad biudžeto deficitas sudarė apie 35,4 mlrd. eurų.

    Ministerijos vertinimu, toks deficitas jau atitinka 55,6 proc. 2025 metų plane numatyto metinio deficito. Pajamų planas įvykdytas 59,8 proc., o išlaidų – 58,6 proc., todėl bendra dinamika rodo reikšmingą atotrūkį tarp surenkamų lėšų ir finansuojamų programų.

    Kas labiausiai maitino pajamas?

    Didžiąją dalį pajamų sudarė mokesčiai: mokestinės įplaukos siekė apie 80,2 mlrd. eurų. Tarp svarbiausių šaltinių išsiskyrė akcizo pajamos – apie 14,2 mlrd. eurų, pelno mokestis (CIT) – maždaug 13,4 mlrd. eurų.

    Be to, bankų mokestis sudarė apie 1,2 mlrd. eurų. Tokia struktūra rodo, kad biudžeto pajamos ir toliau stipriai priklauso nuo vartojimo bei įmonių pelningumo, o tai ypač jautru ekonominio augimo tempų, infliacijos ir palūkanų normų pokyčiams.

    Kur išleidžiama daugiausia?

    Didžiausios išlaidų eilutės po rugpjūčio buvo susijusios su valstybės skolos aptarnavimu ir socialinės sistemos finansavimu. Skolos aptarnavimui skirta apie 11,6 mlrd. eurų, o dotacijos Socialinio draudimo fondui – apie 9,9 mlrd. eurų.

    Toks išlaidų profilis svarbus vertinant ir ateities biudžeto rizikas: kai didelę dalį išlaidų sudaro privalomi mokėjimai, biudžeto lankstumas mažėja. Tai reiškia, kad net ir pagerėjus pajamų surinkimui, deficitą sumažinti greitai tampa sudėtinga be struktūrinių sprendimų.

    Ką tai signalizuoja metų pabaigai?

    Faktas, kad per aštuonis mėnesius jau pasiekta daugiau nei pusė metinio deficito plano, didina tikimybę, jog metų pabaigoje deficito tema taps viena iš svarbiausių fiskalinės politikos darbotvarkėje. Finansų rinkoms tai dažnai reiškia didesnį dėmesį skolinimosi poreikiui ir skolos aptarnavimo kaštams.

    Lenkijai, kaip ir daugeliui Europos Sąjungos valstybių, biudžeto balansą veikia keli lygiagrečiai veiksniai: didesnės palūkanų išlaidos dėl anksčiau kilusių bazinių normų, socialinių įsipareigojimų apimtis ir politiniai sprendimai dėl paramos programų. Galutinė metų rezultato trajektorija priklausys nuo pajamų surinkimo antroje metų pusėje ir nuo to, ar pavyks suvaldyti išlaidų augimą.
  • Netikėtas apsikeitimas: kodėl Graikija šiandien skolinasi pigiau nei Prancūzija

    Netikėtas apsikeitimas: kodėl Graikija šiandien skolinasi pigiau nei Prancūzija

    Rinkų paradoksas: Atėnai lenkia Paryžių

    Dar 2012 metais Graikija buvo priversta už dešimties metų obligacijas mokėti beveik 40 proc. metines palūkanas, todėl realiai buvo uždaryta įprastoms rinkoms. Tuo pat metu Prancūzija skolinosi gerokai pigiau, už mažiau nei 3 proc.

    Praėjus maždaug keturiolikai metų situacija apsivertė: investuotojai už skolinimą Prancūzijai ima didesnę kainą nei Graikijai. Rinkoje matomas signalas, kad vien skolos dydis nebėra lemiamas kriterijus.

    Skolos dydis svarbus, bet kryptis dar svarbesnė

    Nors Graikijos valstybės skola, lyginant su ekonomikos dydžiu, išlieka viena didžiausių Europoje, jos dinamika investuotojams atrodo palankesnė. Pagal viešai skelbiamus Europos Komisijos vertinimus Graikijos skolos ir BVP santykis pastaraisiais metais mažėja, o Prancūzijos tendencija priešinga.

    Rinkos vis daugiau dėmesio skiria tam, ar skolos našta traukiasi, kaip greitai ją reikia refinansuoti ir ar valdžia turi politinės erdvės stabdyti deficitą. Šiuose taškuose Graikija ir Prancūzija, investuotojų akimis, juda skirtingomis kryptimis.

    Graikijos skola ilgesnė ir pigiau aptarnaujama

    Vienas svarbiausių skirtumų yra skolos struktūra. Didelė Graikijos skolos dalis susiformavo per gelbėjimo programas, todėl ji dažniau priklauso Europos viešosioms institucijoms, o ne rinkos dalyviams, kurie gali greitai parduoti obligacijas reaguodami į antraštes.

    Tokia skola paprastai turi ilgesnę trukmę, palankesnes sąlygas ir dažnai yra fiksuotų palūkanų, todėl palūkanų normų šuoliai rinkoje trumpuoju laikotarpiu mažiau smogia biudžetui. Tuo metu Prancūzija didesnę dalį skolos turi nuolat atnaujinti rinkoje, kai anksčiau pigiai išleistos obligacijos išperkamos ir pakeičiamos brangesnėmis.

    Prancūzijai tenka didesnė emisijų našta ir politinis neapibrėžtumas

    Kitas veiksnys yra skolinimosi mastas. Prancūzija, kaip didelė ekonomika, į rinką per metus atneša nepalyginamai didesnį obligacijų kiekį, todėl investuotojai reikalauja aiškesnio fiskalinio plano ir patikimų deficito mažinimo priemonių.

    Prancūzijos biudžeto deficitas, lėtesnio augimo perspektyvos ir politiniai ginčai dėl taupymo ar pajamų didinimo investuotojams kelia daugiau rizikos nei pats skolos lygis. Prie to prisideda ir politinis neapibrėžtumas, kuris apsunkina susitarimus dėl ilgalaikių sprendimų.

    Ką iš tiesų reiškia šis pokytis

    Tai nereiškia, kad Prancūzija tapo naująja Graikija: jos rinka gilesnė, ekonomika didesnė, o fiskalinės galimybės tradiciškai stipresnės. Vis dėlto faktas, kad Graikija tam tikrais momentais gali skolintis pigiau, rodo pasikeitusią investuotojų logiką.

    Rinkos linkusios apdovanoti mažėjančią skolą, biudžeto drausmę ir ramesnį refinansavimo grafiką, o už augančius deficitus ir dideles obligacijų emisijas prašo priemokos. Todėl palūkanų skirtumas, kad ir nedidelis, tampa įspėjimu, jog pasitikėjimas fiskaline kryptimi šiandien vertinamas griežčiau nei vien ekonomikos dydis.

  • Trumpo 4 300 eurų pažadas amerikiečiams: kiek kainuotų ir ar JAV biudžetas tai atlaikytų

    Trumpo 4 300 eurų pažadas amerikiečiams: kiek kainuotų ir ar JAV biudžetas tai atlaikytų

    JAV prezidentas Donaldas Trumpas pažadėjo kiekvienam suaugusiam JAV piliečiui išmokėti po 4 300 eurų, jei respublikonai išlaikys kontrolę tiek Atstovų Rūmuose, tiek Senate. Šį planą jis pristatė kaip vadinamąjį Trump dividendą, lygindamas jį su bendrovių akcininkams mokamais dividendais.

    Pagal viešai skelbiamus demografinius rodiklius JAV yra apie 240 mln. suaugusių piliečių, todėl vienkartinė išmoka visiems kainuotų apie 1,03 trln. eurų. Tai suma, kuri, kaip akcentuojama analizėse, viršytų net visą Pentagono 2026 metų biudžeto prašymą.

    Kiek iš tikrųjų tai būtų?

    4 300 eurų čekis būtų didesnis nei per pirmąją D. Trumpo kadenciją patvirtintos dvi tiesioginių federalinių išmokų bangos, kai gyventojams buvo mokami mažesni vienkartiniai pervedimai. Tačiau šį kartą mastas būtų nepalyginamai didesnis, nes siūloma vienoda suma visiems suaugusiems.

    JAV viceprezidentas J. D. Vance netrukus po pareiškimo leido suprasti, kad turtingiausi amerikiečiai galėtų būti iš dalies ar visiškai eliminuoti iš šios schemos. Kol kas aiškių kriterijų, pajamų ribų ar techninio įgyvendinimo detalių nepateikta.

    Ką padengtų 4 300 eurų?

    Remiantis JAV Darbo statistikos biuro duomenimis, vidutinės namų ūkio išlaidos 2024 metais siekė apie 67 400 eurų per metus, arba maždaug 5 620 eurų per mėnesį. Tokiu atveju 4 300 eurų prilygtų maždaug trims ketvirtadaliams vieno mėnesio vidutinių išlaidų.

    Jei namuose gyvena du suaugusieji ir abu gautų po 4 300 eurų, bendra 8 580 eurų suma pagal to paties laikotarpio išlaidų struktūrą galėtų padengti reikšmingą dalį būtinųjų išlaidų. Pavyzdžiui, būstas sudaro apie trečdalį vidutinio namų ūkio biudžeto, tad tokia suma realistiškai reikštų kelis mėnesius būsto kaštų, priklausomai nuo regiono ir nuomos ar paskolos sąlygų.

    Kita vertus, vidurkiai slepia didelius skirtumus tarp valstijų ir miestų, o išlaidų krepšelis smarkiai priklauso nuo šeimos sudėties. Todėl vieniems tai būtų reikšminga pagalba padengiant skolas ar būtinus pirkinius, kitiems labiau primintų vienkartinį impulsą vartojimui.

    Kas už tai sumokėtų?

    Siūlymas pasirodė tuo metu, kai JAV valstybės skola yra perkopusi 34,3 trln. eurų ribą, o metinis biudžeto deficitas siekia apie 1,54 trln. eurų. Tokiame kontekste 1,03 trln. eurų vienkartinė programa reikštų arba papildomą skolinimąsi, arba kitų išlaidų mažinimą, arba naujus pajamų šaltinius.

    „Mintis, kad turėjome fiskalinę sėkmę, yra apversta aukštyn kojomis ir artima juokingai“, – sakė Biudžeto atsakomybės komiteto politikos vadovas Marcas Goldweinas.

    Papildomą spaudimą didina ir aukštesnės skolinimosi palūkanos, kurios kelia valstybės skolos aptarnavimo kainą ir didina riziką, kad brangs būsto paskolos bei verslo kreditavimas. Tai gali lėtinti ekonomikos augimą ir mažinti fiskalinį lankstumą, net jei vienkartinės išmokos trumpuoju laikotarpiu paskatintų vartojimą.

    J. D. Vance užsiminė, kad išmokos galėtų būti finansuojamos iš muitų ir tarifų pajamų. Tačiau JAV iždo prognozėse 2026 finansiniams metams numatoma apie 348 mlrd. eurų muitų pajamų suma apimtų visas muitų įplaukas, o ne tik papildomus tarifus, ir vis tiek dengtų tik apie trečdalį tokio masto išmokų.

    Teisinis kelias taip pat nėra paprastas, nes tokiai programai reikėtų Kongreso pritarimo. Teisininkų vertinimu, pats pažadas būtų laikomas politine kampanijos deklaracija, o ne neteisėta paskata balsuoti, jei išmoka būtų skiriama nepriklausomai nuo to, ar žmogus balsavo ir už ką balsavo.

    Kol kas lieka neaišku, ar respublikonai bandytų projektą paversti įstatymu, kokios būtų sąlygos ir ar būtų pasirinktas universalaus mokėjimo modelis, ar tikslinė parama daliai gyventojų. Ekonomistai pabrėžia, kad tokios sumos, neįvardijant finansavimo šaltinių, dažnai tampa ne tik politinių debatų, bet ir rinkų lūkesčių bei skolinimosi kaštų katalizatoriumi.

  • „Fitch“ kilstelėjo Portugalijos reitingą į A+: ką tai reiškia paskoloms ir mokesčiams?

    „Fitch“ kilstelėjo Portugalijos reitingą į A+: ką tai reiškia paskoloms ir mokesčiams?

    Reitingas pakilo iki A+

    Reitingų agentūra „Fitch“ pagerino Portugalijos valstybės skolos reitingą nuo A iki A+ ir nurodė stabilią perspektyvą. Toks sprendimas paprastai signalizuoja rinkoms mažesnę riziką ir gali padėti šaliai skolintis palankesnėmis sąlygomis.

    Portugalijos investicijų ir užsienio prekybos agentūra AICEP pabrėžė, kad sprendimas dera su pastaruoju metu augančiu investuotojų pasitikėjimu. Vyriausybė tvirtina, kad visos pagrindinės agentūros Portugalijai šiuo metu suteikia A lygio įvertinimą.

    Kodėl „Fitch“ tapo optimistiškesnė

    „Fitch“ teigimu, reitingo kėlimą lėmė stiprėjantys viešieji finansai ir prognozuojamas skolos mažėjimas. Agentūra taip pat išskyrė, kad Portugalijos biudžeto rodikliai, lyginant su panašiai vertinamomis šalimis, yra geresni, o tai siejama su politiniu įsipareigojimu fiskalinei drausmei.

    „Reitingo pakėlimas atspindi stiprėjančius Portugalijos viešuosius finansus, mažėjančios skolos trajektoriją ir tvirtesnį biudžetą nei panašių šalių“, – teigiama „Fitch“ pranešime.

    Skola mažėja, bet rizikos išlieka

    Agentūra prognozuoja, kad valstybės skola, vertinant nuo bendrojo vidaus produkto, mažės nuo 89,7 proc. 2025 metais iki 87,0 proc. 2026 metais ir 82,9 proc. 2028 metais. Vis dėlto šis lygis, „Fitch“ skaičiavimu, išliks gerokai aukštesnis nei A kategorijos šalių medianinis rodiklis, siejamas su 59,5 proc.

    Portugalijos reitingą, pasak „Fitch“, palaiko ir narystė Europos Sąjungoje bei euro zonoje, taip pat palyginti geri valdysenos rodikliai. Tačiau šiuos privalumus vis dar atsveria sukaupta viešoji ir išorinė skola.

    Biudžetui spaudimą didina išlaidos

    „Fitch“ vertina, kad biudžeto perteklius gali smukti nuo 0,7 proc. bendrojo vidaus produkto 2025 metais iki 0,1 proc. 2026 metais. Tam įtakos, agentūros teigimu, turi papildomos išlaidos po audrų, 2026 metų biudžete numatytos mokesčių ir būsto priemonės, investicijų pikas pagal Ekonomikos gaivinimo ir atsparumo didinimo planą bei augančios išlaidos atlyginimams ir pensijoms.

    Portugalijos finansų ministras Joaquim Miranda Sarmento yra pareiškęs, kad skolos ir bendrojo vidaus produkto santykio mažėjimas yra šeimų ir verslų pastarųjų metų darbo rezultatas, o tempas neturi sulėtėti. Jis taip pat akcentavo būtinybę mažinti biurokratiją, kuri, pasak ministro, slopina investicijas, ypač tiesiogines užsienio investicijas.

    Būsto kainos ir gynybos tikslai

    Agentūra atkreipė dėmesį ir į būsto prieinamumo problemą. „Fitch“ skaičiavimu, 2026 metų pirmąjį ketvirtį būsto kainos Portugalijoje buvo apie 99 proc. aukštesnės nei 2019 metų ketvirtąjį ketvirtį, kai euro zonoje augimas siekė apie 31 proc.

    „Fitch“ mano, kad ribota pasiūla ir paklausa, siejama ir su imigracija, yra labiau struktūrinės priežastys, todėl staigi korekcija artimiausiu metu nėra pagrindinis scenarijus. Vis dėlto agentūra įspėja, kad kainų šuolis didina pažeidžiamumą ir spaudžia gyventojų įperkamumą, o ilgalaikėje perspektyvoje viešuosius finansus gali apsunkinti ir NATO siekis iki 2035 metų gynybai skirti 5 proc. bendrojo vidaus produkto.

  • Lenkijos biudžeto rizika: 55 proc. skolos riba gali apriboti pensijų indeksavimą jau nuo 2028 metų

    Lenkijai artėjant prie nacionaliniuose teisės aktuose įtvirtintų fiskalinių ribų, vis daugiau ekonomistų perspėja apie scenarijų, kai biudžeto politika gali būti suvaržyta ne politiniais sprendimais, o automatiškai įsijungiančiais mechanizmais. Didžiausia rizika siejama su 55 proc. skolos ir bendrojo vidaus produkto santykio riba, kuri gali priversti staigiau mažinti deficitą.

    Šį pavojų išryškino „Erste“ ekonomistų atlikta 2027 metų biudžeto projekto analizė. Nors ekonomika, anot jų, turėtų augti artimu 4 proc. tempu, o investicijos spartėti, deficito rodikliai planuojami iš esmės nesikeičiantys, todėl skolos dinamika gali priartėti prie ribos, po kurios prasideda privalomi taupymo veiksmai.

    „Ekonomika nėra recesijoje, tačiau deficito santykis su ekonomika beveik negerėja. Tai reiškia, kad Lenkija negali išaugti iš didelio deficito ir skolos net ciklinio pagyvėjimo metu“, – sakė ekonomistas Rafałas Hirschas.

    Kas nutinka peržengus 55 proc. ribą?

    Pagal Lenkijos viešųjų finansų sistemą 55 proc. skolos riba laikoma atsargumo slenksčiu, kuris įjungia privalomus biudžetinės drausmės reikalavimus. Tai reikštų, kad rengiant kito laikotarpio biudžetą deficito planavimas būtų ribojamas, o daliai išlaidų tektų uždėti griežtesnius „stabdžius“.

    Praktikoje tokie mechanizmai dažniausiai nukreipiami į sparčiausiai augančias išlaidų eilutes ir į viešojo sektoriaus darbo užmokesčio fondą. Be to, gali būti taikomi ribojimai dėl naujų valstybės paskolų ir kreditų, o pagrindinėms institucijoms nustatomos papildomos išlaidų augimo lubos.

    Kodėl tai svarbu pensininkams?

    Didžiausias socialinis jautrumas siejamas su pensijomis ir jų indeksavimu. Kai fiskaliniai mechanizmai įpareigoja mažinti deficitą, pensijų didinimas gali būti susiaurintas iki minimumo ir pririštas tik prie metinio vartotojų kainų augimo, paliekant mažiau erdvės papildomoms politinėms korekcijoms.

    „Erste“ vertinimu, jei 2026 ir 2027 metų biudžetuose numatytos deficito ribos būtų išnaudotos pilnai, 55 proc. slenkstis galėtų būti viršytas jau 2027 metais. Net jei faktinis deficitas būtų kiek mažesnis, optimistiškesniu scenarijumi riba 2028 metais vis tiek būtų peržengta beveik neišvengiamai.

    Tai reikštų, kad vėlesniam laikotarpiui rengiamas biudžetas privalėtų numatyti veiksmus, mažinančius skolos ir bendrojo vidaus produkto santykį. Dažniausiai tokie sprendimai apsiriboja trimis kryptimis: išlaidų mažinimu, mokesčių didinimu arba šių priemonių deriniu, o tai gali tiesiogiai paliesti pensijų augimo tempą.

  • Europos obligacijų palūkanos šoktelėjo į 15 metų aukštumas: ką tai reiškia paskoloms ir kainoms?

    Europos obligacijų palūkanos šoktelėjo į 15 metų aukštumas: ką tai reiškia paskoloms ir kainoms?

    Europos valstybių skolinimosi kaina rugsėjo 1 dieną pašoko į aukščiausią lygį per daugiau nei 15 metų, rinkoms toliau parduodant obligacijas. Didesnės palūkanos fiksuotos daugelyje didžiųjų ekonomikų, o investuotojai vis aktyviau vertina infliacijos ir biudžetų rizikas.

    Rinkos rodikliai signalizavo, kad Vokietijos 10 metų obligacijų pajamingumas buvo pakilęs virš 3,36 proc., o vėliau šiek tiek sumažėjo iki maždaug 3,34 proc. Kartu brango ir ilgesnės trukmės skola: Vokietijos 30 metų obligacijų pajamingumas buvo pakilęs virš 3,84 proc., taip pat aukščiausiai nuo 2011 metų.

    Obligacijų pajamingumas juda priešinga kryptimi nei jų kaina: kai investuotojai parduoda obligacijas, jų kaina krenta, o fiksuotos palūkanų išmokos tampa santykinai didesnės, todėl pajamingumas kyla. Paprastai tariant, kuo daugiau obligacijų išparduodama, tuo brangiau valstybėms skolintis naujomis emisijomis.

    Kas užkūrė išpardavimą?

    Pagrindinė įtampa kyla iš kelių sutampančių veiksnių: pabrangusios energijos, atsinaujinusių infliacijos baimių ir griežtesnių centrinių bankų signalų. Investuotojai vis dažniau lažinasi, kad palūkanų normos išliks aukštos ilgiau, nei tikėtasi anksčiau.

    Euro zonos išankstiniai infliacijos duomenys parodė, kad rugpjūtį metinė infliacija pakilo iki 3,3 proc., palyginti su 2,9 proc. liepą, o energijos kainos buvo 14,3 proc. didesnės nei prieš metus. Tai gerokai viršija Europos Centrinio Banko 2 proc. tikslą ir didina spaudimą pinigų politikai.

    Rinkos dalyviai ėmė aktyviau vertinti ir artimiausio ECB posėdžio scenarijus, tarp jų ir 0,25 proc. punkto palūkanų normų didinimą. Aukštesnės bazinės palūkanos tiesiogiai persiduoda per visą palūkanų kreivę, todėl brangsta ir valstybių, ir įmonių, ir gyventojų skolinimasis.

    Prancūzijos skola vėl po padidinamuoju stiklu

    Analitikai pažymi, kad Vokietijos pajamingumai daugiausia sekė pasaulines tendencijas, tačiau kai kurios šalys susidūrė ir su papildoma rizikos priemoka. Prancūzijos atveju ją didina politinė ir fiskalinė perspektyva, o diskusijos dėl biudžeto tampa vis jautresnės artėjant 2027 metų prezidento rinkimams.

    Tarptautinis valiutos fondas prognozuoja, kad Prancūzijos bendroji valdžios skola šiemet gali siekti 118,4 proc. bendrojo vidaus produkto, o 2027 metais didėti iki 120,5 proc. Banque de France vertinimu, biudžeto deficitas šiemet gali siekti apie 5,2 proc. bendrojo vidaus produkto, todėl rinkos atidžiau vertina valstybės gebėjimą stabilizuoti finansus.

    „Norint grįžti į tvarų fiskalinį kelią, Prancūzijai reikės reikšmingų reformų, kurios bus nepopuliarios“, – sakė BCA fiksuotų pajamų strategas Robertas Timperis, komentuodamas augančią rizikos priemoką.

    Poveikis vartotojams ir verslui

    Kylant valstybės skolinimosi kainai, brangsta ir bankų finansavimas, todėl palūkanų spaudimas gali persikelti į būsto paskolas, įmonių kreditus ir naujas obligacijų emisijas. Tai ypač svarbu šalims, kuriose didelė dalis skolos turi būti refinansuojama artimiausiais metais, o biudžetų erdvė ribota.

    Kartu obligacijų rinkų svyravimai keičia investuotojų elgseną: aukštesni pajamingumai gali tapti patrauklesne alternatyva rizikingesnėms turto klasėms, tačiau didesnis neapibrėžtumas didina ir kainų svyravimus. Dalis rinkos dalyvių įspėja, kad ilgiau trunkantis aukštos infliacijos ir silpnesnio augimo derinys didina stagfliacijos riziką, o tai būtų sudėtinga aplinka tiek politikos formuotojams, tiek verslui.

    Panašus pardavimo spaudimas matomas ir už Europos ribų: JAV 10 metų iždo obligacijų pajamingumas buvo pakilęs iki maždaug 4,78 proc., o Japonijos 10 metų obligacijų pajamingumas pasiekė apie 3,00 proc., aukščiausiai nuo 1996 metų. Tai rodo, kad rinkos problemos nėra vien regioninės ir labiau primena globalų palūkanų normų persikainojimą.

  • Lenkijos 2027 metų biudžetas kelia įtampą rinkose: 7,1 proc. BVP deficitas ir reitingų rizika

    Lenkijos Vyriausybė rugpjūčio 28 dieną pritarė 2027 metų biudžeto projektui, kuriame numatytas 7,1 proc. bendrojo vidaus produkto deficitas. Toks rodiklis iškart atsidūrė investuotojų ir reitingų agentūrų dėmesio centre, nes signalizuoja apie užsitęsusį didelį valstybės skolinimosi poreikį.

    Pagal projektą planuojama apie 162 mlrd. eurų pajamų, apie 228 mlrd. eurų išlaidų ir maždaug 66 mlrd. eurų deficitą. Šie skaičiai rodo, kad biudžetas remiasi plačiomis viešojo sektoriaus programomis, o kartu didina spaudimą finansavimo kainai, ypač jei rinkos pradės reikalauti didesnės rizikos premijos.

    Rinkų reakcija jau matoma: Lenkijos 10 metų trukmės obligacijų pajamingumai pakilo iki aukščiausių lygių per kelis mėnesius ir laikėsi apie 6 proc. Augantis pajamingumas reiškia, kad naujas skolinimasis biudžetui gali brangti, o tai ilgainiui apsunkina deficitą mažinančias pastangas.

    Didžiausios numatytos išlaidų kryptys yra gynyba ir sveikatos apsauga. Projektas numato apie 46 mlrd. eurų gynybai ir apie 64 mlrd. eurų sveikatos sričiai, o grynasis skolinimosi poreikis gali siekti iki maždaug 74 mlrd. eurų, todėl biudžetas tampa itin jautrus palūkanų normų pokyčiams.

    Ekonomistai atkreipia dėmesį į politinio ciklo įtaką: 2027 metų rudenį Lenkijoje turėtų vykti parlamento rinkimai, todėl konsolidacijos priemonės dažnai atidedamos. Tai paaiškina, kodėl projekte nematyti aiškių planų reikšmingai kelti mokesčius ar ryžtingai mažinti išlaidas.

    „Tai, kad vyriausybė nenumatė jokios fiskalinės konsolidacijos, yra šiek tiek neigiamas signalas, bet politiškai nestebina“, – sakė pagrindinis ekonomistas Ernestas Pytlarczykas.

    Reitingų agentūroms svarbiausia tampa ne vien pats 2027 metų deficito skaičius, o patikimas kelių metų planas, kaip jis bus mažinamas. Jei tokio plano nepakaks, gali didėti rizika, kad Lenkijos kredito reitingų perspektyva bus peržiūrėta nepalankiai, o tai dar labiau pabrangintų skolinimąsi.

    Vienas dažniausiai minimų scenarijų yra vadinamasis Rumunijos pavyzdys, kai ilgą laiką dideli deficitai buvo toleruojami augimo metu, tačiau vėliau prireikė skausmingesnio išlaidų karpymo ir pajamų didinimo. Ekspertai pabrėžia, kad kol ekonomika išlieka stabili, valdžia turi laiko suvaldyti rizikas, tačiau delsimas gali sumažinti manevro laisvę.

    „Viešieji finansai šiandien yra didžiausia grėsmė ekonomikai“, – sakė ekonomistas Sławomiras Dudek.

    Artimiausi mėnesiai bus svarbūs dėl vieno klausimo: ar Varšuva pateiks įtikinamą deficitą mažinantį planą, suderinamą su didelėmis gynybos ir socialinėmis išlaidomis. Nuo to priklausys, ar rinkų nervingumas išliks laikinas, ar virs ilgalaike tendencija, kurią pajustų ir įmonės, ir gyventojai per skolinimosi kainą.

  • „Fitch“ sprendžia Prancūzijos reitingą: menkiausias pokytis gali branginti skolas

    „Fitch“ sprendžia Prancūzijos reitingą: menkiausias pokytis gali branginti skolas

    Verdiktas prieš biudžeto mūšį

    Reitingų agentūra „Fitch“ penktadienį skelbia naują Prancūzijos valstybės skolos reitingo vertinimą. Sprendimas pasirodo likus maždaug mėnesiui iki 2027 metų biudžeto pateikimo Nacionalinei Asamblėjai, todėl jo laukiama itin jautriu politiniu momentu.

    Šiuo metu Prancūzijai „Fitch“ taiko A+ reitingą su stabilia perspektyva. 2025 metų rugsėjį šalis neteko aukštesnio įvertinimo, o 2026 metų kovą reitingas buvo paliktas nepakeistas.

    Kodėl rinkos įsitempusios

    Ekonomistai pabrėžia, kad labiausiai tikėtinas scenarijus yra status quo, tačiau neatmetama, kad perspektyva gali būti pakeista į neigiamą. Toks žingsnis reikštų aiškų signalą, jog artimiausiais ketvirčiais didėja reitingo mažinimo rizika.

    Reitingų sprendimai tiesiogiai veikia valstybės skolinimosi kainą: investuotojai paprastai reikalauja didesnės grąžos, kai didėja rizikos vertinimas. Tai ypač svarbu, kai palūkanų sąnaudos biudžete auga, o skolą refinansuoti tenka reguliariai ir didelėmis sumomis.

    Augimas silpnesnis, deficitas didelis

    Nuo pavasario Prancūzijos makroekonominė aplinka tapo nepalankesnė: augimo prognozės 2026 metams buvo mažinamos. „Fitch“ anksčiau buvo nurodžiusi 1 proc. augimą, tuo metu valdžios institucijų projekcijos buvo kuklesnės, o dalis analitikų kalbėjo apie maždaug 0,6 proc. tempą.

    Naujausi statistikos duomenys taip pat siunčia atsargumo signalų: 2026 metų antrąjį ketvirtį Prancūzijos bendrasis vidaus produktas, patikslinus įvertį, neaugo. Nacionalinė statistikos institucija nurodė, kad rezultatą blogino ryškesnis nei manyta žemės ūkio produkcijos smukimas.

    Fiskalinėje pusėje diskusijų ašis išlieka deficitas. „Fitch“ prognozė siekia apie 4,9 proc. bendrojo vidaus produkto, kai valdžios tikslas yra maždaug 5 proc., o dalis rinkos vertinimų deficito kartelę kelia iki maždaug 5,1 proc.

    „Status quo yra labiausiai tikėtinas scenarijus, nors perspektyvos pakeitimo į neigiamą atmesti negalima“, – sakė ekonomistas Hadrienas Camatte.

    Analitikų vertinimu, tokie deficito lygiai palieka mažai erdvės greitam konsolidavimui, ypač jei augimas išlieka silpnas. Tuo pat metu valstybės skola, kaip tikimasi, dar kelerius metus gali didėti, o palūkanų išlaidos ir toliau darys spaudimą biudžetui.

    Politikos rizika: biudžetas ir rinkimai

    Artėjantis 2027 metų biudžeto ciklas žadamas sudėtingas: Prancūzijos premjeras Sébastienas Lecornu planuoja biudžetą pristatyti rugsėjo 30 dieną, o parlamentinės diskusijos turėtų persikelti į spalį. Kuo arčiau prezidento rinkimų, tuo didesnė tikimybė, kad sprendimus lydės politinė įtampa ir sunkesnės derybos dėl taupymo priemonių.

    Opozicijos lyderiai jau signalizuoja apie griežtą laikyseną, todėl neatmetamas ir bandymas blokuoti ar nuversti biudžetą politinėmis procedūromis. Reitingų agentūroms tai svarbu, nes politinis stabilumas ir gebėjimas įgyvendinti fiskalinę politiką yra vieni pagrindinių veiksnių vertinant šalies kreditingumą.

    Rinkos dalyviai dabar stebi ne tik patį sprendimą, bet ir formuluotes: net jei reitingas liks A+, griežtesnė retorika dėl skolos ir palūkanų sąnaudų gali tapti signalu, kad 2027 metais Prancūzijos reitingas atsidurs didesnėje rizikos zonoje.

  • Prancūzijos debatuose įkaito atmosfera: kandidatai susikirto dėl skolų, pensijų ir ES

    Prancūzijos debatuose įkaito atmosfera: kandidatai susikirto dėl skolų, pensijų ir ES

    Pirmasis mūšis dėl Eliziejaus

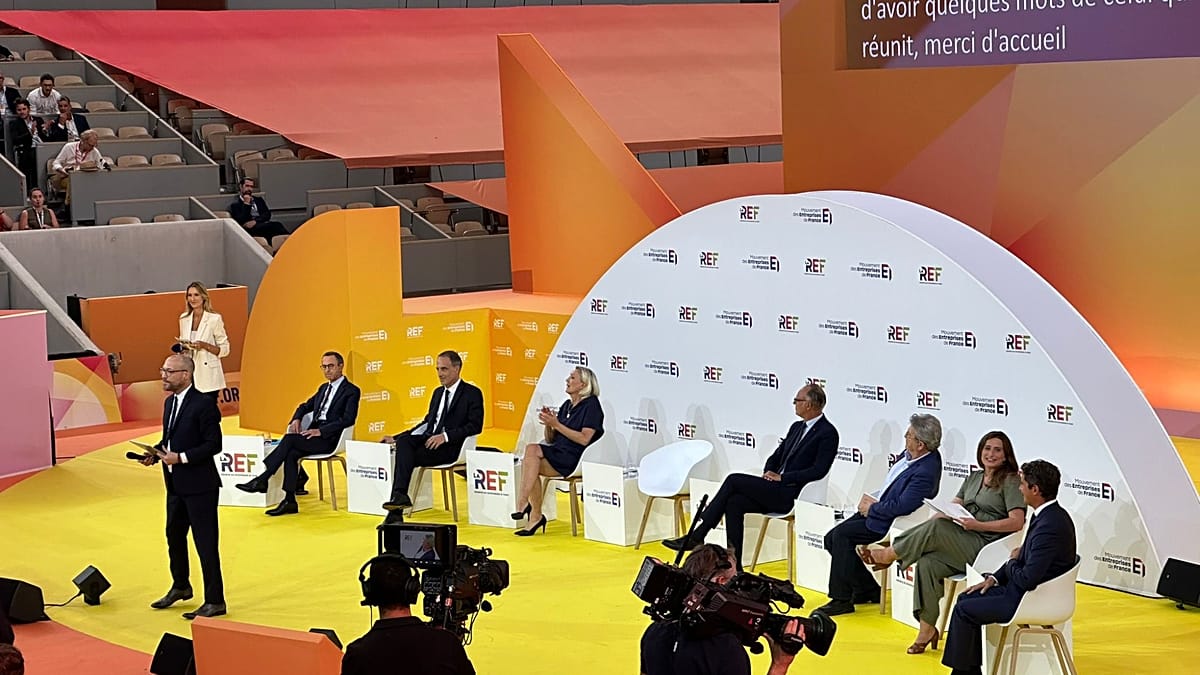
    Prancūzijos prezidento rinkimų kampanija įgauna pagreitį: pirmajame didžiųjų kandidatų debatuose pagrindine tema tapo ekonomika, valstybės skola ir pensijų reforma. Diskusiją surengė didžiausia šalies darbdavius vienijanti federacija MEDEF, o renginys vyko Roland-Garros komplekse Paryžiuje.

    Iki rinkimų likus mažiau nei aštuoniems mėnesiams, kandidatai stengėsi įtikinti verslo bendruomenę, tačiau kartu gynė skirtingas politines vizijas. Debatuose dalyvavo septyni kandidatai iš skirtingų politinio spektro pusių.

    Tarp jų buvo du buvę prezidento Emmanuelio Macrono premjerai: centristas Gabrielis Attalis ir centro dešinės atstovas Edouardas Philippe’as. Taip pat dalyvavo kraštutinių pažiūrų lyderiai Jeanas-Lucas Mélenchonas ir Marine Le Pen, centro kairės europarlamentaras Raphaëlis Glucksmannas, konservatorius Bruno Retailleau ir žaliųjų lyderė Marine Tondelier.

    Europa tapo takoskyra

    Diskusijoje ryškiai išsiskyrė kandidatų požiūriai į Europos Sąjungą ir Prancūzijos vaidmenį joje. Jeanas-Lucas Mélenchonas akcentavo idėją, kad Prancūzija turėtų nesilaikyti ES sprendimų, jei jie, jo teigimu, kertasi su šalies interesais.

    „Jei tai prieštarauja prancūzų žmonių interesams, mes to nevykdysime“, – sakė Jeanas-Lucas Mélenchonas.

    Marine Le Pen daug dėmesio skyrė viešųjų išlaidų mažinimui tiek nacionaliniu, tiek ES lygmeniu ir kritikavo augančias Prancūzijos įmokas į bendrijos biudžetą. Kiti kandidatai pabrėžė, kad didžiausią spaudimą Prancūzijos konkurencingumui kelia globali konkurencija, ypač Kinijos pramonės pajėgumai, o ne ES partneriai.

    Edouardas Philippe’as ragino Europą griežčiau kalbėti su Kinija ir JAV, o Raphaëlis Glucksmannas teigė, kad naujasis prezidentas turės aktyviau ginti Prancūzijos interesus Briuselyje. Debatuose taip pat skambėjo kritika dėl perteklinių reguliavimo normų ir jų poveikio verslui.

    Skola ir pensijos – sprendimai išsiskyrė

    Valstybės skolą kandidatai įvardijo vienu didžiausių iššūkių, tačiau siūlomi sprendimai kardinaliai skyrėsi. Edouardas Philippe’as kritikavo Jeano-Luco Mélenchono idėjas apie dalies skolos nurašymą, teigdamas, kad tai keltų dideles rizikas finansiniam stabilumui.

    „Siūlymas nurašyti skolą yra pavojingas“, – sakė Edouardas Philippe’as.

    Gabrielis Attalis taip pat atmetė skolos nurašymo logiką ir aštriai kėlė klausimą, kaip tai derėtų su didesnių mokesčių idėja. Tuo metu Jeanas-Lucas Mélenchonas tvirtino, kad ekonomikoje esą yra erdvės manevrui, o atlyginimų nedidinimas, jo teigimu, didintų recesijos riziką.

    Marine Le Pen pareiškė ketinanti pristatyti maždaug 125 milijardų eurų valstybės išlaidų mažinimo planą. Tai būtų siūloma kaip priemonė mažinti deficitą ir stabilizuoti viešuosius finansus prieš svarbiausias biudžeto diskusijas.

    Ne mažiau aštriai aptarta ir pensijų reforma, kuri Prancūzijoje pastaraisiais metais tapo politinės įtampos židiniu. Po masinių protestų ir politinio spaudimo Nacionalinė Asamblėja buvo pritarusi reformos sustabdymui iki 2028 metų sausio, todėl klausimas neišvengiamai sugrįš naujojo prezidento kadencijoje.

    Žaliųjų lyderė Marine Tondelier pasisakė prieš pensinio amžiaus didinimą, o Jeanas-Lucas Mélenchonas gynė grįžimą prie 62 metų ir siekį kuo greičiau pasiekti 60 metų ribą. Marine Le Pen kalbėjo apie pensinio amžiaus grąžinimą iki 62 metų daugumai, kartu numatant ankstesnį išėjimą dirbti pradėjusiems labai jauniems žmonėms.

    Bruno Retailleau siūlė pensinio amžiaus klausimą labiau sieti su tikėtina gyvenimo trukme, o Edouardas Philippe’as akcentavo, kad norint suvaldyti deficitą ir skolą, Prancūzija turės dirbti ilgiau. MEDEF vadovas Patrickas Martinas prieš debatą kritikavo, jo teigimu, verslą varžantį perteklinį reguliavimą ir mikrovadybą.

    „Valstybė pernelyg dažnai bando viską sureguliuoti iki smulkmenų, o tai dusina šalį“, – sakė Patrickas Martinas.

    Šis debatas parodė, kad rinkimų kampanijoje dominuos ne tik socialinės garantijos, bet ir klausimas, kaip Prancūzija derins viešųjų finansų drausmę, konkurencingumą ir santykį su Europa. Artėjant kitiems debatams, kandidatų planai dėl skolos, pensijų ir ekonomikos augimo taps pagrindiniu rinkėjų sprendimo faktoriumi.

  • JAV iždas meta gelbėjimo ratą: po 34,4 trln. eurų skolos žada dar didesnius obligacijų supirkimus

    JAV iždas meta gelbėjimo ratą: po 34,4 trln. eurų skolos žada dar didesnius obligacijų supirkimus

    JAV iždas vos per parą nuo sprendimo padvigubinti valstybės skolos supirkimus vėl buvo priverstas raminti rinkas. Ilgesnio termino obligacijų pajamingumai pakilo ir panaikino trumpalaikį palengvėjimą, kurį buvo sukėlęs supirkimų planas.

    JAV iždo sekretorius Scottas Bessentas viešai leido suprasti, kad nustatyta 3,4 mlrd. eurų riba vienai supirkimo operacijai nėra griežtas limitas. Jo teigimu, tai veikiau atskaitos taškas, kurį prireikus būtų galima didinti.

    „Mes reguliariai vykdome supirkimus ir didinsime jų apimtį. Reikėtų suprasti, kad vienai emisijai tai gali būti daugiau nei 3,4 mlrd. eurų“, – sakė Scottas Bessentas.

    Pasak jo, dalis šio žingsnio yra signalas rinkai, kad dabartiniai pajamingumai esą neatspindi fundamentų. Papildomą įtampą didina geopolitiniai veiksniai, tarp jų ir konfliktas su Iranu, kuris, anot sekretoriaus, didina neapibrėžtumą.

    Bessentas išskyrė prastesnį likvidumą 30 metų obligacijų segmente, kur, jo vertinimu, įtampa matoma ryškiausiai. Jis pabrėžė, kad iždas toliau stebės sąlygas ir sprendimus derins prie rinkos dinamikos.

    Publikavimo metu 30 metų JAV obligacijų pajamingumas siekė apie 5,25 proc., prieš tai buvęs pakilęs iki 5,33 proc. 10 metų obligacijų pajamingumas buvo apie 4,7 proc., po ankstesnės viršūnės ties 4,75 proc. Tokie lygiai investuotojams svarbūs, nes jie daro įtaką ir platesnėms skolinimosi kainoms.

    Skola perkopė 34,4 trln. eurų

    Interviu metu iždo sekretorius taip pat užsiminė apie artimiausiu metu planuojamą fiskalinės konsolidacijos krypties pristatymą. Jo teigimu, dėmesys būtų skiriamas tiek pajamų, tiek išlaidų pusei, o iždas esą turi daugiau priemonių nei vien supirkimai.

    JAV nacionalinei skolai pasiekus maždaug 34,4 trln. eurų ribą, Bessentas stengėsi sumenkinti simbolinę šio skaičiaus reikšmę ir akcentavo augimo svarbą. Kartu jis kritikavo ankstesnės administracijos deficitą, tačiau pripažino, kad dabartinį skolinimosi poreikį didina išaugusios išlaidos.

    Ką sako investuotojai?

    Rinkos dalyviai vertinimus pateikė nevienareikšmiškai. Dalies investuotojų nuomone, aktyvesni supirkimai gali padėti sušvelninti kainų svyravimus, ypač mažesnio likvidumo ruožuose, tačiau kyla klausimas, ar tai nepasiųs priešingo signalo.

    „Evercore ISI“ atstovas Krishna Guha planą pavadino silpna Operacijos „Twist“ versija ir perspėjo, kad jis gali atsisukti prieš pačią politiką, jei bus suprastas kaip ženklas, kad Vašingtonui darosi sunkiau skolintis pigiai. Jo teigimu, vien pasisakymai obligacijų rinkos reikšmingai nepajudino.

    „JPMorgan“ strategė Maia Crook buvo dar kategoriškesnė ir įspėjo, kad intervencija slepia gilesnius struktūrinius iššūkius, bet jų nesprendžia. Pasak jos, ilgalaikė rizika yra reputacinė: rinka gali pradėti abejoti įprasta, nuspėjama JAV skolos išleidimo politika, jei ją keis ad hoc sprendimai.

    Analitikai primena, kad tokios priemonės dažniausiai veikia per lūkesčius ir likvidumo gerinimą, tačiau nepašalina pagrindinės problemos, jei didelis deficitas išlieka. Todėl artimiausiomis savaitėmis dėmesys kryps į tai, ar fiskaliniai planai realiai mažins skolinimosi poreikį, ar apsiribos retorika.