Category: Finansai

  • Didžiausia Europoje aukštakrosnė sustabdyta remontui: „Thyssenkrupp“ ją žada grąžinti po 6 savaičių

    Vokietijos plieno gamintoja „Thyssenkrupp Steel“ laikinai sustabdė Duisburge veikiančią aukštakrosnę „Schwelgern 2“, laikomą didžiausia Europoje. Įmonė skelbia, kad sustabdymas planuotas: numatytas maždaug 6 savaičių remontas ir modernizacija, po kurių įrenginys turėtų grįžti į darbą.

    Šis sprendimas vyksta Europos plieno pramonei spaudžiant Europos Sąjungą peržiūrėti apyvartinių taršos leidimų sistemą EU ETS. Plieno koncernai įspėja, kad be pokyčių anglies dioksido kainos įtaka gali smarkiai kelti savikainą ir dar labiau silpninti Europos gamintojų konkurencingumą pasaulinėje rinkoje.

    Kas bus daroma per remontą?

    „Thyssenkrupp“ nurodo, kad pagrindiniai darbai sutelkti į aukštakrosnės centrines aušinimo sistemas ir apatinės dalies karščiui atsparų išklojimą. Bus keičiamos aušinimo sistemos dalys, atnaujinami ugniai atsparūs segmentai ir montuojami papildomi variniai aušinimo elementai, skirti geriau apsaugoti krosnies korpusą didžiausios apkrovos zonoje.

    Lygiagrečiai planuojami ir pagalbinių sistemų priežiūros darbai, įskaitant dujų valymą ir šlako granuliavimo įrangą. Bendrovės teigimu, tikslas – pagerinti techninį prieinamumą ir patikimumą, kad įrenginys galėtų stabiliai dirbti dar ne vienerius metus.

    „Schwelgern 2“ mastas ir reikšmė

    Aukštakrosnė „Schwelgern 2“ pradėjo veikti 1993 metais ir yra vienas svarbiausių integruotos plieno gamybos objektų Europoje. Viešai skelbiamais duomenimis, jos pajėgumai siekia apie 10 000–12 000 tonų ketaus per parą, o tokio masto gamyba kasdien reikalauja milžiniškų žaliavų srautų.

    Vienas iš įvardijamų rodiklių – iki maždaug 20 000 tonų rūdos, aglomerato, kokso ir anglies per dieną, kas logistiškai prilyginama dešimtims krovininių traukinių sąstatų. Tokie skaičiai parodo, kodėl net planuotas trumpalaikis sustabdymas turi reikšmę tiek žaliavų rinkoms, tiek tiekimo grandinėms.

    EU ETS spaudimas ir plieno ateitis

    „Thyssenkrupp Steel“, „ArcelorMittal Europe“ ir „Voestalpine“ pastaraisiais mėnesiais ragino skubiai reformuoti EU ETS, teigdami, kad esama sistema nepakankamai įvertina Europos pramonės realybę. Jų vertinimu, pagal dabartines taisykles iki 2030-ųjų pradžios plieno gamybos sąnaudos ES gali išaugti maždaug 50 proc.

    Koncernai taip pat akcentuoja konkurencijos problemą: importuojamas plienas dažnai nepatiria analogiškų emisijų kaštų, o eksportuojamam plienui nėra pilnai kompensuojama EU ETS našta. Pramonės atstovų skaičiavimais, be korekcijų ES plieno gamyba galėtų sumažėti 30–40 proc., o rizika paliestų iki 5 000 000 darbo vietų visoje vertės grandinėje.

    „Turime padaryti pertrauką įgyvendinant kaštus, kad EU ETS galėtų užtikrinti transformaciją ir nediskriminuoti tokių pionierių kaip mes“, – sakė „Thyssenkrupp Steel“ vadovė Marie Jaroni.

    Europos plieno sektoriui siekiant pereiti prie mažiau taršios gamybos, aukštakrosnių modernizavimas vis dažniau derinamas su ilgalaike strategija: investicijomis į naujas technologijas, energijos sąnaudų mažinimu ir politinėmis derybomis dėl reguliavimo. „Schwelgern 2“ atvejis rodo, kad net ir trumpas sustabdymas tampa platesnės kovos dėl konkurencingumo ir dekarbonizacijos tempo dalimi.
  • Anglijos banko vadovas įspėja: nauji DI modeliai gali sukelti chaosą finansams visame pasaulyje

    Anglijos banko vadovas įspėja: nauji DI modeliai gali sukelti chaosą finansams visame pasaulyje

    Anglijos banko vadovas ir Finansinio stabilumo tarybos (FSB) pirmininkas Andrew Bailey perspėjo, kad naujos kartos dirbtinis intelektas gali tapti rimtu išbandymu pasaulio finansų stabilumui ir ekonomikos augimui. Pasak jo, sparčiai tobulėjantys modeliai didina kibernetinių incidentų tikimybę ir gali išplėsti jų mastą iki sisteminio lygio.

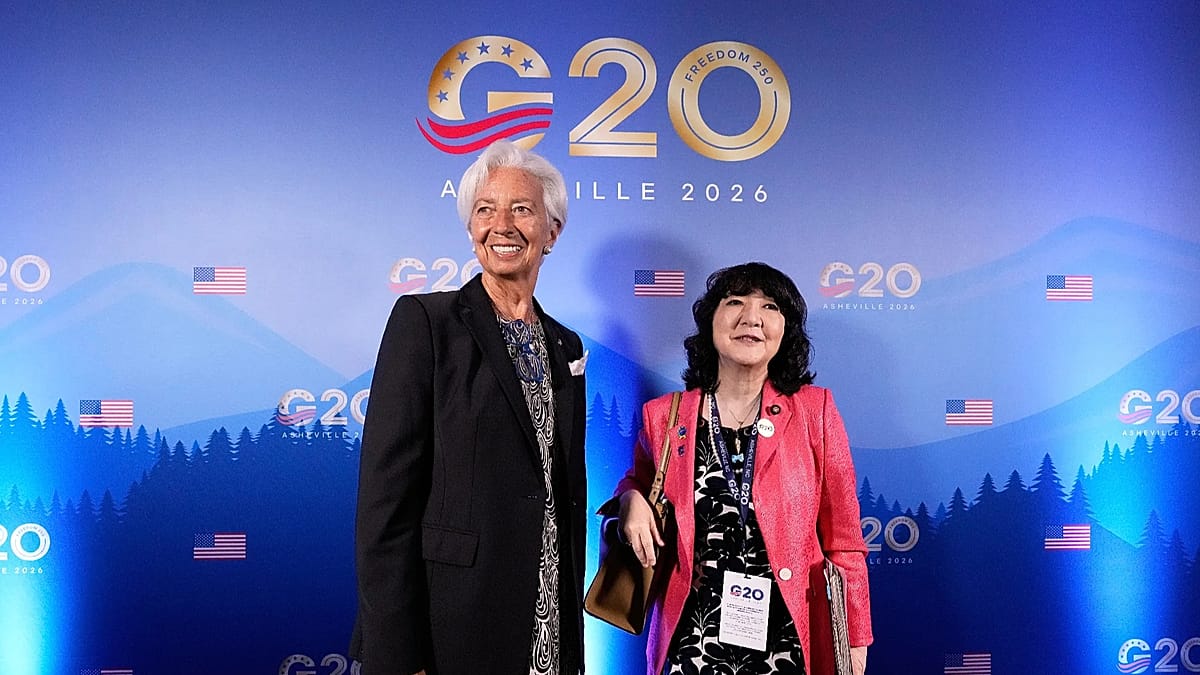
    Šis įspėjimas išdėstytas laiške, kurį Andrew Bailey rugpjūčio 28 dieną išsiuntė G20 finansų ministrams ir centrinių bankų vadovams prieš jų susitikimą Asheville, JAV. Laiške akcentuojama, kad daugelyje šalių vis dar trūksta pakankamai aiškių protokolų, kaip saugiai diegti ir valdyti pažangius DI sprendimus kritinėje infrastruktūroje.

    DI ir kibernetinė rizika finansams

    Andrew Bailey pabrėžė, kad pažangiausi DI modeliai gali padidinti kibernetinės rizikos greitį, mastą ir kaštų struktūrą, o tai ypač pavojinga, kai finansų sektorius priklauso nuo kelių labai didelių trečiųjų šalių paslaugų teikėjų. Tokia koncentracija reiškia, kad vienas pažeidžiamumas gali sukelti grandininę reakciją daugelyje institucijų vienu metu.

    „Pažangiausias DI gali reikšmingai pakeisti kibernetinės rizikos greitį, mastą ir ekonomiką, o tai gali pakirsti pasitikėjimą rinkomis visos sistemos mastu, ypač dėl labai koncentruotų trečiųjų šalių paslaugų teikėjų“, – rašė Andrew Bailey.

    Jo teigimu, įmonės ir institucijos turi ruoštis aplinkai, kurioje pažeidžiamumų bus daugiau, o pataisymų diegimo tempas turės būti gerokai greitesnis nei įprasta. Tai reiškia investicijas į kibernetinę higieną, incidentų valdymą, atsargines sistemas ir atsigavimo planus, kurie realiai veiktų didelio masto sutrikimų metu.

    Kodėl problema peržengia sienas?

    FSB vadovas atkreipė dėmesį, kad DI kuriamos ir diegiamos technologijos nepaiso nacionalinių sienų, todėl incidentas vienoje jurisdikcijoje gali akimirksniu paveikti kitų šalių bankus, mokėjimų sistemas ir rinkas. Skirtingi teisiniai režimai, nevienodas pasirengimas bei atkūrimo pajėgumai gali tapti papildomu silpnumu, kuriuo pasinaudoja kenkėjai.

    „DI nepaisys nacionalinių sienų, todėl incidento pasekmės gali peržengti šalį, kurioje jis prasidėjo“, – pažymėjo Andrew Bailey.

    Jis ragino prioritetu laikyti saugų ir atsakingą modelių išleidimą bei diegimą pasauliniu mastu, nes tai būtų naudinga visiems ekonomikos sektoriams. Pasak jo, suderintos taisyklės ir bendra praktika mažintų riziką, kad silpniausia grandis taps atvira durimi plataus masto atakai.

    Rinkų fonas: nestabilumas ir spaudimas kainoms

    Įspėjimas skamba platesnio nestabilumo kontekste, kai rinkos jautriai reaguoja į geopolitinius konfliktus, energijos kainų svyravimus ir infliacijos rizikas. Andrew Bailey laiške taip pat nurodė, kad dideli investicijų srautai į DI infrastruktūrą gali prisidėti prie papildomo kainų spaudimo, ypač kai auga energijos ir skaičiavimo išteklių paklausa.

    FSB – tai tarptautinė institucija, koordinuojanti finansų sektoriaus reguliavimo kryptis ir rizikų stebėseną tarp didžiausių pasaulio ekonomikų. Šios organizacijos rekomendacijos nėra tiesiogiai privalomos, tačiau jos dažnai tampa pagrindu centrinių bankų, priežiūros institucijų ir vyriausybių sprendimams.

    Kitas G20 finansų vadovų susitikimas numatytas gruodžio 14–15 dienomis Majamyje, JAV. Tikėtina, kad DI ir kibernetinio atsparumo klausimai ten bus vieni svarbiausių, nes finansų sektoriaus skaitmenizacija didėja greičiau nei vienodai brandūs saugumo standartai.

  • Dujos Europoje šauna virš 70 eurų: Artimųjų Rytų eskalacija kelia naują grėsmę žiemai

    Dujos Europoje šauna virš 70 eurų: Artimųjų Rytų eskalacija kelia naują grėsmę žiemai

    Europos dujų rinkoje vėl sugrįžo įtampa: Nyderlandų TTF etaloninė kaina spalio mėnesio pristatymui intradieną pakilo virš 70 eurų už megavatvalandę. Tokį šuolį lėmė atsinaujinę kariniai veiksmai Artimuosiuose Rytuose ir augantis nerimas dėl suskystintų gamtinių dujų tiekimo per Persijos įlanką.

    Rinka itin jautriai reaguoja į bet kokius sutrikimus Hormūzo sąsiauryje, per kurį paprastai keliauja reikšminga pasaulinės SGD prekybos dalis. Net ir tuo atveju, kai Europos Sąjunga iš regiono tiesiogiai importuoja nedaug, logistinės rizikos iškart atsiliepia kainoms Europoje ir didina konkurenciją dėl laisvų SGD krovinių.

    Sandėliai pildosi lėčiau nei įprasta

    Įtampa kainų grafikuose sutampa su laikotarpiu, kai Europa pildo dujų saugyklas prieš šildymo sezoną. Pagal Gas Infrastructure Europe duomenis, ES saugyklos buvo užpildytos 64,7 proc., o tai reiškia, kad atsargos išlieka mažesnės nei įprastai šiuo metų laiku.

    Didesnės kainos ir nepalanki rinkos struktūra lėtina įsigijimus: skirtumas tarp dabartinių ir žiemos kainų ne visada padengia saugojimo kaštus bei riziką. Dėl to kyla diskusijų, ar kai kurios valstybės spės įvykdyti saugyklų užpildymo tikslus iki lapkričio 1 dienos, kaip numatyta nacionaliniuose planuose.

    Smūgis pramonei gali ateiti pirmas

    Žemesnis saugyklų lygis savaime nereiškia, kad dujų žiemą tikrai pritrūks, tačiau jis didina pažeidžiamumą staigiems kainų šuoliams ar tiekimo sutrikimams. Tai ypač svarbu Vokietijai, kur dujos tebėra reikšmingos pramonei ir šilumos ūkiui.

    „Jei nepakankamai užpildytos saugyklos sutaps su labai šalta žiema, Vokietija gali nebesugebėti pilnai patenkinti įprastos dujų paklausos“, – sakė Vokietijos dujų saugyklų asociacijos INES vadovas Sebastianas Heinermannas.

    „Jei tuomet kainos pakils virš to lygio, kurį pajėgia mokėti pramonės vartotojai, įmonės bus priverstos mažinti gamybą, o tai galėtų sukelti didelę ekonominę žalą“, – pridūrė jis.

    Ar brangs sąskaitos gyventojams?

    Namų ūkiams poveikis dažniausiai vėluoja, nes didmeninės kainos į galutines sąskaitas persiduoda palaipsniui. Oxford Economics vertinimu, vidutiniškai tam prireikia apie šešių mėnesių, nors skirtingose šalyse laikas labai skiriasi.

    Nyderlanduose kainos vartotojams gali sureaguoti beveik iš karto, o Vokietijoje ar Austrijoje pikas gali ateiti tik po maždaug metų. Jei dabartinis šuolis pasirodytų trumpalaikis, poveikis sąskaitoms būtų ribotas, tačiau užsitęsusi įtampa dėl SGD srautų galėtų įtvirtinti aukštesnį kainų lygį visai žiemai.

    Riziką didina ir galimas Europos bei Azijos pirkėjų varžymasis dėl tų pačių SGD krovinių, jei tiekimas iš Persijos įlankos strigtų ilgiau. Kai kurie investiciniai bankai neatmeta scenarijų, kad didmeninės kainos galėtų artėti prie 100 eurų už megavatvalandę, jei sutrikimai užsitęstų.

  • Vokietijos infliacija vėl kyla, bet rinka klydo: ką tai reiškia ECB sprendimui Frankfurte

    Vokietijos infliacija vėl kyla, bet rinka klydo: ką tai reiškia ECB sprendimui Frankfurte

    Vokietijoje rugpjūtį metinė infliacija, skaičiuojama pagal suderintą vartotojų kainų indeksą, pakilo iki 2,9 proc. Tai daugiau nei liepą, kai rodiklis siekė 2,8 proc., tačiau mažiau, nei tikėjosi ekonomistai, kurie prognozavo 3,1 proc.

    Pagal išankstinius Vokietijos federalinės statistikos tarnybos duomenis, kainos per mėnesį augo 0,2 proc., kai rinkos prognozė buvo 0,3 proc. Šis rodiklis yra ypač svarbus, nes būtent suderintu indeksu Europos Centrinis Bankas vertina pažangą siekiant 2 proc. infliacijos tikslo.

    Infliacijos spartėjimas tęsiasi jau trečią mėnesį iš eilės, po 2,4 proc. fiksuotų birželį. Spaudimą kainoms didino energijos kainų šokas, siejamas su įtampa dėl karo Irane, taip pat pasibaigusios kai kurios vidaus priemonės, mažinusios degalų kainų poveikį vartotojams.

    Ką rodo ekonomikos fonas

    Infliacijos duomenys pasirodė tuo metu, kai Vokietijos ekonomikos vaizdas išlieka nevienalytis. Patikslinti duomenys parodė, kad 2026 metų antrąjį ketvirtį bendrasis vidaus produktas augo 0,3 proc., kai anksčiau buvo skelbta 0,2 proc.

    Statistikos tarnyba pažymėjo, kad augimą daugiausia palaikė eksportas, o prekių eksportas per ketvirtį padidėjo 2,6 proc. Tuo pat metu vidaus paklausa išliko silpnesnė: investicijos į įrenginius ir techniką smuko 1,4 proc., o namų ūkių ir valdžios vartojimas ūgtelėjo po 0,1 proc.

    Darbo rinkos signalai taip pat atsargūs: dirbančiųjų skaičius mažėjo, o užimtųjų buvo apie 45,7 mln., tai yra 212 000 mažiau nei prieš metus. Toks fonas rinkoms svarbus, nes lėtesnė ekonomika paprastai mažina platesnio kainų spaudimo riziką.

    ECB dilema prieš posėdį

    Europos Centrinio Banko sprendimų kontekste svarbus ne vien infliacijos krypties faktas, bet ir tai, kad rodiklis nesiekė lūkesčių. ECB birželį padidino indėlių palūkanų normą iki 2,25 proc., o liepą jos nekeitė, todėl kitas posėdis Frankfurte laikomas kritiniu vertinant tolesnį griežtinimą.

    Vokietijos infliacija išlieka aukščiau 2 proc. tikslo, tačiau „netikėtai žemesnis“ rodiklis mažina argumentų svorį tiems, kurie ragina skubėti dar kartą kelti palūkanas. Kartu pridedamas ir silpnesnės vidaus paklausos bei mažėjančio užimtumo signalas, kuris gali reikšti, kad griežtesnė politika labiau smogtų augimui.

    Euro zonoje vaizdas išsiskiria: Ispanijoje rugpjūtį suderinta metinė infliacija šoktelėjo iki 4,5 proc. nuo 3,9 proc., o Prancūzijoje padidėjo iki 2,7 proc. nuo 2,4 proc., ypač išsiskiriant energijos kainų augimui. Tai paryškina pagrindinę ECB problemą: nustatyti vieną palūkanų normą šalims, kurių kainų dinamika skiriasi.

    Bendri euro zonos infliacijos duomenys turėtų paaiškėti artimiausiomis dienomis, o tuomet ECB paskelbs sprendimą dėl palūkanų. Rinkos vertins, ar žemiau lūkesčių buvęs Vokietijos rodiklis taps argumentu pauzei, ar vis dėlto infliacijos kilimas trečią mėnesį iš eilės bus laikomas pakankamu signalu griežtinimui tęsti.

  • „Shein“ debiutas Honkonge apkarto: akcijos krito, o muitai ir karas brangina siuntas

    „Shein“ debiutas Honkonge apkarto: akcijos krito, o muitai ir karas brangina siuntas

    Greitosios mados milžinė „Shein“ pradėjo prekybą Honkongo biržoje, tačiau debiutas nebuvo sklandus: pirmosiomis valandomis akcijos smuko iki 10 proc., vėliau dalį nuostolių atsigavo. Bendrovės viešas akcijų siūlymas užbaigė kelerius metus trukusias ir ne kartą strigusias pastangas listinguotis Vakarų rinkose.

    „Shein“ pirminį viešą akcijų siūlymą pradėjo rugpjūčio 24 dieną, o galutinė akcijos kaina nustatyta rugpjūčio 31 dieną. Prekyba biržoje startavo kitą darbo dieną, kaip įprasta IPO procedūroje, kai investuotojų pavedimai renkami kelias dienas, o vėliau galutinai patvirtinamas paskirstymas.

    Per IPO „Shein“ pritraukė apie 1,46 mlrd. eurų, vienos akcijos kainą nustatydama ties maždaug 5,33 euro. Ankstyvoje prekyboje kaina buvo nukritusi iki maždaug 4,83 euro, kol svyravimai sumažėjo ir rinka pradėjo ieškoti naujos pusiausvyros.

    Listinguotis Honkonge bendrovę pastūmėjo ilgas reguliacinių kliūčių ir reputacinių rizikų šešėlis. Planai įžengti į Niujorko ar Londono biržas buvo įstrigę dėl tiekimo grandinių Kinijoje tikrinimo, o investuotojų nuotaikas papildomai veikė geopolitinė įtampa ir griežtėjantys prekybos apribojimai.

    Muitai ir logistika spaudžia maržas

    „Shein“ modelis remiasi itin greitu ir pigių drabužių pristatymu iš Kinijos į Vakarų rinkas, tačiau ši schema vis dažniau atsiremia į muitus ir brangstančią logistiką. JAV ir Europos Sąjunga griežtina mažos vertės siuntinių apmokestinimą, todėl anksčiau buvusios lengvatos nebeužtikrina tokio paties kainos pranašumo.

    Prie spaudimo prisideda ir išaugusios gabenimo sąnaudos, kurias didina neramumai Artimuosiuose Rytuose ir jų poveikis pasauliniams krovinių srautams. Dėl šių veiksnių „Shein“ pirmąjį šių metų ketvirtį iš maždaug 340 mln. eurų pelno pernai perėjo į apie 85 mln. eurų nuostolį.

    „Muitų kaštai privertė kelti kainas, todėl nukentėjo pagrindinis pranašumas“, – sakė „WPIC Marketing + Technologies“ vadovas Jacobas Cooke’as.

    Didėjant įsipareigojimams muitams ir pristatymui, greitosios mados bendrovėms tenka rinktis tarp kainų kėlimo, pelningumo mažėjimo arba didesnio sandėliavimo Vakarų rinkose. Pastarasis kelias reiškia didesnes atsargas ir kapitalo poreikį, o tai keičia iki šiol dominavusį itin greitos reakcijos gamybos modelį.

    Kodėl pasirinktas Honkongas

    Debiutas Honkonge simboliškai užbaigė „Shein“ bandymus įsitvirtinti pagrindinėse Vakarų finansų aikštelėse. Bendrovė 2021 metais buvo perkėlusi būstinę į Singapūrą, tačiau didėjanti reguliacinė kontrolė ir politinė aplinka paskatino pasirinkti arčiau Kinijos esančią biržą.

    „Shein“ įkurta 2012 metais Kinijoje, o didelė dalis jos veiklos istoriškai siejama su Guangdongo provincija, kur susiformavo greito, mažomis partijomis vykdomo gamybos modelio ekosistema. Analitikų vertinimu, būtent šis tiekimo grandinės lankstumas ilgą laiką leido bendrovei kasdien greitai atnaujinti asortimentą ir išlaikyti žemas kainas.

    „Shein“ finansų vadovas Leigh Gui listinguojantis pabrėžė naują etapą bendrovei.

    „„Shein“ listinguotis Honkonge reiškia naują atspirties tašką“, – sakė Leigh Gui.

    Vis dėlto rinkos dalyviai atkreipia dėmesį, kad įmonė į biržą atėjo pasikeitus investuotojų prioritetams: dėmesys daugelyje rinkų pasislinko į DI temą, o tarptautinės prekybos ribojimai tapo svarbiu veiksniu vertinant įmonių perspektyvas. „Shein“ įvertis listinguojantis siekė apie 23,2 mlrd. eurų ir buvo gerokai mažesnis nei ankstesniais metais minėtos viršūnės.

    Signalas Honkongo IPO rinkai

    Honkongui „Shein“ sandoris yra reikšmingas, nes miestas siekia išlaikyti pasaulinio finansų centro statusą po IPO aktyvumo kritimo 2023 metais. Šiemet birža, remiantis viešai skelbiamais duomenimis, jau buvo pritraukusi apie 34,4 mlrd. eurų per pirminius viešus siūlymus, o eilėje laukia daugiau bendrovių.

    Investuotojams „Shein“ debiutas tapo testu, kiek greitosios mados verslo modelis gali prisitaikyti prie brangesnio siuntų apmokestinimo ir didesnių gabenimo kaštų. Tolimesnė akcijos kaina priklausys nuo to, ar bendrovė sugebės atkurti pelningumą, neaukodama svarbiausio argumento pirkėjams, mažos kainos.

  • Japonijos 10 metų obligacijų pajamingumas pasiekė 3 proc.: JAV spaudžia kelti palūkanas

    Japonijos 10 metų obligacijų pajamingumas pasiekė 3 proc.: JAV spaudžia kelti palūkanas

    Riba, kurios nebuvo 30 metų

    Japonijos 10 metų trukmės valstybės obligacijų pajamingumas rugsėjo 1 dieną trumpam pasiekė 3 proc. ribą. Tai aukščiausias lygis nuo 1996 metų ir dar vienas ženklas, kad ilgametė itin pigių pinigų era Japonijoje baigiasi.

    Rinkos dalyviai atkreipia dėmesį ne tik į patį skaičių, bet ir į judėjimo greitį: per maždaug dvejus metus šis pajamingumas daugiau nei patrigubėjo. Kartu aukštumose laikėsi ir trumpesnių terminų Japonijos skolos vertybiniai popieriai, rodantys, kad spaudimas apima visą kreivę.

    Kodėl pajamingumai šauna į viršų?

    Pagrindinis veiksnys yra Bank of Japan krypties pasikeitimas: bazinė palūkanų norma Japonijoje šiuo metu siekia 1 proc. ir rinkos laukia tolesnio griežtinimo. Investuotojai obligacijų kainomis iš esmės diskontuoja tikimybę, kad artimiausiame posėdyje palūkanos gali būti didinamos iki 1,25 proc.

    Prie pajamingumų kilimo prisideda ir infliacijos rizikos, ir diskusijos dėl viešųjų finansų tvarumo, ypač kai politikoje girdimi fiskalinės plėtros signalai. Kai investuotojai ima reikalauti didesnės grąžos už riziką, obligacijų kainos krenta, o jų pajamingumas kyla.

    G20 fone – JAV spaudimas Tokijui

    G20 finansų susitikimo metu JAV iždo sekretorius Scottas Bessentas viešai leido suprasti, kad Vašingtonas norėtų greitesnio Japonijos pinigų politikos griežtinimo. Jo teigimu, sprendimai, vedantys į stipresnę jeną, būtų tikėtini, o rinka tai jau įkainoja.

    „Manau, kad rinka tai dabar jau įkainoja“, – sakė Scottas Bessentas, atsakydamas į klausimą, ar turi omenyje didesnes palūkanų normas.

    Japonijos finansų ministrė Satsuki Katayama po susitikimų akcentavo valiutos kurso tvarkos ir stabilumo svarbą, tačiau tvirtino, kad pinigų politika nebuvo aptarinėjama. Tuo pat metu Japonijos pareigūnai pabrėžia, kad Bank of Japan sprendimus priima pagal vidaus ekonomikos sąlygas, o ne pagal užsienio partnerių lūkesčius.

    Valiutos klausimas išlieka jautriausias: jena pastaruoju metu svyravo ties lygiu, kurį rinka neretai laiko riba galimai intervencijai. Silpnesnė jena brangina importą ir gali didinti infliacinį spaudimą, o tai dar labiau stiprina argumentus dėl aukštesnių palūkanų.

    Pasaulinis obligacijų išpardavimas nesibaigia

    Japonijos judėjimas vyksta platesnio suverenių obligacijų išpardavimo kontekste, kai daugelyje šalių pajamingumai kyla dėl užsitęsusios infliacijos rizikų ir griežtesnės centrinių bankų retorikos. Tokiose sąlygose jautriausiai reaguoja ilgo termino skolos vertybiniai popieriai, nes jų kainos labiau priklauso nuo ateities palūkanų normų trajektorijos.

    Rinkoms svarbiausia žinia artimiausiomis savaitėmis bus Bank of Japan sprendimas ir jo komunikacija apie tolimesnį kursą. Nuo jos priklausys ne tik obligacijų pajamingumai, bet ir jenos kryptis bei platesnės rizikos nuotaikos Azijos finansų rinkose.

  • Euro zoną supurtė infliacijos šuolis: rugpjūtį 3,3 proc., brangsta energija ir spaudžia ECB

    Euro zoną supurtė infliacijos šuolis: rugpjūtį 3,3 proc., brangsta energija ir spaudžia ECB

    Infliacija euro zonoje vėl kyla

    Euro zonos metinė infliacija 2026 metų rugpjūtį pakilo iki 3,3 proc., kai 2026 metų liepą siekė 2,9 proc., rodo išankstinis Eurostato įvertis. Mėnesio kainų augimas sudarė 0,4 proc., o tai signalizuoja, kad kainų spaudimas vasaros pabaigoje sustiprėjo.

    Europos Centrinio Banko tikslas yra 2 proc., todėl naujausi duomenys vėl kelia klausimą, ar pinigų politika netrukus taps dar griežtesnė. Rinkos dalyviai didina tikimybę, kad artimiausiame posėdyje bus svarstomas palūkanų kėlimas.

    Energija tapo pagrindiniu varikliu

    Didžiausią įtaką bendram kainų lygiui turėjo energija: per metus ji pabrango 14,3 proc., o 2026 metų liepą metinis augimas buvo 10,3 proc. Vien per mėnesį energijos kainos ūgtelėjo 2,9 proc., todėl būtent ši kategorija tapo ryškiausiu infliacijos šaltiniu.

    Kainų šuolį skatino pasaulinių naftos ir dujų kainų brangimas, siejamas su geopolitine įtampa ir tiekimo grandinių trikdžiais, ypač laivybos maršrutuose. Energetikos kainų svyravimai euro zonoje greitai persiduoda degalams, šildymui ir daliai prekių bei paslaugų savikainos.

    „Šį kartą infliaciją daugiausia stūmė atšokusios degalų kainos, o baziniai kainų spaudimo veiksniai išliko santūresni, nes paslaugų infliacija sumažėjo“, – sakė „Oxford Economics“ vyresnysis ekonomistas Leo Barincou.

    Bazinė ir paslaugų infliacija rodo ramesnį vaizdą

    Infliacija paslaugų sektoriuje, kuri paprastai laikoma inertiškesne ir ECB ypač stebima, sumažėjo nuo 3,3 proc. iki 3,0 proc. Tuo metu bazinė infliacija, neįtraukianti energijos, maisto, alkoholio ir tabako, nežymiai smuktelėjo nuo 2,5 proc. iki 2,4 proc.

    Tokie rodikliai leidžia manyti, kad energijos brangimas kol kas nėra plačiai įsišaknijęs kituose krepšelio segmentuose. Vis dėlto ekonomistai atkreipia dėmesį, kad užsitęsę energijos kainų šokai dažnai vėluodami persiduoda tiek paslaugoms, tiek pramonei.

    Maisto, alkoholio ir tabako kainos per metus paaugo 1,2 proc., kaip ir 2026 metų liepą. Šis stabilumas sumažina riziką, kad infliacija taps dar labiau įsisenėjusi per kasdienio vartojimo prekes.

    Lietuvoje infliacija – aukščiausia

    Tarp euro zonos šalių, įtrauktų į rugpjūčio išankstinį vertinimą, didžiausia metinė infliacija fiksuota Lietuvoje – 5,8 proc. Mažiausias rodiklis užfiksuotas Estijoje – 1,3 proc., o tai išryškina ryškius skirtumus tarp valstybių.

    Iš didžiųjų ekonomikų Prancūzijoje infliacija siekė 2,7 proc., Vokietijoje – 2,9 proc., ir abi šalys liko žemiau euro zonos vidurkio. Ispanijoje rodiklis išsiskyrė didesniu šuoliu ir sudarė 4,5 proc., o Italijoje infliacija pasiekė 3,2 proc.

    Ko tikėtis iš ECB?

    Auganti bendra infliacija, nors ją ir tempia daugiausia energija, didina spaudimą ECB reaguoti palūkanų normomis. Finansų rinkose stiprėja lūkestis, kad artimiausiame posėdyje gali būti pasirinktas 0,25 proc. punkto palūkanų didinimas, siekiant pristabdyti kainų kilimą.

    ECB sprendimus lems ne tik bendras infliacijos skaičius, bet ir tai, ar energijos šokas pradės skverbtis į paslaugas, darbo užmokesčio derybas bei ilgalaikius infliacijos lūkesčius. Jei paslaugų infliacija ir baziniai rodikliai išliks santūrūs, centrinis bankas gali rinktis atsargesnį tempą.

  • Europos obligacijų palūkanos šoktelėjo į 15 metų aukštumas: ką tai reiškia paskoloms ir kainoms?

    Europos obligacijų palūkanos šoktelėjo į 15 metų aukštumas: ką tai reiškia paskoloms ir kainoms?

    Europos valstybių skolinimosi kaina rugsėjo 1 dieną pašoko į aukščiausią lygį per daugiau nei 15 metų, rinkoms toliau parduodant obligacijas. Didesnės palūkanos fiksuotos daugelyje didžiųjų ekonomikų, o investuotojai vis aktyviau vertina infliacijos ir biudžetų rizikas.

    Rinkos rodikliai signalizavo, kad Vokietijos 10 metų obligacijų pajamingumas buvo pakilęs virš 3,36 proc., o vėliau šiek tiek sumažėjo iki maždaug 3,34 proc. Kartu brango ir ilgesnės trukmės skola: Vokietijos 30 metų obligacijų pajamingumas buvo pakilęs virš 3,84 proc., taip pat aukščiausiai nuo 2011 metų.

    Obligacijų pajamingumas juda priešinga kryptimi nei jų kaina: kai investuotojai parduoda obligacijas, jų kaina krenta, o fiksuotos palūkanų išmokos tampa santykinai didesnės, todėl pajamingumas kyla. Paprastai tariant, kuo daugiau obligacijų išparduodama, tuo brangiau valstybėms skolintis naujomis emisijomis.

    Kas užkūrė išpardavimą?

    Pagrindinė įtampa kyla iš kelių sutampančių veiksnių: pabrangusios energijos, atsinaujinusių infliacijos baimių ir griežtesnių centrinių bankų signalų. Investuotojai vis dažniau lažinasi, kad palūkanų normos išliks aukštos ilgiau, nei tikėtasi anksčiau.

    Euro zonos išankstiniai infliacijos duomenys parodė, kad rugpjūtį metinė infliacija pakilo iki 3,3 proc., palyginti su 2,9 proc. liepą, o energijos kainos buvo 14,3 proc. didesnės nei prieš metus. Tai gerokai viršija Europos Centrinio Banko 2 proc. tikslą ir didina spaudimą pinigų politikai.

    Rinkos dalyviai ėmė aktyviau vertinti ir artimiausio ECB posėdžio scenarijus, tarp jų ir 0,25 proc. punkto palūkanų normų didinimą. Aukštesnės bazinės palūkanos tiesiogiai persiduoda per visą palūkanų kreivę, todėl brangsta ir valstybių, ir įmonių, ir gyventojų skolinimasis.

    Prancūzijos skola vėl po padidinamuoju stiklu

    Analitikai pažymi, kad Vokietijos pajamingumai daugiausia sekė pasaulines tendencijas, tačiau kai kurios šalys susidūrė ir su papildoma rizikos priemoka. Prancūzijos atveju ją didina politinė ir fiskalinė perspektyva, o diskusijos dėl biudžeto tampa vis jautresnės artėjant 2027 metų prezidento rinkimams.

    Tarptautinis valiutos fondas prognozuoja, kad Prancūzijos bendroji valdžios skola šiemet gali siekti 118,4 proc. bendrojo vidaus produkto, o 2027 metais didėti iki 120,5 proc. Banque de France vertinimu, biudžeto deficitas šiemet gali siekti apie 5,2 proc. bendrojo vidaus produkto, todėl rinkos atidžiau vertina valstybės gebėjimą stabilizuoti finansus.

    „Norint grįžti į tvarų fiskalinį kelią, Prancūzijai reikės reikšmingų reformų, kurios bus nepopuliarios“, – sakė BCA fiksuotų pajamų strategas Robertas Timperis, komentuodamas augančią rizikos priemoką.

    Poveikis vartotojams ir verslui

    Kylant valstybės skolinimosi kainai, brangsta ir bankų finansavimas, todėl palūkanų spaudimas gali persikelti į būsto paskolas, įmonių kreditus ir naujas obligacijų emisijas. Tai ypač svarbu šalims, kuriose didelė dalis skolos turi būti refinansuojama artimiausiais metais, o biudžetų erdvė ribota.

    Kartu obligacijų rinkų svyravimai keičia investuotojų elgseną: aukštesni pajamingumai gali tapti patrauklesne alternatyva rizikingesnėms turto klasėms, tačiau didesnis neapibrėžtumas didina ir kainų svyravimus. Dalis rinkos dalyvių įspėja, kad ilgiau trunkantis aukštos infliacijos ir silpnesnio augimo derinys didina stagfliacijos riziką, o tai būtų sudėtinga aplinka tiek politikos formuotojams, tiek verslui.

    Panašus pardavimo spaudimas matomas ir už Europos ribų: JAV 10 metų iždo obligacijų pajamingumas buvo pakilęs iki maždaug 4,78 proc., o Japonijos 10 metų obligacijų pajamingumas pasiekė apie 3,00 proc., aukščiausiai nuo 1996 metų. Tai rodo, kad rinkos problemos nėra vien regioninės ir labiau primena globalų palūkanų normų persikainojimą.

  • Trumpas žada paimti visą Venesuelos naftą: Baltieji rūmai paviešino sandorio schemą

    Trumpas žada paimti visą Venesuelos naftą: Baltieji rūmai paviešino sandorio schemą

    JAV administracija paviešino detales apie Venesueloje sudarytą susitarimą, kurį Vašingtonas vadina didžiausiu naftos sandoriu istorijoje. Baltųjų rūmų faktų suvestinėje nurodyta, kad pagrindinis operatorius bus privati bendrovė „North American Blue Energy Partners“ (NABEP), o JAV įgyja esmines kontrolės svertus.

    Pagal dokumente aprašytą modelį laikinosios Venesuelos valdžios institucijos suteikė NABEP 100 metų koncesijas 17 naftos telkinių. Skelbiama, kad susitarimą pasirašė JAV valstybės sekretorius Marco Rubio ir JAV karo sekretorius Pete Hegseth.

    Baltieji rūmai nurodo, kad koncesijomis apimami ištekliai siekia daugiau kaip 65 mlrd. barelių, o tai gerokai viršija JAV teritorijoje esančias atsargas, kurios vertinamos maždaug 46 mlrd. barelių. Šie skaičiai pateikiami kaip argumentas, kodėl Vašingtonas siekia ilgalaikės įtakos Venesuelos energetikos sektoriuje.

    „Tai neįtikėtina vertė, kuri tiesiog gulėjo nenaudojama, o mes paimsime visa tai. Mes išgausime tą naftą“, – sakė JAV prezidentas Donaldas Trumpas.

    Prezidentas taip pat teigė, kad į projektą esą taikosi didžiosios JAV naftos bendrovės, tarp jų „Exxon“ ir „Chevron“, o dėl dalyvavimo vyksta konkurencija. Vis dėlto kol kas neaišku, kiek iš šių pareiškimų virs konkrečiomis pasirašytomis sutartimis ir investiciniais įsipareigojimais.

    Ko tikisi Vašingtonas?

    Pagal paviešintas sąlygas JAV karo departamento Strateginio kapitalo biuras gautų 35 proc. akcijų paketą NABEP valdančioje motininėje įmonėje. Baltieji rūmai tai pristato kaip sandorį, kuris mokesčių mokėtojams neva nekainuotų, o jo vertė galėtų siekti šimtus milijardų eurų.

    Taip pat skelbiama, kad JAV valstybės departamentas įgytų teisę įsigyti 20 proc. visos produkcijos iš esamų ir būsimų NABEP telkinių savikaina. Šis mechanizmas siejamas su planu bent iš dalies papildyti Strateginį naftos rezervą, o likusiai produkcijos daliai Vašingtonas turėtų pirmumo teisę.

    Dokumentuose numatytas ir valdymo kontrolės modelis: JAV suteikiama veto teisė dėl valdybos paskyrimų, o dauguma direktorių privalėtų būti JAV piliečiai. Be to, nurodoma, kad susitarimui būtų taikoma JAV teisė ir ginčai būtų sprendžiami JAV teismuose.

    Investicijos, rizikos ir neatsakyti klausimai

    NABEP įsipareigotų investuoti iki 86 mlrd. eurų į Venesuelos naftos infrastruktūrą. Taip pat teigiama, kad per 25 metus galėtų būti sumokėta apie 172 mlrd. eurų mokesčių ir autorinių atskaitymų, tačiau šios projekcijos priklausys nuo gavybos apimčių, kainų ciklų ir politinio stabilumo.

    Viešojoje erdvėje minima, kad nemaža dalis telkinių anksčiau buvo siejami su Rusijos ar Kinijos interesais, o Baltieji rūmai šį posūkį pateikia kaip JAV įtakos susigrąžinimą regione. Energetikos rinkose tokie pareiškimai paprastai vertinami ir kaip geopolitinis signalas, galintis turėti įtakos tiekimo lūkesčiams.

    Tačiau kartu kyla klausimų dėl politinės ir teisinės rizikos. Pranešama, kad NABEP kontroliuoja Venesuelos verslininkas Alejandro Betancourt, kurio ankstesnė veikla buvo tiriama JAV ir Europos institucijų, nors kaltinimai nebuvo pareikšti, o pats jis neigia bet kokius pažeidimus.

    Teigiama, kad kai kurios didžiosios naftos bendrovės, svarstančios atskiras sutartis, siekia aiškių garantijų dėl teisinio apibrėžtumo ir kontraktų stabilumo. Papildomą neapibrėžtumą kuria ir tai, kad susitarimo derybos vyko be Kongreso įsitraukimo, todėl įstatymų leidėjai jau prašo daugiau informacijos apie jo sąlygas.

  • Troja, muziejus ir vynuogynai: kodėl Çanakkale regionas Turkijoje vilioja keliautojus

    Troja, muziejus ir vynuogynai: kodėl Çanakkale regionas Turkijoje vilioja keliautojus

    Kur susitinka legendos ir geografija

    Šiaurės vakarų Turkijoje esantis Çanakkale regionas daugeliui pirmiausia siejasi su Troja, tačiau ši vieta patraukli ir dėl neįprastos geografijos. Dardanelų sąsiauris čia skiria Aziją nuo Europos, o šimtmečius trunkanti prekyba ir migracija paliko ryškų kultūrinį pėdsaką.

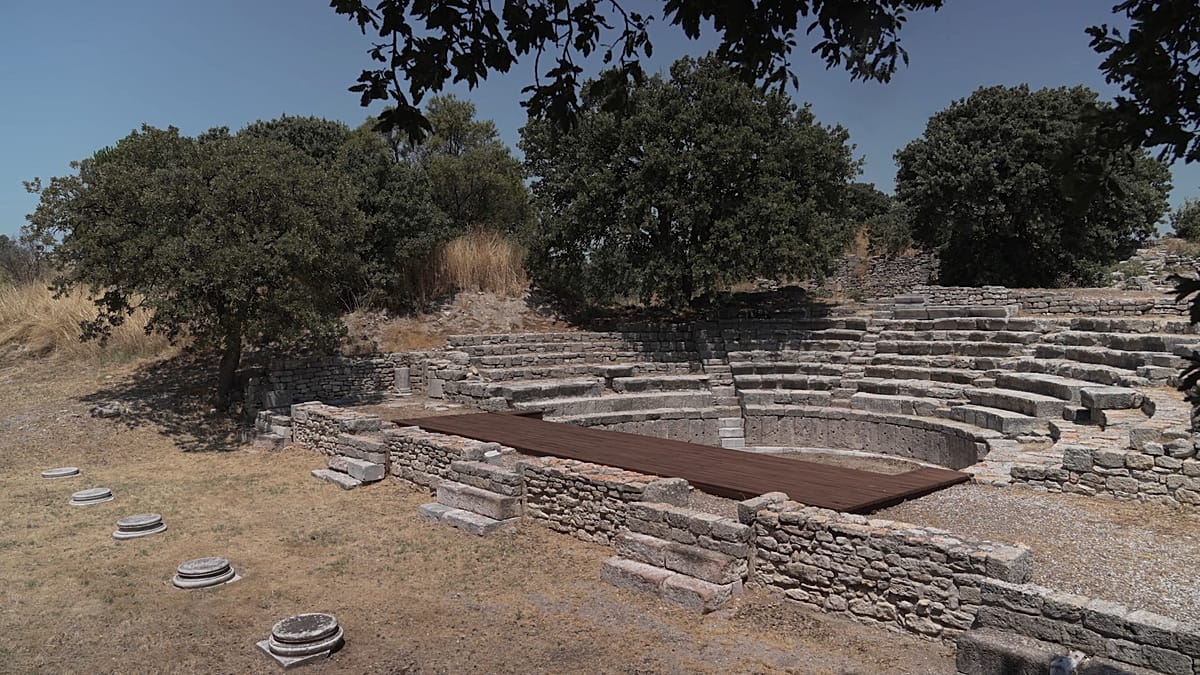
    Archeologai Trojos vietovėje išskiria kelis skirtingus miesto sluoksnius, susiformavusius per tūkstantmečius. Dėl tokios istorijos koncentracijos Çanakkale tapo vienu svarbiausių Turkijos taškų, kur senovė pristatoma ne tik per mitus, bet ir per mokslinius tyrimus.

    Troja šiandien: nuo kasinėjimų iki muziejaus

    Trojos archeologinė teritorija įtraukta į UNESCO pasaulio paveldo sąrašą, o tai reiškia griežtesnę apsaugą ir tarptautinį dėmesį. Lankytojams svarbu tai, kad vietovė nuosekliai tvarkoma, o informacija pateikiama šiuolaikiškai, su aiškiu istoriniu kontekstu.

    Netoliese veikiantis Troy Museum padeda suprasti, kaip per laiką keitėsi gyvenvietė, kokie radiniai rasti skirtinguose sluoksniuose ir kaip jie siejasi su Egėjo regiono istorija. Turizmo ekspertai pastebi, kad būtent tokie muziejai vis dažniau tampa pagrindine kelionės priežastimi, nes keliautojai ieško patirčių, o ne vien nuotraukų.

    „Troja yra vieta, kur susikerta Rytų ir Vakarų kultūros, o miestas per tūkstantmečius buvo perstatomas vėl ir vėl“, – sakė archeologas Enes Can.

    Bozcaada: sala, kur istoriją galima paragauti

    Nuo Çanakkale krantų keltu nesunkiai pasiekiama Bozcaada sala turi kitą, bet ne mažiau seną pasakojimą: vynuogininkystę. Tyrėjai pabrėžia, kad Egėjo jūros regione vyno kultūra skaičiuoja tūkstantmečius, o Bozcaada išsiskiria vietinėmis veislėmis ir ilgai išlaikytu ūkininkavimo ritmu.

    Salos vyndariai augina tradicines vynuoges, tarp jų Çavuş, Vasilaki ir Kuntra, o vietos gamintojai pabrėžia, kad šiandienos vynas čia nėra vien gastronomija. Jis tampa būdu pratęsti istorinę tapatybę, kurią formavo prekybos keliai, skirtingos imperijos ir salos izoliacija.

    „Bozcaada vynas siekia labai senus laikus, todėl tai yra istorija, kurią galima pajusti skonyje“, – sakė vyndarys Osman Mehmet Talay.

    Kelionių rinkoje vis ryškesnė tendencija rinktis kryptis, kurios vienoje vietoje siūlo kultūros paveldą, vietinę virtuvę ir gamtą. Çanakkale derinys tam itin tinkamas: Trojos UNESCO paveldas, šiuolaikinis muziejus ir Bozcaada vynuogynai leidžia per kelias dienas patirti skirtingus Turkijos veidus.