Category: Finansai

  • „Polenergia“ svarsto parduoti 685 MW sausumos vėjo parkų projektus Rumunijoje: kas žinoma

    Lenkijos atsinaujinančios energetikos bendrovė „Polenergia“, siejama su verslininke Dominika Kulczyk, neoficialiai siejama su planu parduoti teises į sausumos vėjo elektrinių projektus Rumunijoje. Kalbama apie iki 685 megavatų galios portfelį, o pati įmonė šių rinkos kalbų viešai nekomentuoja.

    Apie galimą sandorį pranešama remiantis su situacija susipažinusių šaltinių informacija. „Polenergia“ komunikacijoje laikosi įprastos pozicijos ir pabrėžia, kad nesileidžia į komentarus apie spekuliacijas dėl atskirų projektų.

    Projektų apimtis ir vieta

    Rumunijos kryptį „Polenergia“ plėtoja per savo struktūrą Wind Farm Four. Portfelį sudaro sausumos vėjo parkai, vystomi per kelias atskiras projektines bendroves, o prie tinklo prijungimo sąlygos apima iki 686 megavatų galios.

    Planuojama, kad elektrinės būtų vystomos Tulčos regione netoli Juodosios jūros. Ši teritorija laikoma viena perspektyvesnių vėjo energetikai Rumunijoje, todėl investuotojai tokio tipo projektus dažnai vertina kaip patrauklius dėl galimų geresnių gamybos rodiklių.

    Ką tai reikštų „Polenergia“ strategijai?

    „Polenergia“ anksčiau viešai nurodė, kad Rumunijos projektai turėtų pasiekti statyboms parengtos būklės etapą iki 2026 metų pabaigos. Galutinį investicinį sprendimą bendrovė siejo su 2027 metų antruoju ketvirčiu.

    Įmonė yra komunikavusi, kad Rumunijos projektai kartu su atsinaujinančios energetikos turtu Lenkijoje būtų vienas iš pajamų šaltinių, padedančių finansuoti planus jūrinio vėjo energetikoje. Todėl potencialus projektų pardavimas galėtų reikšti strategijos perbalansavimą: anksčiau monetizuoti vystomus projektus arba sutelkti kapitalą kitoms kryptims.

    Finansiniai rezultatai rodo, kad grupė veikia didelės apyvartos aplinkoje. 2026 metų pirmąjį ketvirtį „Polenergia“ pajamos siekė apie 214 000 000 eurų, o grynasis pelnas sudarė apie 15 000 000 eurų.

    Didžiausias „Polenergia“ akcininkas yra „Mansa Investments“, valdanti 44,50 proc. akcijų. Ši bendrovė yra kontroliuojama Dominikos Kulczyk.
  • Dar vienas gaisras Kinijos gamykloje: žuvo 28, Xi Jinpingas pripažįsta rimtas saugos spragas

    Kinijos Fudziano provincijoje esančiame Dzindziango mieste kilęs gaisras avalynės gamykloje nusinešė mažiausiai 28 žmonių gyvybes. Apie nelaimę pranešė valstybinė žiniasklaida, o įvykis tapo dar vienu signalu dėl gamybos saugos problemų šalyje.

    Gaisras, pirminiais duomenimis, įsiplieskė dieną gamyklos pirmame aukšte. Ugnis sparčiai plito dėl lengvai užsiliepsnojančių klijų ir kitų avalynės gamyboje naudojamų medžiagų, todėl situacija greitai tapo nekontroliuojama.

    Skelbiama, kad incidento metu teritorijoje buvo 239 žmonės, o gelbėtojams pavyko evakuoti 213. Dalis aukų mirė jau po to, kai buvo pristatytos į ligoninę, o daugiau kūnų rasta gaisravietėje.

    Kinijos lyderis Xi Jinpingas, cituojamas valstybinių šaltinių, pripažino, kad šiemet šalyje fiksuota daug rimtų nelaimių, susijusių su gamybos sauga. Jis paragino institucijas daryti išvadas ir stiprinti prevenciją, kad tokie atvejai nesikartotų.

    Valstybinėje žiniasklaidoje paviešintuose vaizduose matyti, kaip liepsnos apėmė kelių aukštų pastatą, o į dangų kilo tiršti juodi dūmai. Pranešama, kad dalis darbuotojų bandė gelbėtis traukdami ant stogo, o ugniagesiai žmones pasiekė kopėčių technika.

    Į įvykio vietą buvo sutelktos didelės pajėgos: nurodoma, kad dirbo apie 200 ugniagesių ir 35 gaisrinės mašinos, pasitelktas ir sraigtasparnis. Tuo pat metu aiškinamasi, dėl ko kilo gaisras ir ar buvo laikomasi privalomų saugos reikalavimų.

    Dzindziangas neretai vadinamas Kinijos avalynės pramonės centru, o miestas siejamas su reikšminga pasaulinės sportinės avalynės gamybos dalimi. Tokiose pramonės zonose didelę riziką didina tankus užstatymas, intensyvus pamaininis darbas ir dideli degių medžiagų kiekiai.

    Pastaraisiais metais Kinijoje ne kartą fiksuoti dideli pramoniniai gaisrai ir kitos avarijos, po kurių valdžia žada griežtesnę kontrolę. Ekspertai dažniausiai akcentuoja tas pačias silpnąsias vietas: evakuacinių kelių užstatymą, nepakankamas priešgaisrines priemones, netinkamą chemikalų sandėliavimą ir formaliai vykdomus patikrinimus.

    Šis atvejis dar kartą parodo, kad gamybos apimtys ir greitas tiekimo terminų spaudimas negali tapti pasiteisinimu saugos standartams. Nuo tyrimo rezultatų priklausys, ar bus imtasi realių sisteminių pokyčių, ar tai liks dar vienu tragišku epizodu statistikoje.

  • „PKP Cargo“ planuoja akcijų emisiją: tikisi skolas padengti iki 2027 metų, o ne 2036-aisiais

    Lenkijos krovinių vežėja „PKP Cargo“, vykdanti restruktūrizavimą, paskelbė, kad akcijų emisija šiuo metu yra, bendrovės vertinimu, greičiausias ir stabiliausias kelias mažinti skolą bei atkurti finansinį lankstumą. Įmonė tikina, jog toks sprendimas naudingas ir kreditoriams, ir akcininkams, nes didina tikimybę grįžti į investicijų bei augimo fazę.

    Bendrovė pakartojo tikslą savo įsiskolinimus padengti iki 2027 metų pabaigos, nors ankstesniuose svarstymuose buvo minimas gerokai ilgesnis terminas iki 2036 metų. „PKP Cargo“ argumentuoja, kad ilgas atsiskaitymo laikotarpis reikštų užsitęsusią stagnaciją ir ribotas galimybes finansuoti atsinaujinimą, technologijas bei naujus logistikos projektus.

    Kaip turėtų veikti planas?

    „PKP Cargo“ nurodo, kad akcininkų susirinkime patvirtintas kapitalo didinimas per akcijų emisiją turėtų sudaryti pagrindą greitesniam atsiskaitymui su kreditoriais. Skelbiama, kad planuojamas kapitalo didinimas siekia apie 280 000 000 eurų, o lėšos būtų nukreiptos į skolos mažinimą ir likvidumo stabilizavimą.

    Įmonė taip pat informavo, kad derasi su kreditoriais dėl galutinių restruktūrizavimo sąlygų ir rengia papildomus analitinius dokumentus. Tikimasi, kad galutinis dokumentų paketas bus parengtas iki rugpjūčio pabaigos, o vėliau turėtų sekti kreditorių tarybos vertinimas ir procesiniai sprendimai teisme.

    Skolų mastas ir derybų kryptis

    Restruktūrizavimo pasiūlymai apima beveik 690 000 000 eurų vertės reikalavimus, o kreditoriai suskirstomi į kelias grupes, kurioms taikomi nevienodi atsiskaitymo ir įsipareigojimų mažinimo scenarijai. Bendrovė pabrėžia, kad vienas svarbiausių pakeitimų yra didesnis dėmesys atsiskaitymui grynaisiais, o ne skolų konvertavimui į akcijas.

    Konversijos mechanizmas, kaip teigiama, labiau būtų taikomas su geležinkelių sektoriumi susijusiems ir valstybės kontroliuojamiems subjektams, o finansiniams kreditoriams dažniau siūlomas atsiskaitymas pinigais. Šiai daliai finansuoti, anot bendrovės, ir reikalingas dokapitalizavimas, įskaitant akcijų emisijas.

    Finansiniai rezultatai ir rinkos padėtis

    „PKP Cargo“ grupė pirmąjį 2026 metų ketvirtį baigė patirdama maždaug 10 700 000 eurų grynojo nuostolio, kai prieš metus nuostolis buvo apie 11 400 000 eurų. Veiklos pajamos per metus sumažėjo iki maždaug 216 000 000 eurų, o EBITDA rodiklis krito iki maždaug 16 100 000 eurų.

    Bendrovė nurodė, kad 2026 metų kovo 31 dieną pinigų ir jų ekvivalentų likutis siekė apie 90 700 000 eurų ir buvo mažesnis nei 2025 metų pabaigoje. Tuo pat metu bendrovė pažymi, kad jos dalis pagal pervežtų krovinių masę 2026 metų pirmąjį ketvirtį sudarė 28,4 proc. ir buvo kiek didesnė nei prieš metus.

    „Mūsų tikslas yra išlaisvinti bendrovę nuo skolų ir greitai pereiti į plėtros etapą. Noriu, kad būtų sakoma: „PKP Cargo“ yra augimo, o ne restruktūrizavimo bendrovė“, – sakė „PKP Cargo“ vadovas Zbigniewas Prusas.

    „PKP Cargo“ yra Varšuvos vertybinių popierių biržoje listinguojama bendrovė, o didžiausias akcininkas yra PKP S.A. Įmonė teikia logistikos paslaugas, jungdama geležinkelių, kelių ir jūrų transportą, ir vykdo veiklą ne tik Lenkijoje, bet ir kitose Vidurio Europos bei Baltijos regiono šalyse.

  • Čenstakavos plieno gamykla baigė remontus ir grįžta į pilną pajėgumą: gamyba jau ir gynybai

    Lenkijoje veikianti Čenstakavos plieno gamykla užbaigė nuo gegužės vykdytus vadinamuosius vidutinius plieno liejyklos ir valcavimo cecho remonto darbus. Įmonė skelbia, kad po šio etapo grįžta prie pilnos apimties gamybos ir ruošiasi didinti pristatymus klientams.

    Gamyklos vadovas Adrianas Sienickis teigia, kad didžiausi iššūkiai kilo dėl seniai neatnaujintos valcavimo infrastruktūros. Pasak jo, dalis įrenginių buvo remontuojami rečiau, nei reikėtų, o kai kurių technologinių grandžių atnaujinimas užtruko ilgiau, nei planuota.

    „Liepos mėnesį įsibėgėjame ir gamyba jau vyks pilnu tempu. Esame visiškai pasirengę tiekti produkciją ten, kur rinkoje jos reikia“, – sakė Adrianas Sienickis.

    Gamybos apimtys ir planai

    Gamyklos teigimu, valcavimo cechas šiuo metu dirba naudodamas plieną, pagamintą liejykloje, kur remonto darbai buvo baigti anksčiau. Įmonė nurodo, kad gamybos apimtys jau atitinka numatytą planą, nors birželis dėl nusikėlusio remonto buvo silpnesnis.

    Skelbiama, kad mėnesinis valcuojamos produkcijos kiekis siekia apie 45 000 tonų, o papildomai tiekiama apie 5 000 tonų į kitas gamybos grandis. Vadovybė pabrėžia, kad metų planą dar teks pasivyti, tačiau atsilikimas, anot jų, nėra didelis.

    „Planą, nors jis ambicingas, galima įgyvendinti. Norėdami išlaikyti pelningumą, turime gaminti ir dar kartą gaminti“, – sakė Adrianas Sienickis.

    Plienas gynybos pramonei

    Įmonė taip pat akcentuoja, kad plečia produktų asortimentą ir jau pradėjo gaminti produkciją, skirtą gynybos sektoriui. Skelbiama, kad nuo birželio pradžios pradėta gynybinės paskirties gamyba, orientuojantis į bendradarbiavimą su Lenkijos gynybos pramonės įmonėmis.

    Tarp prioritetų minimos specialios paskirties storos plieno plokštės, kurios naudojamos gynybos pramonėje, laivų statyboje ir kai kuriuose energetikos projektuose. Įmonė pabrėžia, kad tokio tipo specializuota produkcija yra strategiškai svarbi, o jos paklausa regione gali augti dėl didėjančių gynybos užsakymų ir tiekimo grandinių lokalizavimo.

    Gamykla nurodo, kad jos projektiniai pajėgumai siekia apie 700 000 tonų plieno per metus liejykloje ir iki 1 500 000 tonų valcuotos produkcijos per metus valcavimo ceche. Pasak vadovybės, pagrindinis artimiausių mėnesių tikslas – stabiliai išnaudoti pajėgumus ir grįžti prie prognozuojamų pristatymų klientams.

  • Lenkija taikosi į DI gigafabriką: valstybė skiria 100 mln. eurų, bet spręs verslo konsorciumai

    Lenkijos valdžia žengė dar vieną žingsnį siekdama pritraukti į šalį vadinamąją DI gigafabriką – didelio masto skaičiavimo infrastruktūrą, skirtą kurti, treniruoti ir diegti dirbtinio intelekto modelius. Nuolatinis Ministrų tarybos komitetas pritarė sprendimui, kuriuo numatomas valstybės įsitraukimas ir aiškus finansinis signalas rinkai.

    Pirmajame etape planuojama skirti 100 milijonų eurų skaičiavimo galios įsigijimui, kai infrastruktūra pradės veikti. Skaitmenizacijos ministerijos atstovai nurodo, kad vėliau galėtų sekti dar apie 400 milijonų eurų, priklausomai nuo projekto fazių ir pasirinktų įgyvendinimo sprendimų.

    Kas yra DI gigafabrika?

    DI gigafabrika – tai aukštos galios duomenų centrų ir su jais susijusios ekosistemos projektas, orientuotas į itin didelį grafikos procesorių (GPU) skaičių. Europos Sąjungos plane numatytos septynios tokios gigafabrikos, kurios turėtų užtikrinti skaičiavimo pajėgumus tiek mokslui, tiek verslui, tiek viešajam sektoriui.

    Pagal aptariamus kriterijus dalis projektų bus vidutinio masto, kai mažiausia siektina riba – 75 000 GPU, o didžiausio masto projektams kartelė keliama dar aukščiau. Lenkija, kaip skelbiama, siektų vidutinio masto gigafabriką, o viso projekto vertė galėtų siekti apie 3 milijardus eurų.

    Paraiškas teiks ne valstybės

    Vienas svarbiausių pokyčių – Europos Komisijai pakeitus modelį, dėl gigafabrikų nebesivaržo pačios valstybės. Vietoje to konkurse dalyvauja verslo konsorciumai, o valdžios vaidmuo labiau susijęs su investicijų skatinimu, informacine pagalba ir paklausos garantijomis.

    Skaitmenizacijos viceministras Dariusz Standerski pabrėžė, kad dabar „kitas žingsnis priklauso verslui“, nes būtent įmonės turės telktis į konsorciumus ir teikti pasiūlymus. Valstybės įsipareigojimas daugiausia būtų siejamas su skaičiavimo galios pirkimu pirmuosiuose veiklos metuose, taip mažinant riziką investuotojams.

    „Kitas žingsnis priklauso verslui“, – sakė Dariusz Standerski.

    Finansavimo logika ir ES vaidmuo

    Viešasis finansavimas šiame modelyje iš esmės reiškia ne tiesiogines dotacijas, o ilgalaikę paklausą skaičiavimo resursams, kuri leidžia projektui greičiau pasiekti komercinį stabilumą. Taip pat pabrėžiama, kad viešieji pirkimai viename projekte negalėtų viršyti 34 proc., todėl privatus kapitalas ir komerciniai klientai išlieka esminiai.

    Europos Komisija taip pat planuoja pirkti gigafabrikų skaičiavimo pajėgumus, o užsakymai viešajam sektoriui būtų koordinuojami per EuroHPC – europinę aukšto našumo kompiuterijos partnerystę. Tai turėtų sukurti bendrą rinką skaičiavimo resursams ir padėti sparčiau diegti DI sprendimus Europoje.

    „Polska gali ir turėtų būti regioninis DI centras“, – sakė Aleksandra Tomaszewska.

    Ministerijos atstovai akcentuoja ir vidaus rinkos argumentą: Lenkija – didžiausia Vidurio ir Rytų Europos rinka, turinti apie 38 milijonus vartotojų, todėl paklausos mastas DI paslaugoms galėtų tapti svarbiu privalumu. Kartu pabrėžiama, kad tokios infrastruktūros atsiradimas būtų vienas didžiausių informacinių ir ryšių technologijų projektų šalyje.

    Pagal aptariamą grafiką gigafabrikų paslaugos turėtų startuoti ne vėliau kaip per 18 mėnesių nuo sutarties pasirašymo su laimėjusiu konsorciumu. Tai reiškia, kad sprendimai dėl konsorciumų, vietų ir techninio modelio bus kritiniai jau artimiausiais mėnesiais, o reali konkurencija persikelia iš politinių deklaracijų į verslo pasirengimą.

  • Varšuvos birža pritraukia daugiau kapitalo: per ketvirtį sandoriai siekė apie 3,7 mlrd. eurų

    Varšuvos vertybinių popierių birža 2026 metų antrąjį ketvirtį fiksavo ryškesnį kapitalo judėjimą. Pagrindinėje GPW rinkoje kapitalo sandorių vertė per ketvirtį sudarė apie 3,7 mlrd. eurų.

    Biržos duomenimis, šią sumą lėmė keli skirtingi sandorių tipai: įvykdyti aštuoni pagreitinto knygos formavimo (ABB) sandoriai, dešimt antrinių viešų siūlymų (SPO) ir šeši naujų bendrovių debiutai.

    Kas yra ABB ir SPO?

    ABB, arba pagreitintas knygos formavimas, paprastai naudojamas, kai akcininkai ar kiti rinkos dalyviai nori greitai parduoti dalį turimų akcijų paketų. Tokie sandoriai dažnai įgyvendinami per trumpą laiką, pasitelkiant institucinių investuotojų paklausą.

    SPO reiškia antrinį viešą siūlymą, kai biržoje listinguojama įmonė platina naujas akcijas arba parduoda jau egzistuojančias. Praktikoje tai yra vienas dažniausių būdų pritraukti papildomo kapitalo plėtrai, investicijoms ar balansui stiprinti.

    „Pagal antrinių siūlymų skaičių ir vertę tai buvo rekordinis daugelio metų pusmetis. Didelis emisijų aktyvumas patvirtina rinkos gebėjimą greitai mobilizuoti skirtingo masto kapitalą emitentams įvairiuose jų vystymosi etapuose“, – sakė GPW Pirminės rinkos skyriaus direktorė Izabela Mikołajczyk.

    Aktyvumas augo ir kitose rinkose

    Augimas neapsiribojo pagrindine rinka. Alternatyvioje NewConnect rinkoje 2026 metų antrąjį ketvirtį debiutavo penkios bendrovės, taip pat įvyko trys kapitalo didinimo sandoriai ir vienas ABB.

    Tuo metu obligacijų rinkoje Catalyst į prekybą įtraukta 19 obligacijų emisijų serijų, kurių bendra vertė siekė apie 2,1 mlrd. eurų. Palyginimui, 2026 metų pirmąjį ketvirtį buvo įtraukta 28 serijos, kurių vertė sudarė apie 1,4 mlrd. eurų.

    Ką tai reiškia investuotojams ir įmonėms?

    Didėjantis ABB ir SPO skaičius dažniausiai signalizuoja, kad rinka turi pakankamai likvidumo, o institucinių investuotojų apetitas išlieka aukštas. Įmonėms tai suteikia daugiau galimybių greičiau ir lankščiau pritraukti finansavimą, o investuotojams – daugiau pasirinkimo ir naujų istorijų biržoje.

    Kartu tokie skaičiai rodo, kad kapitalo rinkos instrumentai tampa vis reikšmingesniu finansavimo šaltiniu greta bankų kreditavimo. Tai ypač aktualu laikotarpiais, kai įmonės ieško kapitalo didesnėms investicijoms arba nori diversifikuoti finansavimo struktūrą.

  • Palūkanų mažinimo spąstai: ekonomistai įspėja, kad skubėjimas gali vėl pakurstyti infliaciją

    Palūkanų mažinimo spąstai: ekonomistai įspėja, kad skubėjimas gali vėl pakurstyti infliaciją

    Centriniai bankai, pradėję mažinti palūkanų normas pernelyg anksti, rizikuoja ilgam įtvirtinti infliaciją virš tikslų, įspėja ekonomistai. Po pandemijos laikotarpio daugelis valstybių patyrė, kad klaidingai įvertintas kainų šuolis gali kainuoti brangiai tiek gyventojams, tiek verslui.

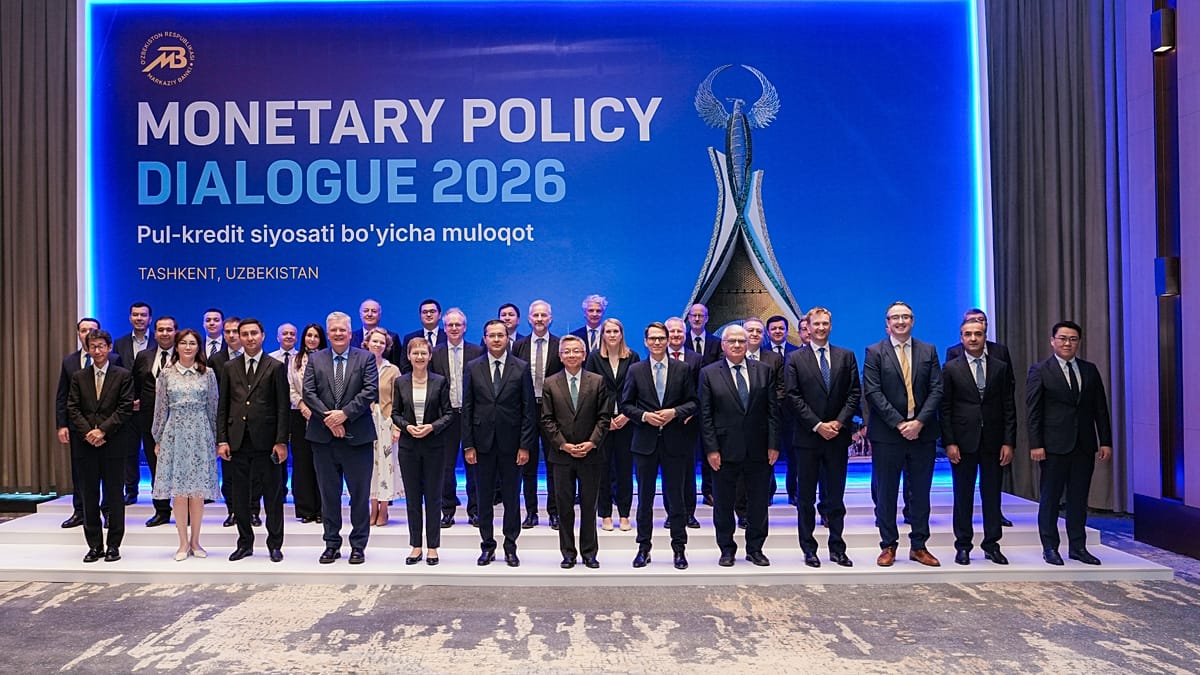
    Apie tai diskutuota pirmojoje pinigų politikos konferencijoje Taškente, kur susitiko Tarptautinio valiutos fondo, centrinių bankų ir akademinės bendruomenės atstovai. Pagrindinė žinutė buvo paprasta: palūkanų mažinimas pats savaime nėra klaida, tačiau laikas ir argumentai turi būti nepriekaištingi.

    Masachusetts Institute of Technology profesorius ir buvęs Kipro centrinio banko vadovas Athanasios Orphanides priminė, kad po pandemijos daugelis centrinių bankų netiksliai sukalibravo politiką. Dėl to infliacija ilgą laiką išliko gerokai aukštesnė, nei leidžia kainų stabilumo apibrėžimai.

    „Vertinant laikotarpį po pandemijos, daug centrinių bankų neteisingai sukalibravo politiką ir gavo infliaciją, gerokai viršijančią kainų stabilumo ribas“, – sakė Athanasios Orphanides.

    Jo teigimu, didžiausia rizika dabar yra ta, kad dalis institucijų apie pinigų politikos švelninimą ima galvoti per anksti. Toks sprendimas gali paskatinti infliacijos lūkesčius vėl kilti, o kainų spaudimą sugrąžinti į tikslinį lygį tuomet būtų gerokai sunkiau.

    Pasikartojantys šokai keičia taisykles

    Diskusijose pabrėžta, kad centriniams bankams sudėtinga ne tik parinkti palūkanų kryptį, bet ir išlaikyti patikimumą aplinkoje, kurioje šokai kartojasi dažniau. Pastaraisiais metais kainas veikė tiek pasiūlos grandinių sutrikimai, tiek energijos ir žaliavų svyravimai, tiek geopolitinės įtampos.

    Tarptautinio valiutos fondo atstovė Uzbekistane Koba Gvenetadze akcentavo, kad svarbu lyginti, kas per krizes veikė, o kas ne, ir dalytis patirtimi. Pasak jos, pandemija parodė, kad pasiūlos šokai ne visada būna trumpalaikiai, o jų įtaka infliacijai gali pasireikšti vėliau.

    „Iš COVID patirties išmokome, kad net jei pasiūlos šokai iš pradžių atrodo laikini, vėliau jie gali imti stipriau kelti infliaciją“, – sakė Koba Gvenetadze.

    Infliacijos tikslinimas ir patikimumas

    Athanasios Orphanides teigimu, infliacijos tikslinimas išlieka vienu efektyviausių pinigų politikos rėmų, kai ekonomikos signalai tampa neaiškūs. Idėja paprasta: aiškus infliacijos tikslas ir nuosekli komunikacija padeda stabilizuoti lūkesčius, o tai mažina kainų spiralės tikimybę.

    Uzbekistanas, kaip pristatyta konferencijoje, pastaraisiais metais taip pat juda link pilno infliacijos tikslinimo modelio, kartu įgyvendindamas platesnes rinkos reformas. Šalies centrinio banko pateiktais duomenimis, infliacija nuo beveik 20 proc. 2018 metais sumažėjo iki 5,5 proc. 2026 metų gegužę.

    Ne mažiau svarbi detalė yra lūkesčių pokytis: namų ūkių ir verslo infliacijos prognozės, kaip teigta, nuo maždaug 20 proc. vidurkio krito iki apie 10 proc. Tokie rodikliai laikomi kritiškais, nes infliacijos tikslinimas veikia tik tuomet, kai visuomenė patiki, kad kainų augimas bus suvaldytas.

    Mažėjanti dolarizacija signalizuoja pasitikėjimą

    Uzbekistano centrinis bankas kaip vieną iš patikimumo požymių išskyrė mažėjančią ekonomikos dolarizaciją. Pasak institucijos, indėliai užsienio valiuta sudaro apie 20 proc. bankų indėlių, kai anksčiau šis skaičius siekė beveik 50 proc.

    Tuo metu paskolų užsienio valiuta dalis, kaip skelbta, sumažėjo iki 37 proc., nuo 54 proc. anksčiau. Mažėjanti dolarizacija paprastai reiškia didesnį pasitikėjimą nacionaline valiuta ir leidžia palūkanų normoms veikti efektyviau per vietos finansų sistemą.

    Uzbekistano centrinio banko Pinigų politikos departamento vadovas Samigjon Inogamov pabrėžė, kad institucija reformas sieja su gilesne vietos finansų rinka, finansinės sąskaitos liberalizavimu ir kapitalo rinkos stiprinimu. Jo teigimu, infliacijos tikslui pasiekti planuojama išlaikyti griežtesnes pinigų politikos sąlygas, kad būtų stiprinamas patikimumas.

    Rinkoms tai svarbu ir platesniame kontekste: investuotojai vertina ne tik dabartinę palūkanų normą, bet ir centrinio banko gebėjimą laikytis deklaruojamų tikslų. Jei palūkanos mažinamos nesant tvaraus infliacijos lėtėjimo ir aiškių signalų apie kainų spaudimo išnykimą, pasitikėjimas gali greitai susvyruoti.

  • ES ruošia kripto taisyklių reviziją: kas pasikeis 2027 metais ir ką tai reikš „stablecoinams“?

    ES ruošia kripto taisyklių reviziją: kas pasikeis 2027 metais ir ką tai reikš „stablecoinams“?

    Europos Sąjungoje bręsta sprendimas iš naujo atverti kriptoturto reguliavimą MiCA ir jau 2027 metais peržiūrėti taisykles taip, kad jos aiškiau apimtų už ES ribų veikiančius emitentus bei naujas technologijas. Apie tai kalba diskusijas sekantys ES diplomatai, o Europos Komisija iki rugsėjo 30 dienos renka suinteresuotųjų šalių pastabas.

    MiCA reglamentas ES įsigaliojo etapais ir tapo bendru rėmu kriptoturto paslaugų teikėjams bei daliai žetonų leidėjų, tačiau praktikoje daug klausimų kyla dėl tarptautinių struktūrų. Ypač sudėtinga situacija, kai tas pats kriptoturtas platinamas per kelias įmones skirtingose jurisdikcijose.

    Stabilios monetos atsidūrė dėmesio centre

    Didžiausias spaudimas tenka stabiliosioms monetoms, kurių vertė paprastai susiejama su realaus pasaulio turtu, dažniausiai JAV doleriu. Kadangi jos veikia greta tradicinės bankininkystės, stabiliosioms monetoms taikomi ne visi bankų veiklos reikalavimai, o priežiūros spragos tampa matomos augant jų naudojimui.

    Rinkoje dominuoja JAV doleriu paremti sprendimai, todėl ES institucijoms kyla klausimas, kaip užtikrinti, kad Europoje naudojamos stabiliosios monetos atitiktų vienodus rezervų, skaidrumo ir rizikos valdymo standartus, net jei emitentas įsikūręs už ES ribų. Ši tema įgavo politinį svorį ir dėl JAV prezidento Donaldo Trumpo viešai remiamos kriptoturto darbotvarkės bei dėmesio stabiliosioms monetoms.

    Augantys srautai ir naujos rizikos

    Duomenų platformų skaičiavimai rodo, kad 2025 metais stabiliųjų monetų pervedimų apimtys šoktelėjo iki maždaug 28 000 000 000 000 eurų. Toks mastas priartina stabilias monetas prie sisteminės infrastruktūros, todėl ES reguliuotojai vis dažniau kalba apie būtinybę aiškiau apibrėžti atsakomybę ir priežiūros ribas.

    ES svarsto, ar dabartinė MiCA apimtis pakankamai gerai „pagauna“ situacijas, kai stabiliosios monetos naudojamos atsiskaitymams tarptautinėje prekyboje, skaitmeniniuose mokėjimuose ar kaip tarpinė priemonė tarp skirtingų kriptoturto paslaugų. Kartu akcentuojama vartotojų apsauga, rezervų kokybė ir likvidumas, taip pat operacinės rizikos valdymas.

    Žetonizacija ir naujos mokėjimų schemos

    Peržiūroje tikimasi aptarti ir žetonizaciją, kai tradiciniai finansiniai instrumentai ar net indėliai atvaizduojami blokų grandinės ar kitos paskirstyto registro technologijos pagrindu. Tokie sprendimai gali pasiūlyti greitesnį atsiskaitymą ir mažesnę sukčiavimo riziką, bet kartu kelia naujų klausimų dėl priežiūros, atsiskaitymo galutinumo ir technologinių standartų.

    Ši kryptis dera su Europos Centrinio Banko atnaujinta mokėjimų strategija, kurioje numatytos naujos infrastruktūros, skirtos prisitaikyti prie žetonizacijos ir kitų inovacijų. Todėl MiCA peržiūra gali tapti platesnio ES finansų rinkų modernizavimo dalimi, o ne vien reakcija į kriptoturto rinkos ciklus.

    Kol kas galutinių sprendimų nėra, tačiau signalai iš ES institucijų rodo, kad peržiūra laikoma neišvengiama. Verslui tai reikštų didesnį aiškumą dėl veiklos Europoje, o vartotojams ir investuotojams potencialiai griežtesnes taisykles toms kriptoturto formoms, kurios vis labiau konkuruoja su įprastais mokėjimais.

  • Europos Komisija griežtina prieigą prie ES rinkos: užsienio tiekėjams – nauji saugumo filtrai

    Europos Komisija griežtina prieigą prie ES rinkos: užsienio tiekėjams – nauji saugumo filtrai

    Europos Komisija rengia naują reglamentą, kuriuo būtų sugriežtinta užsienio bendrovių prieiga prie Europos Sąjungos viešųjų pirkimų rinkos. Projekte numatyta suteikti perkančiosioms organizacijoms aiškesnę teisę atmesti tiekėjus, jei kyla rizika dėl kišimosi, duomenų saugumo ar spaudimo iš trečiųjų šalių.

    Dokumentą planuojama pristatyti 2026 metų rugsėjį. Jis rengiamas didėjant geopolitinei įtampai ir ES institucijoms vis dažniau įvardijant, kad kritinių paslaugų duomenys ir tiekimo grandinės gali tapti išorės įtakos įrankiu.

    Kas keistųsi viešuosiuose pirkimuose

    Reglamento projekte pabrėžiama, kad pirkėjai turėtų imtis priemonių visame procese: nuo planavimo ir rinkos konsultacijų iki sutarties skyrimo ir vykdymo. Tikslas būtų užtikrinti ES saugumo ir viešosios tvarkos interesų apsaugą, ypač ten, kur pirkimai susiję su jautriais duomenimis ar infrastruktūra.

    Projekte numatyta, kad rizika gali kilti dėl tiekėjo nuosavybės, kontrolės ar finansavimo struktūros, jei ji sudaro prielaidas neteisėtai įtakai. Taip pat būtų vertinama, ar trečiosios šalies teisės aktai gali įpareigoti bendrovę atskleisti jautrią informaciją arba paveikti sutarties vykdymą.

    „Viešieji pirkėjai turi taikyti tinkamas priemones, kad būtų apsaugoti Sąjungos saugumo ir viešojo saugumo interesai“, – rašoma reglamento projekto formuluotėje.

    Europos preferencija – galima, bet ne privaloma

    Dokumente taip pat numatoma galimybė taikyti europinę preferenciją, kai konkurse būtų suteikiamas prioritetas Europos tiekėjams. Vis dėlto tai netaptų privaloma taisykle, o būtų papildoma priemonė, kurią šalys galėtų taikyti pagal konkretaus pirkimo rizikas.

    Numatomi sektoriai apimtų energetiką, vandens ūkį, transportą, pašto paslaugas, taip pat naftos ir dujų gavybą. Būtent šiose srityse sutartys dažnai siejamos su infrastruktūra, dideliais duomenų kiekiais ir strateginiu atsparumu.

    Kodėl akcentuojami duomenys ir priklausomybės

    Pastaraisiais metais ES vis dažniau kelia klausimą, kaip apsaugoti jautrius duomenis, kai paslaugas teikia tarptautinės technologijų bendrovės, o dalis jų veikia teisinėje aplinkoje, kur valstybės institucijos gali reikalauti prieigos prie informacijos. Toks scenarijus vertinamas kaip rizika sveikatos, gynybos, vidaus saugumo ir kitoms kritinėms sritims.

    Kai kurios ES valstybės jau ėmėsi praktinių sprendimų, mažindamos priklausomybę nuo JAV technologijų tiekėjų jautriuose projektuose. Tarp minimų pavyzdžių yra Prancūzijos sprendimai riboti „Microsoft“ vaidmenį sveikatos duomenų infrastruktūroje ir pakeisti „Palantir“ vietiniu tiekėju „ChapsVision“ tvarkant vidaus saugumo tarnybų jautrią informaciją.

    Lygiagrečiai ES šalys pastaraisiais metais kai kuriais atvejais atsisakė arba ribojo Kinijos telekomunikacijų įrangos tiekėjų dalyvavimą projektuose, kai kyla abejonių dėl nacionalinio saugumo. Tokie sprendimai dažniausiai argumentuojami rizika kritiniams tinklams ir galimybe trečiosioms šalims daryti įtaką infrastruktūrai.

    Reglamento projekte taip pat įvardijama būtinybė saugoti kritinę infrastruktūrą, tiekimo grandines, technologijas ir esmines paslaugas, stiprinti atsparumą fizinėms, kibernetinėms ir mišrioms grėsmėms. Akcentuojama ir priklausomybių nuo trečiųjų šalių tiekėjų mažinimo kryptis, ypač kai kalbama apie technologijas ir strategines žaliavas.

    ES požiūrį papildomai formuoja ir spaudimas dėl retųjų žemių elementų bei kitų žaliavų, kurios būtinos žaliajai transformacijai, elektronikai ir gynybos pramonei. Dėl ribotos pasiūlos ir didelės koncentracijos pasaulinėje rinkoje šios grandys laikomos potencialiai pažeidžiamomis, todėl viešieji pirkimai vis dažniau matomi kaip viena iš atsparumo politikos priemonių.

    Jei pasiūlymas būtų priimtas, perkančiosioms organizacijoms tektų daugiau atsakomybės pagrįstai įvertinti saugumo rizikas ir dokumentuoti sprendimus. Verslui tai reikštų griežtesnius reikalavimus skaidrumui, duomenų valdymui ir tiekimo grandinės kontrolei, ypač strateginiuose sektoriuose.

  • Būsto kainos šoko sparčiau už infliaciją: štai kur Europoje brango labiausiai ir kodėl

    Būsto kainos šoko sparčiau už infliaciją: štai kur Europoje brango labiausiai ir kodėl

    Europos Sąjungoje 2026 metų pradžioje būsto kainos ir nuomos įkainiai toliau augo, o kai kuriose šalyse brangimas gerokai aplenkė bendrą kainų kilimą. Eurostato duomenys rodo, kad 2025 metais namų ūkiai būstui vidutiniškai skyrė 18,9 proc. disponuojamų pajamų, o dalyje valstybių ši dalis viršijo 30 proc.

    2026 metų pirmąjį ketvirtį būsto kainos ES buvo 5,1 proc. didesnės nei prieš metus, o nuomos kainos ūgtelėjo 3,0 proc. Tuo pačiu laikotarpiu ES metinė infliacija siekė 2,3 proc., tačiau skirtumai tarp šalių buvo ryškūs.

    Vertinant valstybes, kuriose turimi palyginami duomenys, būsto kainos augo beveik visur. Išimtis buvo Suomija, kur fiksuotas 2,0 proc. metinis būsto kainų kritimas.

    Kur brango sparčiausiai?

    Didžiausias būsto kainų šuolis per metus užfiksuotas Portugalijoje, kur kainos pakilo 17,8 proc. Toliau rikiavosi Bulgarija su 14,8 proc., Slovakija su 14,4 proc. ir Kroatija su 14,3 proc. metiniu augimu.

    Tarp didžiųjų ES ekonomikų ryškiausiai išsiskyrė Ispanija, kur būsto kainos augo 12,8 proc. Prancūzijoje kainos beveik nejudėjo ir per metus pakilo tik 0,1 proc., Vokietijoje augimas siekė 1,4 proc., o Italijoje 5,2 proc., tai yra šiek tiek virš ES vidurkio.

    Dviženklį metinį kainų augimą rodė ir Baltijos regionas: Lietuvoje būstas brango 11,9 proc., Latvijoje 10,9 proc. Taip pat sparčiau kilo kainos Vengrijoje 11,2 proc. ir Čekijoje 10,1 proc.

    Kai kainos lenkia infliaciją

    Nors infliacija ES vidutiniškai buvo mažesnė nei būsto kainų augimas, kai kuriose valstybėse vaizdas buvo kitoks. Rumunijoje infliacija siekė 8,6 proc., Islandijoje 4,7 proc., Kroatijoje 4,1 proc., o šiose šalyse būsto kainų ir bendro kainų lygio santykis išsiskyrė labiausiai.

    Vis dėlto valstybėse, kur būsto kainos augo sparčiausiai, brangimas dažnai buvo apie 10 procentinių punktų didesnis nei infliacija. Tai reiškia, kad perkamoji galia būsto atžvilgiu prastėjo net ir tada, kai bendras kainų augimas buvo santykinai suvaldytas.

    Nuomos kainos: Kroatijos išimtis

    Nuomos kainos ES kilo lėčiau nei būsto kainos ir per metus paaugo 3,0 proc. Nuoma didėjo visose šalyse, kuriose skelbiami duomenys, tačiau kai kur pokytis buvo beveik nepastebimas, pavyzdžiui, Suomijoje ir Slovėnijoje jis siekė po 0,1 proc.

    Ryškiausias išsišokėlis buvo Kroatija: čia nuomos kainos šoktelėjo 39,1 proc. Nekilnojamojo turto ekspertas Mikk Kalmet pabrėžė, kad šalyje nuomą smarkiai kelia didelė paklausa, susijusi tiek su turizmu, tiek su ilgalaike nuoma, o Kroatija vis dažniau konkuruoja su labiau įsitvirtinusiais rinkos lyderiais.

    Be Kroatijos, dviženklį nuomos augimą fiksavo tik Bulgarija, kur nuoma per metus pabrango 10,5 proc. Toliau sekė Islandija ir Rumunija po 8,4 proc. bei Graikija su 8,1 proc. augimu, o dalyje šalių nuomos brangimas liko artimas bendram ES vidurkiui.

    Trumpuoju laikotarpiu tendencija taip pat išliko kylanti: palyginti su 2025 metų ketvirtuoju ketvirčiu, 2026 metų pirmąjį ketvirtį būsto kainos ES padidėjo 1,2 proc., o nuomos kainos 0,7 proc. Tai rodo, kad spaudimas būsto rinkai neapsiriboja vien metiniais palyginimais.

    Pagrindinės priežastys, kurias akcentuoja rinkos dalyviai, išlieka tos pačios: aukštos statybų sąnaudos, ribota naujų būstų pasiūla ir paklausa, kuri greičiau atsigauna sumažėjus infliacijos tempui. Tokia kombinacija kai kuriose rinkose išlaiko kainų augimą net ir tada, kai bendra ekonomika auga lėčiau.