Category: Finansai

  • Ormuzo sąsiauryje brangsta naftos kelias: Persijos įlankos eksportuotojai vis dažniau renkasi STS

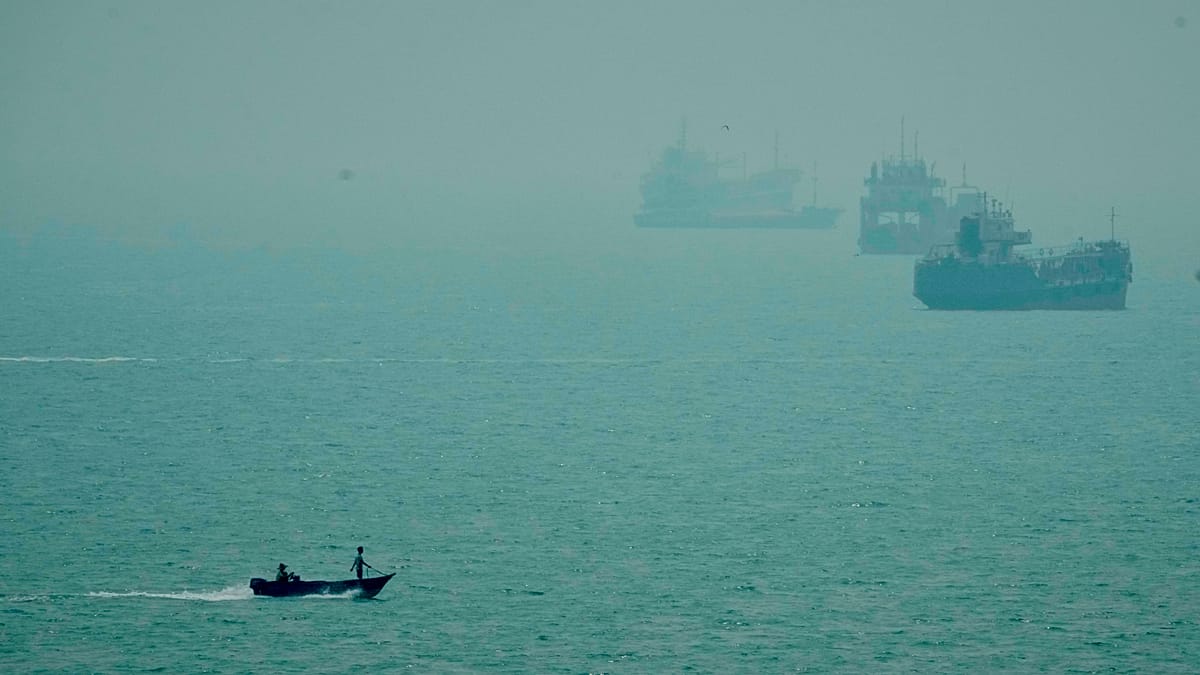
    Persijos įlankos naftos eksportuotojai vis dažniau remiasi krovinių perpylimu tarp laivų (STS), kai įprasti maršrutai per Ormuzo sąsiaurį tampa rizikingi ir brangūs. Tokia taktika leidžia dalį kelio įveikti mažesniems tanklaiviams, o krovinį saugesniuose vandenyse perduoti didesnėms transporto priemonėms.

    STS veikimo principas paprastas: mažesnis tanklaivis, pakrovęs naftą uoste, kerta jautriausią ruožą ir jūroje perpumpuoja krovinį į didesnį laivą. Pastarasis keliauja toliau į galutinį uostą, o mažesnis laivas grįžta pakartoti ciklo, taip sumažinant didžiųjų tanklaivių buvimo laiką pavojingiausioje zonoje.

    Brangus sprendimas, bet mažiau rizikos

    Agentūra Reuters pažymi, kad išaugus grėsmėms regione dalis laivybos bendrovių vengia plukdyti laivus į aktyvaus konflikto zoną. Tuo pat metu tie vežėjai, kurie ryžtasi, prašo didesnių tarifų, nes auga draudimo, apsaugos ir operacinės rizikos kaštai.

    Tokioje aplinkoje STS tampa kompromisu: maršrutas pabrangsta dėl papildomų operacijų, laiko ir reikalingos infrastruktūros, tačiau sumažėja didžiausios vertės laivų ir įgulų rizika. Be to, tai leidžia lanksčiau valdyti laivų parką, kai didelių tanklaivių pasiūla yra ribota.

    ADNOC taktika ir augančios apimtys

    Reuters išskiria, kad Abu Dabio nacionalinė naftos bendrovė Abu Dhabi National Oil Company (ADNOC) pradėjo plačiau naudoti STS modelį, dalį tanklaivių paversdama švytuokliniais. Jie gabena naftą iš Persijos įlankos terminalų į santykinai saugesnius Omano įlankos vandenis, kur kroviniai perduodami didesniems laivams.

    Remiantis analitikos bendrovės „Kpler“ vertinimais, vien per rugsėjį Omano įlankoje pagal STS schemą planuota perkrauti apie 2 500 000 barelių naftos. Rugpjūtį šis kiekis siekė apie 1 400 000 barelių, o tai rodo greitą rinkos prisitaikymą ir augantį šio metodo mastą.

    Ar STS tampa nauja norma?

    Didėjantis STS operacijų skaičius signalizuoja ne tik apie trumpalaikį atsaką į krizę, bet ir apie struktūrinį pokytį logistikos grandinėje. Kai geopolitinė rizika ilgam išlieka aukšta, rinkai prireikia sprendimų, kurie leidžia bent iš dalies palaikyti eksportą, net jei tai reiškia didesnę savikainą.

    Ekspertai pabrėžia, kad ši tendencija gali turėti ilgalaikių pasekmių: didesnės transportavimo išlaidos paprastai persiduoda į galutines žaliavos kainas, o laivybos rinkoje auga paklausa specializuotoms paslaugoms ir infrastruktūrai. Tuo pačiu bet koks įtampos sumažėjimas Ormuze galėtų greitai grąžinti dalį srautų į tradicinę schemą.
  • Aviacinis kuras Europoje brangsta ir jo gali pritrūkti: oro linijos perspėja dėl kylančių bilietų kainų

    Aviacinio kuro kainos Europoje pastaraisiais mėnesiais kyla, o rinkoje daugėja signalų apie galimus tiekimo sutrikimus ketvirtąjį metų ketvirtį. Energetikos rinkų konsultantai „Energy Aspects“ įspėja, kad civilinės aviacijos sektoriui gali tekti konkuruoti dėl ribotų kiekių, o tai paprastai greitai atsispindi bilietų kainose.

    Įtampą didina ir atsargų mažėjimas svarbiausiuose logistikos mazguose. Amsterdamo, Roterdamo ir Antverpeno regione (ARA) aviacinio benzino ir reaktyvinių degalų atsargos, anot rinkos vertinimų, buvo nusileidusios iki žemiausio lygio per maždaug septynerius metus.

    Tiekimas persiorientuoja, bet tai brangu

    Iki įtampos Persijos įlankoje paaštrėjimo reikšminga Europos reaktyvinių degalų dalis buvo pagaminama ir atgabenama iš Artimųjų Rytų rafinerijų. Kai dėl saugumo rizikų ir geopolitinių veiksnių tiekimo grandinės ima strigti, rinkai tenka ieškoti alternatyvų, kurios neretai yra brangesnės ir lėtesnės.

    Kaip nauji šaltiniai įvardijami Alžyras, Kanada, Nigerija, Jungtinės Valstijos, o taip pat Pietų Korėja. Tačiau tanklaivių kelionė į Europą, priklausomai nuo maršruto, gali užtrukti apie 35–45 dienas, todėl bet koks užsakymų vėlavimas ar laivybos trikdžiai rinkoje greitai sukuria deficito lūkesčius.

    Deficito rizika ir tiesioginis poveikis kainai

    „Energy Aspects“ vertinimu, ketvirtąjį metų ketvirtį Europos civiliniuose oro uostuose aviacinio kuro trūkumas gali siekti apie 510 000 barelių per dieną. Tokia apimtis, lyginant su įprastais srautais, reikštų nuolatinį spaudimą tiekimo grandinei ir didesnius degalų pirkimo kaštus avialinijoms.

    Tuo metu Tarptautinė oro transporto asociacija IATA viešai fiksuoja istoriškai aukštus reaktyvinių degalų kainų lygius pasaulinėje rinkoje. Aviacinis kuras daugeliui vežėjų sudaro reikšmingą skrydžio savikainos dalį, todėl ilgiau užsitęsęs brangimas paprastai reiškia brangesnius bilietus, mažiau akcijų ir griežtesnę maršrutų ekonomikos kontrolę.

    Ekspertai pažymi, kad avialinijos dalį rizikos dengia išankstiniais pirkimais ir kainų fiksavimo sandoriais, tačiau tai ne visada apsaugo nuo staigių kainų šuolių. Jei tiekimo trūkumas Europoje taps struktūrinis, didesnė sąnaudų dalis bus perkelta keleiviams, ypač intensyviausiais kelionių laikotarpiais.

  • Baltarusiškos kalio trąšos JAV rinkai? Trumpas užsimena apie didelį sandorį ir mažesnes kainas

    JAV prezidentas Donaldas Trumpas pranešė, kad Vašingtonas dirba ties dideliu susitarimu dėl kalio trąšų importo iš Baltarusijos. Jo teigimu, tai galėtų reikšti mažesnes kainas nei dabar mokama už produkciją iš Kanados.

    Kalio trąšos, dažnai vadinamos potašu, yra vienas svarbiausių mineralinių produktų žemės ūkiui, ypač grūdininkystei ir pašarų gamybai. Šios žaliavos kaina tiesiogiai veikia ūkininkų savikainą, todėl bet kokie importo pokyčiai gali atsiliepti maisto kainų grandinei.

    „Jungtinės Valstijos dirba dėl didelio susitarimo, susijusio su kalio trąšų pirkimu iš Baltarusijos. Kainos būtų gerokai mažesnės nei tos, kurias šiuo metu mokame Kanadai“, – rašė Donaldas Trumpas.

    Baltarusija yra viena didžiausių kalio trąšų gamintojų pasaulyje, o ši produkcija sudaro reikšmingą šalies eksporto dalį. Istoriškai didelę dalį trąšų srautų į tarptautines rinkas užtikrina stambios Baltarusijos įmonės, kurių veiklą pastaraisiais metais ribojo sankcijos ir logistikos apribojimai.

    JAV ūkininkams svarbiausias kalio trąšų šaltinis ilgą laiką buvo Kanada, todėl šis produktas laikomas strategiškai reikšmingu žemės ūkiui. Dėl tokios reikšmės kalio trąšos dažnai vertinamos atsargiai ir prekybos politikos kontekste, kad staigūs sprendimai nesukeltų kainų šoko vidaus rinkoje.

    Pranešimai apie galimą prekybinį susitarimą pasirodė JAV mėginant švelninti įtampas su Baltarusija po pastarųjų politinių kontaktų ir kalinių paleidimo atvejų. Tuo pat metu bet koks prekybos atnaujinimas su Minskui artimomis struktūromis išliktų jautrus dėl žmogaus teisių situacijos ir geopolitinių rizikų.

    Rinkos dalyviams svarbus ir kainų fonas: šiemet kalio trąšų kainos, kaip pranešama, buvo pakilusios daugiau nei 30 proc. Toks augimas paprastai siejamas su pasiūlos ribojimais, energijos išteklių brangimu, logistika ir didėjančia paklausa, todėl papildomi kiekiai rinkoje galėtų mažinti spaudimą kainoms.

  • „MOL“ grupės „INA“ Rijekoje įjungė naują DCU: didžiausia Kroatijos naftos projektą jau duoda rezultatų

    Kas paleista ir kodėl tai svarbu?

    Kroatijos naftos bendrovė INA, priklausanti „MOL“ grupei, Rijekoje sėkmingai paleido naują uždelsto koksavimo įrenginį DCU. Į įrenginį rugsėjo pradžioje buvo paduota žaliava, taip faktiškai pradėta gamyba, o agregatas dirba nenutrūkstamu režimu.

    „MOL“ teigimu, paleidimo fazėje įrenginys jau pasiekė apie 70 proc. projektinio pajėgumo, o pagrindiniai produktai pagaminti reikiamos kokybės. Artimiausias prioritetas – užtikrinti saugų, patikimą ir stabilų DCU darbą, palaipsniui didinant našumą ir optimizuojant proceso parametrus.

    Daugiau dyzelino iš tos pačios naftos

    DCU technologija leidžia sunkias naftos likučius paversti didesnės vertės produktais, todėl modernizuota Rijeko naftos perdirbimo gamykla tampa efektyvesnė. „MOL“ skaičiuoja, kad iš to paties žaliavinės naftos kiekio galima gauti iki 30 proc. daugiau dyzelino.

    Kitas svarbus pokytis – didesnis žaliavos pasirinkimas. Gamykla gali perdirbti sunkesnių rūšių naftą, todėl išauga tiekimo lankstumas ir potencialių tiekėjų ratas, o tai ypač aktualu Europoje siekiant mažinti priklausomybę nuo vieno tiekimo kanalo.

    Investicijos mastas ir terminai

    Rijekos modernizavimo projektas, apimantis naują DCU įrenginį, vertinamas beveik 700 mln. eurų. Per pastaruosius 12 metų INA ir „MOL“ grupė į naftos perdirbimo bei logistikos infrastruktūros modernizavimą iš viso investavo apie 1,3 mlrd. eurų.

    Stabilaus DCU darbo tikimasi iki metų pabaigos, o po to numatyti galutiniai našumo bandymai, kurie reikštų projekto užbaigimą. Pasiekus pilną pajėgumą, modernizuota Rijeko gamykla, „MOL“ vertinimu, bus viena moderniausių regione ir turėtų sustiprinti energetinio saugumo bei tiekimo stabilumo argumentą Kroatijoje ir aplinkinėse rinkose.

    „DCU pagerins viso mūsų naftos perdirbimo verslo pusiausvyrą ir pelningumą. Projektas taip pat svarbus Kroatijai ir regionui, nes didina energetinį saugumą ir leidžia stabilesnį tiekimą mūsų klientams“, – sakė INA vadovė Zsuzsanna Ortutay.

  • Lenkijai „Moody’s“ sumažino reitingą: brangstant skolinimuisi prasideda tikras 2027 metų biudžeto testas

    Lenkijos finansų rinkose sujudimas kilo po to, kai reitingų agentūra „Moody’s“ sumažino šalies kredito reitingą vienu laipteliu – iki A3. Sprendimą lydėjo staigesnis 10 metų obligacijų pajamingumo šuolis, o tai signalizuoja, kad skolintis valstybei gali brangti net ir be akivaizdaus kapitalo bėgimo.

    Nors pirmomis dienomis nebuvo matyti panikos požymių nei obligacijų, nei valiutos rinkoje, pagrindinis klausimas lieka atviras: kaip atrodys 2027 metų biudžetas, jei pajamų planus mažins politiniai sprendimai, o rizikos premija už Lenkijos skolą išliks didesnė. Investuotojams svarbiausia ne pats reitingo pokytis, o tai, ar valdžia pateiks patikimą kelią deficitui ir skolai stabilizuoti.

    Kas lėmė reitingo mažinimą?

    „Moody’s“ argumentacijoje akcentuojama fiskalinė kryptis: didelis deficitas, auganti skola ir didėjanti jos aptarnavimo kaina. Agentūra prognozuoja, kad valdžios sektoriaus deficitas 2026 ir 2027 metais gali siekti apie 7 proc. bendrojo vidaus produkto, o skolos santykis su bendruoju vidaus produktu gali kilti iki beveik 69 proc. 2027 metais.

    Kitas svarbus motyvas – politinės kliūtys fiskalinei konsolidacijai. Reitingų agentūra tiesiogiai neįvardija vieno sprendimo kaip priežasties, tačiau pabrėžia, kad šalies institucijoms vis sunkiau susitarti dėl priemonių, kurios leistų mažinti deficitą nepadidinant skolos dar sparčiau.

    2027 metų biudžetas: kur gali atsiverti skylė?

    2027 metų biudžeto projekte numatoma apie 153,2 mlrd. eurų pajamų, iš jų apie 137,3 mlrd. eurų turėtų sudaryti mokestinės pajamos. Plane pajamų didinimas remiasi ne vien išlaidų augimo ribojimu, bet ir naujomis ar didesnėmis mokestinėmis priemonėmis.

    Rinkos dalyviai įvardija riziką, kad politiniai veto ar neįgyvendintos mokestinės pataisos gali sumažinti biudžeto pajamas maždaug 2,2–3,3 mlrd. eurų. Toks pajamų praradimas pats savaime nebūtinai sukelia krizę, tačiau didina skolą, augina palūkanų išlaidas ir mažina valdžios manevro laisvę ekonomikai lėtėjant.

    Ką reiškia brangesnis skolinimasis?

    Reitingo sumažinimas nebūtinai automatiškai išprovokuoja ilgalaikį pajamingumų šuolį, nes dalis rizikos gali būti įkainota iš anksto. Vis dėlto, jei investuotojai reikalauja aukštesnės premijos už riziką, valstybės skolos aptarnavimas per kelerius metus pastebimai pabrangsta, ypač kai didelė dalis skolos turi būti refinansuojama.

    2027 metais poveikis labiausiai paliestų naujas emisijas, o pilnas brangesnių palūkanų persidavimas visam skolos portfeliui paprastai užtrunka. Dėl to rinkai svarbiausia ne vienadienė reakcija, o tai, ar padidėjusi rizikos premija taps ilgalaike norma.

    Lenkijos finansų ministerija viešai pabrėžė, kad sprendimą vertina rimtai, tačiau be panikos, ir akcentavo institucijų bendradarbiavimo svarbą. Prezidento kanceliarija savo ruožtu argumentuoja, kad vetuoti teisės aktai, jų vertinimu, buvo parengti nekokybiškai ir kėlė teisinių abejonių.

    Rinkos požiūriu lemiamas bus atsakymas į paprastą klausimą: ar valdžia pateiks aiškų atsarginį scenarijų, kuris užpildytų galimą pajamų trūkumą nepadidinant skolos daugiau, nei investuotojai pasirengę toleruoti. Kol tokio signalo nėra, 2027 metų biudžetas išlieka pagrindiniu testu Lenkijos kredito patikimumui.

  • JAV perspėja dėl antrinių sankcijų: Irano oro linijoms gali būti užverti oro uostai visame pasaulyje

    JAV iždo sekretorius Scottas Bessentas pareiškė, kad dėl antrinių sankcijų rizikos Irano oro linijoms gali būti nutrauktas aptarnavimas oro uostuose visame pasaulyje. Tai reikštų, jog vežėjams būtų ribojamos pagrindinės paslaugos – nuo degalų tiekimo iki antžeminio aptarnavimo.

    Pasak JAV, antrinės sankcijos gali paliesti ne tik Iraną, bet ir trečiųjų šalių bendroves, kurios suteikia paslaugas Irano vežėjams. Praktikoje tai paprastai reiškia spaudimą įmonėms rinktis tarp verslo su Iranu ir galimybės naudotis JAV finansine infrastruktūra.

    Kaip veikia antrinės sankcijos?

    Antrinės sankcijos taikomos ne tik tiesioginiams sankcionuotų subjektų partneriams, bet ir tiems, kurie, JAV vertinimu, padeda apeiti ribojimus. Aviacijos sektoriuje tai apima degalų tiekėjus, antžeminio aptarnavimo bendroves, oro uostų operatorius, bilietų platinimo grandinę ir kai kuriais atvejais draudikus.

    Ekspertai pažymi, kad tokios priemonės dažnai veikia kaip atgrasymas: net jei vietos teisės aktai tiesiogiai nedraudžia aptarnauti Irano vežėjų, daug kompanijų vengia sandorių, kad nesusidurtų su finansiniais ir reputaciniais padariniais.

    JAV ir Kinijos dialogas dėl DI

    S. Bessentas taip pat komentavo JAV ir Kinijos kontaktus dėl dirbtinio intelekto. Jis nurodė, kad derybose aptartas siūlymas sukurti pranešimų sistemą apie svarbius incidentus, susijusius su DI, kuri galėtų veikti kaip ankstyvo perspėjimo ir rizikų mažinimo priemonė.

    Jo teigimu, aukšto lygio JAV ir Kinijos pareigūnai planuoja susitikti dar kartą maždaug po dviejų mėnesių Šendžene. DI klausimai pastaruoju metu vis dažniau įtraukiami į geopolitinę darbotvarkę, ypač kalbant apie sistemų saugumą, galimą piktnaudžiavimą ir kritinės infrastruktūros apsaugą.

    Fed palūkanos ir politinis spaudimas

    Kalbėdamas apie JAV ekonomiką, S. Bessentas teigė, kad jis ir prezidentas Donaldas Trumpas išlaiko pasitikėjimą Federalinio rezervo vadovu Kevinu Warshu. Neseniai Fed bazines palūkanas padidino 25 baziniais punktais iki 3,75–4 proc., o tai buvo pirmas kėlimas per trejus metus, siejamas su užsitęsusia infliacija.

    Po sprendimo D. Trumpas viešai ragino mažinti palūkanas, argumentuodamas, kad jos turėtų būti apie 1 proc. ar mažiau. Rinkose tokie pareiškimai vertinami kaip politinio spaudimo signalas centriniam bankui, o investuotojai stebi, kaip tai gali paveikti infliacijos kontrolės ir ekonomikos augimo balansą.

    „Jei Irano oro linijų lėktuvai nusileidžia oro uoste, jiems negali būti tiekiami degalai, negali būti teikiamos nusileidimo paslaugos ir negali būti parduodami bilietai, kitaip būsite pašalinti iš dolerio sistemos“, – sakė Scottas Bessentas.

  • Kataras kerta per lūkesčius: Hormuzo aplinkkelio nebus, bet planuoja 52 mlrd. eurų šuolį

    Kataras kerta per lūkesčius: Hormuzo aplinkkelio nebus, bet planuoja 52 mlrd. eurų šuolį

    Kataras pareiškė atsisakantis idėjos tiesti dujotiekį, kuris leistų apeiti Hormuzo sąsiaurį. Šalies energetikos ministras ir „QatarEnergy“ vadovas Saad Sherida Al-Kaabi pabrėžė, kad toks sprendimas neturi ekonominės logikos ir dubliuotų jau statomus pajėgumus šalies viduje.

    Pasak jo, kaimyninės valstybės siūlė maršrutus per savo teritorijas, tačiau tai problemos neišspręstų. Suskystintos gamtinės dujos negali būti tiesiog „perpumpuotos“ įprastu vamzdynu, todėl tektų gabenti gamtines dujas ir kitame gale statyti naujas SGD gamyklas.

    „Tai būtų komerciškai ir techniškai nepagrįsta, nes Kataras jau investuoja į milžinišką gamybos plėtrą savo teritorijoje“, – sakė Saad Sherida Al-Kaabi.

    Ministras taip pat atmetė JAV iždo sekretoriaus Scotto Bessento mintį, kad per artimiausius dvejus metus Hormuzo sąsiauris galėtų tapti menkiau svarbus dėl alternatyvių maršrutų. Kataro vertinimu, sąsiauris svarbus ne vien naftos ir dujų srautams, bet ir platesnei regiono bei pasaulio prekybai.

    Kataro Šiaurinio telkinio plėtra turėtų padidinti šalies SGD gamybos pajėgumus nuo 77 mln. tonų per metus iki 142 mln. tonų iki 2030 metų. Pirmasis „North Field East“ projekto gamybos vienetas, kaip skelbiama, dabar planuojamas 2027 metų pirmoje pusėje, nors anksčiau buvo numatytas 2026 metais.

    „North Field South“ projekto startas siejamas su 2028 metais, tačiau Kataras pripažįsta, kad papildomi vėlavimai galimi, jei sutrikimai paveiktų įrangos tiekimą. Šie terminai svarbūs ir Europai, kuri po 2022 metų aktyviai diversifikavo dujų tiekimą ir didino SGD vaidmenį energijos balanse.

    Šių metų kovą atakos prieš Ras Laffan kompleksą apgadino du SGD gamybos vienetus ir sumažino eksporto pajėgumus maždaug 17 proc. Kataro skaičiavimu, dviejų pažeistų vienetų remontas gali užtrukti trejus metus, o dujų į skystį (GTL) įrenginio atstatymas numatomas iki 2027 metų pirmo ketvirčio.

    Al-Kaabi teigė, kad šiuo metu per Hormuzo sąsiaurį eksportuojamas tik nedidelis Kataro SGD kiekis, o nepažeisti Ras Laffan įrenginiai galėtų grįžti į įprastą ritmą per kelias savaites nuo sąsiaurio atvėrimo. Vis dėlto bet kokie trikdžiai išryškina regiono infrastruktūros priklausomybę nuo geopolitinių rizikų.

    Tuo pat metu Kataras stiprina savo tarptautines pozicijas ir už Persijos įlankos ribų. Pranešta, kad JAV esančio „Golden Pass LNG“ projekto pirmasis gamybos vienetas jau pradėjo krauti krovinius, o likę du vienetai turėtų pilnai veikti kitais metais, taip didindami Kataro dalyvavimą pasaulinėje SGD grandinėje.

    Kataras perbraižo investicijų žemėlapį

    Lygiagrečiai energetikos sprendimams Kataras paskelbė apie reikšmingą suverenaus turto strategijos pertvarką. Niujorke vykusiame Kataro ekonomikos forumo renginyje šalies ministras pirmininkas ir užsienio reikalų ministras šeichas Mohammed bin Abdulrahman Al Thani pristatė naują investicijų platformą „Doha Investment“.

    Platformos tikslas – valdyti ir auginti Qatar Investment Authority vidaus portfelį, atskirai nuo naujų projektų, kurie skirti platesnei ekonomikos plėtrai. Teigiama, kad iš pradžių „Doha Investment“ prižiūrės 45 įmones, sudarančias maždaug trečdalį QIA turto.

    Šeichas Mohammed bin Abdulrahman Al Thani taip pat paskelbė apie daugiau nei 52 mlrd. eurų vertės projektų ir investicinių galimybių paketą artimiausiems penkeriems metams. Į jį įeina infrastruktūros konkursai ir privataus kapitalo pritraukimas nekilnojamojo turto bei svetingumo projektams.

    Pagal pateiktus planus, nauji infrastruktūros projektai per penkerius metus galėtų siekti apie 33,5 mlrd. eurų, įskaitant viešojo ir privataus sektorių partnerystes, o nekilnojamojo turto ir turizmo kryptys turėtų pritraukti apie 19,6 mlrd. eurų privataus finansavimo. Skelbiama, kad pirmieji konkursai turėtų startuoti nedelsiant.

    „Doha Investment“ valdomame portfelyje minimos tokios įmonės kaip Qatar Airways Group, QNB Group, Ooredoo Group, Qatari Diar, Katara Hospitality ir Hassad Food. Platformai vadovaus Kataro prekybos ir pramonės ministras šeichas Faisal bin Thani Al Thani, o prioritetais įvardijamos pažangios technologijos, gamyba, tiekimo grandinės ir sveikatos apsauga.

    Kataro planai pateikiami regione augant spaudimui diversifikuoti ekonomiką ir mažinti priklausomybę nuo energijos eksporto, ypač rinkoms reaguojant į kainų svyravimus ir saugumo rizikas. Oficialiais duomenimis, Kataro bendrasis vidaus produktas 2026 metų pirmą ketvirtį mažėjo 7 proc., o tai sustiprino poreikį spartinti vidaus investicijas.

  • Viralinis buteliukas „Air Up“ užkariavo Europą: ar sensacija taps pasauliniu prekės ženklu?

    Viralinis buteliukas „Air Up“ užkariavo Europą: ar sensacija taps pasauliniu prekės ženklu?

    „Air Up“ fenomenas Europoje

    Vokietijoje, Miunchene, 2019 metais penkių studentų įkurta „Air Up“ per kelerius metus išaugo į vieną ryškiausių socialinių tinklų vartojimo prekių istorijų Europoje. Platformoje „TikTok“ apie šį buteliuką jau skaičiuojama daugiau kaip 12 mln. įrašų, o turinys renka milijardus peržiūrų.

    Įmonė skelbia pardavusi daugiau nei 15 mln. buteliukų ir per 200 mln. keičiamų kapsulių, vadinamų „pods“. Šis mastas leido prekei iš nišinio startuolio tapti masinės rinkos žaidėju, kurio sėkmę palaiko ir influencerių rekomendacijos.

    Kaip veikia kvapo ir skonio iliuzija

    Iš pirmo žvilgsnio „Air Up“ gali priminti dar vieną madingą gertuvę, tačiau jos idėja paremta jutimų sąveika. Kapsulė tvirtinama butelio viršuje ir, įkvepiant, sukuria kvapo pojūtį, kuris daliai žmonių sustiprina įspūdį, kad vanduo turi skonį.

    Įmonė šį efektą vadina „scentaste“ ir pabrėžia, kad vartotojas geria vandenį be cukraus ir be dirbtinių saldiklių. Tokia pozicija atliepia augančią tendenciją rinktis mažiau cukraus turinčius gėrimus ir ieškoti alternatyvų saldiesiems gaiviesiems gėrimams.

    „Mes egzistuojame tam, kad žmonės gertų daugiau vandens“, – sakė „Air Up“ vadovė Cristina Kenz.

    Nuo triukšmo iki įpročio

    „Air Up“ komanda akcentuoja, kad virusinis populiarumas pats savaime negarantuoja ilgalaikės sėkmės. Pasak C. Kenz, kelias susideda iš trijų etapų: pradinio ažiotažo, virusiškumo ir įpročio formavimo, kai vartotojas grįžta prie produkto kasdien.

    Vienu svarbiausių veiksnių įmonė įvardija prieinamumą: prekė turi būti lengvai randama, kad pirkimas nevirstų kliūtimi. „Air Up“ teigia jau turinti apie 15 000 prekybos vietų, o platinimo plėtra laikoma vienu būdų mažinti atsitiktinio susidomėjimo riziką.

    „Jei iki produkto reikia važiuoti ir dar eiti kilometrą, žmonės greitai praranda motyvaciją“, – sakė Cristina Kenz, lygindama tai su sporto klubo lankymo įpročiu.

    Investuotojai ir tolesni planai

    „Air Up“ pritraukė ir garsius investuotojus, tarp kurių minima aktorių pora Ashton Kutcheris ir Mila Kunis, taip pat „PepsiCo“. Vadovės karjera greito vartojimo prekių sektoriuje, įskaitant darbą „PepsiCo“, „Danone“ ir „Kraft Heinz“, sustiprina įspūdį, kad įmonė siekia ne vien socialinių tinklų šlovės, bet ir struktūruotos plėtros.

    Artimiausiu metu įmonė prioritetą teikia keturioms pagrindinėms rinkoms: Vokietijai, Prancūzijai, Italijai ir Jungtinei Karalystei. C. Kenz taip pat yra užsiminusi, kad hipotetinio akcijų platinimo atveju labiau rinktųsi Europą, tačiau pabrėžia, jog šiuo metu viešas akcijų siūlymas nėra pagrindinis tikslas.

    Tuo pat metu „Air Up“ sulaukia užklausų iš partnerių ir kitose rinkose, tarp jų Pietų Korėjoje, Meksikoje, Vietname ir Japonijoje. Įmonė akcentuoja, kad prieš spartesnę tarptautinę plėtrą siekia užsitikrinti veikiančio modelio pakartojamumą ir stabilų vartotojų sugrįžimą.

  • Prancūzijos skola šauna į rekordus: ministerija skelbia, kiek viršys ES ribas 2027 metais

    Prancūzijos skola šauna į rekordus: ministerija skelbia, kiek viršys ES ribas 2027 metais

    Prancūzija perspėja dėl sparčiai augančios valstybės skolos: Finansų ministerijos vertinimu, 2026 metais ji pasieks 119,3 proc. bendrojo vidaus produkto, o 2027 metais pakils iki 121,7 proc. Tai būtų aukščiausias lygis nuo 1978 metų, remiantis nacionalinės statistikos tarnybos Insee istorine seka.

    Tokie skaičiai ryškiai viršija Europos Sąjungoje taikomus orientyrus: pagal fiskalines taisykles valstybės skola turėtų artėti prie 60 proc. BVP, o metinis valdžios sektoriaus deficitas neturėtų viršyti 3 proc. BVP. Ministerijos atstovai didėjimą aiškina tuo, kad deficitas išlieka aukštas, todėl skola kyla beveik automatiškai.

    Deficitas lieka per didelis

    Valdžios sektoriaus deficitas pernai, ministerijos duomenimis, sudarė 5,1 proc. BVP, o šiemet prognozuojamas dar didesnis – 5,4 proc. Dėl to Prancūzija jau kurį laiką yra sustiprinto Europos Komisijos fiskalinio stebėjimo lauke, nes rodikliai nesuderinami su ES biudžetinės drausmės kryptimi.

    Vyriausybė tikisi, kad kitais metais deficitas sumažės iki 5 proc. BVP, tačiau tai vis tiek būtų gerokai virš 3 proc. ribos. Finansų politikos kryptį papildomai komplikuoja politinis ciklas, nes šalyje artėja rinkimai, o dalis sprendimų tiesiogiai paveiktų rinkėjų pajamas ir vartojimą.

    Planuojami 54 mlrd. eurų karpymai

    Premjeras Sebastianas Lecornu, pristatydamas 2027 metų biudžeto gaires, nurodė, kad planuojama korekcijų ir išlaidų mažinimo priemonių suma siektų 54 mlrd. eurų. Dalis jautriausių klausimų, įskaitant diskusijas dėl lengvatų mažinimo pensininkams, paliekama spręsti parlamentui.

    Parlamento finansų komiteto vadovas jau perspėjo, kad plataus masto taupymo priemonės gali būti pritaikytos pernelyg vienodai visoms grupėms, todėl labiausiai skaudėtų mažiausias pajamas gaunantiems gyventojams. Tai didina riziką, kad politinės derybos lėtins sprendimus, o finansų rinkos jautriau vertins Prancūzijos skolinimosi perspektyvas.

    Ekonomikos augimą slopina energijos šokas

    Nepriklausomas fiskalinis prižiūrėtojas, Aukštoji viešųjų finansų taryba, vertina pateiktų priemonių makroekonominį pagrįstumą. Tarybos vadovė Amelie de Montchalin viešai akcentavo, kad kryptį dar galima pakoreguoti, jei sprendimai bus greiti ir atsakingi.

    Tuo pat metu Prancūzijos ekonomikos augimo prognozės buvo peržiūrėtos žemyn dėl silpnesnio vartojimo ir padidėjusio neapibrėžtumo energijos rinkose. Ministerija pažymi, kad naujas energijos kainų šuolis, susijęs su JAV ir Izraelio karu prieš Iraną, didina spaudimą infliacijai ir valstybės išlaidoms, o tai apsunkina skolos stabilizavimą.

    Euro zonoje Prancūzija pagal įsiskolinimą šiuo metu nusileidžia tik Graikijai ir Italijai. Kontrastas ryškėja, nes kai kurios šalys skolos santykį su BVP pastaraisiais metais mažino: Ispanijoje jis, skelbiama, buvo nusileidęs žemiau 100 proc., o Portugalija savo rodiklį buvo priartinusi prie mažesnio nei 90 proc. lygio.

  • „Volvo Cars“ rado naują vadovą: „Škoda“ bosas perima vairą, kai akcijos smigo 40 proc.

    „Volvo Cars“ rado naują vadovą: „Škoda“ bosas perima vairą, kai akcijos smigo 40 proc.

    Švedijos automobilių gamintoja „Volvo Cars“ paskelbė radusi būsimą prezidentą ir generalinį direktorių: juo taps „Volkswagen“ grupės prekės ženklo „Škoda“ vadovas Klausas Zellmeris. Bendrovė jam patikėjo užduotį užbaigti pertvarką laikotarpiu, kai šiemet „Volvo Cars“ akcijų kaina krito maždaug 40 proc.

    Teigiama, kad Klausas Zellmeris pareigas pradės eiti ne vėliau kaip 2027 metų spalio 1 dieną. Iki tol dabartinis vadovas Håkanas Samuelssonas liks poste ir prižiūrės perdavimą, kad pereinamasis laikotarpis būtų sklandus ir nepakenktų vykdomiems pokyčiams.

    Naujasis vadovas į „Volvo Cars“ ateina sukaupęs daugiau nei trijų dešimtmečių patirtį automobilių pramonėje. Nuo 2022 metų jis vadovavo „Škoda“, o anksčiau dirbo „Volkswagen“ lengvųjų automobilių valdyboje ir daugiau nei 20 metų buvo siejamas su „Porsche“ veikla, įskaitant darbus Vokietijoje ir Šiaurės Amerikoje.

    „Klausas Zellmeris sujungia gilią automobilių pramonės kompetenciją, tarptautinę vadovavimo patirtį ir aiškų rezultatų rekordą transformacijų metu“, – sakė „Volvo Cars“ valdybos pirmininkas Ericas Li.

    „Po beveik 100 metų „Volvo Cars“ gebėjimas iš naujo atrasti save yra ir įspūdingas pasiekimas, ir nuolatinis iššūkis“, – sakė Klausas Zellmeris.

    Kas laukia „Volvo Cars“ pertvarkoje

    Bendrovė pastaraisiais metais koregavo strategiją dėl besikeičiančių rinkos sąlygų ir spaudimo pelningumui. Håkanas Samuelssonas prie „Volvo Cars“ vairo sugrįžo 2025 metų balandį, kai įmonei teko tvarkytis su JAV tarifų poveikiu, nes didelė dalis į JAV tiekiamų automobilių buvo gaminama Europoje.

    Tuomet buvo pradėtas 1,6 milijardo eurų kaštų ir grynųjų pinigų planas, sumažinta 3 000 darbo vietų ir atsisakyta ankstesnio įsipareigojimo iki 2030 metų tapti visiškai elektrine marke. Tai atspindi platesnę Europos gamintojų tendenciją lanksčiau derinti elektrifikaciją su paklausa ir reguliaciniais reikalavimais skirtingose rinkose.

    Naujausiame etape „Volvo Cars“ siekia veiklos pelno maržą pakelti virš 8 proc., kai 2025 metais ji siekė 3,5 proc. Planuojama 13 modelių elektrifikuota gama, atskiriant pasiūlą Vakarų rinkoms ir Kinijai, taip pat didesnis rėmimasis daugumos akcininku „Geely“ tiekimo grandinėje.

    Rinkos spaudimas ir skirtingos kryptys

    „Volvo Cars“ situacija išryškina vieną svarbiausių sektoriaus problemų: vieno universalaus modelio ar vienos strategijos nebeužtenka, kai rinkas skiria tarifai, subsidijų politika, įkrovimo infrastruktūra ir vartotojų lūkesčiai. Dėl to gamintojai vis dažniau kuria regioniškai pritaikytus modelius ir platformas.

    Bendrovė taip pat susiduria su krentančiais pardavimais, o investuotojai jautriai reaguoja į perėjimo prie elektrifikacijos kaštus, kainų konkurenciją ir prekybos barjerus. Tokiose sąlygose vadovo pasirinkimas iš didžiosios automobilių industrijos, turinčio ir premium, ir masinės gamybos patirties, laikomas bandymu grąžinti stabilumą ir pagreitinti pertvarką.