Category: Finansai

  • Kodėl Seuta ir Melilija tebėra Ispanijos: istorija, JT pozicija ir Maroko pretenzijų logika

    Kodėl Seuta ir Melilija tebėra Ispanijos: istorija, JT pozicija ir Maroko pretenzijų logika

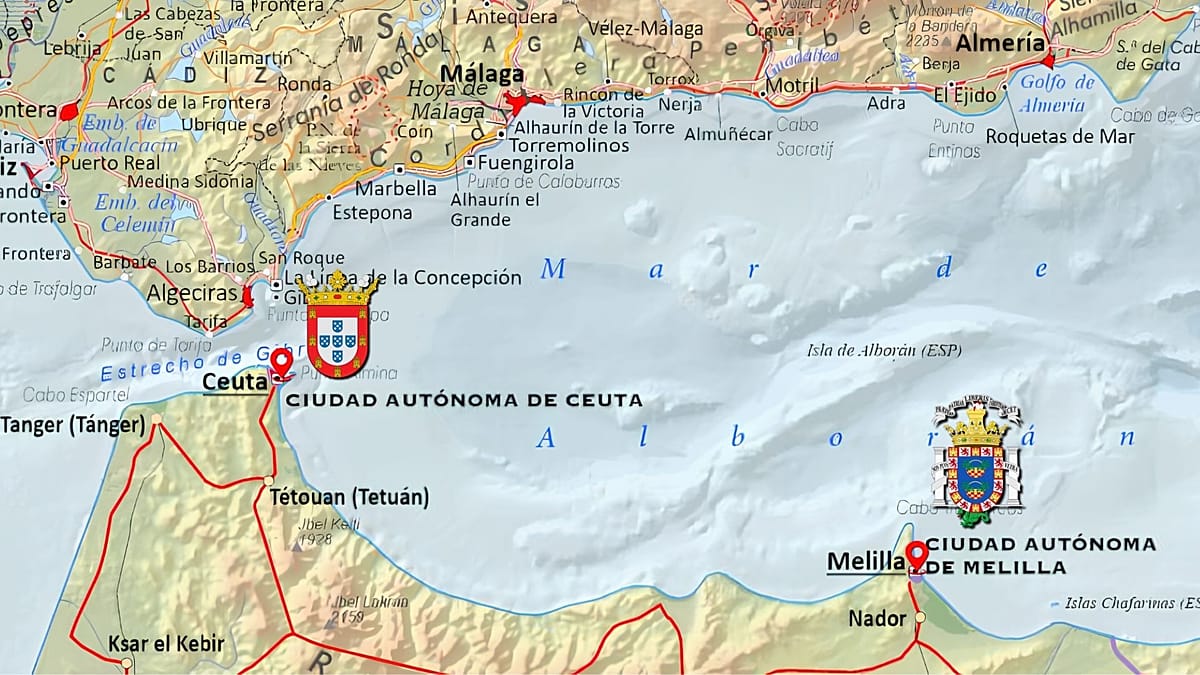
    Du Ispanijos miestai Afrikoje

    Seuta ir Melilija yra du Ispanijai priklausantys autonominiai miestai Šiaurės Afrikoje, prie Viduržemio jūros. Jų statusas nuolat grįžta į viešas diskusijas, ypač kai suintensyvėja migracijos spaudimas pasienyje ir atsinaujina Maroko politiniai reikalavimai.

    Ispanija pabrėžia, kad šios teritorijos nėra laikinos kolonijos ar protektorato liekanos, o ilgą laiką nepertraukiamai administruojama nacionalinė teritorija. Marokas, savo ruožtu, periodiškai kelia suvereniteto klausimą, siekdamas šias teritorijas traktuoti kaip neišspręstą dekolonizacijos problemą.

    Kada Seuta ir Melilija tapo Ispanijos?

    Melilija Kastilijos karūnos sudėtyje atsidūrė 1497 metais, kai miestą perėmė ispanų ekspedicija, veikianti tuometinių valdovų įgaliojimu. Istoriniuose šaltiniuose šis žingsnis dažnai aiškinamas kaip strateginis ir gynybinis, susijęs su sąsiaurio kontrole bei pakrančių apsauga nuo piratavimo.

    Seuta iš pradžių buvo užkariauta Portugalijos 1415 metais, o 1580 metais, Portugalijai ir Ispanijai laikinai susijungus dinastine unija, miestas perėjo Ispanijos monarchijai. 1640 metais Portugalijai atkūrus nepriklausomybę, Seuta pasirinko likti su Ispanija, o tai vėliau buvo įtvirtinta 1668 metų Lisabonos sutartimi.

    Ar tuo metu egzistavo šiuolaikinis Marokas?

    Dažnas argumentas diskusijose yra valstybingumo tęstinumas. Dabartinį Maroką valdanti Alavitų dinastija savo valdymą pradėjo 1666 metais, taigi Melilija Ispanijos valdžioje buvo jau daugiau kaip pusantro šimtmečio iki šios dinastijos įsitvirtinimo.

    Dėl to Ispanijos pozicija remiasi teiginiu, kad šie miestai nebuvo perimti iš Maroko valstybės tokia forma, kokią ją suprantame šiandien. Vis dėlto tai neeliminuoja šiuolaikinių politinių pretenzijų, kurios dažniau siejamos su geopolitika, sienų kontrole ir migracijos maršrutais.

    XIX amžiaus plėtra ir protektorato niuansai

    Istorikai atkreipia dėmesį, kad didelė dabartinės Seutos ir Melilijos urbanistinės teritorijos dalis susiformavo XIX amžiuje ir XX amžiaus pradžioje. Tai sutapo su Europos valstybių plėtra Afrikoje ir laikotarpiu, kai Ispanija turėjo protektoratą dalyje Maroko teritorijos 1912–1956 metais.

    Tačiau esminis skirtumas, kurį akcentuoja Ispanija, yra tas, kad Seuta ir Melilija nebuvo protektorato dalis ir jų suverenitetas, Madrido vertinimu, buvo nustatytas gerokai anksčiau. Kitaip tariant, pasienio sutartys keitė ribas ir miestų dydį, bet ne jų priklausomybės principą.

    JT vertinimas ir tarptautinės teisės rėmai

    Vienas svarbiausių argumentų, kuriais grindžiama dabartinė padėtis, yra Jungtinių Tautų praktika. 1975 metais Marokas kreipėsi, prašydamas Seutą ir Meliliją įtraukti į teritorijų, laukiančių dekolonizacijos, sąrašą, tačiau toks prašymas nebuvo patenkintas.

    Iki šiol Jungtinės Tautos šių miestų nepriskiria kolonijoms ir neįtraukia į dekolonizacijos darbotvarkę. Ispanija taip pat pabrėžia, kad 1995 metais įsigalioję autonomijos statutai sustiprino jų institucinį statusą, o miestai yra integruoti į Europos Sąjungos teisinę erdvę ir turi politinį atstovavimą Ispanijos parlamente.

    „Seuta ir Melilija nėra tik Ispanijos, jos yra iš esmės ispaniškos ir neliečiamos“, – sakė Ispanijos gynybos ministrė Margarita Robles.

    Pastarųjų metų migracijos epizodai ir diplomatinės įtampos rodo, kad klausimas greičiausiai ir toliau bus naudojamas kaip derybinis svertas. Vis dėlto tarptautinis teisinis formatas ir JT laikysena kol kas iš esmės palankūs Ispanijos pozicijai, todėl greitų statuso pokyčių scenarijus laikomas mažai tikėtinu.
  • ES prekybos vadovas skrenda į Manilą: paskutinis ginčas gali nulemti milijardinį susitarimą

    ES prekybos vadovas skrenda į Manilą: paskutinis ginčas gali nulemti milijardinį susitarimą

    ES taikosi į naują rinką

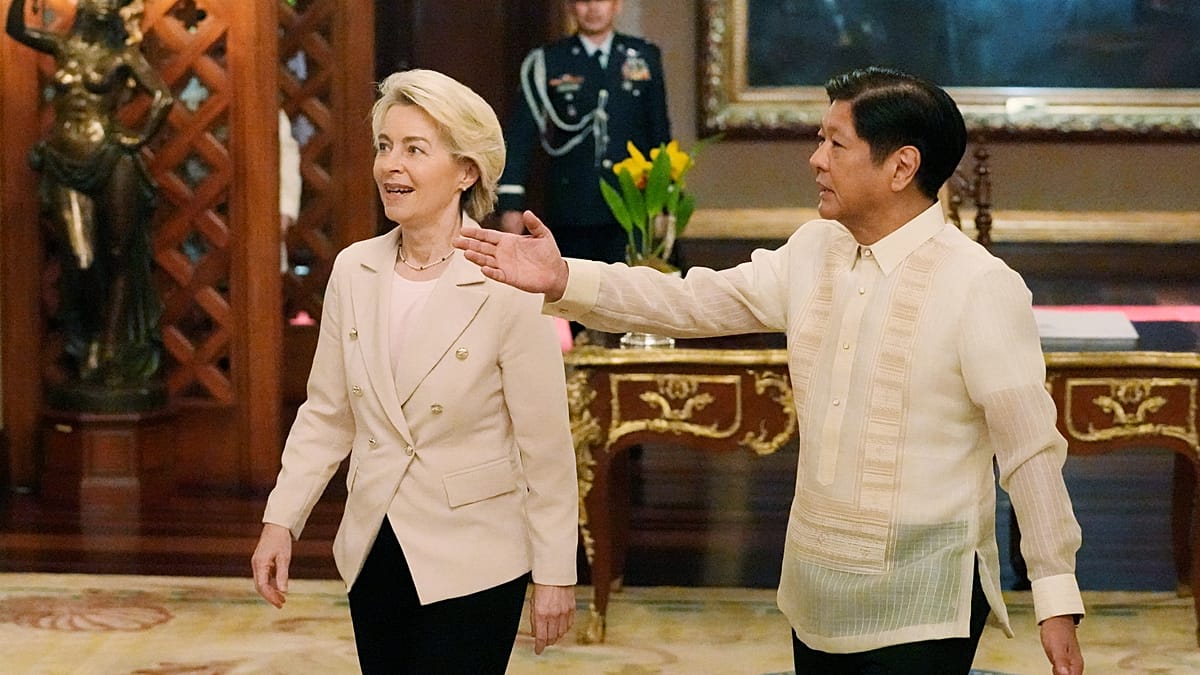
    Europos Komisija patvirtino, kad ES prekybos komisaras Marošas Šefčovičius kitą savaitę vyks į Manilą siekdamas užbaigti ES ir Filipinų prekybos susitarimą. Derybos, anot Komisijos, priartėjo prie finišo po šešių raundų, o likę klausimai sutelkti į kelias jautriausias sritis.

    Šis susitarimas būtų dar vienas Briuselio žingsnis plečiant prekybos ryšius Azijos ir Ramiojo vandenyno regione. Pastaraisiais metais ES siekia mažinti priklausomybę nuo riboto partnerių skaičiaus ir geriau apsidrausti nuo geopolitinių bei tiekimo grandinių sukrėtimų.

    Pagrindinis kliuvinys – viešieji pirkimai

    Paskutinėje derybų atkarpoje svarbiausia tema tapo prieiga prie viešųjų pirkimų, kuri Filipinuose tradiciškai buvo labiau uždara užsienio tiekėjams. Susitarimas reikštų reikšmingą posūkį, nes ES įmonėms atsivertų didesnė galimybė dalyvauti valstybės konkursuose, o tai ypač aktualu infrastruktūros, transporto ir technologijų sektoriams.

    Komisija Europos Parlamento nariams anksčiau šį mėnesį nurodė, kad didžioji dalis teksto jau parengta, o tikslas yra sumažinti prekybos barjerus daugumoje sektorių. Tarp svarbių blokų minimos ir sanitarinės bei fitosanitarinės taisyklės maisto produktams, taip pat automobilių standartai, kurie galėtų palengvinti ES gamintojų patekimą į Filipinų rinką.

    „Mūsų tikslas – susitarimas, kuris realiai atvertų rinką abiem pusėms, o ne liktų tik politiniu pareiškimu“, – sakė ES vykdomosios valdžios atstovas, pristatydamas derybų būklę europarlamentarams.

    Skaičiai ir geopolitika

    ES ir Filipinų dvišalė prekyba prekėmis 2024 metais siekė 16,8 mlrd. eurų. Tais pačiais metais ES buvo ketvirta pagal dydį Filipinų prekybos partnerė, sudariusi 7 proc. šalies bendros prekių prekybos, o Filipinai ES kontekste buvo 39 vietoje, sudarę 0,3 proc. ES bendros prekių prekybos.

    Susitarimas svarbus ir Manilai, kuri pastaraisiais metais patyrė išorinių šokų dėl tarifų politikos pokyčių JAV bei energijos kainų svyravimų tarptautinėse rinkose. Kartu Pasaulio bankas 2026 metų rugpjūtį Filipinams suteikė aukštesnių vidutinių pajamų šalies statusą, o tai signalizuoja apie didesnį vartojimą, investicijų potencialą ir patrauklumą eksportuotojams.

    Europos Komisija taip pat akcentuoja, kad Filipinų ir ES ekonomikos daugelyje sričių viena kitą papildo: nuo pramonės prekių iki žemės ūkio. Tokia struktūra derybose paprastai laikoma palankia, nes lengviau rasti abipusiai naudingų sprendimų dėl tarifų, standartų ir rinkos atvėrimo.

    Platesnė ES strategija Azijoje

    Po susitarimo su Filipinais Briuselis siekia pasistūmėti ir su Tailando derybomis, todėl 2026 metai gali tapti intensyviais ES prekybos darbotvarkėje Azijoje ir Ramiajame vandenyne. ES institucijos pastaruoju metu aiškiai signalizuoja, kad prekybos susitarimai tampa ne tik ekonomikos, bet ir strateginio atsparumo priemone.

    Galutinis rezultatas priklausys nuo to, ar pavyks sutarti dėl jautriausių sričių, pirmiausia viešųjų pirkimų atvėrimo ir praktinio įsipareigojimų įgyvendinimo. Jei derybos bus užbaigtos sėkmingai, tai gali reikšti naują etapą ES įmonėms vienoje sparčiausiai augusių regiono ekonomikų.

  • EK nutekintas planas: iki 15 metų – be „TikTok“ ir „YouTube“ be tėvų sutikimo

    EK nutekintas planas: iki 15 metų – be „TikTok“ ir „YouTube“ be tėvų sutikimo

    Nutekintas EK projektas

    Europos Komisija, remiantis paviešintu dokumentu, ketina pristatyti vadinamąjį EU Kids Act pasiūlymą, kuris griežtintų nepilnamečių prieigą prie socialinių tinklų ir vaizdo platformų. Plane numatyta, kad jaunesni nei 15 metų vaikai negalėtų susikurti paskyrų be tėvų ar globėjų sutikimo.

    Siūlymas apimtų ne tik socialinius tinklus, bet ir kitas nepilnamečiams potencialiai rizikingas skaitmenines paslaugas, įskaitant vaizdo žaidimus bei DI pokalbių robotus ir vadinamuosius virtualius kompanionus. Dokumente pabrėžiama, kad didesnė atsakomybės našta būtų perkeliama pačioms technologijų bendrovėms.

    Amžiaus ribos ir tėvų kontrolė

    Pagal projektą, amžiaus reikalavimai labiausiai taikomi socialiniams tinklams ir vaizdo dalijimosi platformoms, o kitoms paslaugoms būtų įtvirtintos saugumo pagal dizainą pareigos. Numatyta pakopinė schema: mažiausiems vaikams prieiga būtų ribojama griežčiausiai, o vyresniems nepilnamečiams siūlomos įvairios riboto funkcionalumo ir priežiūros priemonės.

    Dokumente taip pat numatomas amžiaus patikrinimas kuriant naujas paskyras, remiantis ES masto amžiaus verifikavimo programėle arba nacionaliniais sprendimais. Akcentuojama, kad patikrinimas turėtų būti proporcingas ir, kiek įmanoma, apsiriboti faktu, ar žmogus yra pasiekęs reikiamą amžių.

    Saugumas pagal dizainą

    Viena svarbiausių kryptių yra dizaino sprendimų ribojimas, kai jie, reguliuotojų vertinimu, skatina perteklinį naudojimąsi ar didina riziką vaikams. Tarp minimų priemonių yra begalinis slinkimas, dirbtiniai pranešimai ir tam tikri apdovanojimų mechanizmai, kurie gali skatinti įsitraukimą bet kokia kaina.

    Taip pat daug dėmesio skiriama rekomendacijų sistemoms, kurios parenka, ką vartotojas mato ekrane. Plane siūloma užtikrinti, kad algoritmai nevestų nepilnamečių į vadinamuosius informacinius tunelius, kai turinys vis labiau parenkamas pagal įsitraukimą, o ne pagal tinkamumą amžiui.

    „Technologijų bendrovės pirmiausia turi užtikrinti, kad jų produktai būtų saugūs. Europos vaikus turi auginti tėvai, o ne algoritmai“, – rašoma dokumente.

    Kontrolė ir vykdymas

    Europos Komisija siūlo stiprinti priežiūros mechanizmą taip, kad technologijų įmonės turėtų įrodyti atitiktį vaikų saugumo taisyklėms, o ne vien deklaruoti pastangas. Tam tikroms didelį sisteminį poveikį turinčioms platformoms, kurios jau patenka į Skaitmeninių paslaugų akto griežtesnį režimą, galėtų būti taikomi papildomi reikalavimai diegiant naujas funkcijas, galinčias paveikti vaikus.

    Be to, numatoma, kad priežiūros finansavimui technologijų bendrovėms gali tekti mokėti priežiūros mokestį. Taip siekiama užtikrinti, kad vykdymas neatsiliktų nuo sparčiai kintančios skaitmeninės aplinkos ir naujų produktų, įskaitant DI sprendimus, kurie vis dažniau naudojami kaip pokalbio ir patarimų įrankiai.

    Pastaraisiais metais vis daugiau ES valstybių svarsto atskiras priemones dėl vaikų naudojimosi socialiniais tinklais, todėl Briuselis siekia bendro europinio sprendimo, kad būtų išvengta skirtingų taisyklių fragmentacijos. Galutinis pasiūlymo turinys dar gali kisti, tačiau nutekintas projektas rodo aiškią kryptį: griežtesnę amžiaus kontrolę ir privalomą saugumą pagal dizainą.

  • JAV 10 metų obligacijų pajamingumas peržengė 5 proc.: kas laukia palūkanų ir rinkų?

    JAV 10 metų obligacijų pajamingumas peržengė 5 proc.: kas laukia palūkanų ir rinkų?

    JAV 10 metų iždo obligacijų pajamingumas trumpam buvo pakilęs virš 5 proc. ribos ir pasiekė 5,011 proc. – tai aukščiausias lygis nuo 2023 metų spalio. Vėliau rodiklis grįžo žemiau 5 proc., tačiau pats šuolis rinkoms tapo aiškiu signalu apie išaugusią įtampą obligacijų segmente.

    Pajamingumui kylant, obligacijų kainos paprastai krenta, todėl investuotojai reikalauja didesnės grąžos už didėjančią riziką ir infliacijos neapibrėžtumą. Šį kartą spaudimą sustiprino keli veiksniai vienu metu: didesni valstybės skolinimosi poreikiai, vis dar atspari JAV ekonomika ir išaugusi įmonių skolos emisijų apimtis, siejama su investicijomis į dirbtinis intelektas.

    Brangsta paskolos ir keičiasi investuotojų elgsena

    Augant JAV obligacijų pajamingumams, brangimas dažnai persiduoda ir gyventojams bei verslui: gali kilti būsto paskolų palūkanos, brangti įmonių skolinimasis, griežtėti kredito sąlygos. Tokie pokyčiai ilgainiui gali lėtinti ekonomikos augimą, nes didesnė skolos kaina mažina vartojimą ir investicijas.

    Kartu aukštesnis pajamingumas daro obligacijas patrauklesnes, palyginti su brangiai įvertintomis akcijomis, todėl dalis kapitalo gali būti perkelta iš akcijų rinkos į saugesnius instrumentus. Tai ypač aktualu, kai investuotojai ima abejoti, ar palūkanų mažinimo ciklas artimiausiu metu apskritai prasidės.

    JAV iždas plečia išpirkimus, Europa jaučia bangą

    Judėjimą rinkoje lydėjo ir JAV iždo sprendimai dėl obligacijų išpirkimo programos plėtimo. Skelbta, kad siūlymai išpirkti 10–20 metų trukmės skolą buvo didinami iki maždaug 5,5 mlrd. eurų sumos, tai yra kelis kartus daugiau nei ankstesnėse operacijose.

    Įtampa persimetė ir į Europos rinkas. Prancūzijos 10 metų obligacijų pajamingumas kilo iki 4,50 proc., Italijos analogiškas rodiklis – iki maždaug 4,40 proc., o Vokietijos 10 metų obligacijų pajamingumas buvo pakilęs iki 3,538 proc. – aukščiausio lygio per 15 metų.

    Energijos kainos vėl kelia infliacijos baimes

    Vienas svarbiausių šio etapo katalizatorių – naftos kainų šuolis, atgaivinęs infliacijos rizikas. „Brent“ rūšies nafta buvo pabrangusi iki maždaug 96 eurų už barelį, o JAV WTI – iki maždaug 93 eurų, rinkoms vertinant geopolitinių incidentų riziką ir galimus tiekimo sutrikimus per Hormūzo sąsiaurį.

    Dėl energijos brangimo investuotojai dažniau daro prielaidą, kad didieji centriniai bankai palūkanas laikys aukštas ilgiau. Europos Centrinis Bankas neseniai padidino indėlių palūkanų normą 0,25 procentinio punkto iki 2,5 proc. ir perspėjo, kad infliacija ilgiau gali išlikti aukščiau tikslo.

    „Rinkos iš naujo įkainoja scenarijų, kuriame palūkanos išlieka aukštos ilgiau, nes energijos kainos grąžina infliacijos riziką“, – teigia rinkų dalyviai, vertindami obligacijų išpardavimo bangą.

    Dėmesys dabar krypsta į artimiausius pagrindinių centrinių bankų sprendimus, kurie gali nulemti, ar pajamingumų kilimas taps trumpu epizodu, ar nauja ilgalaike tendencija. JAV Federalinio rezervo, Anglijos banko ir Japonijos banko tonas investuotojams bus svarbus ne mažiau nei pats sprendimas, nes rinkoms kritiškai svarbu suprasti, kiek ilgai bus toleruojama didesnė infliacijos rizika.

  • Vokietija spaudžia „UniCredit“: prašo garantijų dėl „Commerzbank“ perėmimo ir 40 000 darbo vietų

    Vokietija spaudžia „UniCredit“: prašo garantijų dėl „Commerzbank“ perėmimo ir 40 000 darbo vietų

    Berlynas nori aiškių įsipareigojimų

    Vokietijos finansų ministras Larsas Klingbeilis pirmadienį Berlyne susitiko su Italijos banko „UniCredit“ vadovu, siekdamas gauti garantijų dėl „Commerzbank“ ateities. Vyriausybė nori užtikrinti, kad galimas perėmimas nepakenktų banko vaidmeniui finansuojant Vokietijos ekonomiką.

    Anot ministro, federalinei valdžiai svarbu, kad „Commerzbank“ ir toliau atliktų kritinę funkciją, ypač kreditavime. Didžiausias dėmesys derybose skiriamas banko strategijai, veiklos tęstinumui ir sprendimų priėmimo centrui.

    „Federalinei vyriausybei itin svarbu, kad „Commerzbank“ ir toliau galėtų vykdyti gyvybiškai svarbų vaidmenį finansuojant Vokietijos ekonomiką“, – sakė Larsas Klingbeilis.

    Ministras taip pat pabrėžė lūkestį, kad bankas liktų biržoje kotiruojama bendrovė, kurios būstinė būtų Frankfurte. Be to, Berlynas tikisi, jog „Commerzbank“ išlaikytų stiprų fokusą į mažų ir vidutinių įmonių finansavimą.

    „UniCredit“ beveik pasiekė kontrolę

    „UniCredit“ pastaraisiais metais nuosekliai didino turimą „Commerzbank“ akcijų paketą ir, kaip skelbiama, jau yra sukaupęs beveik 50 proc. Tai priartino Italijos skolintoją prie vieno didžiausių Europos bankininkystės sandorių per pastarąjį laikotarpį.

    Vokietijos finansų ministerijos atstovas pripažino, kad procesas perėjo į kitą etapą, kai šalys faktiškai derasi dėl sandorio. Vis dėlto pabrėžiama, kad derybose siekiama apsaugoti tiek „Commerzbank“, tiek nacionalinius interesus.

    „„Commerzbank“ turi daugiau nei 40 000 darbuotojų, todėl natūraliai norime apsaugoti jų interesus“, – sakė Vokietijos finansų ministerijos atstovas.

    Valstybės įtaka silpsta, bet rizikos išlieka

    Berlynas vis dar turi įtakos svertų, nes valstybė išlaiko maždaug 12 proc. „Commerzbank“ akcijų paketą ir atstovavimą banko stebėtojų taryboje. Ši pozicija liko nuo finansų krizės laikų, kai bankas buvo gelbėtas valstybės lėšomis.

    Tačiau didėjant „UniCredit“ turimai daliai, Vokietijos galimybės daryti įtaką strateginiams sprendimams mažėja. Dėl to Berlynas siekia iš anksto įtvirtinti principines sąlygas, kurios apimtų būstinę, darbo vietas ir banko prioritetus.

    Kodėl šis sandoris svarbus Europai

    „UniCredit“ argumentuoja, kad susijungimas padėtų sukurti didesnį Europos banką, kuris galėtų efektyviau konkuruoti su stambiais JAV rinkos dalyviais. Bankas taip pat pabrėžia, kad toks žingsnis stiprintų vis dar fragmentuotą Europos bankininkystės sektorių.

    Nors Vokietijoje perėmimas sulaukė pasipriešinimo, dalis politikos formuotojų Briuselyje ir Europos Centrinio Banko aplinkoje palankiau vertina konsolidaciją. Europos bankai pastaraisiais metais siekia masto ekonomijos ir didesnio pelningumo, todėl tarpvalstybiniai sandoriai vėl tapo realistišku scenarijumi.

    Tuo metu „Commerzbank“, bandydamas įtikinti akcininkus išlikti nepriklausomu, buvo mažinęs darbo vietų skaičių ir kėlęs finansinius tikslus. Vis dėlto, „UniCredit“ artėjant prie kontrolinio paketo, „Commerzbank“ vadovė Bettina Orlopp vasaros pabaigoje paragino pradėti konstruktyvias derybas su Italijos banku.

  • Kinija vėl fiksuoja vartojimo šaltį: mažmeninė prekyba lėtėja, o Pekinas spaudžiamas

    Kinija vėl fiksuoja vartojimo šaltį: mažmeninė prekyba lėtėja, o Pekinas spaudžiamas

    Kinijoje rugpjūtį mažmeninės prekybos apimtys per metus paaugo vos 0,4 proc. – tai antras iš eilės sulėtėjimas ir vienas silpniausių rezultatų nuo atsigavimo pradžios. Rodiklis buvo mažesnis nei ekonomistų lūkesčiai ir signalizuoja, kad vartotojų išlaidos vis dar neatsigauna.

    Šis tempas išryškina augantį disbalansą: šalis daug gamina, tačiau perka santūriai, todėl didėja atotrūkis tarp pasiūlos ir paklausos. Po pandemijos pabaigos vidaus vartojimas išliko vangus, nors eksportas ir dalis pramonės sektorių demonstruoja geresnę dinamiką.

    Gamyba stiprėja, investicijos silpsta

    Tuo pat metu pramonės produkcija rugpjūtį augo 5,2 proc. ir paspartėjo, palyginti su liepa. Tačiau fiksuotojo kapitalo investicijos per pirmus aštuonis 2026 metų mėnesius, skaičiuojant metinį pokytį, sumažėjo 7,2 proc., o tai rodo atsargų verslo ir savivaldos elgesį.

    Nacionalinis statistikos biuras teigė, kad ekonomika veikė stabiliai, bet pripažino stiprėjančius neigiamus išorės veiksnius. Institucija taip pat pabrėžė, jog vidaus ekonomikoje išlieka ryški problema – stipri pasiūla ir silpna paklausa, o dalis įmonių susiduria su veiklos sunkumais.

    Analitikų vertinimu, Kinijos rodikliai toliau siunčia prieštaringus signalus: pramonė ir eksportas išlaiko pagreitį, tačiau vartojimas bei investicijos atsilieka. Tai reiškia, kad augimas vis labiau remiasi gamyba, o ne vidaus paklausa.

    Dideli pinigai bankams – ar pasieks gyventojus?

    Duomenys paskelbti netrukus po to, kai Kinijos finansų ministerija pranešė apie maždaug 46,1 mlrd. eurų kapitalo injekciją į aštuonis valstybinius bankus ir draudikus. Iš šios sumos apie 37,2 mlrd. eurų nukreipiama bankams, kad jie išlaikytų skolinimo pajėgumą ir galėtų remti ekonomikos skatinimą.

    Vis dėlto rinkose išlieka klausimas, ar tokios priemonės realiai padidins namų ūkių vartojimą, nes fiskalinė ir kreditinė parama paprastai į ekonomiką persiduoda su uždelsimu. Kai vartotojai jaučiasi nesaugiai dėl pajamų perspektyvų ar turto vertės, jie linkę taupyti net ir esant palankesnėms finansavimo sąlygoms.

    Pekinas šiais metais siekia 4,5–5,0 proc. ekonomikos augimo – tai vienas žemiausių tikslų per kelis dešimtmečius. Tokiu fone silpna mažmeninė prekyba tampa vienu svarbiausių indikatorių, parodančių, ar Kinijai pavyks perbalansuoti ekonomiką nuo gamybos ir eksporto link tvaresnio vartojimu grįsto modelio.

    Diplomatiniai signalai ir prekybos įtampa

    Artimiausiomis savaitėmis dėmesys krypsta ir į tarptautinę darbotvarkę: pranešama, kad Xi Jinpingas turėtų vykti į Vašingtoną rugsėjo 24 dieną. Tikimasi, jog kartu gali atvykti ir didesnė Kinijos verslo atstovų delegacija, o tai būtų signalas apie siekį aktyvinti investicijas ir prekybinius ryšius.

    Tačiau lūkesčiai dėl proveržio išlieka atsargūs, nes abi pusės vis dar nesutaria dėl to, kokios prekės ir technologijos turėtų būti laikomos nesensytyviomis pagal galiojančius prekybos susitarimus. Kol šie nesutarimai tęsiasi, Kinijai sunkiau perorientuoti augimą į vidaus vartojimą, o verslas linkęs veikti atsargiau.

  • ECB ragina balsuoti dėl naujų eurų banknotų: 9 mln. jau pasirinko, terminas – visai čia pat

    ECB ragina balsuoti dėl naujų eurų banknotų: 9 mln. jau pasirinko, terminas – visai čia pat

    Kas keisis eurų banknotuose?

    Europos Centrinis Bankas (ECB) kviečia Europos gyventojus įvertinti ir išsirinkti būsimų eurų banknotų dizainus, kol vieša apklausa dar atvira. Pasak ECB, savo nuomonę jau išsakė daugiau nei 9 mln. žmonių, tačiau balsų laukiama dar daugiau.

    Apklausoje siūloma rinktis iš 10 atrinktų dizaino variantų, suskirstytų į dvi kryptis: Europos kultūrą ir upes bei paukščius. Skirtingai nei dabartinėse kupiūrose, kuriose vyrauja architektūros motyvai, nauji pasiūlymai ryškiau akcentuoja gamtą ir kultūros simbolius.

    Kada galime pamatyti naujas kupiūras?

    ECB pabrėžia, kad apklausos rezultatai padės suprasti visuomenės lūkesčius, tačiau galutinį sprendimą priims ECB Valdančioji taryba. Sprendimo laukiama apie 2026 metų pabaigą, o pačios kupiūros būtų kuriamos dar kelerius metus.

    Prognozuojama, kad nauji banknotai į apyvartą būtų įvedami palaipsniui, o realiausia pradžia siejama su 2029 metais. Toks terminas įprastas dėl dizaino finalizavimo, apsaugos priemonių kūrimo, gamybos ir logistikos etapų.

    Kodėl ECB primena, kad grynieji išlieka?

    Nors atsiskaitymai kortelėmis ir skaitmeniniais sprendimais auga, ECB siunčia aiškią žinutę, kad grynieji pinigai išlieka svarbia mokėjimų ekosistemos dalimi. ECB valdybos narys Piero Cipollone priminė, kad grynieji kasdien naudojami milijonų žmonių ir padeda užtikrinti pasirinkimo laisvę.

    „Grynieji pinigai nėra vien praeities palikimas. Jie yra kasdienio gyvenimo dalis milijonams europiečių“, – sakė Piero Cipollone.

    ECB nurodo, kad apyvartoje yra daugiau nei 31 mlrd. eurų banknotų, o jų kiekis, vertinant ilgalaikę kryptį, kasmet auga apie 3 proc. Taip pat apyvartoje yra per 150 mlrd. eurų monetų.

    Grynieji, skaitmeninis euras ir mokėjimų saugumas

    ECB banknotų atnaujinimą sieja ir su platesne mokėjimų strategija, kurioje numatomas skaitmeninio euro projektas. Skaitmeninis euras būtų centrinio banko pinigai skaitmenine forma, skirti papildyti, o ne pakeisti grynuosius.

    ECB teigimu, skaitmeninis euras būtų pritaikytas tiek internetiniams, tiek neprisijungus vykstantiems atsiskaitymams, išlaikant aukštą privatumo lygį. Jei derybos dėl teisinio reguliavimo Briuselyje būtų baigtos iki 2026 metų pabaigos, skaitmeninis euras teoriškai galėtų būti išleistas apie 2029 metais.

    Dar viena ECB strategijos priežastis yra Europos siekis mažinti priklausomybę nuo už Europos ribų esančios mokėjimų infrastruktūros. ECB duomenimis, „Visa“ ir „Mastercard“ sudaro 61 proc. kortelių mokėjimų euro zonoje, o beveik visos tarpvalstybinės kortelių operacijos taip pat priklauso šioms sistemoms.

  • Kanada vilioja pasaulio pinigus: investuotojams žada saugų uostą neramiame pasaulyje

    Kanada vilioja pasaulio pinigus: investuotojams žada saugų uostą neramiame pasaulyje

    Kanada investuotojams siūlo saugumą

    Kanados vyriausybė tarptautiniams investuotojams siunčia aiškią žinutę: šiandien brangiausia prekė pasaulyje yra pasitikėjimas, o Kanada siekia jį parduoti kaip svarbiausią savo pranašumą. Otavoje rengiame investicijų viršūnių susitikimą valdžia pristato kaip didžiausią tokio pobūdžio šalies istorijoje.

    Finansų ministras François-Philippe Champagne teigia, kad į renginį atvykstantys fondai ir institucijos valdo daugiau kaip 74 700 000 000 000 eurų pasaulinio kapitalo. Pasak jo, būtent stabilumas ir prognozuojamumas turėtų tapti Kanados argumentu investuotojų akyse.

    Pažadai dėl greitesnių sprendimų

    Kanada ilgą laiką girdėjo kritiką, kad šalyje sudėtinga vystyti verslą: leidimų procesai užtrunka, o biurokratiniai reikalavimai stabdo didelius projektus, ypač energetikos ir išteklių sektoriuose. Champagne tikina, kad požiūris keičiasi ir valdžia supranta, jog norint pasinaudoti naujomis galimybėmis reikia greičio ir kompetencijos.

    Susitikime laukiama didžiųjų finansų ir pramonės žaidėjų atstovų, įskaitant Bank of America ir Berkshire Hathaway delegacijas, taip pat Nigerijos verslininko Aliko Dangote ir Persijos įlankos investicinių agentūrų atstovų. Kanada tikisi, kad toks dalyvių svoris taps papildomu signalu rinkoms apie šalies ambicijas pritraukti ilgalaikį kapitalą.

    Kritiniai mineralai ir energija

    Vyriausybė pabrėžia išteklių kortą: Kanada turi reikšmingus kritinių mineralų, reikalingų baterijoms, elektrifikacijai ir pramonei, išteklius, taip pat gausius energijos išteklius. Ši kryptis tiesiogiai siejasi su pasauline tendencija, kai valstybės ir įmonės stengiasi užsitikrinti žaliavų tiekimo grandines ir mažinti priklausomybę nuo geopolitinių rizikų.

    „Turime kritinių mineralų, kurie maitina augimą, o daugelis juos laiko 21 amžiaus kuru“, – sakė François-Philippe Champagne.

    Santykiai su JAV ir posūkis į Europą

    Susitikimas vyksta didesnio neapibrėžtumo fone, kai su Vašingtonu santykiai prastėja, o prekybos politika tampa vis labiau protekcionistinė. Nors JAV investuotojai vis dar dalyvauja, Kanados valdžia atvirai kalba apie siekį mažinti priklausomybę nuo JAV rinkos ir stiprinti ryšius su kitais partneriais.

    Ministras atmeta interpretaciją, kad Kanada save parduoda kaip apsidraudimą nuo JAV politikos, ir akcentuoja, kad kapitalas keliauja ten, kur mato galimybes ir pasitikėjimą. Tuo pat metu premjeras Mark Carney stiprina kryptį į Europą: po susitikimo jis turėtų vykti į Strasbūrą ir kreiptis į Europos Parlamentą, tęsdamas pastangas gilinti Kanados ir Europos Sąjungos bendradarbiavimą.

    „Labiausiai šiandien ieškoma prekė yra pasitikėjimas. Kanada vis labiau matoma kaip patikimas partneris labai neapibrėžtame pasaulyje“, – sakė François-Philippe Champagne.

  • „Revolut“ skaičiuoja: laikant 10 000 eurų banke europiečiai kasmet praranda šimtus

    „Revolut“ skaičiuoja: laikant 10 000 eurų banke europiečiai kasmet praranda šimtus

    Šimtai eurų prarandamos perkamosios galios

    Europos gyventojai, laikantys santaupas mažai palūkanų duodančiuose indėliuose, kasmet tyliai praranda dalį perkamosios galios. „Revolut“ skelbiamas Europos turto mažėjimo indeksas rodo, kad vidutiniškai už kiekvienus 10 000 eurų banke dėl infliacijos poveikio prarandama apie 294 eurus.

    Tyrimas remiasi 20 007 suaugusiųjų apklausa 20 Europos Sąjungos valstybių ir oficialiais duomenimis apie indėlių palūkanas bei infliaciją. Skaičiuojama, kad šiose šalyse apie 6,3 trilijono eurų laikoma likvidžiuose, mažai uždirbančiuose indėliuose.

    Kai palūkanos atsilieka nuo infliacijos

    „Revolut“ duomenimis, 12-oje iš 20 analizuotų rinkų vidutinės vienų metų indėlių palūkanos nepasiveja infliacijos. Visos imties vidurkis siekia 2,76 proc. palūkanų, kai infliacija sudaro 2,94 proc., todėl reali grąža išlieka neigiama net ir fiksuojant pinigus indėliui.

    Tai reiškia, kad net konservatyviai taupantys gyventojai, formaliai gaudami palūkanas, realiai už tuos pačius pinigus gali nusipirkti mažiau prekių ir paslaugų. Toks efektas ypač juntamas, kai dalis lėšų ilgą laiką laikoma einamosiose sąskaitose, kurios dažnai apskritai nemoka palūkanų.

    Ne tik infliacija: brangiausia kainuoja neveiklumas

    Indėlių nuvertėjimas nėra vienintelė problema: tyrime pabrėžiamas ir alternatyviųjų kaštų aspektas, kai pinigai neinvestuojami. „Revolut“ skaičiuoja, kad lyginant su „MSCI Europe“ biržoje prekiaujamo fondo vidutine 10 metų metine grąža, siekusia 9,06 proc., namų ūkiai per metus vidutiniškai negauna apie 638 eurų grąžos nuo kiekvienų 10 000 eurų, jei lieka tik grynųjų ar indėlių režime.

    Šį skirtumą pritaikius 6,3 trilijono eurų sumai, susidaro apie 422 milijardų eurų per metus potencialas, kuris, anot tyrimo, nepasiekia Europos įmonių kaip investicinis kapitalas. Vis dėlto toks palyginimas išlieka teorinis, nes investicijų grąža nėra garantuota, o rinkų svyravimai gali būti reikšmingi.

    Kodėl gyventojai nesikeičia ir nepradeda investuoti

    Tyrimas nurodo kelias pagrindines priežastis, kodėl žmonės lieka prie įprastų bankinių sprendimų. Du trečdaliai apklaustųjų teigia niekada nekeičę banko dėl geresnių palūkanų: dalis tiesiog pasitiki savo banku, daliai skirtumas atrodo per mažas, o kiti nežino, kur ieškoti palankesnių sąlygų.

    Be to, beveik pusė apklaustųjų netiksliai vertina savo grąžą įvertinus infliaciją, o dalis gyventojų apskritai nėra įsisąmoninę, kad infliacija mažina grynųjų vertę. Prie neveiklumo prisideda ir paslaugų susiskaidymas: daugiau nei pusė naudojasi keliomis finansinėmis programėlėmis, o nemaža dalis teigia, kad tai trukdo pradėti investuoti.

    „Priverstinis įtraukimas neišsprendžia tikrųjų neveiklumo priežasčių: suvokiamos rizikos ir žinių trūkumo“, – sakė „Revolut“ turto ir prekybos padalinio vadovas Rolandas Juteika.

    Jis teigė, kad mažesnės įėjimo sumos gali padėti įveikti psichologinį barjerą, tačiau svarbu vertinti ir interesų konfliktą: „Revolut“ pati siūlo investavimo produktus, todėl yra suinteresuota, kad daugiau gyventojų rinktųsi investavimą vietoje indėlių. Bendrovė taip pat skelbia, kad aktyvių mažmeninių investuotojų skaičius jos platformoje Europos Sąjungoje augo 56 proc. per metus.

    Ryškūs skirtumai tarp regionų

    Apžvalgoje išskiriami trys regioniniai paveikslai. Vidurio ir Rytų Europoje fiksuojami didžiausi skirtumai tarp infliacijos ir indėlių palūkanų, o tarp įvardytų pavyzdžių minimos Bulgarija, Slovakija ir Lietuva, kur atotrūkis siekia atitinkamai apie 2,3, 1,7 ir 1,3 procentinio punkto.

    Tuo pat metu būtent šiame regione, anot tyrimo, didesnė dalis žmonių yra linkę pradėti investuoti mažomis sumomis. Vakarų ir Pietų Europoje, priešingai, sukaupta daugiau neveiksnių santaupų, o didžiausios sumos siejamos su Vokietija ir Prancūzija.

    Europos Komisijos tikslas – nukreipti santaupas į investicijas

    Tyrimo išvados pasirodė tuo metu, kai Briuselis aktyviai kalba apie būtinybę mobilizuoti privačias santaupas Europos ekonomikos konkurencingumui. Europos Komisijos pirmininkė Ursula von der Leyen yra akcentavusi, kad Europos Sąjungoje netrūksta nei technologijų, nei santaupų, tačiau trūksta gebėjimo sparčiai auginti vietos įmones.

    „Europa turi santaupų, bet, deja, jos guli nenaudojamos“, – sakė Ursula von der Leyen.

    Europos Komisija mini apie 10 trilijonų eurų namų ūkių santaupų bankų sąskaitose visoje Europos Sąjungoje, o „Revolut“ skaičiavimas apima 6,3 trilijono eurų likvidžių indėlių tik 20 tirtų valstybių. Skaičiai skiriasi dėl apimties ir metodikos, tačiau žinutė ta pati: dalis santaupų, valdžios vertinimu, galėtų būti efektyviau nukreipta į kapitalo rinkas.

    Europos Komisija šį tikslą sieja su Santaupų ir investicijų sąjungos kryptimi, kuri orientuota į paskatas ir finansų rinkų infrastruktūros stiprinimą, o ne į gyventojų indėlių perėmimą. Kartu diskusiją lydi kritika, kad didėjant bendram investicijų poreikiui gali stiprėti politinis spaudimas formuoti gyventojų finansinius sprendimus ir perkelti daugiau priežiūros į ES lygmenį.

  • Netikėtas apsikeitimas: kodėl Graikija šiandien skolinasi pigiau nei Prancūzija

    Netikėtas apsikeitimas: kodėl Graikija šiandien skolinasi pigiau nei Prancūzija

    Rinkų paradoksas: Atėnai lenkia Paryžių

    Dar 2012 metais Graikija buvo priversta už dešimties metų obligacijas mokėti beveik 40 proc. metines palūkanas, todėl realiai buvo uždaryta įprastoms rinkoms. Tuo pat metu Prancūzija skolinosi gerokai pigiau, už mažiau nei 3 proc.

    Praėjus maždaug keturiolikai metų situacija apsivertė: investuotojai už skolinimą Prancūzijai ima didesnę kainą nei Graikijai. Rinkoje matomas signalas, kad vien skolos dydis nebėra lemiamas kriterijus.

    Skolos dydis svarbus, bet kryptis dar svarbesnė

    Nors Graikijos valstybės skola, lyginant su ekonomikos dydžiu, išlieka viena didžiausių Europoje, jos dinamika investuotojams atrodo palankesnė. Pagal viešai skelbiamus Europos Komisijos vertinimus Graikijos skolos ir BVP santykis pastaraisiais metais mažėja, o Prancūzijos tendencija priešinga.

    Rinkos vis daugiau dėmesio skiria tam, ar skolos našta traukiasi, kaip greitai ją reikia refinansuoti ir ar valdžia turi politinės erdvės stabdyti deficitą. Šiuose taškuose Graikija ir Prancūzija, investuotojų akimis, juda skirtingomis kryptimis.

    Graikijos skola ilgesnė ir pigiau aptarnaujama

    Vienas svarbiausių skirtumų yra skolos struktūra. Didelė Graikijos skolos dalis susiformavo per gelbėjimo programas, todėl ji dažniau priklauso Europos viešosioms institucijoms, o ne rinkos dalyviams, kurie gali greitai parduoti obligacijas reaguodami į antraštes.

    Tokia skola paprastai turi ilgesnę trukmę, palankesnes sąlygas ir dažnai yra fiksuotų palūkanų, todėl palūkanų normų šuoliai rinkoje trumpuoju laikotarpiu mažiau smogia biudžetui. Tuo metu Prancūzija didesnę dalį skolos turi nuolat atnaujinti rinkoje, kai anksčiau pigiai išleistos obligacijos išperkamos ir pakeičiamos brangesnėmis.

    Prancūzijai tenka didesnė emisijų našta ir politinis neapibrėžtumas

    Kitas veiksnys yra skolinimosi mastas. Prancūzija, kaip didelė ekonomika, į rinką per metus atneša nepalyginamai didesnį obligacijų kiekį, todėl investuotojai reikalauja aiškesnio fiskalinio plano ir patikimų deficito mažinimo priemonių.

    Prancūzijos biudžeto deficitas, lėtesnio augimo perspektyvos ir politiniai ginčai dėl taupymo ar pajamų didinimo investuotojams kelia daugiau rizikos nei pats skolos lygis. Prie to prisideda ir politinis neapibrėžtumas, kuris apsunkina susitarimus dėl ilgalaikių sprendimų.

    Ką iš tiesų reiškia šis pokytis

    Tai nereiškia, kad Prancūzija tapo naująja Graikija: jos rinka gilesnė, ekonomika didesnė, o fiskalinės galimybės tradiciškai stipresnės. Vis dėlto faktas, kad Graikija tam tikrais momentais gali skolintis pigiau, rodo pasikeitusią investuotojų logiką.

    Rinkos linkusios apdovanoti mažėjančią skolą, biudžeto drausmę ir ramesnį refinansavimo grafiką, o už augančius deficitus ir dideles obligacijų emisijas prašo priemokos. Todėl palūkanų skirtumas, kad ir nedidelis, tampa įspėjimu, jog pasitikėjimas fiskaline kryptimi šiandien vertinamas griežčiau nei vien ekonomikos dydis.