Blog

  • Trumpo ir Xi derybų užkulisiai, „Cerebras“ IPO sprogimas ir masiniai atleidimai: kas toliau?

    Trumpo ir Xi derybų užkulisiai, „Cerebras“ IPO sprogimas ir masiniai atleidimai: kas toliau?

    JAV prezidentas Donaldas Trumpas baigė dviejų dienų vizitą Pekine ir po susitikimų su Kinijos lyderiu Xi Jinpingu pasiuntė kelis signalus, kurie iškart supurtė rinkas. Investuotojai jautriai reagavo į užuominas apie galimus susitarimus dėl energijos, prekybos ir sankcijų politikos.

    Vienas didžiausių klausimų po šio vizito – Taivano tema. Trumpas žurnalistams sakė atsisakęs komentuoti, ar JAV gintų Taivaną galimo konflikto atveju, o tokia formuluotė rinkoms paprastai reiškia didesnę geopolitinę riziką ir didesnius kainų svyravimus.

    Kas paaiškėjo po Pekino?

    Po susitikimų taip pat nuskambėjo teiginiai, kad Kinija galėtų didinti JAV naftos pirkimus, nors oficialaus patvirtinimo iš Pekino tuo metu nebuvo. Tokie pareiškimai dažnai daro tiesioginę įtaką naftos kainoms, nes rinka vertina ne tik faktus, bet ir politinę kryptį.

    Dar viena jautri ašis – sankcijos įmonėms, susijusioms su Irano naftos pirkimais. Trumpas leido suprasti, kad sprendimai dėl galimo sankcijų švelninimo galėtų būti priimti artimiausiomis dienomis, o tai papildomai veikia tiek energijos sektorių, tiek tarptautinės prekybos lūkesčius.

    Vizito pabaigoje Trumpas pakvietė Xi Jinpingą apsilankyti Baltuosiuose rūmuose rugsėjo 24 dieną. Kol kas neaišku, ar kvietimas bus priimtas, tačiau vien derybų tęstinumo perspektyva gali mažinti įtampą tarp didžiausių pasaulio ekonomikų.

    „Cerebras“ IPO sukėlė euforiją

    Tuo pat metu JAV technologijų rinkoje ryškiausia naujiena tapo lustų bendrovės „Cerebras“ debiutas „Nasdaq“ biržoje. Pirmąją prekybos dieną akcijos šoko 68 proc., o bendrovės rinkos vertė priartėjo prie maždaug 88 mlrd. eurų.

    Šis šuolis sustiprino lūkestį, kad DI infrastruktūros bumas gali atgaivinti seniai primirštą technologijų IPO bangą. Rinkoje taip pat aptarinėjama galimybė, kad „SpaceX“ artimiausiu metu gali pateikti IPO dokumentus ir pradėti pasirengimą investuotojų turui.

    Atleidimai automobilių pramonėje ir kriptovaliutų reguliavimas

    Automobilių sektoriuje nuotaikos gerokai niūresnės: tradiciniai gamintojai mažina darbo vietas, perskirstydami investicijas į programinę įrangą, automatizaciją ir DI sprendimus. Skelbiama, kad „GM“, „Ford“ ir „Stellantis“ kartu sumažino daugiau nei 20 000 apmokamų darbuotojų pareigybių, tai sudaro apie 19 proc. jų bendros tokio tipo darbo jėgos.

    Toks pjūvis rodo platesnę tendenciją: automobilių gamyba vis labiau panašėja į technologijų verslą, o dalies funkcijų paklausa mažėja dėl automatizavimo ir procesų skaitmeninimo. Politikos lygmeniu JAV taip pat stiprėja spaudimas riboti Kinijos automobilių gamintojų įėjimą į rinką, argumentuojant nacionalinio saugumo ir darbo vietų apsauga.

    Kriptovaliutų rinkai aktuali žinia – JAV Senate žengtas žingsnis dėl teisėkūros iniciatyvos, siekiančios aiškesnių taisyklių šiam sektoriui. Šalininkai tai vadina bandymu įvesti daugiau priežiūros ir saugiklių, o kritikai perspėja apie rizikas vartotojų apsaugai ir finansų sistemos stabilumui.

    Šios savaitės paveikslas investuotojams išlieka dvipusis: vienoje pusėje – geopolitikos ir reguliavimo neapibrėžtumas, kitoje – DI infrastruktūros paklausa, kuri toliau kelia technologijų sektoriaus temperatūrą. Rinkos artimiausiu metu labiausiai vertins, ar politiniai pareiškimai virs patvirtintais sprendimais, o DI euforija – tvariais rezultatais.
  • Trumpo vizitas Kinijoje įžiebė naują krizę: lustai ir retieji metalai vėl ant stalo

    Trumpo vizitas Kinijoje įžiebė naują krizę: lustai ir retieji metalai vėl ant stalo

    Kas vyko Pekine

    JAV prezidento Donaldo Trumpo vizitas Kinijoje į Pekiną sutraukė įtakingą JAV technologijų verslo delegaciją, tarp jų – „Nvidia“, „Tesla“, „Apple“ ir „Meta“ vadovus. Susitikimų fone skambėjo signalai apie Kinijos norą pritraukti užsienio kapitalą, tačiau realūs barjerai išlieka.

    Kinijos lyderis Xi Jinpingas verslo atstovams akcentavo, kad šalis esą bus atviresnė JAV bendrovėms. Tuo pat metu abiejų pusių santykius ir toliau temdo strateginės technologijos bei tiekimo grandinių priklausomybės.

    Eksporto kontrolė: tema, kurią apeina

    JAV prekybos atstovas Jamiesonas Greeras viešai pabrėžė, kad dvišaliuose susitikimuose nebuvo aptarinėjami lustų eksporto kontrolės klausimai. Tai jautru, nes pažangūs lustai ir jų tiekimas tapo vienu svarbiausių JAV ir Kinijos konkurencijos frontų.

    Rinkoje ir politikoje svarstoma, kad bet koks sprendimas, palengvinantis pažangių „Nvidia“ lustų pardavimus Kinijos įmonėms, galėtų sukelti audringą reakciją JAV Kongrese. Kita vertus, Kinija nuosekliai didina spaudimą investuoti į vietinę gamybą ir mažinti priklausomybę nuo JAV technologijų.

    „Nėra taip, kad Kinija automatiškai pirks JAV lustus – jie priima savo sprendimus ir stipriai remia vidaus gamybą“, – sakė Jamiesonas Greeras.

    Retieji elementai: svertas, kurio bijo visi

    Kitas kertinis klausimas – kritinės žaliavos ir retieji žemės elementai, kurių gavybos bei perdirbimo grandinėse dominuoja Kinija. Šios medžiagos yra būtinos puslaidininkiams, gynybos pramonei, elektromobiliams, vėjo jėgainėms ir pažangiai elektronikai.

    Pastaraisiais metais būtent retieji elementai tapo patogiu Kinijos svertu prekybos įtampoje, o tiekimo ribojimai ar licencijavimo griežtinimas gali greitai išbalansuoti kainas ir gamybos planus. JAV siekia diversifikuoti tiekimą, bet naujų kasybos ir perdirbimo pajėgumų sukūrimas paprastai trunka metus.

    Greeras teigė, kad tiekimas pastaruoju metu gerėja, tačiau kartais vėluoja, o susitarimų tęstinumas nėra garantuotas. Neapibrėžtumas rinkoms reiškia paprastą dalyką: kiekvienas politinis pareiškimas gali akimirksniu virsti rizika technologijų sektoriui.

    Platesnis kontekstas technologijų rinkai

    Ši kelionė vyksta laikotarpiu, kai pasaulis sparčiai didina investicijas į DI, duomenų centrus ir puslaidininkių infrastruktūrą, o valstybės vis aktyviau gina strategines tiekimo grandines. Dėl to technologijų bendrovės vienu metu turi laviruoti tarp augimo Kinijoje, reguliavimo JAV ir geopolitinės rizikos.

    Investuotojams tokie vizitai dažnai tampa lakmuso popierėliu: ar bus švelninamos įtampos, ar priešingai – bus sugriežtintos taisyklės dėl lustų, programinės įrangos ir kritinių mineralų. Kol kas viešai skambėjusi žinia aiški: durys žadamos atverti, tačiau svarbiausios temos lieka jautrios ir iki galo neišspręstos.

  • Cramerio įspėjimas „Arm“ investuotojams: laikas apkarpyti poziciją prieš kitą smūgį?

    Cramerio įspėjimas „Arm“ investuotojams: laikas apkarpyti poziciją prieš kitą smūgį?

    CNBC laidų vedėjas ir investuotojų bendruomenės „CNBC Investing Club“ veidas Jimas Crameris ragina atsargiau vertinti lustų dizainerės „Arm Holdings“ akcijas ir po pastarojo šuolio sumažinti turimą poziciją. Pasak jo, bendrovės akcijų kaina po rezultatų paskelbimo tapo pernaininga, o rinka jautriai reaguoja į bet kokius signalus apie augimo tempų lėtėjimą.

    „Su „Arm“ reikia būti labai atsargiems, nes šis kursas jau buvo per daug įkaitęs“, – sakė J. Crameris.

    Jo vertinimu, dalis investuotojų per greitai įkainavo optimistinį scenarijų, kai „Arm“ sugebėtų sparčiai didinti pajamas iš naujų procesorių architektūrų ir DI bangos. Tačiau trumpuoju laikotarpiu lūkesčiai susiduria su realybe: technologijų sektoriuje pakanka vieno atsargesnio vadovų komentaro ar silpnesnių prognozių, kad akcija patirtų staigų išsipardavimą.

    J. Crameris taip pat atkreipė dėmesį į gamybos grandinės klausimus, kurie lustų rinkoje išlieka kritiniai. Nors „Arm“ pati negamina lustų, jos partnerių ir klientų planai priklauso nuo pažangiausių gamybos pajėgumų, o dėl jų pasaulyje konkuruoja daugybė didžiųjų žaidėjų.

    Platesniame kontekste investuotojų nuotaikas penktadienį blogino ir makroekonomika: augęs JAV 10 metų obligacijų pajamingumas tradiciškai didina spaudimą augimo akcijoms, ypač toms, kurių vertinimai paremti ateities pelnais. Be to, dalis rinkos dalyvių po stipraus technologijų ralio linko rotuoti kapitalą į nuvertintas sritis, o su puslaidininkiais ir DI susiję pavadinimai laikinai traukėsi.

    Tą pačią dieną didesniu nepastovumu išsiskyrė ir kitos technologijų bei puslaidininkių įmonės, o investuotojai stebėjo, ar korekcija netaps gilesne. Tokiose situacijose analitikai dažnai primena, kad po greito brangimo rizika didėja ne tik dėl rezultatų, bet ir dėl lūkesčių kartelės, kurią bendrovėms tenka nuolat peršokti.

    Rinkos dalyviai, vertinantys „Arm“, šiuo metu paprastai seka kelis pagrindinius veiksnius: licencijavimo ir autorinių mokesčių dinamiką, augimą mobiliųjų įrenginių ir duomenų centrų segmentuose, DI infrastruktūros paklausos tvarumą bei bendrą rizikos apetito kryptį, kurią stipriai veikia palūkanų normų lūkesčiai. Dėl šių priežasčių J. Cramerio žinutė paprasta: ilgalaikis potencialas gali išlikti, tačiau po nepastovaus šuolio verta sumažinti riziką ir nepervertinti trumpalaikių pažadų.

  • „Cerebras“ IPO sudrebino Volstritą: kas slypi už DI lustų milžinės šuolio ir 88 mlrd. eurų vertės

    „Cerebras“ IPO sudrebino Volstritą: kas slypi už DI lustų milžinės šuolio ir 88 mlrd. eurų vertės

    Debiutas, prilygintas technologijų gigantams

    DI lustų kūrėja „Cerebras Systems“ po debiuto biržoje atsidūrė tarp ryškiausių pastarųjų metų technologijų IPO. Pirmos prekybos dienos pabaigoje įmonės vertė siekė apie 88 mlrd. eurų, o akcijos pabrango maždaug 68 proc.

    Tokia rinkos reakcija „Cerebras“ priartino prie retų atvejų, kai naujokai Volstrite jau pirmą dieną peržengia simbolinę 100 mlrd. JAV dolerių ribą. Istoriškai panašiais mastais buvo vertinamos tik kelios bendrovės, tarp jų „Meta“ ir „Alibaba“.

    Skaičiai: mažesnės pajamos, bet dideli pažadai

    Skirtingai nei ankstesni technologijų rinkos favoritai, „Cerebras“ į biržą atėjo turėdama gerokai mažesnę apyvartą. Įmonė skelbė, kad 2025 metais jos pajamos siekė apie 510 mln. JAV dolerių, tai yra maždaug 470 mln. eurų.

    Rinkos dalyviai šį skirtumą aiškina ne dabartiniu mastu, o DI infrastruktūros paklausos banga ir lūkesčiais, kad specializuotų lustų bei skaičiavimo pajėgumų poreikis artimiausiais metais augs sparčiau nei daugelyje kitų technologijų segmentų.

    Sandoriai su „OpenAI“ ir „Amazon“: kodėl tai svarbu

    Investuotojų optimizmą papildė ir nauji kontraktai. Pranešta, kad 2026 metų sausį „Cerebras“ pasirašė daugiametę sutartį su „OpenAI“, kurios vertė viršija 20 mlrd. JAV dolerių, arba apie 18 mlrd. eurų.

    Taip pat minima partnerystė su „Amazon“ debesijos padaliniu „Amazon Web Services“. Tokie susitarimai rinkoje vertinami kaip signalas, kad DI modelių kūrėjai ir debesijos platformos ieško alternatyvų bei papildomų pajėgumų šalia dominuojančių lustų tiekėjų.

    Ką tai reiškia IPO rinkai ir DI sektoriui

    „Cerebras“ šuolis atgaivino kalbas, kad po atsargesnio laikotarpio technologijų IPO rinka vėl gali įsibėgėti. Analitikai svarsto, kad sėkmingas debiutas gali padrąsinti ir kitas dideles privačias bendroves, ypač susijusias su DI modeliais, debesija ir puslaidininkiais.

    Tuo pačiu toks vertinimas kelia ir rizikų klausimą: kai rinkos kapitalizacija auga greičiau nei pajamos, investuotojai tampa ypač jautrūs užsakymų tvarumui, maržoms ir realiam pajėgumų panaudojimui. DI infrastruktūros lenktynėse rinkos nuotaikos gali keistis greitai, ypač atsiradus naujiems konkurentams ar pasikeitus reguliavimo bei eksporto taisyklėms.

    „Rinka šiuo metu perka ne vien šiandienos finansinius rodiklius, o ateities DI skaičiavimo paklausą ir gebėjimą ją patikimai patenkinti“, – sako rinkos analitikai.

  • Milijardierius Billas Ackmanas netikėtai stojo į „Microsoft“ pusę: kodėl akcijos šoko

    Milijardierius Billas Ackmanas netikėtai stojo į „Microsoft“ pusę: kodėl akcijos šoko

    Rinkose dėmesį patraukė žinia, kad rizikos draudimo fondų valdytojas Billas Ackmanas per „Pershing Square“ įsigijo reikšmingą „Microsoft“ akcijų paketą. Po šio pranešimo bendrovės akcijų kaina dienos eigoje kilo apie 4 proc., o investuotojai ėmė vertinti, ką toks žingsnis signalizuoja platesnei technologijų rinkai.

    Apie sprendimą viešai kalbėta ir finansų televizijoje: komentatorius Jimas Crameris teigė, kad „Microsoft“ stiprybė slypi jos balanse ir gebėjime išlaikyti konkurencingumą net rinkai greitai keičiantis. Pasak jo, bendrovė turi resursų staigiam proveržiui, kuris galėtų pakeisti investuotojų nuotaikas.

    Kas patraukė Ackmano dėmesį?

    B. Ackmanas aiškino, kad akcijų kainos kritimas sudarė retą progą įsigyti „Microsoft“ už, jo vertinimu, racionalesnę kainą. Tekste minima, kad 2026 metais akcijos buvo smukusios beveik 12 proc., todėl daliai investuotojų tai atrodė kaip proga grįžti prie didžiųjų technologijų vardų.

    Jis taip pat pabrėžė, kad jį skatina „Microsoft“ prioritetas moksliniams tyrimams ir plėtrai bei investicijos į „Copilot“, dirbtinio intelekto sprendimą, integruojamą į „Microsoft 365“. Ackmano vertinimu, tai turėtų didinti produktų kūrimo tempą ir ilgainiui skatinti klientų įsisavinimą.

    DI baimės ir „Microsoft 365“ modelio klausimas

    Įsigijimas vyksta metu, kai dalis įmonių programinės įrangos sektoriaus patiria spaudimą dėl dirbtinio intelekto keliamų pokyčių. Investuotojai nerimauja, kad DI skatinami efektyvumo šuoliai gali mažinti darbuotojų skaičių, o tai reikštų mažiau licencijų ir silpnesnį vadinamąjį vietų prenumeratų modelį.

    Šis klausimas ypač aktualus „Microsoft 365“ paketui, kuris apima „Word“, „Excel“, „PowerPoint“ ir „Outlook“. Vis dėlto dalis rinkos dalyvių akcentuoja, kad „Microsoft“ rezultatams vis labiau svarbus debesijos segmentas, o ne vien tradicinės biuro programos.

    Analitikų nuotaikos ir konkurentų fonas

    Remiantis straipsnyje minimu „FactSet“ vertinimu, apie 95 proc. analitikų „Microsoft“ akcijoms suteikia pirkimui prilygstančias rekomendacijas. Tuo pačiu pažymima, kad yra ir atsargesnių vertinimų, atsižvelgiant į rinkos rotaciją, kai kapitalas nukrypsta į karščiausias DI istorijas.

    J. Crameris taip pat ragino nevertinti visų programinės įrangos bendrovių vienodai ir atskyrė „Microsoft“ nuo kitų įmonių, tokių kaip „Workday“, „ServiceNow“ ar „Salesforce“. Pasak jo, „Microsoft“ akcijos labiau priklauso nuo debesijos augimo trajektorijos ir gebėjimo DI įrankius paversti realia paklausa.

    Viešoje informacijoje nurodoma, kad „Pershing Square“ pozicija pradėta formuoti vasarį, po išpardavimo, sekusio „Microsoft“ fiskalinių 2026 metų antrojo ketvirčio rezultatų paskelbimą. Šis sprendimas dar kartą parodo, kad net ir DI sukelto neapibrėžtumo fone didžiausios, stiprų balansą turinčios bendrovės daliai investuotojų išlieka saugesnis pasirinkimas.

  • Trumpo sandoriai šokiruoja: ataskaita atskleidė šimtus milijonų eurų „Nvidia“ ir „Microsoft“ akcijose

    Trumpo sandoriai šokiruoja: ataskaita atskleidė šimtus milijonų eurų „Nvidia“ ir „Microsoft“ akcijose

    Ataskaita: tūkstančiai sandorių per 3 mėnesius

    JAV prezidento Donaldo Trumpo pateiktos finansinių sandorių deklaracijos atskleidė itin aktyvią prekybą vertybiniais popieriais 2026 metų pirmąjį ketvirtį. Dokumentuose nurodoma daugiau nei 3 700 atskirų sandorių, o kiekvieno jų vertė pateikiama rėžiais, o ne tiksliomis sumomis.

    Pagal viešai skelbiamą informaciją, bendra visų šių operacijų vertė vertinama maždaug nuo 200 mln. iki 700 mln. eurų. Didžiausia pirkimų ir pardavimų dalis buvo susijusi su technologijų sektoriumi.

    Kur investuota: „Nvidia“, „Microsoft“, „Amazon“

    Dokumentuose matyti stambūs sandoriai su tokių technologijų bendrovių vertybiniais popieriais kaip „Nvidia“, „Microsoft“, „Amazon“ ir „Meta“. Tarp reikšmingesnių taip pat minimos „ServiceNow“, „Adobe“, „Oracle“, „Broadcom“, „Texas Instruments“ ir „Dell“.

    Dalis operacijų pateko į vadinamąjį didelės vertės intervalą, kai vieno sandorio suma siekė nuo maždaug 1 mln. iki 5 mln. eurų. Kai kurie pardavimai, vertinami dar didesniais rėžiais, taip pat buvo susiję su technologijų bendrovėmis.

    Sutapimai su naujienomis ir skaidrumo klausimai

    Dalis sandorių laiko prasme sutapo su reikšmingomis žiniomis apie bendroves, kurių vertybiniai popieriai buvo perkami ar parduodami. Toks sutapimas savaime neįrodo pažeidimų, tačiau sustiprina visuomenės dėmesį interesų konflikto ir skaidrumo temoms.

    Pačiose deklaracijose nenurodoma, ar prezidentas sandorius inicijavo asmeniškai. Kai kurie įrašai pažymėti kaip nepageidauti, tačiau viešoje medžiagoje nepaaiškinama, ką tiksliai reiškia toks statusas ir kaip jis taikomas praktikoje.

    Administracijos pozicija ir galiojančios taisyklės

    Baltųjų rūmų atstovas viešame komentare teigė, kad prezidento turtas laikomas patikėjimo fonde, kurį valdo jo vaikai. Administracija pabrėžė, kad interesų konflikto nėra.

    JAV prezidentams nėra draudžiama turėti akcijų ar jomis prekiauti einant pareigas, tačiau taikomi deklaravimo reikalavimai. Šios formos paprastai apima sandorius, viršijančius nustatytą ribą, o dalis turto kategorijų, pavyzdžiui, tam tikri fondai ar JAV iždo priemonės, gali būti nedeklaruojamos atskirų sandorių lygiu.

  • DI lustas „Cerebras“ po įspūdingo debiuto sminga: akcijos krito 10 proc., analitikai įspėja

    DI lustas „Cerebras“ po įspūdingo debiuto sminga: akcijos krito 10 proc., analitikai įspėja

    DI aparatūros bendrovės „Cerebras“ akcijos pirmąją pilną prekybos dieną po debiuto „Nasdaq“ biržoje smuko apie 10 proc. Tai įvyko po itin audringo starto, kai investuotojų paklausa per IPO išaugino kainą gerokai virš pirminio platinimo lygio.

    Bendrovė per IPO pardavė 30 mln. akcijų ir pritraukė apie 5,55 mlrd. JAV dolerių, tai yra apie 5,1 mlrd. eurų. Toks rezultatas tapo didžiausiu JAV technologijų sektoriaus IPO per kelerius metus ir rinkoje atgaivino kalbas apie naują DI įmonių viešų siūlymų bangą.

    Pirminio viešo siūlymo metu akcijos buvo parduotos po 185 JAV dolerius, tai yra apie 170 eurų, o debiuto dieną kaina šoktelėjo ir prekybos sesiją baigė ties maždaug 331 JAV doleriu, tai yra apie 305 eurus. Tokie šuoliai dažnai reiškia padidintą svyravimų riziką vėlesnėse sesijose, kai dalis investuotojų fiksuoja pelną.

    Kas yra „Cerebras“ technologija

    „Cerebras“ kuria itin didelius procesorius ir DI sistemas, skirtas DI modelių mokymui ir jų darbui realiuoju laiku. Bendrovė akcentuoja sparčią užklausų vykdymo kryptį, kai modeliai atsako ir sąveikauja su vartotojais, nes čia lemia tiek greitis, tiek kaštai.

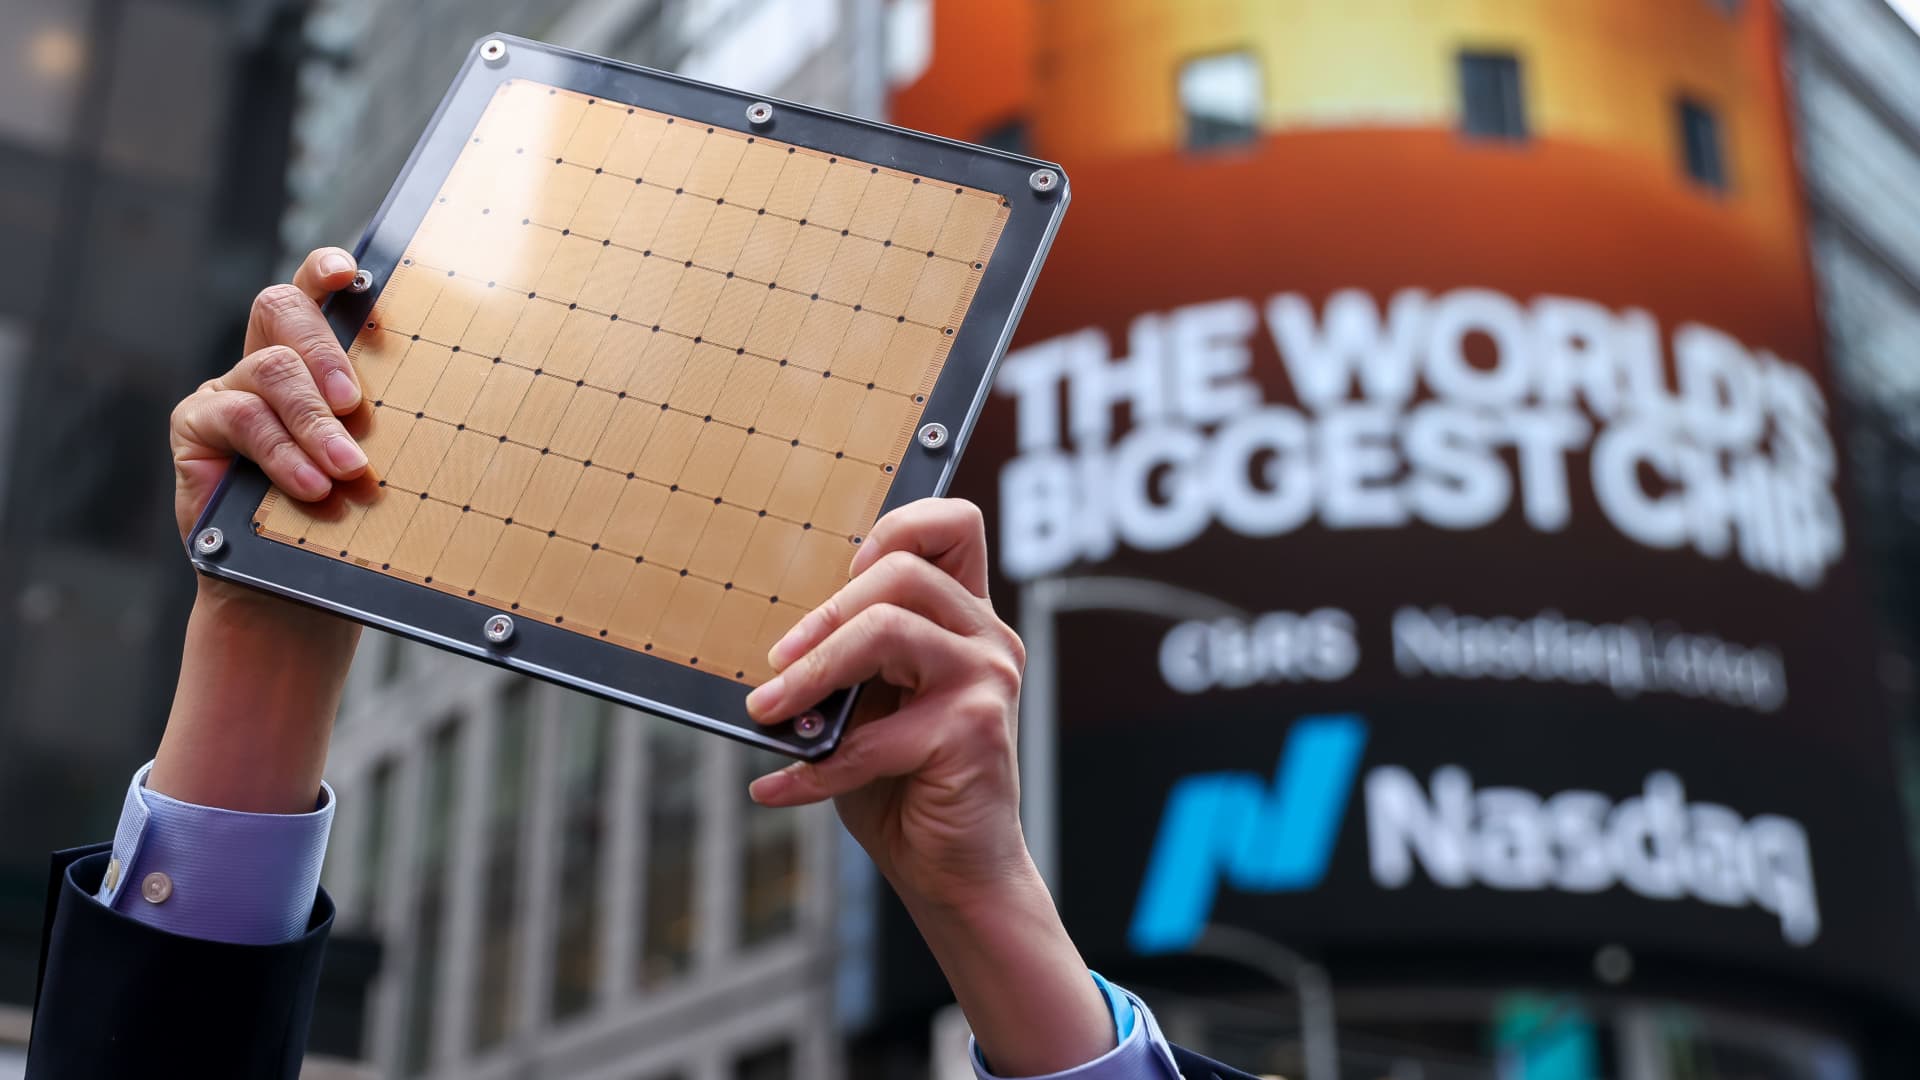
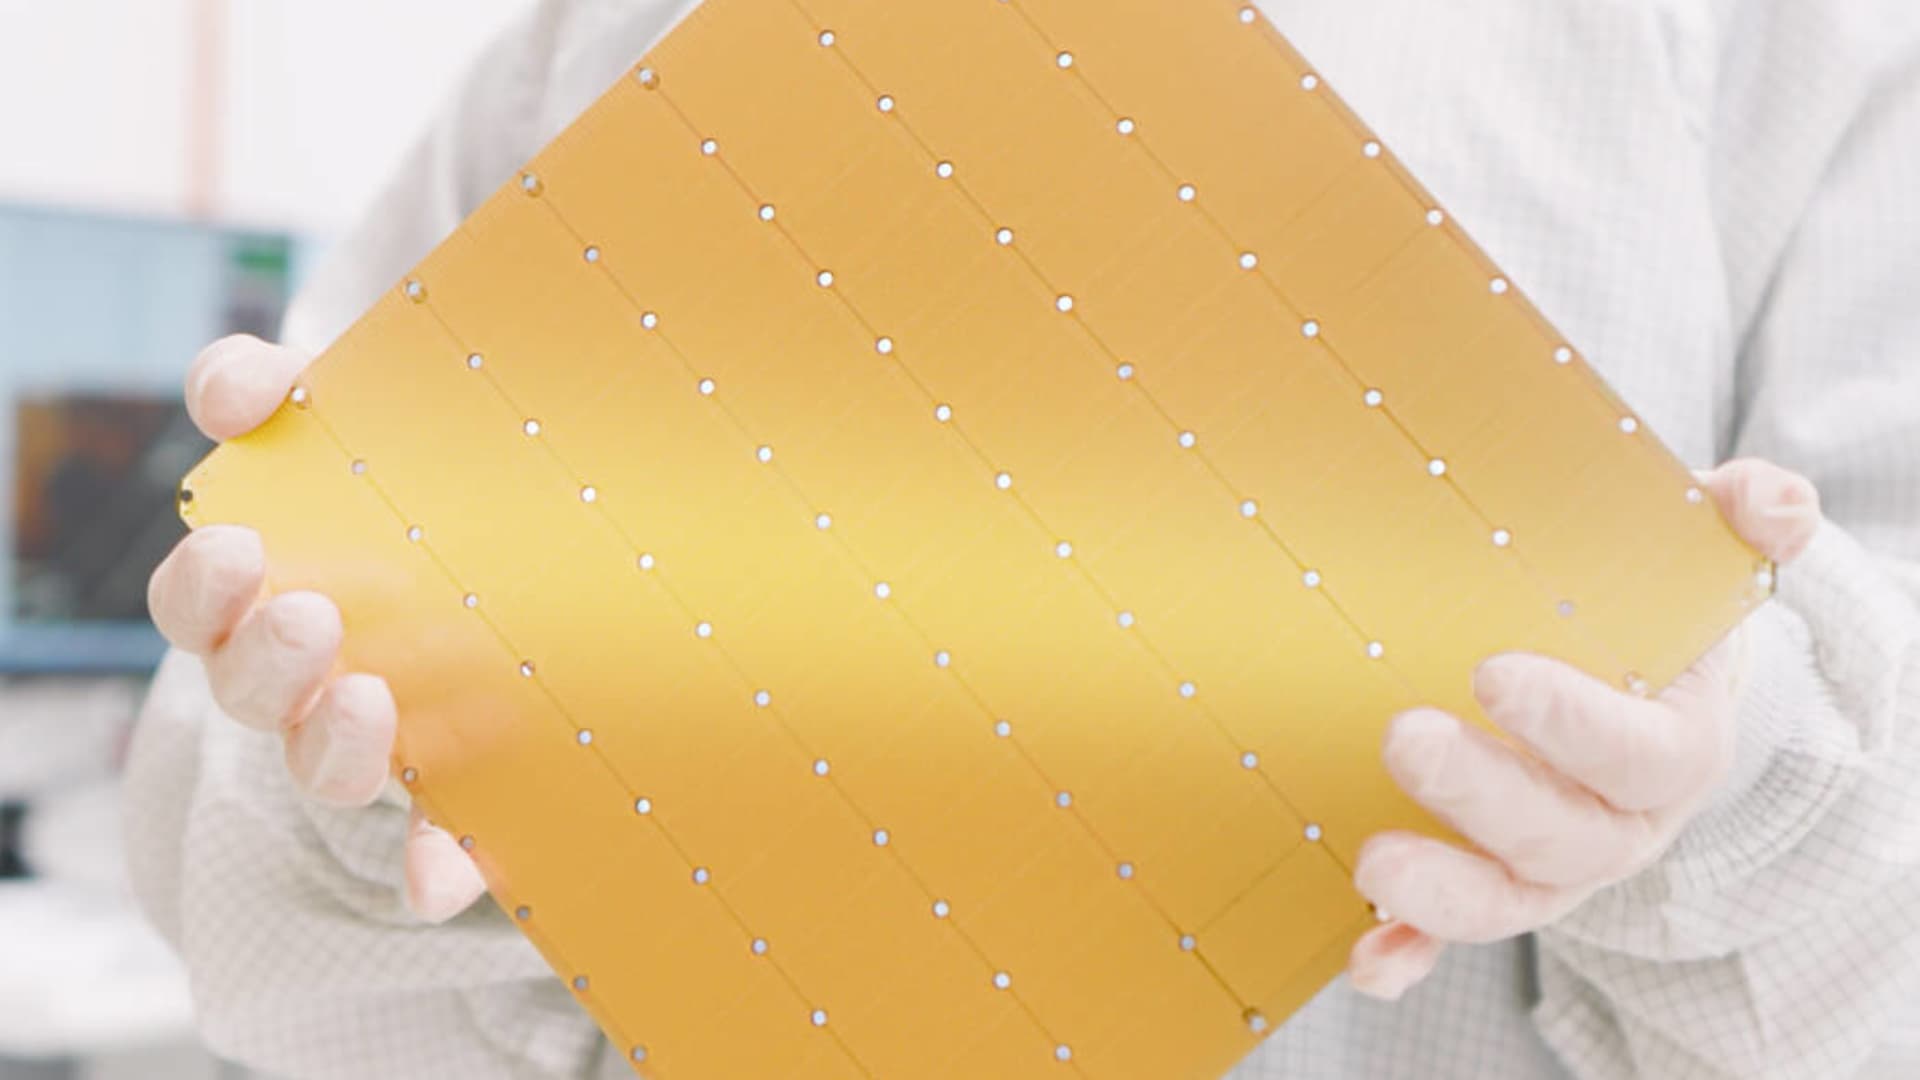
    Pagrindinis produktas yra „Wafer Scale Engine 3“, procesorius, gaminamas iš visos silicio plokštelės, o ne iš daugybės mažesnių lustų. „Cerebras“ teigia, kad tam tikrais scenarijais tokia architektūra gali lenkti tradicinius sprendimus, tačiau rinkoje dominuojančių GPU ekosistemų pranašumas slypi jų universalume ir programinės įrangos brandume.

    Kur slypi investuotojų rizikos

    Dalį rinkos entuziazmo gesina analitikų skepticizmas dėl ilgalaikio pritaikomumo ir mastelio. Investicinės bankininkystės grupės Davidson analitikai dar prieš debiutą produktą apibūdino kaip nišinį ir pabrėžė, kad technologija, nors ir įspūdinga, vis dar yra ankstesnėje brandos stadijoje.

    „IPO gali būti sutiktas palankiai, bet perskaičius pateiktą informaciją ir įvertinus pristatymą, mes nesusijaudintume per anksti“, – sakė Davidson analitikai.

    Jų vertinimu, „Wafer Scale“ kryptis gali suteikti didesnį greitį kai kuriose užduotyse, tačiau yra mažiau lanksti už įprastas DI lustų sistemas. Tokie komentarai itin svarbūs investuotojams, nes DI infrastruktūros rinka dabar vertina ne vien našumą, bet ir suderinamumą su populiariausiomis programinėmis ekosistemomis bei realias diegimo sąnaudas.

    Kas dar pasikeitė po IPO

    Po debiuto bendrovės vadovų turimų akcijų vertė išaugo iki milijardinių lygių: generalinio direktoriaus Andrew Feldman ir technologijų vadovo Sean Lie turimi paketai vertinti atitinkamai maždaug 2,9 mlrd. eurų ir 1,6 mlrd. eurų. Vieša rinka tokiu atveju tampa ir finansavimo kanalu, ir nuolatiniu investuotojų pasitikėjimo barometru.

    Interviu verslo televizijai Andrew Feldman teigė, kad bendrovė tapo pakankamai brandi žengti į viešąją rinką, o kapitalas reikalingas plėtrai finansuoti. Tolimesnę akcijų kainos kryptį lems tai, ar „Cerebras“ sugebės įrodyti technologijos pranašumus ne tik demonstracijose, bet ir didelio masto klientų diegimuose.

  • „Nvidia“ konkurentas „Cerebras“ po audringo IPO pritrenkė rinką: kuo jų lustas toks ypatingas

    „Nvidia“ konkurentas „Cerebras“ po audringo IPO pritrenkė rinką: kuo jų lustas toks ypatingas

    Rekordinis debiutas ir atvėsęs kursas

    JAV lustų bendrovė „Cerebras Systems“ po įspūdingo IPO debiuto atsidūrė dėmesio centre, nes investuotojai ieško alternatyvų brangiems ir dažnai deficitiniams „Nvidia“ grafikos procesoriams. Pirmąją prekybos dieną įmonės vertė priartėjo prie 100 mlrd. eurų ribos, tačiau vėliau akcijos kaina krito apie 10 proc.

    Toks svyravimas rodo, kad rinka vienu metu vertina ir milžinišką dirbtinio intelekto skaičiavimo pajėgumų paklausą, ir rizikas, susijusias su itin konkurencinga lustų ekosistema. IPO sėkmė tapo signalu, kad kapitalas toliau plauks į specializuotų DI spartintuvų kūrėjus.

    Kuo skiriasi „Cerebras“ požiūris

    „Cerebras“ kuria ne klasikinį GPU, o itin didelį specializuotą ASIC tipo lustą, skirtą konkretiems skaičiavimo darbams. Bendrovė teigia, kad jos WSE-3 plokštė yra kartais didesnė už įprastus sprendimus ir turi gerokai daugiau tranzistorių, todėl tam tikrose užduotyse gali pasiūlyti didesnį pralaidumą.

    Pastaraisiais metais didelę DI pažangą lėmė modelių mokymas, tačiau vis svarbesnė tampa išvada, kai modeliai realiu laiku apdoroja naują informaciją ir pateikia atsakymus. Būtent čia didėja poreikis efektyviems, konkrečioms užduotims pritaikytiems lustams, kurie leidžia mažinti vėlavimą ir energijos sąnaudas.

    „Mes kuriame didžiausius lustus puslaidininkių pramonėje: didesni lustai per trumpesnį laiką apdoroja daugiau informacijos“, – sakė „Cerebras“ vadovas ir bendraįkūrėjas Andrew Feldmanas.

    Ne tik lustai, bet ir debesijos paslauga

    Anksčiau „Cerebras“ labiau siekė pardavinėti aparatinę įrangą įmonėms, tačiau dabar vis dažniau veikia kaip debesijos paslaugų teikėja, savo lustus eksploatuojanti nuosavuose duomenų centruose. Toks modelis ją priartina prie konkurencijos su didžiaisiais debesijos žaidėjais, tokiais kaip „Google“, „Microsoft“ ar „Oracle“, taip pat su specializuotais infrastruktūros tiekėjais.

    Bendrovė yra paskelbusi apie didelės apimties bendradarbiavimą su „OpenAI“, kurio terminas numatytas iki 2028 metų, o „Amazon Web Services“ taip pat yra pranešusi apie „Cerebras“ lustų naudojimą savo duomenų centruose. Tai rodo, kad paklausa persikelia nuo vien tik pirkimo prie pajėgumų nuomos, kai svarbiausia tampa prieinamumas ir greitas diegimas.

    „Greitos išvados paslaugai paklausa tokia didelė, kad didžiausias iššūkis yra pasiūla: plečiame gamybą ir duomenų centrus, bet pajėgumai išpirkti iki 2027 metų“, – sakė „Cerebras“ finansų vadovas Bobas Kominas.

    Gamybos realybė ir konkurencijos banga

    Pažangiausi DI lustai dažniausiai gaminami naudojant moderniausius technologinius procesus, o didžiausias gamybos pajėgumas sutelktas Taivane. „Cerebras“ lustai, kaip skelbiama, gaminami TSMC, tačiau ne pačiu pažangiausiu 2 nanometrų procesu, o brandesniu 5 nanometrų, kas gali būti kompromisas tarp kainos, išeigos ir gamybos apimčių.

    Tuo pat metu rinką užplūsta ir kiti specializuotų ASIC sprendimų kūrėjai, o didžiosios technologijų įmonės vis agresyviau kuria nuosavus lustus. Toks fonas investuotojams reiškia dvi priešingas žinutes: paklausa didžiulė, bet technologinis pranašumas gali būti trumpalaikis, todėl lemiamais tampa mastelis, tiekimo grandinė ir sutartys su stambiais klientais.

    „Cerebras“ istorija taip pat primena, kad IPO sėkmė neatsiejama nuo klientų diversifikavimo ir geopolitinių rizikų valdymo. Anksčiau bendrovė buvo sulaukusi klausimų dėl didelės priklausomybės nuo vieno stambaus kliento, todėl investuotojai atidžiai stebės, ar plėtra į debesijos paslaugas padės subalansuoti pajamas.

  • Trumpas pagyrė „Palantir“ akcijas, o dokumentai atskleidė: pirko dar prieš įrašą „Truth Social“

    Trumpas pagyrė „Palantir“ akcijas, o dokumentai atskleidė: pirko dar prieš įrašą „Truth Social“

    JAV prezidentas Donaldas Trumpas viešai pagyrė duomenų analizės ir gynybos technologijų bendrovės „Palantir“ akcijas socialiniame tinkle „Truth Social“, tačiau paviešinti dokumentai rodo, kad šių akcijų jis buvo įsigijęs dar prieš tą įrašą. Tai matyti iš JAV Vyriausybės etikos tarnybai pateiktų deklaracijų, kuriose fiksuojami prezidento sandoriai pirmaisiais 2026 metų mėnesiais.

    Dokumentuose nurodoma, kad per pirmąjį 2026 metų ketvirtį buvo atlikta tūkstančiai sandorių, kurių bendra vertė siekė šimtus milijonų eurų. Kiekvienas sandoris deklaracijose pateikiamas ne tiksliu skaičiumi, o vertės rėžiais, kaip numato JAV pareigūnų finansinių ataskaitų taisyklės.

    Įrašo „Truth Social“ paviešinimo išvakarėse D. Trumpo portfelyje, pagal deklaruotus rėžius, galėjo atsirasti „Palantir“ akcijų už maždaug 230 000–590 000 eurų. Vien kovą jis esą atliko mažiausiai septynis „Palantir“ akcijų pirkimus, kurių bendra vertė galėjo siekti iki maždaug 500 000 eurų.

    Ką tiksliai rašė prezidentas?

    Po kelių savaičių D. Trumpas „Truth Social“ tinkle viešai išskyrė „Palantir“ ir net paminėjo biržos trumpinį, kai akcijos išgyveno prastą laikotarpį rinkoje. Tuo metu technologijų sektoriuje tęsėsi išpardavimas, o įmonė sulaukė ir skeptiškų investuotojų dėmesio.

    „„Palantir Technologies“ įrodė turinti puikių karinių pajėgumų ir įrangos. Tiesiog paklauskite mūsų priešų“, – rašė Donaldas Trumpas.

    Tekste taip pat minėta, kad „Palantir“ įrankiai, žiniasklaidos pranešimų duomenimis, buvo naudojami identifikuojant taikinius Irane. Bendrovės veikla gynybos ir saugumo srityje jau seniai kelia diskusijas dėl technologijų vaidmens konfliktuose ir valstybės užsakymų įtakos verslui.

    Kaip aiškinamas galimas interesų konfliktas?

    D. Trumpo atstovas spaudai tvirtino, kad prezidento investicijos laikomos valdomose sąskaitose, kurias prižiūri trečiosios šalys, o sprendimai priimami be tiesioginio šeimos įsitraukimo. Pasak jo, sandoriai esą vykdomi automatizuotais procesais, o prezidentas negauna išankstinės informacijos apie planuojamą prekybą.

    „Prezidento investicijų portfeliai valdomi visiškai diskreciniu principu, nepriklausomai trečiųjų šalių finansinių institucijų, kurios turi išimtinę teisę priimti investicinius sprendimus“, – teigiama D. Trumpo atstovo pareiškime.

    Baltųjų rūmų atstovas taip pat nurodė, kad prezidento turtas laikomas patikėjimo struktūroje, kurią administruoja jo vaikai, ir esą interesų konflikto nėra. Tuo metu „Palantir“ į žiniasklaidos užklausą dėl komentaro neatsakė.

    „Palantir“ vaidmuo ir platesnis kontekstas

    „Palantir“ pastaraisiais metais vis dažniau minima kaip viena įmonių, kurios gauna naudos iš valstybių siekio modernizuoti kariuomenę ir žvalgybos pajėgumus. Bendrovė kuria platformas, skirtas didelių duomenų apdorojimui, sprendimų paramai ir operacijų planavimui, o jos produktai naudojami tiek civilinėse, tiek gynybos struktūrose.

    Deklaracijose fiksuojama, kad D. Trumpas 2026 metų pradžioje ne tik pirko, bet ir pardavinėjo „Palantir“ akcijas, o dalis pardavimų galėjo siekti milijonus eurų. Tai reiškia, kad prezidento ekspozicija bendrovės akcijoms galėjo kisti labai greitai, priklausomai nuo valdytojų sprendimų ir rinkos judėjimo.

    Be „Palantir“, dokumentuose minimi ir kiti technologijų sektoriaus sandoriai, susiję su DI infrastruktūra ir programinės įrangos bendrovėmis. Tai atspindi platesnę rinkos tendenciją, kai investuotojai ieško įmonių, kurios gali tiesiogiai uždirbti iš DI plėtros, ypač gynybos, debesijos ir duomenų centrų grandinėse.

  • Jimo Cramerio įspėjimas: obligacijos valdo rinką, o „Nvidia“ ir IPO bumas gali smogti skaudžiai

    Jimo Cramerio įspėjimas: obligacijos valdo rinką, o „Nvidia“ ir IPO bumas gali smogti skaudžiai

    JAV finansų komentatorius Jimas Crameris perspėja, kad šiuo metu akcijų rinkos kryptį labiau nei įmonių rezultatai diktuoja obligacijų rinka. Jo teigimu, net ir stiprios bendrovių ataskaitos gali nepadėti, jei staigiai kyla ilgalaikės palūkanos.

    Esminis signalas investuotojams yra JAV 10 metų iždo obligacijų pajamingumo šuoliai, nes jie tiesiogiai veikia kapitalo kainą. Kai pajamingumai kyla, brangsta skolinimasis įmonėms ir gyventojams, o akcijų vertinimai dažnai patiria spaudimą.

    Kas kelia pajamingumus

    Cramerio išskirtas veiksnys yra energijos kainų kilimas ir su tuo susijusios infliacijos baimės. Jei rinka ima tikėti, kad infliacija užsitęs, Federalinis rezervų bankas gali ilgiau išlaikyti aukštesnes palūkanų normas, o tai paprastai nepalanku akcijoms.

    Prie įtampos prisideda ir geopolitiniai rizikos veiksniai, kurie gali stumti aukštyn naftos kainas ir didinti neapibrėžtumą. Tokiais laikotarpiais investuotojai dažnai reikalauja didesnės grąžos už ilgalaikes obligacijas, todėl pajamingumai kyla.

    „Obligacijų rinkos pyktis gali sudaužyti bet kokią akcijų rinką, kad ir kokia ji atrodytų tvirta“, – sakė J. Crameris.

    IPO bumas ir atsargumo signalai

    Dar viena jo minima rizika yra spekuliacijos atsinaujinimas, ypač jei pradėtų plūsti nauji pirminiai viešieji akcijų siūlymai. Istoriškai laikotarpiai, kai investuotojų apetitas rizikai tampa pernelyg didelis, dažnai baigdavosi skausmingomis korekcijomis.

    Cramerio vertinimu, tai nebūtinai reiškia neišvengiamą griūtį, tačiau ragina mažiau pasikliauti euforija ir daugiau dėmesio skirti rizikos valdymui. Pasak jo, didžiausias pavojus atsiranda tada, kai investuotojai pradeda ignoruoti pasikeitusią palūkanų normų aplinką.

    Ką stebėti per rezultatų savaitę

    Artėjant svarbiems įmonių rezultatams, Crameris išskiria kelias rinkos temas, kurios gali sustiprinti svyravimus. Viena jų yra duomenų centrų plėtra, kuri palaiko paklausą infrastruktūrai ir lustams, tačiau kartu kelia lūkesčių kartelę iki itin aukšto lygio.

    Jo akiratyje atsiduria „Nvidia“, kurios rezultatai dažnai tampa lakmuso popierėliu visam DI ir duomenų centrų ciklui. Po įspūdingo akcijos brangimo rinka gali reikalauti beveik idealaus ketvirčio, nes bet koks nuviliantis niuansas kartais sukelia staigesnę reakciją.

    Be to, jis atkreipia dėmesį į vartojimo sektoriaus milžines, tokias kaip „Walmart“, kurių rezultatai investuotojams svarbūs vertinant namų ūkių atsparumą aukštesnių palūkanų aplinkoje. Jei vartotojų nuotaikos silptų, tai galėtų tapti papildomu argumentu obligacijų pajamingumams išlikti aukštesniems.

    „Mums reikia ramios obligacijų rinkos, kad akcijos galėtų kilti, o tam būtina, kad energijos kainos sloptų“, – sakė J. Crameris.

    Bendra jo išvada paprasta: artimiausiu metu investuotojams svarbu sekti ne tik pelno eilutes, bet ir obligacijų pajamingumus, infliacijos lūkesčius bei energijos kainas. Jei šie veiksniai judės nepalankia kryptimi, net geri įmonių rezultatai gali tapti tik trumpalaikiu atokvėpiu.